


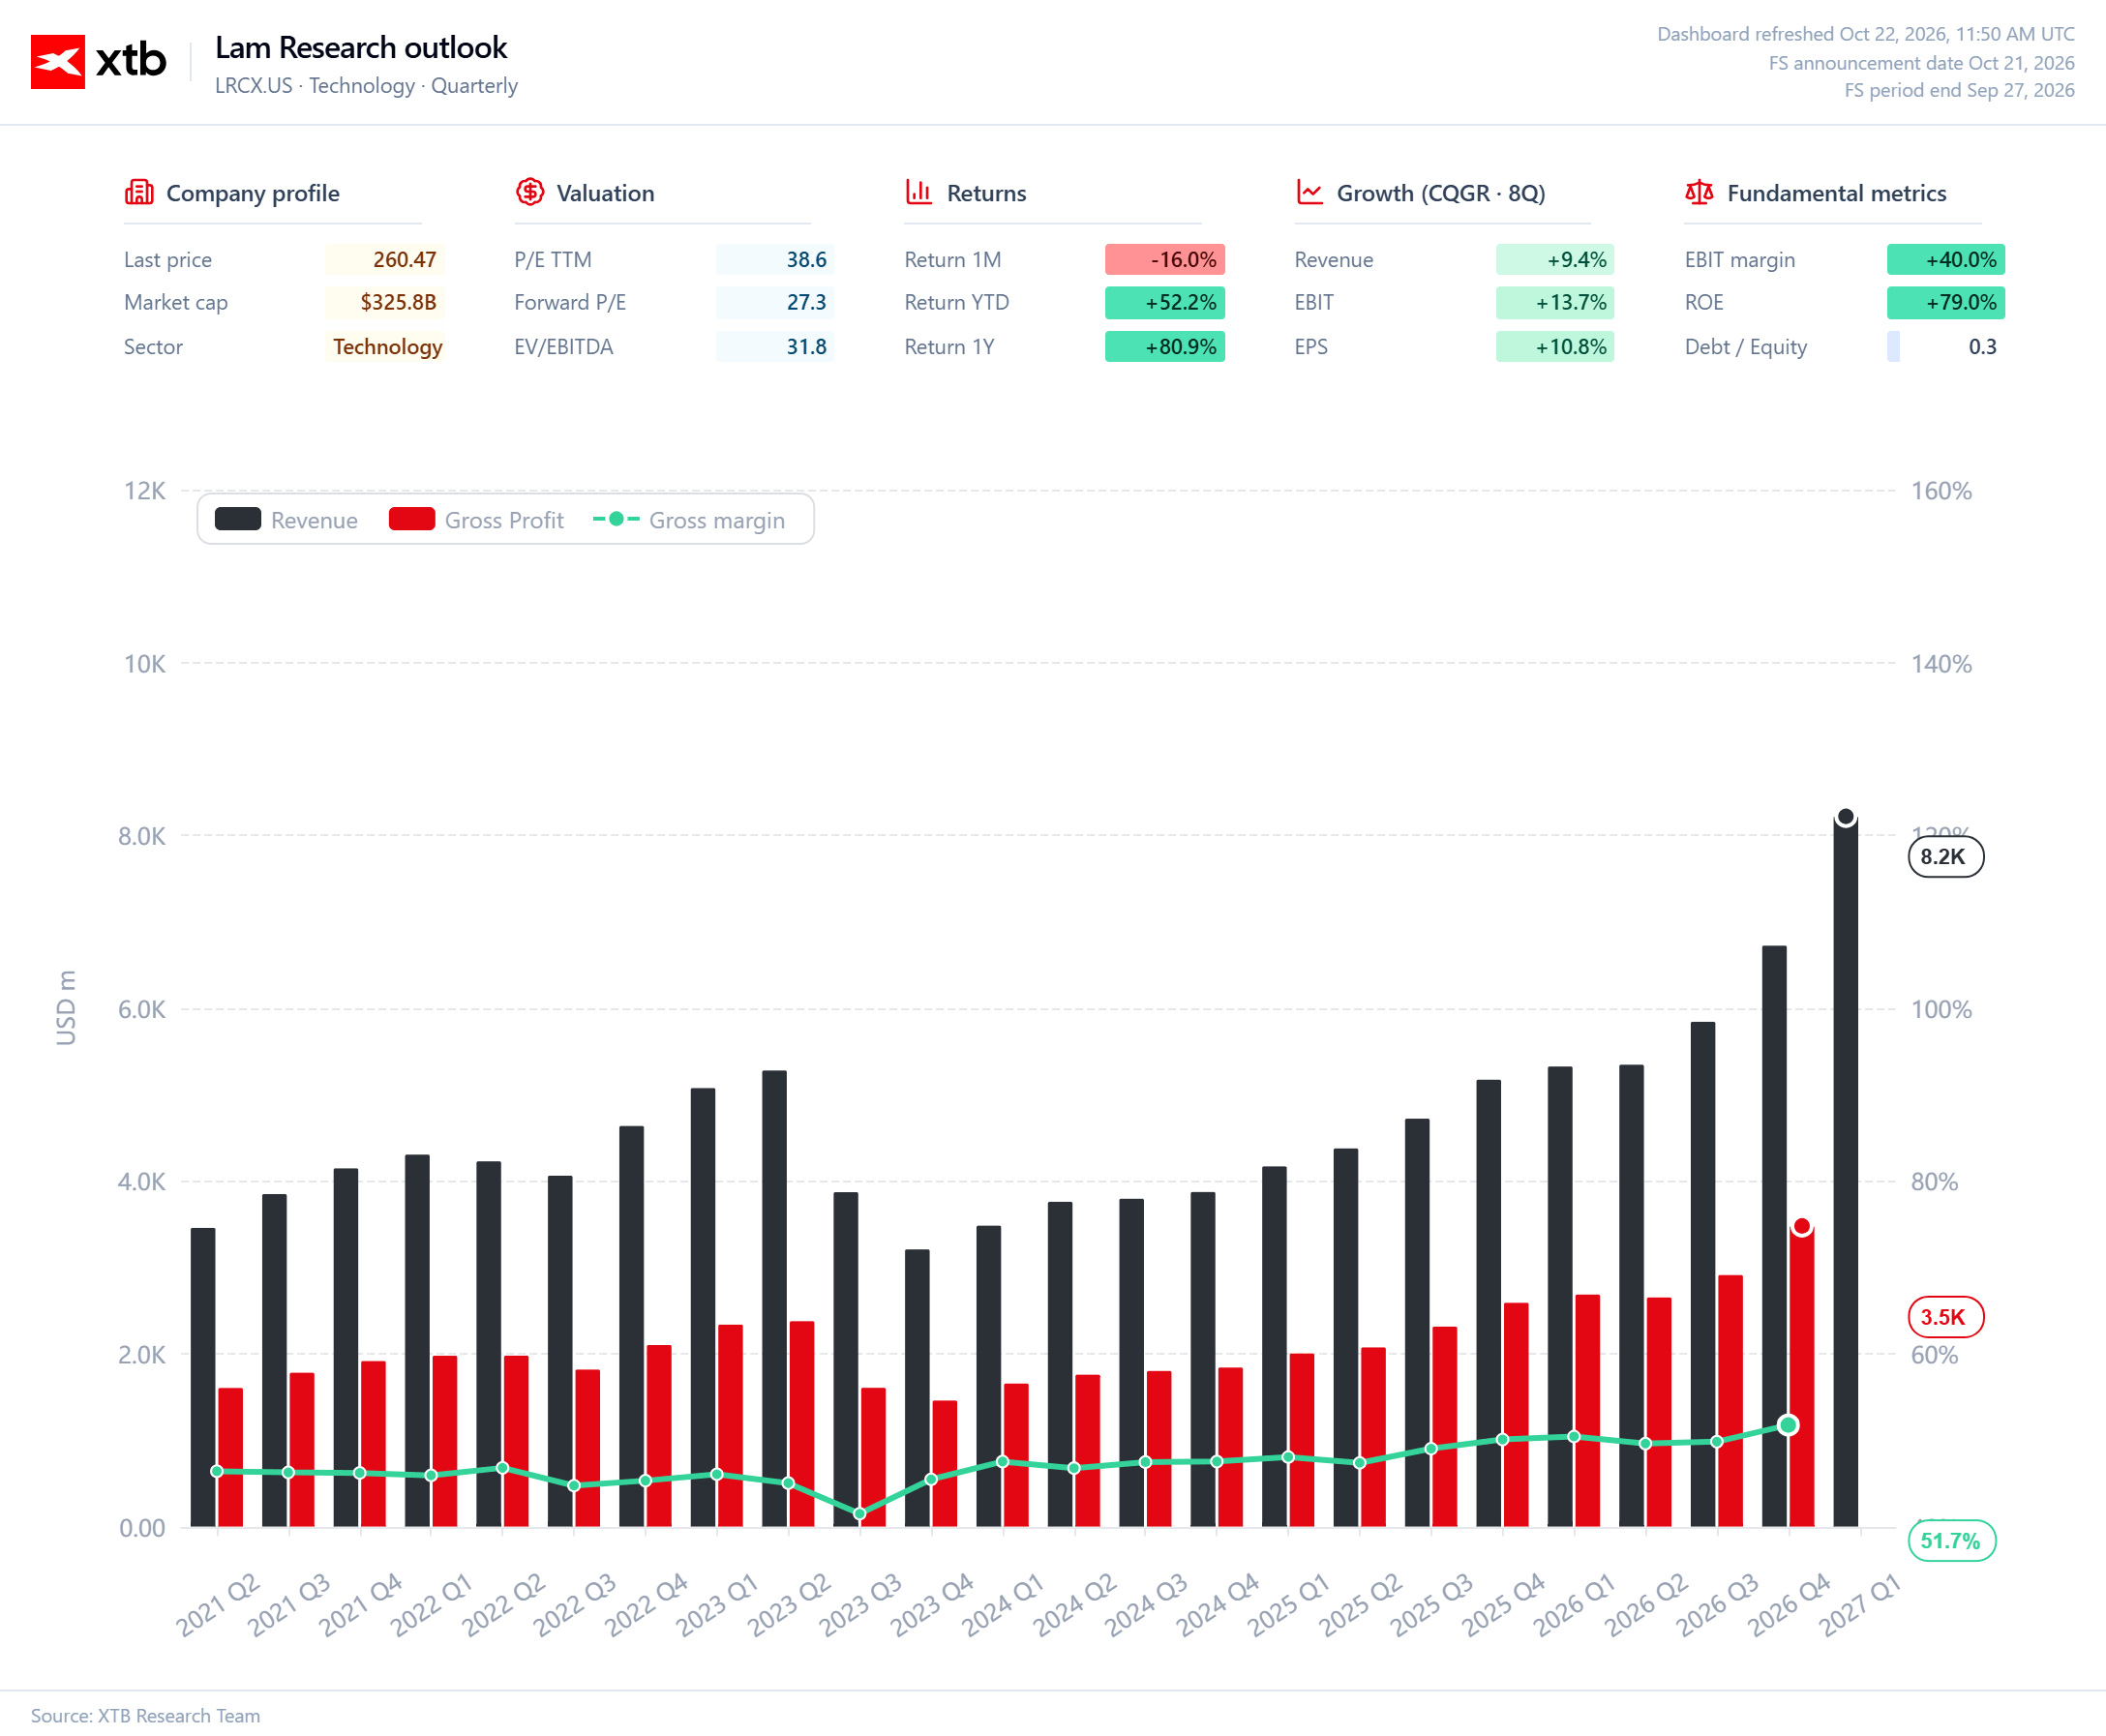
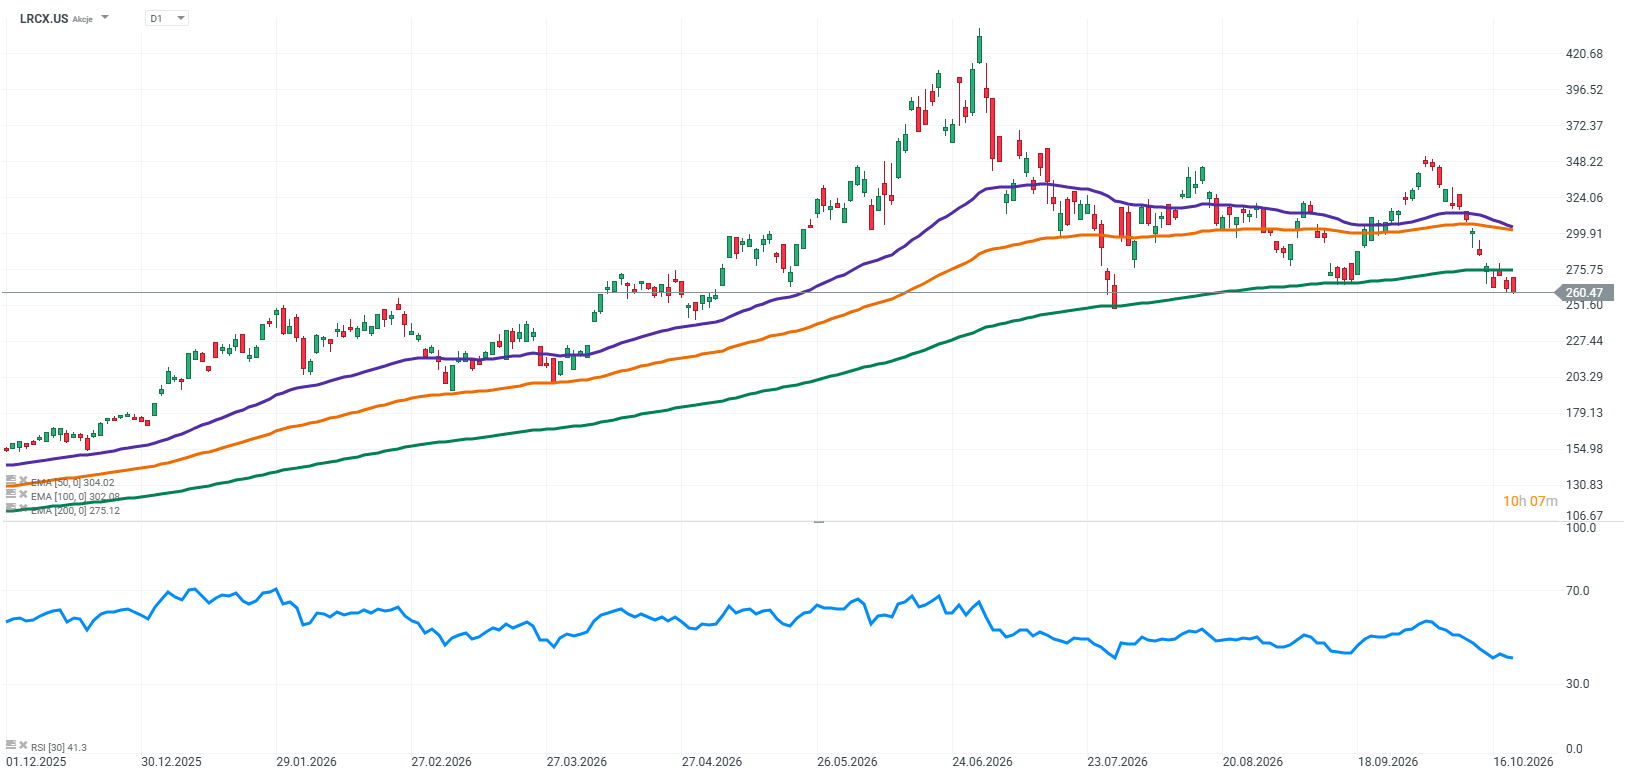
Lam Research presentó resultados sólidos, pero los inversores esperaban más. Los ingresos y el beneficio por acción superaron las estimaciones del consenso, los márgenes mejoraron y las proyecciones de la compañía para el próximo trimestre también superaron las expectativas. El problema fue que estas sorpresas positivas fueron relativamente pequeñas. Tras una fuerte alza de las acciones, el mercado buscaba señales más claras de que el auge de la inversión en la industria de semiconductores se traduciría en resultados aún más sólidos para la compañía.
Cifras clave:
-
Ingresos: 8.220 millones de dólares, un aumento interanual del 54%, frente a un consenso de aproximadamente 8.140 millones de dólares.
-
Utilidad por acción ajustado (UPA): 2,20 dólares, frente a expectativas de 2,18 dólares.
-
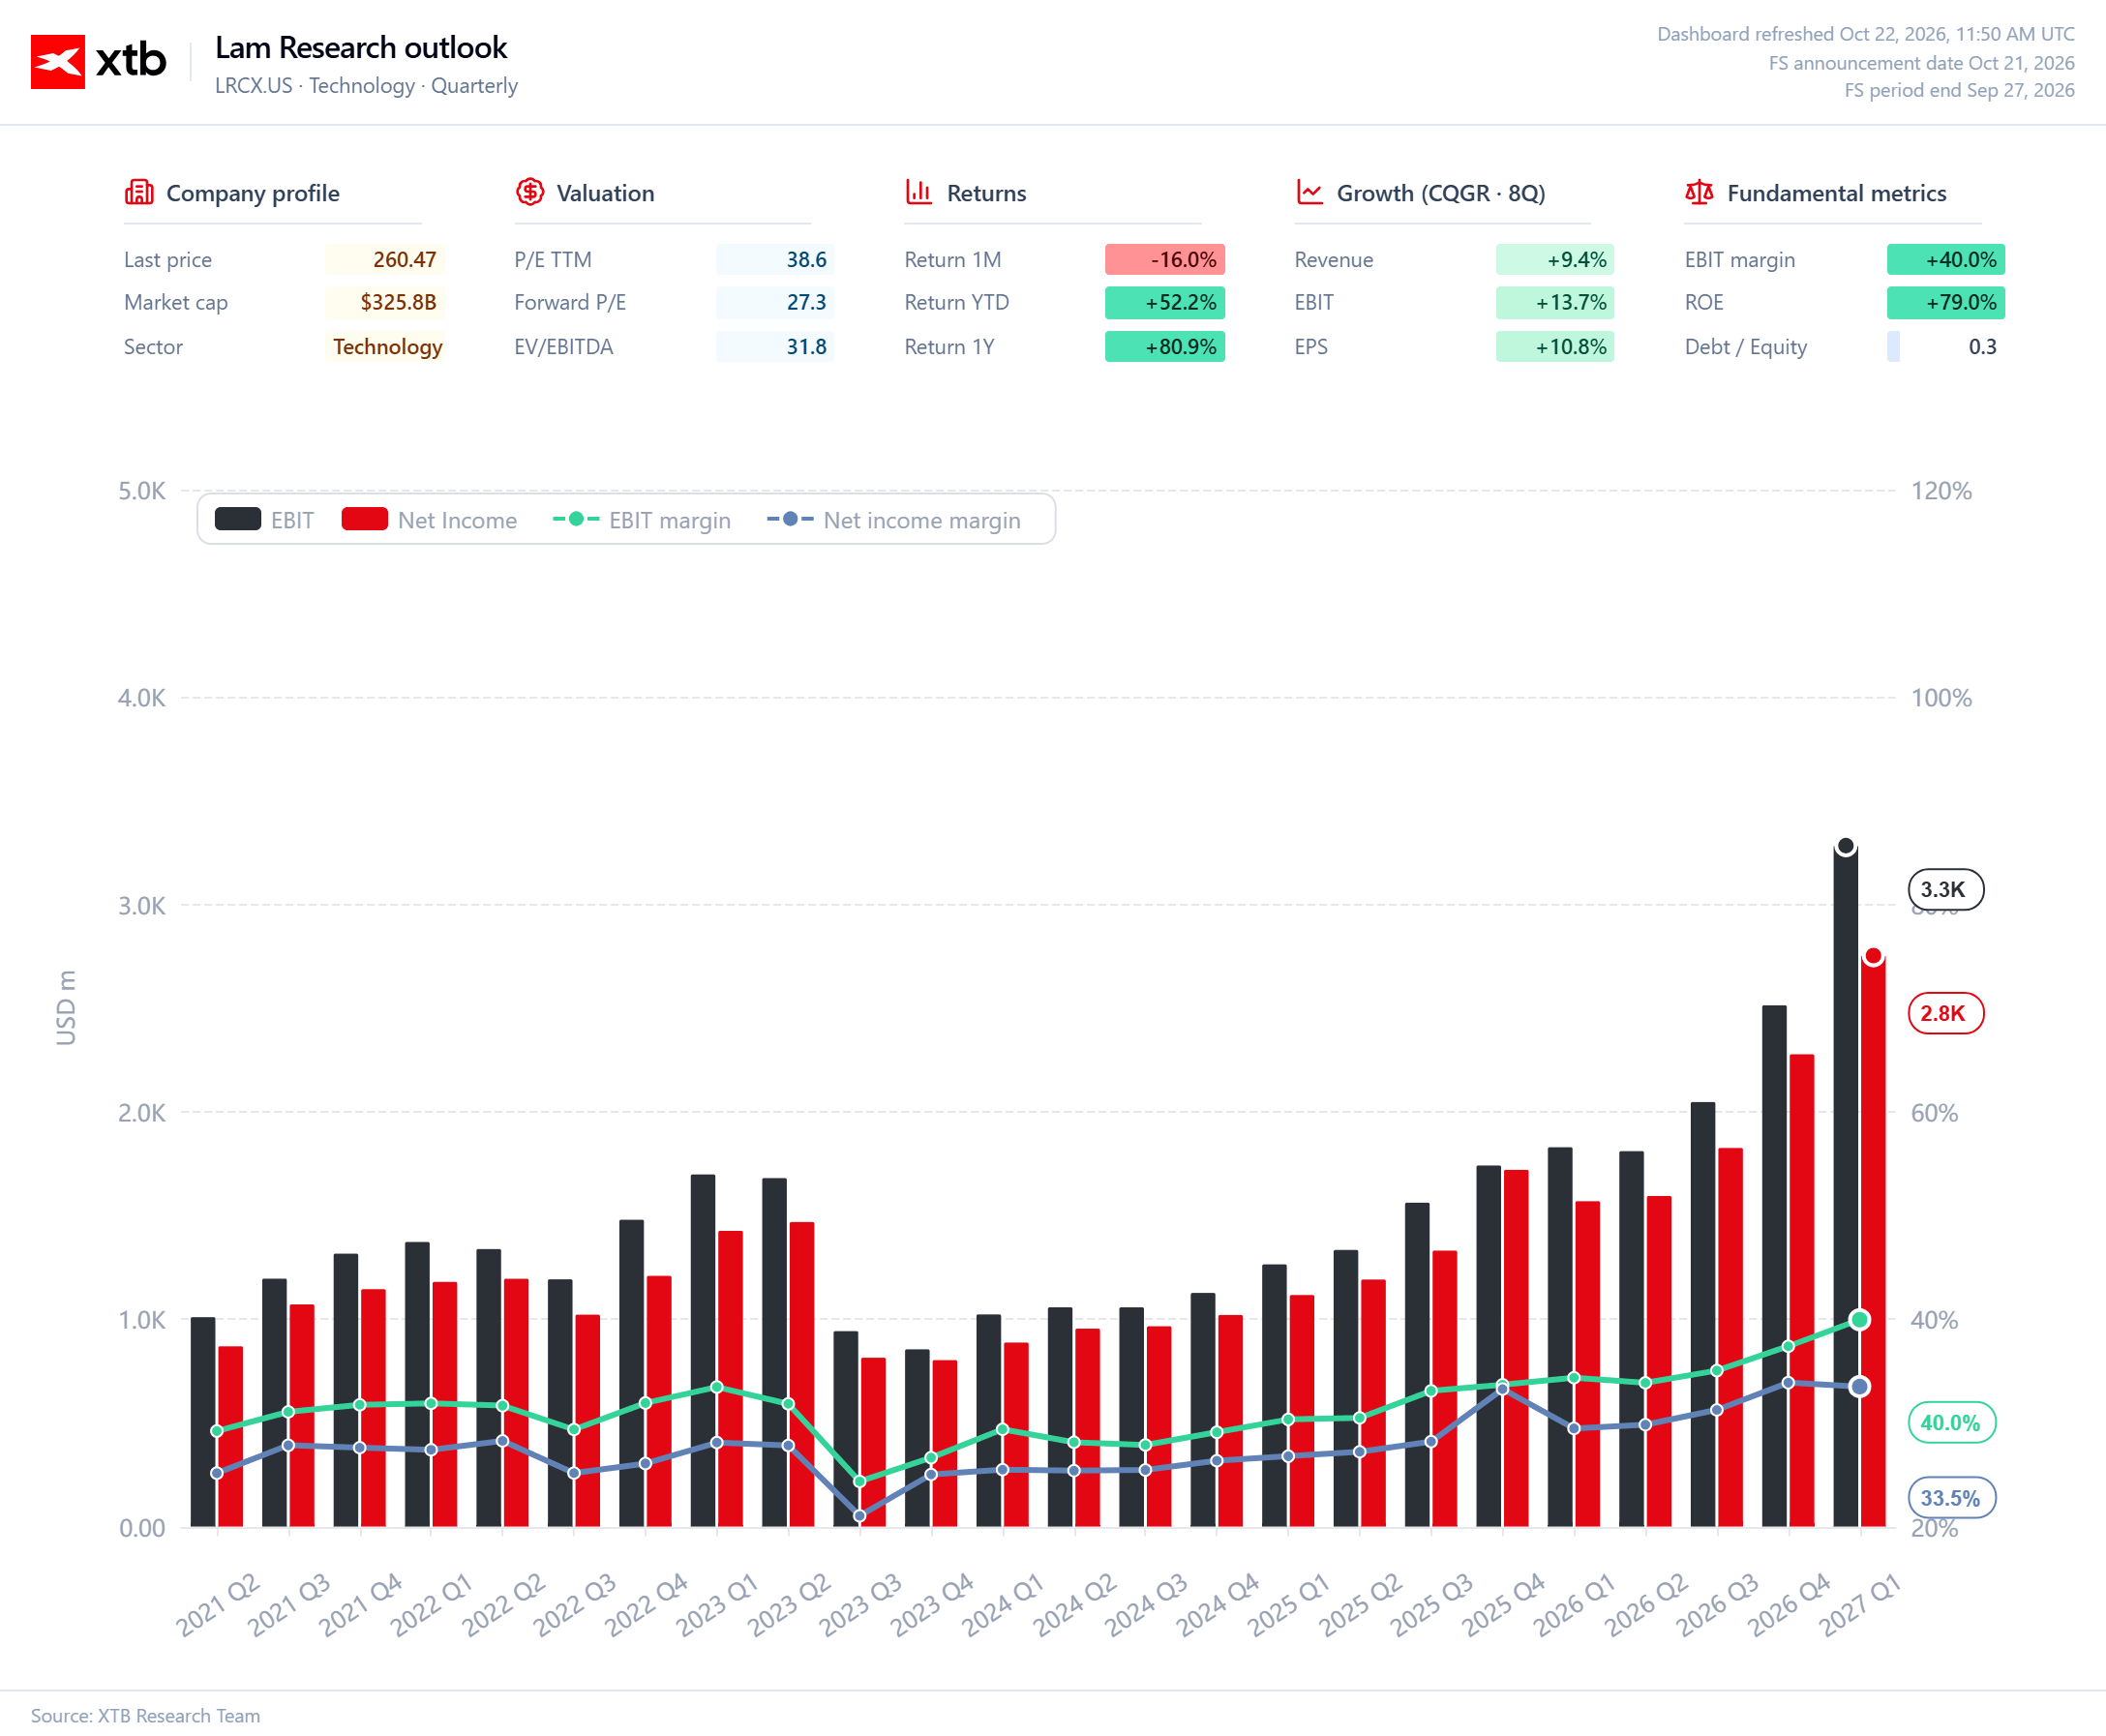
Margen operativo: Récord del 40,2%.
-
Proyección de ingresos para el próximo trimestre: 8.600 millones de dólares, frente a un consenso de aproximadamente 8.530 millones de dólares.
-
Proyección de BPA ajustado para el próximo trimestre: 2,33 dólares, frente a expectativas de aproximadamente 2,31 dólares.
-
Mercado WFE: Lam estima que el mercado alcanzará un valor aproximado de 150.000 millones de dólares en 2026 y superará los 200.000 millones de dólares en 2027.
El desempeño operativo fue sólido. Los ingresos aumentaron un 22% trimestral, mientras que la compañía mejoró su rentabilidad a medida que expandía sus operaciones. Aun así, con ventas trimestrales superiores a los 8.000 millones de dólares, superar las expectativas de ingresos en 80 millones de dólares y registrar una utilidad por acción apenas dos centavos por encima del consenso difícilmente constituye una sorpresa importante. El mercado esperaba señales más contundentes de que Lam podría aprovechar la demanda actual de manera más eficaz de lo previsto anteriormente.
Las perspectivas para el próximo trimestre ofrecen cierta tranquilidad. Lam espera ingresos de 8.600 millones de dólares y un UPA ajustado de 2,33 dólares. Ambas cifras superan el consenso, pero la diferencia sigue siendo reducida. Las proyecciones confirman que el crecimiento continúa, aunque ofrecen pocos motivos para elevar significativamente las expectativas.
Las restricciones de suministro también merecen atención. La dirección reconoció que los ingresos podrían haber sido mayores si ciertos componentes hubieran estado disponibles en cantidades suficientes. Algunas entregas previstas para el próximo trimestre también podrían aplazarse hasta un período posterior. Por lo tanto, el problema podría estar menos relacionado con la falta de pedidos y más con la capacidad de los proveedores para cumplirlos a tiempo. Sin embargo, la compañía no ha revelado la magnitud potencial de estos retrasos, lo que dificulta evaluar su impacto en los próximos resultados.
Las perspectivas generales de la industria siguen siendo muy sólidas. Lam espera que el mercado mundial de equipos para la fabricación de obleas de semiconductores, conocido como Wafer Fab Equipment (WFE), alcance aproximadamente 150.000 millones de dólares en 2026 y supere los 200.000 millones de dólares en 2027. El segmento WFE incluye los equipos utilizados en las instalaciones de fabricación de semiconductores, como los sistemas de grabado y deposición, que constituyen una parte importante de la cartera de productos de Lam Research. Estas cifras corresponden al mercado en su conjunto, no a los ingresos propios de Lam.
El crecimiento está impulsado por la inversión en chips lógicos avanzados y memorias, con una demanda respaldada adicionalmente por la expansión de la inteligencia artificial. Lam se está beneficiando directamente de esta tendencia. En el último trimestre, los ingresos procedentes de sistemas utilizados para fabricar chips de memoria aumentaron aproximadamente un 120% interanual, representando el 46% de los ingresos de la compañía por venta de sistemas.
Sin embargo, persisten los riesgos. La dirección espera que la participación de China en los ingresos disminuya durante el próximo trimestre, mientras que la disponibilidad limitada de componentes podría seguir dificultando el cumplimiento de los pedidos.
Lam sigue siendo una clara beneficiaria del aumento de la inversión en la fabricación de semiconductores, pero esta vez sus resultados no lograron impresionar a los inversores debido a la magnitud limitada de la sorpresa positiva en los beneficios. Las proyecciones superiores a las expectativas y la información sobre las restricciones de suministro aportan cierto contexto, pero los inversores siguen esperando un catalizador más sólido que justifique elevar aún más las expectativas sobre la compañía.
Fuente: XTB Research

Los futuros del Nasdaq caen un 1.8% 🚨


Resultados de Tesla: ¿Seguirá siendo Tesla una empresa de automóviles dentro de un año?

Meta bate récords, aunque registra pérdidas de caja

Acciones de salud en máximos históricos: ¿qué hay detrás del rally?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.