

- AMD reportó unos ingresos récord de 13 400 millones de USD en el tercer trimestre de 2026, lo que representa un aumento interanual del 45%.
- El segmento de centros de datos duplicó casi sus ingresos hasta alcanzar los 8 550 millones de USD gracias a la inteligencia artificial.
- La gerencia proyecta unos ingresos de aproximadamente 17 000 millones de USD para el cuarto trimestre, superando las estimaciones del consenso.

- AMD reportó unos ingresos récord de 13 400 millones de USD en el tercer trimestre de 2026, lo que representa un aumento interanual del 45%.
- El segmento de centros de datos duplicó casi sus ingresos hasta alcanzar los 8 550 millones de USD gracias a la inteligencia artificial.
- La gerencia proyecta unos ingresos de aproximadamente 17 000 millones de USD para el cuarto trimestre, superando las estimaciones del consenso.
Advanced Micro Devices (AMD.US) registró unos ingresos récord de $13.4 mil millones en el tercer trimestre de 2026, superando las expectativas de Wall Street y aumentando las ventas un 45% interanual. El principal motor de crecimiento sigue siendo el segmento de Data Center, donde los ingresos casi se duplicaron hasta $8.55 mil millones, representando casi dos tercios de las ventas totales de la compañía. AMD también registró un aumento del 74% en el beneficio por acción ajustado, lo que demuestra que su expansión hacia la inteligencia artificial está empezando a generar un apalancamiento operativo cada vez más sólido. Sin embargo, los inversores se centran especialmente en las previsiones de la compañía para el cuarto trimestre, con la dirección proyectando unos ingresos de aproximadamente $17 mil millones, significativamente por encima del consenso de los analistas. Las acciones de AMD subieron inicialmente casi un 7% en las operaciones fuera de horario tras la publicación de los resultados.
Antes de la publicación del informe, las acciones de AMD habían perdido aproximadamente un 23% durante el mes anterior, a pesar del sólido crecimiento de los ingresos y de la creciente cuota de la compañía en el mercado de centros de datos. El valor había estado presionado por las dudas sobre la sostenibilidad de las inversiones de los hiperescaladores, los costes de financiación asociados a la expansión de la infraestructura de IA y las elevadas valoraciones en el sector de semiconductores.
AMD, tercer trimestre de 2026: principales resultados financieros
Los ingresos alcanzaron los $13.40 mil millones, frente a unas expectativas de $13.09 mil millones, lo que representa un crecimiento interanual del 45% y una superación del consenso de poco menos del 2.5%.
El beneficio por acción ajustado (EPS no-GAAP) alcanzó los $2.09, frente a unas expectativas de $1.95, un aumento del 74% interanual.
Los ingresos de Data Center se dispararon un 97% interanual hasta un récord de $8.55 mil millones, superando las expectativas de los analistas de $8.27 mil millones.
El segmento de Client y Gaming generó $3.70 mil millones en ingresos, lo que representa una caída interanual del 8%.
Los ingresos de Client alcanzaron los $2.95 mil millones (+7% interanual), ligeramente por debajo de los $3.03 mil millones esperados.
Los ingresos de Gaming totalizaron $773 millones (-40% interanual), pero superaron la estimación de consenso de $634 millones.
Los ingresos de Embedded aumentaron un 29% interanual hasta $1.11 mil millones, por encima de las expectativas de $1.07 mil millones.
El margen bruto no-GAAP alcanzó el 56%, mejorando 2 puntos porcentuales interanuales.
El beneficio operativo ajustado aumentó un 75% interanual hasta $3.92 mil millones, frente a unas expectativas de $3.67 mil millones.
El EBITDA ajustado alcanzó los $4.16 mil millones, superando el consenso de $4.02 mil millones y aumentando un 71% interanual.
El flujo de caja libre (FCF) totalizó $554 millones, significativamente por debajo de las expectativas de $1.05 mil millones.
Previsiones de AMD para el cuarto trimestre de 2026
AMD espera unos ingresos de aproximadamente $17 mil millones (+/-3%), lo que implica un rango de entre $16.49 mil millones y $17.51 mil millones, cómodamente por encima de la estimación de consenso de los analistas de $16.23 mil millones.
El punto medio de la previsión implica un posible crecimiento de los ingresos de casi un 27% intertrimestral y aproximadamente un 66% interanual, lo que sugiere una renovada aceleración en el crecimiento de las ventas.
Se espera que el margen bruto no-GAAP alcance aproximadamente el 55%, frente al 56% registrado en el tercer trimestre.
La dirección espera una mayor aceleración en el crecimiento de los ingresos y los beneficios, respaldada por la demanda de los procesadores EPYC, los aceleradores Instinct y el desarrollo de los sistemas Helios.
Data Center se convierte en el negocio principal de AMD, representando el 64% de los ingresos
La conclusión más importante del último informe de resultados de AMD es el rendimiento excepcionalmente sólido de su segmento de Data Center, donde los ingresos casi se duplicaron interanualmente hasta $8.55 mil millones. Esto significa que casi dos tercios de las ventas de la compañía provienen ahora de soluciones de centros de datos, frente a aproximadamente el 58% del trimestre anterior. En comparación con el segundo trimestre de 2026, los ingresos del segmento aumentaron en más de $1.8 mil millones, lo que representa casi la totalidad del crecimiento secuencial de los ingresos de AMD. Esta fuerte concentración del crecimiento sugiere que AMD se asemeja cada vez más a un proveedor especializado de infraestructura de computación que a un fabricante tradicional de procesadores para PC.
Dos familias de productos complementarias impulsan esta expansión: los procesadores de servidor EPYC y los aceleradores Instinct, utilizados para entrenar y ejecutar modelos de inteligencia artificial. EPYC permite a AMD ganar cuota de mercado en CPU para servidores, mientras que Instinct le da acceso al mercado de aceleradores de IA, considerablemente más grande, que históricamente ha estado dominado por Nvidia. Tener presencia en ambos segmentos le permite a la compañía ofrecer a los clientes soluciones de computación más integradas, en lugar de componentes individuales. Al mismo tiempo, esto aumenta la dependencia de AMD de los planes de inversión de los mayores operadores de la nube, que siguen siendo los principales compradores de infraestructura de IA.
Helios podría transformar la posición de AMD en IA. La competencia con Nvidia entra en una nueva fase
Uno de los proyectos estratégicos más importantes de AMD sigue siendo Helios, una arquitectura integral de infraestructura de IA que combina los aceleradores Instinct MI450, los procesadores EPYC de sexta generación con nombre en clave Venice, las tecnologías de red Pensando y la plataforma de software ROCm. A diferencia del modelo de negocio tradicional basado en la venta de chips individuales, Helios permite a AMD ofrecer una plataforma de computación más completa, diseñada para operar clústeres de inteligencia artificial a gran escala. En la configuración desarrollada conjuntamente con HPE, un único rack Helios integra 72 aceleradores Instinct MI455X, junto con la infraestructura de red y refrigeración necesaria. La importancia de esta solución va más allá de simplemente aumentar el volumen de ventas de GPU, ya que permite a AMD competir por una mayor parte del gasto de capital destinado al desarrollo de infraestructura de IA.
Estratégicamente, Helios representa la respuesta de AMD a las plataformas cada vez más integradas de Nvidia, cuya ventaja competitiva proviene no solo del rendimiento de los aceleradores, sino también de su ecosistema de software y sus tecnologías de red. AMD apuesta por una arquitectura abierta que podría facilitar a los clientes combinar soluciones de múltiples proveedores y reducir la dependencia de un único fabricante. Sin embargo, CUDA sigue siendo una barrera competitiva importante, ya que el extenso ecosistema de software de Nvidia está profundamente arraigado en numerosas aplicaciones de IA. En consecuencia, el éxito a largo plazo de Helios dependerá no solo del rendimiento del hardware, sino también de la madurez de ROCm, la eficiencia de implementación y el coste total de la computación.
OpenAI, Microsoft, Meta y Anthropic. AMD está construyendo un ecosistema de grandes clientes de IA
La creciente lista de asociaciones estratégicas de AMD demuestra que la compañía se está consolidando cada vez más como un proveedor alternativo de infraestructura de computación para algunas de las mayores empresas tecnológicas del mundo. Entre sus socios que utilizan o planean implementar soluciones de AMD se encuentran OpenAI, Microsoft, Meta, Anthropic y Oracle Cloud Infrastructure, aunque los distintos proyectos se encuentran en diferentes fases de implementación. Es especialmente relevante el acuerdo con OpenAI, que contempla el despliegue de infraestructura basada en aceleradores de AMD con una capacidad objetivo de hasta 6 GW en el marco de una asociación plurianual. Por su parte, Anthropic ha anunciado planes para utilizar hasta 2 GW de aceleradores MI450, con la primera fase importante de implementación prevista para el primer semestre de 2027.
Para AMD, acuerdos de esta magnitud podrían proporcionar no solo visibilidad plurianual sobre la demanda futura, sino también oportunidades para optimizar las sucesivas generaciones de productos en función de los requisitos de los modelos de IA más grandes. En octubre, Meta confirmó que había comenzado a probar las primeras instalaciones de Helios, lo que marca un paso importante hacia una comercialización más amplia de la plataforma. Al mismo tiempo, HPE obtuvo un pedido de $1.2 mil millones de Vultr para suministrar infraestructura Helios, lo que demuestra el interés por el sistema más allá de los mayores hiperescaladores estadounidenses. Sin embargo, el valor total de estos acuerdos de colaboración no debe tratarse como equivalente a los ingresos futuros de AMD, ya que los proyectos incluyen componentes de otros proveedores y su implementación y reconocimiento financiero pueden distribuirse a lo largo de varios años.
Los beneficios crecen más rápido que los ingresos. AMD demuestra un apalancamiento operativo creciente
Desde la perspectiva del análisis fundamental, uno de los avances más importantes es que AMD aumentó su beneficio operativo ajustado un 75% interanual, mientras que los ingresos crecieron un 45%. Esto indica que la rápida expansión de su negocio de Data Center se está traduciendo no solo en una mayor escala, sino también en una mejora de la rentabilidad operativa. El margen bruto no-GAAP aumentó hasta el 56%, mientras que el margen operativo ajustado, calculado a partir del beneficio operativo ajustado reportado, alcanzó aproximadamente el 29.3%. Estos resultados demuestran la creciente capacidad de AMD para distribuir los considerables costes de investigación y desarrollo entre una base de ingresos en expansión.
No obstante, cabe señalar que el margen bruto previsto para el cuarto trimestre se sitúa en torno al 55%, ligeramente por debajo del nivel registrado en el tercer trimestre. Esto podría reflejar cambios en la combinación de productos, los costes de puesta en marcha de la producción y las condiciones de precios asociadas a los grandes contratos de infraestructura, aunque la contribución exacta de cada factor no puede determinarse sin un desglose detallado de los costes. Además, la transición de la venta de procesadores individuales al suministro de sistemas completos puede aumentar los ingresos por cliente sin que ello implique necesariamente una mejora proporcional de los márgenes brutos. En consecuencia, uno de los indicadores más importantes para los inversores en los próximos trimestres será el ritmo de crecimiento del beneficio operativo en relación con los ingresos.
El flujo de caja libre decepciona. Unos sólidos beneficios contables no se traducen automáticamente en generación de caja
A pesar de los ingresos y el rendimiento operativo récord, AMD registró un flujo de caja libre significativamente por debajo de las expectativas, alcanzando apenas $554 millones frente a una previsión de $1.05 mil millones. Esto se traduce en un margen de FCF de aproximadamente el 4.1%, considerablemente inferior al margen operativo ajustado de la compañía, superior al 29%. Esta divergencia es especialmente relevante para las empresas tecnológicas en rápida expansión, ya que el crecimiento de los beneficios contables no siempre se traduce de inmediato en una mayor generación de caja. Entre las posibles explicaciones se encuentran los cambios en el capital circulante, los inventarios y las cuentas por cobrar, y los gastos de capital, aunque su impacto exacto requiere un examen detallado del estado de flujos de efectivo.
Otro aspecto importante a considerar es cómo estructura AMD la financiación y los incentivos asociados a los acuerdos estratégicos con sus mayores clientes de IA. En el caso de OpenAI y Meta, las asociaciones incluyen también warrants condicionales para adquirir acciones de AMD, cuya consolidación depende del cumplimiento de hitos específicos de compra, tecnológicos y de mercado. Este tipo de acuerdos puede reforzar las relaciones comerciales a largo plazo, pero también introduce riesgos potenciales de dilución para los accionistas existentes y aumenta la complejidad de la información financiera. Desde la perspectiva de la calidad de los beneficios, la prueba más importante será la capacidad de AMD para mantener un sólido crecimiento operativo mientras mejora la conversión de beneficios en caja.
AMD reporta $1.1 mil millones en gastos relacionados con warrants. ¿Qué significa esto?
Uno de los aspectos menos evidentes del último informe de resultados de AMD es un gasto contable de aproximadamente $1.1 mil millones resultante de cambios en el valor razonable de los pasivos asociados a los warrants otorgados a determinados clientes. En virtud de sus acuerdos estratégicos con OpenAI y Meta, AMD concedió a cada socio el derecho a adquirir hasta 160 millones de acciones de AMD a un precio de ejercicio de apenas $0.01 por acción, sujeto a hitos específicos de compra, tecnológicos y bursátiles. Dado que algunos de estos instrumentos se clasifican como pasivos financieros, los cambios en su valor deben reconocerse periódicamente en la cuenta de resultados. En la práctica, esto significa que un aumento en el precio de las acciones de AMD puede elevar el valor de estos pasivos y reducir los beneficios GAAP reportados, incluso cuando no hay una salida de efectivo inmediata.
La magnitud de este efecto es significativa: AMD reportó un beneficio por acción GAAP de $1.46 en el tercer trimestre, frente a un EPS ajustado de $2.09. La diferencia entre ambas medidas refleja en parte el impacto de la valoración de los warrants, aunque otros ajustes contables y fiscales también contribuyen a la conciliación final. Desde una perspectiva económica, este tipo de acuerdos puede ayudar a AMD a asegurar una demanda plurianual de sus aceleradores de IA, pero al mismo tiempo generan riesgos potenciales de dilución para los accionistas existentes. Por ello, los inversores que evalúen la valoración de AMD deben examinar no solo los beneficios ajustados, sino también las condiciones que rigen el ejercicio de los warrants, su valor potencial y su impacto en el número futuro de acciones en circulación.
Los PC y el gaming permanecen a la sombra de la IA. ¿Se está volviendo AMD menos diversificado?
El rendimiento de los demás segmentos de AMD pone de manifiesto diferencias significativas en la solidez subyacente de sus negocios. El segmento Client generó unos ingresos de $2.95 mil millones, un aumento del 7% interanual, aunque decepcionó ligeramente a los analistas, que esperaban unas ventas de $3.03 mil millones. El segmento Gaming tuvo un desempeño considerablemente peor, con unos ingresos que cayeron un 40% interanual hasta $773 millones, a pesar de superar las expectativas de consenso. En conjunto, estos resultados se tradujeron en una caída del 8% en los ingresos de Client y Gaming, en marcado contraste con la casi duplicación del negocio de Data Center.
Este cambio en la combinación de negocios de AMD podría ser beneficioso para su potencial de crecimiento a largo plazo, pero también aumenta la sensibilidad de la compañía a un único ciclo de inversión dominante. El mercado de PC sigue siendo relativamente maduro, mientras que la demanda de aceleradores de IA se expande actualmente mucho más rápido, respaldada por un gasto récord entre las mayores empresas tecnológicas del mundo. Por otro lado, el segmento Embedded, donde los ingresos aumentaron un 29% hasta $1.11 mil millones, demuestra el potencial de AMD en aplicaciones industriales, comunicaciones y sistemas de computación especializados. La resiliencia a largo plazo del modelo de negocio de AMD dependerá de si la compañía puede desarrollar varias fuentes de ingresos independientes sin sacrificar su actual impulso de crecimiento en Data Center.
Los ingresos de AMD podrían alcanzar los $17 mil millones en el cuarto trimestre. ¿Qué significa esto para 2027?
La previsión de ingresos de AMD para el cuarto trimestre, de aproximadamente $17 mil millones, es uno de los elementos más sólidos de su último informe de resultados, ya que apunta a una mayor aceleración del negocio a pesar de una base de comparación ya exigente. En términos secuenciales, el punto medio de la previsión implica un crecimiento de los ingresos de aproximadamente el 27%, mientras que el crecimiento interanual podría acercarse al 66%. Si AMD logra ingresos en el punto medio de su previsión, las ventas de todo el año alcanzarían aproximadamente $52.2 mil millones, lo que ilustra la magnitud de la transformación del negocio de la compañía. Sin embargo, esta cifra es una estimación calculada combinando los resultados reportados de los tres primeros trimestres con las previsiones de la dirección para el cuarto trimestre, y no un resultado garantizado para todo el año.
Las perspectivas de AMD para 2027 dependerán en gran medida del ritmo de implementación de Helios, la introducción de sucesivas generaciones de aceleradores Instinct y la mayor adopción de procesadores EPYC en los principales centros de datos. Si AMD mantiene su capacidad para ganar cuota de mercado en aceleradores de IA, el crecimiento de los ingresos podría seguir siendo sólido incluso después de la fase actual de expansión de infraestructura. Al mismo tiempo, la creciente escala de la compañía está elevando las expectativas de los inversores, mientras que posibles retrasos en la producción, restricciones en el suministro de componentes o una desaceleración en el gasto de los hiperescaladores podrían provocar revisiones significativas de las previsiones de beneficios. La pregunta central para la valoración de AMD no es solo, por tanto, con qué rapidez puede la compañía expandir sus ventas, sino si el crecimiento futuro de los beneficios y del flujo de caja será suficiente para justificar las expectativas ya reflejadas en el precio de sus acciones.
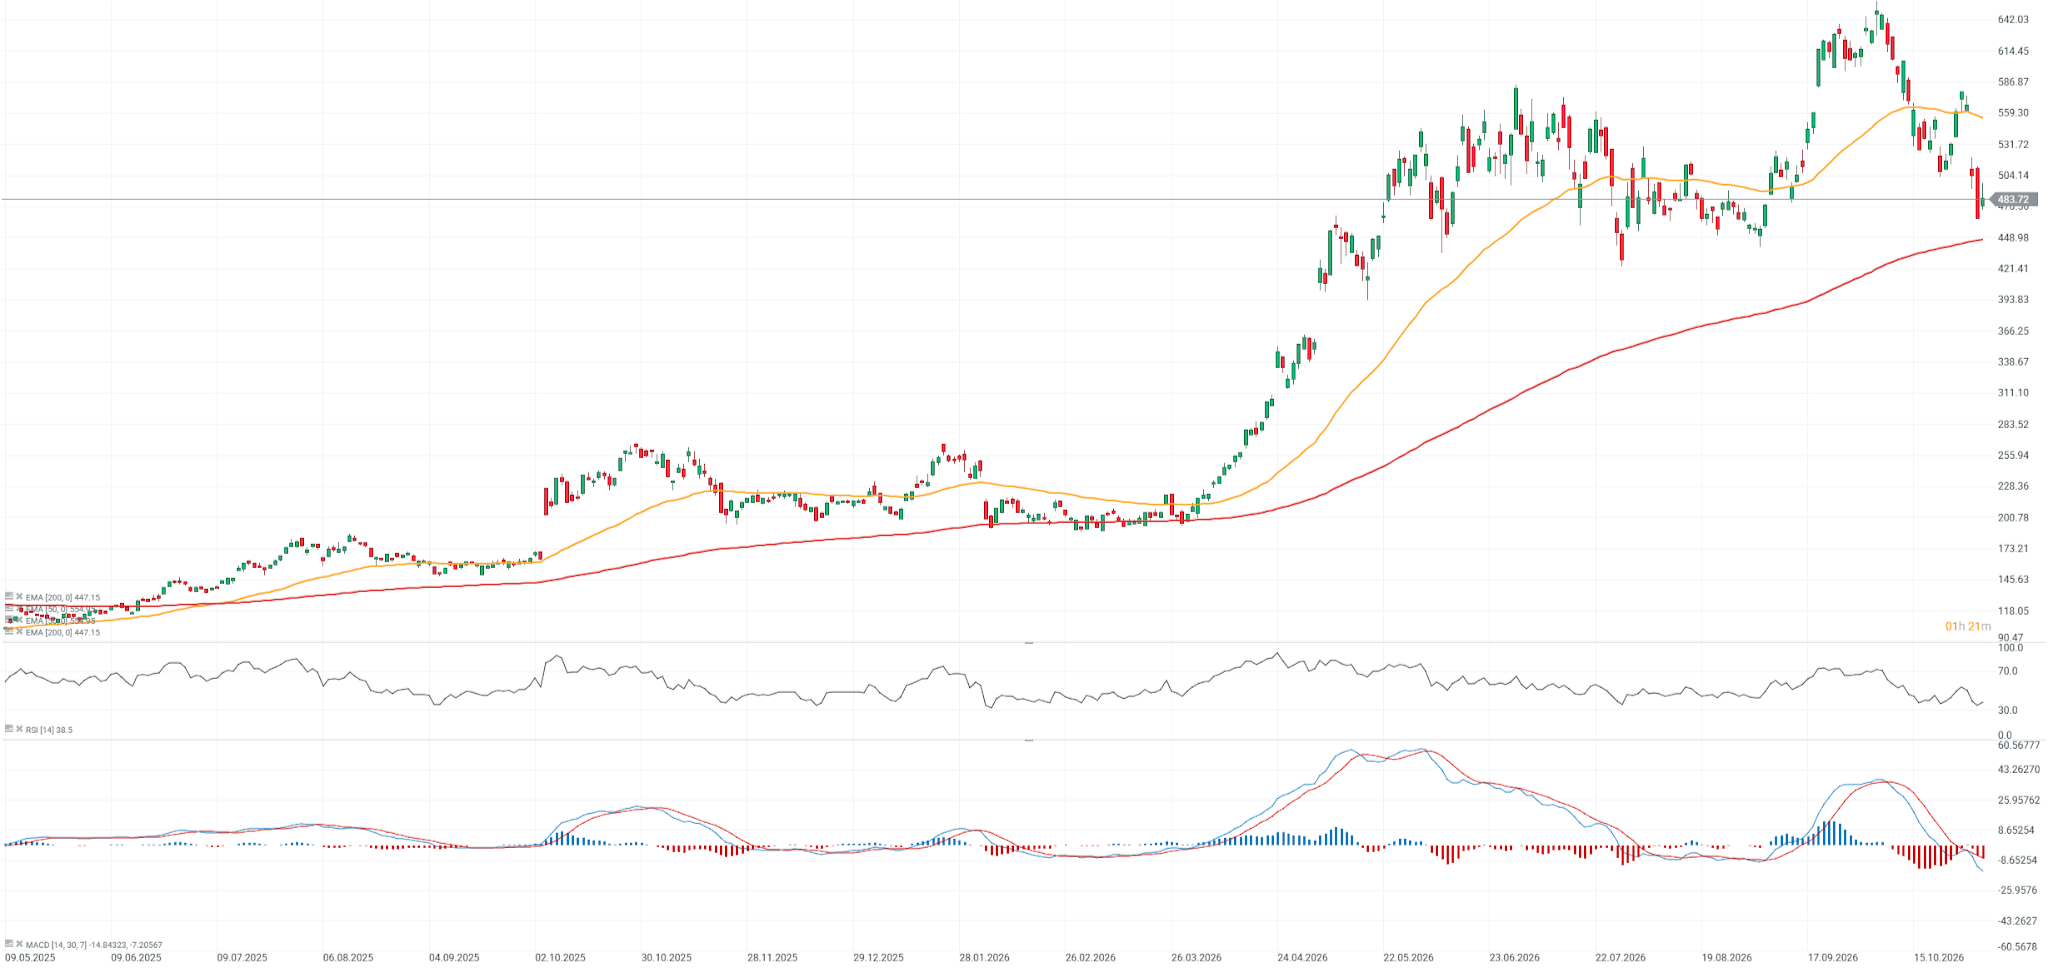
Gráfico de la acción de AMD (marco temporal D1)
Las acciones de AMD cayeron recientemente a su nivel más bajo desde principios de septiembre y actualmente cotizan casi un 30% por debajo de su máximo histórico. No obstante, el año ha sido excepcionalmente sólido para la compañía, con una subida de la acción de casi el 120%. El valor se acercó a la media móvil exponencial de 200 días (EMA200, línea roja), pero finalmente se mantuvo por encima de ella, mientras que la reacción inicial al informe de resultados sugiere que la acción podría abrir la sesión de mañana en torno a los $520 por acción. La zona de los $560 sigue siendo un nivel de resistencia importante, correspondiente al impulso bajista más reciente del precio y a la media móvil exponencial de 50 días (EMA50). Por su parte, la zona de los $450 representa un nivel de soporte clave, reforzado por la EMA200 y por reacciones de precio anteriores observadas durante los meses de verano.
 Fuente: xStation


India supera al Nasdaq y a los emergentes durante la corrección: ¿comienza una rotación anti-IA?


Oro cae más de 25% desde máximos: ¿está cerca de tocar piso?

Cierre de mercado: Los semiconductores impulsan Wall Street en jornada electoral y el petróleo cae por avances en las negociaciones (03.11.2026)
SpaceX cae cerca de un 40% en bolsa pese al fuerte crecimiento de sus utilidades
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.