


Noticias claves:
Los futuros de la renta variable estadounidense cotizan estables al inicio de la semana, luego de que el viernes el principal evento de riesgo fuera el débil informe de nóminas no agrícolas de EE. UU. La cifra principal decepcionó y la tasa de desempleo aumentó, aunque también lo hizo la tasa de participación laboral. Tras la publicación se observó una marcada reacción dovish, con alzas en los futuros de acciones estadounidenses, los bonos del Tesoro y el oro spot, acompañadas de un debilitamiento del dólar. No obstante, estos movimientos se moderaron durante el fin de semana, mientras los participantes del mercado aguardan novedades sobre Oriente Medio. En el complejo energético, que registró una caída inicial, el presidente francés Emmanuel Macron confirmó que las reservas de diésel y crudo se liberarán en un plazo de cuatro meses, en tanto que los líderes del G7 ratificaron la liberación de hasta 100 millones de barriles de petróleo y diésel.
En el plano geopolítico, el presidente estadounidense Donald Trump señaló que tomará una decisión respecto a Irán, mientras que Teherán afirmó que el Estrecho de Ormuz no se reabrirá hasta que se cumplan sus condiciones. En este contexto, las bolsas de Asia-Pacífico comenzaron la semana mayoritariamente al alza, en una jornada de baja actividad por feriados, mientras que los futuros de Wall Street recortaron sus ganancias iniciales ante la ausencia de nuevos catalizadores relevantes. Por su parte, el dólar se fortaleció en el arranque semanal y el EUR/USD retrocedió durante la noche hasta su nivel más bajo desde mayo del año pasado, presionado además por la inestabilidad política en Francia.
En materias primas y renta fija, los futuros del crudo terminaron retrocediendo pese al avance inicial registrado en medio del estancamiento entre Estados Unidos e Irán, mientras que los futuros del Tesoro estadounidense a 10 años se recuperaron de forma gradual. Para la jornada de hoy, la atención de los inversionistas estará centrada en la publicación del PMI de servicios del ISM de EE. UU. correspondiente a septiembre.
Geopolítica: El presidente Trump afirmó que tomará una decisión sobre Irán, país que considera diezmado, y señaló que la única incógnita es si el desenlace será por la vía fácil o la difícil. Según Axios, miembros de su gabinete y altos cargos de seguridad se reunieron en secreto en Camp David para analizar los próximos pasos en Irán y Yemen, mientras EE. UU. retiró sus bombarderos B-1 de la base británica de Fairford ante amenazas de ataque iraní. Teherán reiteró que el Estrecho de Ormuz no se reabrirá hasta que se cumplan sus condiciones y, aunque se declaró dispuesto a una solución diplomática, advirtió que responderá con mayor fuerza ante cualquier confrontación militar. Asimismo, Irán revisa la respuesta de Washington a su propuesta de siete días enviada a través de intermediarios.
Aranceles: Trump advirtió que cobrará más a Corea del Sur si no avanza con el oleoducto de Alaska. En paralelo, EE. UU. recibirá su primer envío de potasa desde Bielorrusia en cuatro años, en señal del deshielo de las relaciones bilaterales, según el FT.
Divisas: El dólar se fortaleció al inicio de la semana y recuperó los 102,00 puntos tras revertir la caída posterior al NFP, apoyado en la debilidad de sus pares pese a la desaparición de las apuestas de alza de tasas de la Fed en octubre. El EUR/USD cayó a su menor nivel desde mayo del año pasado, presionado por las protestas estudiantiles en Francia y por las fricciones comerciales con China, que inició una investigación antidumping sobre químicos europeos. El GBP/USD volvió a probar el nivel de 1,3200, mientras el USD/JPY subió pese a la ausencia de catalizadores, sin que los comentarios de la ministra de Finanzas japonesa, Katayama, alteraran la tendencia.
Bonos: Los futuros del Tesoro a 10 años se recuperaron gradualmente desde el mínimo del viernes, con rendimientos de largo plazo más moderados y una curva más plana. Los futuros del Bund se mantuvieron firmes, aunque por debajo de su máximo de tres semanas y con resistencia en 122,00. Los JGB a 10 años subieron levemente, con una curva japonesa más pronunciada y el rendimiento a 30 años en un nuevo máximo histórico.
EE. UU.: Goolsbee, de la Fed, señaló que el mercado laboral es estable, que el componente de inflación de su mandato es prioritario y que no descarta ninguna decisión en la próxima reunión. Trump anunció el envío inmediato de cheques por casi 100 USD a más de 20 millones de adultos mayores para cubrir primas de Medicare. Por su parte, el secretario del Tesoro, Bessent, minimizó las preocupaciones por el alza de los rendimientos y por una posible burbuja de la IA, y señaló que dialogará con China sobre agentes de IA en octubre y noviembre.
Japón: El Nikkei 225 subió y recuperó brevemente los 70.000 puntos impulsado por las tecnológicas, favorecidas por el cierre festivo en Corea del Sur. El vicegobernador del BoJ, Uchida, afirmó que la IA es un tema clave para los bancos centrales y que representa un fuerte shock positivo de demanda, con presión alcista sobre la economía y los precios, además de posibles beneficios en productividad.
China: El índice quedó rezagado ante la ausencia de inversionistas continentales y de flujos de Stock Connect, mientras los fabricantes de automóviles se vieron presionados por informes de que el Reino Unido evalúa aranceles a los vehículos eléctricos chinos.
Petróleo: Los futuros del crudo retrocedieron pese al avance inicial impulsado por el estancamiento entre EE. UU. e Irán y por reportes de un ataque hutí a una instalación de Aramco en Riad. Pesaron el acuerdo del G7 para liberar 100 millones de barriles de reservas de emergencia, la decisión de Trump de no prohibir las exportaciones de diésel y la decisión de la OPEP+ de mantener sus cuotas para noviembre. Además, las exportaciones de petróleo de Oriente Medio superaron los niveles previos a la guerra según Kpler, e Irak transportó 2 millones de barriles por Ormuz.
Metales: El oro spot operó sin una dirección clara tras la volatilidad posterior al NFP y la baja de los rendimientos de largo plazo. El cobre avanzó en un entorno de mayor apetito por riesgo, aunque con ganancias limitadas por la ausencia de China, su principal comprador.
Análisis US100
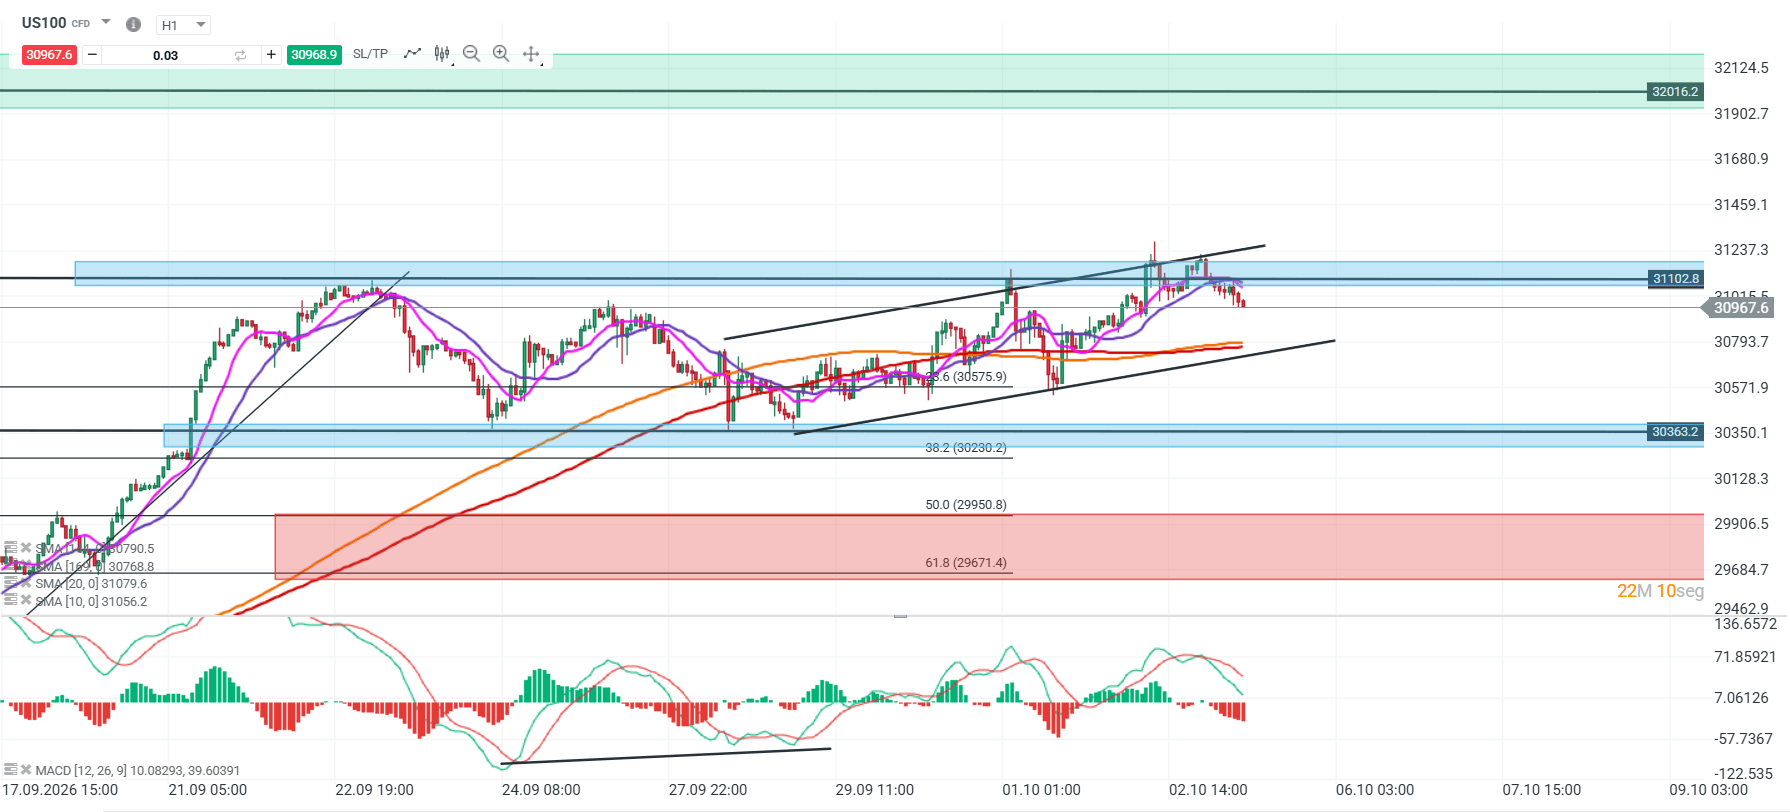
precio volvió a su estructura de rango tras fallar la ruptura del nivel de los 31.102 puntos. Actualmente se mantiene por debajo de su media móvil de corto plazo, lo que indica una vuelta a la dinámica de lateralización. En este contexto, la estructura sigue condicionada por la resistencia de los 31.102 puntos y el soporte relevante de los 30.363 puntos.
Si el precio logra superar los 31.102 puntos, podría extender el movimiento hacia la siguiente zona de resistencia, ubicada en torno a los 32.000 puntos. En cambio, una consolidación por debajo de esta resistencia podría llevar al precio a corregir hacia la base del canal trazado o hacia el soporte de los 30.363 puntos.
🔹 Punto Clave: 31.102
🔺 Escenario Alcista: 32.000
🔻 Escenario Bajista: 30.363
Fuente:Xstation5
Análisis GOLD
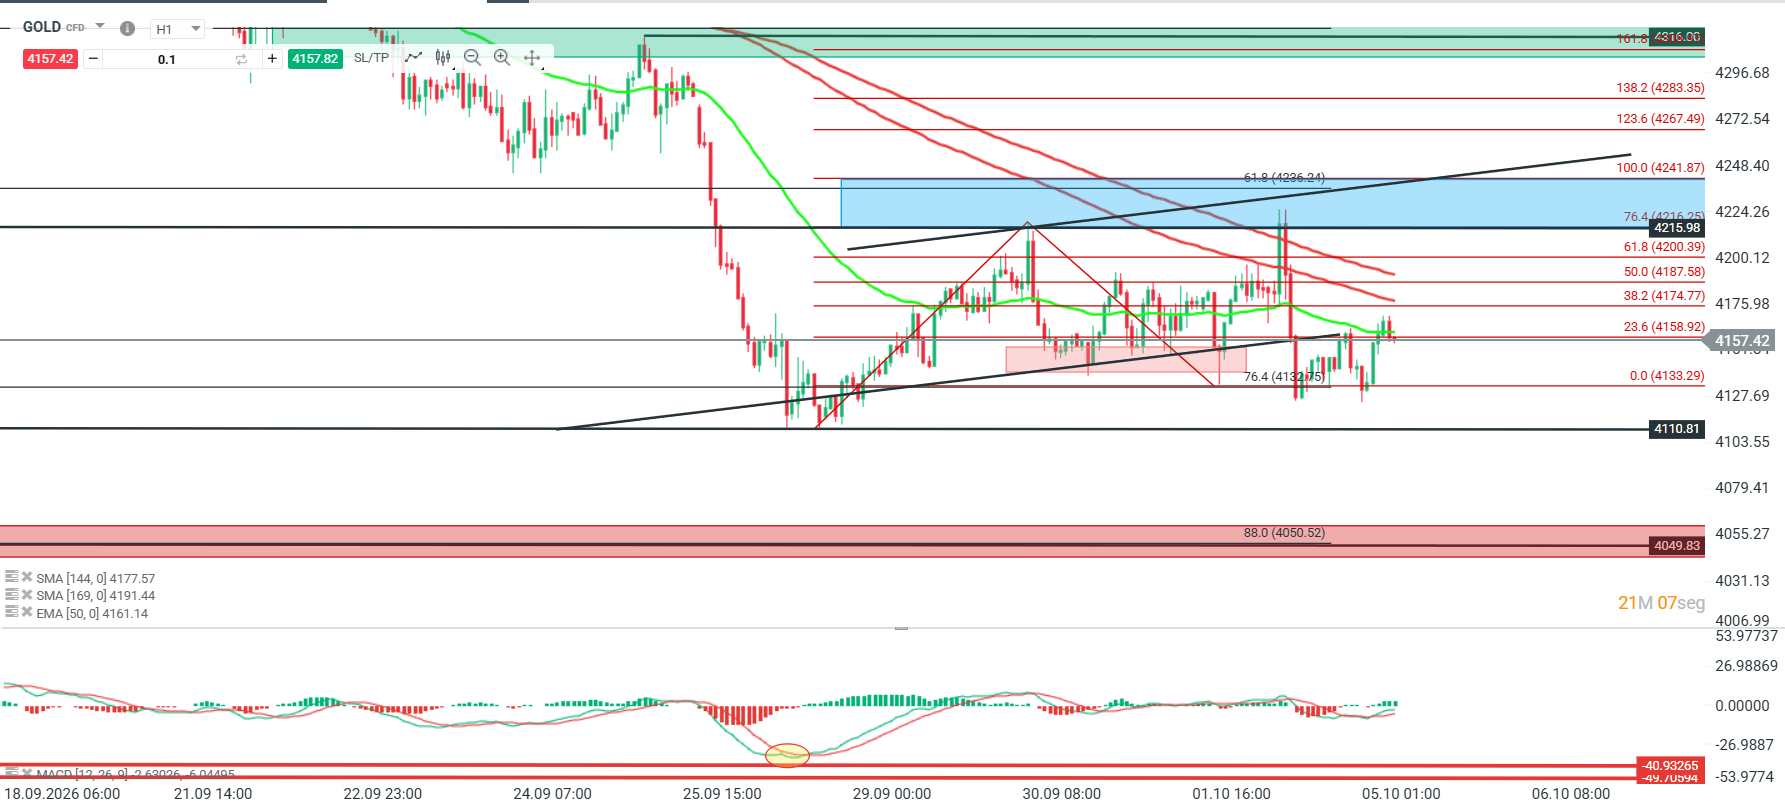
La acción del precio se ha mantenido lateralizada en torno al retroceso del 76,4% de Fibonacci, que sigue actuando como soporte relevante. Esto ocurre luego de que el precio no lograra consolidarse por encima de los 4.215 dólares, mostrando un fuerte rechazo y cotizando actualmente por debajo de sus medias móviles. La estructura continúa reflejando presión bajista, con máximos decrecientes.
Una consolidación por debajo de los 4.215 dólares podría extender el movimiento hacia el siguiente soporte, ubicado en torno a los 4.049 dólares. En cambio, una superación de los 4.215 dólares podría abrir una estructura de giro, donde una consolidación sobre este nivel permitiría extender el movimiento hacia la zona de los 4.316 dólares.
🔹 Punto Clave: 4.215
🔺 Escenario Alcista: 4.316
🔻 Escenario Bajista: 4.049
Fuente:Xstation5


Mercados a Observar Hoy: FRA40, EURUSD y USDBRL (05.10.2026)


Resumen del mercado: presupuesto de Francia y elecciones en España. La política vuelve a los mercados

🔴 Euro cae a su menor nivel en 17 meses: ¿crisis en Europa? | PREMERCADO


Calendario económico: índices PMI del sector servicios de Europa y EE. UU.. Decisiones de los bancos centrales
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.