

-
Los futuros de Wall Street avanzan al inicio de la semana, aunque las tensiones entre Estados Unidos e Irán mantienen elevada la incertidumbre sobre el petróleo y los mercados internacionales.
-
El dólar se debilita ligeramente y el oro recupera los 4.000 dólares, mientras los inversionistas esperan las decisiones de política monetaria de la Fed, el BCE y el Banco de Japón.
-
El Nasdaq 100 y el oro mantienen estructuras técnicas bajistas, pero muestran señales de estabilización que podrían favorecer rebotes si superan sus respectivas resistencias.

-
Los futuros de Wall Street avanzan al inicio de la semana, aunque las tensiones entre Estados Unidos e Irán mantienen elevada la incertidumbre sobre el petróleo y los mercados internacionales.
-
El dólar se debilita ligeramente y el oro recupera los 4.000 dólares, mientras los inversionistas esperan las decisiones de política monetaria de la Fed, el BCE y el Banco de Japón.
-
El Nasdaq 100 y el oro mantienen estructuras técnicas bajistas, pero muestran señales de estabilización que podrían favorecer rebotes si superan sus respectivas resistencias.
Noticias clave: Wall Street, geopolítica y bancos centrales
Los futuros de Estados Unidos cotizan al alza en el inicio de la semana, en un contexto marcado por la tensión geopolítica en Oriente Medio. El presidente Trump afirmó que «ya era hora de decidir» entre alcanzar un acuerdo con Teherán o reanudar los ataques, mientras una fuente iraní informó en Telegram que un lanzador de la Guardia Revolucionaria (IRGC) en Sirik fue alcanzado por un misil de un caza no identificado, minutos después de haber disparado un proyectil hacia el Estrecho de Ormuz.
En el plano regional, las bolsas de Asia-Pacífico cerraron mixtas, con un sesgo mayormente negativo tras el repunte del petróleo registrado la semana pasada. En Europa, el Reino Unido dio a conocer durante el fin de semana diversas medidas presupuestarias, en la antesala del anuncio oficial previsto para el miércoles. En el mercado cambiario, el EUR/USD avanzó ligeramente y la moneda única volvió a superar el nivel de 1,1200, luego de que Moody's evitara rebajar la calificación crediticia de Francia.
De cara a los próximos días, la atención de los inversionistas se centrará en las decisiones de política monetaria de los principales bancos centrales y en la publicación de resultados empresariales, factores que podrían definir el rumbo de los mercados en un entorno todavía condicionado por los riesgos geopolíticos.
Panorama internacional: los factores que mueven los mercados
Geopolítica: Trump afirmó que «ya era hora de decidir» entre un acuerdo con Irán o reanudar los ataques, aunque descartó una ofensiva inmediata y minimizó el impacto del alza del petróleo frente al objetivo de impedir que Teherán obtenga un arma nuclear. Washington ajustó su personal diplomático en Oriente Medio ante complots iraníes en «fases avanzadas» y elaboró una lista ampliada de objetivos que incluye infraestructura energética, mientras Netanyahu aseguró que Israel volverá a atacar a Irán. Teherán advirtió que, si se reanuda la guerra, sus objetivos incluirán a diplomáticos estadounidenses, y se reportó que un lanzador del IRGC en Sirik fue alcanzado tras disparar hacia el Estrecho de Ormuz. En paralelo, EE.UU., Rusia y Ucrania prevén conversaciones técnicas trilaterales en noviembre.
Aranceles: Trump defendió su política arancelaria y anunció que Volkswagen construirá una planta de Audi por 4.200 millones de dólares en Georgia. Además, señaló que un acuerdo comercial con Canadá estaría cerca y podría concretarse antes de las elecciones, mientras China rechazó con firmeza la propuesta del Tesoro estadounidense de endurecer las restricciones a la inversión en el país, calificándola de discriminatoria.
Divisas: El dólar se debilitó levemente por la caída de los rendimientos y del petróleo, con el mercado descontando que la Fed mantendrá los tipos el miércoles. El EUR/USD recuperó los 1,1200 después de que Moody's evitara rebajar la calificación de Francia, de cara a la decisión del BCE. La libra se mantuvo firme antes del presupuesto británico del miércoles, mientras que el USD/JPY operó sin dirección a la espera de una pausa del BoJ.
Bonos: Los futuros de los Treasuries a 10 años y de los bunds avanzaron ligeramente gracias al retroceso de la energía, aunque con alzas limitadas por la cautela ante las decisiones de los bancos centrales. Los JGB carecieron de convicción a la espera de la reunión del BoJ del viernes.
Europa: Moody’s mantuvo la calificación crediticia de Francia en Aa3 con perspectiva negativa, evitando una rebaja que el mercado anticipaba. La decisión alivió temporalmente la presión sobre la deuda francesa, aunque persisten los riesgos fiscales y políticos. La deuda pública se aproxima al 120% del PIB y el déficit alcanzaría el 5,4% este año, mientras el Gobierno enfrenta dificultades para aprobar el presupuesto de 2027 y reducir el desequilibrio fiscal. La agencia advirtió que será necesario un esfuerzo sostenido para estabilizar las finanzas públicas, especialmente ante la fragmentación parlamentaria y las próximas elecciones presidenciales.
Japón: El Nikkei retrocedió presionado por el sector tecnológico y por SoftBank, tras reportes de que su CEO, Masayoshi Son, evalúa una inversión de 50.000 millones de dólares en IA y centros de datos en Malasia.
Australia: Hunter, del RBA, afirmó que la lucha contra la inflación aún no ha concluido y anticipó una probable subida de tipos en la reunión de principios del próximo mes.
Brasil: Los activos brasileños enfrentan una fuerte presión tras la inesperada victoria de Luiz Inácio Lula da Silva sobre Flávio Bolsonaro en la segunda vuelta presidencial del domingo. El resultado revierte las expectativas de los inversionistas, que habían impulsado las acciones y el real brasileño ante la posibilidad de un cambio de Gobierno favorable a una mayor disciplina fiscal y reformas económicas. Los futuros del real llegaron a caer cerca de un 10% en las operaciones asiáticas, mientras que los fondos cotizados vinculados a acciones brasileñas retrocedieron entre un 10% y un 14%.
China: Los índices operaron mixtos y en rangos acotados en medio de la temporada de resultados, con persistentes fricciones comerciales con Estados Unidos.
Petróleo: El crudo retrocedió desde el máximo del viernes, en un contexto de titulares mixtos que combinaron nuevos ataques entre Arabia Saudí y los hutíes con señales de que no habría un ataque inmediato contra Irán. Por el lado de la oferta, Libia reabrió el oleoducto de Hamada y Tahara hacia Zawiya y la refinería de Brega.
Metales: El oro recuperó los 4.000 dólares por onza ante la caída del petróleo, a la espera de los anuncios de los bancos centrales, mientras que el cobre mostró escasa demanda en un ambiente de riesgo contenido en Asia.
Calendario económico: indicadores relevantes de la jornada
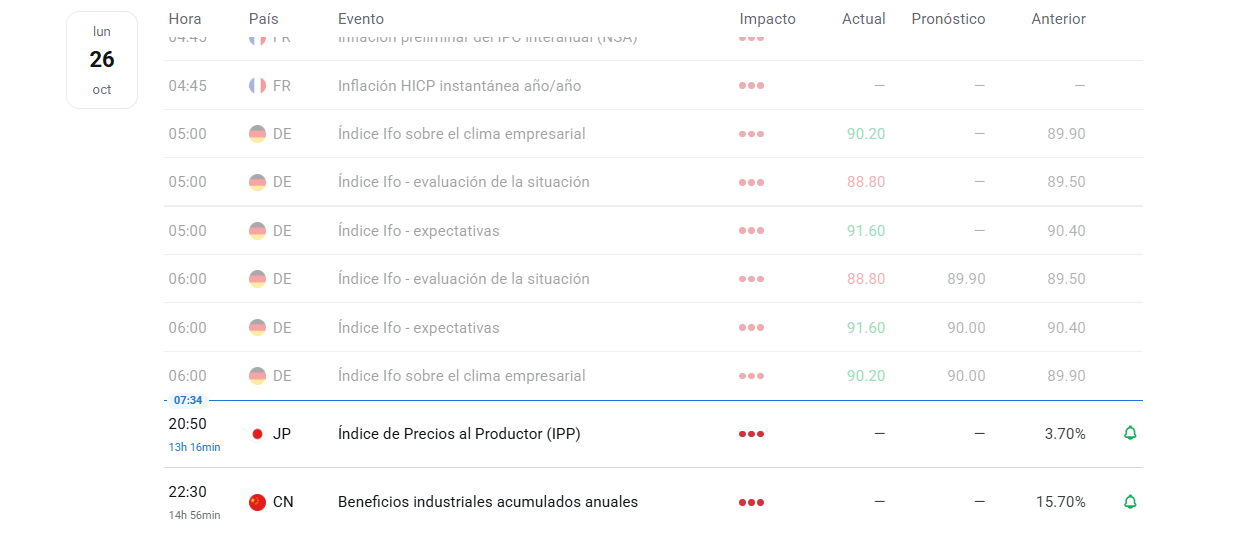 Calendario económico con los indicadores Ifo de Alemania y las próximas publicaciones de Japón y China.
Análisis técnico del Nasdaq 100 (US100): niveles clave
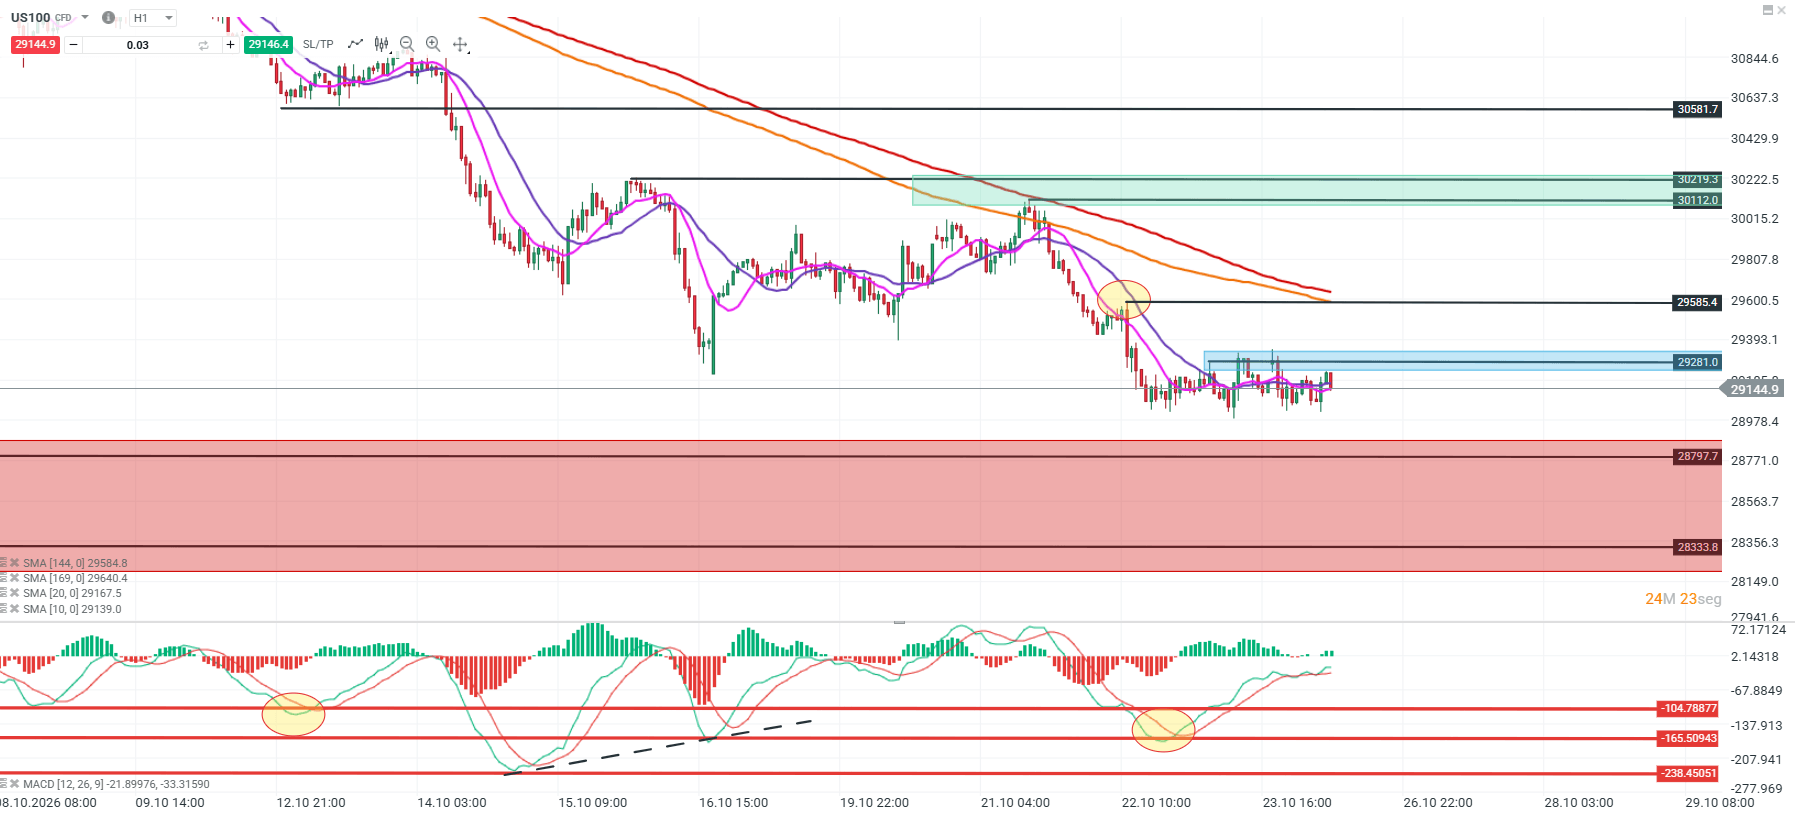 Gráfico de una hora del Nasdaq 100 (US100) con medias móviles, MACD y zonas de soporte y resistencia.
El US100 mantiene una estructura bajista, aunque comienza a mostrar señales de estabilización cerca de los 29.141 puntos. El precio continúa por debajo de sus medias móviles de largo plazo y desarrolla una lateralización tras las recientes caídas. El MACD muestra una recuperación desde niveles extremos, lo que podría favorecer un giro correctivo. En este contexto, la resistencia de los 29.281 puntos se mantiene como la referencia.
Una ruptura sobre los 29.281 puntos podría extender la recuperación hacia la siguiente resistencia de los 29.585 puntos. En cambio, una pérdida de los mínimos recientes, cercanos a los 29.000 puntos, podría reactivar la presión bajista hacia los soportes de 28.797 y 28.333 puntos.
- Punto Clave: 29.281
- Escenario Alcista: 29.585
- Escenario Bajista: 28.797 - 28.333
Análisis técnico del oro (GOLD): soportes y resistencias
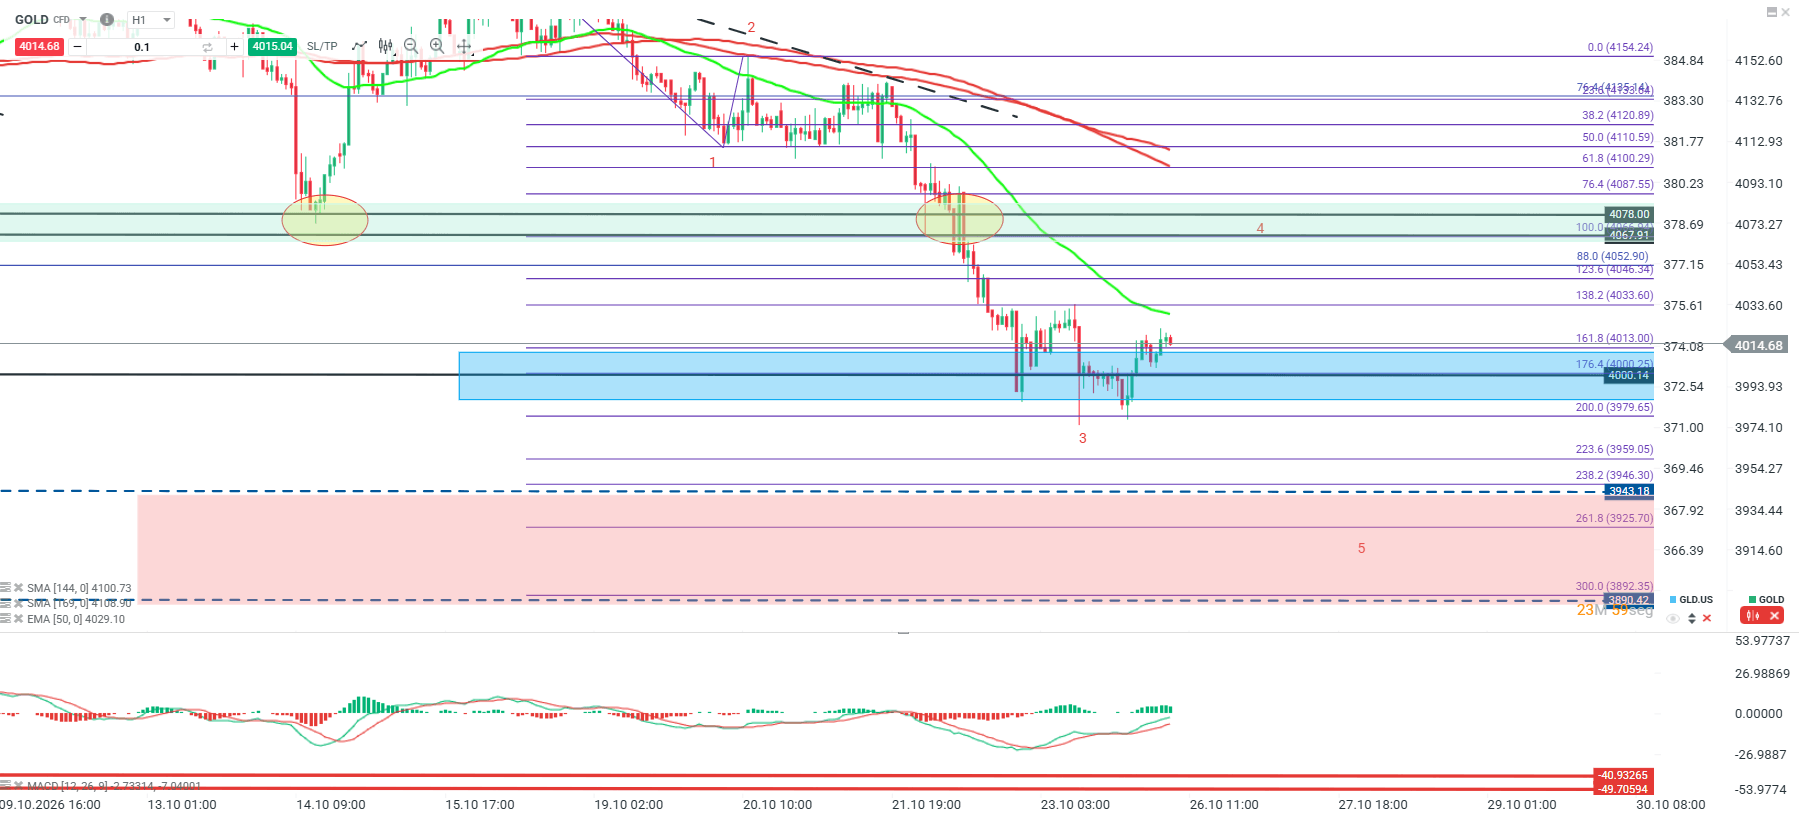 Gráfico de una hora del oro (GOLD) con retrocesos de Fibonacci, medias móviles, MACD y niveles técnicos.
El oro mantiene una estructura bajista, aunque muestra señales de recuperación tras alcanzar mínimos cercanos a los 3.980 dólares. Actualmente, cotiza en torno a los 4.015 dólares, por debajo de sus medias móviles y de la directriz descendente. El MACD comienza a recuperar momentum desde niveles negativos, lo que podría favorecer un rebote correctivo. La zona de los 4.000 dólares continúa siendo la referencia clave de corto plazo.
Una mantención sobre los 4.000 dólares podría extender la recuperación hacia las resistencias de los 4.033 y 4.067–4.078 dólares. En cambio, una pérdida de este soporte podría reactivar la presión bajista hacia los 3.979 dólares, con una siguiente referencia relevante en torno a los 3.943 dólares.
- Punto Clave: 4.000
- Escenario Alcista: 4.033 - 4.078
- Escenario Bajista: 3.943


Mercados a observar hoy: Brasil, CAC 40 y gas natural europeo (26.10.2026)

Gráfico del día: El gas europeo, cada vez más cerca de los 100 EUR/MWh


Calendario económico: índice Ifo alemán, tensión en Oriente Medio y resultados en Wall Street



Elecciones en Brasil: Lula vuelve al poder y los mercados reaccionan con pánico
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.