


Noticias Clave:
Los futuros de acciones de Estados Unidos se ven presionados a la baja, prolongando la debilidad de la sesión anterior. Ayer, la caída de la renta variable coincidió con una venta global de bonos, con los rendimientos de los bonos del Tesoro (UST) subiendo en toda la curva, especialmente en los tramos cortos. Los inversores reaccionaron a datos sólidos e inflacionarios del PMI flash de EE. UU., al alza en los precios del petróleo, a un discurso más restrictivo de la Reserva Federal, a una subasta muy débil de bonos a cinco años y a informes sobre una posible prohibición de exportaciones de diésel en EE. UU.
En el frente geopolítico y comercial, el secretario del Tesoro, Scott Bessent, afirmó que la tregua comercial entre Estados Unidos y China se extendió hasta el 10 de enero, aunque reconoció no tener certeza de que se pueda alcanzar un acuerdo más amplio con Pekín, por lo que podría optarse por mantener el acuerdo vigente. Por otra parte, según el Times of Israel, Estados Unidos habría rechazado la oferta de Irán sobre el Estrecho de Ormuz durante las conversaciones en la ONU, argumentando que Teherán no controla dicho paso. Asimismo, un funcionario de la Casa Blanca desmintió los informes de Politico que señalaban que la administración Trump prepara un plan para prohibir las exportaciones de diésel durante 90 días.
Durante la noche, los futuros del crudo retrocedieron ligeramente, los futuros de los bonos del Tesoro a 10 años se mantuvieron cerca de los mínimos de la jornada previa y el dólar se estabilizó. Para hoy, la atención de los inversores estará puesta en las solicitudes iniciales de subsidio por desempleo en EE. UU., en la visita de Estado del presidente chino Xi Jinping a Estados Unidos y en la decisión de tasas de interés del Banco de México.
Geopolítica: Según el Times of Israel, Estados Unidos habría rechazado la oferta de Irán sobre el Estrecho de Ormuz durante las conversaciones en la ONU, argumentando que Teherán no controla dicho paso. El secretario del Tesoro, Scott Bessent, señaló que en ocasiones se extraen hasta 17 millones de barriles de petróleo por Ormuz y que entre el 80% y 90% de los vuelos externos de Irán estarían cerrados, mientras coordinó con el Reino Unido formas de aumentar la presión sobre Teherán. En paralelo, la UE instó a Irán a reanudar su cooperación con el OIEA, cesar los ataques contra sus vecinos y restablecer la libre navegación en Ormuz. Irán mantuvo contactos diplomáticos con líderes regionales y europeos, y un nuevo intercambio de mensajes con EE. UU. a través de un mediador catarí, aunque su jefe militar advirtió que las represalias continuarán. Además, se reportaron explosiones en Bandar Abbas y Sirik, en el sur de Irán, y asesores iraníes habrían ayudado a los hutíes a tomar la costa del mar Rojo en Yemen.
Aranceles: El presidente Trump recibió a Xi Jinping en la Base Conjunta Andrews, destacando que figuras del sector tecnológico y bancario asistirán a la cena del jueves. Xi expresó su expectativa de ampliar la cooperación bilateral y afirmó que ambos países deben ser aliados y no adversarios. Bessent confirmó la extensión de la tregua comercial hasta el 10 de enero, aunque no descartó mantener el acuerdo actual si no se alcanza uno más amplio, y añadió que se prevén cuatro reuniones entre ambos líderes este año y que China ha cumplido hasta ahora sus compromisos para 2026.
Divisas: El dólar se estabilizó tras avanzar ayer, apoyado por el alza de los rendimientos globales, datos estadounidenses más sólidos de lo previsto y un tono más restrictivo de la Fed, con el gobernador Barr señalando que probablemente serán necesarias nuevas subidas de tasas. El EUR/USD se mantuvo cerca de mínimos mensuales por debajo de 1,1400, el GBP/USD cayó bajo 1,3300 presionado por los reportes sobre una posible prohibición de exportaciones de diésel en EE. UU., y el USD/JPY retrocedió por debajo de 158,00 con el regreso de los operadores japoneses y el alza de los rendimientos locales.
Bonos: Los futuros del Tesoro a 10 años se mantuvieron cerca de los mínimos de la sesión previa, tras la caída provocada por datos PMI agresivos, el discurso de la Fed, una débil subasta a cinco años y las noticias sobre el diésel, mientras el mercado anticipa mayor oferta, incluida una subasta a siete años. Los futuros del Bund cayeron brevemente por debajo de 120,00 ante la venta global de bonos, y los JGB a 10 años retrocedieron tras la reapertura por el feriado, presionados además por emisiones corporativas como la de SoftBank por USD 11.100 millones para financiar su inversión en OpenAI.
EE. UU.: Goolsbee, de la Fed, advirtió que los grandes choques negativos de oferta, como los aranceles, el Covid y posiblemente el petróleo, tienden a tener efectos persistentes sobre la inflación, llamando a actuar con cautela. Por su parte, Bessent afirmó que el sector privado impulsa la recuperación económica y desmintió los rumores de que será nombrado zar de la IA.
Europa: Isabel Schnabel, miembro del Comité Ejecutivo del BCE, reconoció que el choque energético ha resultado mucho más persistente de lo esperado inicialmente, extendiéndose más allá del petróleo al diésel y la gasolina.
Australia: El índice retrocedió, liderado por la debilidad de mineras, inmobiliarias y materiales, en un contexto de datos de empleo mixtos. En agosto se crearon 39.500 empleos, por encima de los 20.000 esperados, aunque impulsados por el empleo a tiempo parcial (+45.800), mientras el empleo a tiempo completo cayó en 6.300. La tasa de desempleo subió inesperadamente al 4,6%, máximo de cinco años, y la participación aumentó al 67,1%.
China: Los índices retrocedieron pese al optimismo inicial por la visita de Estado de Xi a Estados Unidos, mientras la prórroga de dos meses de la tregua comercial tampoco logró impulsar el apetito por riesgo.
Petróleo: Los futuros del crudo retrocedieron levemente tras las ganancias de ayer, ante la falta de avances sustanciales entre EE. UU. e Irán pese a la reciente reunión positiva entre ambas delegaciones, y en medio de informes contradictorios sobre el diésel, luego de que un funcionario de la Casa Blanca negara que se prepare una prohibición de exportaciones por 90 días. Según Axios, Trump enfatizó a Delcy Rodríguez, de Venezuela, la necesidad de mantener el flujo de petróleo y celebrar elecciones.
Metales: El oro spot mostró un desempeño débil ante el fortalecimiento del dólar y el alza de los rendimientos, limitado además por la resistencia en USD 4.300. El cobre operó en rango en línea con el sentimiento contenido en Asia, mientras BHP informó la suspensión de operaciones en la mina Escondida, en Chile, tras un accidente.
Bitcoin: Bitcoin cayó en una sesión irregular, oscilando en torno a los USD 84.000, mientras Estados Unidos evalúa una iniciativa para promover en el extranjero las stablecoins respaldadas por dólares.
Gráfico del Día
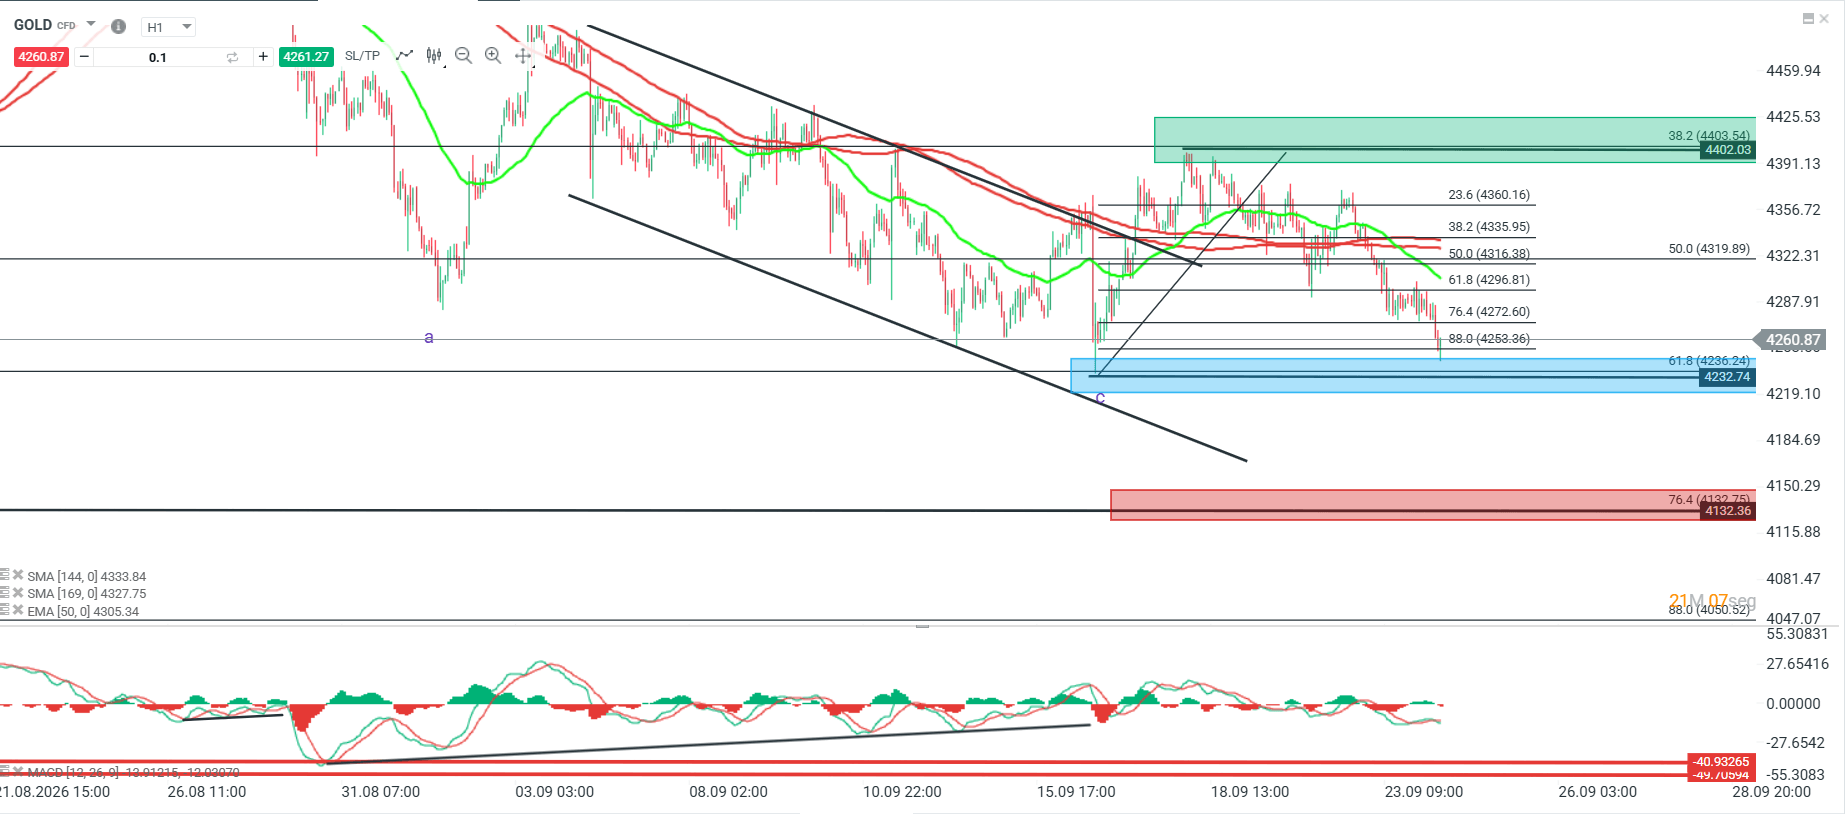
La presión bajista del oro se ha mantenido tras perder su retroceso de Fibonacci, con el precio acercándose ahora a la zona de soporte clave de los 4.232 dólares. Este nivel coincide con la estructura de giro observada a mediados de septiembre, por lo que se mantiene como una referencia relevante para evaluar si aparece una reacción correctiva o si continúa la presión vendedora.
Una pérdida de los 4.232 dólares podría indicar una mayor presión bajista y acelerar el movimiento hacia los siguientes soportes de Fibonacci de mayor grado, ubicados en torno a los 4.132 dólares. En cambio, si el precio respeta este soporte, podría desarrollar una estructura de giro correctiva, con una primera resistencia en torno a los 4.319 dólares y luego hacia la zona de los 4.400 dólares.
🔹 Punto Clave: 4.232
🔺 Escenario Alcista: 4.319 - 4.400
🔻 Escenario Bajista: 4.132
Fuente:Xstation5
Análisis US100
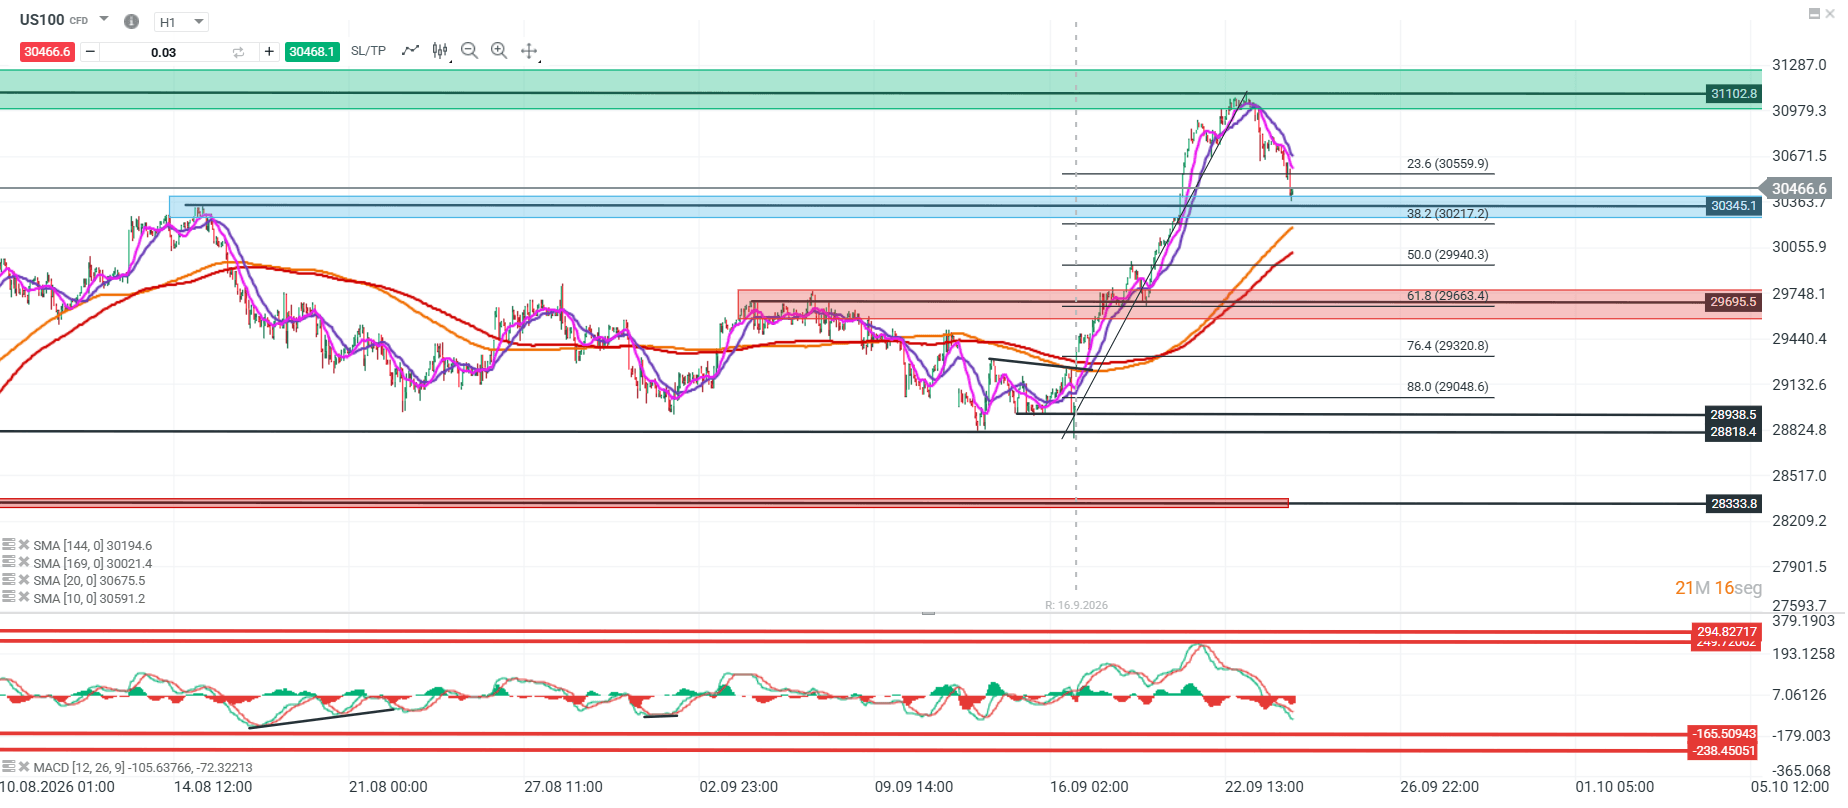
El precio rechazó la resistencia de los 31.102 puntos, validando una estructura de giro y acercándose a su soporte clave en torno al retroceso del 38,2% de Fibonacci, ubicado en los 30.217 puntos. El momentum de corto plazo se mantiene bajista, con el precio por debajo de su media móvil de corto plazo y el MACD aún mostrando presión negativa. Sin embargo, la divergencia en el histograma podría indicar cierto agotamiento del movimiento correctivo.
El nivel clave se ubica en torno al soporte Fibonacci de los 30.217 puntos. Si el precio logra mantenerse sobre esta zona y desarrollar una estructura de giro, podría intentar una recuperación hacia la resistencia principal de los 31.102 puntos. En cambio, una pérdida de este soporte podría extender las caídas hacia el siguiente nivel relevante, correspondiente al retroceso del 61,8% de Fibonacci, ubicado en los 29.663 puntos.
🔹 Punto Clave: 30.217
🔺 Escenario Alcista: 31.102
🔻 Escenario Bajista: 29.663
Fuente:Xstation5

¿Cómo afecta al oro el alza de los rendimientos de los bonos?


🔴 PREMERCADO: Bonos a 30 años alcanzan máximos desde 2004


Prohibición de exportar diésel de EE. UU.: ¿supone un problema para Europa?
El índice Ifo alemán supera las expectativas, pero el DAX cae
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.