

- La emisión de deuda vinculada a inteligencia artificial alcanzó unos US$466.000 millones en 2026, más de cuatro veces el monto comparable de 2025, mientras crece la demanda por protección ante posibles problemas de crédito.
- Los CDS muestran una fuerte diferenciación entre compañías: CoreWeave ronda los 1.090 puntos básicos, frente a 322 de Oracle, 226 de SpaceX, 108 de Meta y 101 de Nvidia.
- El deterioro del crédito merece atención, pero históricamente no ha funcionado como una señal automática para vender acciones: tras episodios similares, el Nasdaq 100 registró retornos medianos superiores a su comportamiento habitual a 20 y 60 sesiones.
Después de años en los que la atención estuvo concentrada casi exclusivamente en ingresos, crecimiento y gasto de capital, ahora los inversionistas están mirando cada vez más hacia el mercado de crédito. Los credit default swaps o CDS, instrumentos utilizados para protegerse frente al riesgo de impago de una empresa, están encareciéndose en varias compañías vinculadas al ecosistema de IA. Al mismo tiempo, el volumen de negociación de estas coberturas ha aumentado con fuerza. Para las acciones, el repunte de los CDS refleja un cambio en la percepción de riesgo del mercado, los inversionistas están exigiendo una mayor compensación para financiar a las compañías más expuestas al ciclo de inversión en inteligencia artificial, especialmente aquellas que dependen en mayor medida de deuda para sostener su expansión.
¿Qué son los CDS y por qué importan para las acciones?
Un CDS funciona de manera similar a un seguro sobre una deuda, quien compra protección realiza pagos periódicos a cambio de recibir una compensación si ocurre un evento crediticio, como un impago o una quiebra contemplada por el contrato. Los CDS normalmente se expresan en puntos básicos, como referencia sencilla, un CDS de 100 puntos básicos equivale aproximadamente a pagar un 1% anual sobre el monto asegurado. Por ejemplo, proteger US$10 millones de deuda cuando un CDS cotiza en 100 puntos básicos tendría un costo aproximado de US$100.000 anuales, si la prima sube, significa que los inversionistas están exigiendo más dinero para asumir ese riesgo.
Cuando los CDS se amplían, el mensaje práctico es que el mercado percibe mayor riesgo financiero. Si además los bonos comienzan a ofrecer rendimientos más elevados, refinanciar deuda nueva puede resultar más caro. Para una empresa que necesita invertir miles de millones continuamente en centros de datos, chips e infraestructura, un mayor costo de capital puede reducir el flujo de caja disponible y, eventualmente, afectar la valoración de sus acciones, pero hay una diferencia, dado que un CDS más alto no significa automáticamente que una empresa vaya a quebrar. También puede aumentar porque los fondos buscan cobertura, porque crece la volatilidad o simplemente porque existe una mayor demanda por protección.
La deuda ligada a IA se multiplicó en 2026
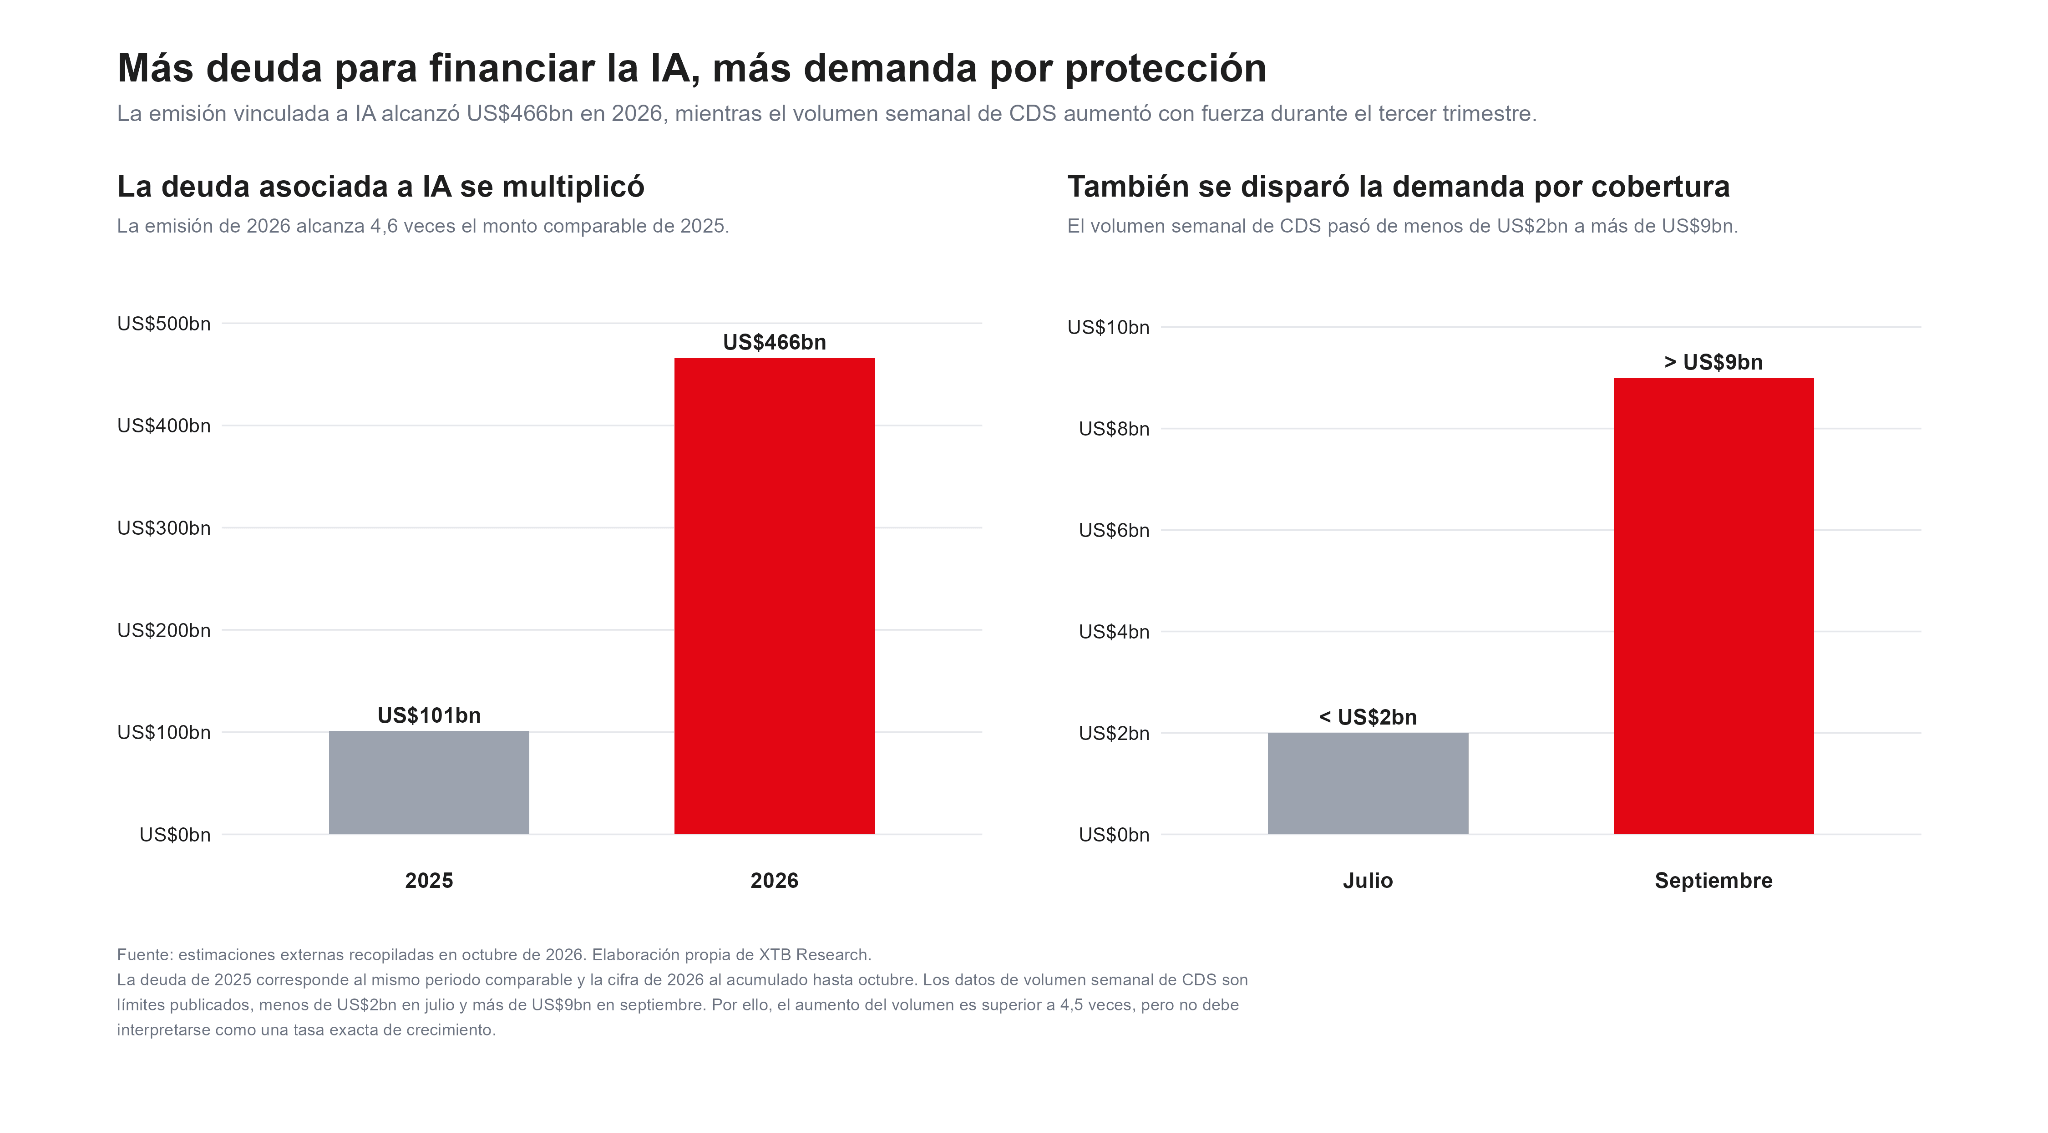
La expansión en la demanda de coberturas responde directamente al notable incremento del endeudamiento que requiere ser resguardado. La emisión vinculada a inteligencia artificial alcanzó aproximadamente US$466.000 millones en 2026, frente a unos US$101.000 millones en el período comparable de 2025, esto equivale a multiplicar el volumen por aproximadamente 4,6 veces. Paralelamente, el volumen semanal de CDS negociado sobre siete grandes compañías relacionadas con la IA pasó de menos de US$2.000 millones julio más US$9.000 millones en septiembre. En términos prácticos, significa que los inversionistas están preguntándose quién está financiando ese crecimiento, cuánto cuesta esa financiación y qué ocurriría si los retornos tardan más de lo esperado en materializarse.
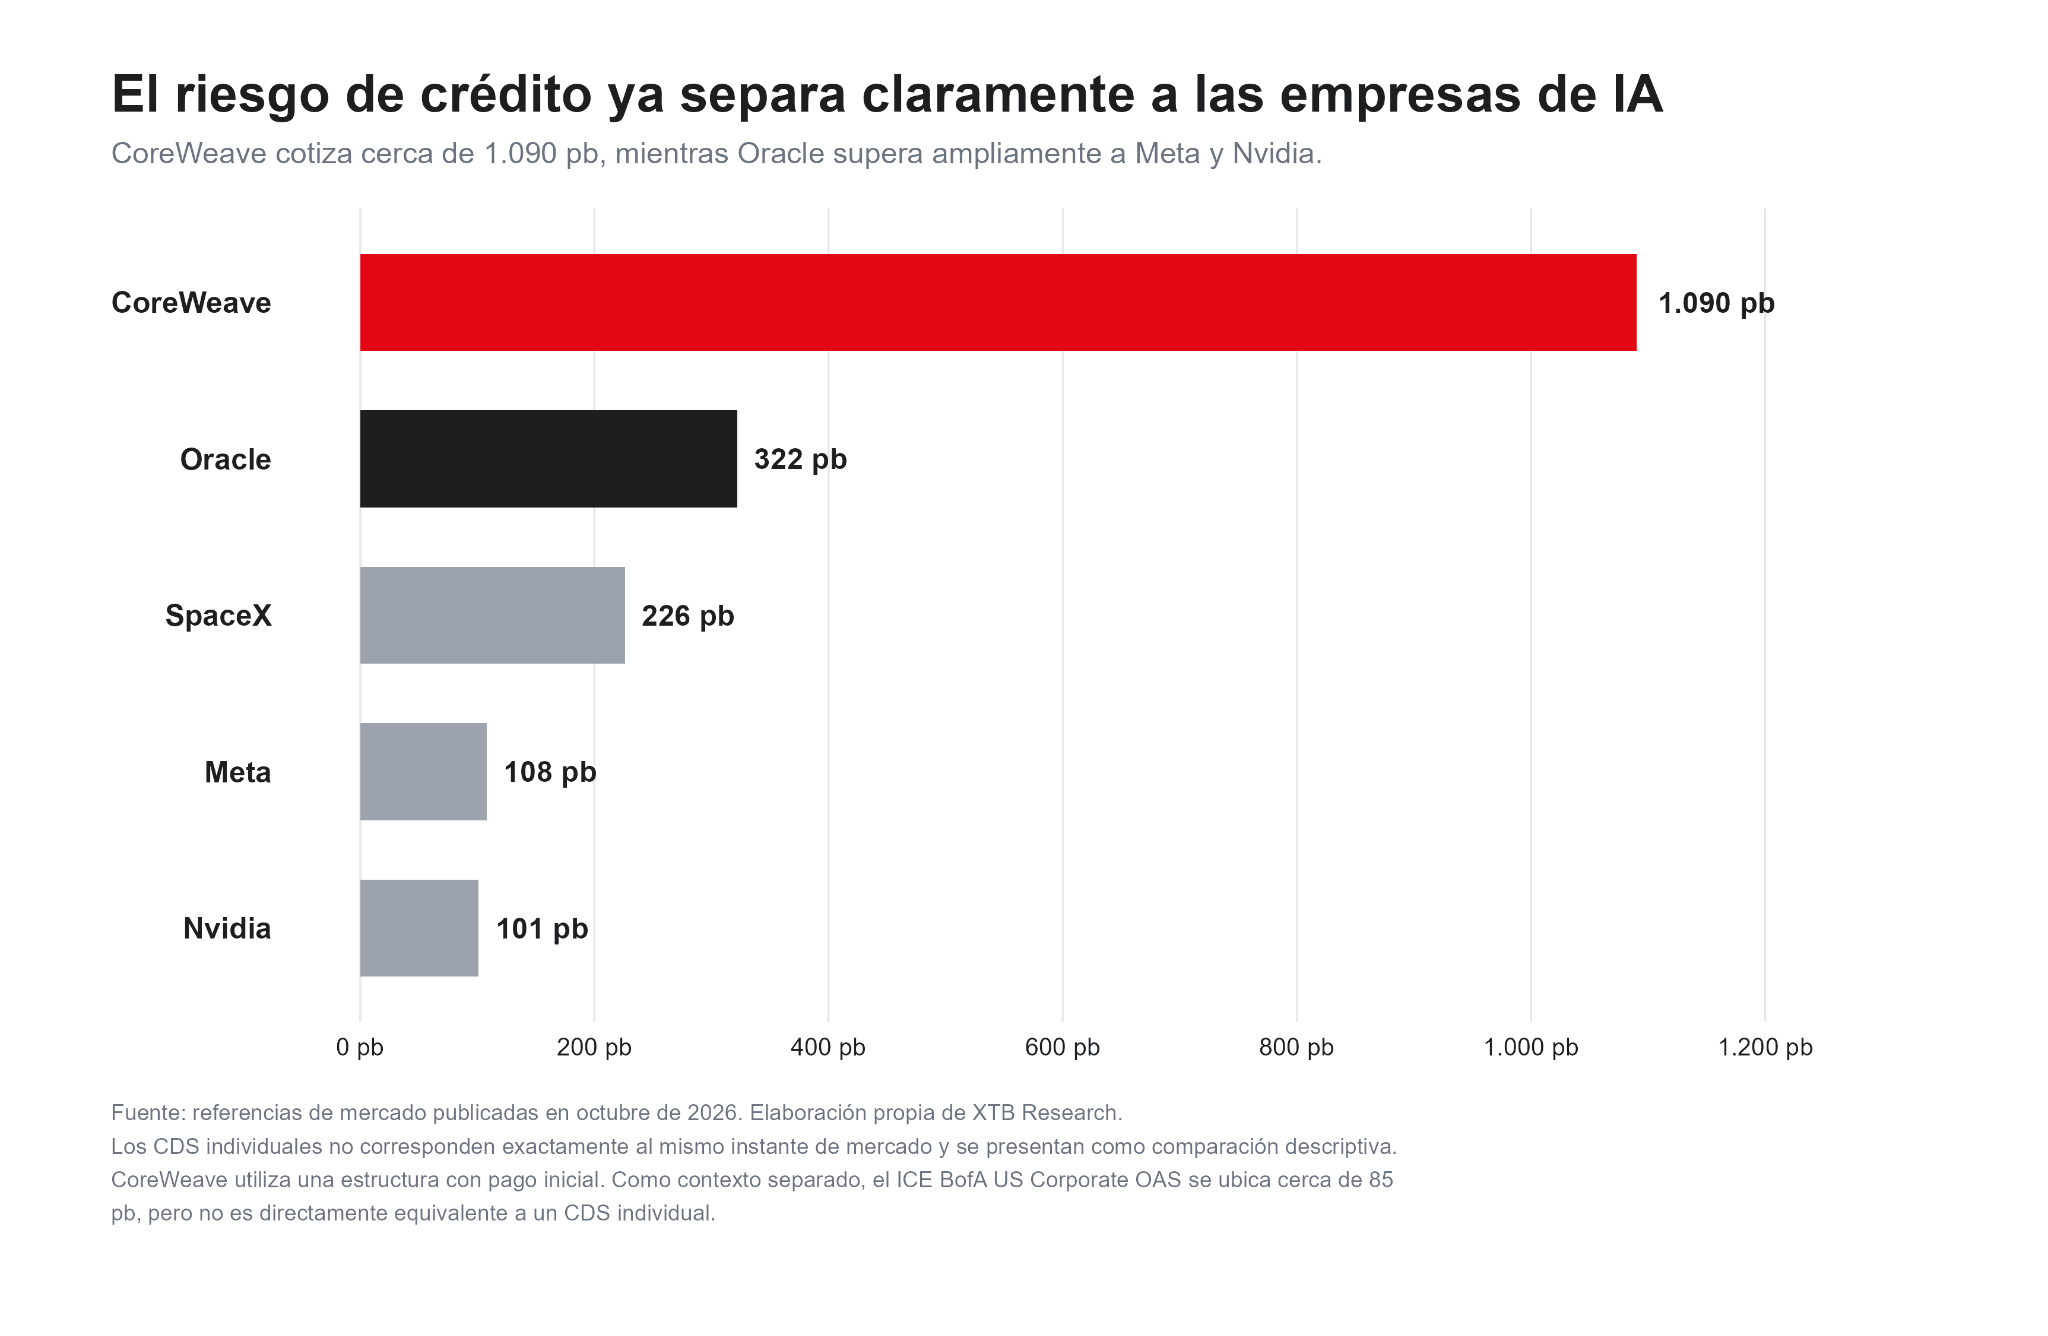
Los CDS muestran que el mercado no considera iguales a todas las compañías expuestas a la inteligencia artificial. CoreWeave destaca ampliamente, con una referencia cercana a 1.090 puntos básicos. Después aparecen Oracle con 322 puntos básicos, SpaceX con 226, Meta con 108 y Nvidia con 101. Como contexto, el diferencial agregado del mercado corporativo estadounidense se encuentra alrededor de 85 puntos básicos. La diferencia es enorme, para cubrir US$10 millones de deuda de CoreWeave, la estructura analizada implica aproximadamente US$1,82 millones de pago inicial más US$125.000 trimestrales. Esa prima revela un nivel de preocupación muy diferente al que existe sobre compañías como Nvidia o Meta.
También coincide con el comportamiento de las acciones, puesto que CoreWeave se encuentra aproximadamente un 43% por debajo de su máximo de 60 sesiones, mientras Oracle está cerca de un 20% por debajo. Meta y Nvidia, en cambio, se encuentran aproximadamente un 9% bajo sus respectivos máximos recientes. Eso no demuestra que los CDS provoquen las caídas bursátiles, pero sí muestra que acciones y crédito están empezando a reflejar una misma preocupación: el costo de financiar el ciclo de inversión en IA.
Oracle representa quizás el caso más interesante después de CoreWeave, ya que su CDS ronda los 322 puntos básicos, frente a aproximadamente 144 al inicio de 2026. Es una ampliación cercana a 178 puntos básicos, o alrededor de 124%. La compañía sigue muy lejos de los niveles de estrés observados en CoreWeave, pero su prima crediticia es claramente superior a las de Meta o Nvidia. Oracle participa directamente en la construcción de infraestructura para IA y necesita cantidades significativas de capital. Si el mercado comienza a exigir mayores primas para financiar esas inversiones, la pregunta deja de ser exclusivamente cuánto crecerán los ingresos y pasa a ser qué rentabilidad generarán esos activos frente al costo de financiarlos. Ese cambio de enfoque puede ser especialmente relevante durante las próximas temporadas de resultados, cuando el mercado compare capex, flujo de caja libre y endeudamiento.
Históricamente, el deterioro del crédito no fue una señal automática de venta
El diferencial del mercado estadounidense de high yield se sitúa alrededor de 331 puntos básicos y aumentó unos 63 puntos básicos en 20 sesiones. El nivel se encuentra aproximadamente en el percentil 81 de la muestra disponible desde octubre de 2023. En las últimas 60 sesiones, la correlación entre el cambio en esos diferenciales y el Nasdaq 100 ha sido de aproximadamente -0,47. Dicho de manera menos técnica, cuando el mercado empieza a exigir una prima mucho mayor para prestar dinero a compañías más riesgosas, las acciones tecnológicas suelen sufrir presión al mismo tiempo.
Tiene sentido económico, un deterioro del crédito implica dinero más caro, condiciones financieras más restrictivas y menor tolerancia hacia empresas cuyo crecimiento depende de grandes inversiones futuras.
Pero aquí aparece una conclusión importante.
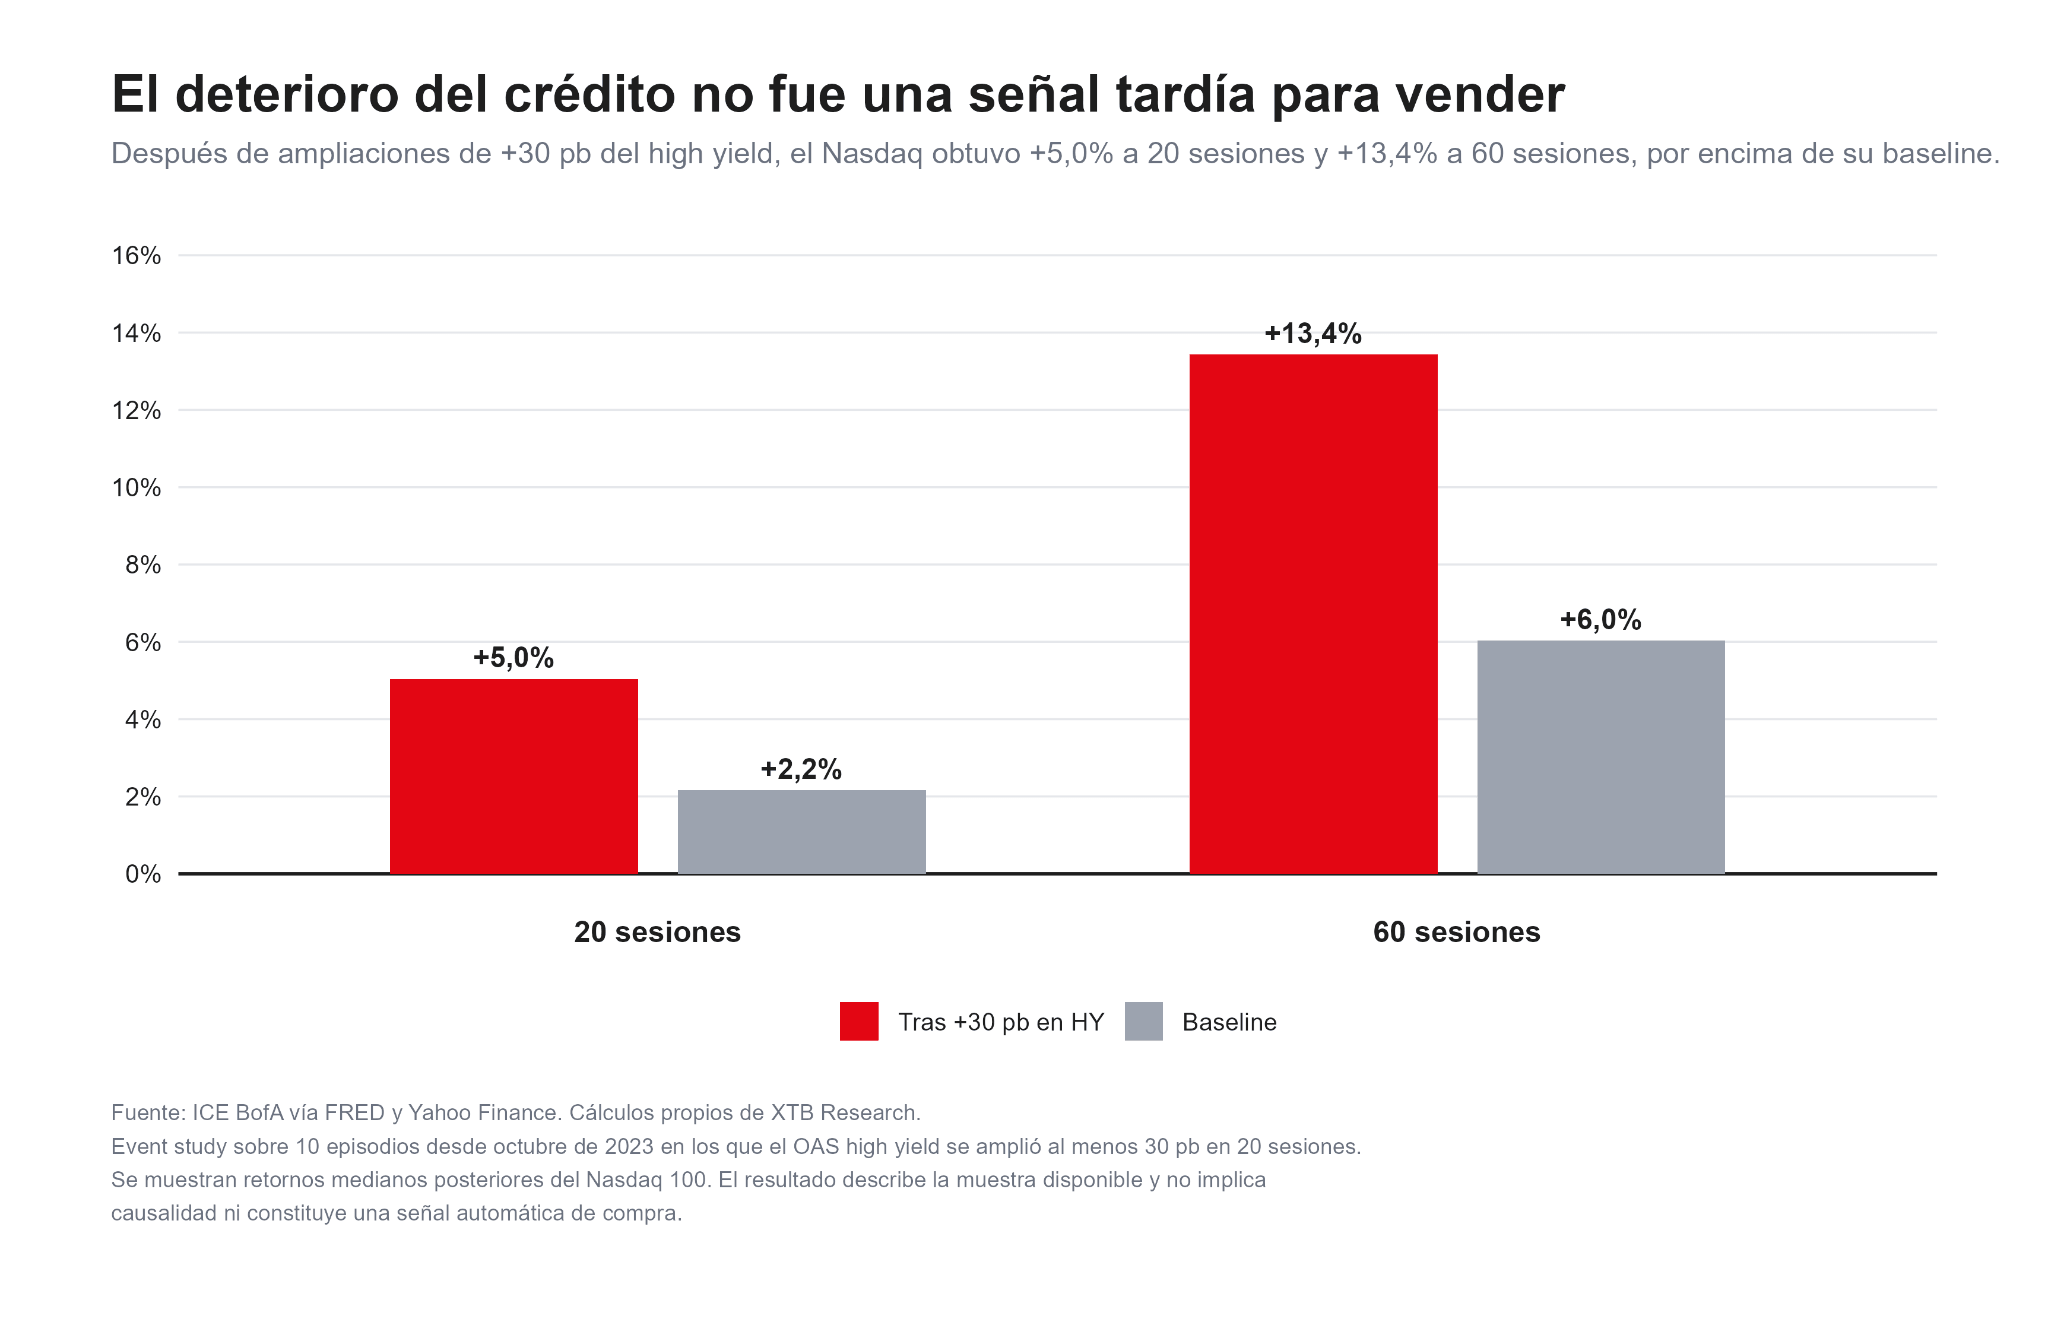
El estudio histórico disponible analiza 10 episodios desde octubre de 2023 en los que los diferenciales del high yield aumentaron al menos 30 puntos básicos en un período de 20 sesiones. Después de esos episodios, el Nasdaq 100 obtuvo un retorno mediano de aproximadamente 5,0% durante las siguientes 20 sesiones, frente a un retorno habitual cercano al 2,2%. A 60 sesiones, la diferencia fue todavía mayor: aproximadamente +13,4% después del shock crediticio, frente a una mediana general cercana al +6,0%.
Esto no significa que un aumento de los CDS sea una señal de compra, la muestra es pequeña, no demuestra causalidad y cada episodio tiene condiciones diferentes. Pero sí cuestiona una interpretación demasiado sencilla acerca de cuando el crédito comienza a deteriorarse, vender inmediatamente las acciones no ha sido históricamente una estrategia obvia. De hecho, parte de la ampliación de los diferenciales puede ocurrir después de que las acciones ya hayan corregido y cuando el mercado está incorporando buena parte del riesgo.
Entonces, ¿cuándo deberían preocupar realmente los CDS?
Lo realmente relevante sería comprobar si el deterioro comienza a extenderse simultáneamente hacia varios segmentos del mercado de crédito, si las empresas encuentran mayores dificultades para refinanciarse y si el aumento del gasto de capital empieza a deteriorar de forma persistente el flujo de caja libre. También importa diferenciar compañías, un CDS de aproximadamente 100 puntos básicos en Nvidia o Meta transmite un mensaje muy distinto a los más de 1.000 puntos básicos observados en CoreWeave. Incluso dentro del mismo ecosistema de IA, el mercado está empezando a separar compañías con balances fuertes de aquellas cuya expansión depende mucho más intensamente del crédito.
Además, los CDS no deben interpretarse como una probabilidad directa y exacta de quiebra. El precio también depende de la liquidez del instrumento, las expectativas de recuperación, la demanda de cobertura y las estrategias de fondos que pueden utilizar estos derivados sin poseer necesariamente los bonos subyacentes. El propio mercado de CDS se utiliza ampliamente para cubrir carteras y expresar opiniones sobre crédito sin vender directamente los bonos.
La combinación de CDS y flujo de caja
El aumento de los CDS es importante porque está mostrando una nueva etapa del ciclo de inteligencia artificial. Durante la primera fase, el mercado premió prácticamente cualquier anuncio relacionado con inversiones en IA. Ahora los inversionistas comienzan a diferenciar entre crecimiento financiado con flujo de caja propio y crecimiento financiado mediante deuda cada vez más cara. Por este motivo, el valor real de esta métrica se aprecia al evaluarla conjuntamente con otros factores clave: perfil de endeudamiento, flujo de efectivo, gastos de capital, compromisos por intereses y proximidad de vencimientos.
Los CDS por sí solos no dicen cuándo vender una acción, pero sí pueden mostrar dónde está aumentando primero la preocupación financiera antes de que esa presión sea completamente visible en los resultados corporativos. La conclusión, por ahora, es menos alarmista que el movimiento reciente de los spreads, eso es, de que existe un deterioro real del crédito ligado a la IA, pero se encuentra muy concentrado en determinados emisores. Y los antecedentes disponibles muestran que una ampliación general del high yield no ha significado necesariamente el final del ciclo alcista de las acciones.


Gráfico del día: El Nasdaq se recupera impulsado por el sector de la IA: Intel, AMD y Micron lideran el avance


Calendario económico: mercado laboral del Reino Unido, índice ZEW y resultados en Wall Street


Mercados a observar hoy: CAC 40, libra esterlina y gas natural europeo (19 de octubre de 2026)


Lo que debes saber HOY: Semiconductores impulsan la recuperación del Nasdaq mientras Europa cae
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.