


Los futuros de los índices estadounidenses intentan recuperarse, liderados por el Dow Jones Industrial Average, que sube casi un 1%, y el Russell 2000, el índice más sensible a los cambios en los rendimientos de los bonos y las tasas de interés de Estados Unidos, que avanza alrededor de un 0,8%. Los rendimientos de los bonos del Tesoro estadounidense han retrocedido ligeramente tras su reciente y fuerte aumento, proporcionando cierto alivio a los índices bursátiles.
La subasta de letras del Tesoro estadounidense a cuatro semanas mostró resultados sólidos: la relación entre ofertas recibidas y monto adjudicado (bid-to-cover) aumentó de 2,40 a 2,56, lo que apunta a una demanda claramente más fuerte por parte de los inversores, pese a que se colocaron hasta 110.000 millones de dólares en deuda. El rendimiento de adjudicación se situó en el 4,% frente al 3,98% anterior, lo que significa que los costos de financiamiento aumentaron ligeramente. Sin embargo, considerando la elevada cobertura de la subasta, los datos no sugieren dificultades para absorber la deuda pública estadounidense de corto plazo.
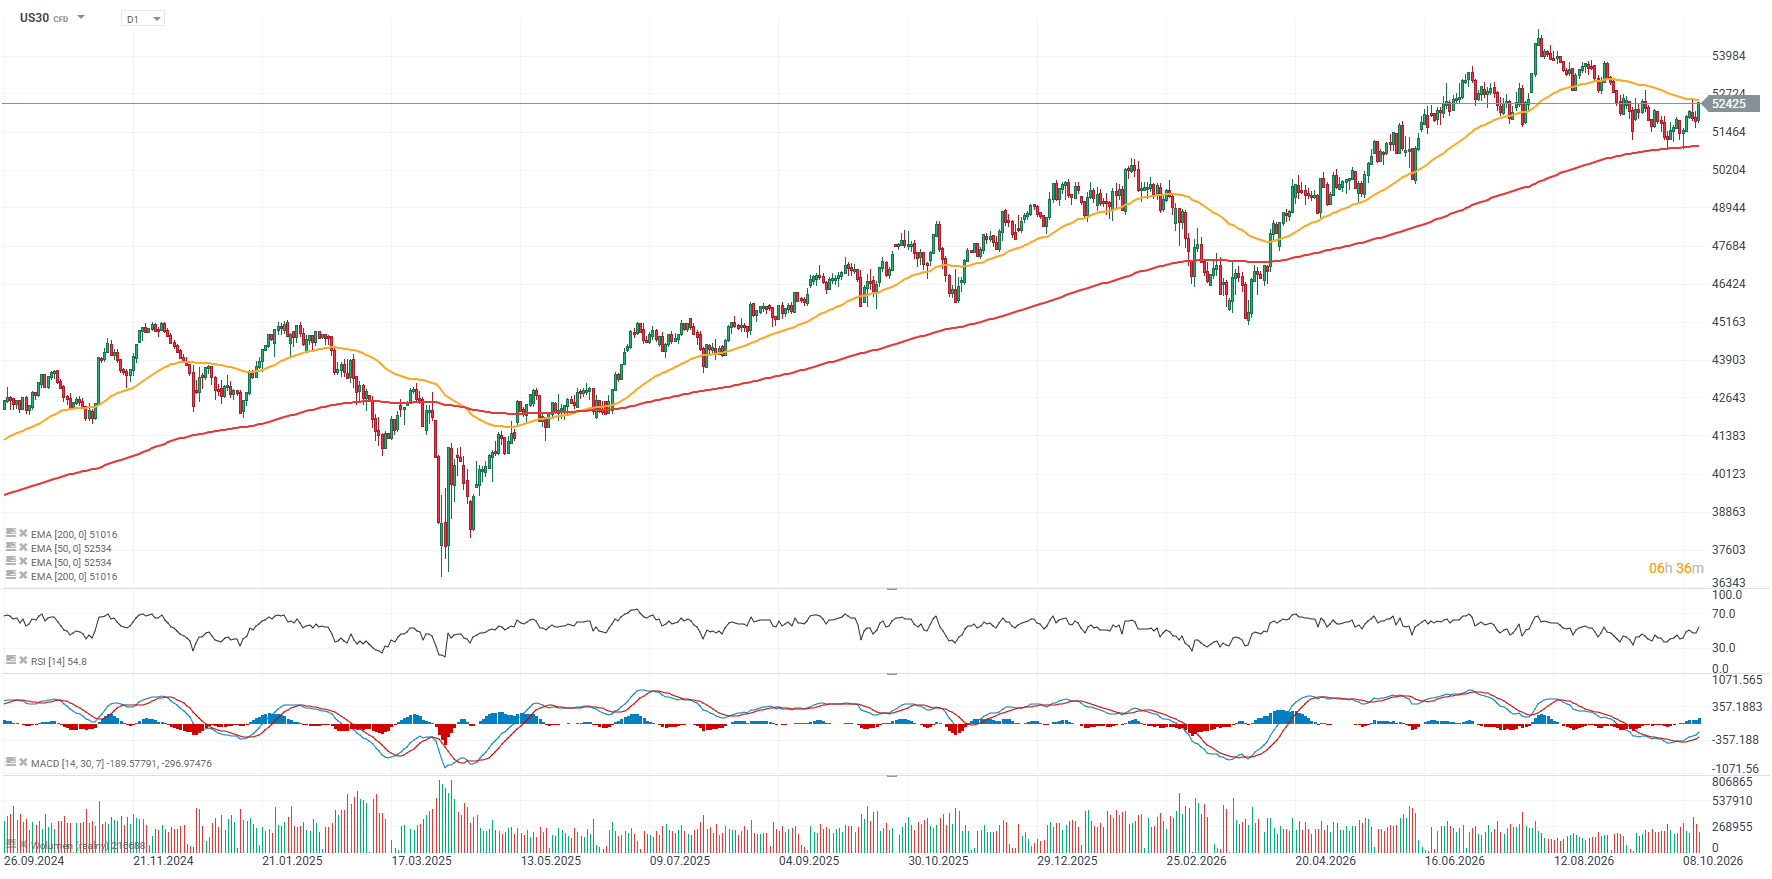
Dow Jones (temporalidad D1)
El contrato de futuros del DJIA se aproxima a la media móvil exponencial de 50 sesiones, EMA50 (línea naranja). En los últimos días, el índice estuvo cerca de poner a prueba el nivel clave de soporte de la EMA200 (línea roja), pero este soporte resistió y los compradores ahora intentan recuperar el control y restablecer el impulso alcista. La ausencia de empresas enfocadas exclusivamente en inteligencia artificial y la ponderación relativamente limitada de las acciones de semiconductores actúan como un factor estabilizador para el índice en medio de la actual ola de ventas en el sector tecnológico.
Fuente: xStation5
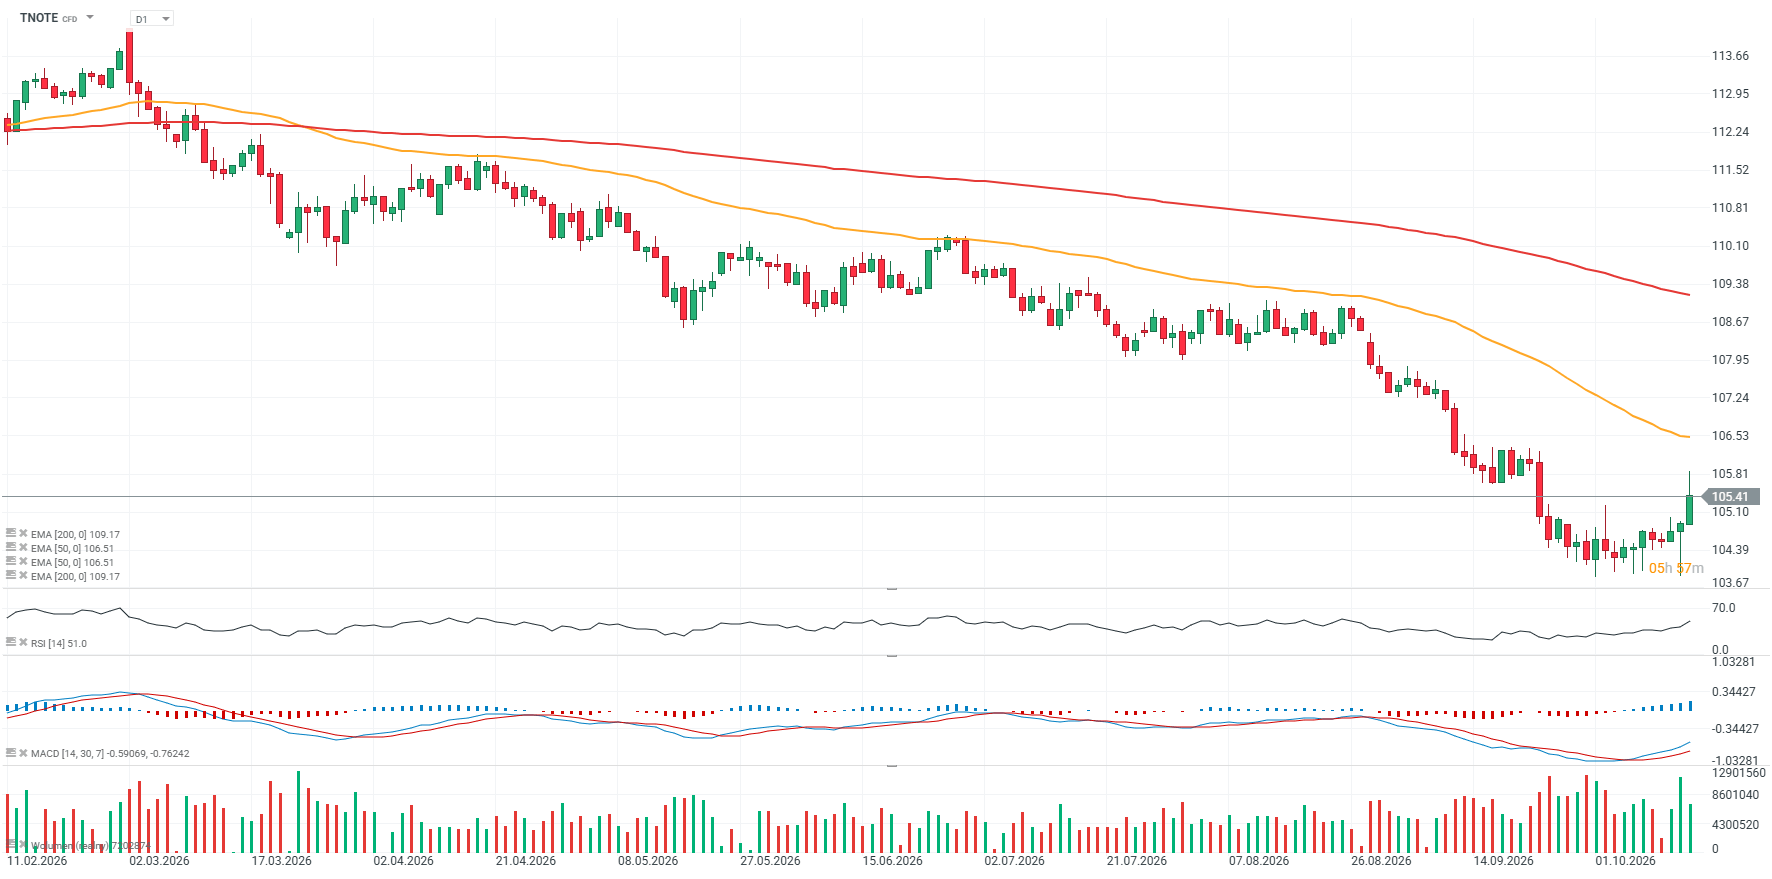
El alza de los futuros de los bonos del Tesoro estadounidense a 10 años confirma que los rendimientos están devolviendo parte de sus recientes avances y retrocediendo desde niveles récord. Hoy, el rendimiento del bono del Tesoro estadounidense a 10 años se sitúa en el 5,1%, frente al aproximadamente 5,3% observado unas horas antes.
 Fuente: xStation5
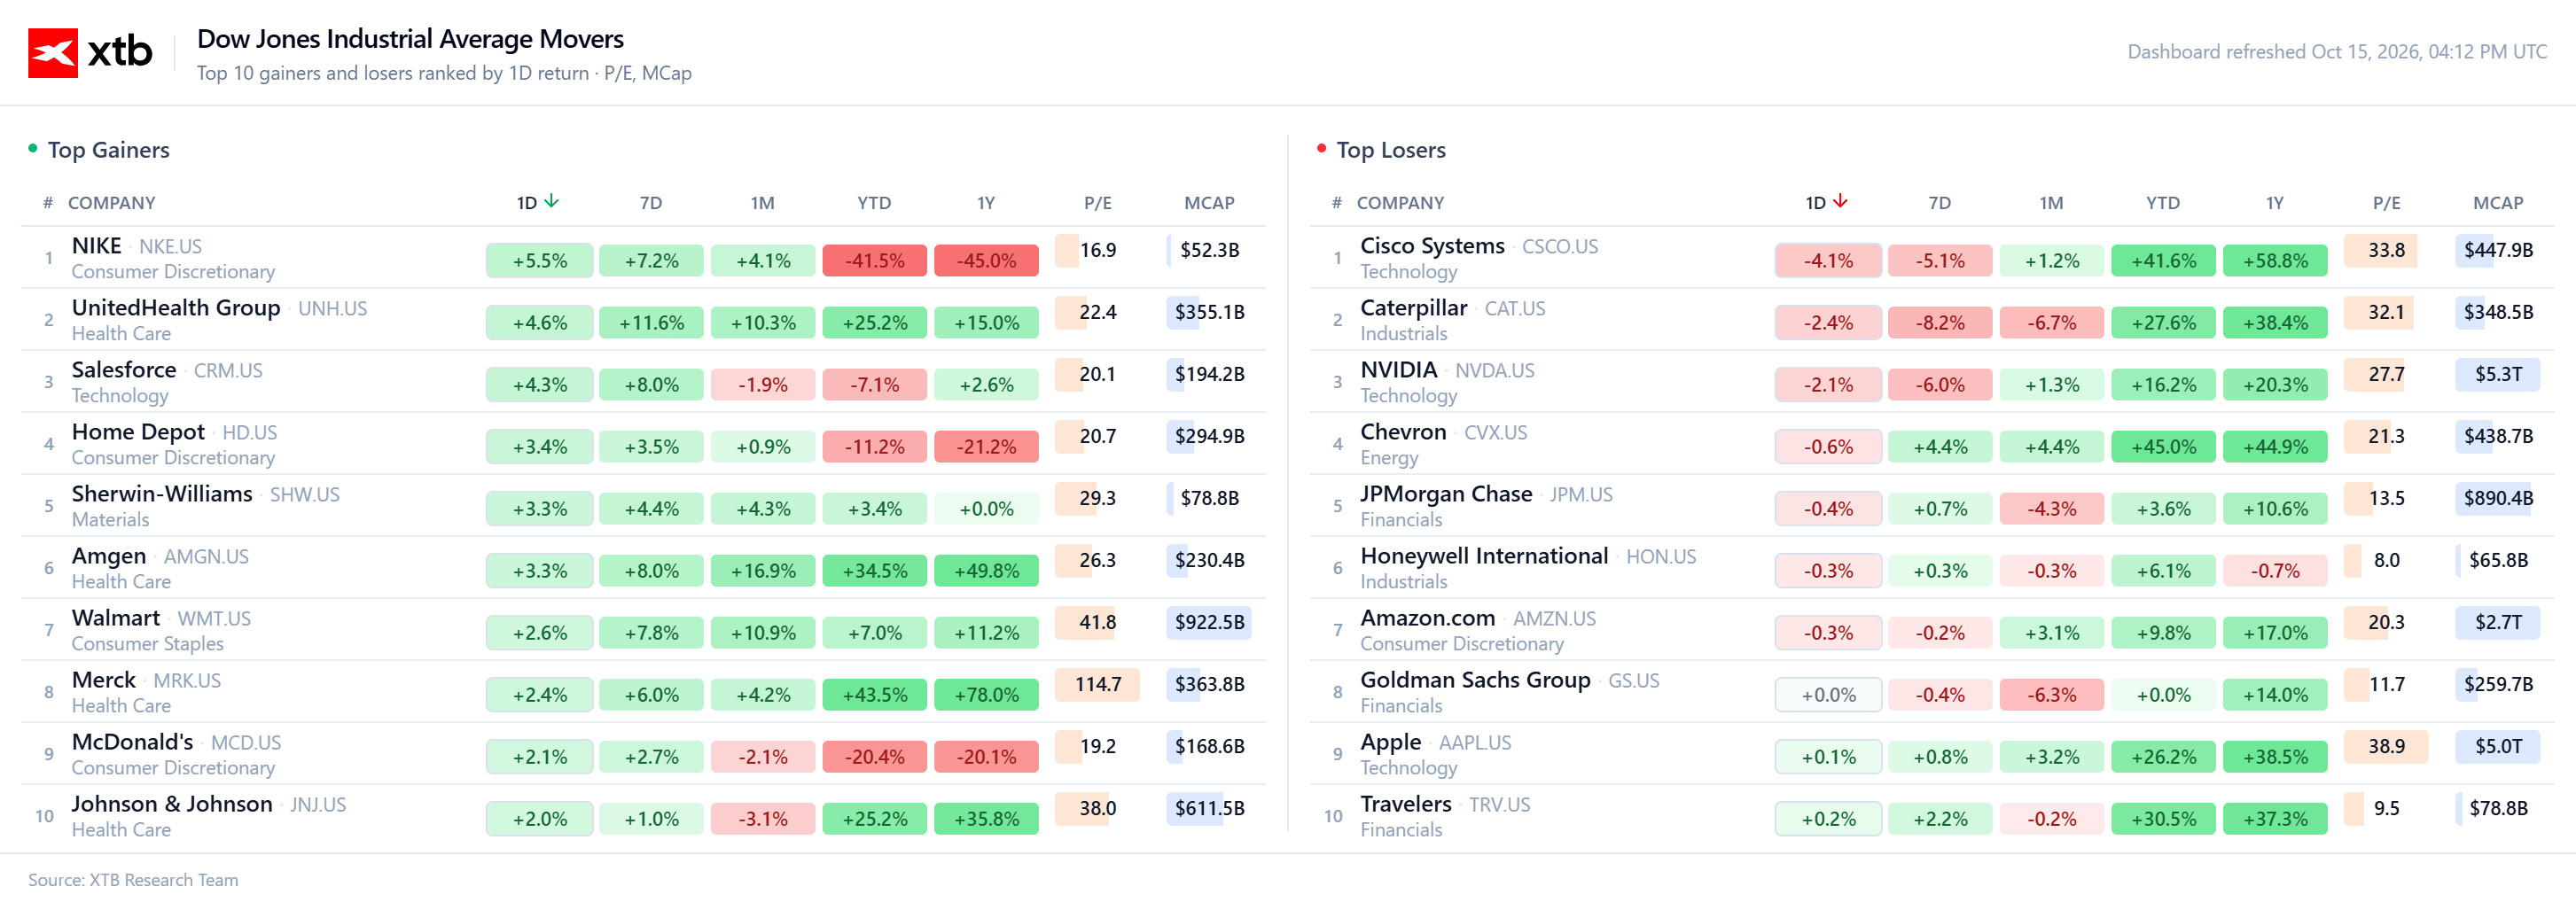
El desempeño del Dow Jones durante la jornada de hoy muestra una clara rotación hacia acciones más defensivas y orientadas al consumo, mientras que la presión sigue concentrándose en determinados segmentos de los sectores tecnológico e industrial. Nike lidera las alzas, con un avance cercano al 5,5%, aunque la magnitud de la ola de ventas anterior sigue siendo considerable, ya que sus acciones todavía acumulan una caída de aproximadamente el 41,5% en lo que va del año y del 45% durante los últimos doce meses. UnitedHealth (+4,6%), Salesforce (+4,3%) y Home Depot (+3,4%) también registran avances importantes, lo que sugiere que el rebote no se limita a un solo sector. Por el lado de las caídas, Cisco destaca con un retroceso del 4,1%, mientras que NVIDIA cae alrededor de un 2,1%, pese a acumular todavía un alza cercana al 16,2% en lo que va del año y mantenerse como una de las principales beneficiarias de la tendencia estructural de la inteligencia artificial. Las valorizaciones también varían considerablemente dentro del índice: JPMorgan y Goldman Sachs cotizan con relaciones precio-utilidad (P/U) de aproximadamente 13,5 y 11,7 veces, respectivamente, mientras que Walmart cotiza cerca de 41,8 veces. En términos generales, la sesión de hoy apunta menos a una reversión amplia de la tendencia del Dow Jones y más a una rotación de capital de corto plazo entre sectores y empresas con perfiles de crecimiento, valorizaciones y sensibilidad a las tasas de interés muy diferentes.
Fuente: xStation5
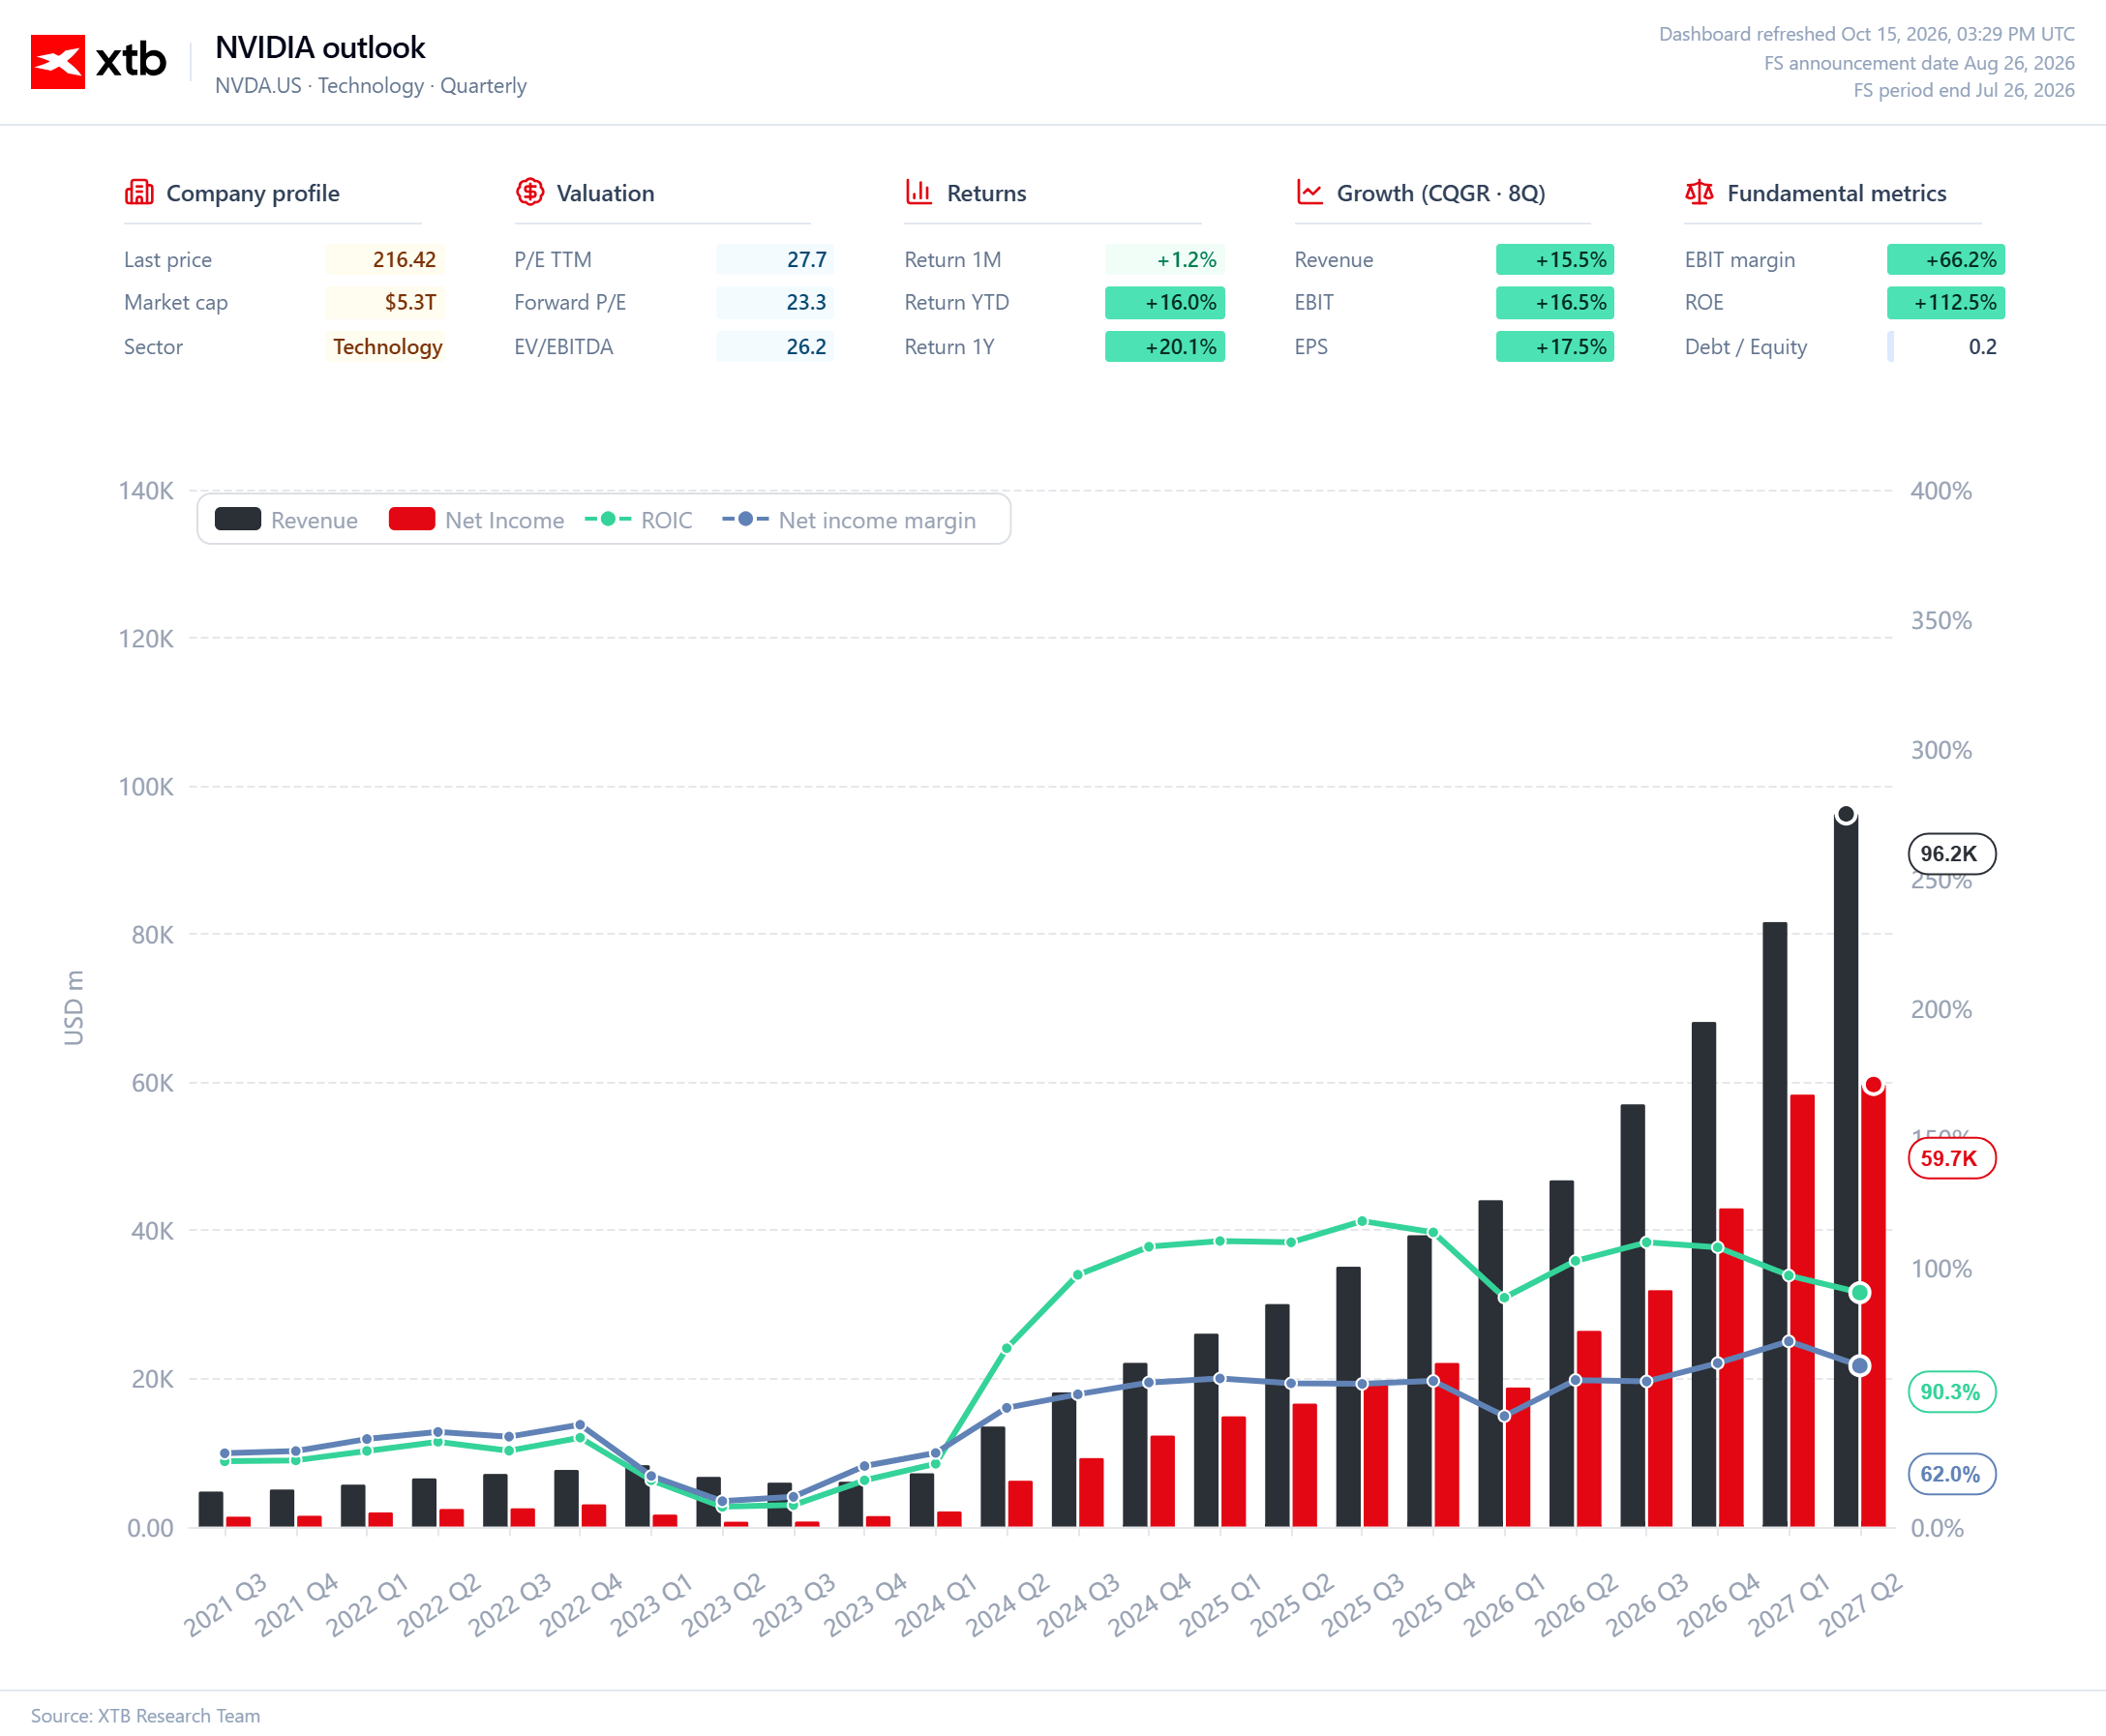
Al analizar la acción que ha liderado el mercado alcista de la inteligencia artificial durante los últimos años, podemos observar que el crecimiento de los ingresos ha estado acompañado de un aumento aún más rápido de los beneficios y de una eficiencia del capital excepcionalmente elevada. Los ingresos trimestrales aumentaron hasta aproximadamente 96.200 millones de dólares, mientras que el beneficio neto alcanzó casi 59.700 millones de dólares, lo que implica un margen neto cercano al 62%, un nivel extraordinariamente alto incluso para los estándares de las empresas tecnológicas más rentables. Al mismo tiempo, el retorno sobre el capital invertido (ROIC) se sitúa alrededor del 90,3%, lo que sugiere que NVIDIA continúa generando retornos sobre el capital incremental varias veces superiores al costo de capital habitual de una gran empresa tecnológica. Esta diferencia entre el ROIC y el costo promedio ponderado del capital (WACC) sigue siendo una de las principales fuentes de su valorización.
Es importante destacar que este nivel de rentabilidad no se ha conseguido mediante un apalancamiento agresivo. La relación deuda/patrimonio (Debt/Equity) se sitúa en apenas 0,2 veces, lo que significa que el modelo de crecimiento de NVIDIA es financieramente mucho más resistente a tasas de interés elevadas que el de las empresas con grandes necesidades de infraestructura, que dependen en mayor medida de una expansión financiada con deuda. El impulso del crecimiento también sigue siendo sólido: la tasa de crecimiento anual compuesta (CAGR) durante los últimos ocho trimestres es de aproximadamente 15,5% para los ingresos, 16,5% para el EBIT y 17,5% para la utilidad por acción (UPA), lo que indica que los beneficios todavía crecen a un ritmo ligeramente superior al de las ventas.
Con una capitalización bursátil cercana a los 5,3 billones de dólares y múltiplos de valorización de aproximadamente 27,7 veces los beneficios, 23,3 veces la relación precio-utilidad proyectada a 12 meses (P/U forward) y 26,2 veces el EV/EBITDA, el mercado claramente está pagando una prima por calidad. Sin embargo, esta valorización está respaldada por una rentabilidad real y por los flujos de caja generados por el negocio, en lugar de depender únicamente de una promesa lejana de beneficios futuros. Por lo tanto, el principal riesgo fundamental actual no es la capacidad de NVIDIA para generar beneficios, sino la posible normalización de sus márgenes y del ROIC. Incluso si los ingresos continúan creciendo, una disminución significativa de los retornos sobre el capital podría reducir el valor creado por cada dólar adicional reinvertido y dificultar la justificación de los múltiplos de valorización actuales.
 Fuente: xStation5


Nasdaq 100 cotiza bajo su media de 50 y Russell 2000 pierde la de 200: Qué pasó a 1 semana, 1 mes y 3 meses


¿Por qué repuntan el oro y los bonos pese a una inflación más alta en EE.UU.?

Resumen diario 📈 Metales preciosos e índices bursátiles rebotan ante la caída de los rendimientos del Tesoro

El petróleo sube tras una caída de los inventarios de crudo en EE. UU.
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.