


-
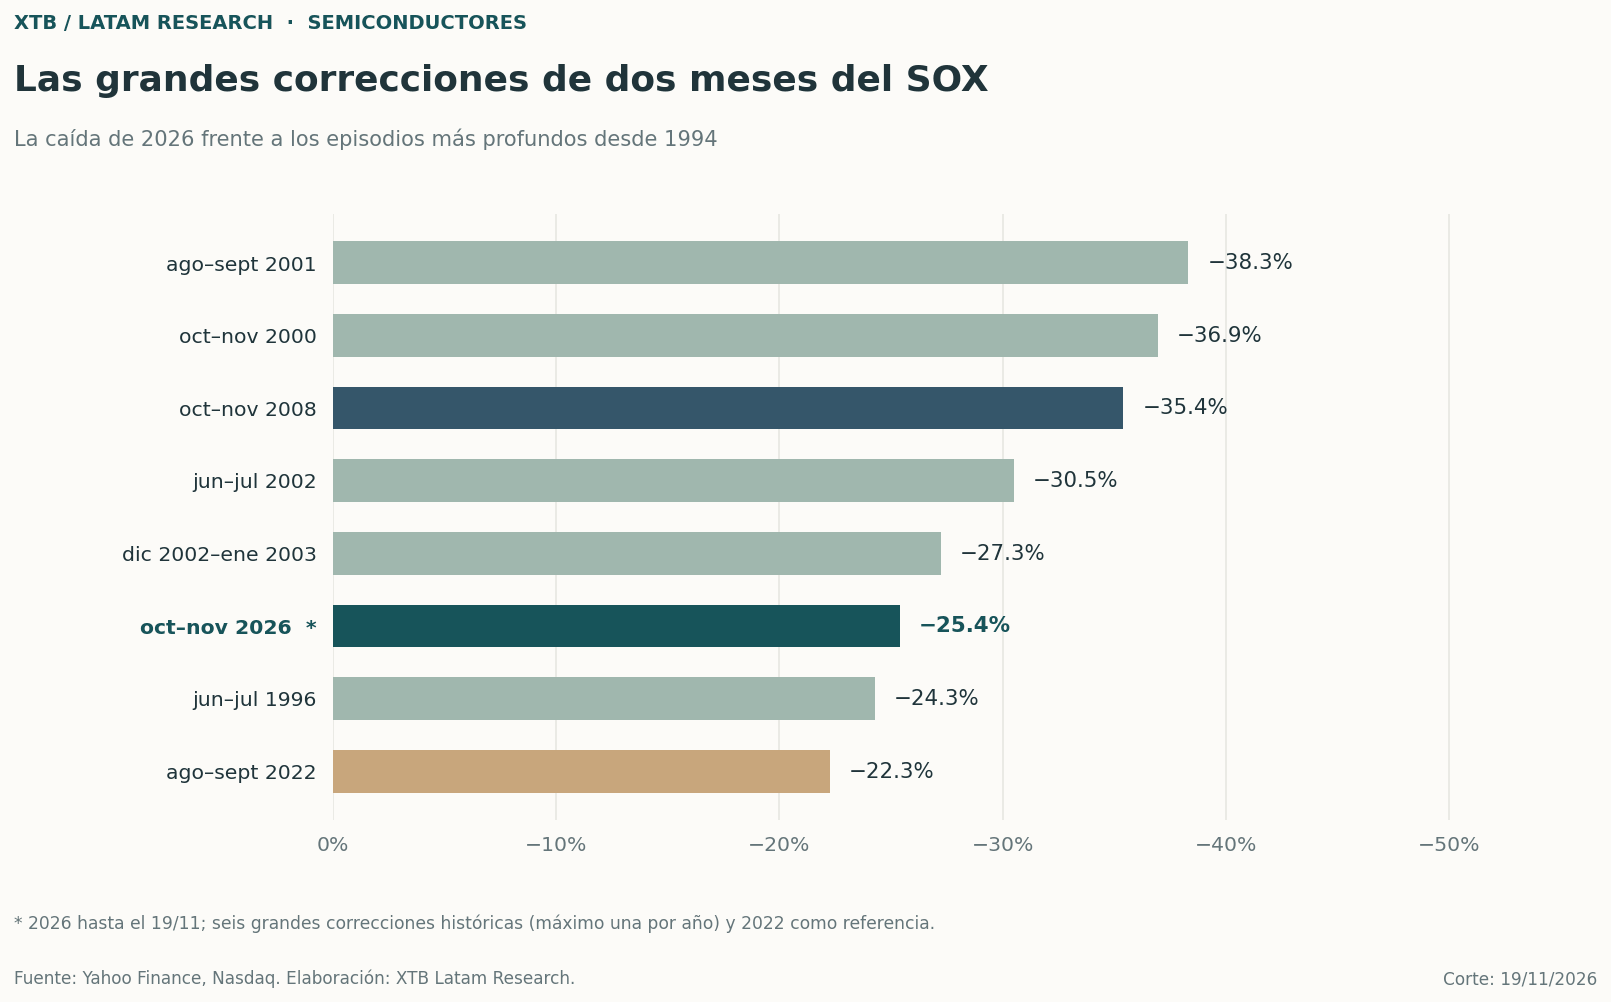
El índice SOX cae un 25,4% desde septiembre, camino a su peor bimestre desde 2008.
-
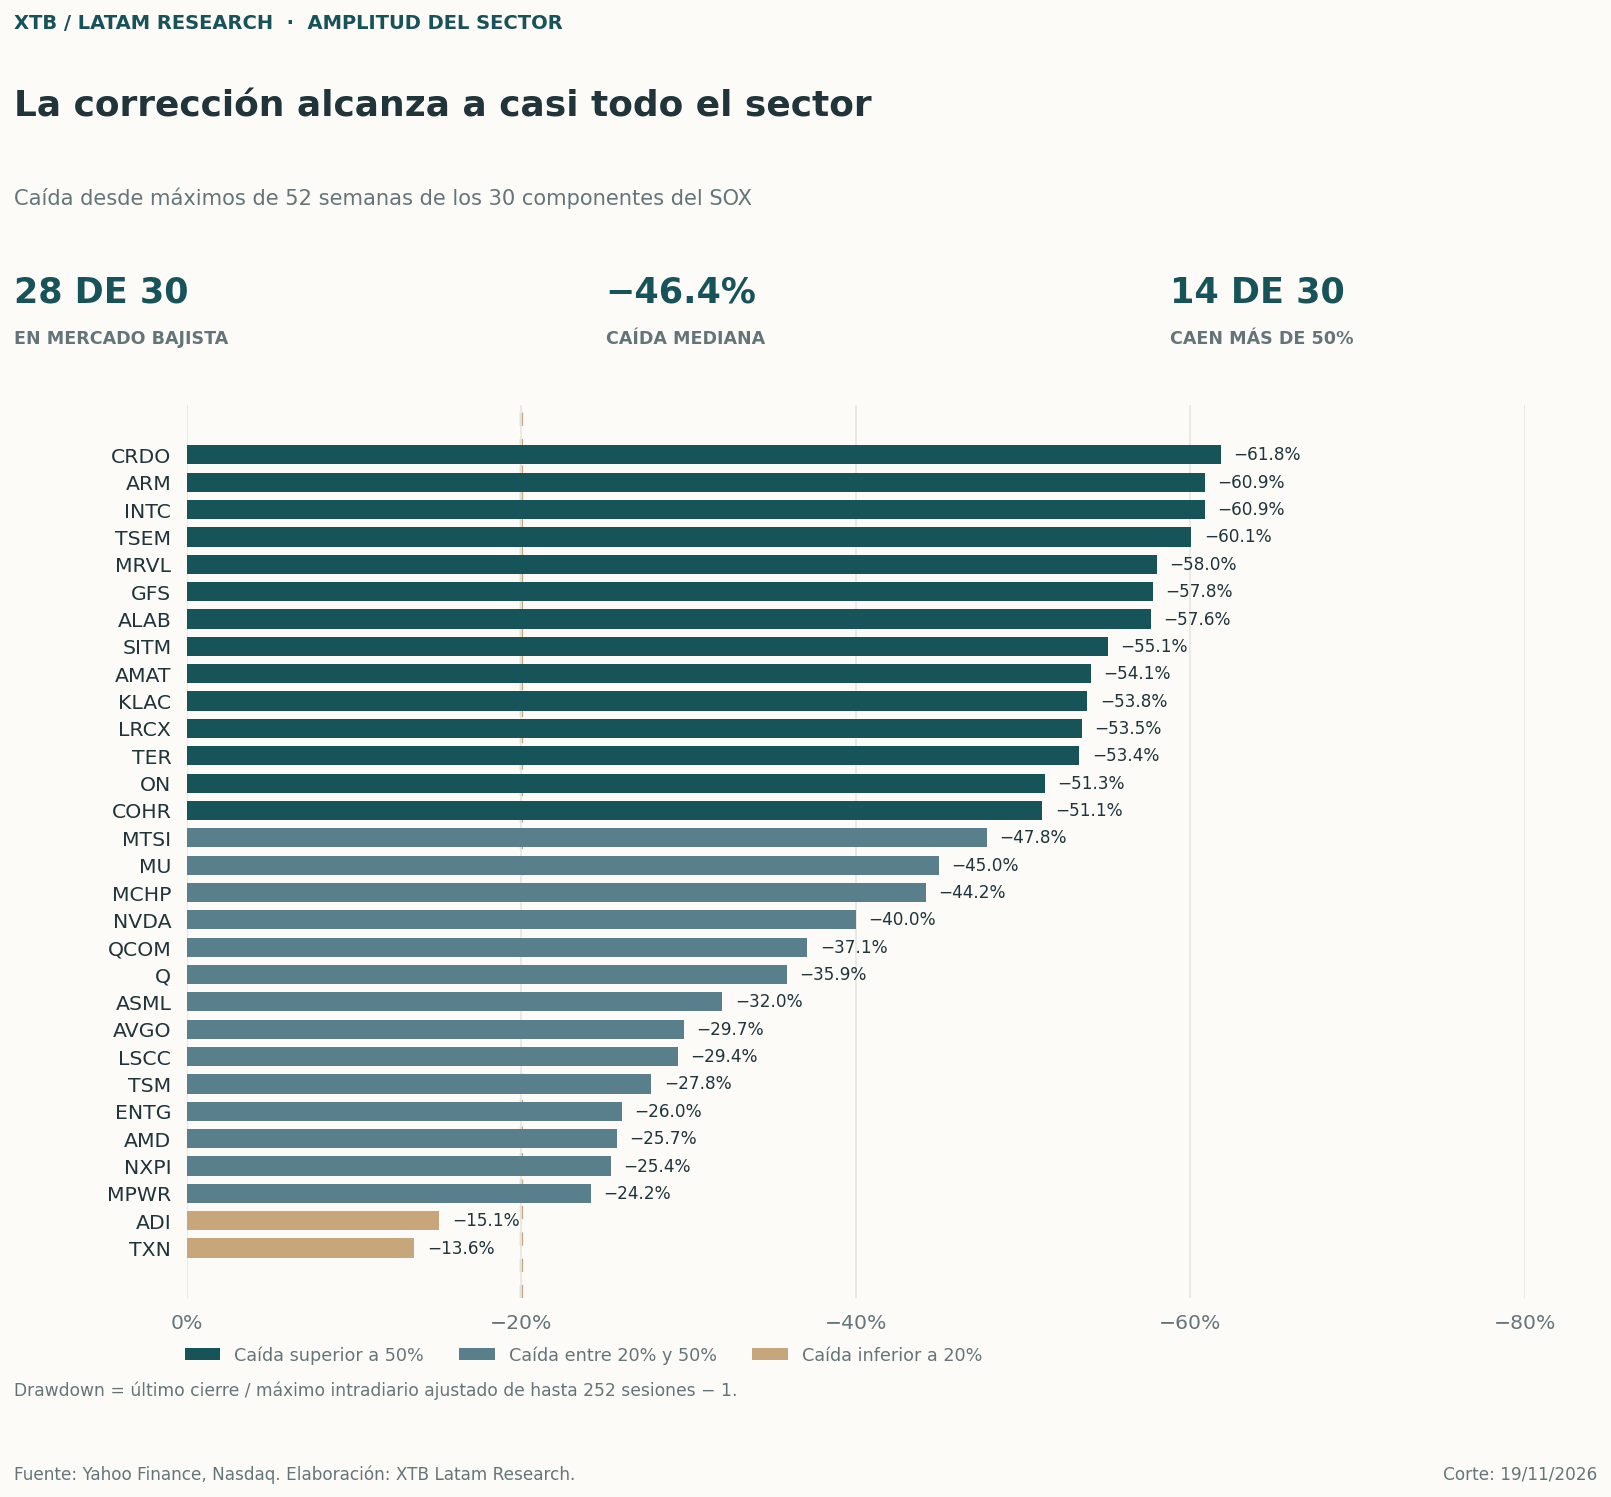
28 de las 30 empresas del índice pierden más de un 20% desde sus máximos.
-
Las ganancias del sector crecerían 125% en 2026 y 65% en 2027, pese a las dudas sobre la inversión en IA.

-
El índice SOX cae un 25,4% desde septiembre, camino a su peor bimestre desde 2008.
-
28 de las 30 empresas del índice pierden más de un 20% desde sus máximos.
-
Las ganancias del sector crecerían 125% en 2026 y 65% en 2027, pese a las dudas sobre la inversión en IA.
Las acciones de semiconductores, que durante buena parte de 2026 estuvieron entre las grandes beneficiadas por el crecimiento de la inteligencia artificial, atraviesan una de sus correcciones más profundas de los últimos años. Entre el cierre de septiembre y el 19 de noviembre, el índice PHLX Semiconductor (SOX) acumuló una caída del 25,4%, superando el retroceso de 22,3% registrado entre agosto y septiembre de 2022. Si esta magnitud se mantiene hasta finales de noviembre, el sector completaría su peor bimestre desde la crisis financiera de 2008. Sin embargo, la caída no se limita a las grandes compañías que lideraron las alzas anteriores, sino que se ha extendido a prácticamente toda la industria, dejando a buena parte de sus acciones muy por debajo de sus máximos recientes.
Al revisar el comportamiento de las 30 compañías que integran el SOX, la magnitud de la corrección se aprecia con mayor claridad. Al cierre del 19 de noviembre, 28 de ellas cotizaban al menos un 20% por debajo de sus máximos de 52 semanas, mientras que 14 acumulaban retrocesos superiores al 50% desde sus máximos de ese período. La caída mediana alcanzaba el 46,4%, con empresas como Credo, Arm e Intel entre las más castigadas, aunque incluso Nvidia acumulaba un retroceso cercano al 40%. Estas cifras no son directamente comparables con la caída del 25,4% registrada por el índice desde finales de septiembre, ya que los máximos individuales se alcanzaron en fechas distintas y el SOX asigna pesos diferentes a sus compañías. Sin embargo, permiten dimensionar hasta qué punto se ha extendido el castigo bursátil dentro del sector.
El crecimiento de la inteligencia artificial había llevado a las grandes tecnológicas a aumentar considerablemente sus inversiones en centros de datos, impulsando la demanda de procesadores, memorias y equipos necesarios para fabricar chips. Este ritmo de inversión permitió que buena parte del sector creciera con fuerza, pero también elevó las expectativas sobre sus resultados futuros. Las dudas surgieron cuando los inversionistas comenzaron a cuestionar si los ingresos generados por la inteligencia artificial serían suficientes para recuperar esas inversiones y mantener el gasto al mismo ritmo durante los próximos años. A esto se suman los mayores costos de financiamiento y las dificultades para ampliar la capacidad eléctrica y construir nuevos centros de datos, factores que podrían retrasar algunos proyectos. De esta manera, el temor a que las grandes tecnológicas moderen sus planes de inversión ha terminado afectando a toda la cadena de proveedores, incluso a compañías que todavía mantienen un crecimiento importante en sus ventas.
Las dudas sobre la continuidad de estas inversiones contrastan con lo que todavía muestran las proyecciones de ganancias del sector. Según datos de LSEG, las utilidades agregadas de las 20 empresas de semiconductores y equipamiento que forman parte del S&P 500 crecerían aproximadamente un 125% en 2026 y un 65% en 2027. Aunque estas cifras anticipan una moderación importante, todavía representan un crecimiento considerable de las ganancias. Sin embargo, el mercado no solo está evaluando cuánto dinero pueden ganar estas compañías, sino también cuánto está dispuesto a pagar hoy por esas utilidades futuras. Ante la posibilidad de que las grandes tecnológicas reduzcan sus inversiones durante los próximos años, los inversionistas pueden exigir valoraciones más bajas, incluso cuando las expectativas de beneficios siguen siendo positivas. Esto ayuda a entender por qué las acciones han perdido tanto valor sin que sus resultados hayan sufrido un deterioro equivalente.
El fuerte retroceso actual no es el primero que experimenta la industria, aunque las grandes caídas anteriores respondieron a problemas distintos. Entre 2000 y 2001, el estallido de la burbuja tecnológica provocó una fuerte caída de la demanda y dejó al sector con un exceso de capacidad productiva, después de varios años de expansión acelerada. En 2008, la crisis financiera mundial redujo el consumo de productos electrónicos y afectó las ventas de prácticamente toda la industria, mientras que en 2022 el aumento de las tasas de interés coincidió con una acumulación de inventarios y una menor demanda de computadores y teléfonos inteligentes. En algunos de esos períodos, el SOX llegó a registrar caídas de dos meses superiores al 35%, bastante más profundas que el retroceso actual. La diferencia es que, durante 2026, muchas compañías todavía mantienen un crecimiento importante de sus ingresos y utilidades, por lo que la preocupación se concentra principalmente en cuánto podrá sostenerse la expansión impulsada por la inteligencia artificial. Así, aunque la magnitud de la corrección recuerda a crisis anteriores, sus causas no son necesariamente las mismas.
El crecimiento que todavía mantienen los fabricantes de chips dependerá en buena medida de las decisiones que tomen sus principales clientes durante 2027, especialmente las grandes tecnológicas que están financiando la construcción de nuevos centros de datos. Si estas compañías mantienen sus planes de expansión y consiguen demostrar que los servicios de inteligencia artificial generan ingresos suficientes para justificar esas inversiones, la demanda de semiconductores tendría un respaldo más sólido y las acciones podrían comenzar a recuperar terreno. En cambio, si algunos proyectos se retrasan o el gasto comienza a moderarse, las estimaciones de ganancias podrían ajustarse y prolongar las caídas. Por eso, incluso una nueva ronda de buenos resultados podría no ser suficiente para recuperar la confianza de los inversionistas, que buscarán señales de que el crecimiento actual puede mantenerse durante los próximos años y no depende únicamente de un ritmo de inversión difícil de sostener.


Resumen de mercado: La presión vendedora se modera y Anthropic devuelve las alzas posteriores a su OPI
🔴🔒 CIERRE SEMANAL DE MERCADOS (20.11.2026)


Bolsa europea hoy: Las bolsas globales acumulan siete sesiones consecutivas de caídas y Anthropic no logra recuperar la confianza del mercado (20.11.2026)

Las acciones de Starbucks se desploman. ¿Podrá la Navidad revertirlo?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.