

-
Las acciones de Micron acumulan una caída del 35,4% desde sus máximos históricos, pese a registrar un crecimiento extraordinario de ingresos y beneficios durante el año fiscal 2026.
-
La demanda de memorias para inteligencia artificial impulsa los resultados, pero las inversiones superiores a US$50.000 millones previstas para 2027 aumentan la exposición a un posible exceso de producción.
-
Micron cotiza cerca de 4,6 veces sus beneficios ajustados proyectados para 2027, una valoración que refleja tanto su potencial de crecimiento como las dudas sobre la sostenibilidad de sus márgenes.

-
Las acciones de Micron acumulan una caída del 35,4% desde sus máximos históricos, pese a registrar un crecimiento extraordinario de ingresos y beneficios durante el año fiscal 2026.
-
La demanda de memorias para inteligencia artificial impulsa los resultados, pero las inversiones superiores a US$50.000 millones previstas para 2027 aumentan la exposición a un posible exceso de producción.
-
Micron cotiza cerca de 4,6 veces sus beneficios ajustados proyectados para 2027, una valoración que refleja tanto su potencial de crecimiento como las dudas sobre la sostenibilidad de sus márgenes.
Las acciones de Micron Technology (MU.US) cerraron la sesión del 11 de noviembre en US$811,30, un 35,4% por debajo de su máximo histórico de US$1.255 alcanzado a fines de junio. Buena parte de este retroceso se aceleró durante las últimas semanas, especialmente el 5 de noviembre, cuando la compañía perdió un 17,5% en medio de una caída generalizada de las empresas vinculadas a la inteligencia artificial. Aunque posteriormente logró recuperar terreno, incluyendo un avance cercano al 12% en la última sesión, la acción continúa lejos de sus máximos pese a venir de un año fiscal en el que sus ingresos se multiplicaron por más de tres y sus beneficios alcanzaron cifras récord. Esta diferencia pone el foco en las expectativas para 2027 y en cuánto tiempo Micron podrá mantener el extraordinario crecimiento de su negocio.
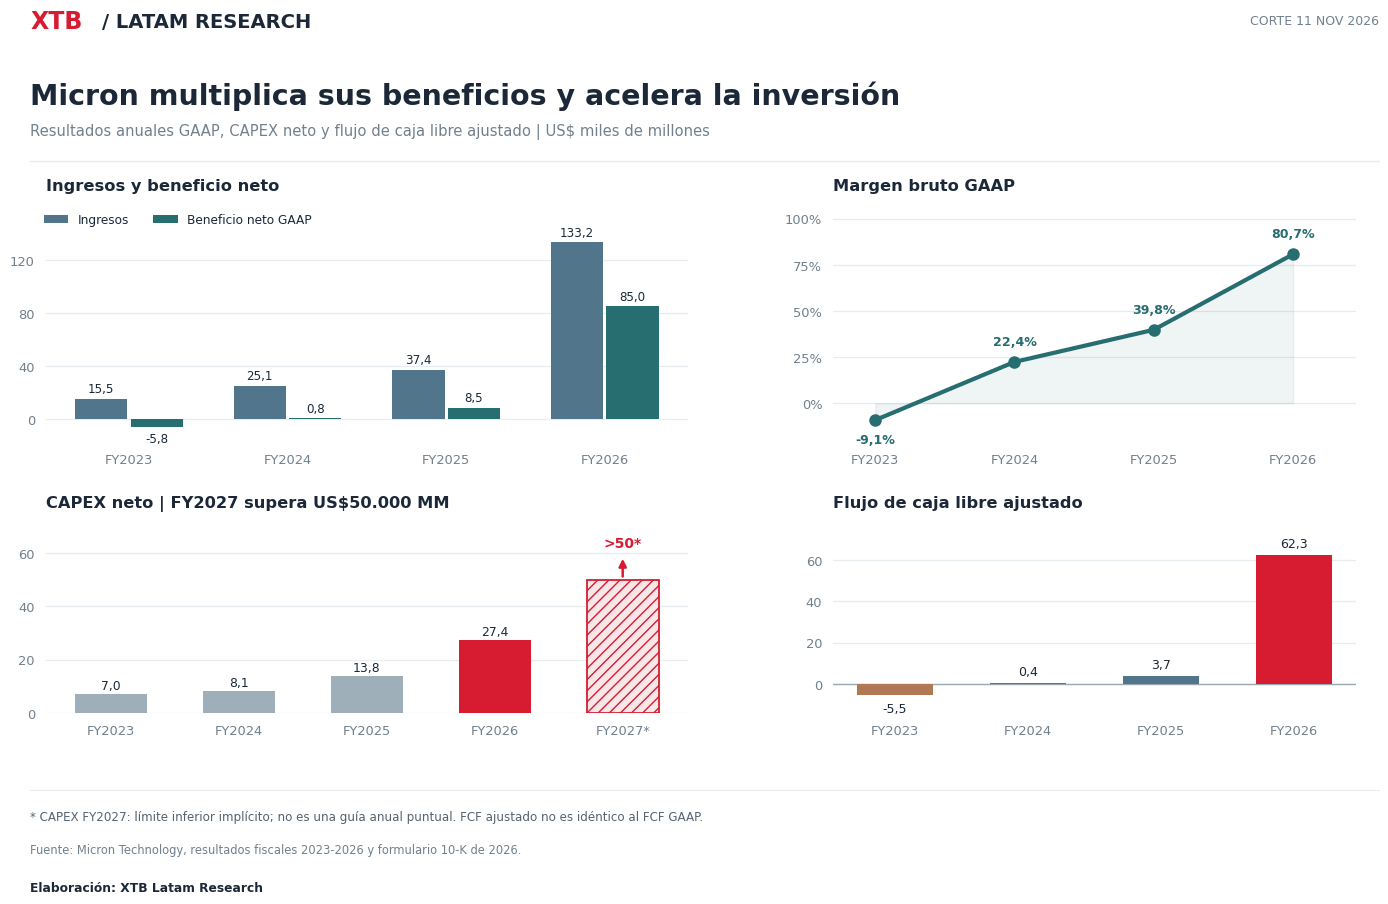
Micron se dedica a fabricar memorias DRAM, que permiten a los procesadores trabajar con información, y NAND, utilizadas para almacenar datos. Dentro de la primera categoría se encuentran las HBM, memorias de alto rendimiento que utilizan los chips de inteligencia artificial y que se han convertido en uno de los principales motores de demanda del sector. A medida que las grandes tecnológicas amplían sus centros de datos, aumentan tanto los pedidos como los precios de estos componentes, lo que ha impulsado considerablemente los resultados de la compañía. Durante el año fiscal 2026, sus ingresos pasaron de US$37.400 millones a US$133.200 millones, mientras que las utilidades netas aumentaron desde US$8.500 millones hasta casi US$85.000 millones. Esta mejora también llevó el margen bruto desde 39,8% hasta 80,7%, reflejando el fuerte aumento de la rentabilidad del negocio.
La inversión detrás del crecimiento de Micron: más capacidad para fabricar memorias
Para responder a esta demanda, Micron también está destinando cada vez más recursos a ampliar su capacidad de producción. Durante 2026, la compañía invirtió US$27.400 millones, prácticamente el doble que el año anterior, y para 2027 estima unos US$25.000 millones solo durante el primer semestre, con un desembolso todavía mayor en la segunda mitad del año. Esto implicaría superar los US$50.000 millones de inversión anual, principalmente por la construcción de nuevas instalaciones y la adquisición de equipos. Sin embargo, a diferencia de otras empresas tecnológicas que están viendo cómo sus inversiones reducen considerablemente la generación de caja, Micron consiguió cerrar el último ejercicio con un flujo de caja libre ajustado de US$62.300 millones, frente a los US$3.700 millones de 2025. Esto significa que, por ahora, el crecimiento de sus ingresos está siendo más que suficiente para financiar la expansión, aunque también aumenta la importancia de mantener una demanda elevada durante los próximos años.
El riesgo de producir demasiado: ¿puede cambiar el ciclo de las memorias DRAM y NAND?
Las inversiones de Micron también deben analizarse dentro de una industria que históricamente ha pasado por períodos de escasez y exceso de producción. Cuando la demanda supera la oferta, los precios de las memorias suben y los márgenes de los fabricantes aumentan, pero las inversiones que realizan durante estos períodos tardan años en convertirse en nueva capacidad productiva. Ahí aparece uno de los principales riesgos para 2027, especialmente porque los distintos segmentos del mercado ya están mostrando comportamientos diferentes. En las referencias de precios spot que comparamos, las memorias DRAM continúan al alza, mientras que las NAND han retrocedido desde sus máximos de marzo, mostrando que ambos segmentos no necesariamente evolucionan de la misma manera. De hecho, TrendForce prevé que el mercado de NAND podría enfrentar una mayor disponibilidad de producto durante la segunda mitad de 2027, aunque las memorias DRAM seguirían beneficiándose de la demanda de servidores e inteligencia artificial.
La expansión de la industria está liderada por Micron, Samsung y SK Hynix, aunque buena parte de sus inversiones se concentra en memorias HBM para inteligencia artificial, cuya fabricación requiere utilizar más capacidad productiva que las DRAM convencionales. Esto explica por qué el aumento del gasto no necesariamente se traduce en una mayor oferta de forma inmediata. Por ejemplo, Micron espera comenzar a producir en su nueva fábrica de Idaho a mediados de 2027, mientras que una segunda instalación iniciaría sus operaciones recién a fines de 2028. Esta demora podría favorecer a los fabricantes, ya que permitiría mantener los precios elevados durante más tiempo, siempre que la demanda de inteligencia artificial continúe creciendo. Sin embargo, también aumenta su exposición a un cambio de ciclo, porque si la demanda comienza a moderarse cuando estas nuevas instalaciones entren en funcionamiento, las compañías podrían enfrentarse a una menor rentabilidad después de haber comprometido miles de millones de dólares en su expansión.
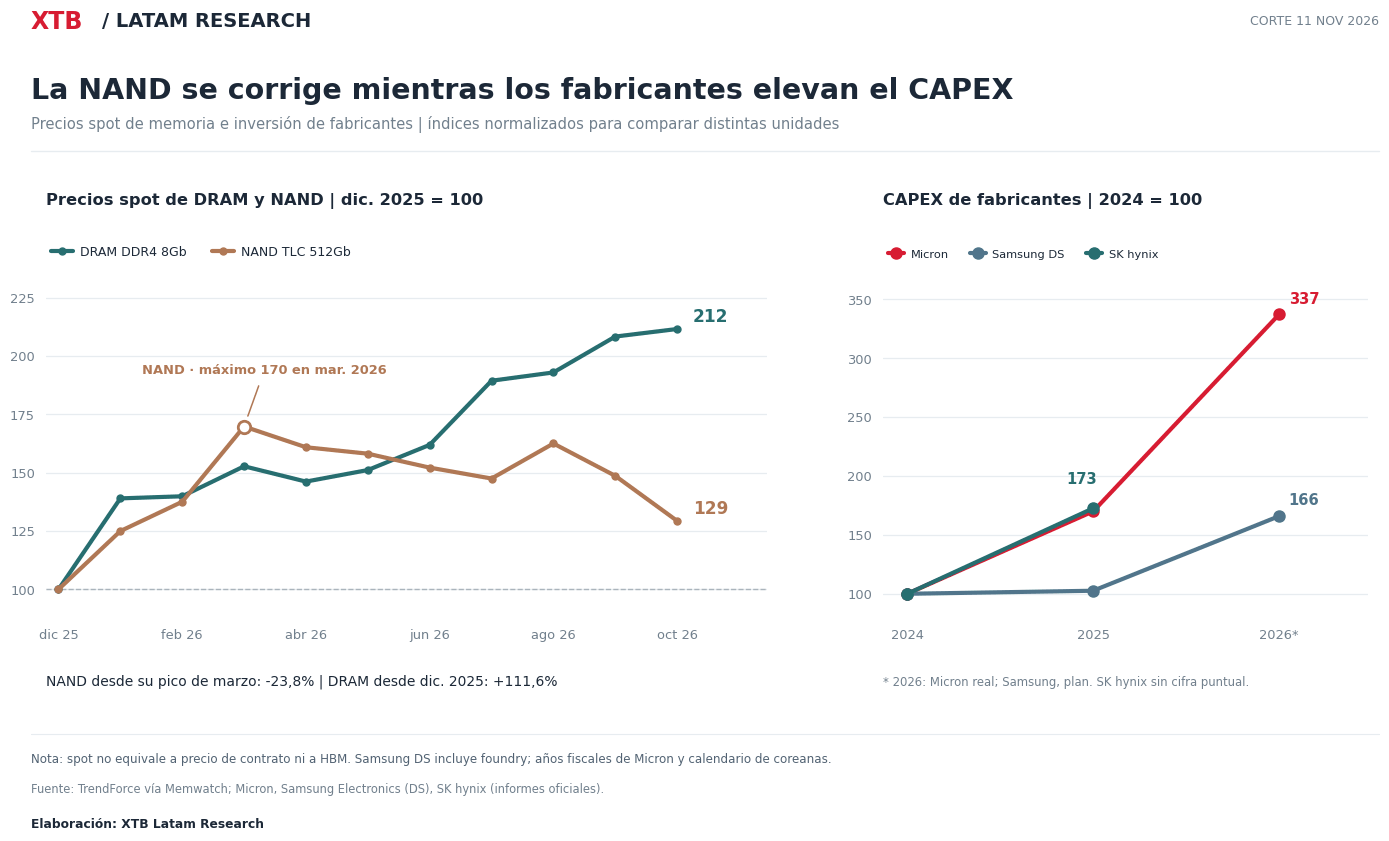 Comparación de la evolución de los precios de las memorias DRAM y NAND, que muestra diferencias en el comportamiento de ambos segmentos.
Perspectivas de Micron para 2027: crecimiento, valoración y riesgos para sus acciones
De cara a 2027, Micron todavía anticipa un escenario favorable, con ingresos proyectados de US$61.500 millones para su primer trimestre fiscal y un margen bruto cercano al 86%. A esto se suman 26 acuerdos de suministro de largo plazo con clientes, que permiten tener mayor certeza sobre una parte de sus ventas futuras. Sin embargo, el mercado parece estar mirando más allá de estos resultados, ya que, considerando las ganancias ajustadas que esperan los analistas para 2027, la acción cotiza cerca de 4,6 veces sus beneficios proyectados. Aunque esta valoración podría parecer atractiva, también refleja las dudas sobre cuánto tiempo podrán mantenerse los niveles actuales de rentabilidad. Para sostener una recuperación, Micron necesitará demostrar que la demanda de memorias, especialmente para inteligencia artificial, puede absorber la nueva capacidad de producción sin provocar una caída importante de los precios. De lo contrario, incluso unos resultados financieros sólidos podrían no ser suficientes para que sus acciones recuperen los máximos alcanzados este año.
Análisis técnico de Micron (MU.US): soportes y resistencias clave
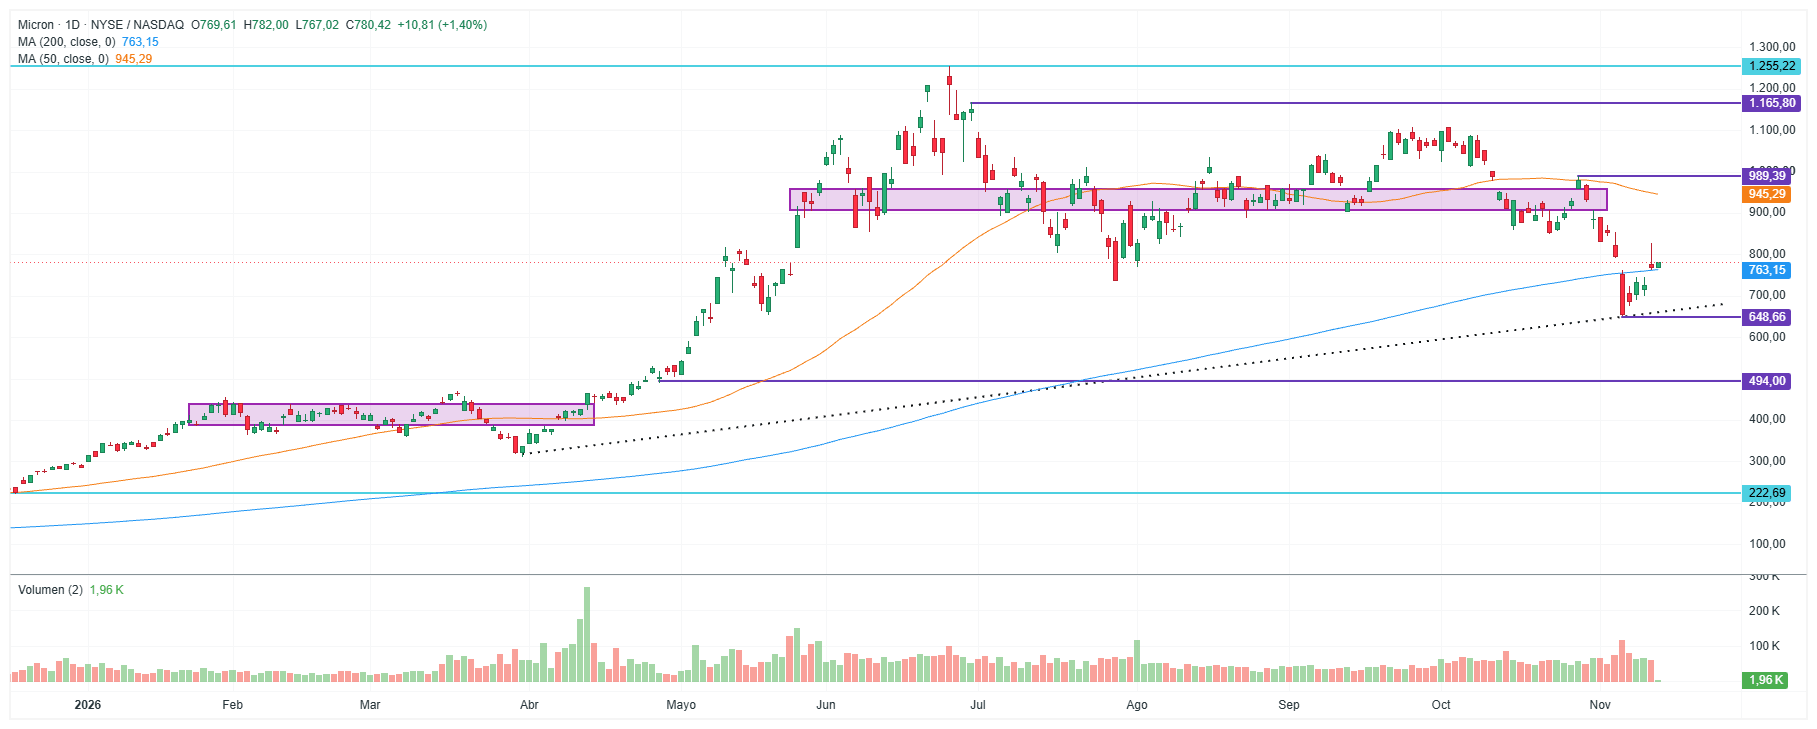 Gráfico diario (D1). Fuente: xStation 5, XTB. Elaboración: XTB Latam Research.
El precio de Micron ha recuperado parte del terreno perdido tras la fuerte caída de comienzos de noviembre y actualmente cotiza cerca de los US$777,63, ligeramente por encima de su media móvil de 200 sesiones, situada en US$763,14. Este nivel será importante para determinar si la recuperación consigue sostenerse, aunque la acción todavía permanece por debajo de su media de 50 sesiones, ubicada en US$945,24, lo que refleja que la tendencia reciente continúa debilitada. Si logra mantenerse sobre los US$763, podría avanzar hacia la zona comprendida entre los US$900 y US$990, donde anteriormente encontró dificultades para seguir subiendo. Por el contrario, una caída por debajo de la media de 200 sesiones podría llevar al precio nuevamente hacia los US$648,66, nivel que coincide con los mínimos recientes.



La Bolsa hoy: La caída de Nvidia lastra a los índices



Cierre de mercado: Tecnología impulsa el rebote de Wall Street y el DAX lidera en Europa

IPO de Anthropic: busca debutar con una valoración que las Siete Magníficas tardaron años en alcanzar


Alphabet cae 18,5% en un mes: ¿están baratas las acciones de Google?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.