

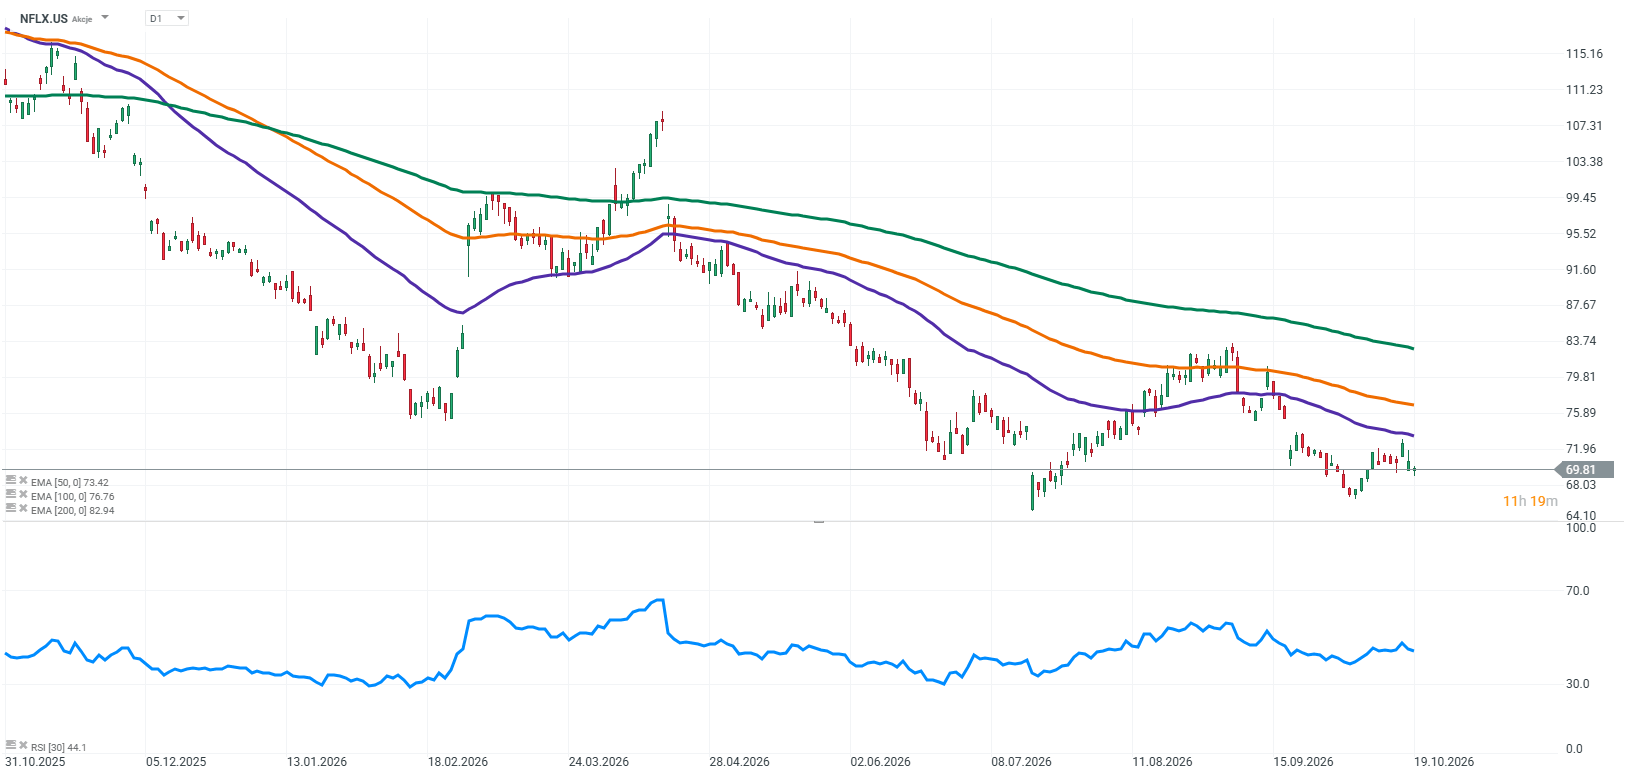
- Las acciones de Netflix caen cerca de 20% en lo que va del año y el mercado exige nuevos motores de crecimiento.
- La previsión de ingresos para el tercer trimestre se sitúa en 12.900 millones USD con un margen operativo de 33,2%.
- El gasto en contenidos alcanzará los 20 000 millones USD en 2026 para impulsar grandes producciones y mantener la audiencia.
Durante años, Netflix fue una de esas empresas a las que el mercado perdonaba sus tropiezos ocasionales. A los inversores les bastaba con observar la magnitud de los cambios que la compañía había introducido en la industria del entretenimiento y con qué eficacia había transformado la popularidad global de sus producciones en ingresos crecientes. No solo compraban acciones de una plataforma de streaming, sino también una participación en un negocio que parecía redefinir constantemente los límites de su propio crecimiento. Hoy, el panorama es diferente. Las acciones de Netflix caen alrededor de un 20% en lo que va de año y la compañía se valora cada vez más como un negocio de medios maduro, que debe generar crecimiento, controlar costes y ofrecer de forma constante motivos a los espectadores para mantener sus suscripciones.
Esto no significa que Netflix se haya convertido de repente en una compañía débil. El problema es más sutil. Un crecimiento de ingresos de dos dígitos y una alta rentabilidad siguen siendo impresionantes, pero podrían ya no bastar para convencer a los inversores de pagar más por la acción. El mercado ya conoce la historia de la escala global de Netflix, su marca reconocida y su creciente negocio publicitario. Quiere saber qué vendrá después. Y la respuesta no puede ser simplemente que Netflix seguirá siendo Netflix.
Principales expectativas del mercado:
• Ingresos del tercer trimestre: Aproximadamente 12.900 millones de dólares
• Crecimiento interanual previsto de los ingresos: Aproximadamente 11,7%
• Margen operativo proyectado: Aproximadamente 33,2%
• Crecimiento previsto de los ingresos en 2027: Aproximadamente 11,2%
• Beneficio por acción: 0,82 USD
• Gasto en contenido en 2026: Aproximadamente 20.000 millones de dólares
• La pregunta clave: ¿Puede Netflix recuperar el interés de los espectadores, mantener el crecimiento publicitario y continuar mejorando sus márgenes al mismo tiempo?
Los ingresos son una cosa. La audiencia es otra
Las expectativas para el tercer trimestre son sólidas. Un crecimiento de ingresos del 12% y un margen operativo del 33% confirmarían que Netflix aún puede combinar escala con alta rentabilidad. Sin embargo, no resolverían la cuestión más importante: ¿cuánto tiempo podrá la compañía mantener este ritmo sin perder su capacidad de sorprender positivamente al mercado?
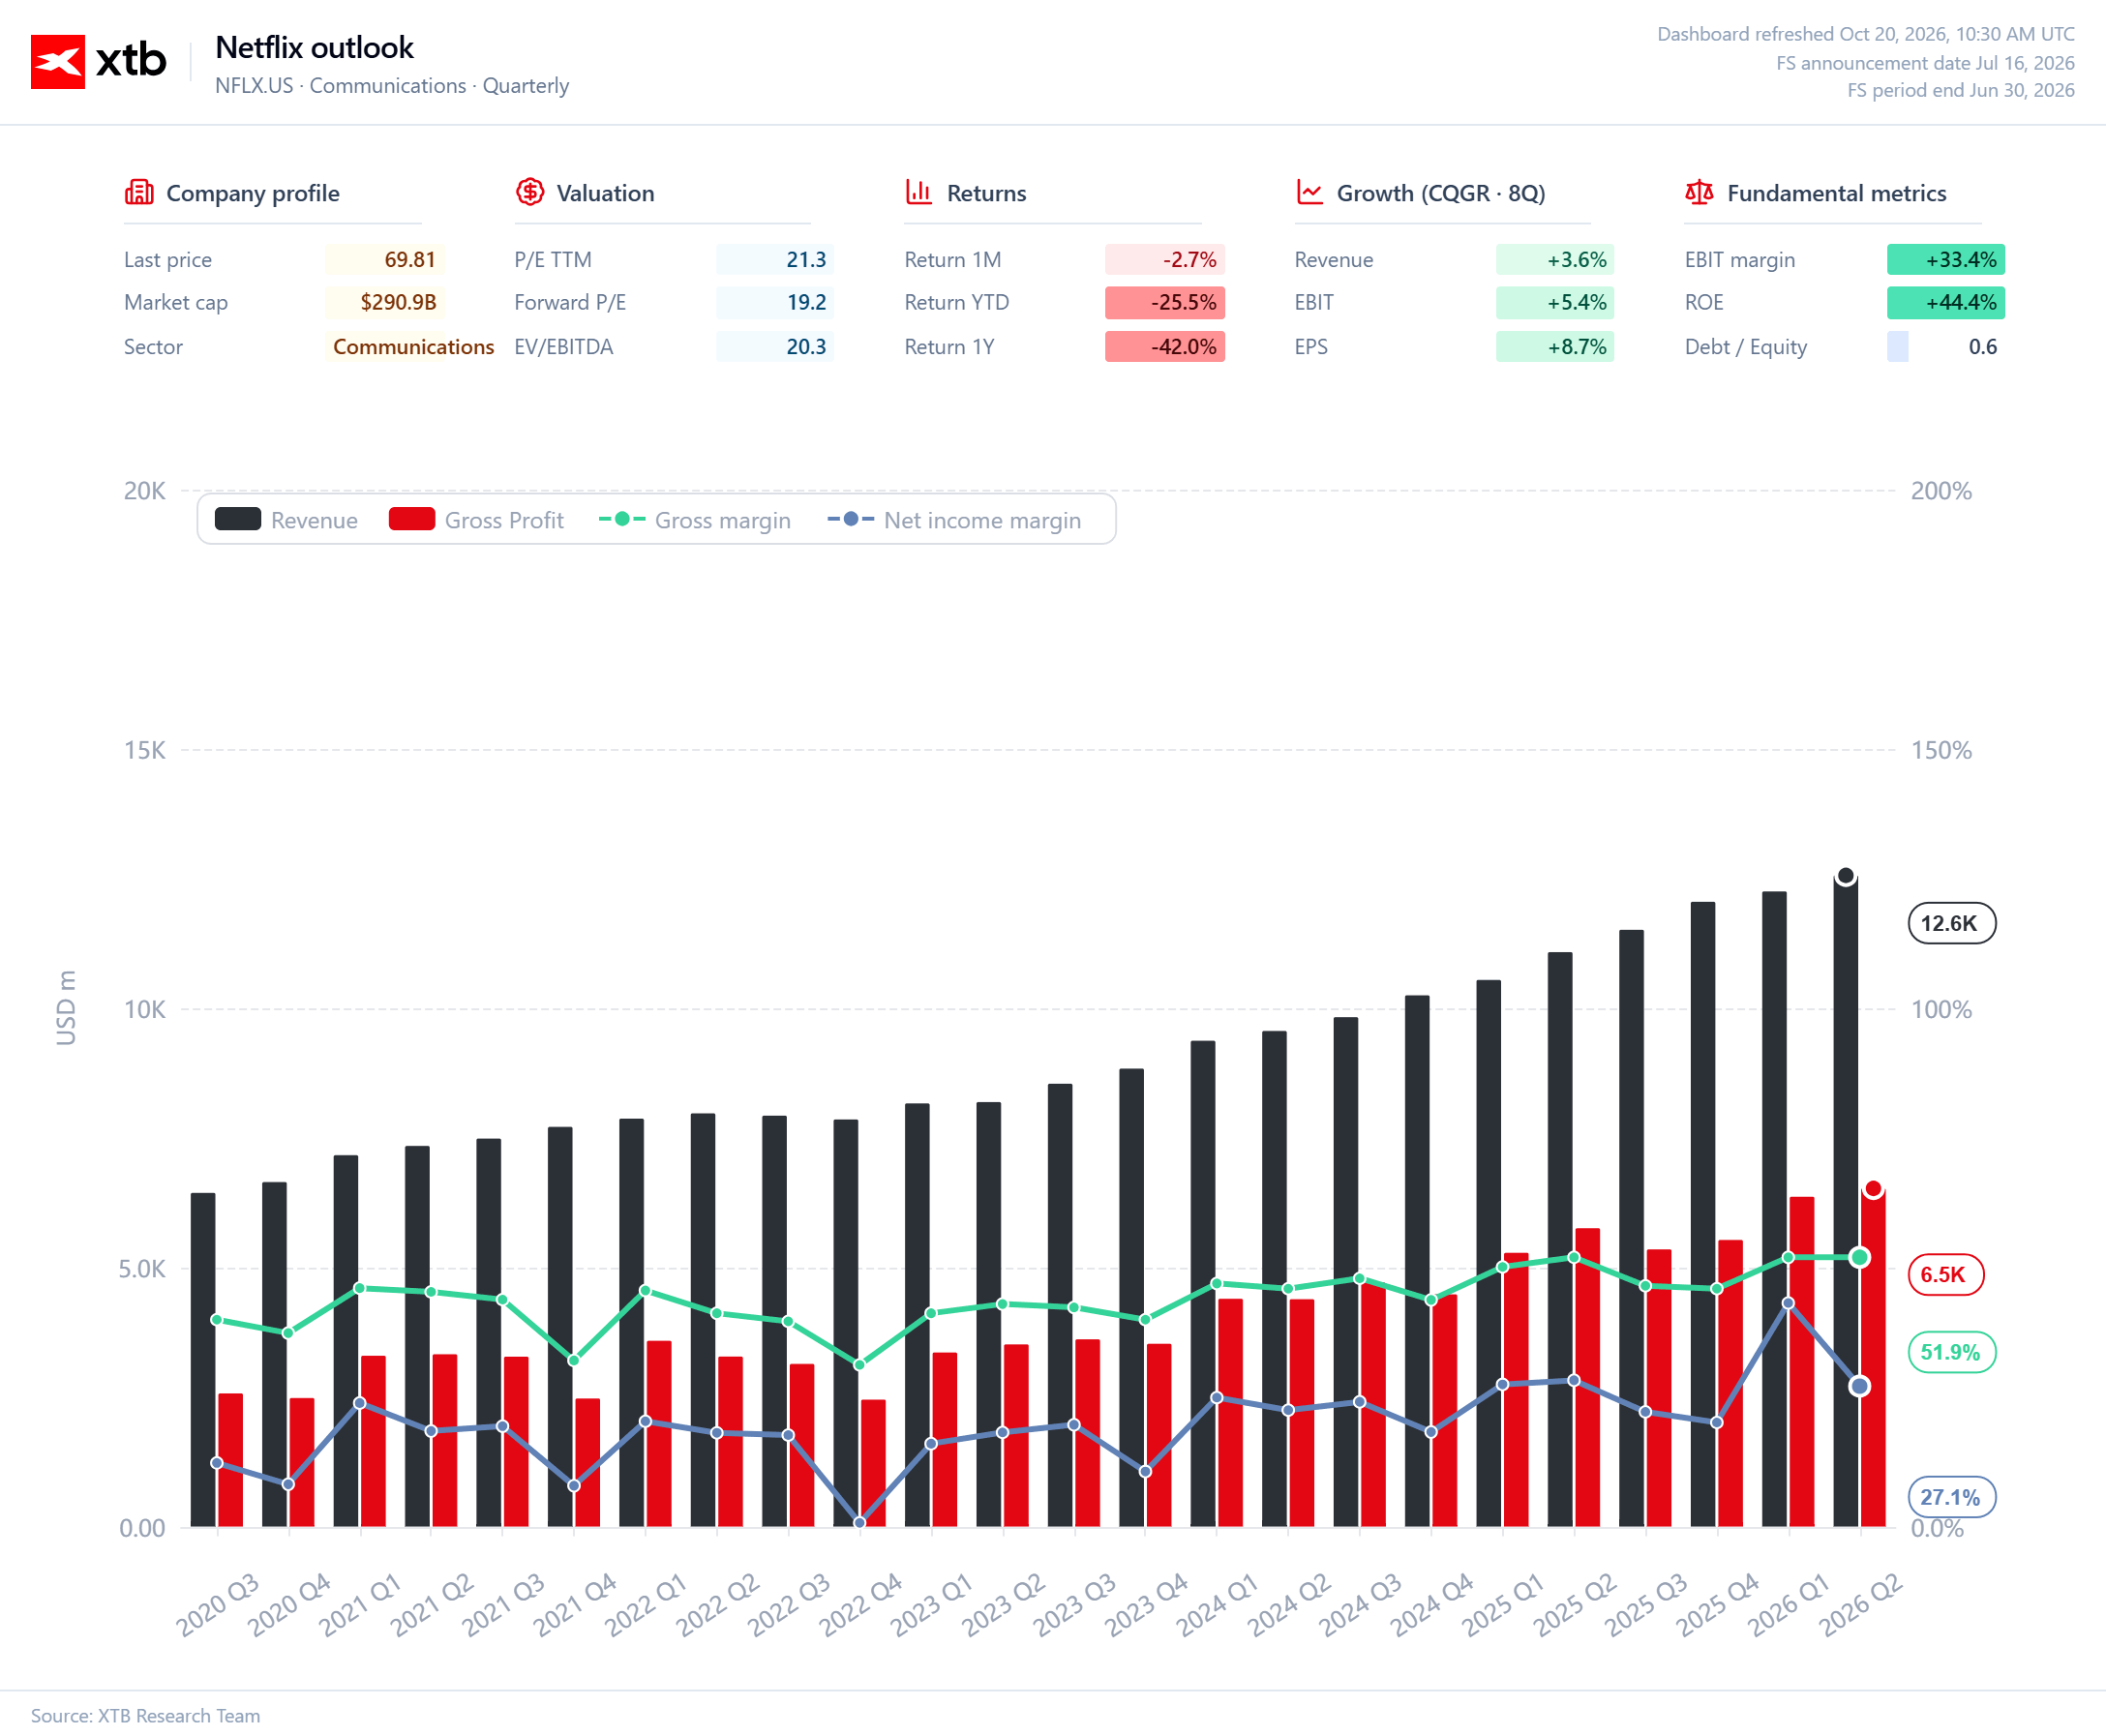
El consenso para 2027 apunta a un crecimiento de los ingresos en torno al 11% y a un margen operativo de aproximadamente el 33,5%. Se trata de una perspectiva para un negocio saludable, pero no ofrece un catalizador evidente para la acción. Con los títulos acumulando una caída cercana al 20% en el año, los inversores buscarán razones para creer que el mercado está siendo demasiado cauto sobre el futuro de Netflix, más que una simple confirmación de que el negocio marcha según lo previsto.
La audiencia es el principal motivo de preocupación. En el tercer trimestre, el total de horas de visualización de los títulos situados en el Top 10 cayó cerca de un 11% interanual, mientras que el número de espectadores descendió un 17%. La comparación resulta exigente porque Netflix contó un año antes con un catálogo de contenidos excepcionalmente sólido, que incluía KPop Demon Hunters, Happy Gilmore 2, la segunda temporada de Wednesday y la tercera temporada de Squid Game. Los estrenos de este año atrajeron espectadores, pero no lograron igualar la magnitud de aquellos éxitos anteriores.
Un trimestre más débil no señala necesariamente un problema duradero. La verdadera incógnita es si Netflix puede producir de manera consistente series y películas que trasciendan su base habitual de suscriptores y se conviertan en eventos culturales. Una biblioteca amplia de contenidos no proporciona por sí sola esa ventaja competitiva. Los títulos más valiosos son los que atraen a nuevos usuarios, retienen a los actuales y mantienen a la plataforma en el centro de las conversaciones cotidianas. Unas comparaciones interanuales más favorables y un catálogo más sólido en el cuarto trimestre podrían mejorar las cifras de audiencia, pero no sustituyen a las pruebas de que Netflix aún puede generar éxitos mundiales.
Producciones más caras, mayor riesgo
El cambio en la dirección de la división de contenidos de Netflix podría indicar un mayor énfasis en producciones de prestigio y más costosas. En 2026, Netflix destinó aproximadamente 20.000 millones de dólares a contenido, un 10% más que el año anterior. El gasto podría aumentar a un ritmo similar o incluso más rápido el próximo año.
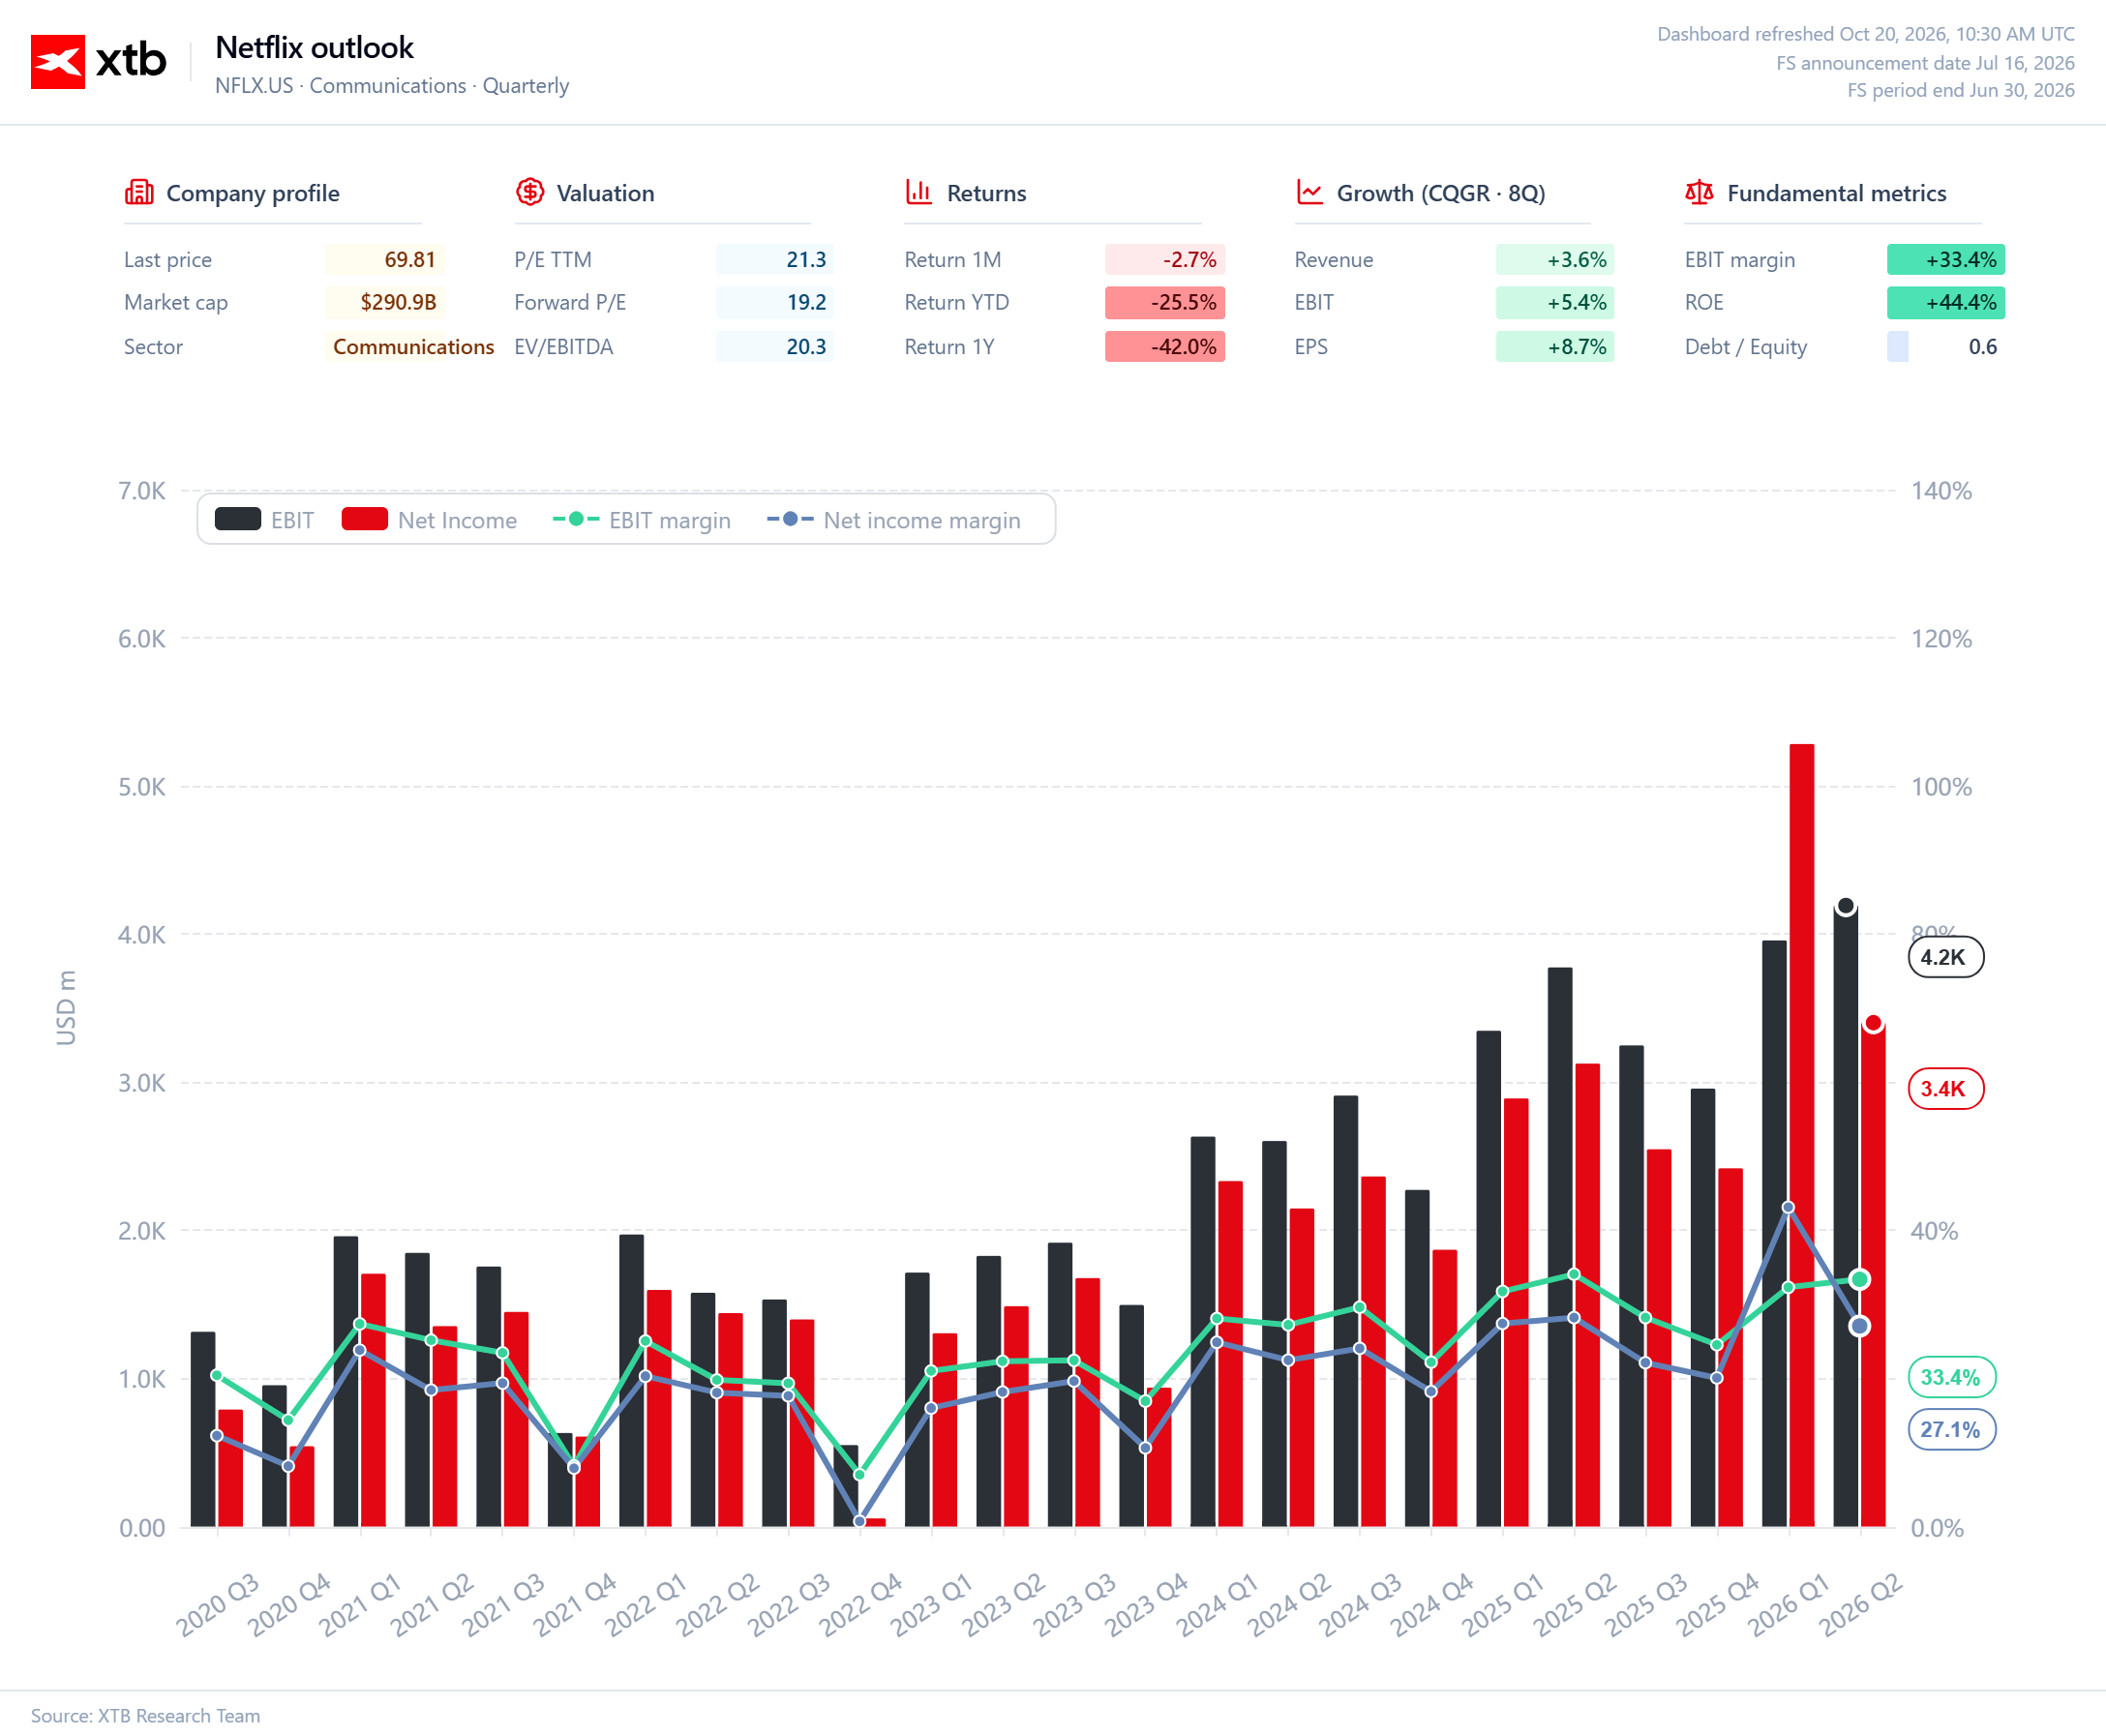
Esta estrategia podría dar frutos si las nuevas producciones impulsan la audiencia y ayudan a fidelizar a los suscriptores. Sin embargo, no hay garantía de que mayores presupuestos se traduzcan en mayores éxitos. Un gasto más elevado también implica mayores salidas de caja y costes de amortización, lo que podría dejar menos margen para mejorar la rentabilidad. Netflix debe convencer a los inversores de que no solo está gastando más, sino transformando con éxito ese dinero en contenidos que los espectadores realmente desean ver.
La publicidad sigue siendo otra vía de crecimiento. Una mejor segmentación y la expansión a nuevos mercados podrían incrementar los ingresos sin depender exclusivamente de las suscripciones. El cuarto trimestre contará con varios atractivos potenciales para la audiencia, incluidos eventos de la NFL y destacados estrenos de cine y series.
Sin embargo, el crecimiento publicitario no resolverá el problema si la audiencia se debilita. Los anunciantes pagan por la atención del público, y Netflix debe captar esa atención primero. Por esta razón, la estrategia de contenidos y los esfuerzos de monetización deben evaluarse de forma conjunta, y no como dos motivos independientes para el optimismo.
Netflix necesita recuperar su capacidad de sorprender
Netflix aún cuenta con sólidos fundamentos: escala global, una marca reconocida, alta rentabilidad y una capacidad de inversión inalcanzable para competidores más pequeños. Sin embargo, eso no garantiza que los próximos años sean tan sencillos como el período en que la propia expansión del streaming ofrecía una fuente natural de crecimiento. Hoy, Netflix debe mantener la disciplina financiera, expandir su publicidad y financiar producciones capaces de atraer a audiencias masivas, todo al mismo tiempo.
Los resultados del tercer trimestre podrían ser sólidos y las previsiones para el cierre del año podrían resultar tranquilizadoras. Para la cotización, sin embargo, el factor más relevante será si la directiva presenta un panorama convincente para 2027. Con el gasto en contenido al alza, los inversores querrán entender de dónde provendrá el próximo crecimiento de los beneficios y si la compañía puede volver a producir éxitos de forma regular.
No hace falta que Netflix deje de ser una buena compañía para que su cotización decepcione. Solo necesita crecer en línea con las expectativas que el mercado ya ha descontado. Tras las ventas de este año, la cuestión no es solo si la empresa puede cumplir con sus cifras. Es si Netflix aún conserva la capacidad de sorprender a los inversores.
Unos datos sólidos pueden sostener el negocio. Recuperar el precio de la acción requerirá una narrativa en la que el mercado esté dispuesto a creer de nuevo.
Fuente: XTB Research


Resumen de mitad de sesión: Europa cae y pierde terreno por segundo día consecutivo


Gráfico del día: El Nasdaq se recupera impulsado por el sector de la IA: Intel, AMD y Micron lideran el avance


Calendario económico: mercado laboral del Reino Unido, índice ZEW y resultados en Wall Street


IPO de Anthropic: ¿Cómo va la salida a bolsa tras el enfriamiento de las expectativas?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.