

-
Netflix y SpaceX presentan sus resultados del tercer trimestre de 2026, con expectativas de ingresos cercanos a los US$12.900 millones para cada compañía, aunque con modelos de negocio y desafíos diferentes.
-
Netflix busca sostener su rentabilidad y el crecimiento de la publicidad, mientras SpaceX necesita demostrar que la expansión de Starlink y la inteligencia artificial puede traducirse en una mayor generación de caja.
-
Las valoraciones y el análisis técnico serán determinantes para ambas acciones, con Netflix cotizando a 20,1 veces sus beneficios esperados y SpaceX a 93,3 veces, en un contexto de fuertes inversiones y expectativas de crecimiento.

-
Netflix y SpaceX presentan sus resultados del tercer trimestre de 2026, con expectativas de ingresos cercanos a los US$12.900 millones para cada compañía, aunque con modelos de negocio y desafíos diferentes.
-
Netflix busca sostener su rentabilidad y el crecimiento de la publicidad, mientras SpaceX necesita demostrar que la expansión de Starlink y la inteligencia artificial puede traducirse en una mayor generación de caja.
-
Las valoraciones y el análisis técnico serán determinantes para ambas acciones, con Netflix cotizando a 20,1 veces sus beneficios esperados y SpaceX a 93,3 veces, en un contexto de fuertes inversiones y expectativas de crecimiento.
Resultados de Netflix y SpaceX: dos modelos de negocio frente a las expectativas de Wall Street
Netflix (NFLX.US) y SpaceX (SPCX.US) presentarán este martes 20 de octubre sus resultados del tercer trimestre, con expectativas de ingresos cercanos a los US$12.900 millones para cada compañía, pese a operar modelos de negocio muy diferentes. Netflix llega con el desafío de sostener el crecimiento de su plataforma, mejorar el consumo de contenidos y consolidar su negocio publicitario, mientras que SpaceX busca demostrar que la expansión de Starlink y sus operaciones de inteligencia artificial puede acompañar el fuerte ritmo de inversión que mantiene la compañía. Más allá de las ventas, la atención estará puesta en la rentabilidad de ambos negocios y en las perspectivas que entreguen para los próximos trimestres.
Resultados de Netflix: crecimiento de ingresos, márgenes y expectativas para el tercer trimestre
Los ingresos de Netflix alcanzaron los US$12.560 millones durante el segundo trimestre de 2026, un crecimiento interanual del 13,4%, acompañado de un margen operativo del 33,4%. Para el tercer trimestre, la compañía proyecta un crecimiento de las ventas cercano al 12% y un margen operativo del 33,2%, mientras el consenso de analistas espera un beneficio por acción de US$0,82. Estas estimaciones apuntan a que Netflix mantendría una rentabilidad elevada, aunque con un ritmo de crecimiento algo menor al observado durante la primera mitad del año, por lo que será importante conocer cuánto están aportando los aumentos de precios, la incorporación de nuevos suscriptores y el negocio publicitario a sus resultados.
Publicidad, suscriptores y consumo de contenidos: los motores de Netflix
La publicidad podría aportar cerca de US$3.000 millones en ingresos durante 2026, prácticamente el doble que el año anterior, según las proyecciones de Netflix, mientras que el consumo de contenidos superó los 97.000 millones de horas visualizadas durante el primer semestre, un 2% más que en el mismo período del año anterior. Aunque las horas visualizadas crecen a un ritmo menor que las ventas, la compañía también está impulsando sus ingresos mediante aumentos de precios, ajustes en sus planes de suscripción y una mayor contribución de la publicidad, lo que le permite aumentar su facturación sin depender exclusivamente de que los usuarios pasen más tiempo en la plataforma.
Reestructuración de Netflix: recortes de empleo y cambios en la dirección
En los días previos a la publicación de resultados, Netflix anunció el recorte de cerca de 1.000 puestos de trabajo, equivalentes al 6% de su plantilla, junto con una reorganización de su equipo directivo. Peter Rice asumirá la dirección global de contenidos en reemplazo de Bela Bajaria, un cargo desde el que se supervisa la estrategia de series y películas, mientras que también se anunció la salida de Dan Lin, responsable de la división cinematográfica. Estos cambios se producen mientras la compañía enfrenta una mayor competencia por el tiempo de los espectadores, especialmente de plataformas como YouTube, y busca equilibrar las inversiones necesarias para mantener atractivo su catálogo con la generación de caja del negocio.
Valoración de Netflix: caída bursátil, flujo de caja y capacidad financiera
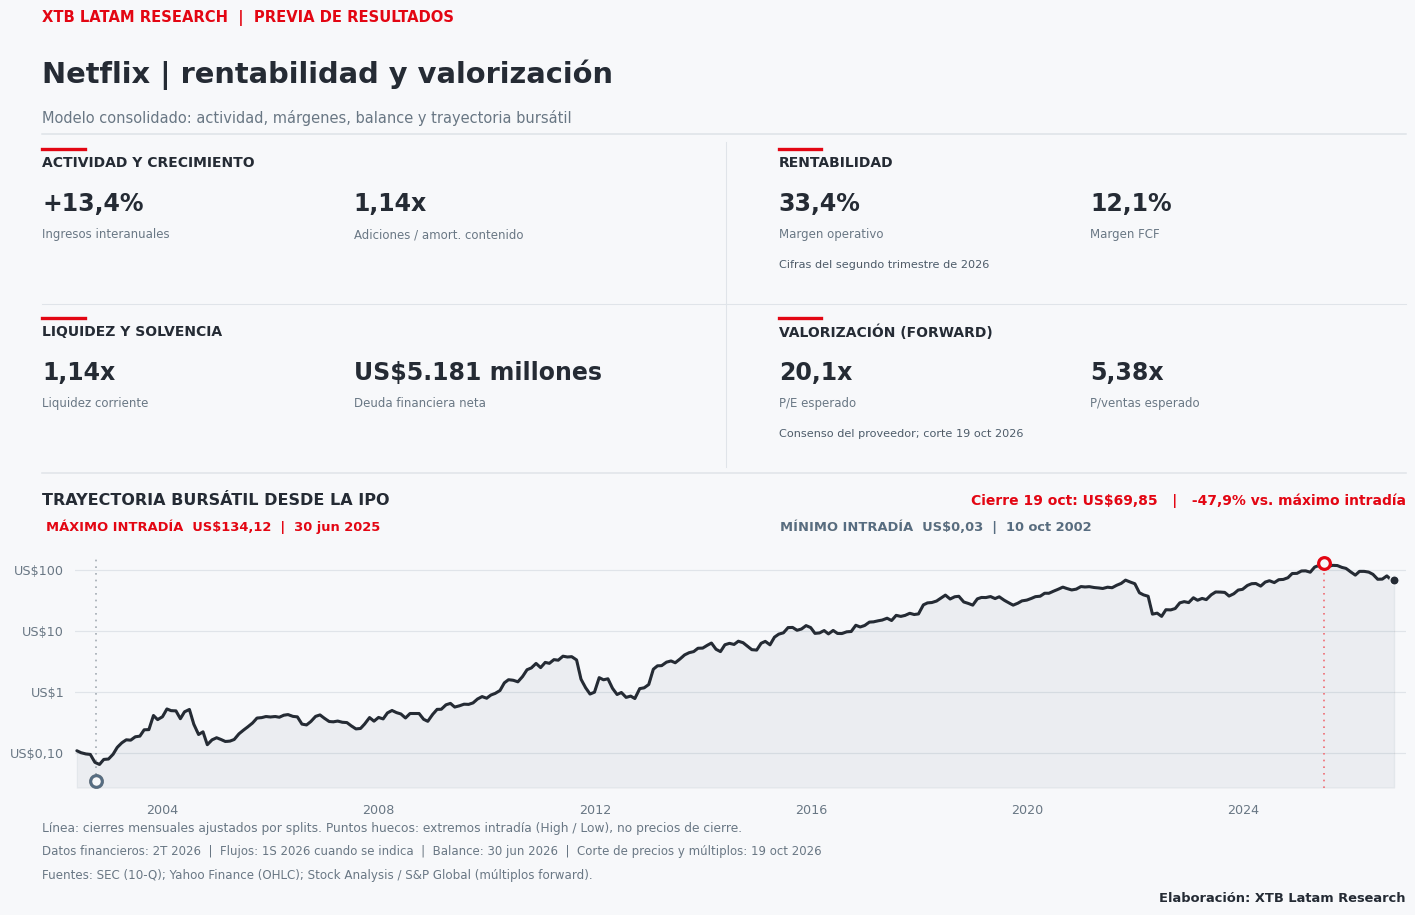 Indicadores de crecimiento, rentabilidad, liquidez y valoración de Netflix, junto con la evolución histórica de su acción.
La caída del 47,9% desde su máximo histórico intradía de junio de 2025 contrasta con un negocio que mantiene un crecimiento de ingresos de doble dígito y necesita seguir renovando su catálogo. Durante el segundo trimestre, el margen operativo alcanzó el 33,4%, mientras que el margen de flujo de caja libre fue del 12,1%, una diferencia que también debe analizarse considerando cómo se financian los contenidos. Netflix reconoce gradualmente parte de estos costos mediante amortizaciones, pero los pagos para producir o adquirir series y películas pueden realizarse mucho antes de su estreno, a lo que se suman otros desembolsos. Con una deuda financiera neta cercana a los US$5.200 millones y una liquidez corriente de 1,14 veces, mantener una generación de efectivo sostenida resulta importante para seguir invirtiendo y cumplir con sus obligaciones. La acción cotiza a 20,1 veces sus beneficios esperados, por lo que los resultados de hoy permitirán evaluar si el crecimiento del negocio puede seguir respaldando su valorización.
Resultados de SpaceX: Starlink e inteligencia artificial impulsan los ingresos
La expansión de Starlink y de sus operaciones de inteligencia artificial impulsó los ingresos de SpaceX hasta los US$7.814 millones durante el segundo trimestre de 2026, un crecimiento interanual del 91,9%, aunque la compañía todavía registró pérdidas netas por US$541 millones. Para el tercer trimestre, el consenso de FactSet proyecta ventas cercanas a los US$12.870 millones y un beneficio ajustado por acción de US$0,13. De cumplirse estas estimaciones, los ingresos aumentarían un 64,7% respecto del trimestre anterior, un salto que dependería especialmente de la expansión de los servicios de infraestructura de inteligencia artificial. Los resultados permitirán conocer cuánto de la capacidad de procesamiento contratada se ha traducido efectivamente en ventas y cómo evolucionan los costos necesarios para sostener ese crecimiento.
Starlink y los centros de datos: cómo se distribuyen los ingresos de SpaceX
La conectividad sigue siendo la principal fuente de ingresos de SpaceX, con US$4.291 millones durante el segundo trimestre, impulsada por la expansión de Starlink, que alcanzó los 12 millones de suscriptores y duplicó su base de clientes frente al año anterior. La inteligencia artificial también está ganando terreno rápidamente, con ventas por US$2.561 millones, equivalentes a casi un tercio de la facturación trimestral, mientras que las actividades espaciales aportaron otros US$962 millones. Para el tercer trimestre, las estimaciones recogidas por Barron's apuntan a que los ingresos de IA podrían alcanzar los US$6.300 millones, más del doble que en el período anterior. De confirmarse, esta división pasaría a tener un peso mucho mayor dentro del negocio, aumentando también la importancia de los centros de datos y de las inversiones necesarias para ampliar su capacidad de procesamiento.
Adquisiciones de SpaceX: Cursor y nuevas frecuencias para Starlink
La expansión de sus negocios también ha venido acompañada de nuevas adquisiciones, entre ellas la compra de Cursor en agosto, una empresa especializada en herramientas de programación con inteligencia artificial, mediante una operación valorada en US$60.000 millones. La adquisición se financió principalmente con la entrega de acciones de SpaceX, lo que evitó un desembolso equivalente en efectivo, pero también aumentó el número de títulos en circulación y diluyó la participación de los accionistas existentes. Más recientemente, la compañía anunció un acuerdo con Grain Management para adquirir derechos sobre frecuencias de telecomunicaciones que permitirían ampliar los servicios de telefonía móvil de Starlink mediante conexiones directas a dispositivos, aunque la operación todavía requiere aprobación regulatoria. Ambas iniciativas amplían sus oportunidades comerciales, pero también añaden nuevas necesidades de infraestructura y financiamiento a las inversiones que ya mantiene en centros de datos y satélites.
Valoración de SpaceX: crecimiento acelerado y elevadas necesidades de capital
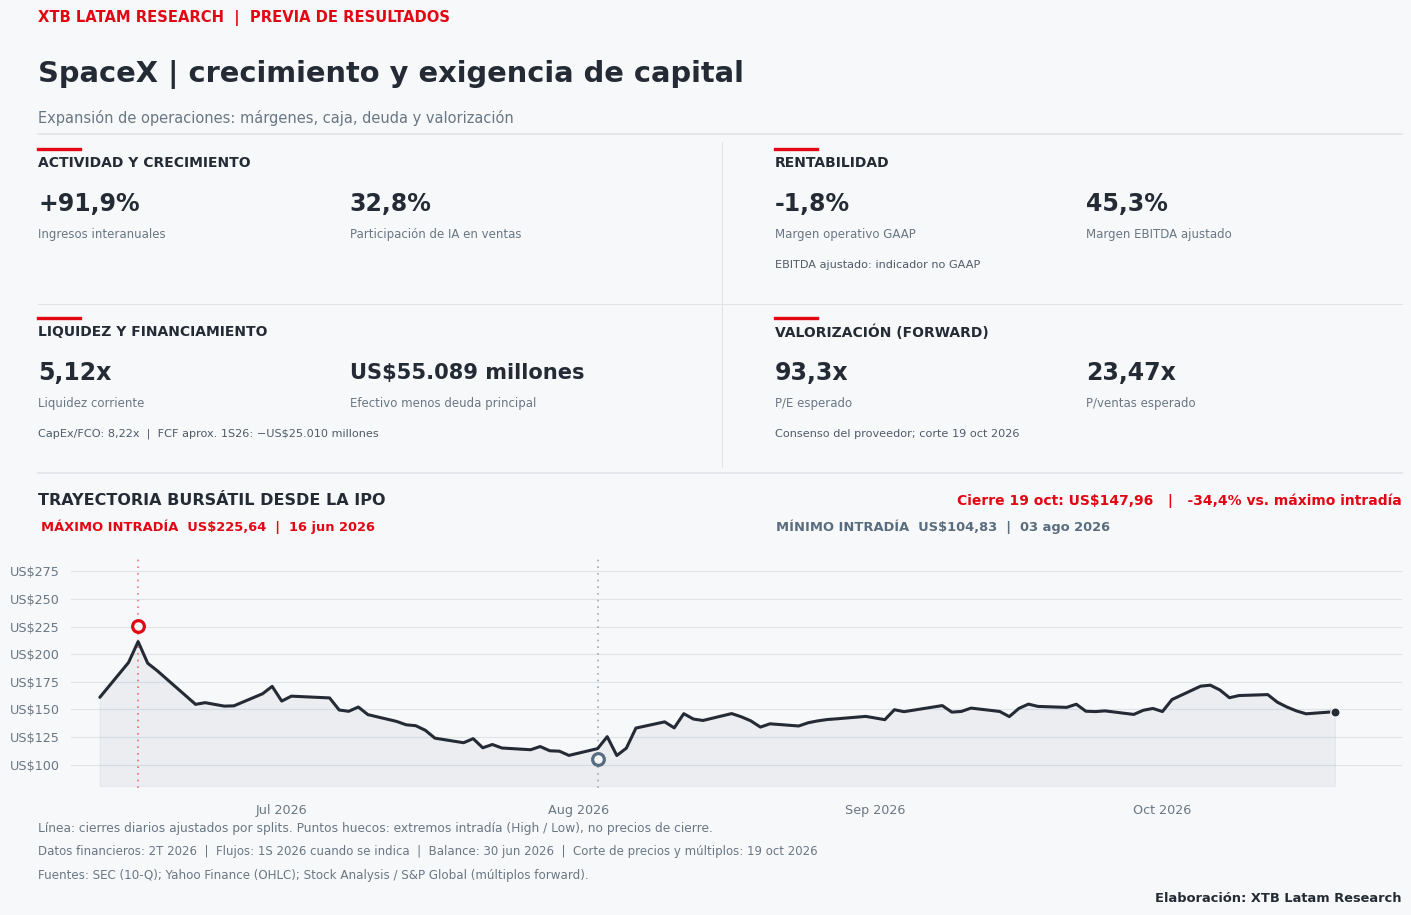 Indicadores de crecimiento, rentabilidad, liquidez, financiación y valoración de SpaceX, junto con su evolución bursátil.
El retroceso del 34,4% desde su máximo histórico intradía de junio contrasta con una valorización que todavía equivale a 93,3 veces los beneficios esperados, una exigencia importante para una compañía que necesita mantener fuertes inversiones para sostener su expansión. Durante el segundo trimestre, el EBITDA ajustado alcanzó un margen del 45,3%, mientras que el margen operativo contable se situó en -1,8%, una diferencia explicada principalmente por US$2.848 millones en depreciaciones y amortizaciones, concentradas en el negocio de inteligencia artificial, además de US$831 millones en compensaciones basadas en acciones. Aunque estos ajustes permiten observar el desempeño operativo desde otra perspectiva, no equivalen a efectivo disponible, especialmente considerando que las inversiones del primer semestre superaron ocho veces el flujo generado por las operaciones y dejaron un flujo de caja libre negativo cercano a los US$25.000 millones. La liquidez obtenida tras su salida a bolsa, que aportó US$85.675 millones netos, le permite financiar buena parte de esta expansión, pero sostener su valorización dependerá de que el crecimiento termine convirtiéndose en una mayor generación de caja.
Netflix y SpaceX: ¿qué factores determinarán sus próximos resultados?
Más allá de sus resultados individuales, las perspectivas de ambas compañías también estarán condicionadas por la evolución del consumo, las tasas de interés y el ritmo de inversión empresarial. Para Netflix, el gasto de los hogares en entretenimiento y los presupuestos publicitarios serán relevantes para sostener sus ingresos, mientras que SpaceX dependerá de que la demanda por conectividad e infraestructura de inteligencia artificial acompañe sus elevados planes de inversión. Las proyecciones que entreguen hoy permitirán conocer cómo esperan desenvolverse frente a estas condiciones y hasta qué punto podrán mantener su crecimiento sin comprometer sus márgenes y generación de caja.
Análisis técnico de Netflix (NFLX.US): soportes y resistencias antes de los resultados
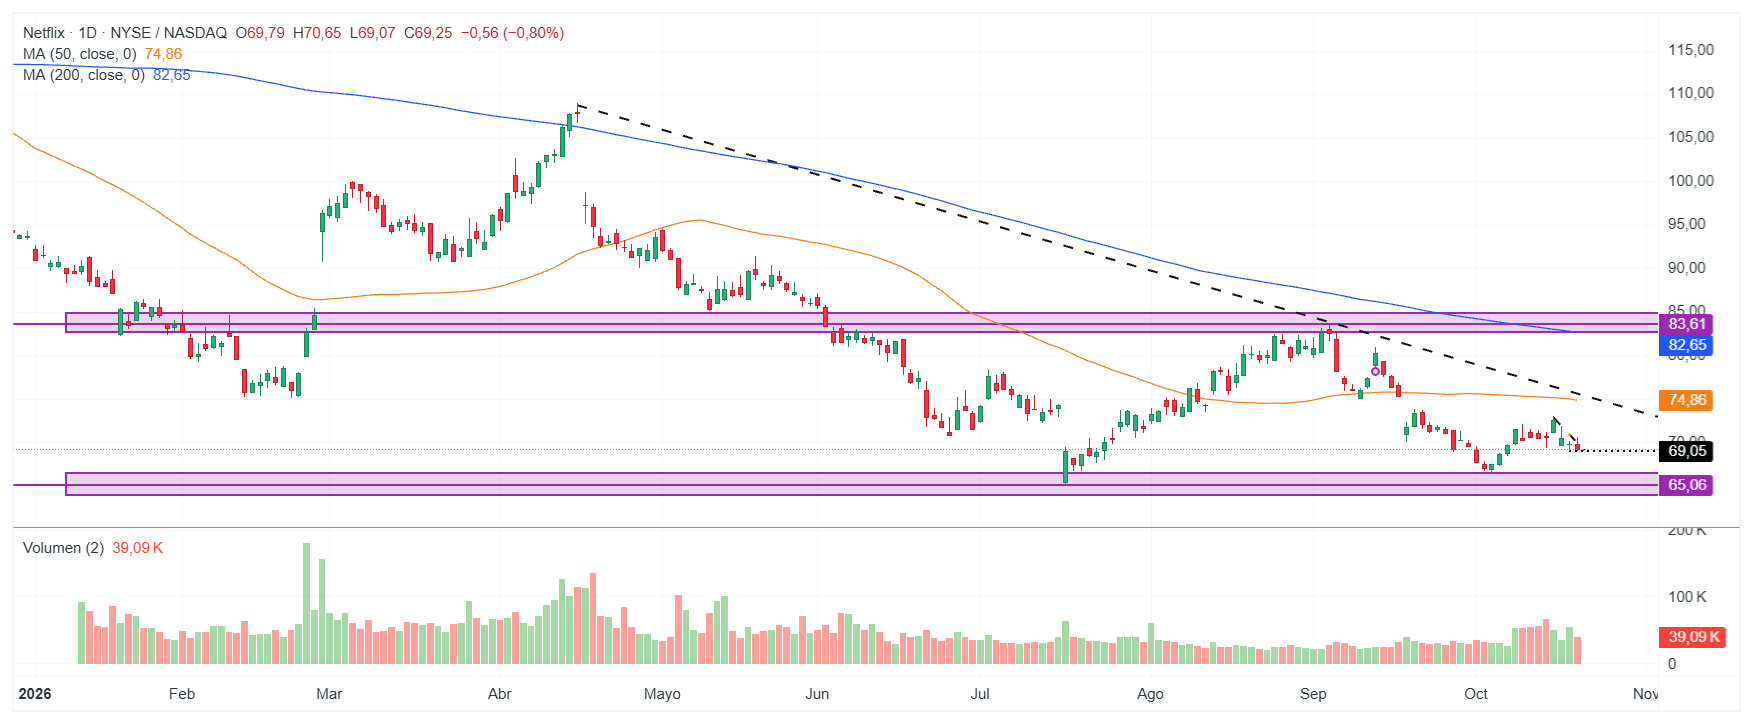 Evolución de la acción de Netflix, con medias móviles, directriz bajista y zonas técnicas relevantes. Fuente: xStation 5, XTB. Gráfico diario. Elaboración: XTB Latam Research.
Netflix (NFLX.US) cotiza cerca de los US$69,25 y mantiene una tendencia bajista desde abril, con el precio bajo sus medias móviles de 50 y 200 períodos, ubicadas en US$74,86 y US$82,65, respectivamente. La acción se aproxima nuevamente al soporte de US$69,05, cuya pérdida podría extender las caídas hacia la zona de US$65,06. En caso de recuperación, la primera resistencia se encuentra cerca de los US$74–75, donde convergen la media de 50 períodos y la directriz descendente, mientras que una segunda zona de resistencia aparece entre los US$82,65 y US$83,61. La publicación de resultados podría generar movimientos importantes en la cotización, por lo que será relevante observar si el precio logra recuperar estos niveles o continúa acercándose a sus mínimos recientes.
Análisis técnico de SpaceX (SPCX.US): soporte en US$140 y resistencia en US$176
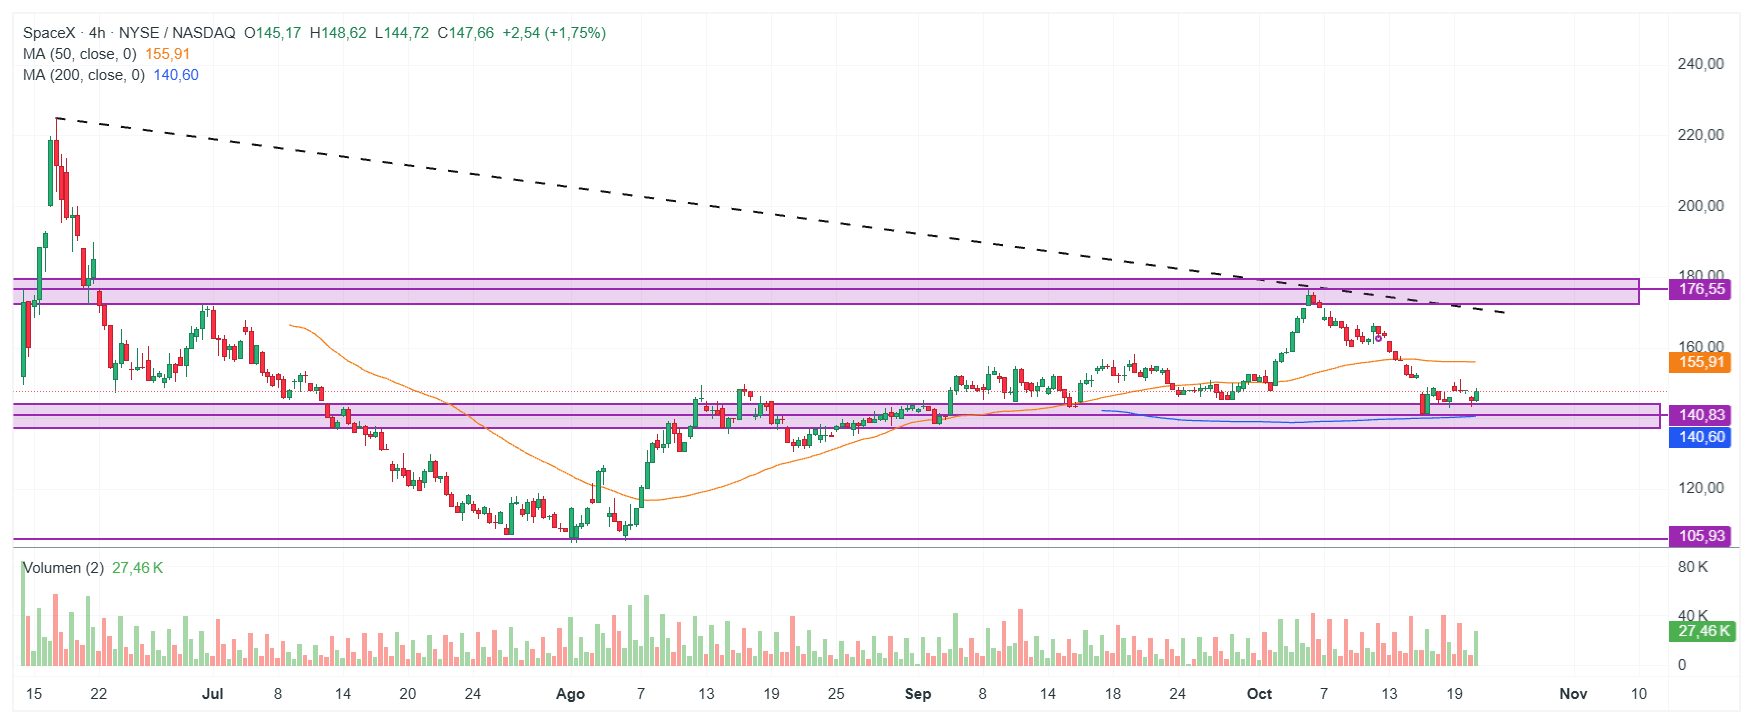 Evolución de la acción de SpaceX, con directriz descendente, medias móviles y principales zonas de soporte y resistencia. Fuente: xStation 5, XTB. Gráfico de 4 horas. Elaboración: XTB Latam Research.
SpaceX (SPCX.US) cotiza cerca de los US$147,66 tras retroceder desde la zona de US$176 a comienzos de octubre, manteniéndose bajo una directriz bajista que se extiende desde junio. Durante las últimas sesiones, el precio ha mostrado cierta estabilización cerca del soporte de US$140,83, nivel que coincide prácticamente con su media móvil de 200 períodos, ubicada en US$140,60, mientras que la media de 50 períodos se mantiene en US$155,91. Una recuperación sobre esta última sería la primera señal de mejora, aunque la acción todavía tendría que superar la directriz descendente y la zona de resistencia cercana a los US$176,55. Por ahora, el movimiento lateral reciente no cambia la estructura bajista, especialmente considerando que la publicación de resultados podría generar variaciones importantes en el precio.


Criptomonedas hoy: Bitcoin y Ethereum rebotan desde sus zonas de soporte mientras el dólar pierde fuerza

CoreWeave: La demanda récord choca con costos abrumadores


Los CDS vuelven a encender alertas sobre las acciones de IA: ¿señal de venta o ruido?


Gráfico del día: El Nasdaq se recupera impulsado por el sector de la IA: Intel, AMD y Micron lideran el avance
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.