

- Novo Nordisk cayó cerca de 7.5% tras su Capital Markets Day, pese a presentar nuevos objetivos para 2030 y datos favorables de CagriSema, reflejando que el mercado esperaba una señal más contundente de recuperación.
- El problema central es la desaceleración del crecimiento: las ventas pasaron de crecer 35,6% a tipos de cambio constantes en 2023 a 10,3% en 2025, mientras la guía actual para 2026 todavía apunta a una contracción en su punto medio.
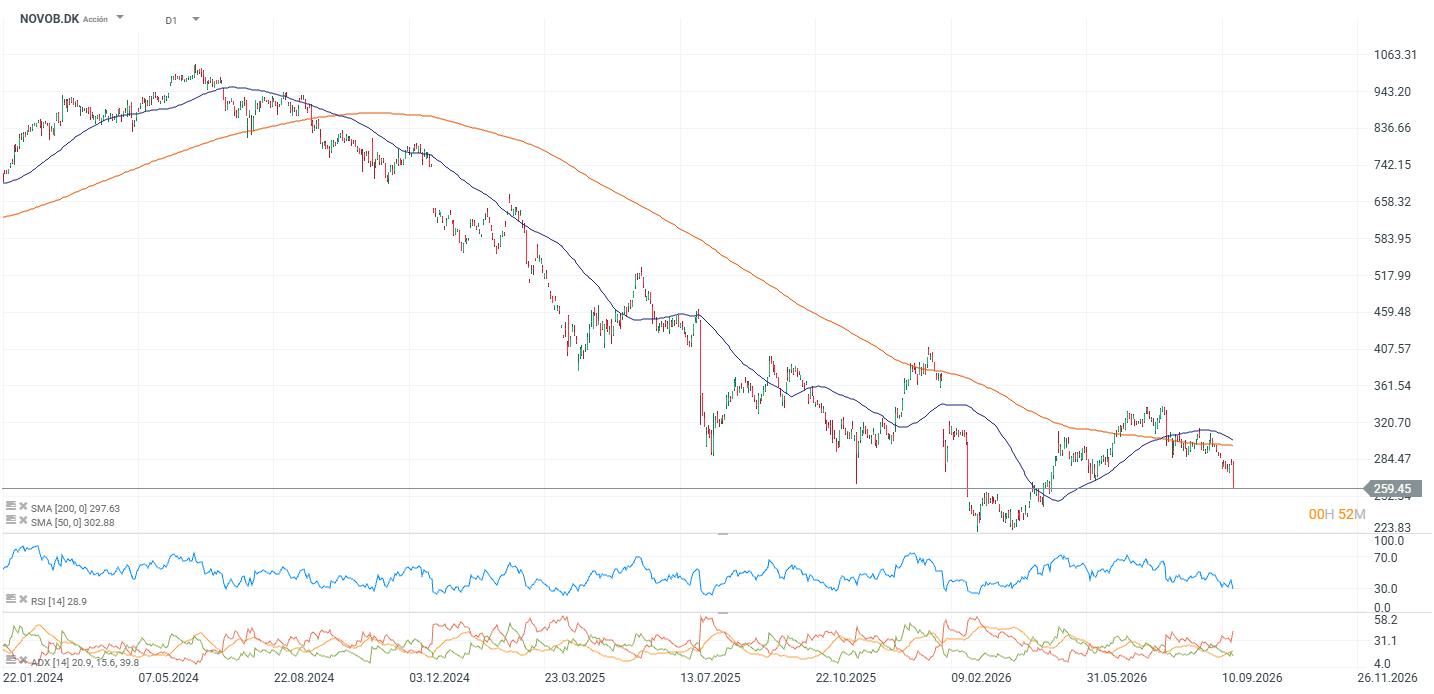
- La acción acumula una caída de 21,8% en 2026 y está 72,9% debajo de su máximo de 2024, mientras Eli Lilly gana 8,4% este año, mostrando que el mercado ha retirado buena parte de la prima que anteriormente asignaba a Novo.

- Novo Nordisk cayó cerca de 7.5% tras su Capital Markets Day, pese a presentar nuevos objetivos para 2030 y datos favorables de CagriSema, reflejando que el mercado esperaba una señal más contundente de recuperación.
- El problema central es la desaceleración del crecimiento: las ventas pasaron de crecer 35,6% a tipos de cambio constantes en 2023 a 10,3% en 2025, mientras la guía actual para 2026 todavía apunta a una contracción en su punto medio.
- La acción acumula una caída de 21,8% en 2026 y está 72,9% debajo de su máximo de 2024, mientras Eli Lilly gana 8,4% este año, mostrando que el mercado ha retirado buena parte de la prima que anteriormente asignaba a Novo.
Las acciones de Novo Nordisk (NOVOB.DK) volvieron a sufrir este lunes, con una caída cercana al 7.5%, después de que la farmacéutica presentara su estrategia de crecimiento hasta 2030 y nuevos datos de su cartera de tratamientos contra la obesidad. La reacción resulta especialmente llamativa porque el evento no estuvo vacío de noticias positivas, Novo anunció objetivos de expansión del pipeline, mayor capacidad para tratamientos orales GLP-1 y datos favorables para CagriSema en nuevos estudios. El problema parece estar en que, después de años de crecimiento excepcional, el mercado ya no está premiando simplemente la existencia de una gran oportunidad en obesidad. Ahora exige pruebas de que Novo puede recuperar velocidad, defender participación frente a Eli Lilly y construir una segunda etapa de crecimiento antes de que semaglutida pierda exclusividad en mercados importantes.
Novo Nordisk perdió gran parte de la prima acumulada desde 2024
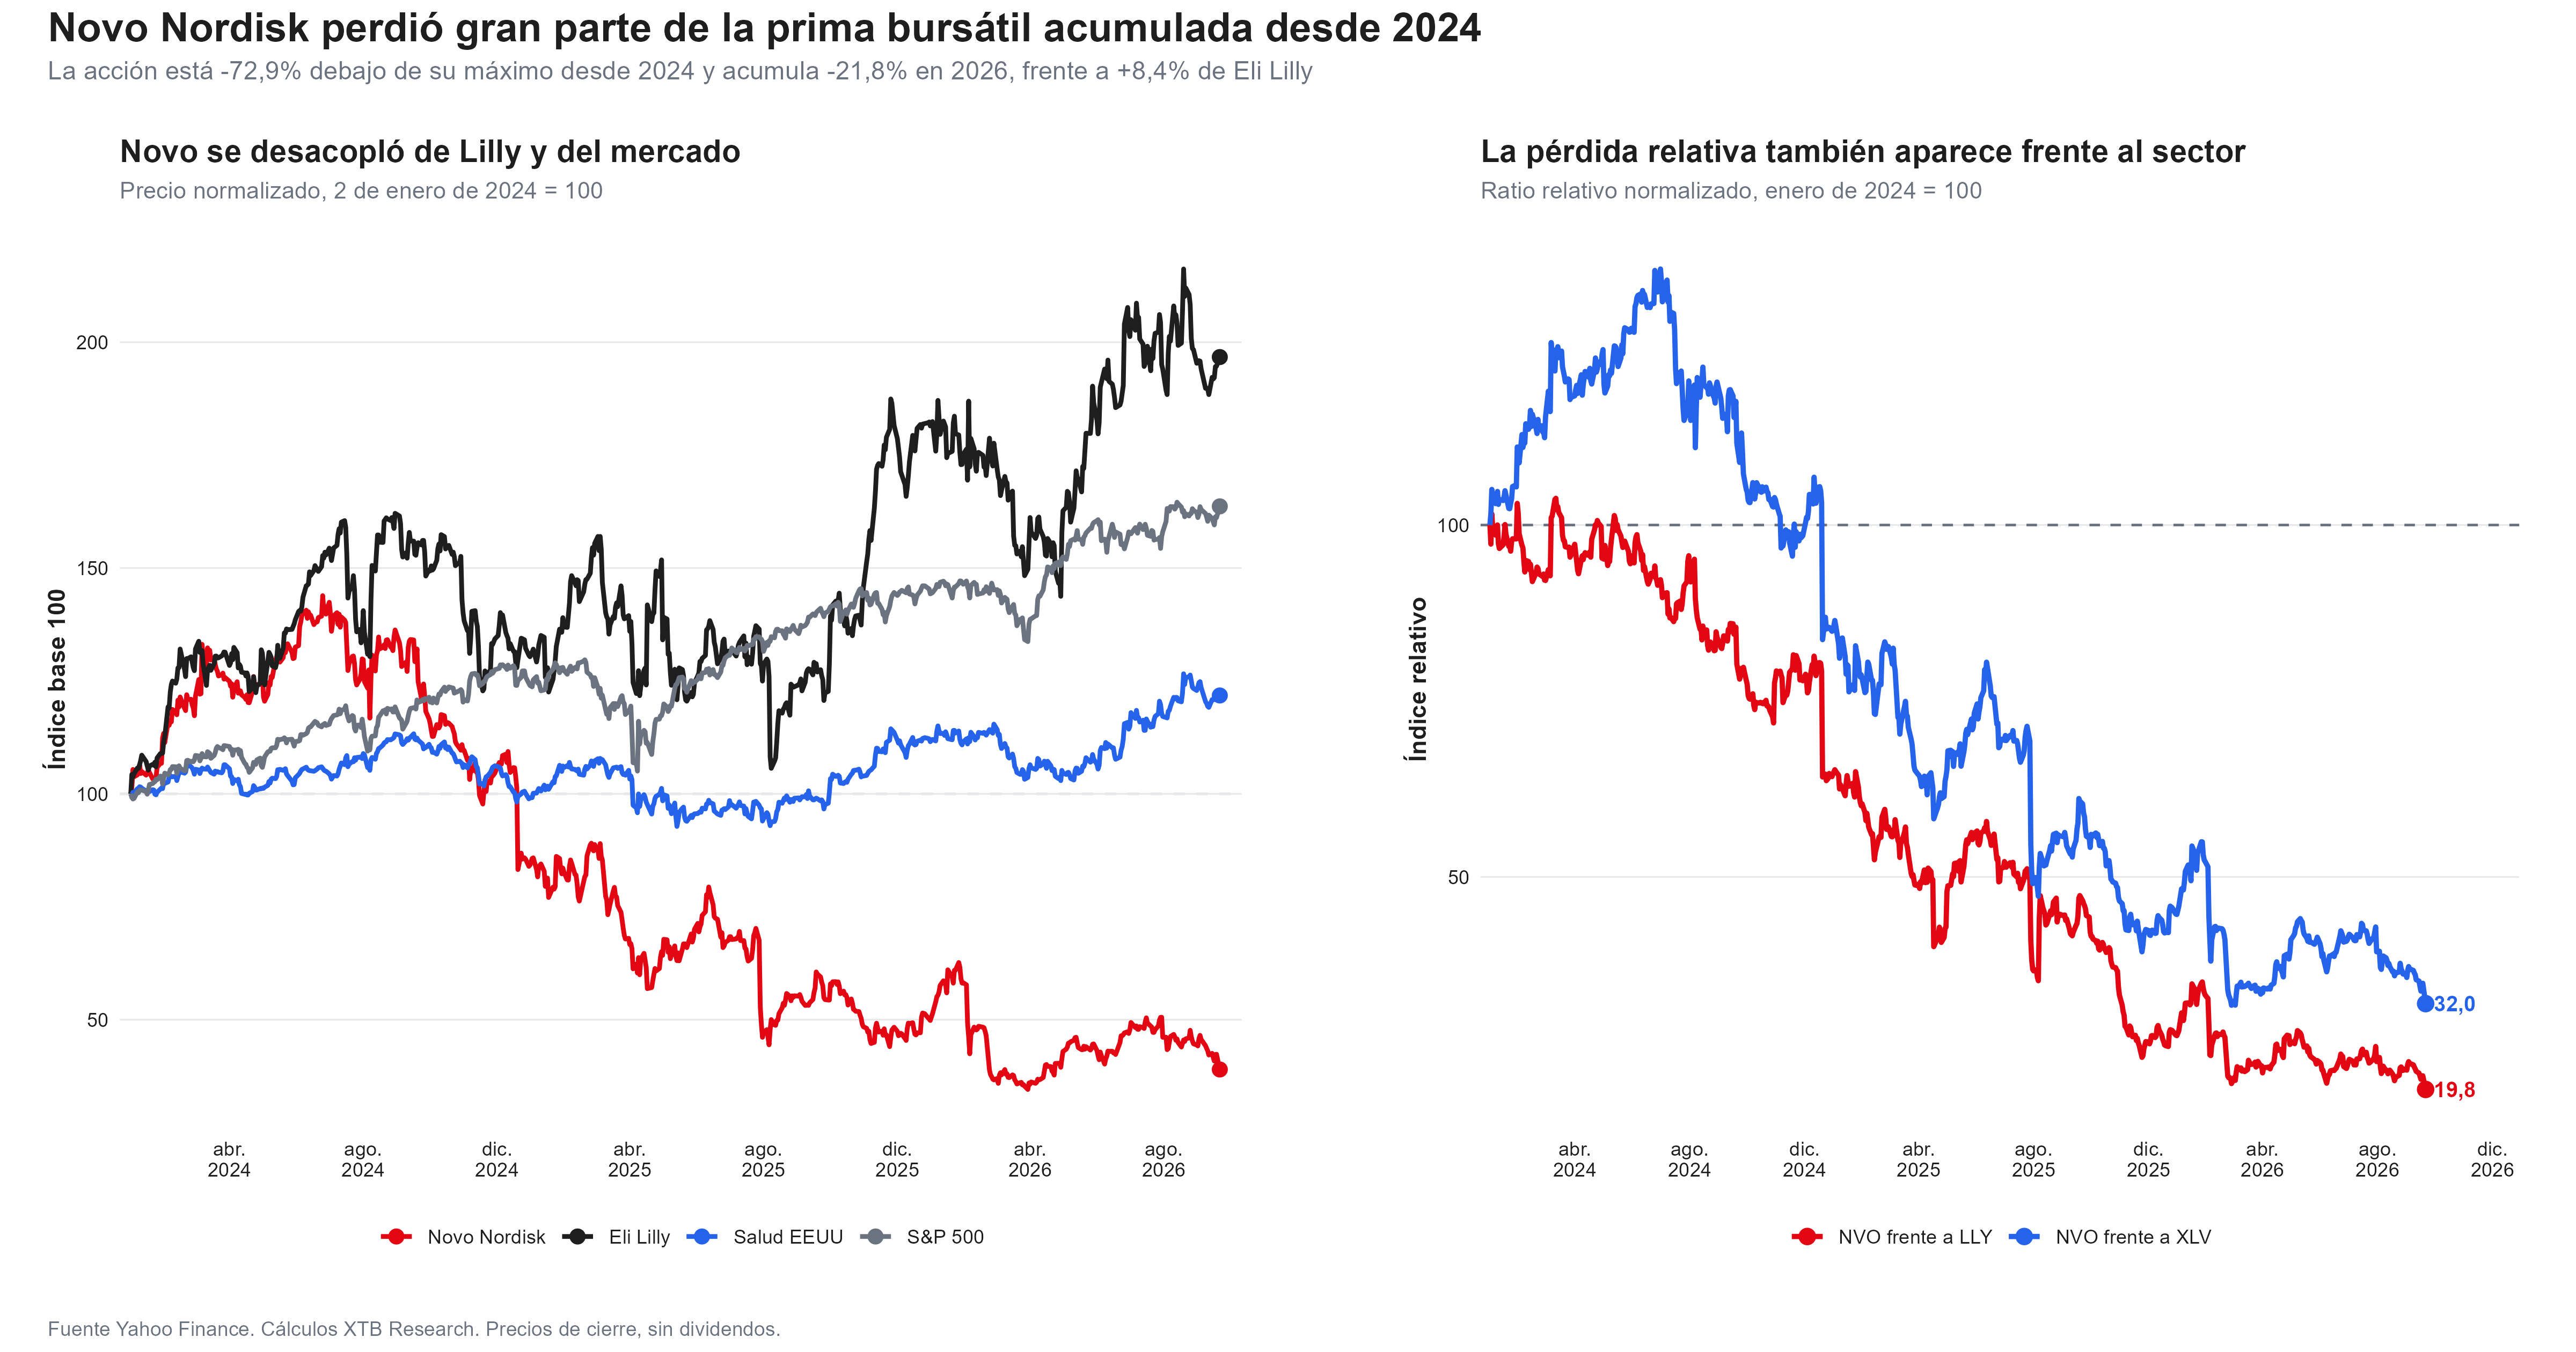
Novo termina la sesión alrededor de US$39,8 por ADR, acumulando una pérdida de 21,8% durante 2026. En el mismo período, Eli Lilly avanza 8,4%, el sector salud estadounidense alrededor de 9,2% y el S&P 500 aproximadamente 13,4%. La divergencia se vuelve todavía más evidente desde los máximos alcanzados por Novo en junio de 2024, desde entonces, la acción ha perdido aproximadamente 72,9% de su valor. La comparación relativa también muestra la magnitud del cambio, tomando enero de 2024 como base 100, el ratio entre Novo y Eli Lilly ha descendido hasta aproximadamente 19,8, mientras la relación frente al sector salud estadounidense se sitúa cerca de 32.
No significa simplemente que toda la industria farmacéutica haya sido castigada, Novo se desacopló tanto de su principal competidor como del mercado en general. El cambio refleja principalmente que las expectativas que sostenían la valoración de la compañía durante el auge inicial de Wegovy y Ozempic se han deteriorado mucho más rápido que sus operaciones.
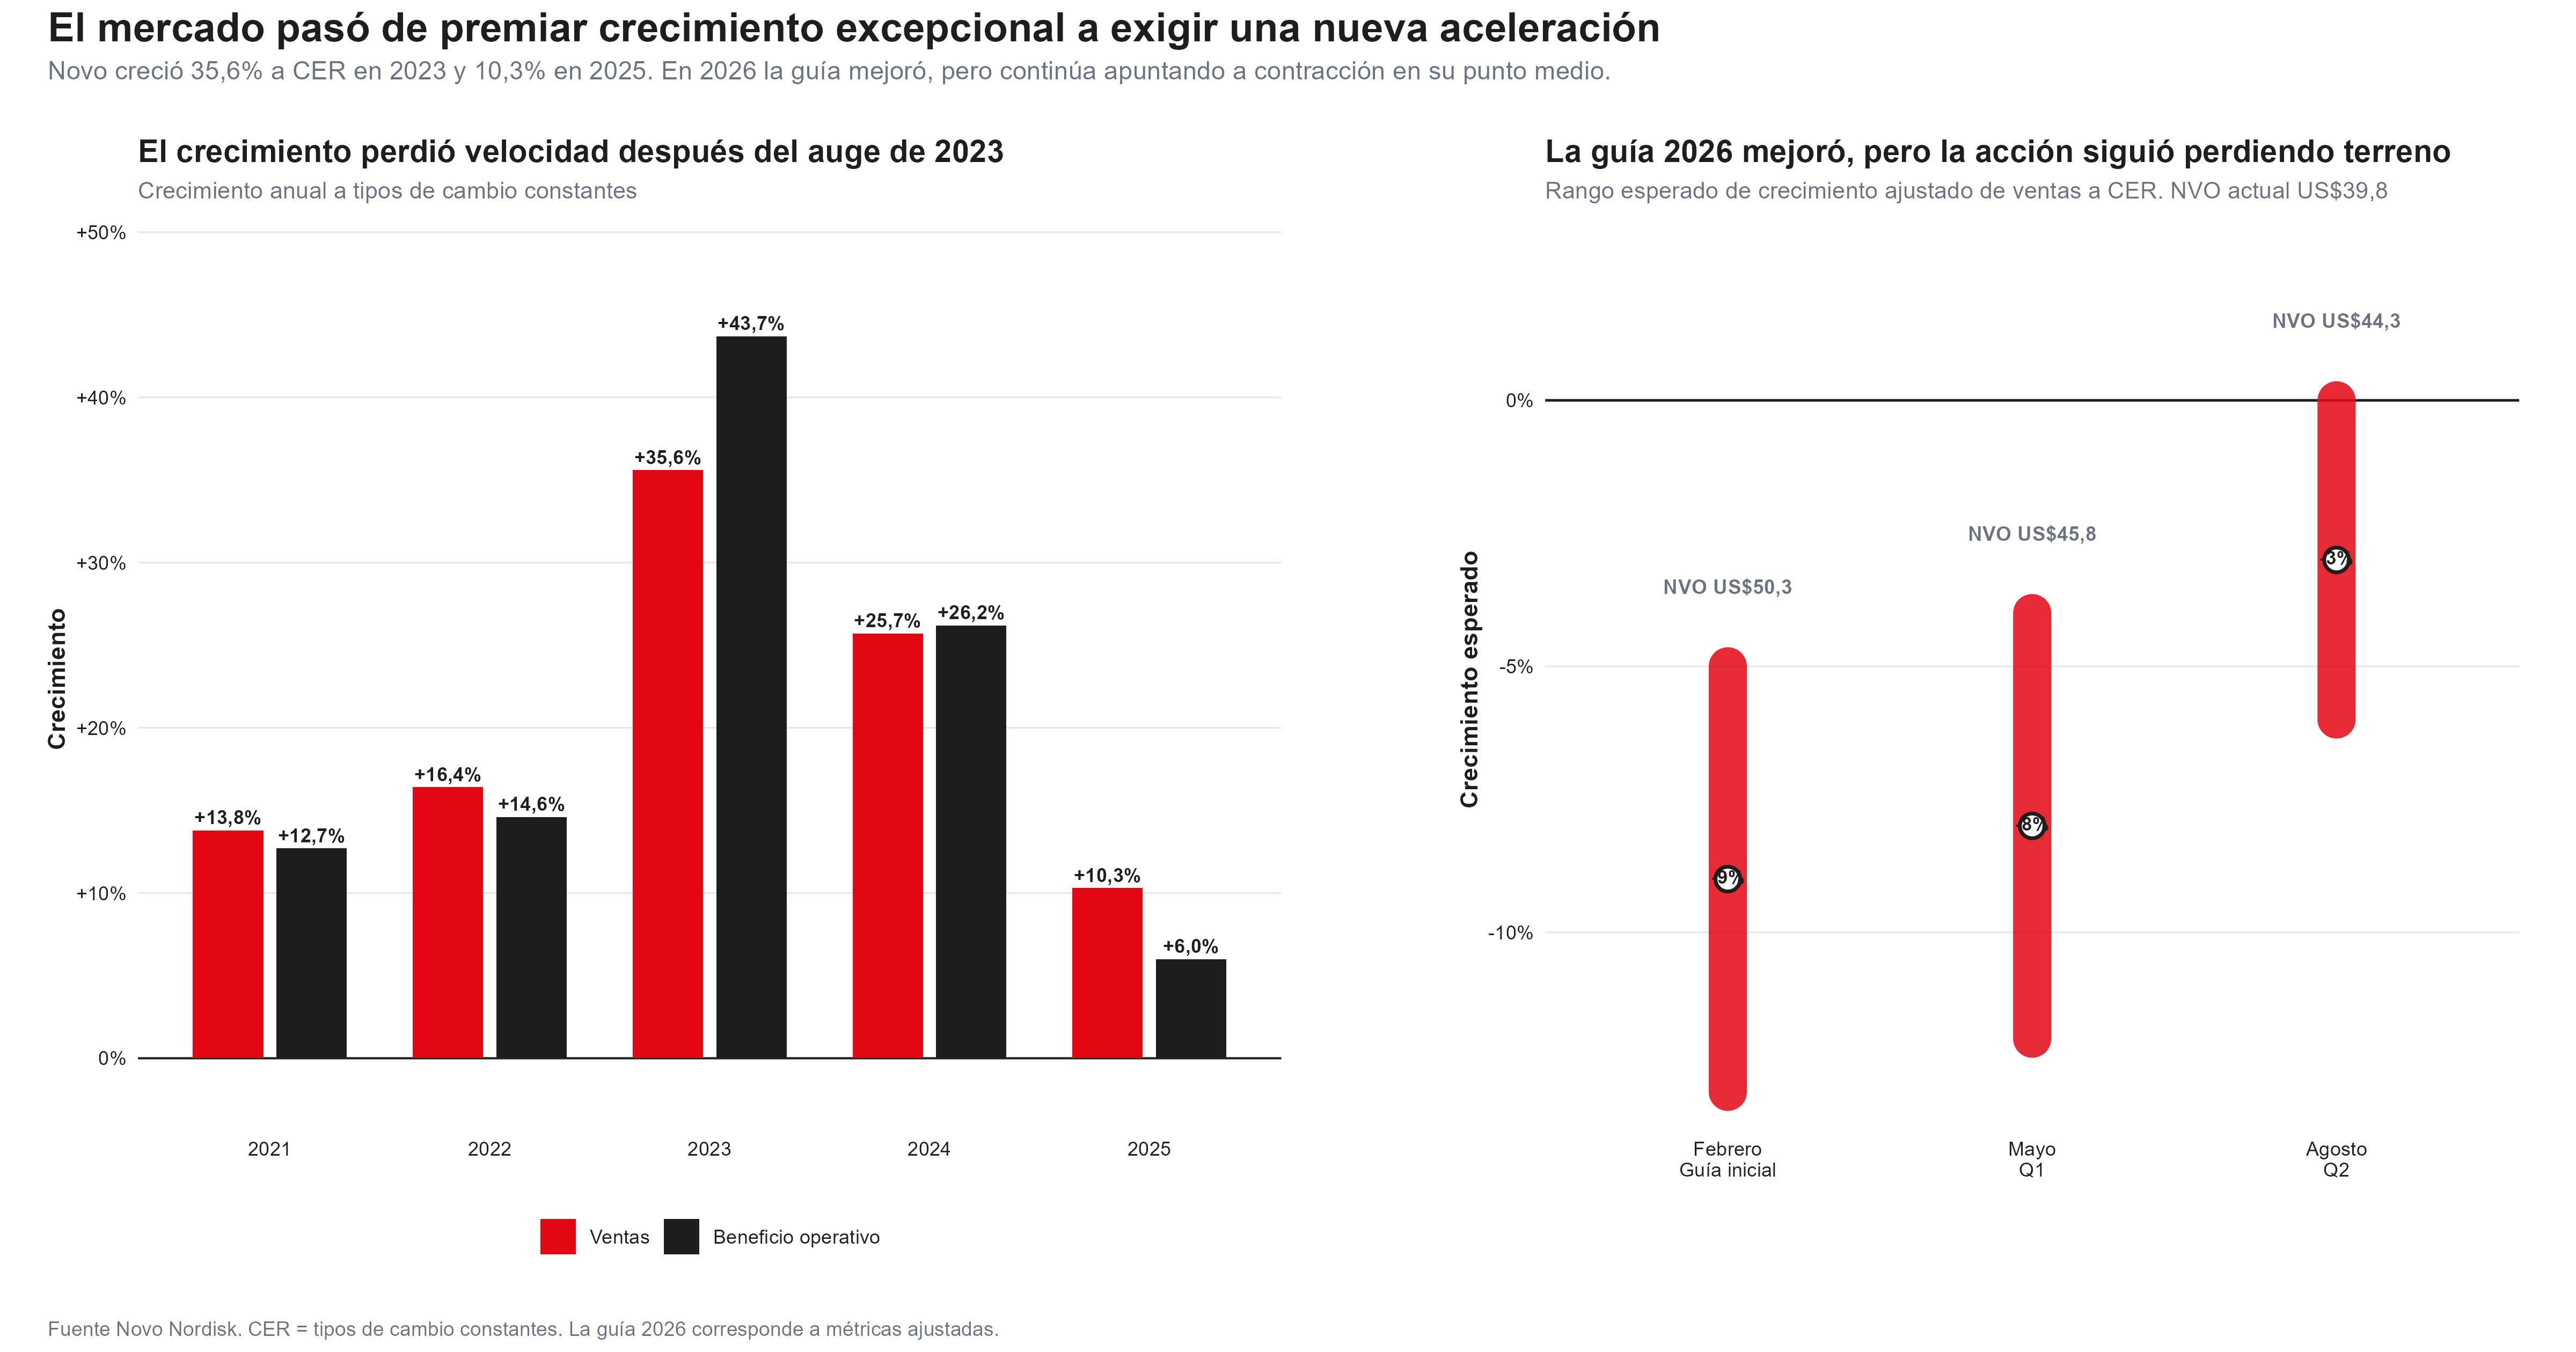
Entre 2021 y 2024, Novo registró una expansión extraordinaria y las ventas a tipos de cambio constantes crecieron 13,8% en 2021, 16,4% en 2022 y 35,6% en 2023. El beneficio operativo aceleró todavía más en ese último año, con un crecimiento de 43,7%. En 2024 el ritmo seguía siendo muy elevado, con ventas creciendo 25,7% y beneficio operativo 26,2%. Pero en 2025 llegó el cambio: el crecimiento de ventas cayó hasta 10,3% y el beneficio operativo avanzó apenas 6%.
Para una compañía que anteriormente cotizaba bajo la expectativa de una expansión excepcional del mercado de obesidad, esa desaceleración modificó completamente la discusión. El problema continuó a comienzos de 2026, la guía inicial contemplaba una caída ajustada de las ventas de entre 5% y 13%, equivalente a aproximadamente -9% en el punto medio.
Desde entonces la empresa ha mejorado dos veces sus previsiones, tas el segundo trimestre, el rango pasó a una variación de -6% a 0%, dejando el punto medio alrededor de -3%. Es una mejora considerable frente al escenario presentado en febrero, pero todavía implica contracción. Y ahí aparece una de las claves de la reacción del mercado, porque una guía menos negativa no es lo mismo que volver a crecer rápidamente.
El segundo trimestre mejoró, pero la acción continuó castigada
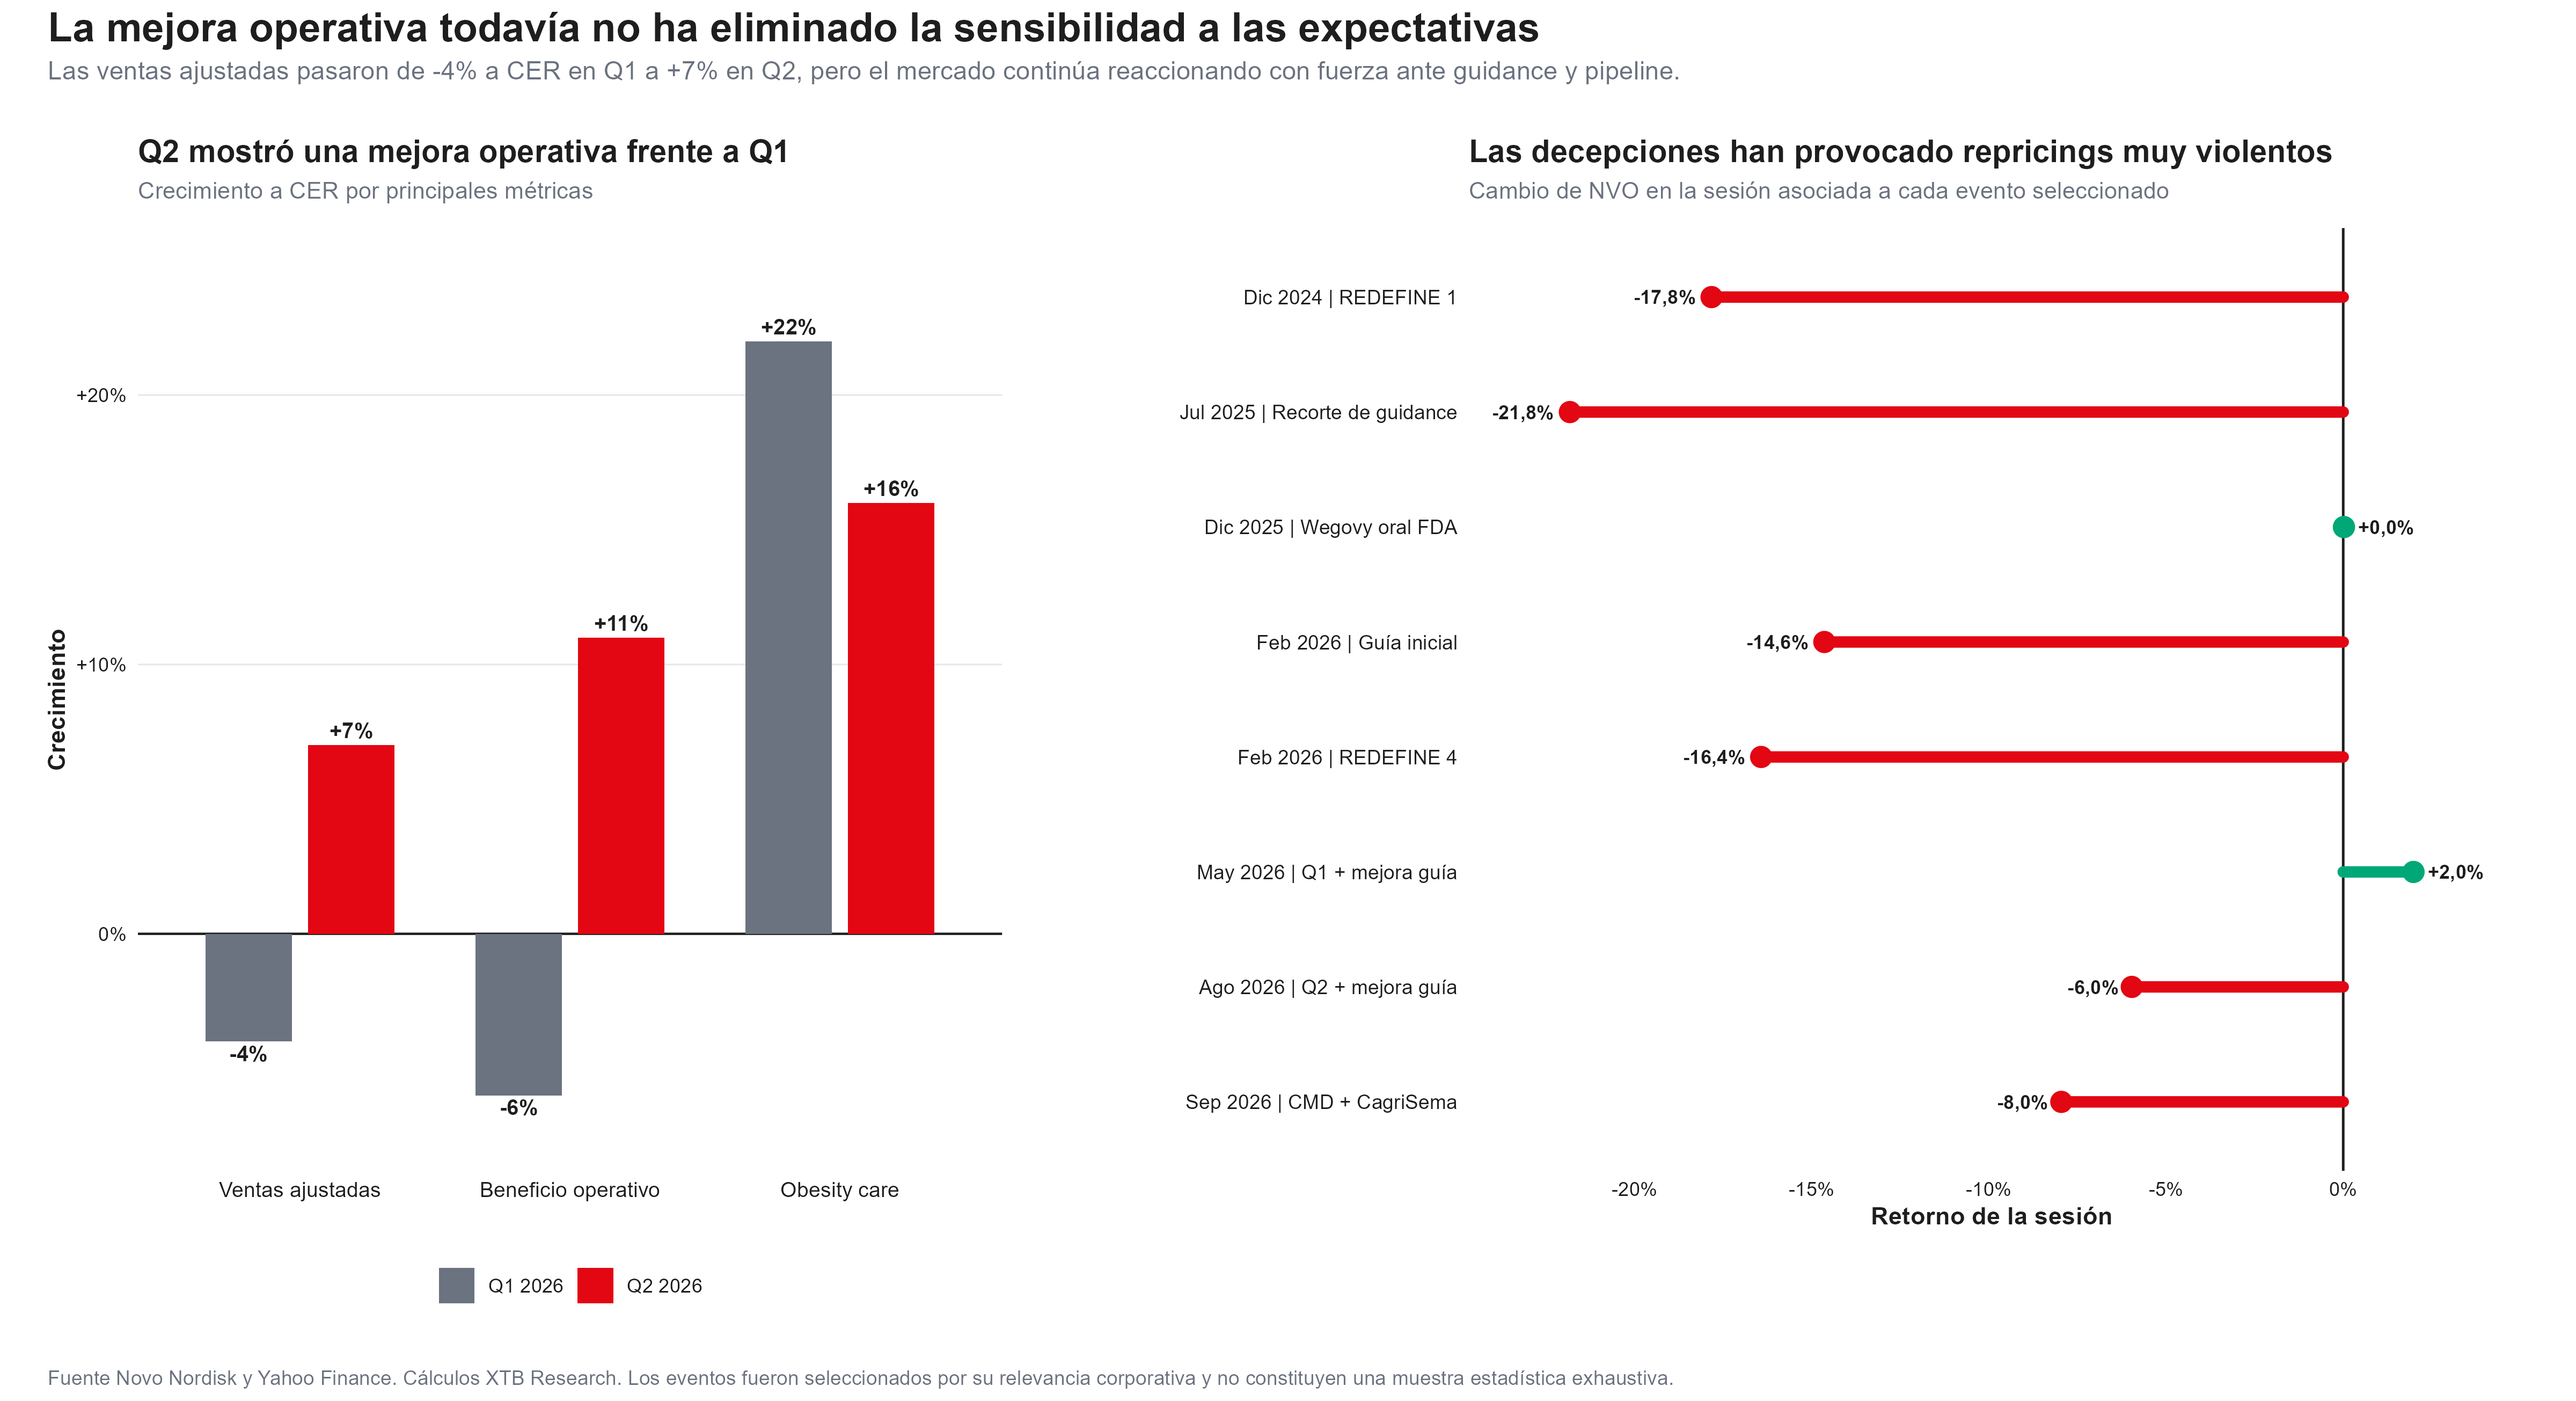
En el primer trimestre de 2026, las ventas ajustadas cayeron 4% a tipos constantes y el beneficio operativo retrocedió 6%. En el segundo trimestre, en cambio, las ventas crecieron 7% y el beneficio operativo aumentó 11%. El negocio de tratamientos para obesidad continuó creciendo con fuerza, aunque desaceleró desde 22% en el primer trimestre hasta 16% en el segundo. En otras circunstancias, una mejora de esta magnitud podría haber sido suficiente para impulsar la acción, pero Novo cayó aproximadamente 6% durante la sesión en que presentó el segundo trimestre y volvió a mejorar su guía.
Ese comportamiento muestra hasta qué punto el mercado está mirando más allá del trimestre inmediato, durante los últimos dos años, varios de los movimientos más violentos de Novo han estado ligados al pipeline y al guidance. REDEFINE 1 provocó una caída de 17,8% en diciembre de 2024; el recorte de previsiones de julio de 2025 llevó a una pérdida de 21,8%; la guía inicial de 2026 provocó otro descenso de 14,6%; y REDEFINE 4 generó una caída de 16,4%. El Capital Markets Day de este lunes volvió a producir una reacción similar, cercana al -8%.
¿Qué decepcionó del plan de Novo hasta 2030?
Novo presentó objetivos importantes, la compañía pretende lanzar más de cinco medicamentos con potencial multibillonario antes de 2030, contar con al menos cinco programas de Fase 3 en obesidad y diabetes y otros cinco en diferentes áreas terapéuticas. También quiere multiplicar por diez su capacidad para ofrecer tratamientos orales GLP-1 contra la obesidad y alcanzar a más de 60 millones de pacientes globalmente en 2030.
Para 2035, espera que su pipeline ajustado por riesgo pueda generar más de 150.000 millones de coronas danesas en ventas. Sin embargo, el objetivo financiero principal fue mucho menos agresivo: entre 2026 y 2030, Novo espera conseguir un crecimiento anual de ingresos en línea con sus pares farmacéuticos, mientras mantiene su margen operativo ampliamente estable, ahí está probablemente una de las principales diferencias entre lo que la compañía presentó y lo que el mercado buscaba. Durante años Novo fue valorada como una empresa capaz de crecer considerablemente por encima del sector gracias al boom de GLP-1. Decir ahora que el objetivo es crecer en línea con la industria implica un perfil diferente. La estrategia busca además preparar a la compañía para la pérdida de exclusividad de semaglutida en Estados Unidos a partir de 2032, reduciendo gradualmente su dependencia de Wegovy y Ozempic.
CagriSema muestra avances, pero todavía carga con los tropiezos anteriores
Los nuevos datos de CagriSema entregaron una señal favorable, aunque con matices importantes. En REIMAGINE 5, pacientes con diabetes tipo 2 que recibieron CagriSema 1 mg/1 mg consiguieron una pérdida de peso estimada de 12,4% frente a 9,1% con tirzepatida. Sin embargo, la comparación se realizó contra una dosis de 5 mg de tirzepatida, lejos de la dosis máxima disponible. Además, CagriSema todavía arrastra el impacto de REDEFINE 4. En febrero, el tratamiento consiguió una reducción de peso de aproximadamente 23%, frente a 25,5% con tirzepatida 15 mg, sin conseguir demostrar no inferioridad. La acción cayó entonces más de 16%. El nuevo estudio REDEFINE 9 mostró por su parte una reducción cercana al 21% frente a placebo, los datos confirman que CagriSema sigue siendo un activo importante del pipeline, pero todavía no han conseguido borrar completamente las dudas creadas por estudios anteriores.
Wegovy oral es otra pieza importante de la recuperación
El tratamiento comenzó a venderse en Estados Unidos en enero y alcanzó aproximadamente 200.000 recetas semanales en abril, superando posteriormente 3 millones de recetas acumuladas en junio y 5 millones en agosto. En julio, las prescripciones semanales rondaban las 265.000. La compañía quiere ampliar considerablemente esta capacidad durante los próximos años, una estrategia importante porque los medicamentos orales pueden facilitar una expansión del mercado más allá de los pacientes dispuestos a utilizar tratamientos inyectable, pero también aquí la competencia aumenta. Eli Lilly está ampliando su propia presencia en GLP-1 orales, por lo que tener un producto exitoso no garantiza por sí solo recuperar la participación perdida.
¿Qué tendría que cambiar para que el mercado vuelva a premiar a Novo?
Lo que necesita demostrar es que puede volver a capturar una parte suficientemente grande de ese crecimiento. Una recuperación más sostenible probablemente dependerá de que la mejora observada entre el primer y segundo trimestre continúe, que la guía deje de apuntar a contracción y que el pipeline consiga entregar resultados suficientemente diferenciados frente a Lilly.
CagriSema, Wegovy oral y los futuros medicamentos que la compañía pretende lanzar antes de 2030 serán fundamentales para esa transición. El Capital Markets Day mostró que Novo tiene una estrategia para ampliar su cartera y reducir gradualmente la dependencia de semaglutida. Lo que no entregó fue una señal de que el crecimiento excepcional de años anteriores esté a punto de regresar. Y después de una caída de más de 70% desde máximos, esa diferencia explica buena parte de la reacción actual: las expectativas se han reducido enormemente, pero el mercado todavía quiere pruebas de una nueva aceleración antes de devolverle a Novo la prima que alguna vez tuvo.
Fuente: xStation5.

Dólar hoy Colombia: peso pierde terreno mientras el déficit comercial se amplía 65%


Cierre de mercado: Bitcoin sube 6% y Nasdaq 3% mientras la caída del petróleo impulsa al mercado


Resumen semanal de metales: plata lidera, cobre se acerca a máximos y el paladio queda rezagado


Banxico decidirá tasas: ¿qué esperar para el dólar en México?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.