

-
Nvidia cae cerca de un 36% desde sus máximos de octubre y cotiza con un PER forward de 9,9 veces.
-
El mercado espera ingresos de US$109.300 millones y un beneficio ajustado de US$2,48 por acción.
-
Los resultados, márgenes y perspectivas de crecimiento serán determinantes para la evolución de la acción.

-
Nvidia cae cerca de un 36% desde sus máximos de octubre y cotiza con un PER forward de 9,9 veces.
-
El mercado espera ingresos de US$109.300 millones y un beneficio ajustado de US$2,48 por acción.
-
Los resultados, márgenes y perspectivas de crecimiento serán determinantes para la evolución de la acción.
Nvidia presentará este martes los resultados de su tercer trimestre fiscal de 2027 en un momento bastante distinto al de sus últimas publicaciones. La compañía sigue siendo uno de los principales beneficiarios de la inversión en inteligencia artificial, pero sus acciones acumulan una caída cercana al 36% desde los máximos de octubre, tras cerrar el lunes en US$156,14. El mercado comienza a cuestionar cuánto tiempo podrán las grandes tecnológicas mantener el ritmo actual de inversión en centros de datos, mientras la inesperada renuncia de Jensen Huang, fundador y hasta hace pocos días CEO de Nvidia, añade otra fuente de incertidumbre. Tras su salida, la directora financiera Colette Kress asumió el cargo de manera interina, en un momento en que los inversionistas están dispuestos a pagar bastante menos por las ganancias futuras de la compañía, pese a que sus proyecciones de crecimiento siguen siendo elevadas.
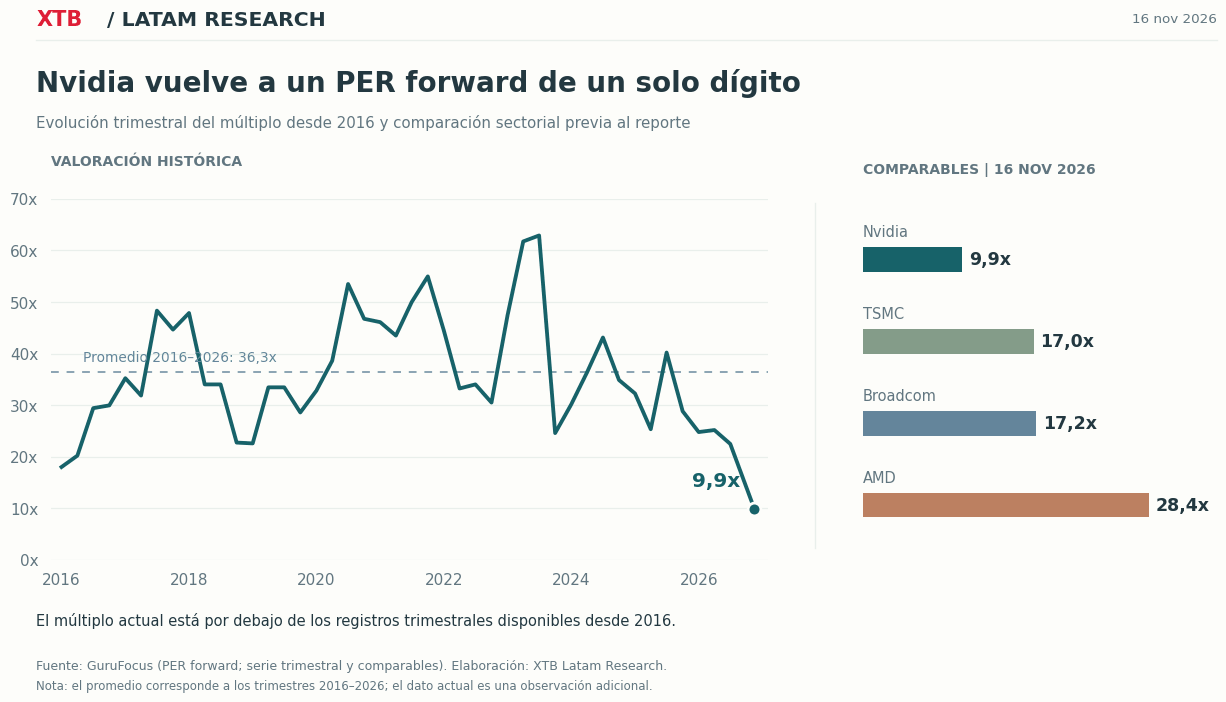
El cambio se observa especialmente en la relación entre el precio de la acción y las ganancias esperadas, conocida como PER forward, que permite evaluar cuánto están pagando los inversionistas por los beneficios futuros de una compañía. En el caso de Nvidia, este indicador se sitúa cerca de 9,9 veces, muy por debajo de su promedio histórico de aproximadamente 36 veces entre 2016 y 2026. La diferencia también llama la atención al compararla con otras empresas del sector, considerando que TSMC y Broadcom cotizan cerca de 17 veces, mientras que AMD lo hace alrededor de 28. Así, Nvidia presenta actualmente un múltiplo inferior al de varios de sus principales comparables, pese a su liderazgo en infraestructura de inteligencia artificial, aunque también deben considerarse las diferencias en sus modelos de negocio y perspectivas de crecimiento.
La caída de la valoración llama especialmente la atención al revisar sus últimos resultados, ya que Nvidia mantiene un crecimiento muy elevado, con ingresos que alcanzaron los US$96.200 millones durante el segundo trimestre fiscal, más del doble de lo registrado un año antes, mientras que la división de centros de datos creció un 117%, hasta los US$89.000 millones. Además, la compañía mantuvo un margen bruto ajustado del 75% y obtuvo un beneficio ajustado por acción de US$2,22. Esta evolución ayuda a entender parte de la caída del PER, porque mientras el precio de la acción ha retrocedido, las estimaciones de ganancias han seguido aumentando. Sin embargo, una valoración más baja no necesariamente significa que la acción esté barata, especialmente si el mercado comienza a cuestionar la capacidad de mantener ese crecimiento en los próximos años.
Para el tercer trimestre fiscal de 2027, las estimaciones del mercado apuntan a ingresos cercanos a US$109.300 millones, de los cuales aproximadamente US$101.800 millones corresponderían al negocio de centros de datos. De cumplirse estas cifras, los ingresos totales crecerían cerca de un 14% respecto del trimestre anterior, mientras que el beneficio ajustado por acción alcanzaría los US$2,48. La propia compañía había anticipado ventas de aproximadamente US$108.000 millones, con un margen de variación del 2%, por lo que las estimaciones del mercado superan ligeramente el punto medio de su proyección, aunque todavía se encuentran dentro del rango previsto. Esto significa que cumplir con las cifras anunciadas anteriormente podría no ser suficiente para sorprender a los inversionistas, aumentando la importancia de las proyecciones que entregue Nvidia para los próximos trimestres.
Más allá de las ventas, uno de los principales indicadores será la evolución de los márgenes, considerando que el encarecimiento de las memorias y otros componentes está elevando los costos de producción. Nvidia había proyectado una reducción de su margen bruto hasta el 74%, mientras avanza en la comercialización de Blackwell y en el despliegue de su nueva plataforma Vera Rubin. La compañía espera que esta última represente aproximadamente el 20% de los ingresos de centros de datos durante el trimestre, por lo que su adopción será una señal importante sobre la continuidad de la demanda. También será relevante conocer si mantiene su proyección preliminar de crecimiento de ingresos cercana al 70% para el ejercicio fiscal 2028 y cómo la nueva administración planea ejecutar esa estrategia tras la salida de Huang.
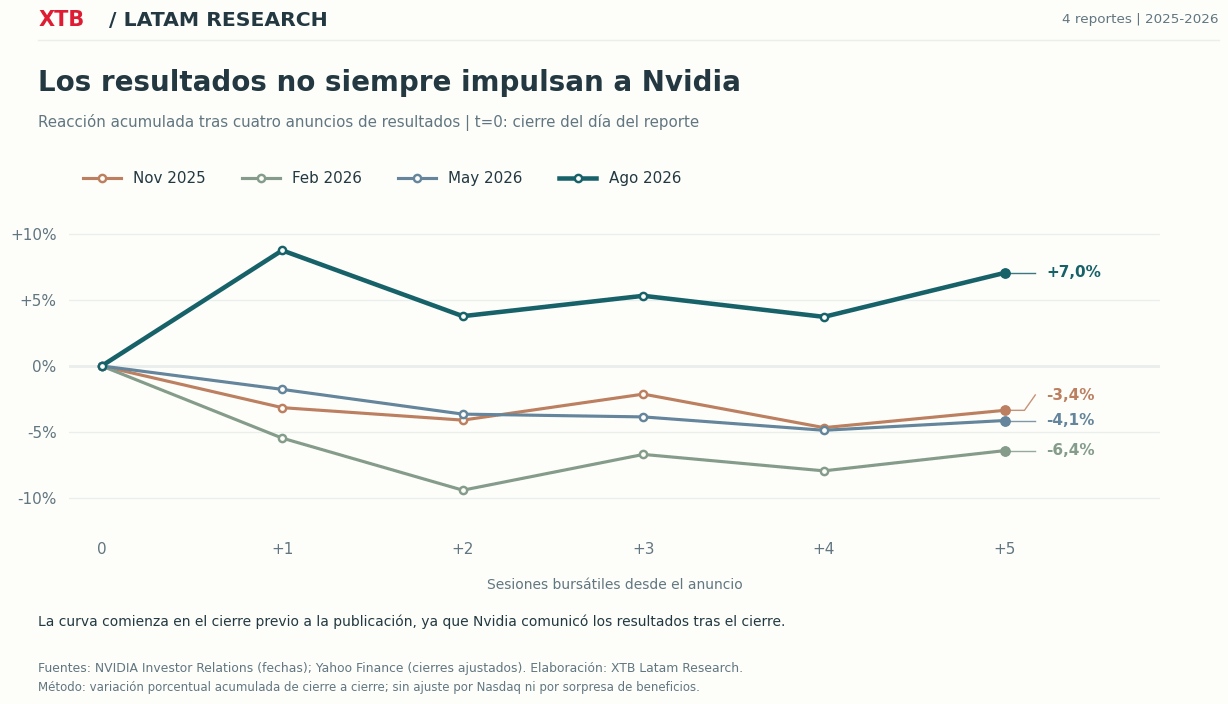
En sus cuatro publicaciones anteriores, Nvidia superó las estimaciones de beneficios, pero su acción no siempre reaccionó de manera positiva. Durante las cinco sesiones posteriores a los resultados de noviembre de 2025, febrero y mayo de 2026, acumuló caídas del 3,4%, 6,4% y 4,1%, respectivamente. Agosto fue la excepción, con una subida cercana al 7% durante el mismo período. Estas diferencias muestran que los inversionistas no se fijan solamente en si la compañía supera las expectativas, sino también en cuánto las supera, las proyecciones que entrega y las condiciones generales del mercado.
Nvidia llega así a una publicación especialmente importante, en la que deberá demostrar que su negocio puede seguir creciendo pese a las dudas que han surgido durante las últimas semanas. Su valoración actual combina una fuerte caída del precio con expectativas de ganancias todavía elevadas, mientras el mercado evalúa los riesgos asociados al cambio de liderazgo, los costos de producción y la continuidad de la inversión en inteligencia artificial. Si los resultados confirman que la demanda sigue creciendo y que los márgenes pueden mantenerse relativamente estables, el mercado podría comenzar a reconsiderar el descuento actual. En cambio, si la guía decepciona o aparecen señales de menores ganancias futuras, el descuento podría estar reflejando riesgos que aún no se observan en los resultados.
Análisis técnico de Nvidia (NVDA.US)
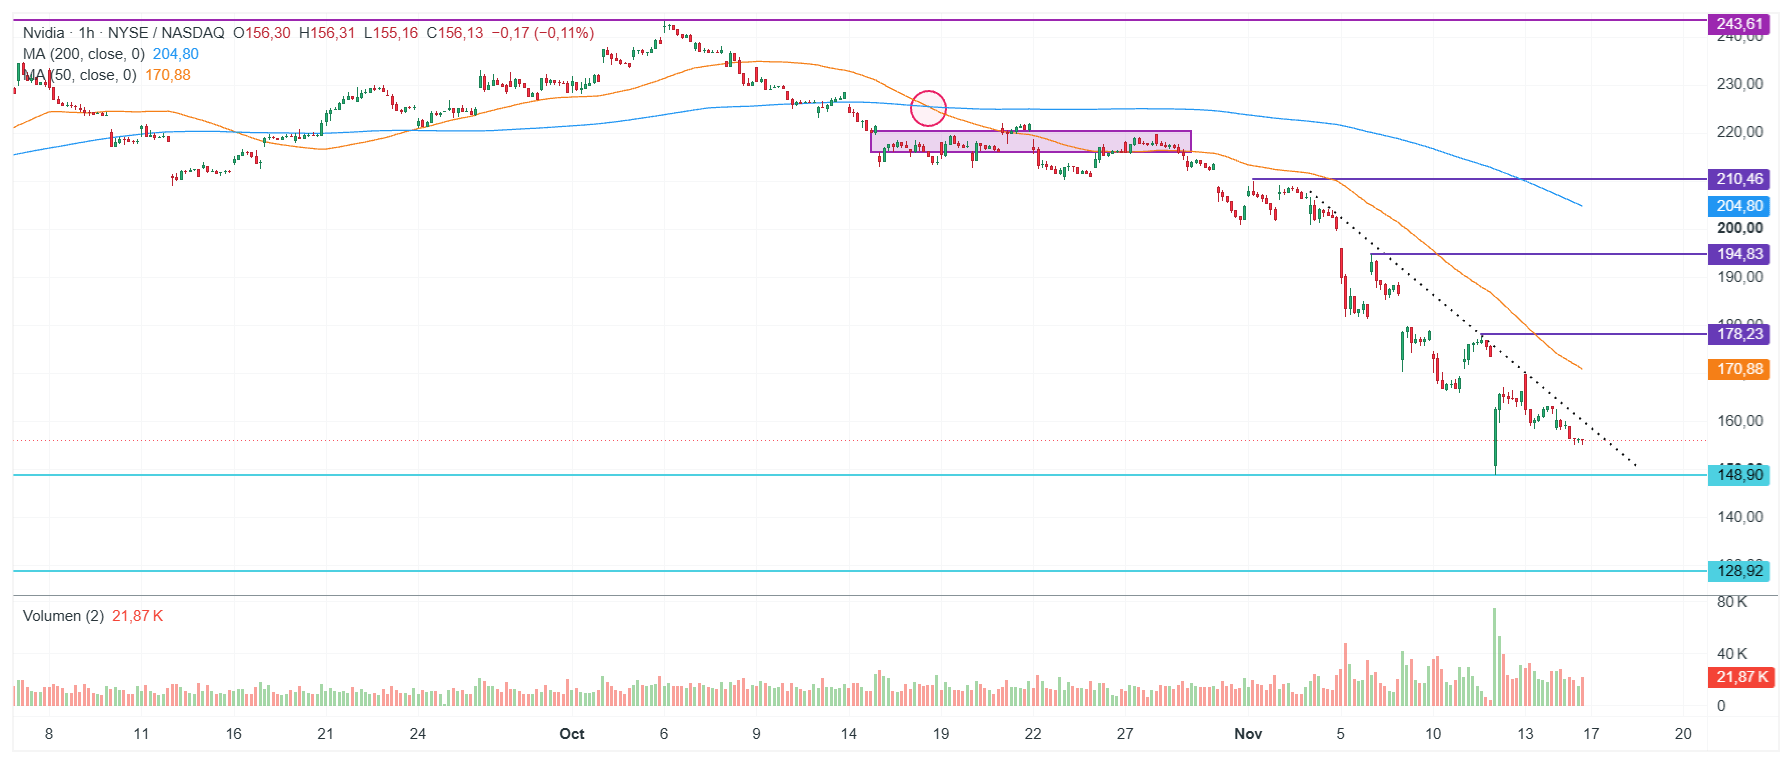
Fuente: xStation 5, XTB. Gráfico H1. Elaboración: XTB Latam Research.
Nvidia mantiene una tendencia bajista en el gráfico de una hora, cotizando cerca de los US$156 y por debajo de sus medias móviles de 50 y 200 períodos, ubicadas en US$170,88 y US$204,80, respectivamente. La acción acumula una fuerte caída desde sus máximos de octubre y los últimos repuntes no han logrado cambiar esta tendencia. El soporte más cercano se encuentra en US$148,90 y, si el precio cae por debajo de ese nivel, podría continuar bajando hacia los US$128,92. Por el contrario, una reacción positiva tras los resultados podría llevar la acción hacia los US$170,88 y posteriormente a los US$178,23, mientras que una recuperación más amplia tendría como siguiente objetivo los US$194,83.



Resumen de mercados: Bolsas bajo presión, Iceye busca adquirir Avio

Nasdaq 100: ¿rebote tras las caídas o continuación de la tendencia bajista?



Cierre de mercado: La caída de las tecnológicas presiona a los mercados y la Fed plantea escenarios para la IA

Las mayores IPO recientes: ¿Qué pasó con sus acciones después de salir a bolsa?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.