

- La demanda no parece ser el problema de Oracle: OCI creció 121% interanual, cloud 62% y las obligaciones de desempeño pendientes alcanzaron US$664.000 millones.
- El principal punto de tensión está en la financiación del crecimiento: el capex trimestral alcanzó US$28.499 millones, mientras el flujo de caja libre terminó en -US$5.396 millones.
- El mercado empieza a exigir una prima mayor por ese riesgo: los CDS a cinco años de Oracle alcanzaron 227 puntos básicos, mientras la acción cae cerca de 6,3% en la semana y acumula aproximadamente un 29,7% de descenso en 2026.

- La demanda no parece ser el problema de Oracle: OCI creció 121% interanual, cloud 62% y las obligaciones de desempeño pendientes alcanzaron US$664.000 millones.
- El principal punto de tensión está en la financiación del crecimiento: el capex trimestral alcanzó US$28.499 millones, mientras el flujo de caja libre terminó en -US$5.396 millones.
- El mercado empieza a exigir una prima mayor por ese riesgo: los CDS a cinco años de Oracle alcanzaron 227 puntos básicos, mientras la acción cae cerca de 6,3% en la semana y acumula aproximadamente un 29,7% de descenso en 2026.
Oracle (ORCL.US) está creciendo demasiado rápido para su propia capacidad financiera. Esa es la principal tensión que está apareciendo detrás de una de las historias más agresivas de inversión en infraestructura de inteligencia artificial. La compañía tiene demanda, contratos y crecimiento, su negocio cloud acelera a tasas extraordinarias y Oracle Cloud Infrastructure (OCI) se ha convertido en el principal motor del grupo. Sin embargo, para atender esa demanda Oracle está desplegando una cantidad de capital muy superior a la que actualmente genera mediante sus operaciones.
El resultado es una combinación poco habitual entre crecimiento extraordinario, flujo de caja libre negativo, mayor dependencia de financiación y enormes compromisos futuros. La reciente controversia alrededor de Project Jupiter, uno de los grandes centros de datos asociados al despliegue de IA, ha vuelto más visible un riesgo que hasta ahora permanecía principalmente dentro de los estados financieros: ejecutar toda esta expansión será tan importante como conseguir clientes.
La demanda de Oracle no es el problema
Los últimos resultados muestran que Oracle está experimentando uno de los períodos de crecimiento más fuertes de su historia. Durante el primer trimestre fiscal de 2027, los ingresos alcanzaron US$19.345 millones, un aumento interanual del 30%. Dentro de esa cifra, el negocio cloud generó US$11.607 millones, creciendo 62%, mientras OCI alcanzó US$7.388 millones y avanzó 121%. OCI ya representa aproximadamente 38% de los ingresos totales y casi 64% del negocio cloud. La cartera contratada es todavía más impresionante, las obligaciones de desempeño pendientes, o RPO, alcanzaron US$664.000 millones. Por comparación, esta cifra equivale a casi diez veces los ingresos obtenidos por Oracle durante todo su ejercicio fiscal 2026. Por lo tanto, el desafío está en cuánto dinero necesita Oracle para construir la infraestructura necesaria para satisfacerla.
Aquí aparece la principal anomalía financiera, durante el último trimestre, Oracle registró US$19.345 millones de ingresos, pero realizó aproximadamente US$28.499 millones de gasto de capital. Eso significa que el capex llegó al 147% de los ingresos trimestrales. El flujo operativo alcanzó US$23.103 millones, una cifra elevada, pero suficiente para cubrir solamente alrededor del 81% del capex. Como consecuencia, el flujo de caja libre terminó en -US$5.396 millones, equivalente a un margen cercano a -28%.
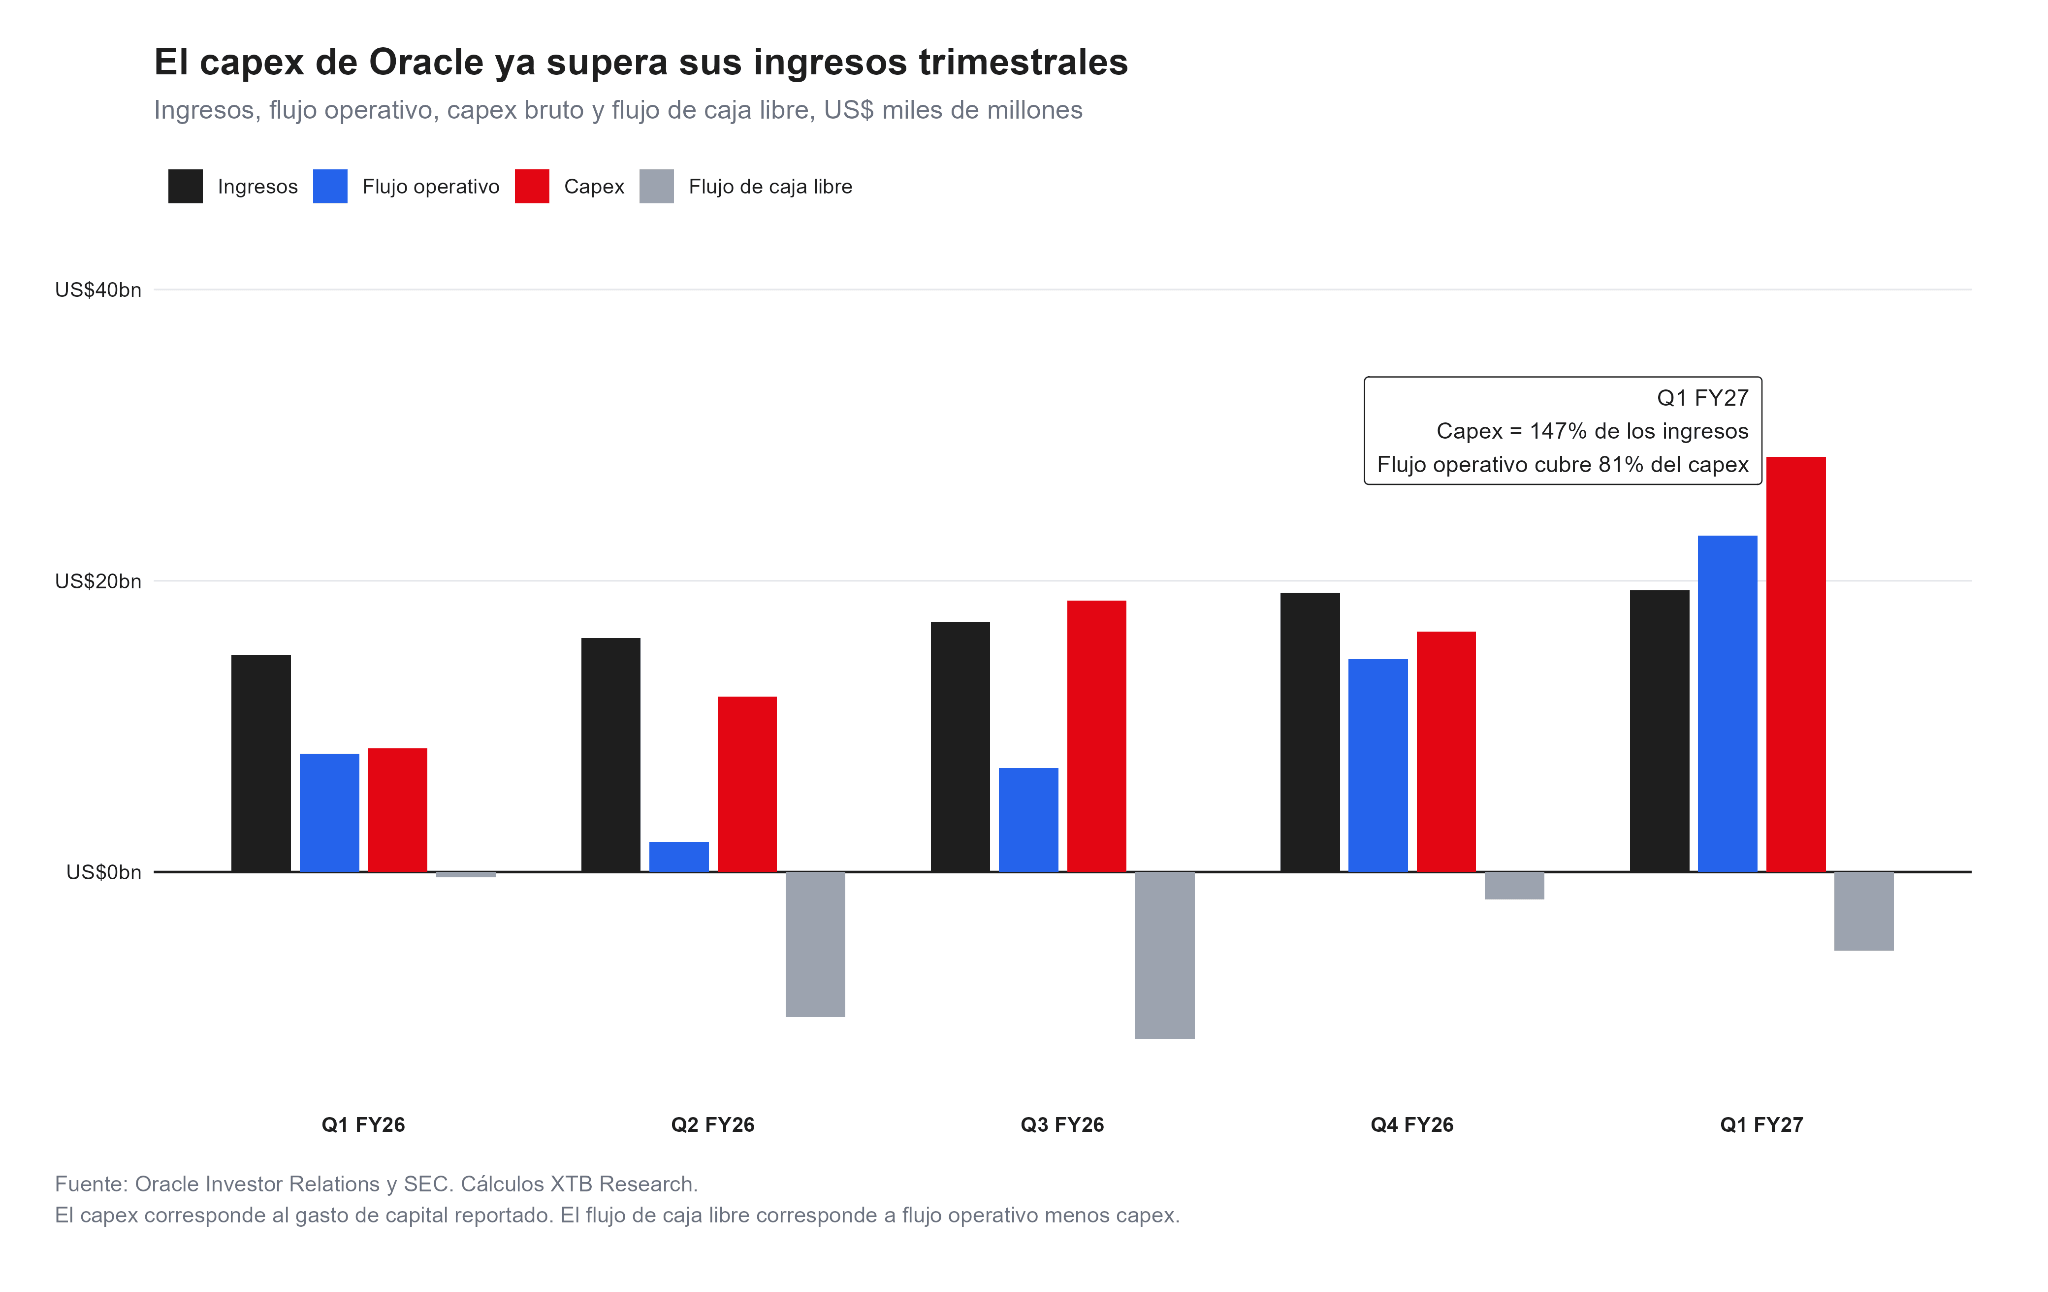
Oracle recibió aproximadamente US$11.363 millones de anticipos de clientes con componente de financiación, equivalentes a cerca del 49% de su flujo operativo trimestral. Si se realiza únicamente como ejercicio analítico una exclusión mecánica de estos anticipos, no se trata de una métrica GAAP reportada por Oracle, el flujo operativo sería de aproximadamente US$11.740 millones y el flujo de caja libre mecánico caería hasta unos -US$16.759 millones. Esto significa que una parte importante de la caja disponible actualmente está asociada a contratos cuyos servicios se prestarán durante los próximos años.
US$664.000 millones contratados, pero solo una pequeña parte llegará pronto
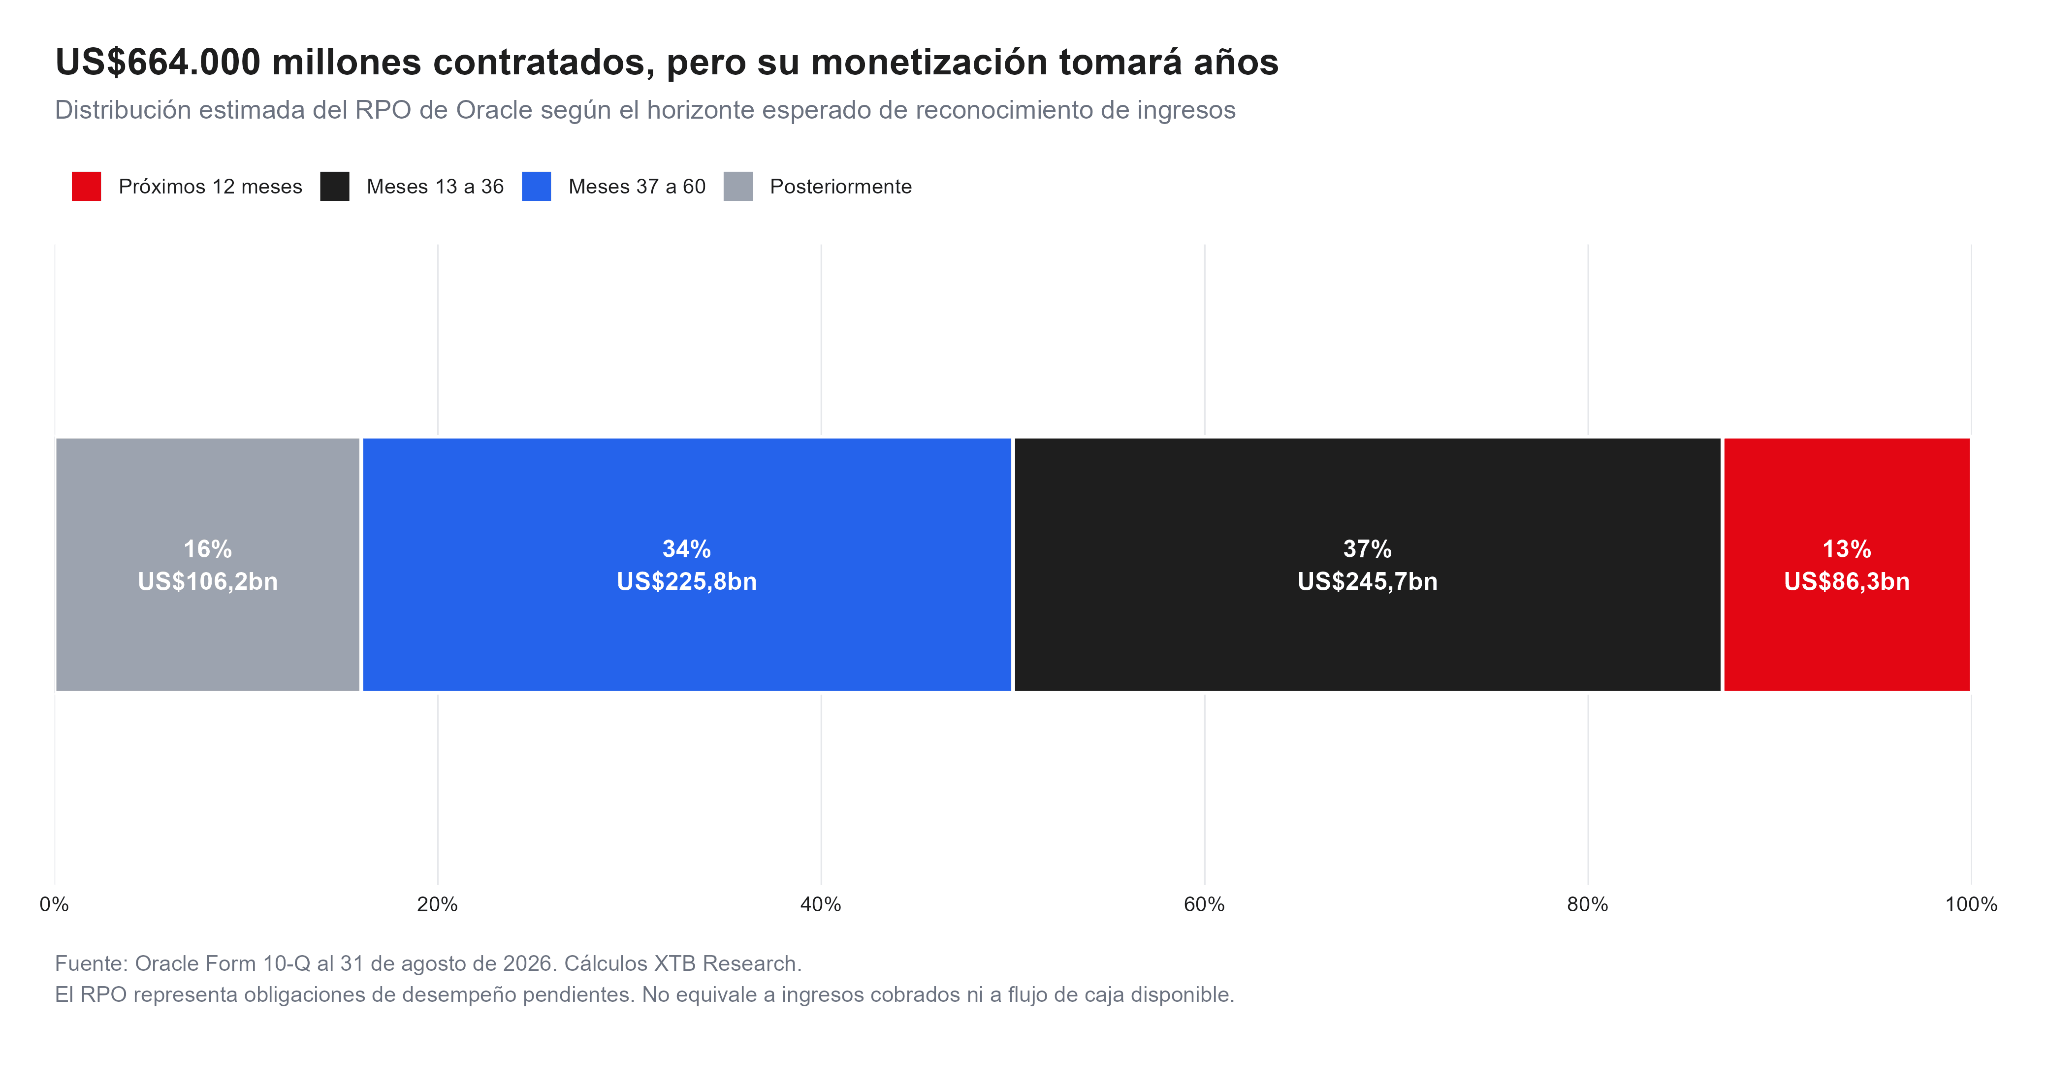
El enorme RPO de Oracle es probablemente su mayor argumento de crecimiento, pero existe una diferencia fundamental entre contratos firmados e ingresos reconocidos. De los US$664.000 millones pendientes, solamente alrededor del 13%, US$86.300 millones, está previsto para reconocerse durante los próximos 12 meses.
Otro 37% correspondería a los meses 13 a 36, mientras un 34% se reconocería entre los meses 37 y 60. El 16% restante llegaría todavía más adelante. En otras palabras, aproximadamente la mitad del RPO se monetizaría después de los próximos tres años. Esto crea un desfase importante, en que Oracle necesita construir buena parte de la infraestructura antes de recibir todos los ingresos que esa infraestructura generará y ese desfase necesita ser financiado.
Oracle está jugando una partida diferente a Microsoft, Meta, Amazon y Alphabet
La comparación con otros grandes hyperscalers permite dimensionar la excepcionalidad del movimiento. Mientras Oracle dedica aproximadamente 147% de sus ingresos trimestrales al capex, la mediana del grupo formado por Microsoft, Alphabet, Amazon y Meta se encuentra cerca del 39%.
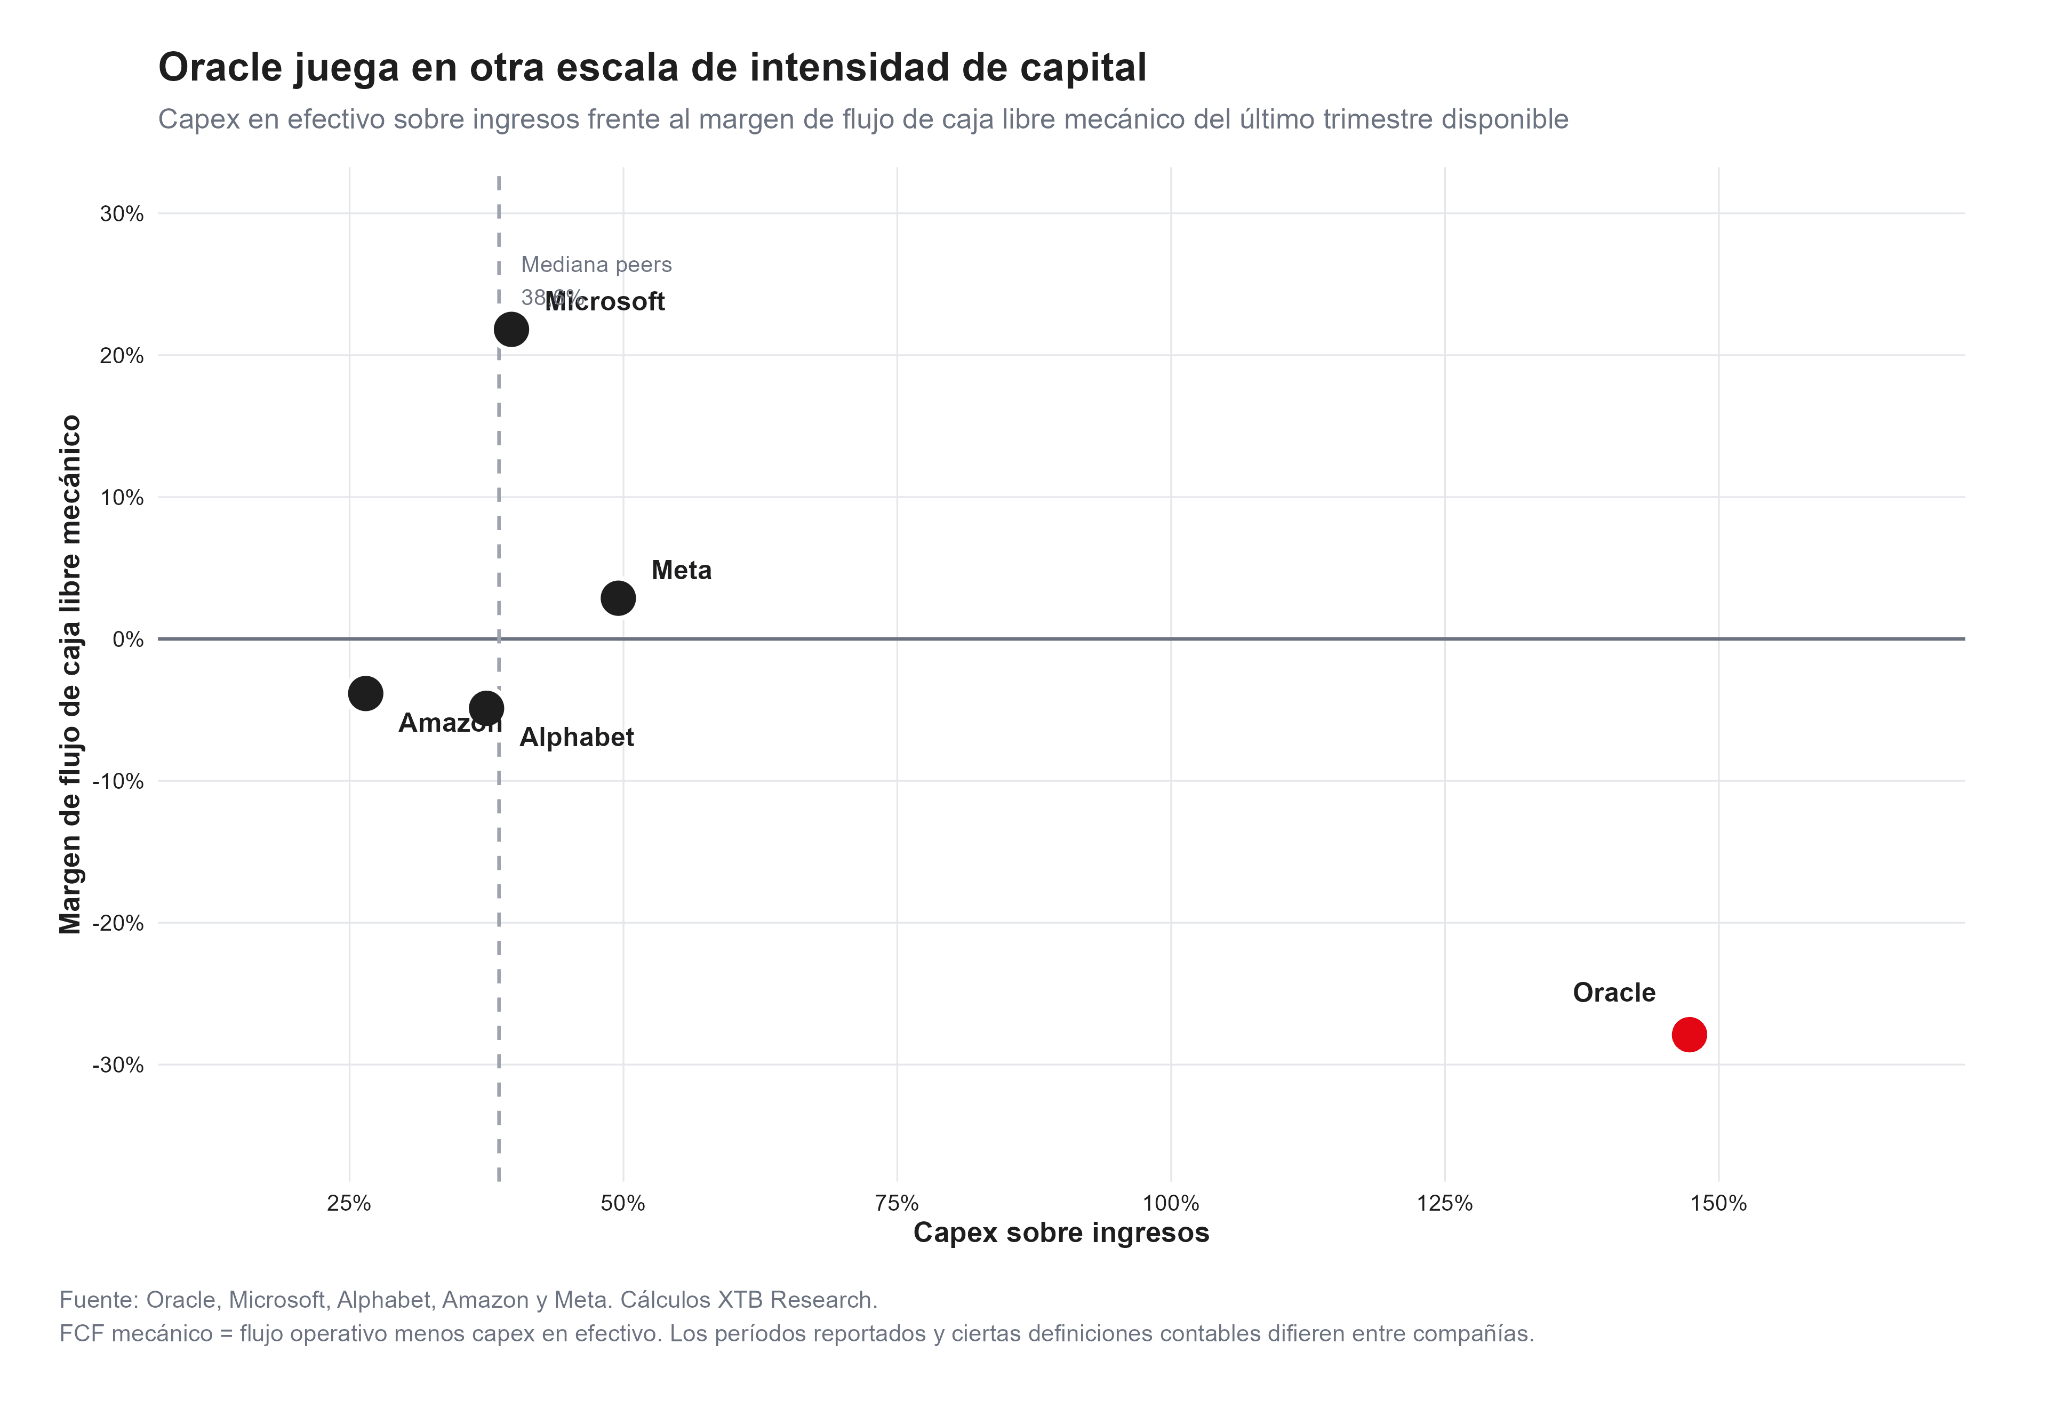
La diferencia supera los 100 puntos porcentuales, Oracle tampoco destaca favorablemente por generación inmediata de caja. Su margen mecánico de flujo de caja libre se encuentra alrededor de -27,9%, frente a una mediana cercana a cero entre sus principales comparables. Microsoft, por ejemplo, presenta un margen positivo superior al 20%, mientras Meta también permanece positiva. Amazon y Alphabet tienen flujo mecánico negativo en el período comparado, pero muy lejos de la magnitud observada en Oracle. La contrapartida es el crecimiento. Oracle Cloud crece 62%, frente a una mediana cercana al 37% entre los pares con datos comparables, mientras el crecimiento de OCI alcanza 121%.
Oracle está obteniendo más crecimiento, pero también está pagando por él con una intensidad de capital mucho mayor.
El verdadero tamaño de los compromisos financieros
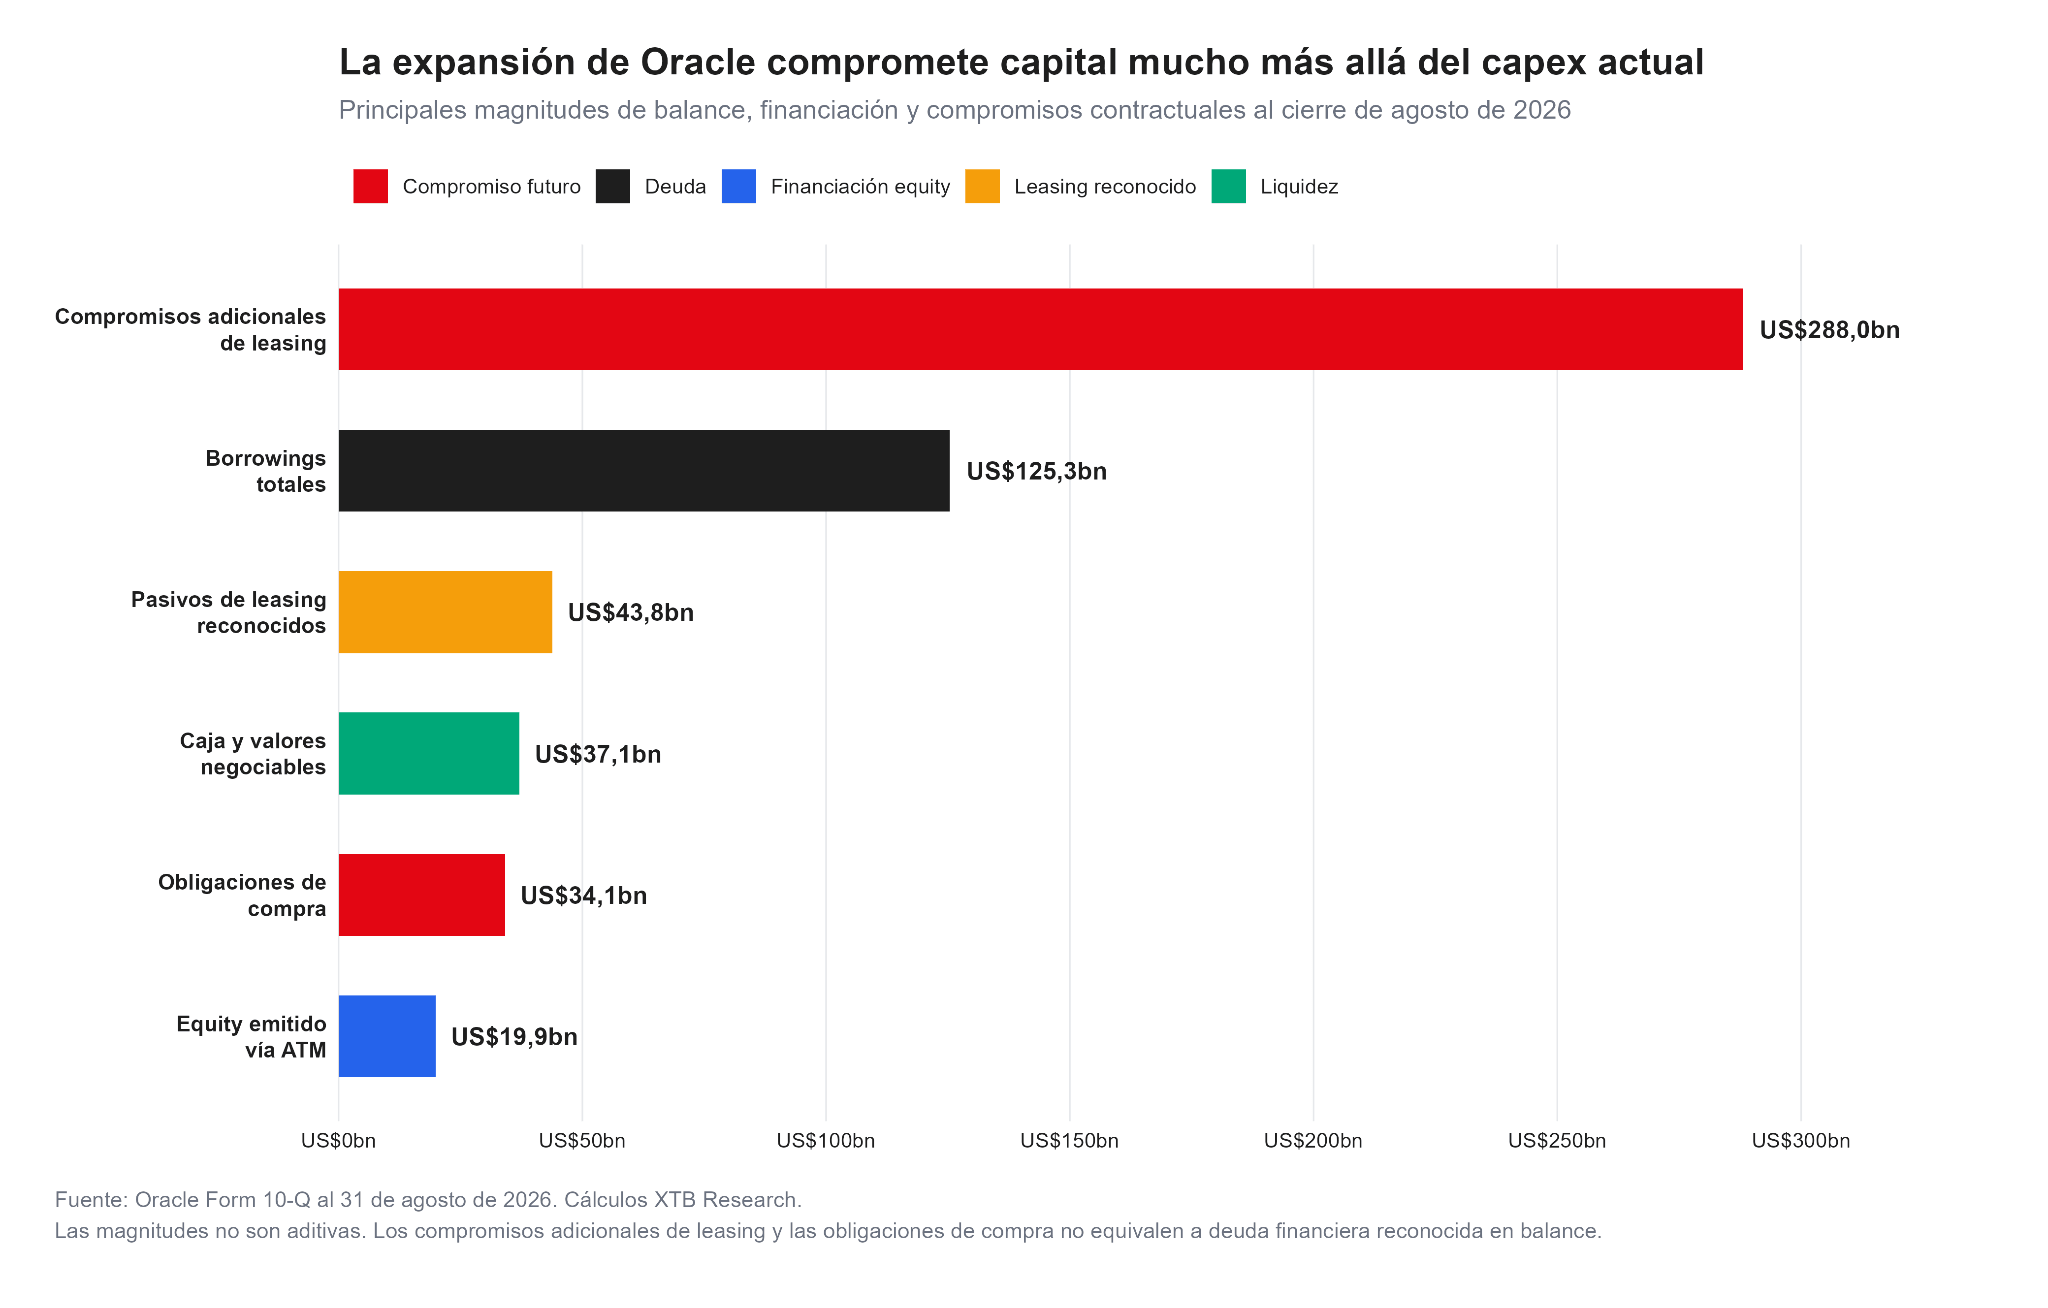
Al cierre de agosto, Oracle tenía aproximadamente US$37.100 millones en caja y valores negociables, frente a unos US$125.300 millones de borrowings totales. La deuda neta mecánica resultante ronda los US$88.300 millones, pero la expansión no termina ahí.
La compañía presenta alrededor de US$43.800 millones en pasivos de leasing reconocidos, además de aproximadamente US$288.000 millones en compromisos adicionales de leasing futuro y US$34.150 millones en obligaciones de compra de largo plazo. Estas magnitudes no deben sumarse mecánicamente ni interpretarse todas como deuda financiera, porque representan categorías contractuales distintas. Sin embargo, ilustran la cantidad de capital que Oracle ya ha comprometido para ampliar su infraestructura. La compañía también obtuvo cerca de US$19.900 millones mediante emisiones de acciones a través de su programa ATM, mientras el número de acciones en circulación aumentó aproximadamente 5% entre mayo y agosto. Oracle está utilizando prácticamente todas las vías disponibles: flujo operativo, deuda, leasing, anticipos de clientes y emisión de acciones.
Project Jupiter expone un riesgo que va más allá del balance
El episodio de Project Jupiter demuestra por qué el problema no se limita al costo financiero. El gigantesco centro de datos en Nuevo México está diseñado para manejar alrededor de 2,45 GW de potencia y forma parte de la expansión vinculada a Oracle, OpenAI y SoftBank. Oracle habría enviado una notificación de fuerza mayor al desarrollador ante posibles retrasos relacionados con el proyecto. La compañía no estaría intentando abandonar el centro de datos, sino protegerse de determinadas obligaciones de pago si la instalación no entra en funcionamiento durante 2028 como estaba previsto.
La situación pone en evidencia otro cuello de botella del boom de IA, construir centros de datos depende de permisos, electricidad, infraestructura, financiación y capacidad física. La demanda computacional puede existir, pero no garantiza que toda la infraestructura pueda desplegarse según los calendarios inicialmente previstos.
El mercado de crédito está empezando a reaccionar
Fuente: Seeking Alpha, S&P Capital IQ.
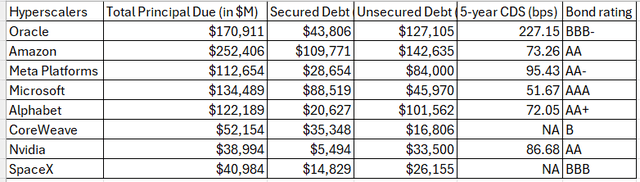
La tensión también se está trasladando al mercado de deuda, los CDS a cinco años de Oracle alcanzaron aproximadamente 227 puntos básicos, su nivel más elevado de la información proporcionada y muy por encima de grandes comparables tecnológicos. Microsoft se sitúa alrededor de 52 puntos básicos, Amazon en 73, Alphabet en 72, Nvidia en 87 y Meta cerca de 95. Oracle presenta además una calificación BBB-, frente a las calificaciones AA o superiores de varios grandes hyperscalers.
Este comportamiento no implica que el mercado esté anticipando necesariamente un problema inmediato de solvencia. Sí muestra que los inversionistas están exigiendo una prima significativamente mayor para asumir riesgo crediticio de Oracle. Esto ocurre precisamente cuando los rendimientos de los Treasury se encuentran en máximos de casi dos décadas, haciendo más costoso financiar proyectos de muy larga duración.
La acción también está pagando el costo
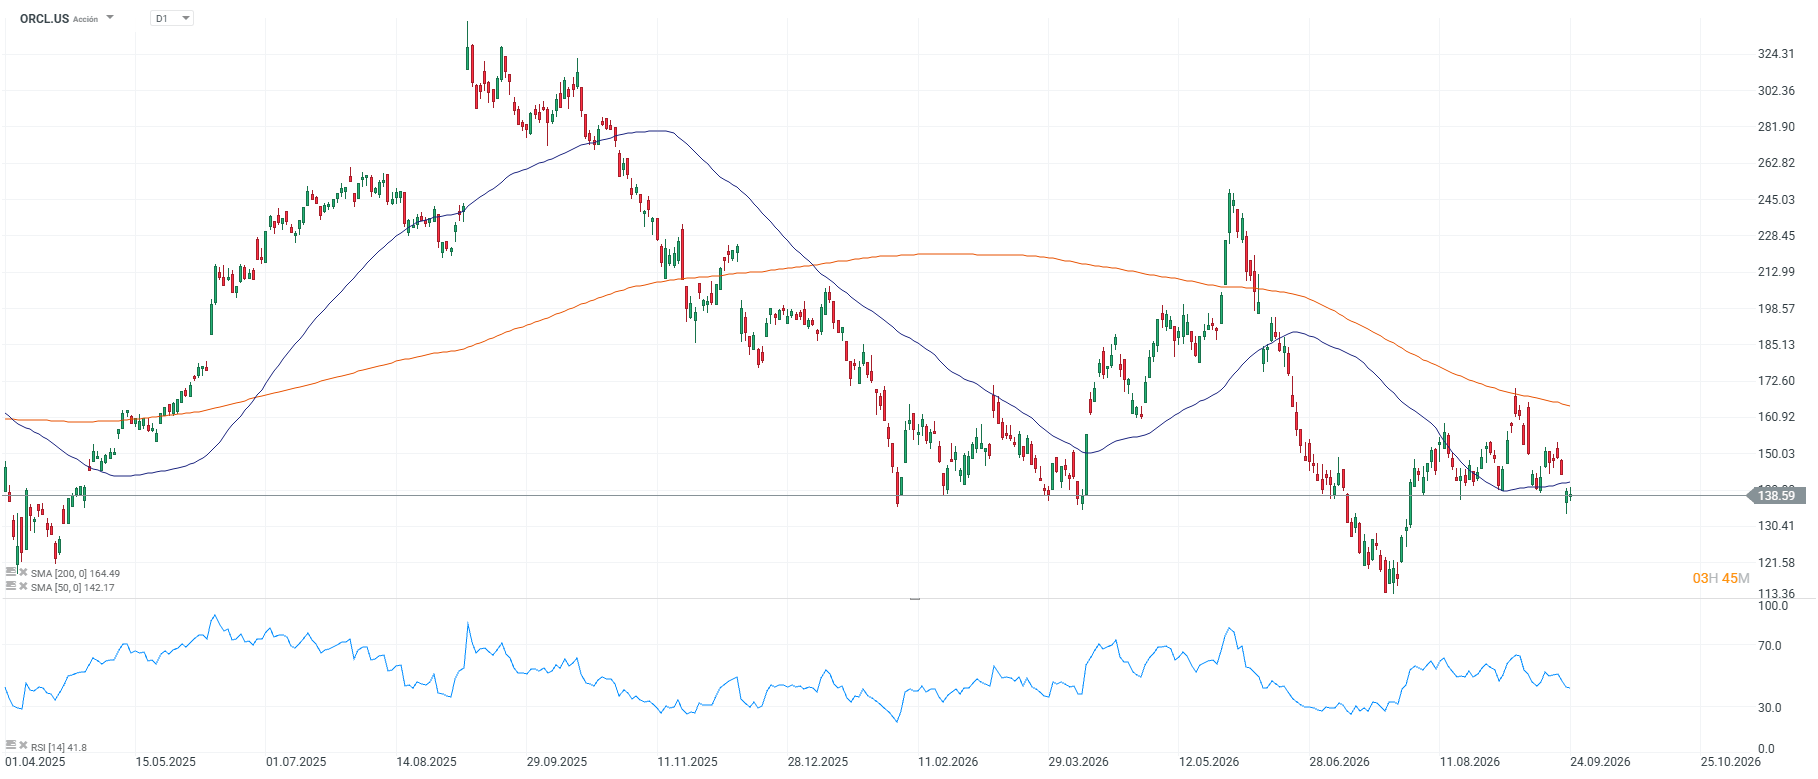
La reacción en bolsa refleja esa creciente cautela, las acciones de Oracle caen aproximadamente 0,6% durante la sesión, acumulan cerca de 6,3% de retroceso durante la semana y pierden alrededor de 29,7% en 2026. El contraste con el sector tecnológico es considerable.
Fuente: xStation5.
Oracle conserva una correlación elevada con el Nasdaq, pero su beta frente al índice durante las últimas 60 sesiones se sitúa cerca de 1,83, mientras la correlación con los movimientos de los rendimientos del Treasury es negativa. Eso convierte a Oracle en una historia especialmente sensible a un entorno de tasas altas, aumento del costo de capital y dudas sobre la velocidad de monetización de las inversiones en IA.
Entonces, ¿es Oracle el eslabón débil del boom de la IA?
Por demanda, probablemente esa no es la principal preocupación: OCI crece 121%, cloud 62% y Oracle tiene US$664.000 millones contratados.
El punto débil está en otra parte, Oracle necesita desplegar hoy enormes cantidades de capital para capturar ingresos que llegarán gradualmente durante varios años. Su capex ya supera los ingresos trimestrales, el flujo de caja libre sigue negativo, los compromisos futuros crecen y el mercado de crédito está empezando a exigir una prima superior. Eso convierte a Oracle en uno de los casos más claros para medir hasta dónde puede llegar el actual ciclo de inversión en inteligencia artificial antes de que la financiación, la energía y la ejecución comiencen a convertirse en restricciones relevantes.
El próximo capítulo del boom de IA puede depender menos de conseguir nuevos contratos y mucho más de demostrar que esos contratos pueden transformarse en infraestructura operativa, ingresos y flujo de caja antes de que el costo del capital siga aumentando.

Resumen diario: Nasdaq sube pese al alza de los rendimientos 📈 Petróleo por debajo de $100

Acciones de defensa tras la corrección 🚩 ¿Oportunidad o trampa?


Apertura de EE. UU.: Wall Street sube mientras cae el petróleo 🗽 Synopsys se dispara tras mejora de HSBC

Microsoft está convirtiendo Copilot en un motor de ingresos para la IA
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.