

-
Las acciones de PDD Holdings suben más de 10% después de presentar una ganancia trimestral superior a las expectativas, pese a que sus ingresos permanecieron estables.
-
La reducción de gastos impulsó la rentabilidad, mientras los ingresos publicitarios crecieron un 12% y las comisiones y servicios de transacción, donde se concentra buena parte de Temu, cayeron un 12%.
-
La valoración de PDD se mantiene cerca de mínimos históricos, aunque la competencia en China, las restricciones comerciales y la evolución de sus ganancias siguen siendo factores determinantes.

-
Las acciones de PDD Holdings suben más de 10% después de presentar una ganancia trimestral superior a las expectativas, pese a que sus ingresos permanecieron estables.
-
La reducción de gastos impulsó la rentabilidad, mientras los ingresos publicitarios crecieron un 12% y las comisiones y servicios de transacción, donde se concentra buena parte de Temu, cayeron un 12%.
-
La valoración de PDD se mantiene cerca de mínimos históricos, aunque la competencia en China, las restricciones comerciales y la evolución de sus ganancias siguen siendo factores determinantes.
Qué es PDD y por qué su acción reacciona hoy
PDD Holdings es la empresa china dueña de Pinduoduo, una de las plataformas de compras en línea más grandes de China, así como de Temu, la aplicación que vende productos enviados desde China a consumidores de Estados Unidos, Europa y América Latina, por lo que su negocio depende al mismo tiempo del consumo dentro de China y de las reglas de comercio en otros países. La empresa gana dinero sobre todo de dos formas, ya que por un lado cobra a los comerciantes por anunciarse y aparecer en mejores posiciones dentro de Pinduoduo mientras que por otro cobra comisiones y servicios por cada venta que procesa, que es donde se registra la mayor parte de los ingresos de Temu.
La acción de PDD sube más de 10% este jueves hasta la zona de 86 dólares después de tocar un máximo de 87.34 dólares en la sesión. La empresa reportó antes de la apertura del mercado en Estados Unidos una ganancia trimestral muy por encima de lo que esperaba el mercado aun cuando sus ventas se quedaron iguales que hace un año y por debajo de las estimaciones. Pese a este avance la acción todavía acumula una caída cercana a 24% en lo que va de 2026, lo cual podría explicar en parte la fuerza de la reacción porque el mercado llegaba al reporte con expectativas bajas sobre la empresa.
Ganancias por encima de lo esperado con ventas sin crecimiento
En el tercer trimestre PDD tuvo ingresos por 108,300 millones de yuanes (unos 16,200 millones de dólares), la misma cifra que un año antes y entre 6% y 7% por debajo de lo que esperaban los analistas. Su utilidad neta fue de 29,500 millones de yuanes (cerca de 4,400 millones de dólares) frente a 29,300 millones del mismo periodo de 2025 y frente a los 24,800 millones que anticipaba el mercado, con lo cual la empresa cortó una racha de trimestres con ganancias a la baja.
La ganancia ajustada por acción, que deja fuera conceptos que no implican salida de dinero como los pagos a empleados en acciones, fue de 21.04 yuanes contra 18.54 que esperaban los analistas, una diferencia a favor de alrededor de 13%. La utilidad de operación creció cerca de 25% a 31,200 millones de yuanes y el margen de operación ajustado llegó a 30%, lo que quiere decir que de cada 100 yuanes que vendió la empresa le quedaron unos 30 como ganancia de su operación.
La mejora en la ganancia vino principalmente de un menor gasto, ya que PDD redujo cerca de 17% lo que destina a promociones y publicidad para atraer compradores hasta 25,300 millones de yuanes y sus gastos de operación en total bajaron 12%, aunque al mismo tiempo elevó 24% su gasto en investigación y desarrollo. El vicepresidente de finanzas Jun Liu comentó en la llamada con analistas que estos gastos suben y bajan según el ritmo con el que la empresa lanza sus proyectos, por lo que pidió no tomar las cifras de un solo trimestre como tendencia, lo cual deja abierta la posibilidad de que el gasto vuelva a subir en los próximos meses. La empresa no dio una guía de resultados para los siguientes trimestres mientras que su codirector general Jiazhen Zhao señaló que la competencia en el comercio electrónico de China sigue siendo intensa porque, según dijo, ninguna plataforma está reduciendo su inversión.
El trimestre de PDD dejó ventas estables por debajo de lo esperado y una ganancia por acción que superó con amplitud la estimación de los analistas gracias al recorte en gastos de promoción.
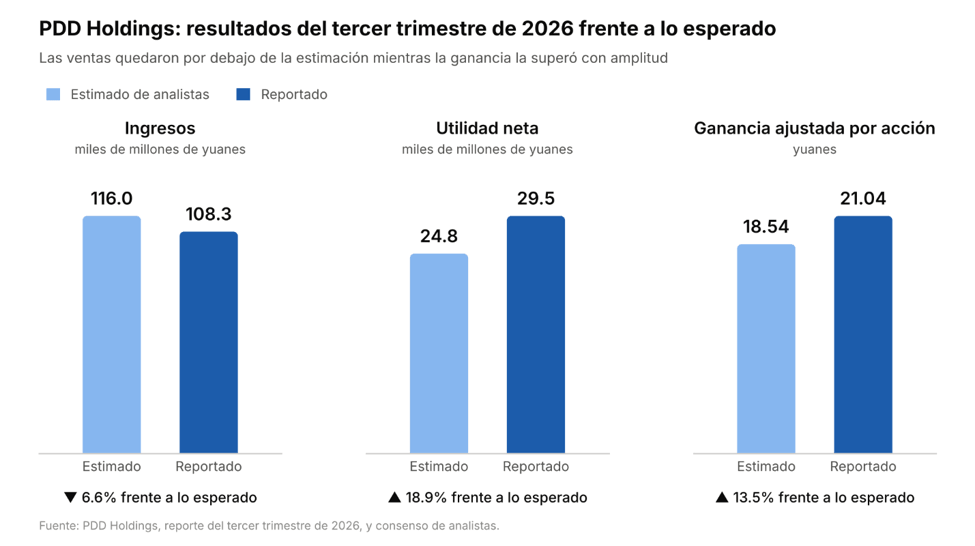 Gráfico comparativo de ingresos, utilidad neta y ganancia por acción de PDD.
Publicidad al alza y comisiones de Temu a la baja
Dentro de los ingresos hubo dos movimientos en sentido contrario. Lo que PDD cobra a los comerciantes por publicidad dentro de sus plataformas creció 12% a 59,800 millones de yuanes después de un avance muy débil en el trimestre anterior, mientras que los ingresos por comisiones y servicios de transacción cayeron 12% a 48,500 millones de yuanes. En esa segunda parte se registra buena parte del negocio de Temu, y fue el primer trimestre completo en que la Unión Europea cobró un arancel fijo de 3 euros a los paquetes de menos de 150 euros que llegan de fuera del bloque.
El repunte en publicidad sugiere que los comerciantes chinos volvieron a invertir más para vender dentro de Pinduoduo, algo que contrasta con la caída de 5% que reportó Alibaba este mismo jueves en lo que cobra a sus comerciantes por publicidad y servicios.
En el caso de Temu la caída refleja que vender paquetes pequeños desde China se volvió más caro en Europa, como ya había ocurrido en Estados Unidos cuando se eliminó la exención de impuestos para envíos de bajo valor, de modo que la empresa anunció que aumentará su inversión en almacenes y logística dentro de los mercados donde opera para depender menos del envío directo desde China. La presión podría continuar porque la Unión Europea también prevé cobrar una tarifa adicional de manejo por paquete a partir de noviembre, mientras que el presidente del consejo Lei Chen reconoció que las reglas de comercio internacional siguen cambiando y que eso aumenta la incertidumbre para la operación.
Los ingresos por publicidad de PDD subieron en la misma proporción en que bajaron los de comisiones, donde se concentra Temu, por lo que el total quedó sin cambio frente al año pasado.
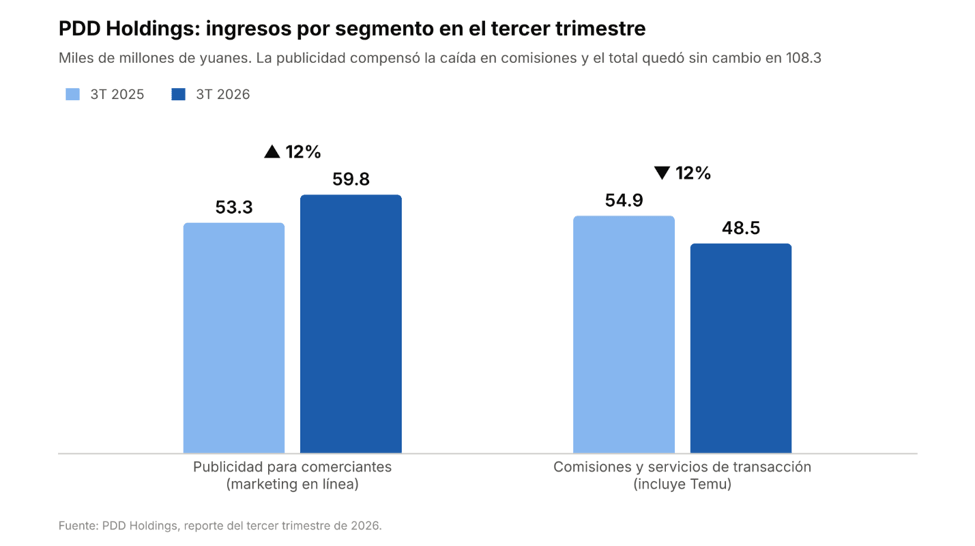 Gráfico comparativo de ingresos por publicidad y comisiones de PDD.
Valuación y múltiplos de PDD
Con el precio cerca de 86 dólares PDD vale en bolsa más de 120,000 millones de dólares y cotiza a alrededor de 9 veces las ganancias de los últimos doce meses. Si se toman las ganancias que los analistas esperan para los próximos doce meses el múltiplo queda entre 7 y 8 veces, cerca de su mínimo de los últimos cinco años de 6.6 veces, lo cual quiere decir que hoy se pagan entre 7 y 8 dólares por cada dólar de ganancia que se espera que la empresa genere en el próximo año.
La empresa cerró septiembre con cerca de 67,900 millones de dólares en efectivo e inversiones de corto plazo y prácticamente sin deuda, una cantidad equivalente a más de la mitad de su valor en bolsa, aunque una parte de ese dinero corresponde a pagos pendientes a los comerciantes que venden en sus plataformas. En el trimestre generó 43,000 millones de yuanes de efectivo con su operación pero no paga dividendo ni anunció recompras de acciones, de modo que ese efectivo no regresa directamente al accionista, lo cual podría explicar en parte por qué la acción mantiene un múltiplo bajo pese a la solidez de su balance.
El precio objetivo promedio de los analistas se ubica entre 112 y 115 dólares, entre 30% y 34% arriba del precio actual, aunque las opiniones están divididas. De unas 36 casas que siguen a la empresa 21 recomiendan comprar y 12 mantener, mientras que Morgan Stanley bajó a inicios de noviembre su recomendación a neutral con un precio objetivo de 90 dólares.
Peso de PDD en los índices y efecto de arrastre
PDD forma parte del Nasdaq 100, donde pesa alrededor de 0.25%, por lo que una subida de 11% en la acción le suma al índice apenas unos 0.03 puntos porcentuales y su efecto de arrastre sobre el Nasdaq es prácticamente nulo. En los fondos que siguen a las empresas tecnológicas y de internet de China el efecto es mucho mayor porque PDD pesa cerca de 8% en el ETF KWEB y más de 10% en el CQQQ, con lo cual un movimiento como el de hoy puede sumar por sí solo alrededor de un punto porcentual a esos fondos.
Relación con Alibaba, JD.com, el consumo en China y el yuan
PDD suele moverse en la misma dirección que otras empresas chinas de comercio en línea como Alibaba y JD.com porque las tres dependen del mismo consumidor, aunque esta semana sus reacciones fueron distintas. JD.com bajó cerca de 3% antes de la apertura del martes tras reportar una ganancia por debajo de lo esperado, mientras que Alibaba, que también presentó resultados este jueves, operaba con ligeras bajas antes de la apertura porque su ganancia ajustada quedó por debajo de lo estimado pese a que su negocio de nube e inteligencia artificial creció 53%. JD.com también recortó 26% su gasto en mercadotecnia en el trimestre, lo cual junto con el recorte de PDD sugiere que las grandes plataformas chinas están moderando lo que gastan en promociones para cuidar sus ganancias.
El consumo en China sigue débil porque las ventas minoristas crecieron apenas 0.4% en octubre frente a 0.8% que se esperaba, de modo que mientras no mejore el gasto de las familias chinas las ventas de Pinduoduo tendrían poco espacio para crecer y la acción seguiría siendo sensible a cada nuevo dato de consumo que publique el gobierno de China.
PDD reporta en yuanes pero su acción cotiza en dólares en el Nasdaq, por lo que un yuan más fuerte aumenta el valor en dólares de sus ganancias. Eso le ha favorecido en el último año porque la moneda china pasó de cerca de 7.12 a alrededor de 6.7 yuanes por dólar según los tipos de cambio que la propia empresa usa en sus reportes. Además cualquier noticia sobre aranceles o reglas de comercio entre China, Estados Unidos y Europa tiende a mover la acción porque Temu depende de enviar productos fabricados en China a esos mercados.
Escenarios para PDD si sube o si baja desde aquí
En un escenario positivo, si en los próximos reportes la publicidad mantiene crecimientos de doble dígito y Temu logra compensar el arancel europeo con almacenes dentro de Europa, el mercado podría empezar a pagar un múltiplo más alto por las ganancias de PDD. En ese caso la acción tendería a acercarse a la zona de 112 a 115 dólares que marcan en promedio los analistas. Para que eso ocurra el siguiente reporte tendría que mostrar que el recorte en promociones no frenó las ventas, ya que para cumplir lo que el mercado espera en todo 2026 la empresa necesitaría una ganancia ajustada cercana a 18.5 yuanes por acción en el cuarto trimestre, por encima de los 17.69 yuanes del mismo periodo de 2025, en un trimestre que además incluye la temporada de compras del 11 de noviembre en China.
En un escenario negativo, si el menor gasto de este trimestre resulta temporal como advirtió la propia empresa y la competencia la obliga a gastar de nuevo en promociones mientras las ventas siguen sin crecer, la ganancia podría regresar a los niveles más bajos de trimestres anteriores. La acción tendería entonces a devolver lo ganado hacia la zona de 77 dólares donde cerró antes del reporte, cerca de 10% abajo del precio actual, sobre todo si se suman más presiones por el consumo débil en China o por reglas de comercio más estrictas en Europa y Estados Unidos.
Análisis técnico de PDD Holdings: soportes y resistencias
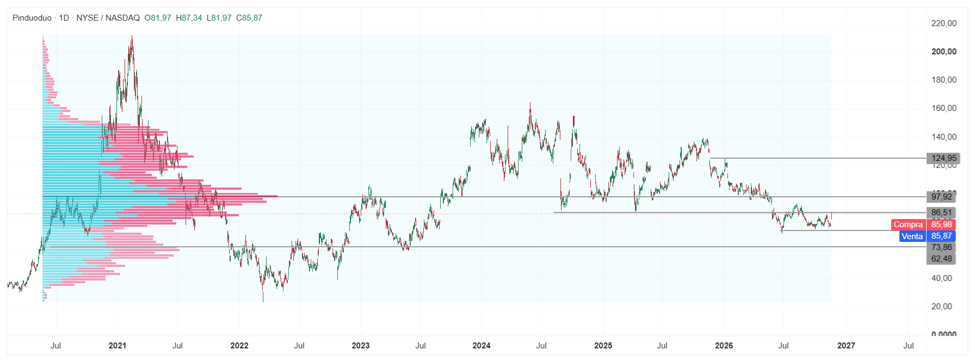 Gráfico diario de Pinduoduo con perfil de volumen, soportes y resistencias.
En el gráfico diario de Pinduoduo el salto de este jueves lleva al precio directo a la resistencia de 86.51 dólares. Según el perfil de volumen desde 2020 esa zona concentra mucha consolidación y mucho volumen negociado, además de que en 2024 y 2025 funcionó como piso de la acción, de modo que podría frenar el movimiento impulsivo. Algo de eso se vio en la misma sesión cuando el máximo llegó a 87.34 dólares y el precio regresó a 85.87, alrededor de 0.7% debajo de esa resistencia.
En caso de que el precio logre romper y sostenerse por encima de 86.51 la siguiente resistencia estaría en 97.92 dólares, alrededor de 13% arriba de ese nivel y 14% arriba del precio actual. Es el precio con mayor volumen negociado desde 2020 dentro del perfil y también sostuvo a la acción hasta mediados de 2026. En el tramo entre 86.51 y 97.92 se ubican además los precios objetivo de algunas casas como Morgan Stanley con 90 dólares y JPMorgan con 95, lo cual suma una coincidencia entre la zona técnica y lo que parte del mercado considera un precio justo para la acción. Si el impulso alcanzara para superar también los 97.92 el siguiente nivel marcado en el gráfico está en 124.95 dólares, cerca de 28% arriba, con el precio objetivo promedio de los analistas de 112 a 115 dólares a medio camino entre ambos niveles.
Hacia abajo la zona de 77 dólares donde cerró la acción antes del reporte podría servir como primera referencia en caso de que el mercado devuelva parte del salto de este jueves. Debajo de ella el soporte inmediato está en 73.86 dólares, alrededor de 14% debajo del precio actual, nivel cercano al mínimo de las últimas 52 semanas en 71.94 dólares que queda a solo 2.6% de distancia. Una pérdida de esa zona dejaría expuesto el soporte de mayor contexto en 62.48 dólares, unos 15% debajo de 73.86 y alrededor de 27% debajo del precio actual. Con estos niveles la continuación del movimiento dependería de la fuerza del impulso y de la capacidad del precio para romper la zona de 86.51, ya que una ruptura abriría espacio hacia 97.92 mientras que un rechazo en esta resistencia podría devolver al precio hacia la zona previa al reporte.
Raul Ojeda Espino — Analista colaborador de XTB


El cobre pierde casi 17% desde máximos mientras China enfrenta una escasez histórica

AMD se desploma tras investigación sobre China, mercado clave para sus ingresos


Alibaba toca mínimos de 22 meses pese al fuerte crecimiento de su negocio de IA


Salida a bolsa de Anthropic: qué empresas pueden beneficiarse de su debut en Nasdaq
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.