


-
La plata acumula una caída cercana al 57% desde su máximo de 2026 y ya devolvió aproximadamente el 77% del avance conseguido desde comienzos de 2025.
-
La corrección combina un entorno macro adverso con un cambio fundamental importante: la demanda solar caería cerca de 21% en 2026, debilitando uno de los principales motores estructurales de los últimos años.
-
Aunque el desplome ya está entre los más severos desde 2000, todavía faltan algunas condiciones que históricamente acompañaron pisos más sólidos: un dólar menos fuerte, tasas reales descendiendo y una valoración más extrema frente al oro.

-
La plata acumula una caída cercana al 57% desde su máximo de 2026 y ya devolvió aproximadamente el 77% del avance conseguido desde comienzos de 2025.
-
La corrección combina un entorno macro adverso con un cambio fundamental importante: la demanda solar caería cerca de 21% en 2026, debilitando uno de los principales motores estructurales de los últimos años.
-
Aunque el desplome ya está entre los más severos desde 2000, todavía faltan algunas condiciones que históricamente acompañaron pisos más sólidos: un dólar menos fuerte, tasas reales descendiendo y una valoración más extrema frente al oro.
La plata (SILVER) vuelve a cotizar cerca de mínimos de un año, alrededor de US$47-US$49 por onza, después de haber superado los US$115 a comienzos de 2026. Desde el máximo alcanzado el 26 de enero, el metal pierde aproximadamente 57,4%, frente a una caída cercana al 26,9% para el oro. En los últimos tres meses, la plata retrocede alrededor de 24%, prácticamente el doble que el metal amarillo, no se trata solamente de una reacción a la Fed o al dólar. La plata llegó a 2026 después de uno de sus rallies más fuertes de las últimas décadas, entre comienzos de 2025 y su máximo avanzó aproximadamente 288,5%, y la corrección posterior ya eliminó cerca del 77% de ese recorrido medido en dólares por onza.
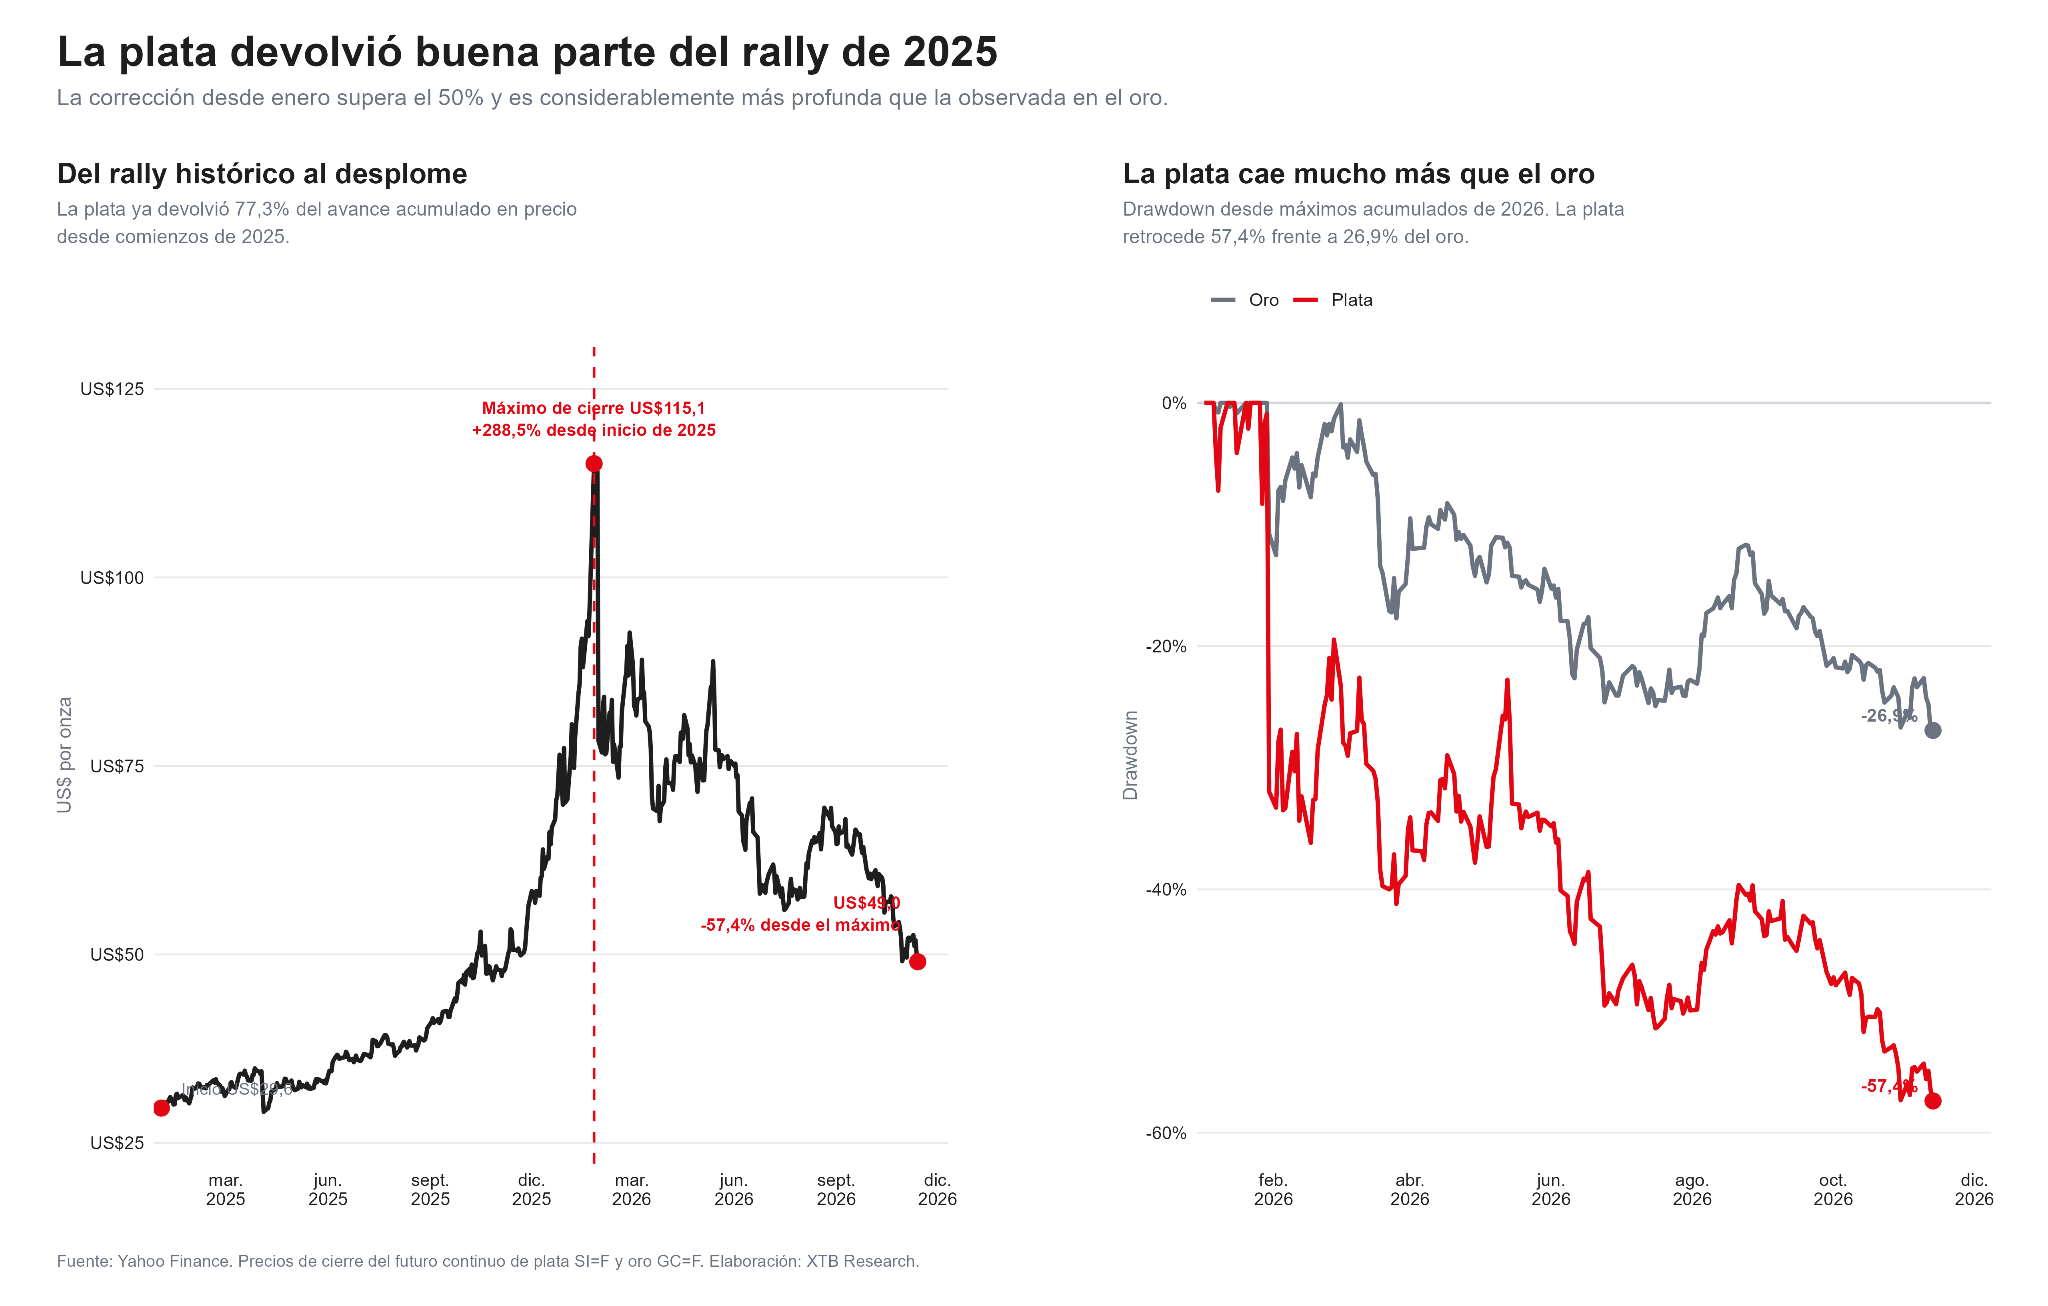
La caída tiene, por tanto, dos componentes, por un lado, una reversión de la euforia y del posicionamiento construido durante el rally. Por otro, un deterioro real de algunas de las variables que habían sostenido la tesis alcista, especialmente la demanda fotovoltaica.
El gráfico todavía no confirma que el ajuste haya terminado
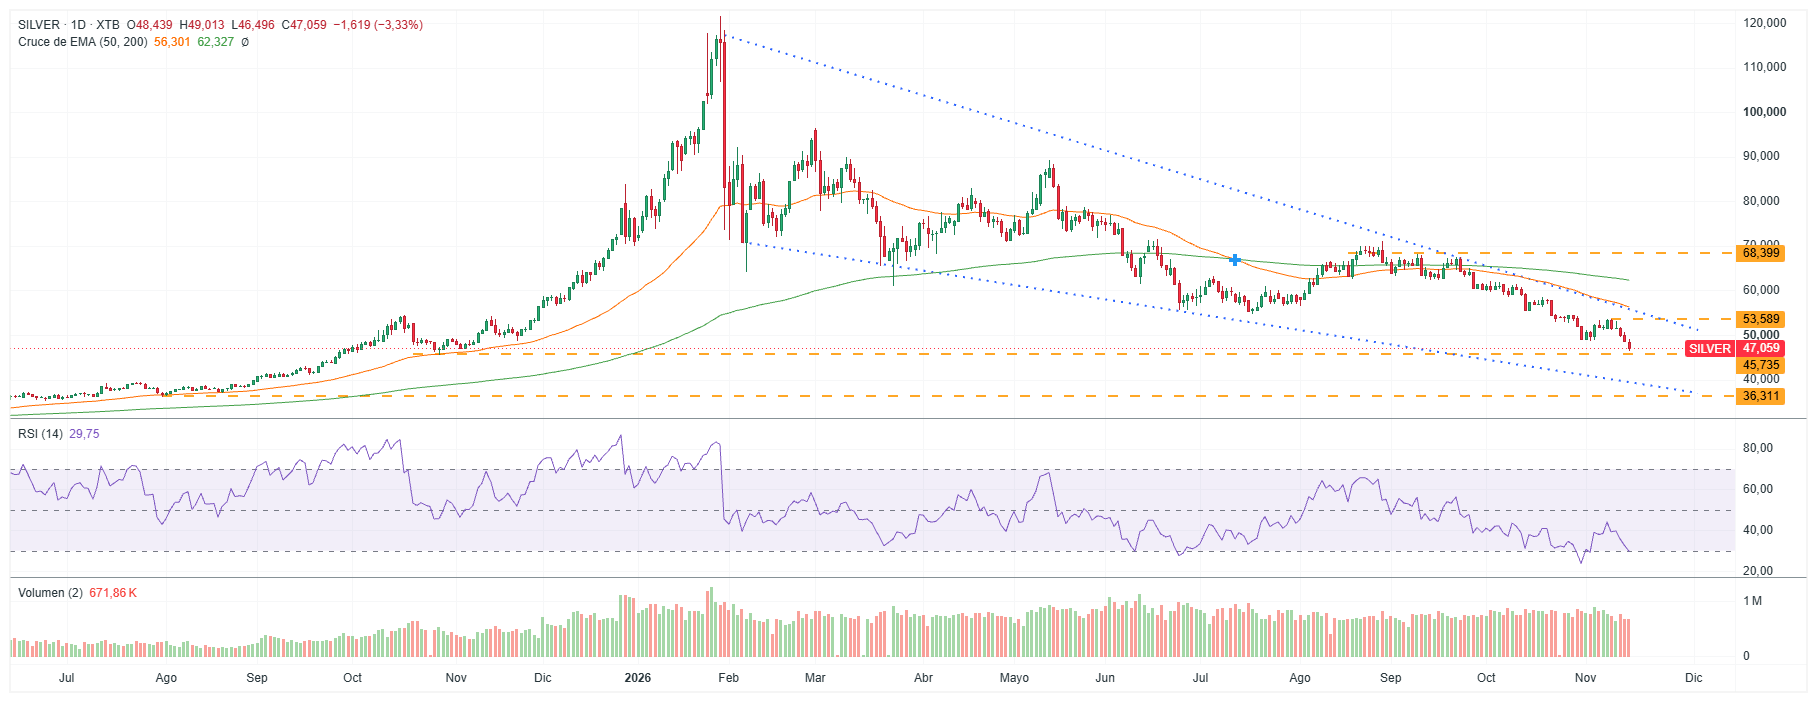
Fuente: xStation5.
La estructura diaria sigue siendo claramente bajista, la plata cotiza alrededor de US$47, por debajo de las medias de 50 y 200 sesiones, situadas aproximadamente en US$56,3 y US$62,3, y continúa respetando un canal descendente construido desde los máximos de comienzos de año. El RSI ronda los 30 puntos, entrando nuevamente en sobreventa, lo que aumenta la probabilidad de rebotes de corto plazo, sin embargo, una condición de sobreventa no equivale a una señal de piso. Mientras el precio no recupere primero la zona de US$53-US$54 y posteriormente las medias de US$56-US$62, la estructura principal continúa favoreciendo a los vendedores.
Por abajo, US$45-US$46 aparece como soporte inmediato. Una ruptura sostenida de esa zona dejaría abierta una corrección más profunda, con US$36-US$37 como siguiente referencia relevante. El mercado puede estar suficientemente castigado para producir rebotes violentos y, al mismo tiempo, seguir dentro de una tendencia bajista de fondo. Esa distinción es especialmente importante después de una caída superior al 50%.
El entorno macro ha sido claramente desfavorable
La política monetaria explica una parte importante de la presión, ya que desde el máximo de la plata, el índice del dólar (USDIDX) ha avanzado aproximadamente 6,6%, mientras el rendimiento real del Treasury estadounidense a diez años aumentó unos 96 puntos base. El Treasury nominal a diez años subió cerca de 88 puntos base durante el mismo periodo.
Para la plata, la combinación es negativa por dos vías:
-
Un dólar más fuerte encarece las materias primas denominadas en moneda estadounidense para compradores internacionales.
-
Al mismo tiempo, tasas reales más altas elevan el costo de oportunidad de mantener un activo que no genera intereses.
La correlación reciente refleja esa presión, aunque también demuestra que el macro no explica todo el desplome. Durante las últimas 60 sesiones, la correlación diaria entre plata y dólar ha sido aproximadamente -0,34, mientras la relación con los movimientos de la tasa real a diez años ha sido mucho más débil, eso ayuda a separar el detonante del problema estructural. El endurecimiento monetario ha presionado al conjunto de los metales, pero la plata está cayendo bastante más que el oro, lo que indica que existe además un deterioro específico del propio mercado.
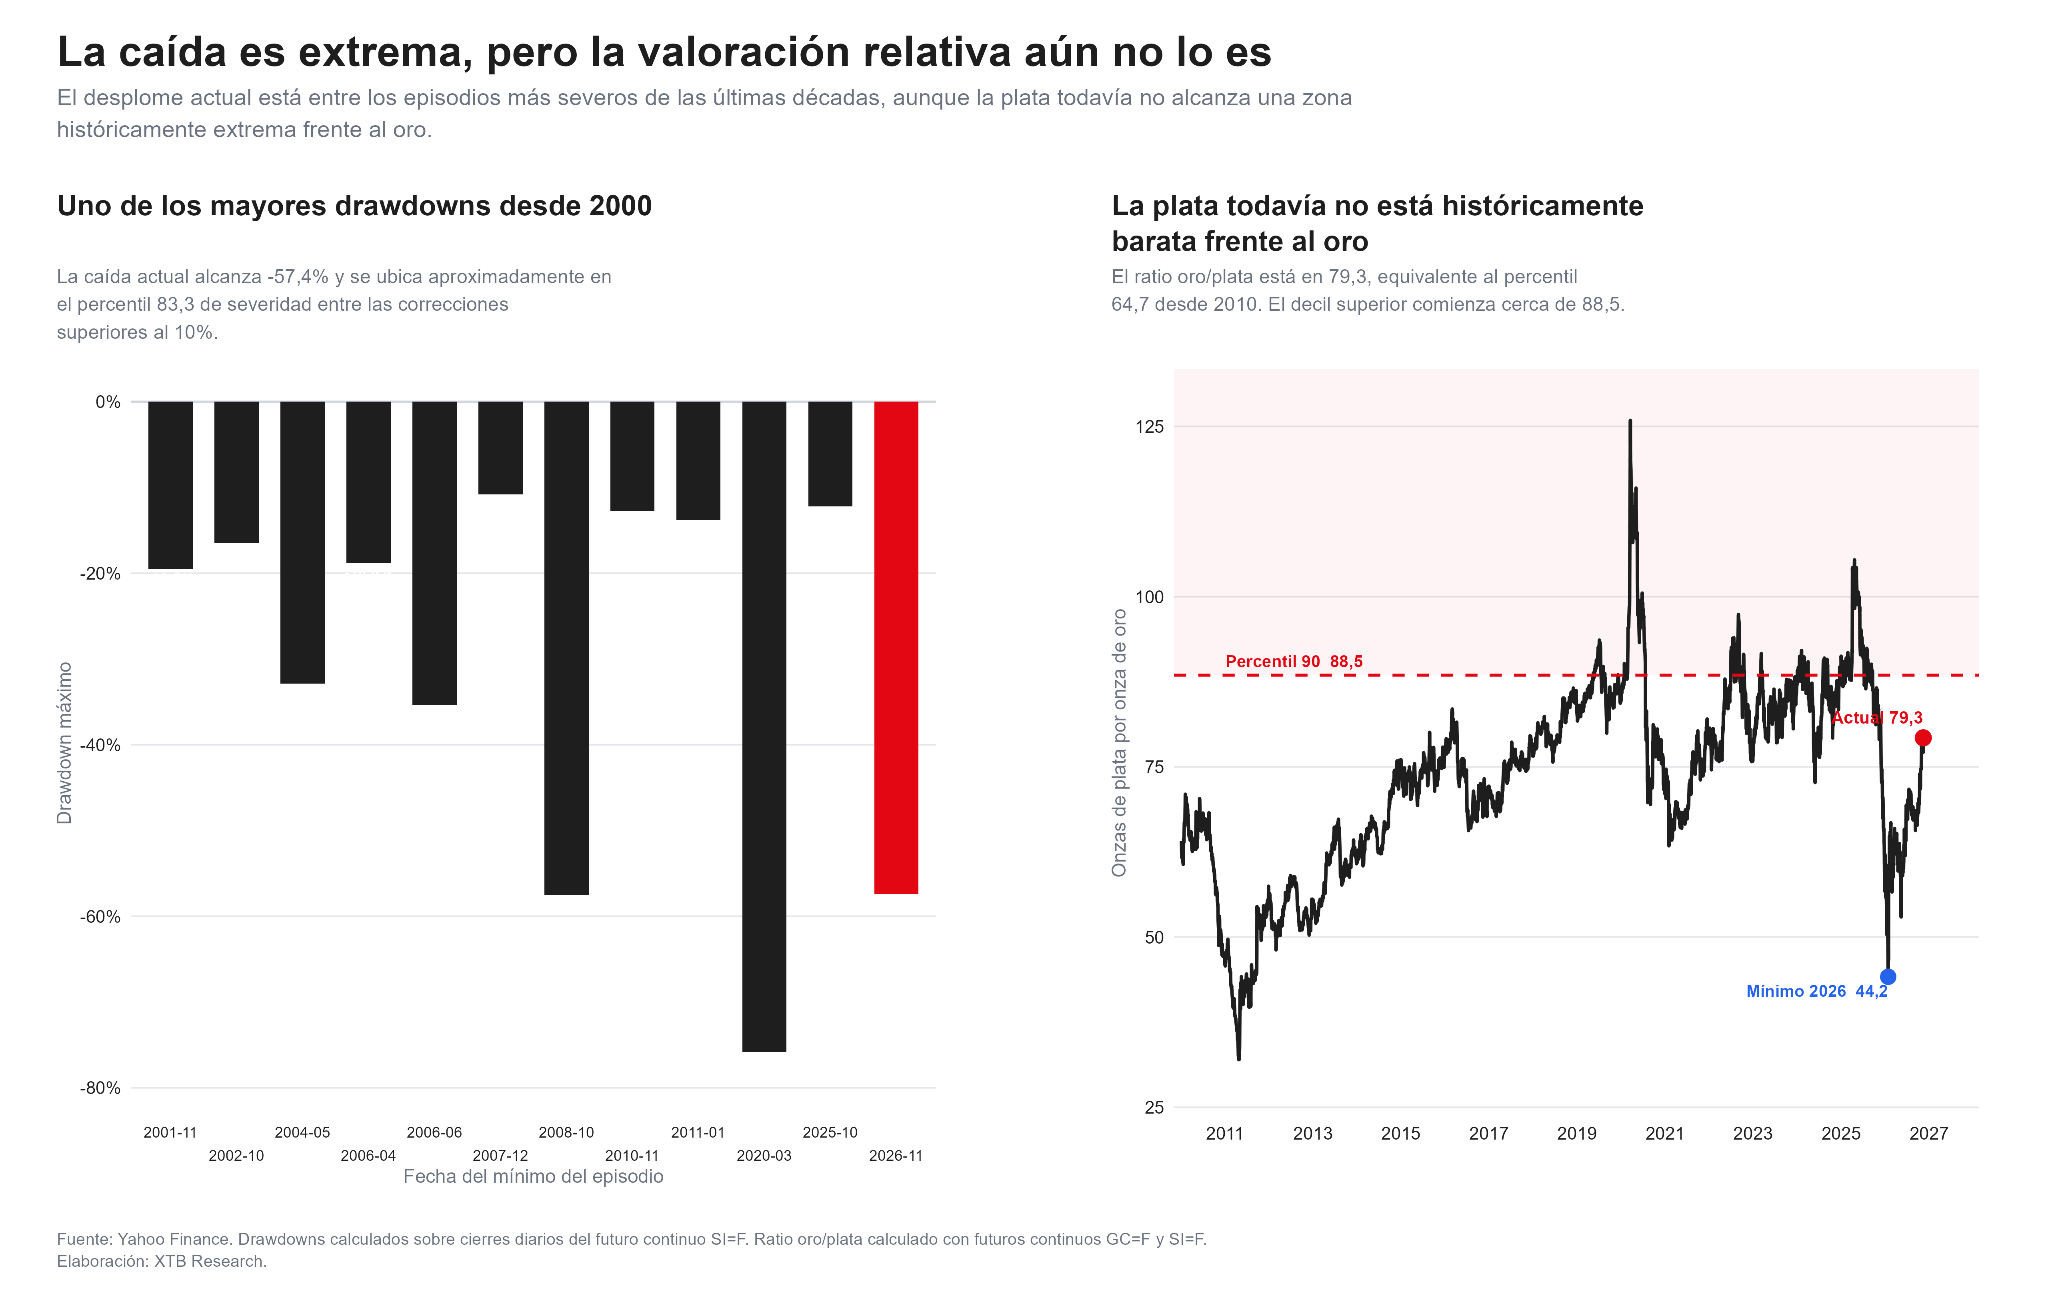
Desde máximos de 2026, la plata pierde aproximadamente 57,4%, frente a 26,9% del oro, en el año, la diferencia también es amplia ty acumula alrededor de -30% para la plata frente a -10,5% para el metal amarillo. Esa divergencia elevó el ratio oro/plata desde aproximadamente 44,2 en enero hasta cerca de 79,3 actualmente, un incremento de casi 80%, sin embargo, todavía no estamos frente a una valoración históricamente extrema. El ratio actual se sitúa alrededor del percentil 65 desde 2010, mientras el percentil 90 comienza aproximadamente en 88,5. Esto significa que la plata se ha abaratado considerablemente respecto del oro, pero aún no alcanza los niveles relativos que históricamente han acompañado algunos episodios de estrés mucho más profundo. La caída del precio ya es extrema, la valoración relativa todavía no.
El verdadero deterioro fundamental
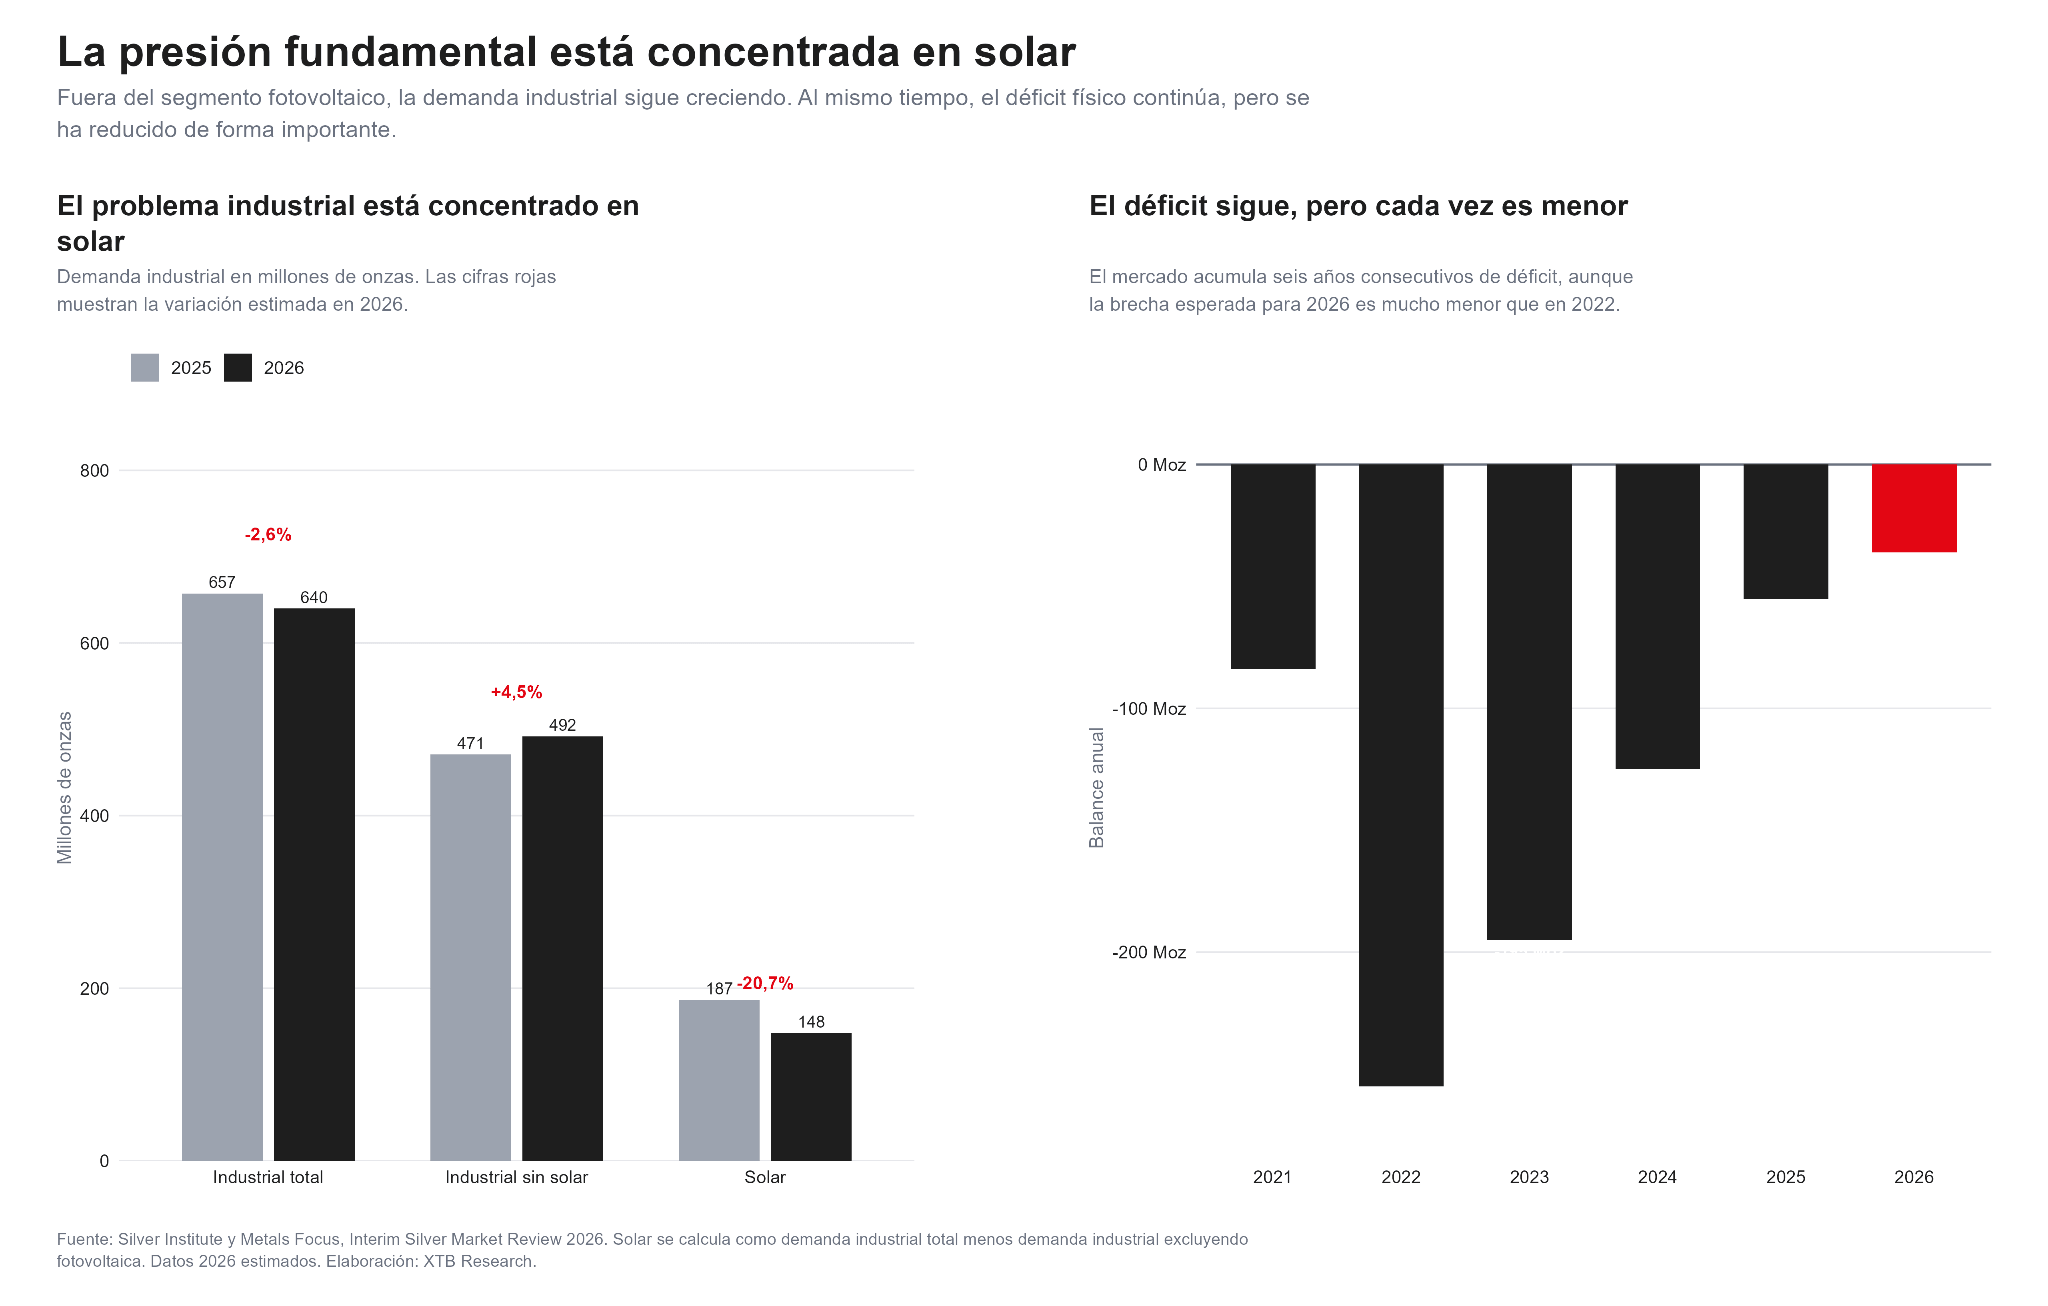
El cambio más importante dentro de la demanda industrial está ocurriendo en el sector fotovoltaico. La demanda industrial total de plata pasaría de aproximadamente 657 millones de onzas en 2025 a 640 millones en 2026, una caída cercana al 2,6%. Por sí sola, esa cifra podría sugerir una desaceleración moderada, pero al separar solar del resto vemos que la demanda industrial excluyendo fotovoltaica aumentaría alrededor de 4,5%, hasta aproximadamente 492 millones de onzas, mientras el consumo asociado a paneles solares caería cerca de 21%, desde alrededor de 187 hasta 148 millones de onzas. No existe, por tanto, un colapso generalizado del uso industrial de plata.
Sectores como electrónica, automoción, redes eléctricas y otras aplicaciones continúan creciendo. La debilidad está concentrada principalmente en el segmento que durante los últimos años había explicado una parte considerable del incremento marginal de demanda. Esto altera la tesis estructural, dado que el fuerte aumento de los precios incentivó a los fabricantes solares a reducir la cantidad de plata utilizada por panel y acelerar la búsqueda de alternativas. Al mismo tiempo, el crecimiento de la capacidad fotovoltaica comenzó a superar en algunas regiones el desarrollo de redes, almacenamiento e infraestructura necesaria para absorberla. La subida de la plata terminó creando incentivos económicos para consumir menos plata.
Además, la oferta y la demanda continúan mostrando un mercado deficitario y para 2026 se estima una demanda total cercana a 1.081 millones de onzas, frente a una oferta próxima a 1.045 millones, lo que dejaría un déficit de alrededor de 36 millones de onzas. A primera vista, seis años consecutivos de déficit deberían resultar alcistas, el problema es la trayectoria.
En 2022, el déficit rondaba los 255 millones de onzas, después cayó hacia 195 millones en 2023, 125 millones en 2024, aproximadamente 55 millones en 2025 y ahora apenas 36 millones. La brecha se ha reducido cerca de 86% respecto de 2022 y el dato ayuda a entender por qué un mercado puede seguir formalmente en déficit y, al mismo tiempo, experimentar una caída superior al 50%. El precio responde al cambio marginal, dado que un déficit cada vez más pequeño genera mucha menos urgencia por conseguir metal adicional, especialmente si los compradores financieros también reducen su exposición.
Los inversionistas dejaron de absorber el metal
Los ETP globales de plata habían perdido aproximadamente 55 millones de onzas durante 2026 hasta comienzos de noviembre, mientras la estimación para el conjunto del año apunta a salidas netas cercanas a 45 millones de onzas. Esto es particularmente importante porque una menor demanda solar necesita ser compensada por algún otro comprador, porque si la inversión absorbe el metal disponible, un déficit más reducido todavía puede sostener precios elevados y si los inversionistas también venden, esa capacidad desaparece.
Al mismo tiempo, el posicionamiento especulativo ha sufrido un ajuste importante, en que parte considerable del exceso de exposición construido durante el rally ya fue liquidado y en las últimas semanas aumentaron las posiciones cortas. Ese proceso introduce una paradoja de que la salida de capital explica parte de la caída, pero también significa que cada vez quedan menos vendedores forzados por salir. Si el dólar deja de fortalecerse o aparece un catalizador positivo, el mercado podría reaccionar con movimientos alcistas violentos debido al posicionamiento más liviano. Eso sería compatible con un short squeeze, pero todavía no necesariamente con un nuevo mercado alcista.
El desplome ya está entre los más severos desde 2000
El episodio actual tampoco tiene muchas comparaciones recientes, ya que desde 2000 se identifican doce drawdowns superiores al 10%. La caída actual, cercana al 57,4%, se encuentra aproximadamente en el percentil 83 de severidad dentro de esa muestra. Solo tres episodios registraron pérdidas superiores al 40%. La corrección de 2008 llegó aproximadamente a 57,5%, prácticamente igual al episodio actual y la gran caída posterior al máximo de 2011 fue todavía más profunda y prolongada.
La comparación histórica confirma que el mercado ya ha recorrido una parte extraordinaria del ajuste. Pero también muestra por qué la magnitud de la caída por sí sola no basta para identificar un piso. Los episodios severos de plata pueden extenderse mucho más de lo que sugieren inicialmente los indicadores técnicos de sobreventa.
¿Qué tendría que cambiar para construir un piso más sólido?
Hay tres variables que merecen especial atención.
-
Dólar: mientras continúe fortaleciéndose, cualquier recuperación de la plata tendrá un obstáculo macro importante.
-
Tasas reales: una caída sostenida reduciría el costo de oportunidad de mantener metales y probablemente mejoraría el escenario para todo el complejo de metales preciosos.
-
La valoración frente al oro.
Históricamente, cuando el ratio oro/plata se ubicó por encima del percentil 90, las tasas reales comenzaron a bajar y el dólar dejó de fortalecerse, la plata registró un retorno mediano cercano a 6,1% en las siguientes 20 sesiones y 19,1% a 60 sesiones. El ejercicio descriptivo permite identificar qué combinación acompañó algunos episodios favorables en el pasado.
Actualmente esas condiciones todavía no coinciden, dado que el ratio está alrededor de 79, no de 88-90. Las tasas reales siguen elevadas y el dólar permanece fuerte. Por eso, la plata puede estar suficientemente castigada para registrar rebotes importantes sin haber alcanzado todavía un piso estructural confirmado. La caída ya corrigió buena parte de los excesos financieros de 2025 y comienzos de 2026. El siguiente paso dependerá de si el precio actual es suficiente para equilibrar un mercado donde solar consume menos, el déficit físico se reduce y los inversionistas ya no absorben metal con la misma intensidad.



Cierre de mercado: La caída de las tecnológicas presiona a los mercados y la Fed plantea escenarios para la IA


El aluminio cae a su nivel más bajo del año: ¿está formando un suelo?
El gas natural europeo cae un 6% y pone a prueba un soporte clave


Resumen de mercados: Continúa la ola de ventas tecnológicas antes de los resultados de Nvidia y el debut de Anthropic
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.