

-
El platino cotiza en 1.700 dólares por onza tras un fuerte retroceso desde su máximo de enero, cercano a los 3.000 dólares.
-
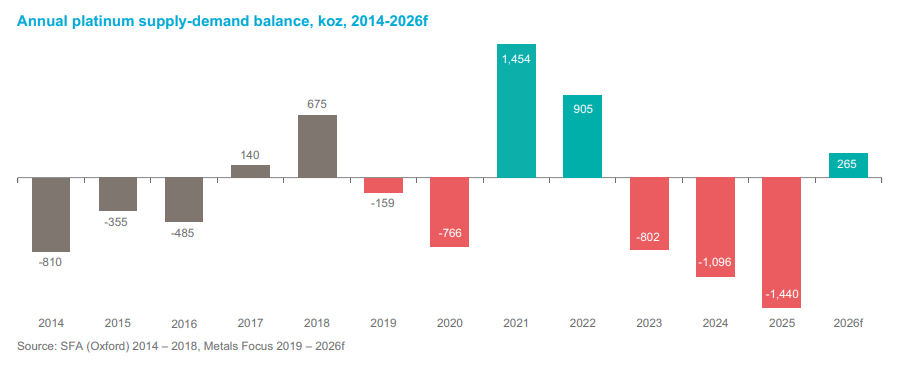
El World Platinum Investment Council proyecta para 2026 un superávit de 265.000 onzas, impulsado en gran medida por las salidas de los ETF.
-
La producción minera de Sudáfrica sigue limitada por una infraestructura envejecida y una falta estructural de inversión.
-
Los datos de inflación más moderados de Estados Unidos reducen las expectativas de nuevas subidas de tasas de interés por parte de la Reserva Federal y respaldan los precios de los metales preciosos.
-
Los indicadores técnicos siguen siendo bajistas mientras el precio pone a prueba la zona de soporte clave de los 1.700 dólares.

-
El platino cotiza en 1.700 dólares por onza tras un fuerte retroceso desde su máximo de enero, cercano a los 3.000 dólares.
-
El World Platinum Investment Council proyecta para 2026 un superávit de 265.000 onzas, impulsado en gran medida por las salidas de los ETF.
-
La producción minera de Sudáfrica sigue limitada por una infraestructura envejecida y una falta estructural de inversión.
-
Los datos de inflación más moderados de Estados Unidos reducen las expectativas de nuevas subidas de tasas de interés por parte de la Reserva Federal y respaldan los precios de los metales preciosos.
-
Los indicadores técnicos siguen siendo bajistas mientras el precio pone a prueba la zona de soporte clave de los 1.700 dólares.
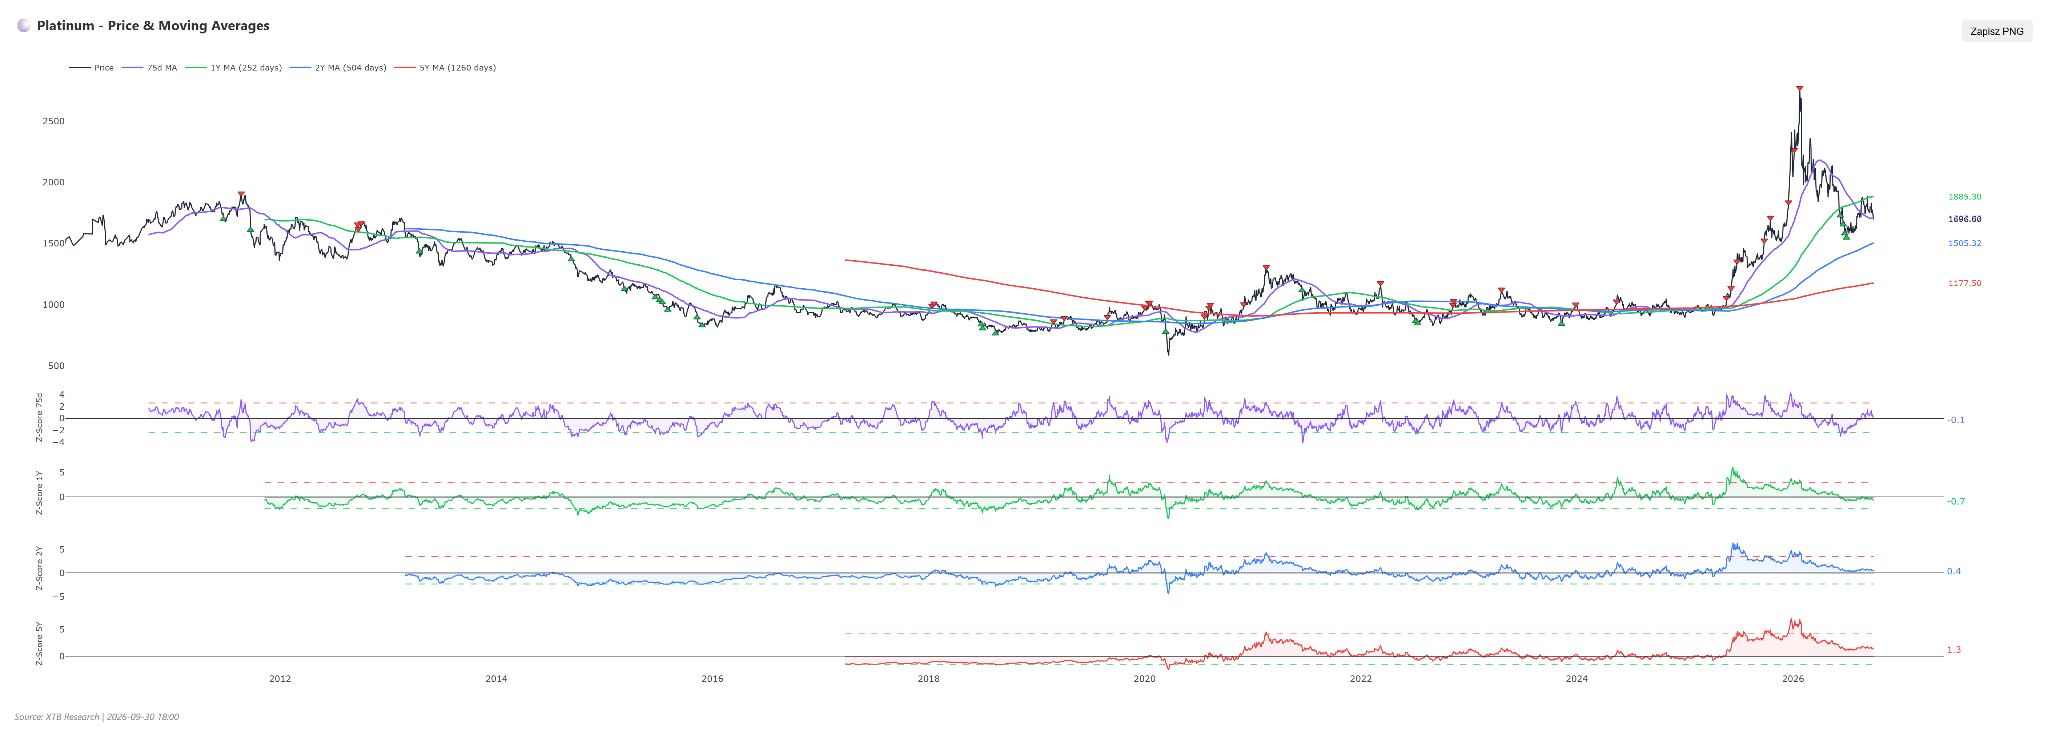
El platino cotiza a 1.699 dólares por onza, aunque durante el repunte de enero estuvo muy cerca de los 3.000 dólares, superando los máximos históricos anteriores. Actualmente, el platino cae más de un 3% en términos semanales, un 2,5% en el mes y un 20,5% en lo que va del año, aunque en un horizonte de doce meses todavía acumula un alza de alrededor del 8,5%. Se encuentra aproximadamente un 42% por debajo del récord de enero de 2.923,70 dólares. Esta comparación refleja bien la naturaleza de este mercado: un fuerte repunte a comienzos de año, seguido de una devolución igualmente pronunciada de las alzas. Esto demuestra que los movimientos anteriores estuvieron impulsados principalmente por la especulación y las expectativas de un cambio en los fundamentos, que finalmente están volviéndose en contra del metal en este momento.
El cambio fundamental más importante es la revisión del balance. El World Platinum Investment Council proyecta un superávit de 265.000 onzas para 2026, frente a un déficit de 297.000 onzas proyectado apenas un trimestre antes. Un cambio de más de 560.000 onzas en tres meses es significativo para un mercado de este tamaño. Esto marcaría el primer superávit anual desde 2022, después de tres años de déficit.
¿Qué cambió realmente?
Contrario a lo que podría parecer, no se trata de la oferta. Se espera que la producción minera se mantenga prácticamente estable en 5,551 millones de onzas, frente a los 5,561 millones de onzas del año anterior. El reciclaje crece un 8%, lo que eleva la oferta total en un 2%. Es un cambio menor.
Todo el cambio se encuentra en el lado de la demanda, que se espera que caiga un 18%. Esto se compone de tres elementos con características muy diferentes.
-
Las inversiones dieron un giro completo de 180 grados. De una entrada de 1,15 millones de onzas en 2025 a una salida de 83.000 onzas en 2026. Solo los ETF registrarían una salida de 389.000 onzas, después de sumar 200.000 onzas el año anterior. Este es el principal impulsor de la revisión y, al mismo tiempo, su punto más débil como proyección, como se explica más adelante.
-
La joyería cae un 15%, hasta 1,883 millones de onzas, con China retrocediendo un 32% interanual en el segundo trimestre. Una reacción clásica a los precios elevados.
-
El sector automotriz cae un 4%, hasta 2,904 millones de onzas. Usna adopción de vehículos eléctricos más lenta de lo esperado favorece, paradójicamente, la demanda de catalizadores en el corto plazo, pero la tendencia estructural permanece sin cambios.
-
La única categoría que crece es la industrial: sube un 5%, hasta 2,385 millones de onzas. El vidrio repunta un 23%, el sector eléctrico un 19% y las celdas de combustible un 8%.
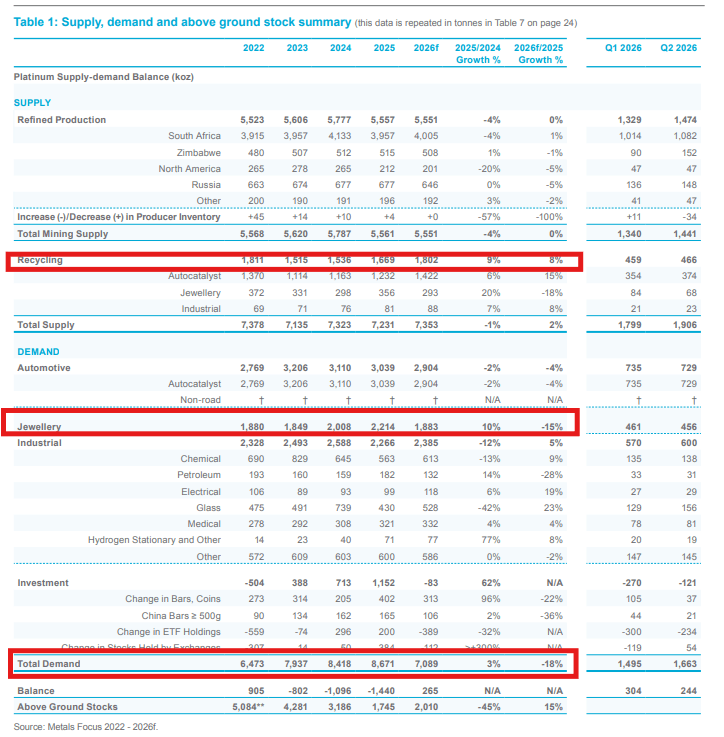
La demanda en 2026 caería casi una quinta parte. Fuente: WPIC
¿Es este superávit menos peligroso de lo que parece?
Esto nos lleva a un detalle que puede pasarse fácilmente por alto en las cifras principales. El propio WPIC señala en su último informe que el mercado podría volver a registrar un déficit en la segunda mitad del año, ya que la presión vendedora de los ETF habría seguido su curso. En otras palabras, todo el superávit se produjo en la primera mitad y es consecuencia de una liquidación puntual de posiciones financieras, en lugar de un desequilibrio físico duradero. El claro repunte del sector del vidrio es destacable, aunque históricamente este tipo de recuperaciones a menudo han sido puntuales.
Vale la pena destacar un punto. El metal vendido por un fondo no desaparece; vuelve al mercado y aumenta la oferta disponible en ese momento. Sin embargo, esa misma onza puede regresar al fondo cuando cambia el sentimiento. Un superávit impulsado por salidas de ETF es, por definición, reversible de una forma que un superávit generado por una nueva mina no lo es.
Esto está respaldado por los niveles de existencias sobre superficie. Tras tres años de déficit, han caído hasta alrededor de 2,010 millones de onzas, equivalentes a aproximadamente catorce semanas de demanda. Incluso después de considerar el superávit de este año, el margen sigue siendo reducido.
Por el lado estructural de la oferta, nada está mejorando. Sudáfrica representa alrededor del 72% de la producción minera mundial, y su producción se encuentra un 26% por debajo de su máximo de 5,3 millones de onzas registrado en 2006. Las razones son bien conocidas y difíciles de revertir: minas envejecidas, costos crecientes y años de falta de inversión. Existe nueva oferta, pero todavía está lejos. El proyecto Karo en Zimbabue, para el que Tharisa obtuvo 294 millones de dólares, comenzará a operar recién en el cuarto trimestre de 2027, con 226.000 onzas en su primera fase.
El verdadero problema son las tasas de interés
El balance físico es importante, pero en este momento es secundario. El precio está determinado por el costo de oportunidad.
El rendimiento de los bonos del Tesoro estadounidense a 10 años se sitúa en el 5,24%, cerca de sus niveles más altos desde 2007. La Fed subió las tasas en septiembre por primera vez en tres años, y el mercado descontaba una probabilidad del 68% de otra subida en octubre y del 95% en diciembre. Para un activo que no genera rendimiento, este es un entorno desfavorable.
Sin embargo, los datos de inflación PCE de agosto publicados hoy se situaron notablemente por debajo de las expectativas: la inflación subyacente fue del 3,0% frente al 3,3% esperado, y del 0,2% mensual frente al 0,3%. La probabilidad de una subida de tasas en octubre cayó del 64% al 34% en una semana, el dólar estadounidense se debilitó, los rendimientos cayeron entre 4 y 5 puntos básicos y el oro recibió apoyo. Esto es directamente positivo para el platino e implica que la valorización basada en una probabilidad del 95% de una subida en diciembre necesita ser reevaluada.
Al mismo tiempo, la caída de los precios del petróleo tras la mejora de los flujos a través del estrecho de Ormuz reduce parte de la presión inflacionaria, actuando en la misma dirección.
Vale la pena recordar que, si el mercado deja de centrarse en las preocupaciones sobre la política monetaria y pasa a enfocarse en los problemas fiscales de Estados Unidos —lo que podría llevar al oro nuevamente por encima de los 5.000 dólares—, el platino también podría reaccionar positivamente a estos acontecimientos.
Valorizaciones y posicionamiento
El Z-score a un año se sitúa en -0,72, a dos años en +0,42 y a cinco años en +1,32. En el corto plazo, el platino está barato en relación con su historial; en un horizonte más largo, permanece por encima del promedio. El indicador a cinco años muestra una reducción sistemática de la prima: 2,36 hace seis meses, 1,09 hace un trimestre, un repunte hasta 1,63 hace un mes y ahora 1,32.
El posicionamiento especulativo, según los datos de la CFTC al 22 de septiembre, muestra una posición larga neta de 15.366 contratos, un Z-score de -0,37 y el percentil 64,4 de la distribución histórica. La proporción de posiciones largas dentro de la cartera especulativa es del 69,9%, con un cambio semanal de apenas +146 contratos.
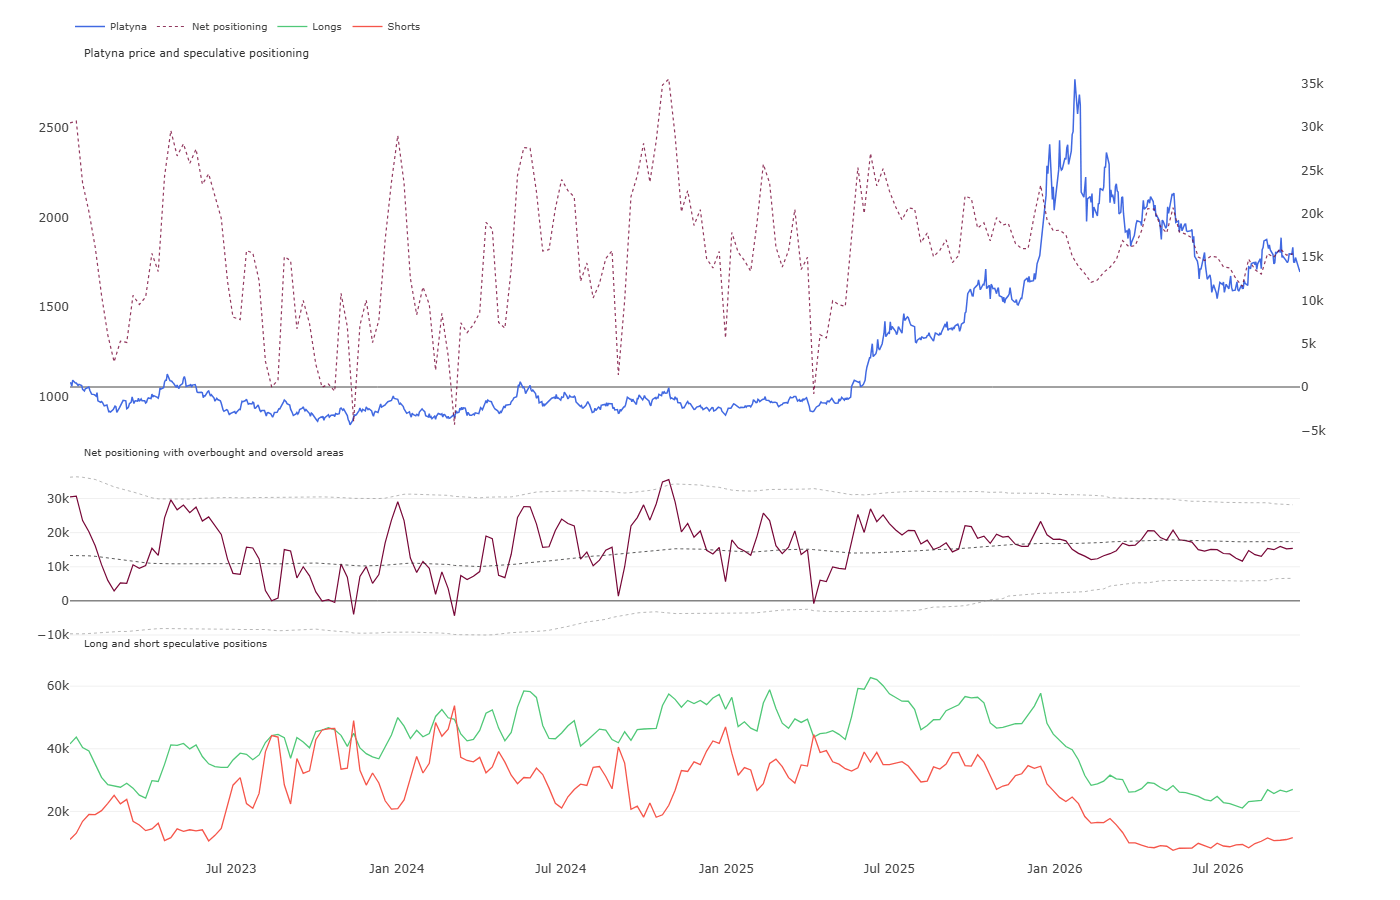
Esta combinación revela algo claro. Los fondos no están excesivamente posicionados al alza ni están acumulando agresivamente posiciones cortas. Simplemente se mantienen al margen. Por un lado, esto limita el riesgo de una liquidación en cascada, ya que hay poco que liquidar a gran escala. Por otro, no existe combustible para un short squeeze que impulse una recuperación rápida.
Panorama técnico
El RSI, en 37 puntos, se aproxima a territorio de sobreventa, pero todavía no lo ha alcanzado y no está generando una señal de reversión. El MACD y la configuración de las medias móviles siguen siendo bajistas. El precio se encuentra un 3,13% por debajo de su media móvil de 50 días.
El gráfico diario añade un contexto clave. El nivel actual de 1.700 no es simplemente un número redondo; representa una zona de consolidación de noviembre y diciembre de 2025, antes del repunte hacia el récord de enero. El precio ha regresado exactamente al punto de partida de ese movimiento. Estos niveles rara vez se rompen en el primer intento, pero perderlos sería significativo, ya que no existe una estructura de soporte del último año por debajo hasta la zona de 1.550.
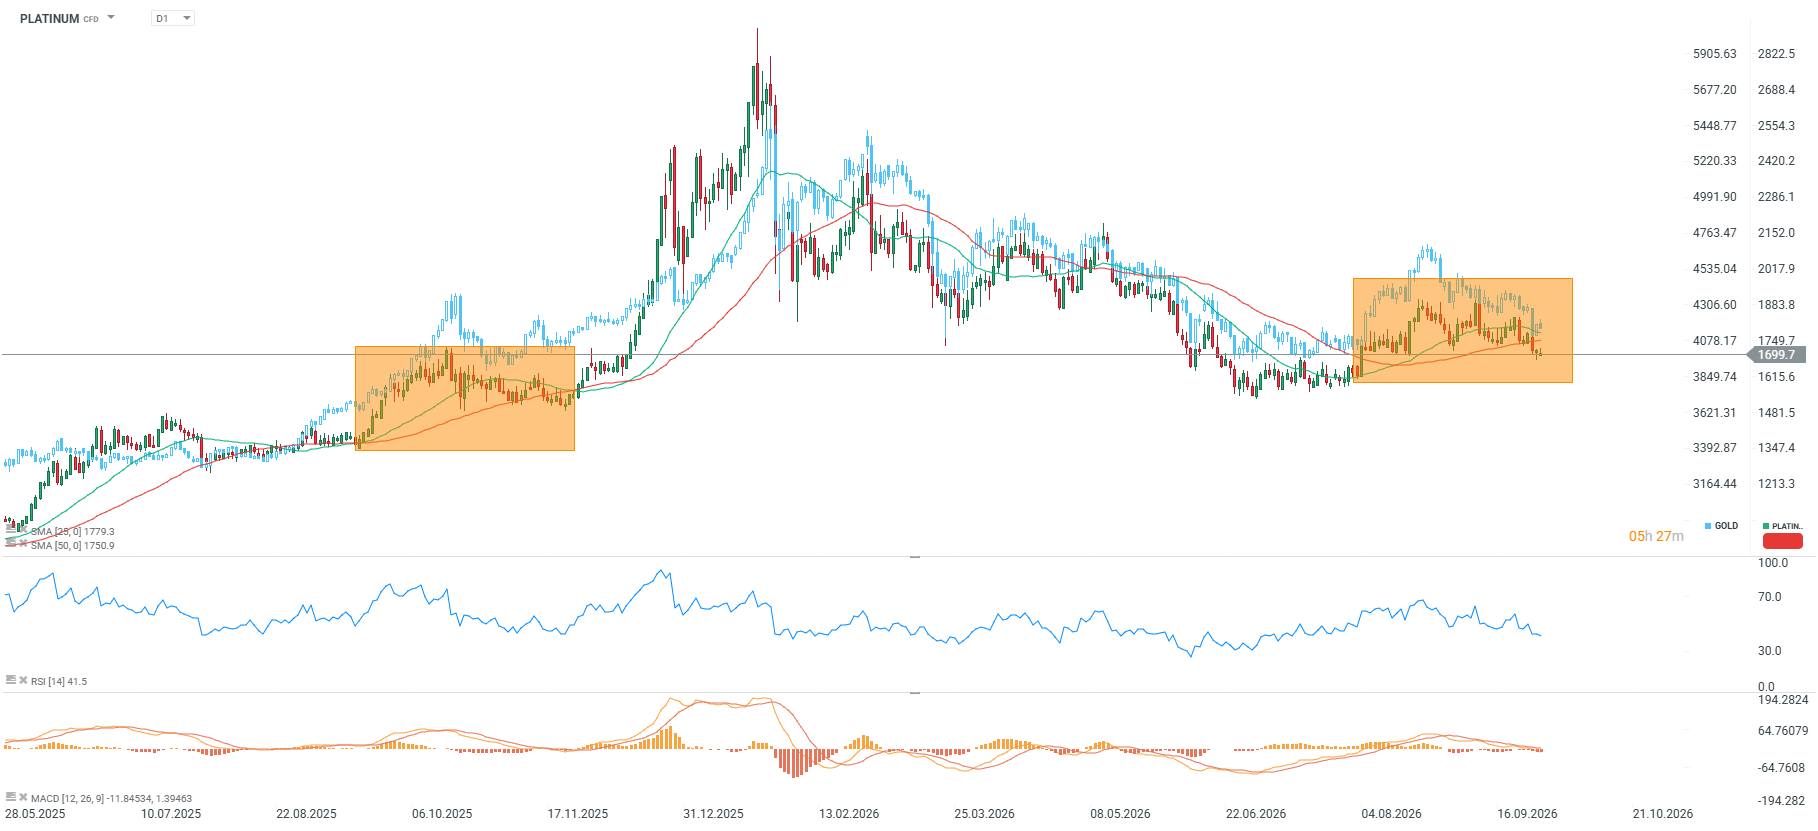
La estructura desde el mínimo de junio se desarrolla de la siguiente manera: el mercado marcó un mínimo cerca de 1.530, rebotó hasta 1.930 en agosto y posteriormente formó una secuencia de máximos descendentes —alrededor de 1.930 y luego 1.910—, poniendo actualmente a prueba la parte inferior de este rango. Se trata de un patrón clásico de distribución y, hasta que se rompa al alza, la ventaja permanece del lado de la oferta.
Escenario bajista, actualmente favorecido. Si los rendimientos a 10 años se mantienen cerca del 5,24% o por encima, junto con la materialización del superávit proyectado, los precios podrían caer por debajo de 1.660 y posteriormente hacia 1.620. Este escenario está respaldado por el MACD, la configuración de las medias móviles y la secuencia de máximos descendentes desde agosto.
Escenario alcista. Requiere una ruptura sostenida por encima de 1.700 con un cierre diario, idealmente impulsada por expectativas más moderadas sobre la Fed y por rendimientos cayendo por debajo del 5,00%. Recuperar la media móvil de 50 días abriría el camino hacia 1.750, mientras que una ruptura de 1.820 invalidaría la secuencia bajista de agosto-septiembre.
Conclusiones
El platino se encuentra en una situación inusual: los fundamentos físicos son notablemente mejores de lo que sugieren las cifras generales de superávit —impulsadas en gran medida por salidas de posiciones financieras que ya se han detenido—, junto con restricciones estructurales de oferta en Sudáfrica y bajos niveles de existencias. Sin embargo, las tasas de interés y un dólar fuerte ejercen una presión considerable sobre el precio.
Este segundo factor adverso está comenzando a moderarse. Si los datos de inflación más débiles de Estados Unidos se mantienen y la Fed omite una subida de tasas en diciembre, el platino cuenta con una sólida base fundamental para una recuperación desde un nivel de soporte técnico. A la espera de confirmación, el panorama técnico de corto plazo sigue siendo bajista.


ÚLTIMA HORA: caída de inventarios de destilados impulsa el rebote del petróleo


La volatilidad de los bonos se dispara: ¿arrastrará al VIX?
🔴ANÁLISIS INTRADAY DE MERCADOS (30.09.2026)


Dólar hoy en Chile: desempleo alcanza su mayor nivel en 5 años
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.