


- Anthropic prepara su debut bursátil para el 19 de noviembre, con una demanda institucional cercana a siete veces las acciones ofrecidas y expectativas de un precio superior al rango oficial de US70aUS78.
- Los ingresos crecieron más de 1.200% durante los primeros nueve meses de 2026, mientras el costo de procesamiento perdió peso frente a las ventas. Sin embargo, la empresa todavía enfrenta pérdidas operativas y una valoración exigente.
- Los compromisos de infraestructura superan los US$900.000 millones, lo que convierte la capacidad de generar ingresos suficientes para financiar su expansión en uno de los principales factores para evaluar la inversión.

- Anthropic prepara su debut bursátil para el 19 de noviembre, con una demanda institucional cercana a siete veces las acciones ofrecidas y expectativas de un precio superior al rango oficial de US70aUS78.
- Los ingresos crecieron más de 1.200% durante los primeros nueve meses de 2026, mientras el costo de procesamiento perdió peso frente a las ventas. Sin embargo, la empresa todavía enfrenta pérdidas operativas y una valoración exigente.
- Los compromisos de infraestructura superan los US$900.000 millones, lo que convierte la capacidad de generar ingresos suficientes para financiar su expansión en uno de los principales factores para evaluar la inversión.
La salida a bolsa de Anthropic (ANT.US) podría convertirse en la mayor colocación de acciones de la historia, en un momento en que Wall Street comienza a cuestionar si las inversiones multimillonarias en inteligencia artificial conseguirán generar los retornos esperados. La compañía detrás de Claude tiene previsto fijar el precio definitivo de su oferta este miércoles 18 de noviembre, antes de comenzar a negociar el jueves en Nasdaq bajo el símbolo ANT.
El rango oficial se mantiene entre US$70 y US$78 por acción, aunque la demanda institucional, cercana a siete veces los títulos disponibles, ha elevado las expectativas de una colocación por encima de ese nivel. Informaciones recientes apuntan incluso a la posibilidad de superar los US$80, aunque todavía no existe un precio confirmado. El interés responde al crecimiento que Anthropic ha conseguido en apenas cinco años, especialmente mediante la comercialización de modelos de inteligencia artificial para empresas y herramientas como Claude Code. Sin embargo, la valoración incorpora expectativas de expansión que van mucho más allá de los resultados actuales.
La oferta también llega después de una corrección importante de las acciones tecnológicas, provocada por las dudas sobre el gasto en infraestructura, las valoraciones del sector y la capacidad de monetizar las inversiones realizadas durante los últimos años.
Una valoración que aumenta rápidamente con el precio de salida
Anthropic planea colocar 825 millones de acciones, de las cuales aproximadamente 801 millones corresponden a nuevas emisiones y el resto a ventas de accionistas existentes. En la parte alta del rango oficial, la operación pública recaudaría aproximadamente US$64.400 millones, a los que se sumaría una colocación privada de US$26.000 millones entre inversionistas estratégicos. Esto elevaría el tamaño bruto combinado de las operaciones hasta unos US$90.400 millones, aunque no todo ese dinero ingresaría a la compañía, porque parte corresponde a acciones vendidas por sus actuales propietarios.
Los datos muestran que, considerando las acciones potenciales derivadas de los distintos instrumentos de capital, una colocación a US$74 implicaría una valoración completamente diluida cercana a US$1,34 billones. En la parte alta del rango, a US$78, ascendería a aproximadamente US$1,41 billones. La diferencia adquiere importancia ante la posibilidad de una colocación superior al rango anunciado, dado que si el precio alcanzara US$85, la valoración diluida aproximada subiría a US$1,53 billones, incluso antes de que las acciones comiencen a negociarse públicamente.
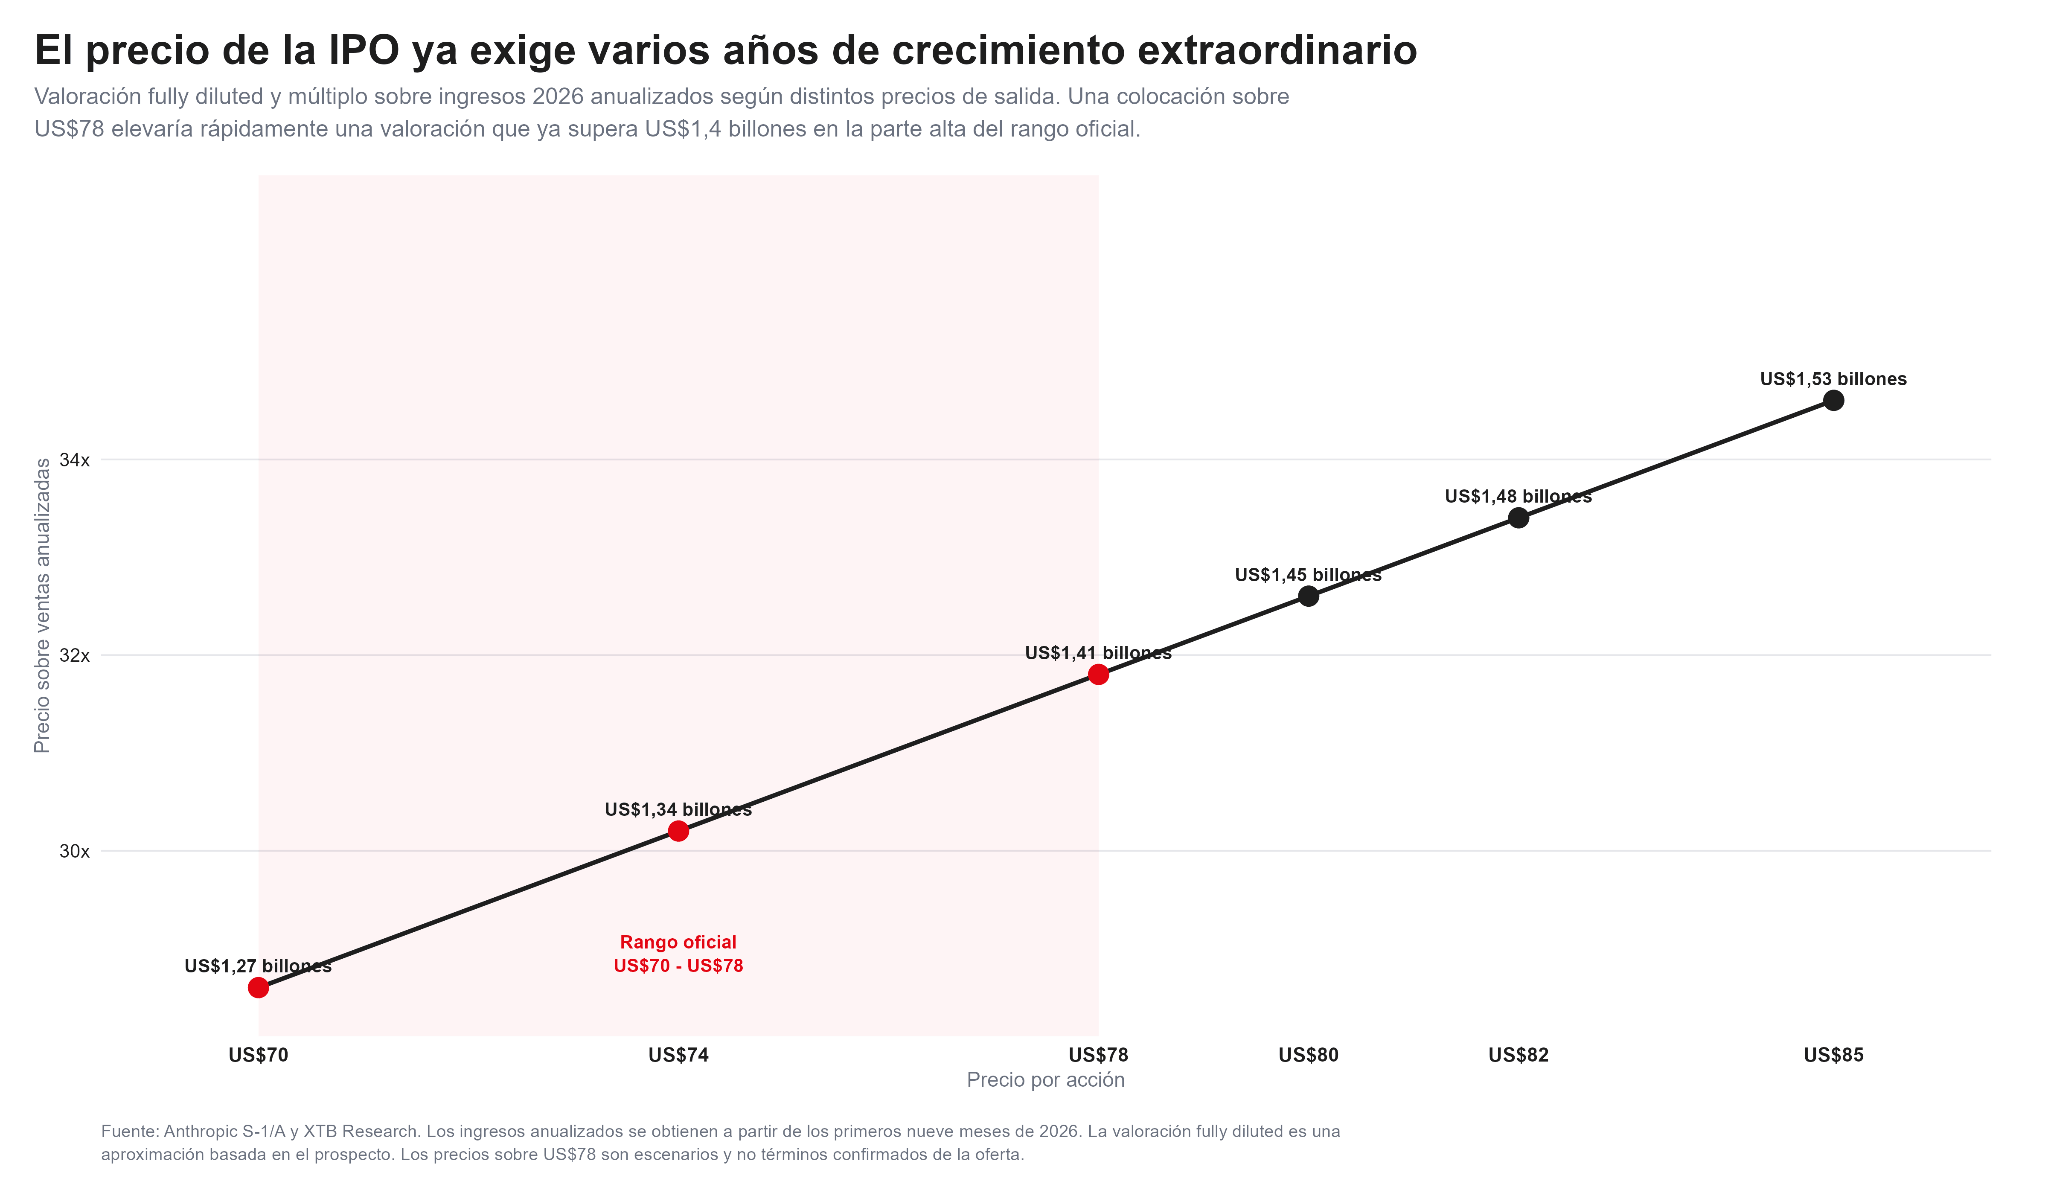
La relación entre precio y valoración muestra cuánto podría aumentar la exigencia financiera para quienes compren acciones durante las primeras sesiones. Una elevada demanda inicial puede impulsar el precio, pero también reduce el margen disponible frente a resultados inferiores a las expectativas.
El principal argumento favorable para Anthropic se encuentra en su crecimiento comercial. Durante los primeros nueve meses de 2026, la compañía registró US$33.200 millones de ingresos, frente a aproximadamente US$2.500 millones durante el mismo periodo de 2025. La expansión está acompañada por una mayor penetración empresarial, visto que Anthropic superó los 11.900 clientes que generan al menos US$100.000 en ingresos durante doce meses, frente a poco más de 950 un año antes. Además, más de 1.900 clientes superan el millón de dólares anual. Este crecimiento refleja una adopción que comienza a extenderse más allá de las pruebas iniciales, a medida que las empresas incorporan inteligencia artificial en programación, análisis y operaciones, aumenta la posibilidad de generar ingresos recurrentes mediante un mayor consumo de sus servicios.
El avance también aparece en la eficiencia, el gasto en procesamiento e infraestructura pasó de representar aproximadamente el 172% de los ingresos durante los primeros nueve meses de 2025 a cerca del 57% en 2026. La mejora refleja que las ventas crecieron considerablemente más rápido que los costos de procesamiento, aunque estos últimos también aumentaron en términos absolutos.
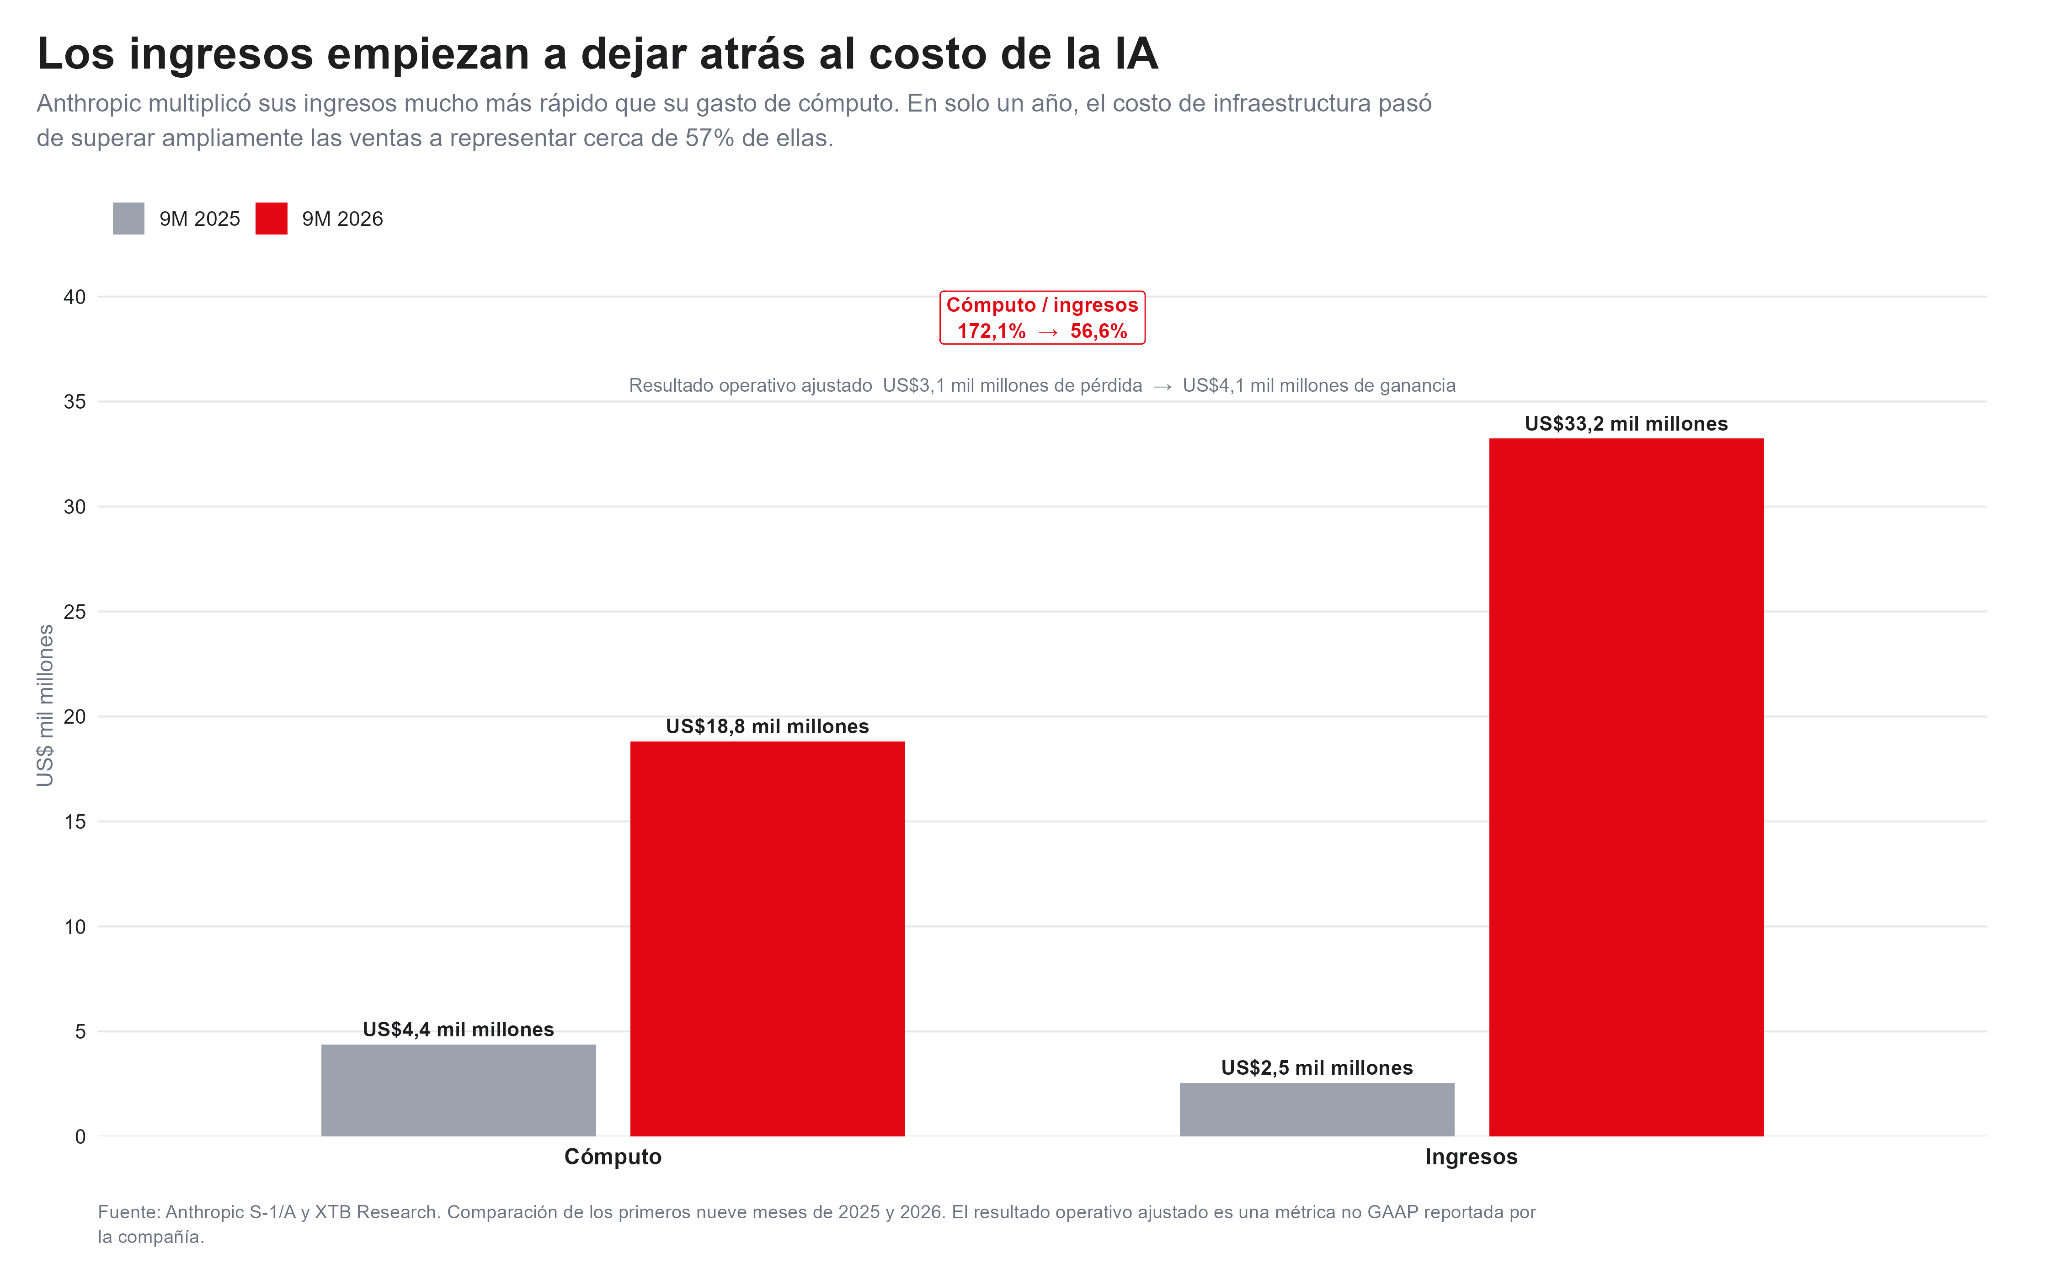
Sin embargo, los resultados muestran que alcanzar una rentabilidad sostenida todavía requiere avances adicionales. Anthropic registró una ganancia operativa ajustada de US$4.100 millones durante los primeros nueve meses, pero bajo las normas contables tradicionales acumuló una pérdida operativa cercana a US$1.300 millones. Además, el tercer trimestre volvió a presentar una pérdida operativa de US$567 millones, después de que la compañía necesitara contratar capacidad adicional de procesamiento a precios superiores a los de sus acuerdos de largo plazo. La pérdida neta acumulada de aproximadamente US$104.000 millones también merece una interpretación cuidadosa. Cerca de US$94.300 millones corresponden a cambios contables en el valor de instrumentos convertibles y derivados, asociados principalmente al aumento de la valoración de Anthropic. Por tanto, esa cifra no representa una salida equivalente de efectivo por sus operaciones.
La evolución de los costos evidencia que el modelo comercial está mejorando, pero también que un aumento inesperado de la demanda puede obligar a contratar infraestructura más cara y reducir temporalmente los márgenes.
El crecimiento necesario para justificar US$1,34 billones
El ritmo de expansión de Anthropic ha llevado sus ingresos anualizados, calculados a partir de la actividad de octubre, hasta aproximadamente US$81.000 millones. Esta cifra representa el volumen de negocio que resultaría de mantener durante un año el ritmo reciente de consumo y suscripciones, por lo que no equivale a ingresos anuales ya realizados ni constituye una previsión formal.
Utilizando los ingresos efectivamente registrados durante los primeros nueve meses de 2026 y anualizando ese periodo, se estima que una valoración de US$1,34 billones implicaría pagar aproximadamente 30 veces las ventas. Si se utiliza el ritmo anualizado de octubre, el múltiplo cae a 16,5 veces. La diferencia refleja la velocidad del crecimiento, pero también muestra cuánto depende la valoración de que el ritmo comercial reciente pueda mantenerse. Para dimensionar esa exigencia, calculamos los ingresos que Anthropic necesitaría alcanzar en 2028 para sostener una valoración constante de US$1,34 billones bajo distintos múltiplos. Si el mercado estuviera dispuesto a pagar diez veces las ventas de 2028, la empresa necesitaría generar aproximadamente US$134.000 millones anuales, equivalente a un crecimiento compuesto cercano al 29% desde el ritmo anualizado de octubre de 2026.
Con un múltiplo más conservador de cinco veces las ventas, los ingresos necesarios aumentarían hasta casi US$268.000 millones, exigiendo un crecimiento compuesto anual cercano al 82% durante ese mismo horizonte.
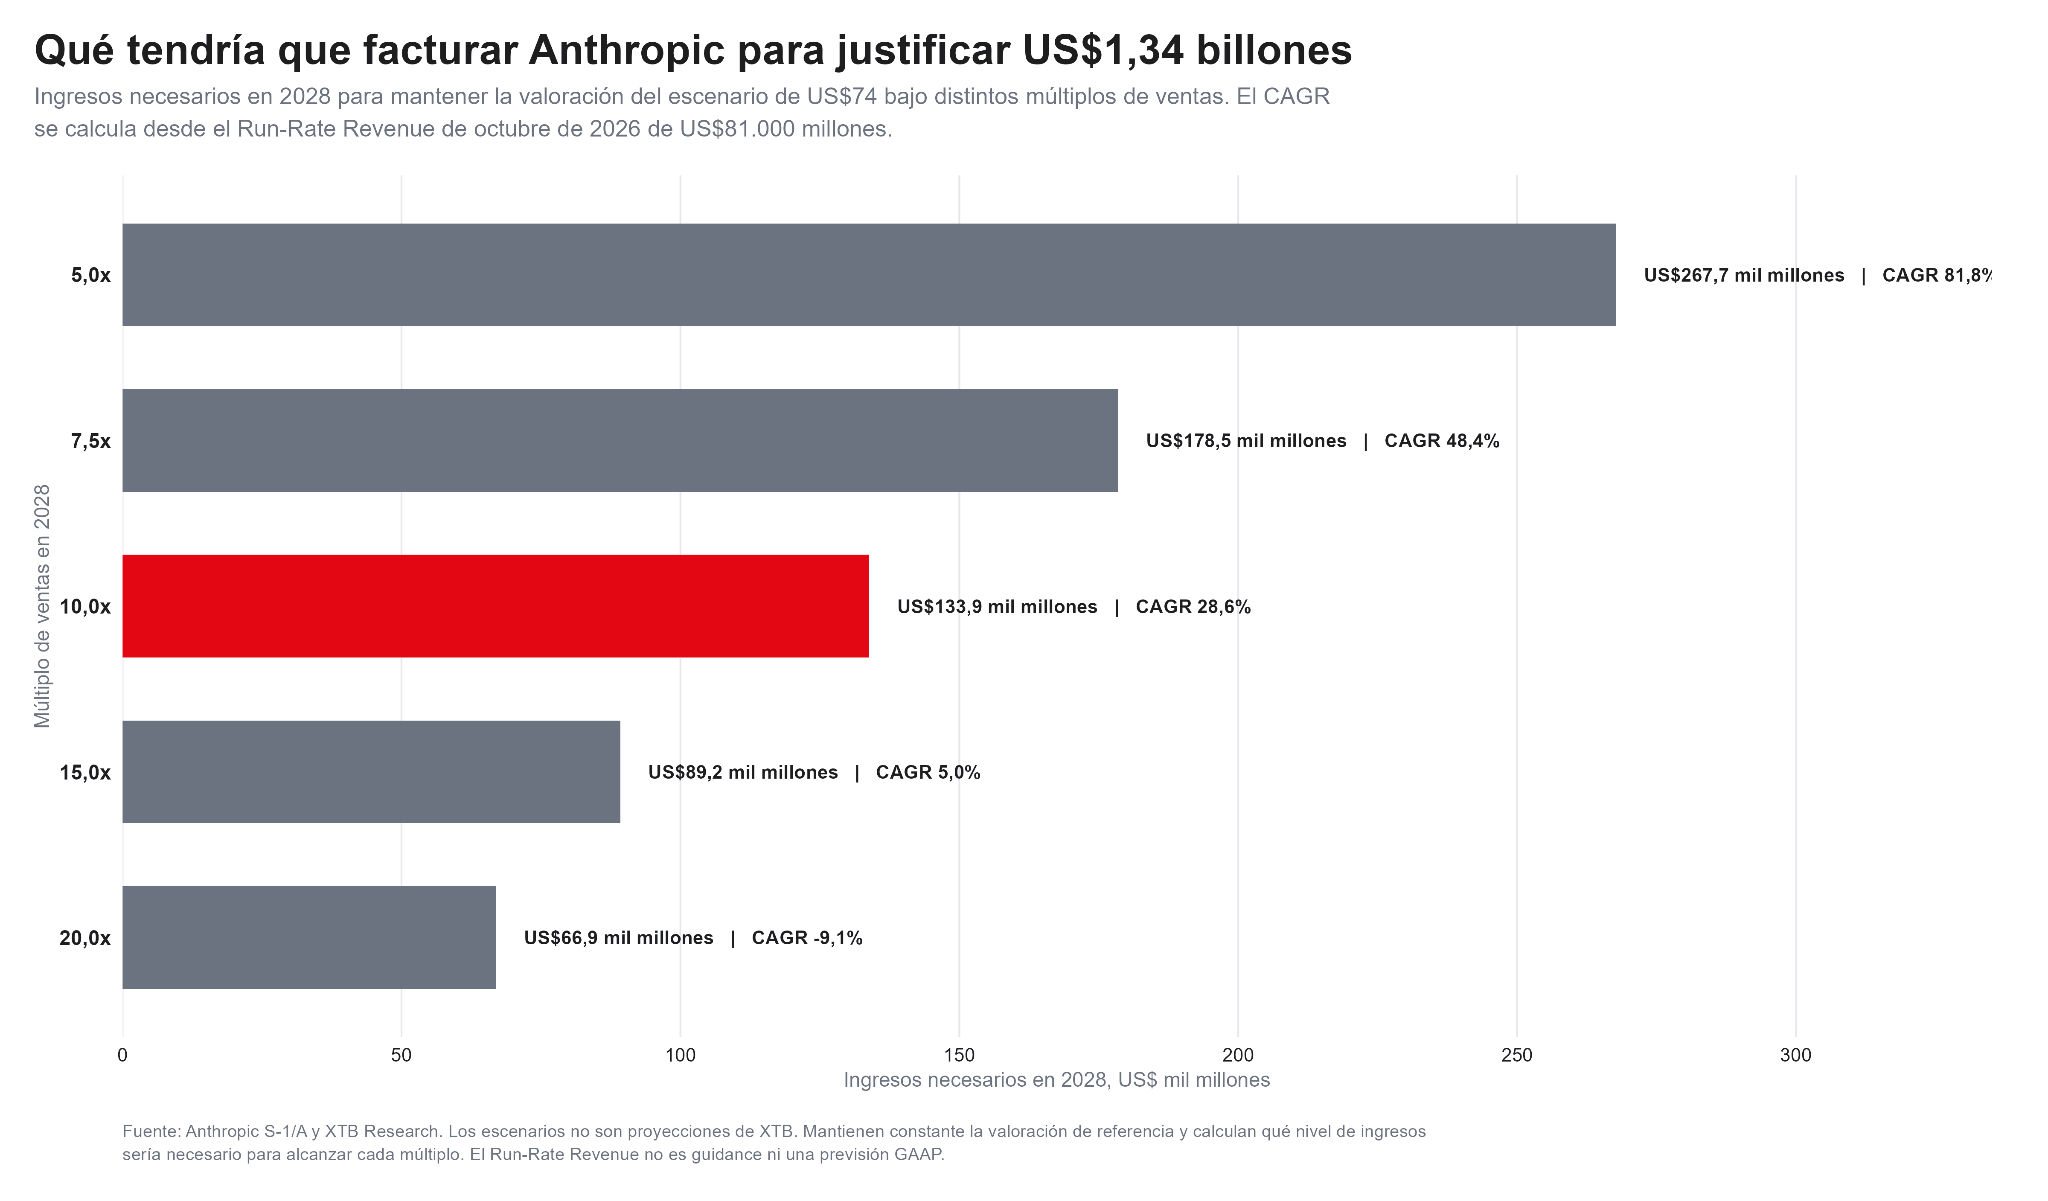
Nota: estos escenarios son ejercicios de sensibilidad y no constituyen proyecciones de ingresos. Su utilidad está en mostrar que una valoración elevada puede mantenerse si los ingresos crecen con suficiente rapidez, pero una reducción del múltiplo que los inversionistas están dispuestos a pagar elevaría considerablemente las exigencias comerciales.
La competencia introduce otro elemento de incertidumbre, ya que Anthropic debe mantener modelos competitivos frente a OpenAI, Google y otros desarrolladores, mientras las mejoras tecnológicas y la disponibilidad de alternativas más económicas pueden reducir el precio que las empresas pagan por utilizar inteligencia artificial. El crecimiento de usuarios y consumo deberá compensar esa presión sobre los precios para evitar que las ventas aumenten a costa de una rentabilidad menor.
Los compromisos de infraestructura representan el mayor riesgo financiero
La expansión de Anthropic requiere asegurar enormes cantidades de capacidad computacional. Para conseguirla, la empresa ha firmado contratos de largo plazo vinculados a centros de datos, servicios de procesamiento, equipos y otras instalaciones.
Según su folleto actualizado del S-1, los compromisos acumulados alcanzan aproximadamente US$900.900 millones, de los cuales unos US$451.600 millones corresponden a obligaciones previstas hasta 2030. Otros US$70.700 millones deberán atenderse durante los doce meses posteriores a septiembre de 2026. La magnitud es considerable frente a los recursos actuales de la compañía, Anthropic ya declaró una liquidez cercana a US$146.600 millones antes de la salida a bolsa, incluyendo efectivo, inversiones de corto plazo y disponibilidad bajo una línea de crédito.
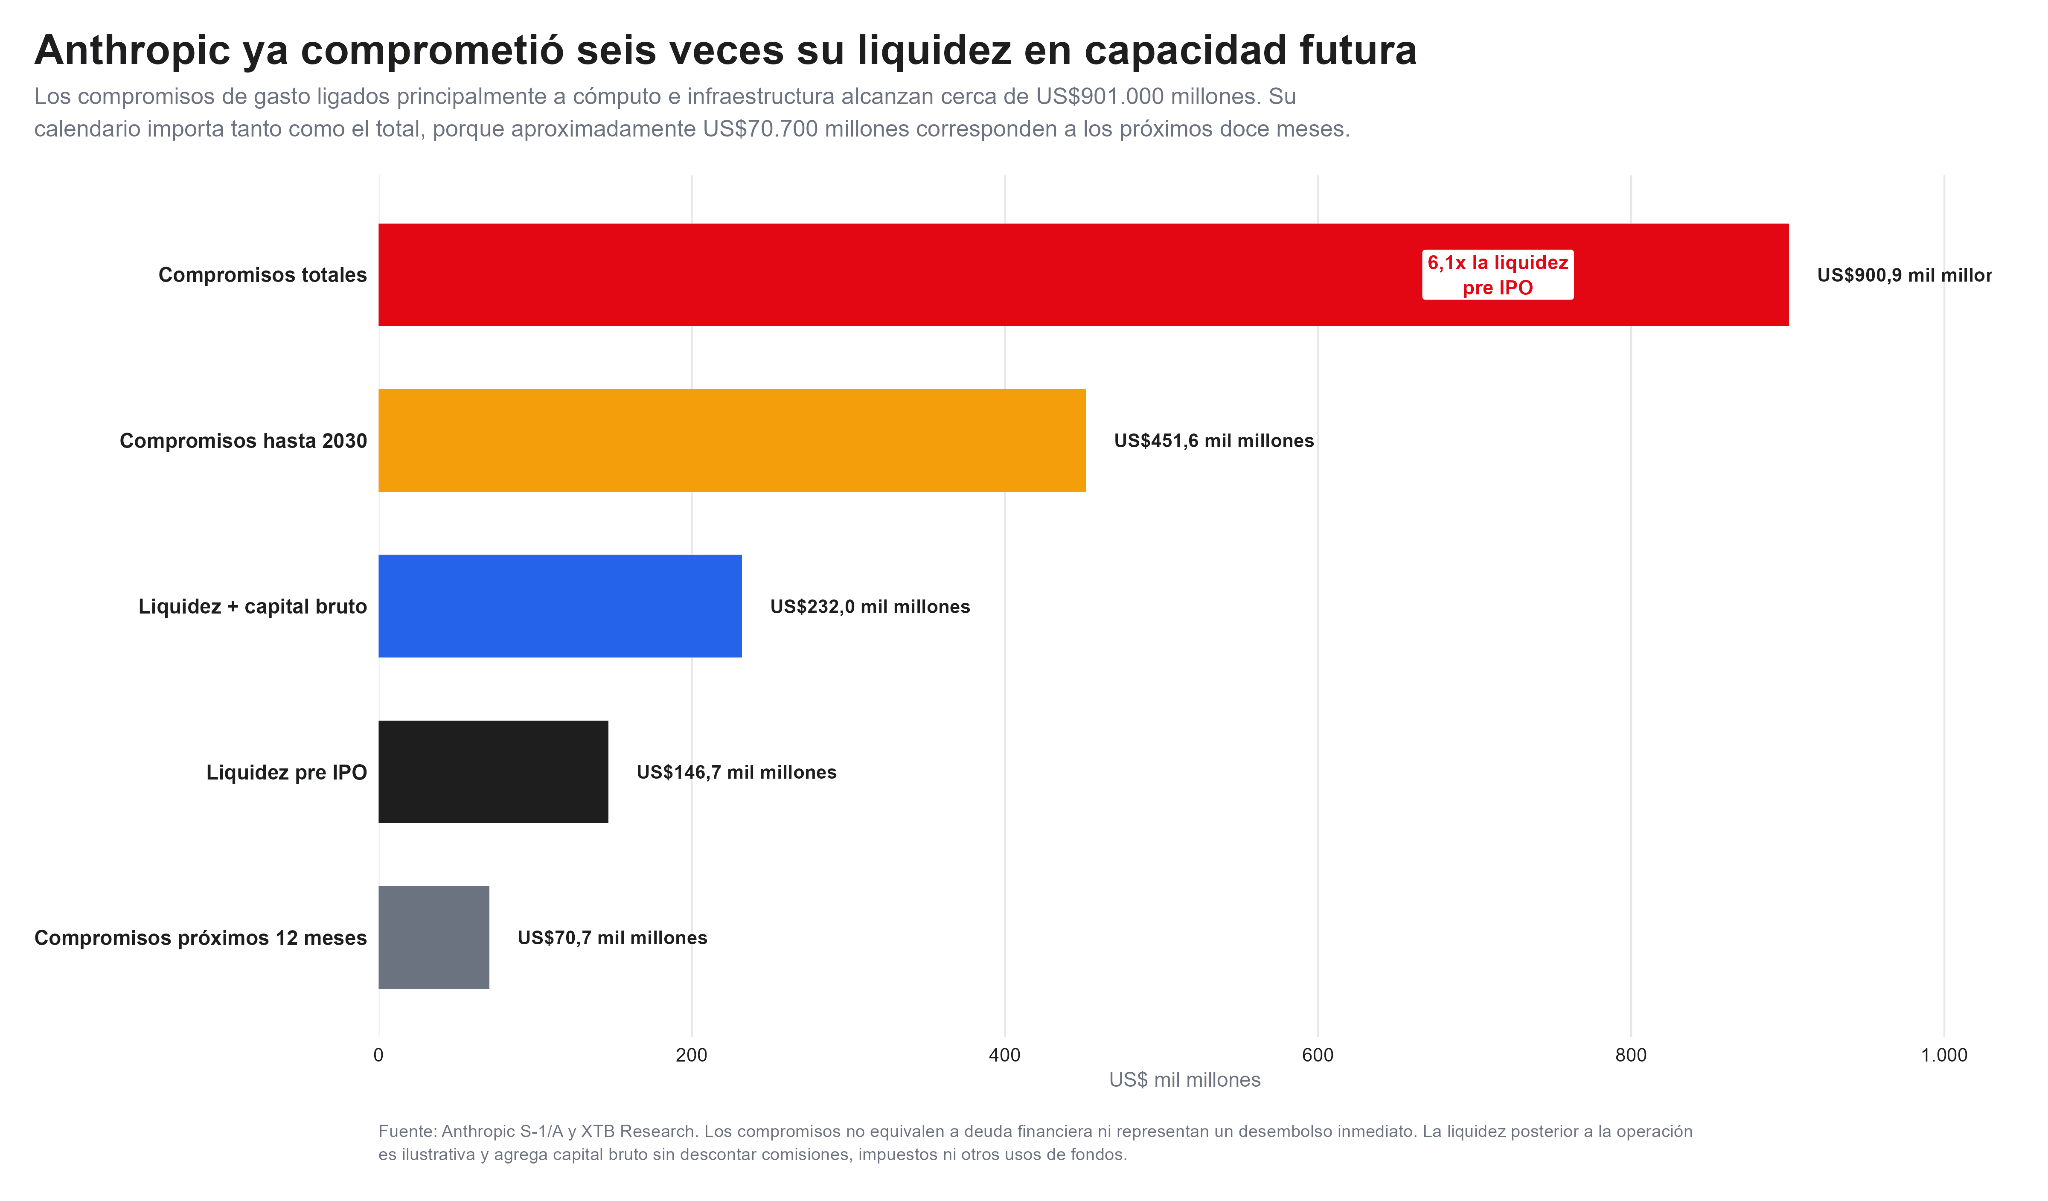
Esta comparación requiere una distinción, dado que los compromisos no representan deuda financiera convencional ni deben pagarse inmediatamente. Se distribuyen durante varios años, algunos hasta 2045, y están asociados a capacidad que la compañía espera utilizar para generar ingresos futuros. Sin embargo, los contratos pueden convertirse en una fuente de presión financiera si la demanda crece menos de lo esperado o si el costo de procesar cada operación disminuye más lentamente que los precios cobrados a los clientes.
Una parte de la financiación adicional también proviene de empresas que participan en la cadena de infraestructura tecnológica. Google y Nvidia comprometieron US$10.000 millones cada una en la colocación privada, mientras otros inversionistas incluyen AMD, Broadcom, Micron, Microsoft y TSMC. Estas relaciones facilitan el acceso a capital y tecnología, pero también muestran cómo fabricantes, proveedores e inversionistas participan simultáneamente en el financiamiento de la expansión de inteligencia artificial. La compañía dispone de recursos significativos para continuar creciendo, el riesgo principal está en que sus ingresos futuros deberán alcanzar una escala suficiente para absorber compromisos que ya han sido asumidos.
El impacto sobre Nasdaq y los inversionistas
Aunque Anthropic podría debutar entre las empresas estadounidenses de mayor valoración, su efecto inmediato sobre los principales índices sería más limitado de lo que su tamaño sugiere. Las acciones ofrecidas representan aproximadamente el 5% del capital completamente diluido. Esto significa que inicialmente habrá una cantidad relativamente reducida de títulos disponibles para negociación frente al valor total de la compañía. Según estimaciones de Morningstar, una valoración de US$1,3 billones con una proporción cercana al 5% de acciones disponibles implicaría una ponderación inicial de apenas 0,08% en su índice amplio del mercado estadounidense.
La participación podría aumentar a medida que Anthropic ingrese a distintos índices y se liberen las restricciones de venta de accionistas existentes. Sin embargo, una oferta limitada también puede amplificar las variaciones de precio durante las primeras sesiones, especialmente si la demanda inicial resulta muy superior a la cantidad de acciones disponibles. La compañía prevé destinar hasta el 20% de la oferta a inversionistas individuales, aunque solicitar una asignación no garantiza recibir acciones al precio de colocación. También existen características particulares de gobierno corporativo, en que los fundadores mantendrán el 50,1% del poder de voto en determinadas materias mediante una estructura accionaria especial, mientras un organismo independiente tendrá facultades sobre la composición mayoritaria del directorio. Los nuevos accionistas asumirán exposición económica a la empresa con una influencia limitada sobre varias decisiones estratégicas.
La salida a bolsa de Anthropic será una prueba para la industria de inteligencia artificial
El debut de Anthropic llega cuando los inversionistas comienzan a prestar mayor atención a los resultados económicos de las empresas que desarrollan modelos de inteligencia artificial. Durante los últimos años, buena parte del crecimiento bursátil estuvo concentrado en fabricantes de semiconductores y proveedores de infraestructura. La incorporación de Anthropic al mercado permitirá observar con mayor transparencia la evolución de los ingresos, los costos y los márgenes de una empresa dedicada directamente a comercializar modelos avanzados.
Una recepción favorable podría respaldar las valoraciones del sector y facilitar nuevas colocaciones de compañías tecnológicas. Sin embargo, una elevada demanda durante la oferta no garantiza que las acciones mantengan sus precios una vez que comiencen las negociaciones. En las primeras sesiones, la diferencia entre el precio de colocación y el de apertura será especialmente importante, también habrá que observar cómo evoluciona la liquidez disponible, la participación institucional y la posible venta de acciones por parte de inversionistas existentes. A mayor plazo, la capacidad de Anthropic para sostener el crecimiento comercial, mejorar sus márgenes y financiar sus compromisos de infraestructura tendrá mayor importancia que la reacción inicial de Wall Street.
Anthropic llega a bolsa con un crecimiento extraordinario y una estructura de costos que ha mejorado considerablemente, pero su valoración también anticipa una expansión comercial excepcional durante los próximos años. La evolución de sus resultados determinará si el entusiasmo inicial se convierte en una inversión rentable o si el mercado termina exigiendo un precio menor para asumir los riesgos de su crecimiento.


Estas son algunas de las acciones de IA que más han caído en el año

🔴 El S&P 500 cae antes de las actas del FOMC

🔴 El S&P 500 cae antes de las actas del FOMC

Qué hizo la acción de Take-Two a un día, una semana y un mes de cada gran estreno
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.