

- Nvidia llega al reporte con un consenso cercano a US$109.000 millones de ingresos y US$2,47 de EPS, pero su propio historial ha elevado el listón: repetir la sorpresa mediana reciente llevaría los ingresos hacia US$112.000-US$113.000 millones.
- La corrección bursátil ha sido mucho más agresiva en la valoración que en las expectativas de beneficios: el forward P/E cayó de 22,9x a 10,3x desde julio, mientras las revisiones de EPS siguen siendo mayoritariamente positivas.
- El mercado probablemente prestará tanta atención al margen bruto, guidance de Q4, Rubin y continuidad estratégica bajo Colette Kress como al resultado del trimestre ya terminado.

- Nvidia llega al reporte con un consenso cercano a US$109.000 millones de ingresos y US$2,47 de EPS, pero su propio historial ha elevado el listón: repetir la sorpresa mediana reciente llevaría los ingresos hacia US$112.000-US$113.000 millones.
- La corrección bursátil ha sido mucho más agresiva en la valoración que en las expectativas de beneficios: el forward P/E cayó de 22,9x a 10,3x desde julio, mientras las revisiones de EPS siguen siendo mayoritariamente positivas.
- El mercado probablemente prestará tanta atención al margen bruto, guidance de Q4, Rubin y continuidad estratégica bajo Colette Kress como al resultado del trimestre ya terminado.
Nvidia (NVDA.US) presenta sus resultados del tercer trimestre fiscal de 2027 el martes 17 de noviembre después del cierre de Wall Street, en un contexto muy diferente al de sus reportes anteriores. El negocio continúa creciendo a una velocidad extraordinaria, el consenso se sitúa alrededor de US$109.000 millones de ingresos, aproximadamente 91% por encima del año anterior, mientras el beneficio ajustado podría alcanzar US$2,47 por acción. La propia compañía había guiado US$108.000 millones, con un margen bruto cercano al 74%. Sin embargo, el trimestre llega después de una caída cercana al 32% desde máximos, seis semanas consecutivas de descensos y la salida de Jensen Huang. Colette Kress, hasta ahora CFO y actual CEO interina, tendrá que demostrar que el crecimiento operativo puede mantenerse mientras la compañía atraviesa su mayor transición de liderazgo en décadas.
Aunque las cifras financieras son cruciales, en esta ocasión el peso de la evaluación caerá en la solidez del crecimiento y la confianza en las proyecciones futuras, por encima del titular de ingresos reportado.
Qué espera el mercado de Nvidia
El consenso se encuentra alrededor de:
- Ingresos: US$108,8-US$109,3 mil millones.
- EPS ajustado: US$2,47.
- Crecimiento interanual de ingresos: aproximadamente 91%.
- Margen bruto guiado: 74%, cercano a los 0,5 puntos porcentuales.
- Movimiento implícito en opciones: aproximadamente ±9,1%.
El crecimiento sigue siendo excepcional, aunque existe una desaceleración secuencial. Después de que los ingresos aumentaron alrededor de 17,9% trimestral en Q2, el consenso de Q3 implica una expansión cercana al 13%. Eso no representa un problema por sí mismo. A medida que la base de ingresos supera los US$100.000 millones trimestrales, mantener tasas de crecimiento cercanas al 20% secuencial se vuelve progresivamente más difícil. La dificultad aparece porque Nvidia ha acostumbrado al mercado a superar sus propias expectativas.
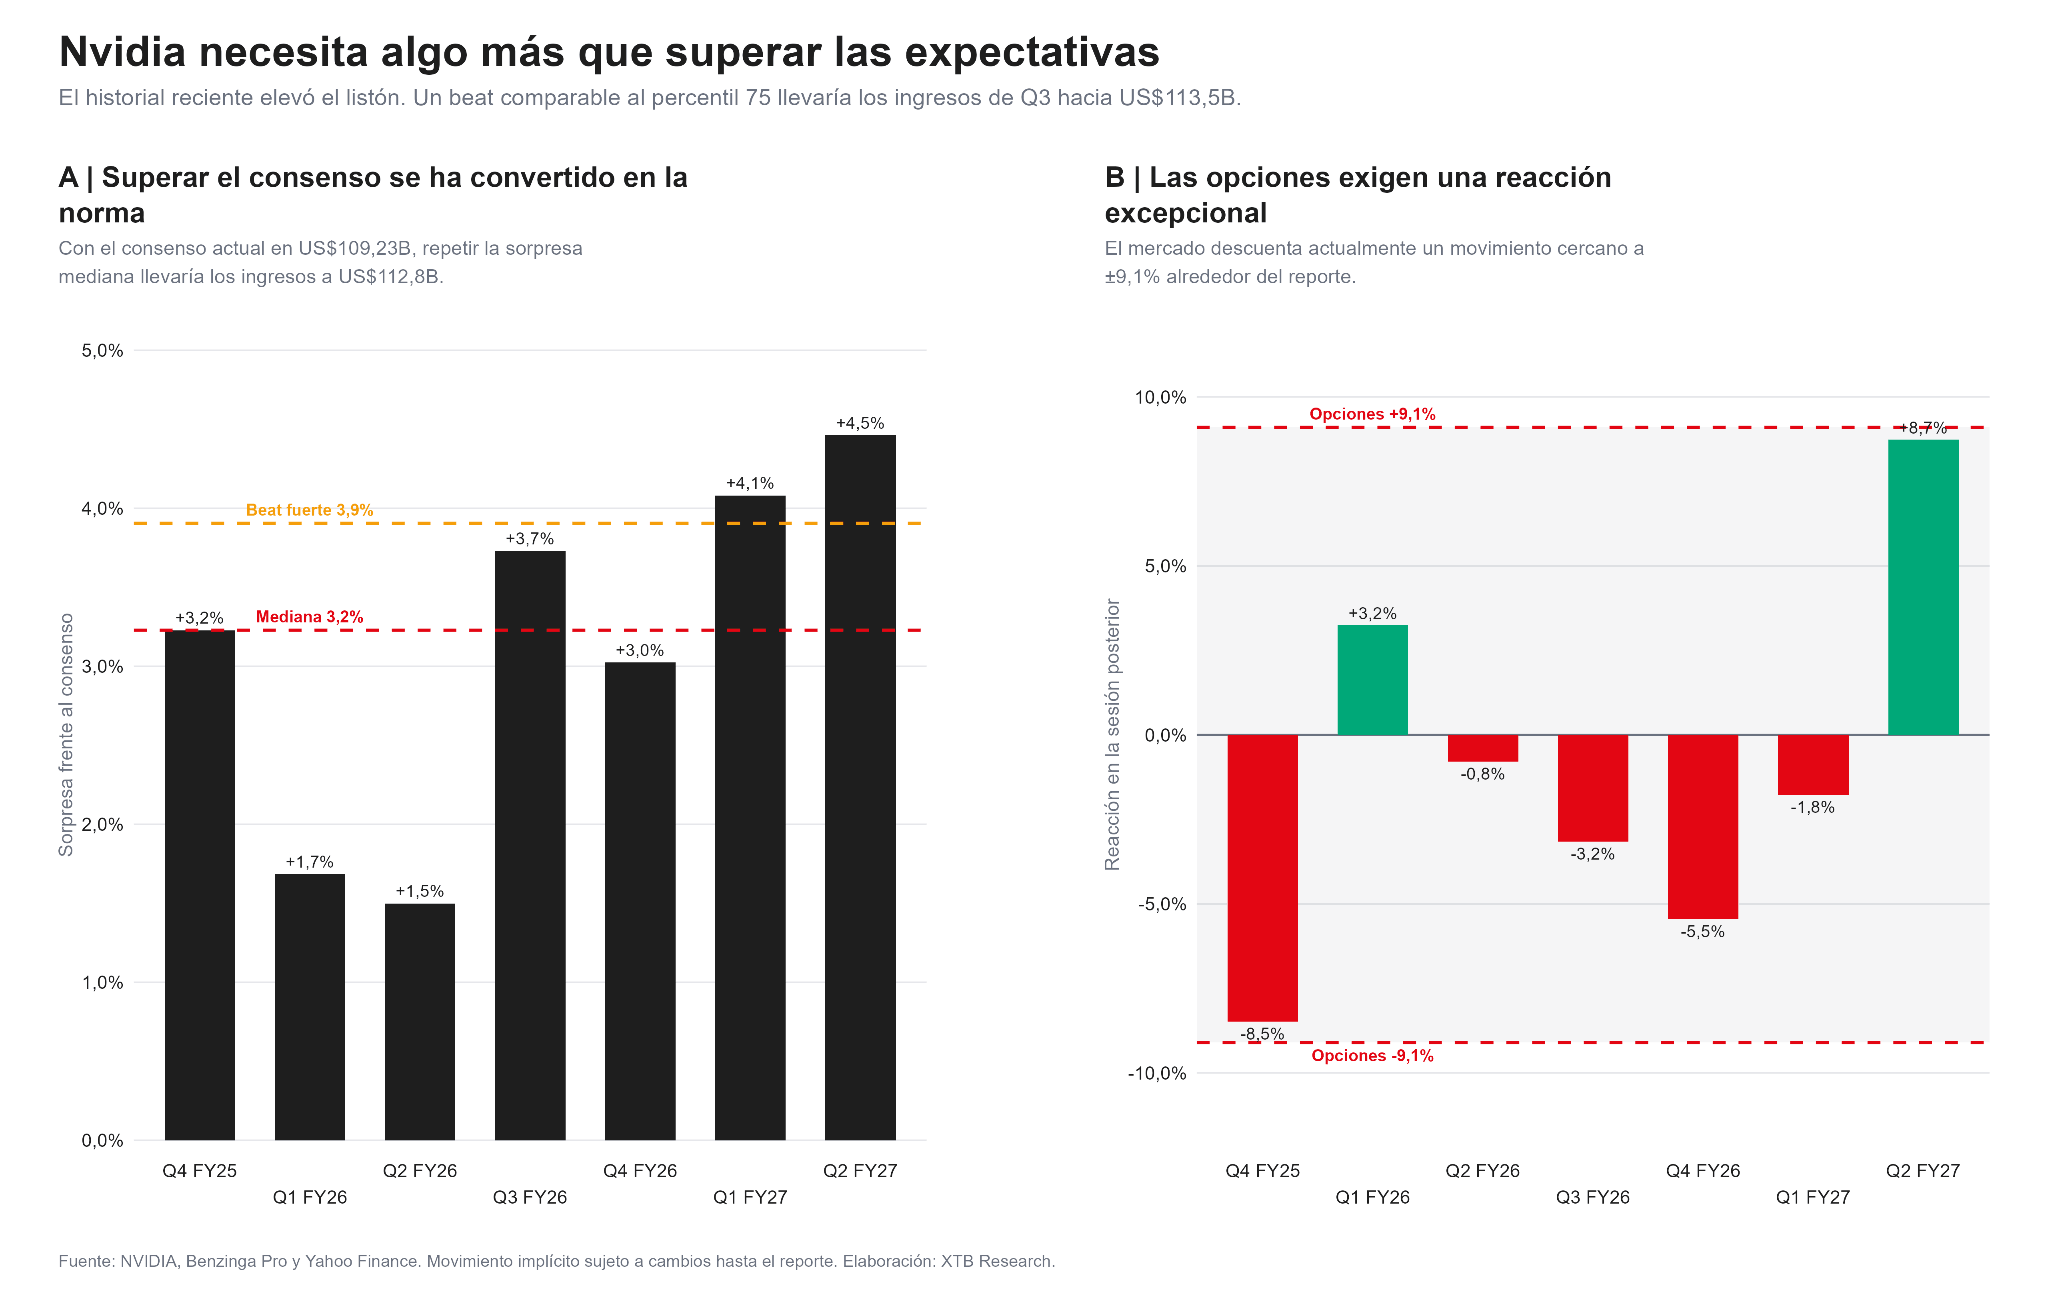
Durante los últimos siete resultados, Nvidia superó el consenso de ingresos en todos los trimestres analizados. La sorpresa mediana fue aproximadamente 3,2%, mientras los mejores resultados recientes estuvieron cerca del 4%. Aplicar ese historial al consenso actual cambia considerablemente el listón, un trimestre simplemente en línea con las previsiones rondaría los US$109.000 millones. Repetir la sorpresa mediana llevaría los ingresos hacia aproximadamente US$112.000-US$113.000 millones, mientras un beat fuerte situaría la cifra algo por encima de US$113.000 millones, esto explica por qué una compañía puede “superar expectativas” y aun así caer.
Los analistas construyen el consenso utilizando información disponible antes del reporte, pero los inversionistas incorporan también la capacidad histórica de la empresa para superar esas estimaciones. Nvidia ha elevado tanto sus propios estándares que un beat pequeño puede ser percibido como una desaceleración de la sorpresa y ese fenómeno ya ha ocurrido. Nvidia superó ingresos y beneficios en varios resultados recientes y, aun así, la acción cayó en la sesión posterior. Las opciones también reflejan expectativas extraordinarias: actualmente descuentan un movimiento cercano a 9,1%, frente a una reacción absoluta mediana de aproximadamente 3,2% después de los últimos resultados. Con un precio de referencia cercano a US$163 antes del reporte, ese movimiento implícito representa aproximadamente un rango de US$148 a US$178.
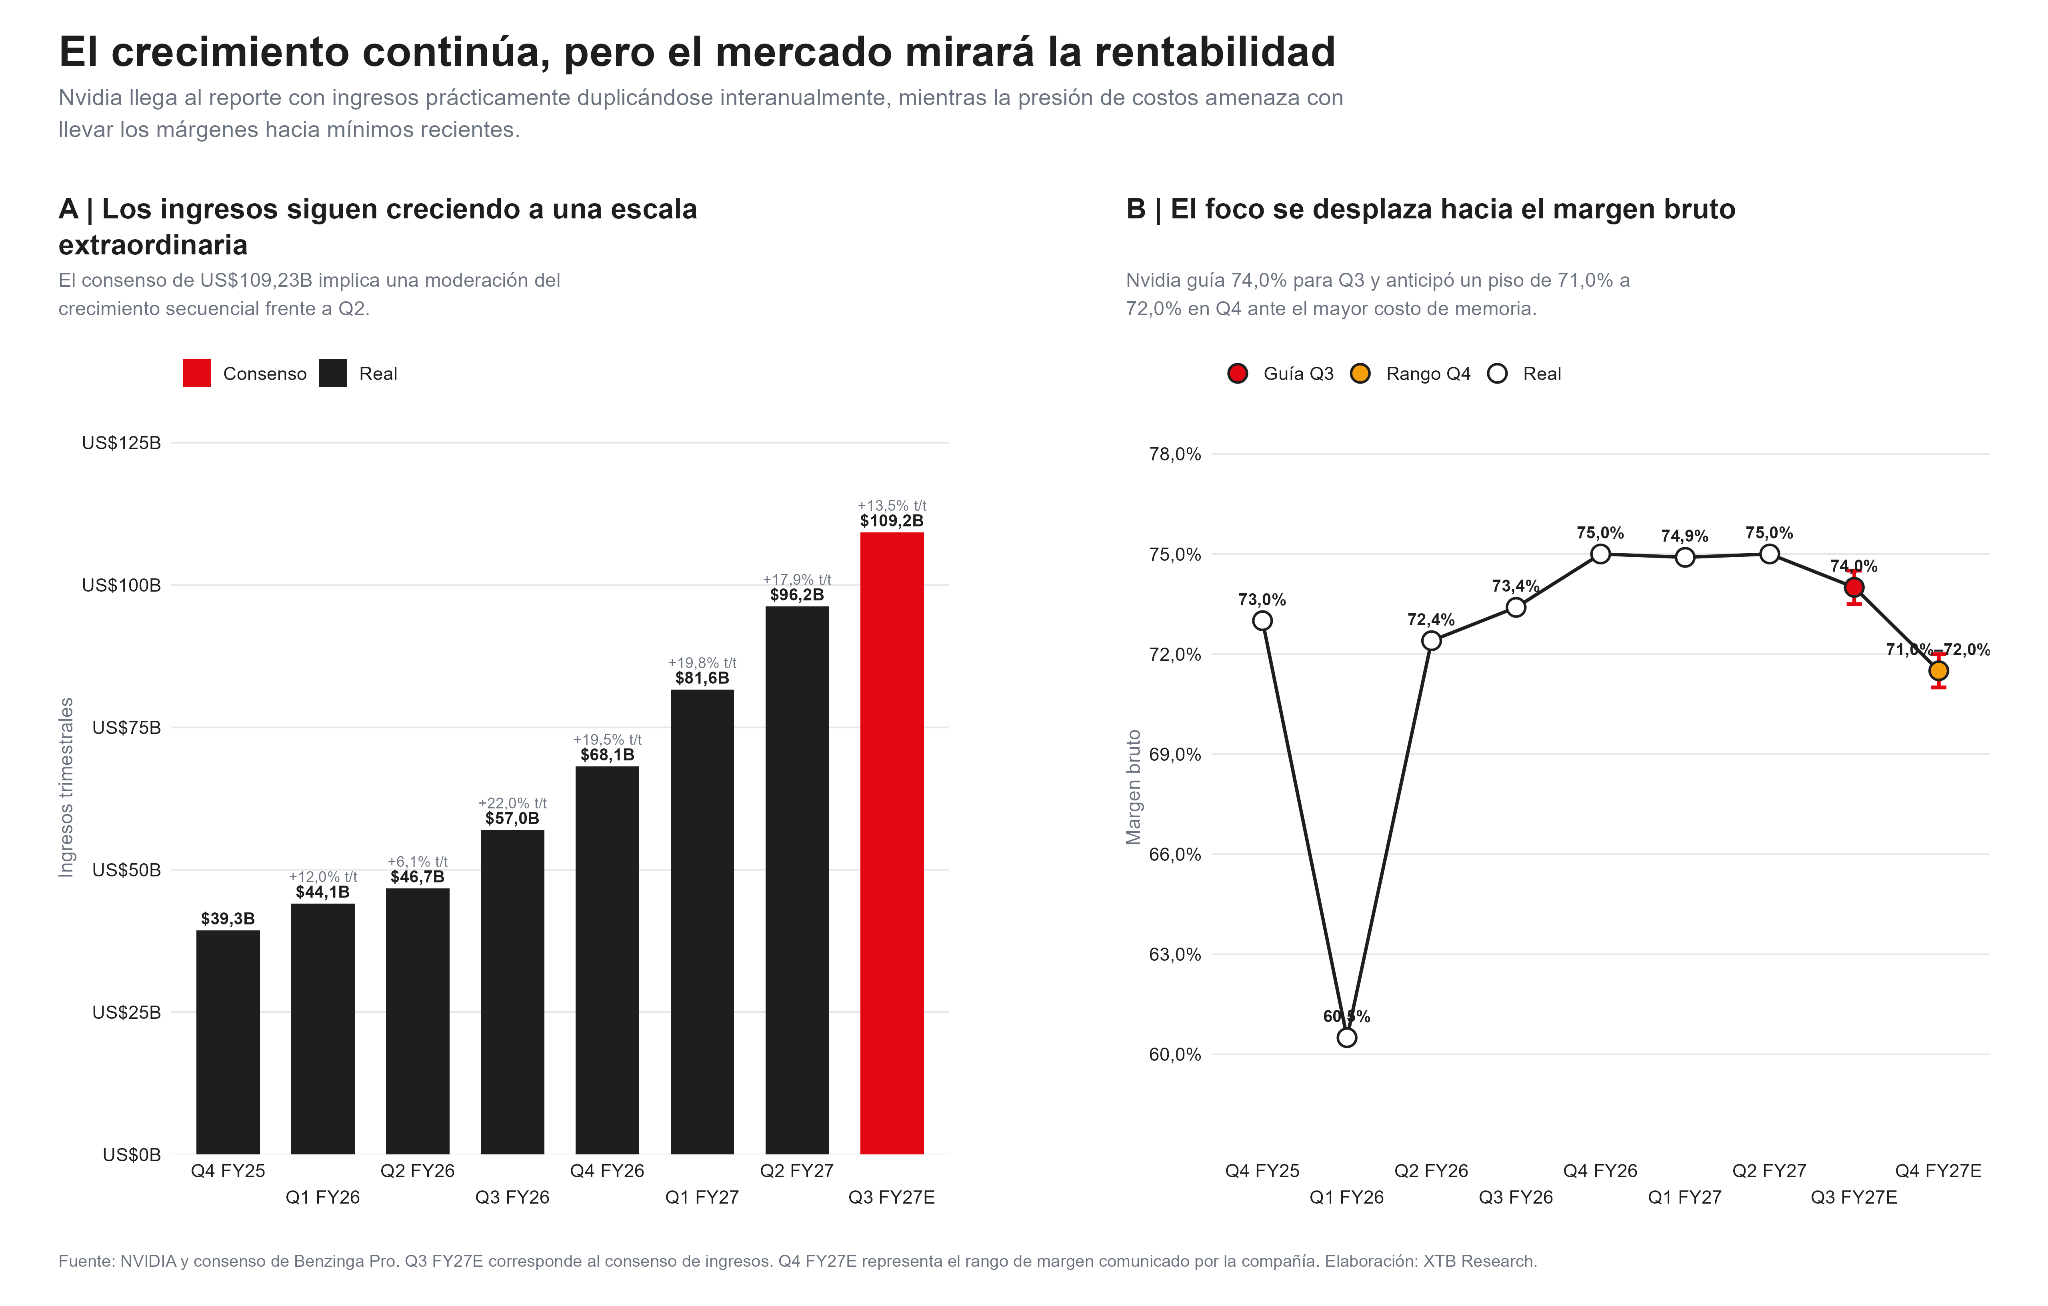
Los ingresos de Nvidia prácticamente se han triplicado desde finales del ejercicio fiscal 2025. La compañía pasó de aproximadamente US$39.300 millones en Q4 FY25 a US$96.200 millones en Q2FY27, y el mercado espera ahora alrededor de US$109.000 millones. Data Center continúa dominando el negocio, en el trimestre anterior generó aproximadamente US$89.000 millones, equivalente a más del 92% de los ingresos consolidados. Si esa participación se mantiene relativamente estable, el segmento podría superar los US$100.000 millones durante Q3. Pero el foco está desplazándose gradualmente desde cuánto vende Nvidia hacia cuánto margen obtiene de esas ventas.
El margen bruto alcanzó 75% en Q2. La guía de Q3 apunta a aproximadamente 74%, y la compañía ya había anticipado que durante Q4 podría descender hacia una zona de 71%-72%. La caída responde, entre otros factores, al costo de memoria, la complejidad creciente de los sistemas y la transición de productos. Una moderación de márgenes no sería especialmente preocupante si los ingresos continúan creciendo a tasas suficientes. El problema aparecería si el mercado empieza a observar simultáneamente menor crecimiento secuencial y mayor presión sobre la rentabilidad.
Rubin puede ser más importante que el trimestre que termina
Otra pieza central será la transición hacia Vera Rubin, ya que Blackwell continúa impulsando el crecimiento actual, pero el mercado ya empieza a valorar la siguiente arquitectura. Las estimaciones recopiladas por S&P Global muestran un rango muy amplio para los ingresos asociados a Rubin, reflejando todavía una elevada incertidumbre sobre el ritmo de adopción. La compañía ha señalado que Vera Rubin se encuentra en producción y espera que la plataforma tenga una contribución creciente durante los próximos trimestres. Debido a eso, cualquier comentario sobre cronograma de entregas, capacidad disponible, demanda de hyperscalers y transición Blackwell-Rubin puede tener más impacto sobre las estimaciones de 2027 y 2028 que el resultado de Q3.
La escala de los compromisos de suministro también obliga a mantener una demanda muy elevada. Nvidia tiene compromisos por decenas de miles de millones de dólares en memoria, wafers y capacidad para los próximos ejercicios, de manera que una desaceleración sustancial de pedidos tendría implicaciones más amplias que una simple pérdida de crecimiento trimestral.
La caída de Nvidia ha sido principalmente una compresión de valoración
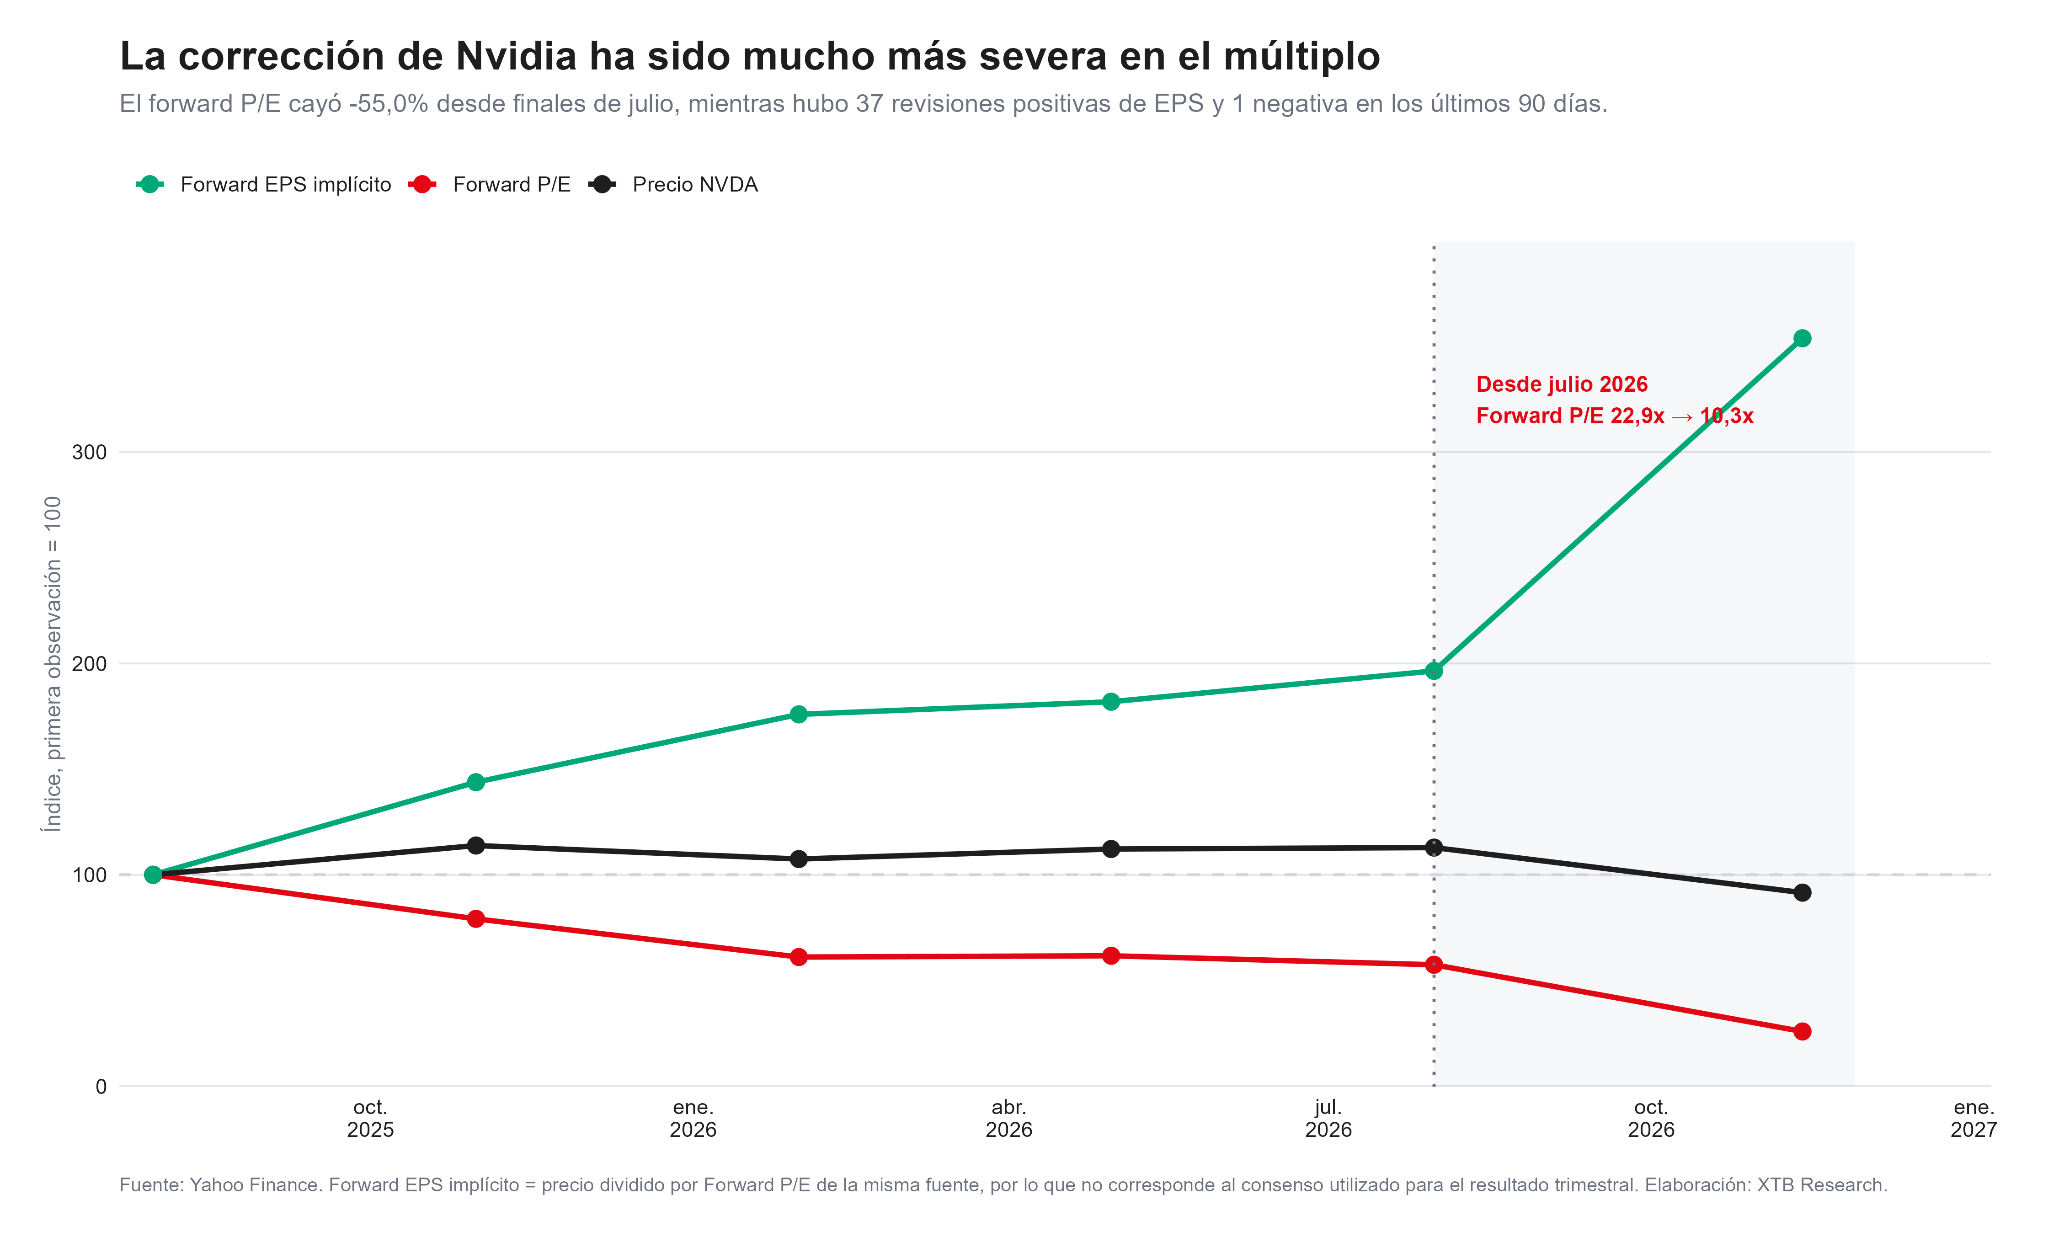
Desde finales de julio, el forward P/E de Nvidia cayó aproximadamente 55%, desde 22,9x hasta 10,3x, mientras el precio retrocedió mucho menos en términos relativos. Al mismo tiempo, el forward EPS implícito calculado bajo la misma metodología aumentó significativamente y durante los últimos 90 días hubo 37 revisiones positivas de beneficios frente a una sola negativa. Esto indica que buena parte del selloff reciente ha ocurrido porque los inversionistas están dispuestos a pagar menos por cada dólar de beneficios futuros, no porque las expectativas de beneficios se hayan derrumbado. Si Nvidia confirma que la demanda continúa intacta y ofrece un guidance convincente, existe espacio para cierta expansión del múltiplo incluso sin cambios radicales en las estimaciones de EPS. Pero también funciona en sentido contrario y si el guidance obliga a recortar beneficios mientras el mercado continúa aplicando un múltiplo reducido, la acción podría enfrentarse simultáneamente a menores ganancias esperadas y una valoración deprimida.
El guidance de Q4 puede importar más que el resultado de Q3
El consenso para el cuarto trimestre se encuentra cerca de US$124.500 millones, una guía alrededor de esa cifra confirmaría continuidad del crecimiento, pero podría no generar demasiado entusiasmo después del historial reciente de Nvidia. Utilizando la sorpresa mediana de ingresos de los últimos reportes como referencia, un guidance que replicara ese estándar se situaría aproximadamente entre US129.500 millones.
No significa que Nvidia necesite necesariamente entregar esa cifra, sirve para dimensionar qué tan elevado se ha vuelto el listón implícito. Una guía de US$125.000 millones puede ser objetivamente fuerte y aun así provocar una reacción contenida si el mercado esperaba implícitamente algo más cercano a US$129.000 millones. Aquí estará probablemente la diferencia entre un beat contable y un resultado capaz de cambiar las expectativas de la acción.
Colette Kress tendrá que vender continuidad, no solamente números
La conferencia también será la primera gran intervención pública de Colette Kress como CEO interina tras la salida de Huang. Kress es conocida por los inversionistas después de más de una década como CFO, pero ahora tendrá que responder preguntas que anteriormente recaían casi exclusivamente sobre el fundador. Las prioridades probablemente serán tres: continuidad de la estrategia, visibilidad de demanda y disciplina financiera. También pueden aparecer preguntas sobre el proceso de búsqueda de un CEO permanente, relaciones con clientes estratégicos y hasta qué punto Nvidia mantendrá la política de inversión y financiación vinculada a empresas de infraestructura y neoclouds que caracterizó los últimos años.
El mercado también buscará mayor claridad respecto de China. La guía actual no incorpora ventas de Data Center compute en China, lo que limita el impacto inmediato de ese mercado dentro de las expectativas del trimestre. Sin embargo, las investigaciones y posibles cambios regulatorios mantienen incertidumbre sobre clientes, intermediarios y controles de exportación.
Escenarios para los resultados de Nvidia
Resultado fuerte: crecimiento y guidance vuelven a dominar
Un reporte con ingresos claramente sobre los US$112.000-US$113.000 millones, margen cercano o superior al 74% y guidance de Q4 considerablemente sobre US$125.000 millones reforzaría la idea de que la corrección bursátil fue principalmente una compresión de múltiplos. Si además Kress confirma que la demanda de Blackwell y Rubin permanece intacta, el mercado podría empezar a reconstruir parte de la prima de valoración perdida durante los últimos meses.
Resultado en línea: puede no ser suficiente
Ingresos alrededor de US$109.000-US$111.000 millones y una guía próxima al consenso serían cifras extraordinarias para prácticamente cualquier compañía. Para Nvidia podrían dejar una reacción mucho más ambigua, el historial de beats, el movimiento implícito de opciones y la incertidumbre actual hacen que cumplir las expectativas no garantice una reacción positiva. En ese escenario, márgenes, comentarios sobre Rubin y el mensaje de Kress probablemente decidirían la dirección de la acción.
Guidance débil o presión adicional sobre márgenes
Un guidance claramente inferior a US$125.000 millones, retrasos en Rubin o una caída de margen superior a la anticipada afectarían directamente las estimaciones de beneficios futuros. Después de la salida de Huang, el mercado tiene además menos tolerancia para señales que puedan interpretarse como problemas de ejecución. Una decepción de este tipo podría prolongar la corrección pese al fuerte ajuste de valoración que ya ha ocurrido.
Análisis técnico de Nvidia
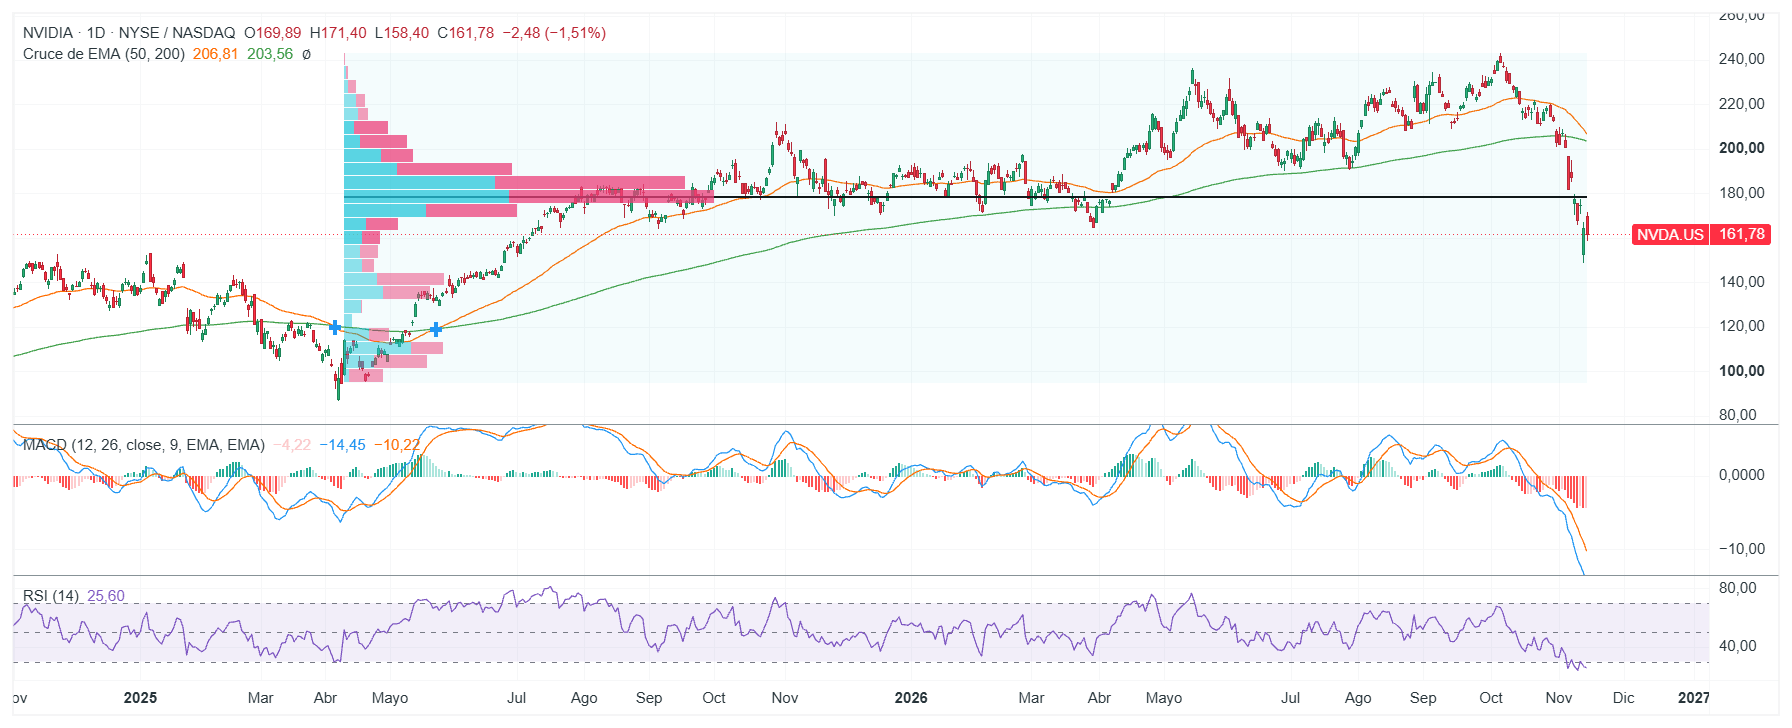
La acción llega al reporte con una estructura técnica claramente deteriorada. Nvidia cotiza alrededor de US$162, después de perder tanto la media de 50 como la de 200 sesiones, actualmente concentradas cerca de US$200-US$204. La ruptura de la zona de US$178-US$180 es especialmente relevante porque coincide con uno de los mayores nodos de volumen negociado durante el último año, por lo que esa antigua zona de soporte pasa ahora a convertirse en una resistencia importante. El RSI ronda 25,6 puntos, entrando en sobreventa, mientras el MACD continúa profundamente negativo, por lo que el momentum sigue siendo bajista aunque la extensión del movimiento aumenta la posibilidad de un rebote técnico.
Fuente: xStation5.
Por abajo, el área de US$148-US$150 coincide aproximadamente con el extremo inferior del movimiento descontado por opciones y con los mínimos recientes, convirtiéndose en la primera referencia si el reporte decepciona. Una pérdida sostenida dejaría expuesta la zona de US$135-US$140, donde también aparece una concentración relevante de volumen histórico. Al alza, recuperar US$178-US$180 sería el primer cambio técnico significativo, posteriormente, la zona de US$200-US$204 representaría una resistencia mucho más exigente.
Qué vigilar después del reporte
Para determinar si los resultados realmente cambian la tendencia habrá que observar cuatro elementos: guidance de Q4, margen bruto, transición hacia Rubin y confianza del mercado en la nueva dirección. La posición previa al reporte es inusual, dado que Nvidia sigue mostrando crecimiento cercano al 90%, las estimaciones de beneficios no se han deteriorado de manera significativa y el múltiplo se ha comprimido drásticamente. Eso crea potencial para una recuperación fuerte si el negocio confirma que sigue intacto y también eleva la importancia del guidance, después de una corrección explicada principalmente por valoración y riesgo institucional, cualquier señal de que los fundamentos comienzan ahora a debilitarse tendría un impacto mucho mayor.
El resultado del martes determinará si la caída reciente fue una corrección de expectativas alrededor de una compañía que continúa creciendo extraordinariamente rápido, o si el mercado empieza finalmente a reducir también sus previsiones fundamentales para Nvidia.



Resumen de mercados: Continúa la ola de ventas tecnológicas antes de los resultados de Nvidia y el debut de Anthropic


Anthropic prepara su debut en Wall Street: su IPO apunta a ser la segunda mayor de la historia
🌐 VISIÓN SEMANAL DE MERCADOS (16.11.2026)

Apertura de mercados: Nvidia presenta resultados en una semana clave para el Nasdaq 100 y la inteligencia artificial
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.