

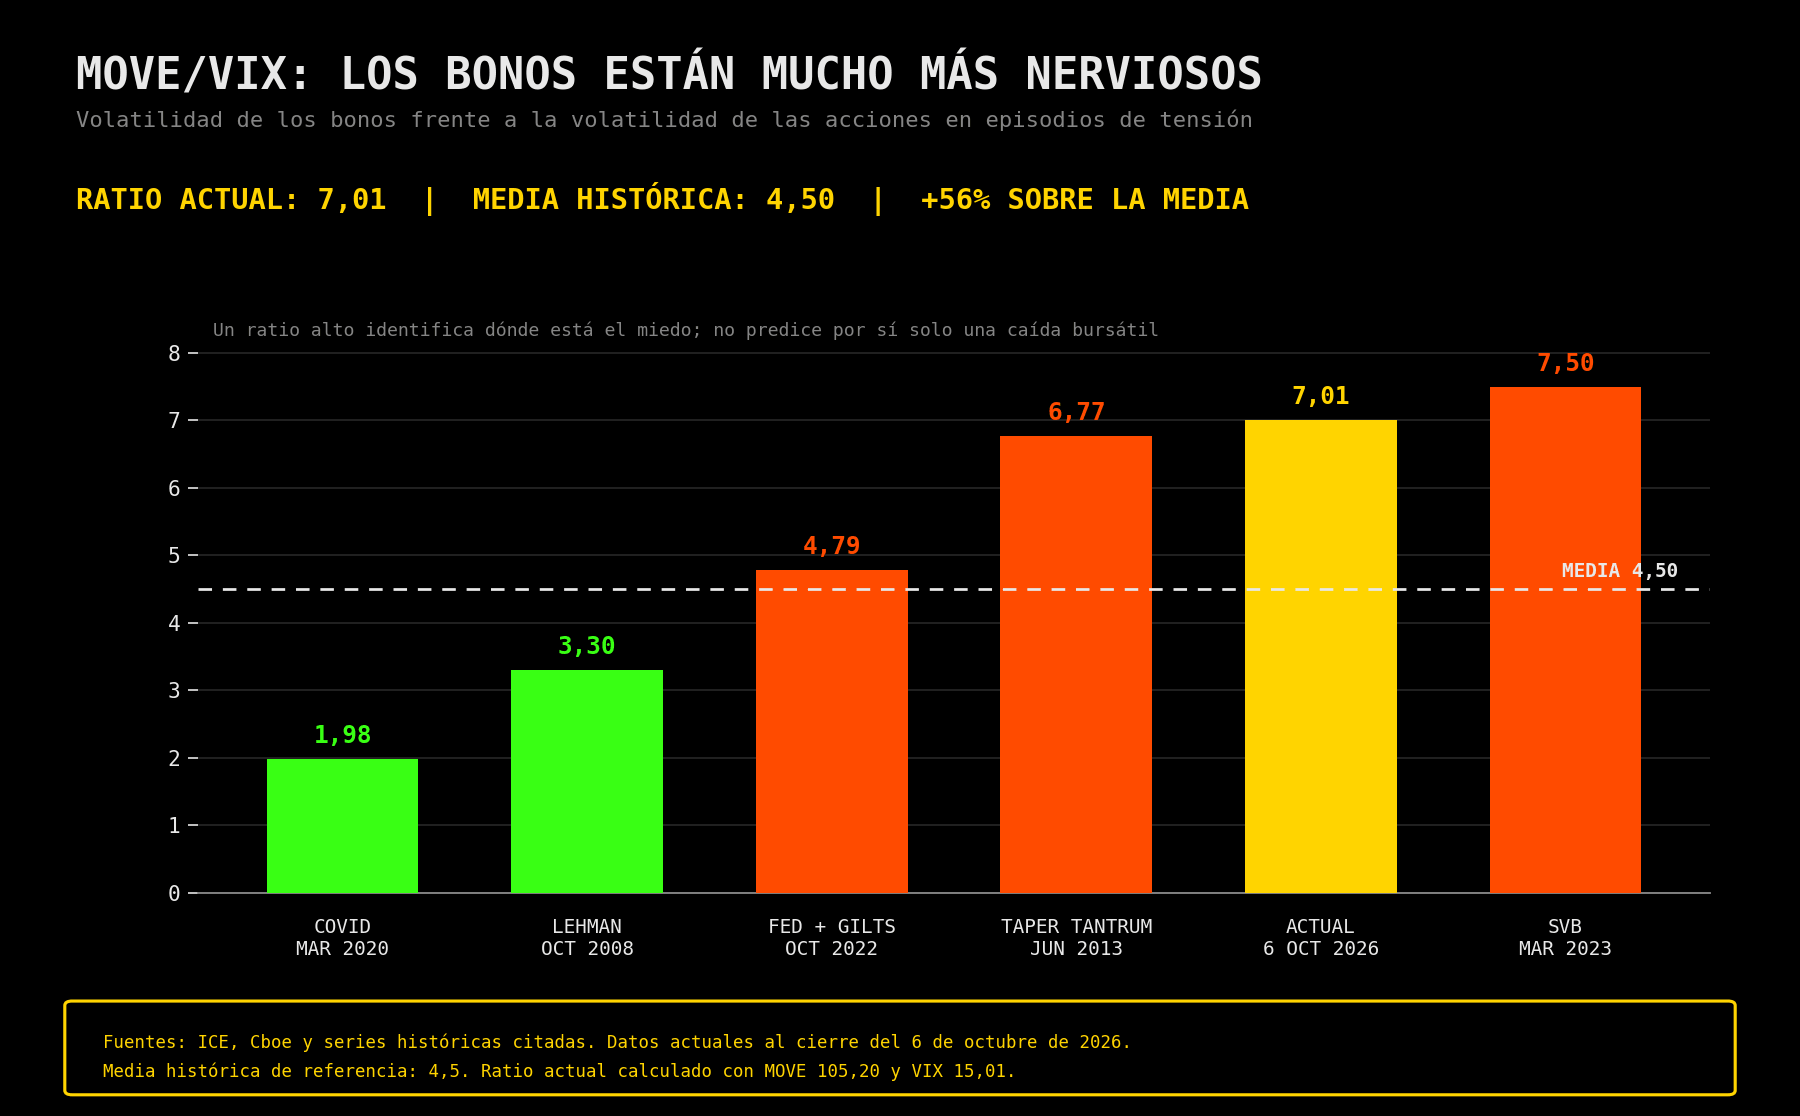
- El ratio MOVE/VIX alcanza 7,01, aproximadamente un 56% por encima de su media histórica de 4,5, reflejando una fuerte divergencia entre bonos y acciones.
- La historia muestra que un MOVE elevado no implica automáticamente una caída bursátil, pero el riesgo aumenta si la tensión se extiende al crédito, los bancos y el apalancamiento.
- El escenario más preocupante aparecería con un MOVE sobre 125, un VIX por encima de 20, ampliación de los diferenciales de crédito y debilidad en las acciones financieras.
El mercado estadounidense presenta una divergencia difícil de ignorar. Los bonos atraviesan uno de sus periodos más agitados de los últimos años, pero la renta variable continúa comportándose como si el problema estuviera relativamente controlado. El índice MOVE, que mide la volatilidad esperada en el mercado de deuda estadounidense, cerró el 6 de octubre en 105,20 puntos. El VIX, que refleja la volatilidad esperada del S&P 500, terminó esa misma sesión en 15,01. El resultado es un ratio MOVE/VIX de 7,01, aproximadamente un 56% superior a la media histórica de 4,5.
¿Está el mercado de bonos anticipando un aumento de la volatilidad bursátil o simplemente estamos ante un problema concentrado en la deuda pública? La historia demuestra que ambas posibilidades existen. En ocasiones el MOVE ha actuado como una señal adelantada de tensión financiera. En otras, la volatilidad de los bonos ha terminado moderándose sin provocar una corrección importante en las acciones. El ratio identifica dónde se concentra actualmente el miedo, pero no permite saber por sí solo cómo se resolverá la divergencia.
¿Qué es el MOVE y qué mide frente al VIX?
Para entender el indicador conviene comenzar por lo esencial. El MOVE es conocido habitualmente como el VIX de los bonos. Mide la volatilidad implícita que se desprende de las opciones sobre tipos de interés estadounidenses. Su cálculo recoge diferentes partes de la curva y sintetiza cuánto están dispuestos a pagar los inversores para protegerse frente a movimientos inesperados de las rentabilidades.
Un MOVE elevado significa que existe poca seguridad sobre el comportamiento futuro de los tipos. No indica necesariamente que las rentabilidades vayan a subir. También puede aumentar cuando el mercado teme una caída rápida de los tipos, un cambio brusco de la Reserva Federal o una búsqueda repentina de refugio. Lo que mide es incertidumbre sobre la magnitud del movimiento, no su dirección. ICE considera el MOVE el principal indicador de volatilidad del mercado de renta fija estadounidense.
El VIX aplica una lógica parecida a la bolsa. Cboe lo calcula utilizando los precios de opciones de compra y venta sobre el S&P 500 con aproximadamente treinta días hasta el vencimiento. Cuanto más pagan los inversores por esas opciones, mayor es la volatilidad que descuenta el índice. Tampoco ofrece una predicción direccional, aunque suele subir cuando el S&P 500 cae porque la demanda de protección mediante opciones de venta se dispara.
Un VIX de 15 supone que las opciones descuentan una volatilidad anualizada cercana al 15%. Dividiendo esa cifra por la raíz cuadrada de 252 sesiones, el mercado estaría esperando movimientos diarios próximos al 0,95% dentro de una desviación estándar. No es un mercado completamente dormido, pero tampoco refleja una preocupación elevada. Tradicionalmente, la zona de 20 separa la normalidad de una percepción más clara de riesgo. Por encima de 30 suele hablarse de tensión importante y por encima de 40 normalmente existe alguna forma de liquidación forzada.
MOVE/VIX en 7,01: los bonos descuentan mucha más incertidumbre
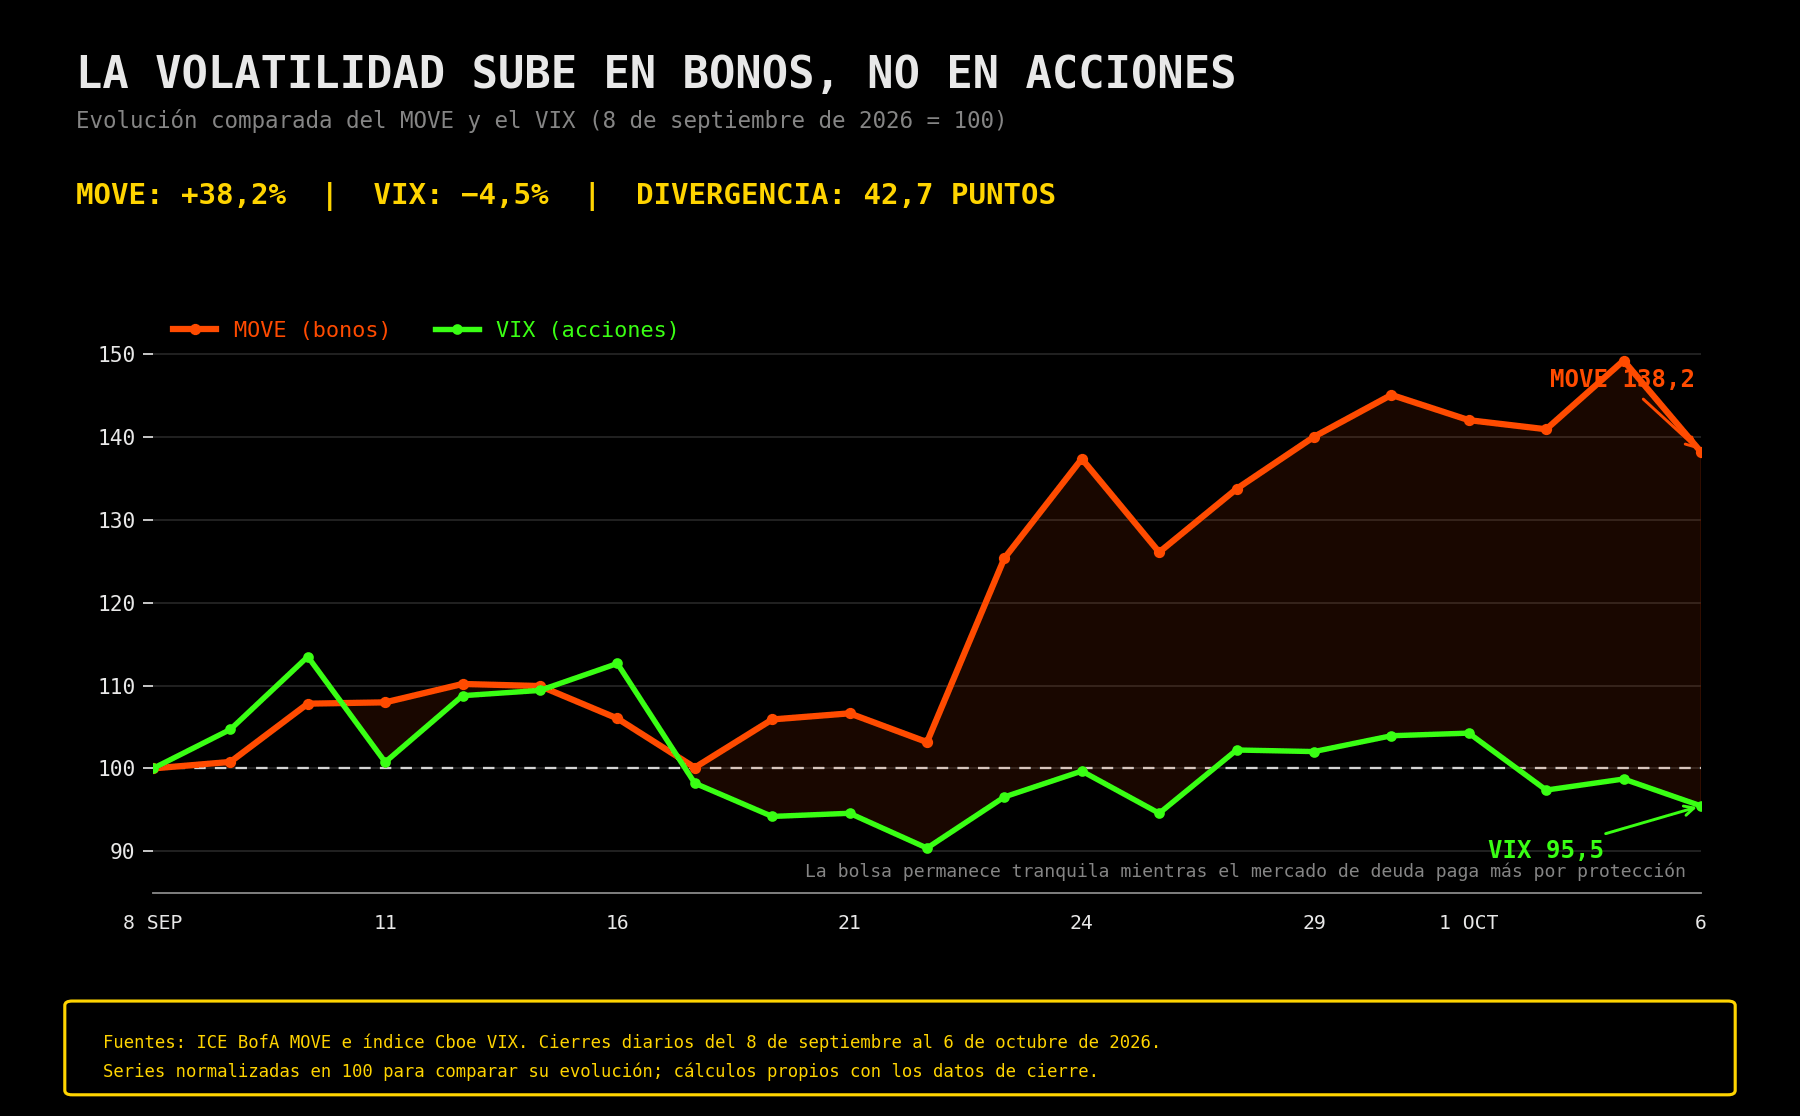
El problema actual es que ambos mercados están contando historias diferentes. Los operadores de bonos pagan primas elevadas para protegerse frente a movimientos de las rentabilidades, mientras los inversores en acciones todavía esperan una volatilidad moderada. Al cierre del 6 de octubre, el MOVE se situaba en 105,20 y el VIX en 15,01.
Al dividir uno entre otro obtenemos 7,01. Una investigación histórica sobre ambos indicadores situó la media del ratio alrededor de 4,5. Por tanto, la lectura actual se encuentra aproximadamente un 56% por encima de esa referencia. No estamos ante una diferencia marginal. Los bonos descuentan una incertidumbre considerablemente mayor que las acciones.
Sin embargo, interpretar el ratio exige cierta precaución. MOVE y VIX no están expresados exactamente en las mismas unidades económicas. El cociente resulta útil porque permite comparar su relación con la propia historia, pero no significa que los bonos tengan literalmente siete veces más riesgo que las acciones. Es una medida relativa de divergencia.
También conviene entender cómo puede normalizarse. Una lectura elevada no obliga al VIX a subir. El ratio puede regresar hacia su media de tres maneras: el MOVE puede caer, el VIX puede aumentar o ambos pueden moverse simultáneamente en direcciones distintas. La resolución menos traumática sería una estabilización de las rentabilidades que redujera el precio de las coberturas sobre bonos. La más peligrosa sería que el MOVE permaneciera elevado y el VIX comenzara a alcanzarlo.
¿Qué está provocando la tensión en el mercado de bonos?
¿Qué está provocando la tensión en la renta fija? El primer factor es la inflación. El encarecimiento del petróleo y la resistencia de la economía estadounidense han generado dudas sobre la velocidad con la que podrán moderarse los precios. Si la inflación permanece por encima del objetivo, la Reserva Federal tendrá menos margen para reducir tipos y podría verse obligada a mantener una política restrictiva durante más tiempo.
El segundo factor es fiscal. Estados Unidos necesita emitir grandes cantidades de deuda para financiar déficits superiores a los observados normalmente fuera de una recesión. Los inversores están exigiendo una prima mayor para comprometer su dinero durante diez o treinta años. Esto explica por qué las rentabilidades de largo plazo pueden subir incluso cuando disminuye la probabilidad de una subida inmediata de la Reserva Federal.
El bono estadounidense a diez años ha vuelto a aproximarse al 5,3%, mientras el de treinta años ha alcanzado alrededor del 5,7%, su nivel más elevado desde 2002. Francia también se encuentra bajo presión y sus costes de financiación se han acercado al 5%. El movimiento no está limitado a Estados Unidos: los inversores están cuestionando simultáneamente la sostenibilidad fiscal de varias economías desarrolladas.
El tercer elemento es técnico. Cuando las rentabilidades suben, los precios de los bonos caen. Esa caída puede obligar a reducir posiciones a fondos apalancados, operadores de estrategias de valor relativo y vehículos que mantienen grandes exposiciones financiadas con deuda. Las ventas elevan aún más las rentabilidades, aumentan la volatilidad y fuerzan nuevas liquidaciones. Lo que comenzó como una revisión fundamental puede convertirse en un círculo de ventas mecánicas.
Los títulos respaldados por hipotecas añaden otro mecanismo. Cuando suben los tipos, disminuyen las amortizaciones anticipadas de las hipotecas y aumenta la duración de esas carteras. Algunos inversores deben vender bonos o pagar tipos fijos en derivados para reducir nuevamente su duración. Esa cobertura amplifica el movimiento de las rentabilidades, especialmente en la parte larga de la curva.
¿Por qué Wall Street continúa resistiendo?
¿Por qué la bolsa continúa resistiendo? Una parte de la respuesta se encuentra en los beneficios empresariales. Las grandes compañías tecnológicas mantienen tasas de crecimiento elevadas, fuertes posiciones de caja y una exposición directa a la inversión en inteligencia artificial. Mientras los resultados empresariales sigan justificando las valoraciones, los inversores pueden aceptar temporalmente unas rentabilidades más altas.
También existe una cuestión de interpretación. Si los tipos suben porque la economía está creciendo con fuerza, la bolsa puede compensar una tasa de descuento mayor con previsiones superiores de ingresos y beneficios. El verdadero peligro comienza cuando las rentabilidades aumentan por inflación, exceso de emisión o desconfianza fiscal. En ese caso, las empresas sufren un mayor coste de capital sin recibir necesariamente un crecimiento económico adicional.
Esta distinción explica por qué una rentabilidad del 5% no tiene siempre las mismas consecuencias. Un bono a diez años en el 5% acompañado por un crecimiento nominal del 6%, beneficios empresariales al alza y estabilidad crediticia puede ser asumible. El mismo rendimiento, provocado por una prima fiscal creciente y expectativas de inflación desancladas, es mucho más peligroso.
La concentración bursátil también está ocultando parte del problema. Los principales índices pueden permanecer cerca de máximos gracias a unas pocas compañías de gran capitalización, aunque la acción mediana, los bancos, las pequeñas empresas y los sectores más dependientes de financiación ya estén sufriendo. El VIX mide opciones sobre el S&P 500, por lo que la estabilidad de las grandes tecnológicas puede mantenerlo contenido aunque exista mucha más volatilidad bajo la superficie.
¿Cómo puede trasladarse la volatilidad del MOVE al VIX?
El traslado del MOVE al VIX suele producirse mediante varios canales. El primero es la valoración. Las acciones representan beneficios futuros descontados al presente. Cuando aumenta el tipo utilizado para descontarlos, el valor actual disminuye. Las compañías con una parte mayor de sus beneficios esperada dentro de muchos años son especialmente sensibles. Por eso las empresas de crecimiento suelen reaccionar con violencia cuando suben los tipos reales.
El segundo canal es el crédito. Un Tesoro más rentable obliga a las empresas a pagar más para emitir deuda. Si además se amplían los diferenciales corporativos, el coste de financiación puede aumentar rápidamente. Los proyectos menos rentables dejan de ser viables, las recompras de acciones disminuyen y las compañías más endeudadas deben destinar una parte creciente de sus ingresos al pago de intereses.
El tercero es el sistema bancario. Los bancos mantienen carteras de deuda cuyo valor cae cuando suben las rentabilidades. Si los depósitos permanecen estables, esas pérdidas pueden quedarse como ajustes contables. Pero si aparecen retiradas de depósitos o necesidades de liquidez, las entidades pueden verse obligadas a vender y convertir pérdidas latentes en pérdidas reales. Ese fue uno de los mecanismos que desencadenó la crisis bancaria regional de 2023.
El cuarto canal es el apalancamiento. Los bonos del Tesoro son la garantía utilizada en innumerables operaciones financieras. Una mayor volatilidad puede provocar incrementos de márgenes, recortes en el valor aceptado como colateral y reducción de posiciones. En ese momento el problema deja de ser solamente que el bono pierda precio. El problema es que la misma garantía permite financiar menos activos.
El quinto canal son las estrategias sistemáticas. Los fondos de control de volatilidad, los CTA y algunas estrategias de paridad de riesgo ajustan su exposición cuando aumenta la volatilidad. Actualmente, determinados fondos de control de volatilidad mantienen asignaciones bursátiles próximas al percentil 98 de su historia. Una subida relativamente modesta de la volatilidad podría obligarlos a vender más de US$100.000 millones en acciones, amplificando una corrección inicialmente pequeña.
¿Puede el MOVE anticipar una subida del VIX?
¿Existe evidencia de que el MOVE pueda anticipar al VIX? Sí, aunque no se trata de una relación mecánica. Una investigación realizada con datos diarios entre 1989 y 2017 encontró que la transmisión de volatilidad desde los bonos hacia las acciones fue del 34,9%, frente al 22,8% en la dirección contraria. Durante periodos económicos adversos, la influencia del MOVE sobre el VIX aumentó hasta el 41,6%.
La conclusión no es que toda subida del MOVE provoque una crisis bursátil. La conclusión es que el mercado de deuda suele desempeñar un papel central durante los periodos de estrés porque determina el precio de financiación del resto del sistema. Los bonos del Tesoro no son simplemente otro activo. Son la base utilizada para valorar préstamos, hipotecas, bonos corporativos, acciones y derivados.
¿Qué ocurrió con el MOVE/VIX en anteriores episodios de tensión?
El taper tantrum de 2013 ofrece un primer precedente. Cuando Ben Bernanke sugirió que la Reserva Federal podría reducir sus compras de deuda, las rentabilidades se dispararon y el MOVE aumentó con fuerza. El ratio MOVE/VIX alcanzó aproximadamente 6,77, una lectura parecida a la actual. Sin embargo, no se produjo una crisis sistémica. La bolsa sufrió episodios de corrección, pero el problema permaneció principalmente concentrado en la renta fija y en los mercados emergentes.
La experiencia demuestra que una divergencia elevada puede mantenerse si los balances bancarios son sólidos, los diferenciales de crédito permanecen controlados y los beneficios empresariales continúan creciendo. En esos casos, el ajuste se produce mediante una caída del MOVE, no mediante una explosión del VIX.
El episodio de 2022 fue diferente. La Reserva Federal estaba aumentando tipos con rapidez, la inflación superaba ampliamente su objetivo y la crisis de los bonos británicos obligó al Banco de Inglaterra a intervenir. El MOVE llegó a superar los 160 puntos, mientras el VIX se situó alrededor de 33,5. El ratio fue aproximadamente 4,79, solo ligeramente por encima de su media histórica.
¿Por qué el ratio no fue más elevado si aquel año resultó tan negativo para las carteras? Porque las acciones también estaban descontando el problema. El S&P 500 entró en mercado bajista y el VIX permaneció en niveles superiores a los actuales. El miedo ya se había trasladado desde los bonos hacia la bolsa, reduciendo la diferencia entre ambos indicadores.
La crisis de Silicon Valley Bank en marzo de 2023 es posiblemente el precedente más parecido a la situación actual. El MOVE alcanzó cerca de 198,7, mientras el VIX se quedó alrededor de 26,5. El ratio llegó a 7,50. La volatilidad se concentró en los tipos y en el sector bancario, pero no se convirtió en un desplome generalizado del S&P 500 porque las autoridades proporcionaron liquidez, protegieron a los depositantes y evitaron una venta forzada masiva de deuda.
Este episodio demuestra que un ratio elevado puede señalar tensión financiera real sin anticipar necesariamente una crisis de todo el mercado. También muestra que la respuesta de las autoridades resulta determinante. Cuando el banco central proporciona liquidez y consigue separar los problemas de financiación de los problemas de solvencia, el contagio puede detenerse.
Los casos de 2008 y 2020 enseñan justamente lo contrario. Durante la crisis financiera de 2008, el MOVE alcanzó aproximadamente 264 puntos y el VIX superó los 80. El ratio fue cercano a 3,30. En marzo de 2020, el MOVE se situó alrededor de 163,5 y el VIX alcanzó 82,7, dejando el ratio cerca de 1,98.
Los dos mayores episodios de pánico bursátil presentaron ratios relativamente bajos. No porque los bonos estuvieran tranquilos, sino porque el VIX había explotado. Cuando se produce una crisis general de liquidez, el miedo deja de estar concentrado en la renta fija y se extiende a todos los activos. Por eso un ratio MOVE/VIX elevado puede ser más característico de la fase de divergencia previa que de la propia capitulación bursátil.
Esta es la paradoja del indicador. Una lectura de 7 puede parecer más alarmante que otra de 2, pero el ratio de 2 puede corresponder a un mercado mucho más peligroso si ambos índices se encuentran disparados. El cociente indica cuál de los dos mercados está más preocupado. Para medir el nivel absoluto de tensión hay que observar también los valores individuales.
¿Qué niveles deberían vigilar ahora los inversores?
¿Qué deberíamos vigilar ahora? En primer lugar, la capacidad del MOVE para mantenerse por encima de 100. Una vuelta hacia 80 o 90 indicaría que el mercado está recuperando visibilidad sobre la inflación, la Reserva Federal y las emisiones del Tesoro. Un avance hacia 125 o superior supondría un deterioro adicional y aumentaría el riesgo de liquidaciones forzadas.
En segundo lugar, el VIX. Mientras permanezca alrededor de 15 o 16, la bolsa sigue descontando movimientos moderados. Una ruptura sostenida de 20 mostraría que los inversores comienzan a comprar protección. Por encima de 25, especialmente si la curva de futuros del VIX entra en backwardation, podría hablarse de un contagio más claro.
En tercer lugar, los diferenciales de crédito. Si la deuda corporativa de alto rendimiento empieza a ofrecer una prima mucho mayor frente al Tesoro, significará que el aumento de las rentabilidades está dejando de ser un ajuste de valoración para convertirse en preocupación por la capacidad de pago. El crédito suele proporcionar una señal más fiable de tensión sistémica que un movimiento aislado del VIX.
También habrá que vigilar a los bancos y a las compañías financieras. Una caída persistente del sector, acompañada por un MOVE superior a 125, sugeriría que la volatilidad de la deuda está dañando balances, garantías o estrategias apalancadas. Bank of America ha señalado precisamente esa combinación como una posible señal de un episodio de desapalancamiento general.
Por último, importa la reacción del mercado a los datos. Si una cifra de inflación elevada hace subir las rentabilidades, pero la bolsa apenas retrocede, los inversores continúan confiando en los beneficios. Si cada subida de cinco o diez puntos básicos comienza a provocar caídas importantes en tecnología, bancos y pequeñas compañías, la sensibilidad habrá cambiado. El contagio no se confirma por el nivel de los tipos, sino por la incapacidad de las acciones para absorber nuevas subidas.
¿Puede finalmente la volatilidad de los bonos contagiar a Wall Street?
¿Puede entonces la volatilidad de los bonos trasladarse al VIX? Sí, y la evidencia histórica indica que el canal desde el MOVE hacia el VIX ha sido especialmente importante durante recesiones y episodios geopolíticos graves. El mercado de deuda controla el coste del dinero y el valor del principal colateral del sistema. Cuando ese mercado pierde estabilidad durante demasiado tiempo, resulta difícil que la bolsa permanezca completamente aislada.
Pero el ratio actual de 7,01 no es una orden para vender acciones. Es una advertencia de divergencia. Está diciendo que el mercado de bonos tiene muchas más dudas que el mercado bursátil. La resolución todavía puede producirse mediante una caída del MOVE si las rentabilidades se estabilizan, la inflación se modera y las subastas de deuda encuentran compradores.
El escenario verdaderamente peligroso aparecería si el MOVE vuelve a superar 125, el VIX rompe 20, se amplían los diferenciales de crédito y las acciones financieras empiezan a perder soportes. Esa combinación indicaría que la tensión ya no está confinada a los bonos.
De momento, los bonos están enviando la señal y las acciones están decidiendo si escucharla. La historia enseña que Wall Street puede ignorar durante un tiempo los problemas del Tesoro, pero no indefinidamente. El mercado de deuda es demasiado grande y demasiado importante para permanecer aislado. La cuestión no es solamente si el MOVE bajará o si el VIX subirá. La verdadera pregunta es qué mercado está entendiendo mejor el riesgo actual.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

Dólar hoy Colombia: sube sobre la TRM a la espera de la inflación de septiembre

El euro, la válvula de escape de la volatilidad de los bonos europeos


Fuerte caída en los inventarios de petróleo 🛢️📉

Criptomonedas hoy: Bitcoin y Ethereum caen con los rendimientos de los bonos al alza
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.