

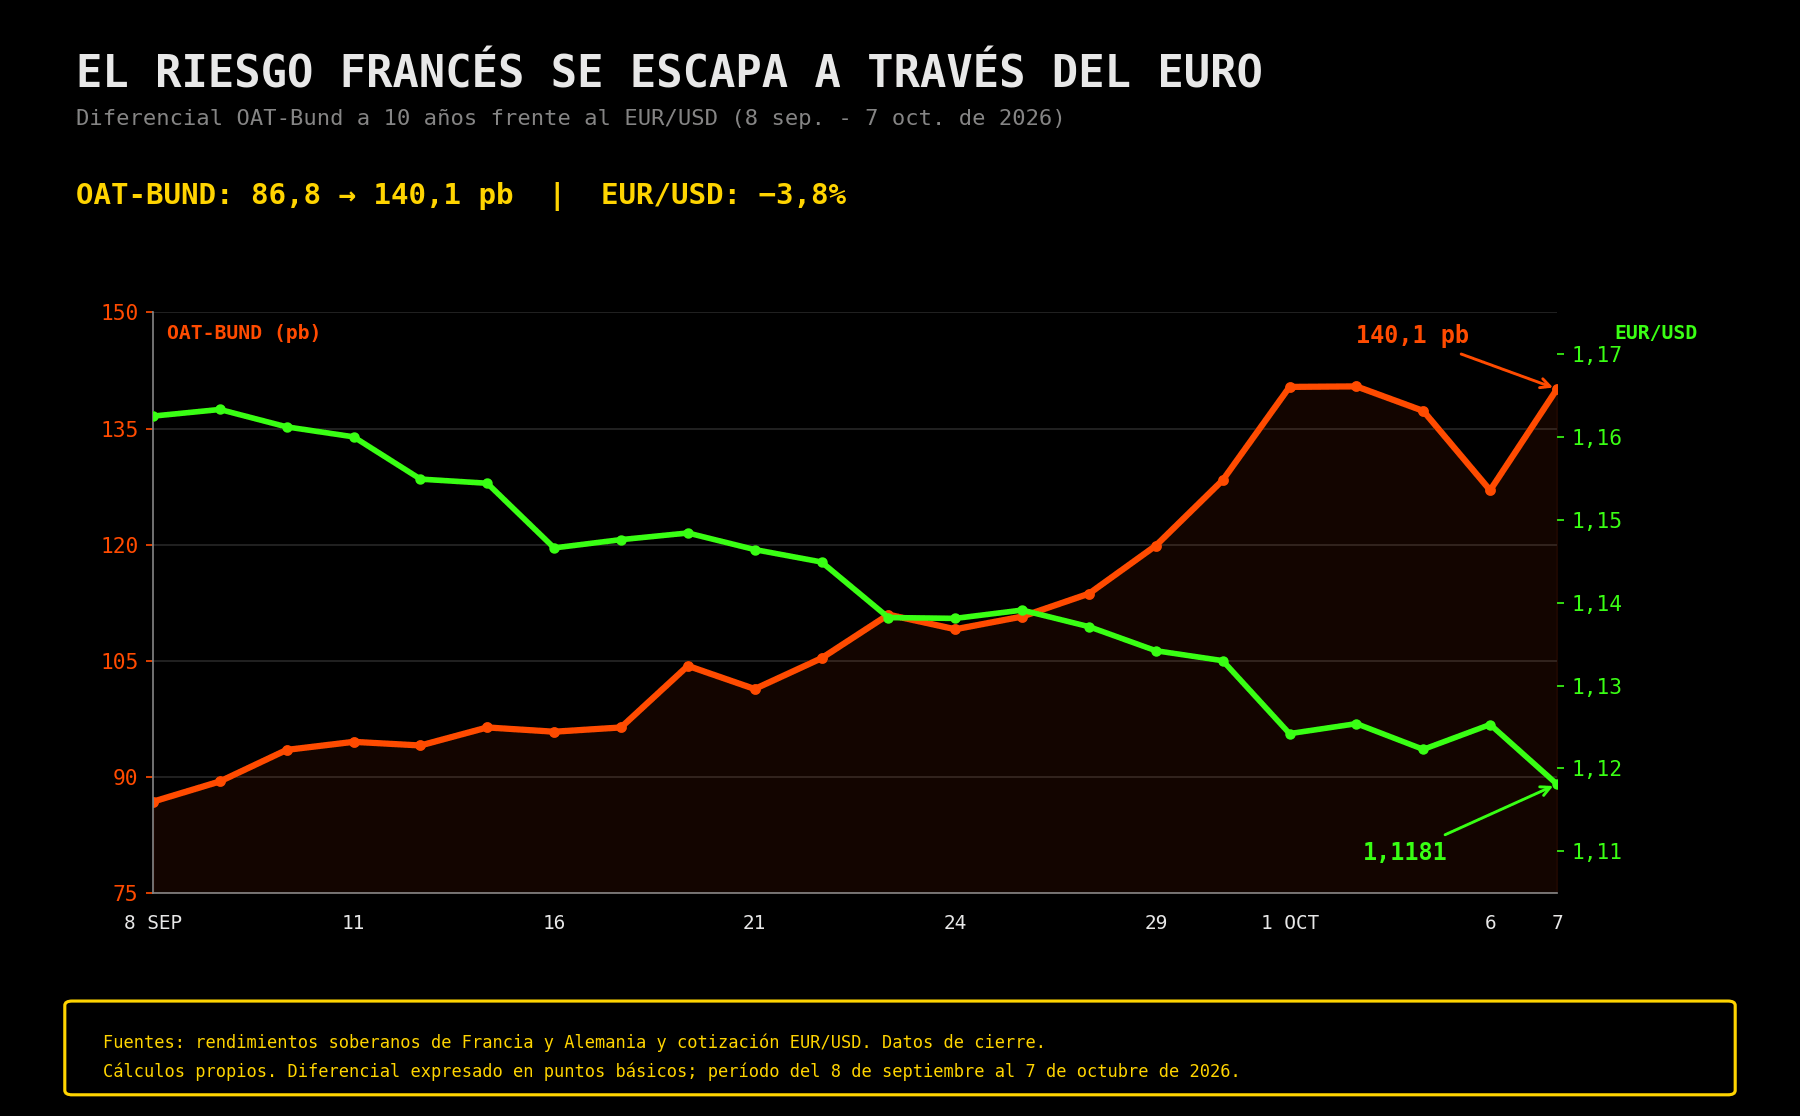
- El diferencial OAT-Bund subió de 86,8 a 140,1 puntos básicos, mientras el euro cayó con fuerza entre el 8 de septiembre y el 7 de octubre.
- Los cambios del riesgo francés explican cerca del 25% de los movimientos diarios del EUR/USD, frente a solo un 3% explicado por el diferencial de tasas entre Estados Unidos y Alemania.
- Una ampliación del OAT-Bund sobre 150 puntos básicos aumentaría el riesgo para el euro y dejaría más expuesta la zona de 1,10 frente al dólar.
Cuando aumenta la preocupación por las finanzas públicas de un país de la zona euro, el ajuste no puede producirse mediante la devaluación de su antigua moneda nacional. Francia ya no tiene un franco que pueda caer frente al marco alemán. La presión se canaliza mediante la venta de bonos franceses, la ampliación del diferencial frente a Alemania y, finalmente, la depreciación del euro.
Eso es exactamente lo que está sucediendo. Entre el 8 de septiembre y el 7 de octubre, la rentabilidad del bono francés a diez años pasó del 4,224% al 4,911%. El Bund alemán avanzó mucho menos, desde el 3,356% hasta el 3,510%. Como resultado, el diferencial OAT-Bund aumentó desde 86,8 hasta 140,1 puntos básicos.
Al mismo tiempo, el EUR/USD cayó con fuerza. La relación es suficientemente clara: cuanto mayor ha sido la prima exigida para financiar a Francia, mayor ha sido la presión sobre la moneda común.
No se trata únicamente de que las rentabilidades hayan subido. Lo verdaderamente importante es que la volatilidad se ha concentrado en Francia. Durante este periodo, la desviación estándar de los cambios diarios del Bund fue de aproximadamente 4,7 puntos básicos. En la OAT francesa alcanzó 7,3 puntos básicos, un 56% más.
El Bund ha continuado actuando como refugio relativo dentro de la zona euro. Los inversores no están abandonando todos los bonos europeos por igual. Están reduciendo deuda francesa y desplazándose hacia emisores considerados fiscalmente más seguros, como Alemania, Países Bajos o los países nórdicos. Francia ha pasado de formar parte del núcleo estable de la eurozona a negociarse cada vez más como una economía periférica.
La situación fiscal de Francia aumenta la presión sobre sus bonos
El origen del problema es presupuestario. La deuda pública francesa ha alcanzado aproximadamente el 119% del PIB, equivalente a 3,596 billones de euros, y podría acercarse al 122% durante el próximo año. Francia no ha registrado un presupuesto equilibrado desde 1973 y los costes de intereses podrían superar los 90.000 millones de euros en 2027.
El mercado tampoco confía plenamente en la capacidad política para ejecutar los ajustes. El Parlamento está fragmentado, las reformas del gasto generan una fuerte oposición social y las elecciones presidenciales de 2027 aumentan el incentivo para posponer decisiones difíciles. El problema no es solamente el tamaño del déficit, sino la ausencia de una mayoría suficientemente estable para corregirlo.
Marine Le Pen ha presentado un programa que pretende ahorrar 140.000 millones de euros hasta 2032 y situar el déficit por debajo del 3% en 2030. Sin embargo, algunas partidas, como los 26.000 millones que espera obtener combatiendo el fraude del IVA o los 28.000 millones en recortes del sector público, han sido recibidas con escepticismo. Los bonos franceses mejoraron inicialmente, pero devolvieron rápidamente parte del avance.
El mercado está pidiendo hechos, no promesas electorales. Cuando un país necesita emitir cantidades crecientes de deuda, una pequeña pérdida de credibilidad puede elevar rápidamente sus costes de financiación. Francia proyecta colocar alrededor de 340.000 millones de euros de deuda en 2027. Cada ampliación de la prima de riesgo encarece las nuevas emisiones y alimenta el propio deterioro presupuestario.
¿Por qué el riesgo de Francia también presiona al euro?
¿Por qué se vende el euro y no solamente la deuda francesa? Porque el mercado de divisas ofrece una vía mucho más líquida para cubrir el riesgo europeo. Un inversor internacional que teme una fragmentación de la zona euro puede vender bonos franceses, comprar Bunds o vender directamente euros. Esta última operación es más sencilla, tiene menores costes y permite expresar una visión negativa sobre Europa sin seleccionar un país concreto.
El euro actúa así como válvula de escape. Absorbe parte de la presión que el BCE intenta contener dentro del mercado de deuda. La moneda cae y mejora parcialmente la competitividad exterior, pero también encarece las importaciones energéticas y puede alimentar la inflación. Esto complica todavía más la posición del banco central.
El BCE se encuentra atrapado entre dos objetivos. La inflación de la eurozona ronda el 3,5%, lo que justifica mantener una política restrictiva. Al mismo tiempo, la ampliación de los diferenciales soberanos endurece las condiciones financieras de Francia sin afectar de la misma manera a Alemania. El BCE dispone del Instrumento para la Protección de la Transmisión, pero utilizarlo exigiría que Francia cumpla determinadas condiciones fiscales. No se trata de un seguro automático frente a cualquier subida de la prima de riesgo.
El diferencial de tasas entre Estados Unidos y Alemania también pesa
Existe, además, otro viento en contra para la moneda común: el diferencial de rendimientos con Estados Unidos. Entre el 8 de septiembre y el 7 de octubre, la rentabilidad estadounidense a diez años aumentó desde el 4,804% hasta el 5,346%. El diferencial frente al Bund alemán pasó de 144,8 a 183,6 puntos básicos.
En condiciones normales, esta ampliación debería favorecer al dólar. Un inversor puede obtener una remuneración superior comprando deuda estadounidense, lo que aumenta la demanda de activos denominados en dólares. Sin embargo, durante este episodio el diferencial entre Estados Unidos y Alemania no parece haber sido el principal motor diario del euro.
Una regresión simple realizada con los 21 cambios diarios del periodo muestra que las variaciones del OAT-Bund explican aproximadamente el 25% de los movimientos diarios del EUR/USD. Los cambios en el diferencial Estados Unidos-Alemania explican solamente alrededor del 3%.
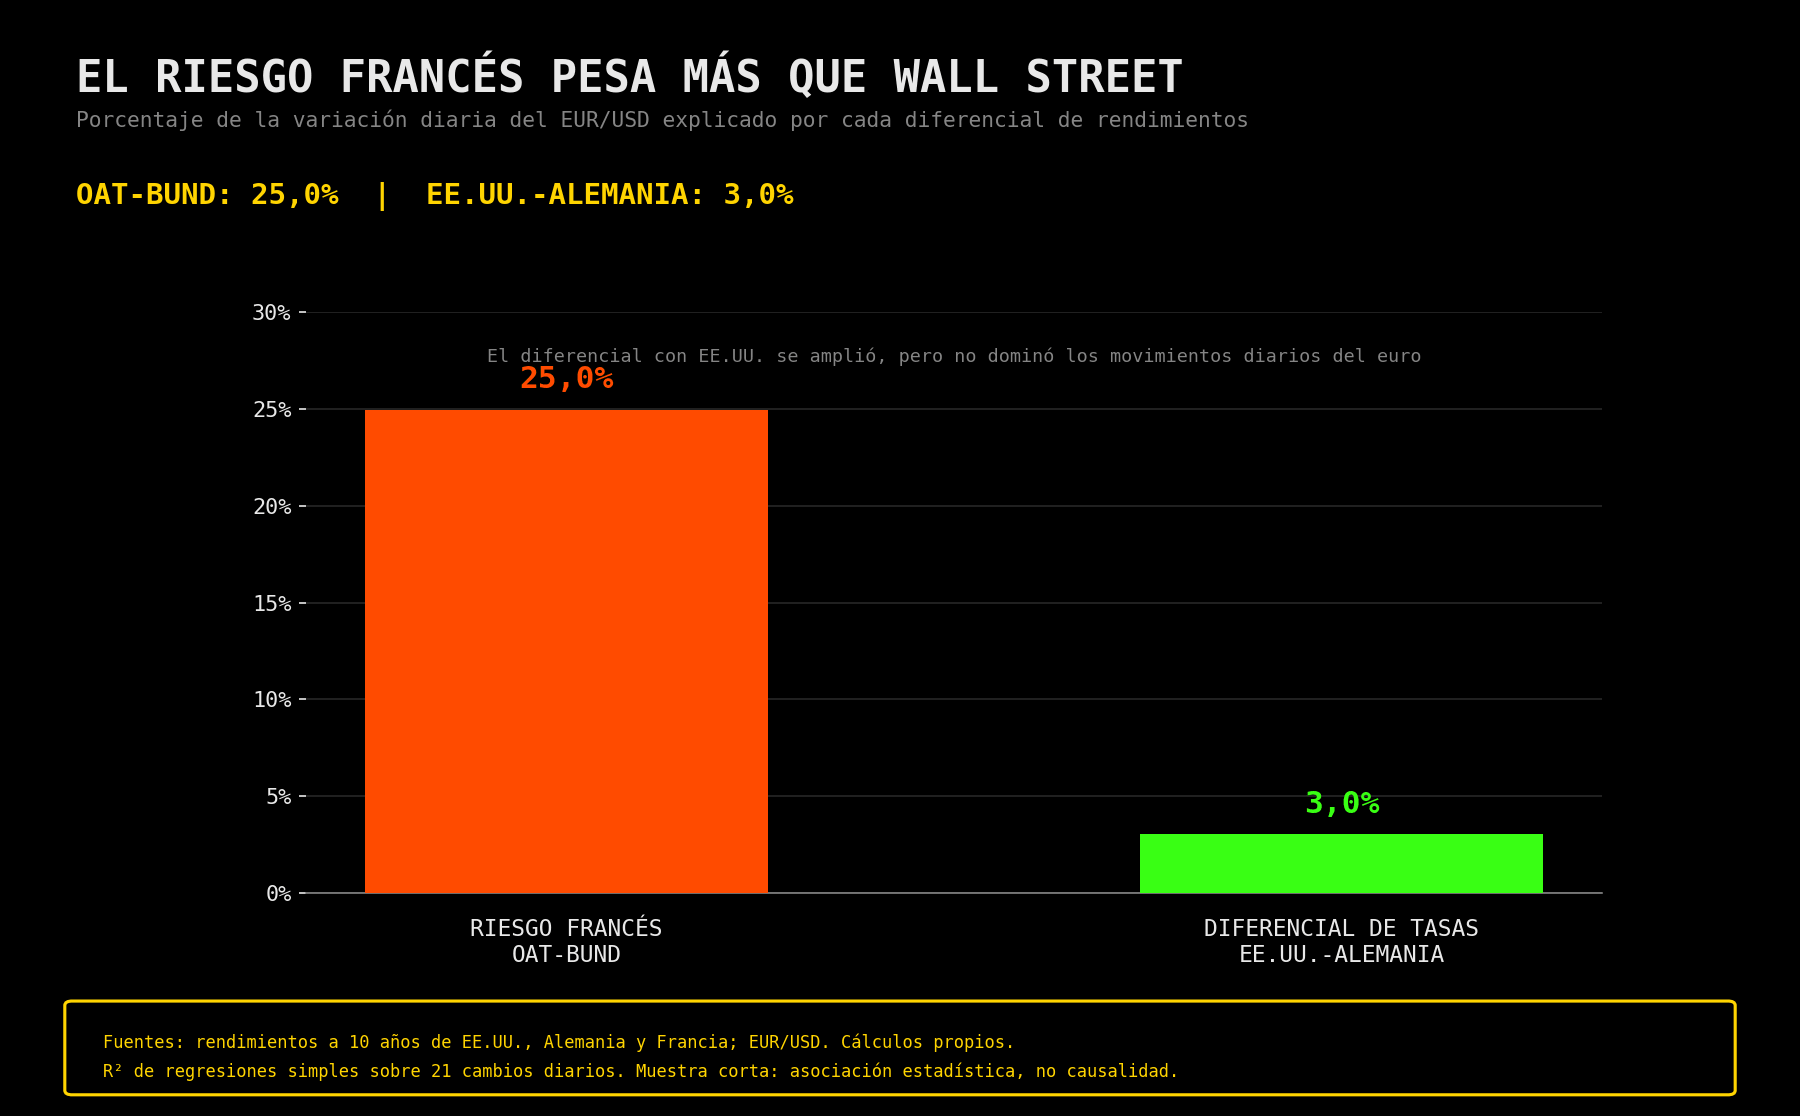
El resultado debe interpretarse con prudencia. Es una muestra corta y un R² no demuestra causalidad. Además, los rendimientos estadounidenses, alemanes y franceses responden parcialmente a factores comunes, como el petróleo, la inflación y las expectativas de los bancos centrales. Pero la diferencia es demasiado grande para ignorarla.
Durante este mes, el euro no ha caído principalmente porque Estados Unidos ofrezca algo más de rentabilidad. Ha caído porque el mercado está aumentando la prima exigida a la segunda mayor economía de la zona euro. El diferencial con Estados Unidos ha contribuido al movimiento, pero la tensión fiscal europea ha actuado como catalizador dominante.
¿Qué podría ocurrir ahora con el euro?
Las perspectivas dependerán de cuál de estas dos fuerzas se modere primero. El escenario más favorable sería una estabilización del presupuesto francés, una reducción del OAT-Bund hacia 100 puntos básicos y una caída de las rentabilidades estadounidenses. Esa combinación permitiría al euro recuperar terreno con relativa rapidez, porque buena parte de las posiciones actuales reflejan ya una visión negativa sobre Europa.
El escenario neutral sería una estabilización de la prima francesa entre 120 y 140 puntos básicos. En ese caso, el euro podría permanecer débil y moverse en un rango, condicionado por los datos de inflación y por las próximas decisiones de la Reserva Federal y el BCE.
El riesgo bajista aumentaría si el OAT-Bund vuelve a superar 150 puntos básicos y se acerca a los niveles extremos alcanzados durante la crisis de deuda europea. Una ampliación acompañada por nuevas rebajas de calificación, dificultades en las subastas o ventas de acciones bancarias podría llevar al mercado a plantearse si el problema francés puede contagiar al resto de la eurozona.
La frontera psicológica de 1,10 en el EUR/USD quedaría entonces mucho más expuesta. No porque Francia esté cerca de una suspensión de pagos, sino porque el euro sería nuevamente el instrumento más líquido para reducir riesgo europeo.
La recuperación exige algo más que una pausa en las ventas. Francia debe presentar un ajuste presupuestario creíble, el OAT-Bund necesita estrecharse de forma sostenida y el diferencial de rendimientos con Estados Unidos debe dejar de ampliarse. Mientras esas tres condiciones no aparezcan, los rebotes del euro tendrán dificultades para convertirse en una tendencia duradera.
El mensaje del mercado es sencillo: el Bund sigue siendo refugio, la OAT francesa incorpora una prima política creciente y el euro está pagando la diferencia. Cuando una unión monetaria no permite devaluaciones nacionales, la moneda común termina realizando parte del ajuste que antes habría recaído sobre el franco.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Temporada de resultados: ¿volverán a liderar las acciones de inteligencia artificial?

Dólar hoy Colombia: sube sobre la TRM a la espera de la inflación de septiembre

¿Puede la volatilidad de los bonos trasladarse al VIX?


Fuerte caída en los inventarios de petróleo 🛢️📉
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.