

-
El Treasury a 10 años se mantiene sobre el 5%, mientras que tras las elecciones legislativas de 2018 su rendimiento cayó del 3,20% al 2,70% en tres meses.
-
El análisis de 16 elecciones de medio término entre 1962 y 2022 muestra una caída promedio de 22,6 puntos básicos a tres meses, aunque este comportamiento no se repitió en todos los casos.
-
La evolución de la inflación, las expectativas de tasas de la Fed, el déficit fiscal y la prima por plazo será determinante para evaluar si los rendimientos pueden volver a retroceder en 2026.

-
El Treasury a 10 años se mantiene sobre el 5%, mientras que tras las elecciones legislativas de 2018 su rendimiento cayó del 3,20% al 2,70% en tres meses.
-
El análisis de 16 elecciones de medio término entre 1962 y 2022 muestra una caída promedio de 22,6 puntos básicos a tres meses, aunque este comportamiento no se repitió en todos los casos.
-
La evolución de la inflación, las expectativas de tasas de la Fed, el déficit fiscal y la prima por plazo será determinante para evaluar si los rendimientos pueden volver a retroceder en 2026.
Bonos del Tesoro de Estados Unidos: ¿puede repetirse la caída de rendimientos de 2018?
El rendimiento del bono del Tesoro estadounidense a 10 años se mantiene sobre el 5% a pocas semanas de las elecciones legislativas de noviembre, lo que permite establecer una comparación con lo ocurrido en 2018. En aquella ocasión, el rendimiento pasó del 3,20% previo a las elecciones al 2,87% un mes después y al 2,70% a los tres meses, pese a que la Reserva Federal todavía elevó las tasas de interés en diciembre. La caída coincidió con un deterioro de las expectativas de crecimiento, una fuerte corrección del petróleo y cambios en las perspectivas de política monetaria, factores que vale la pena revisar para evaluar si las condiciones actuales podrían favorecer un movimiento similar.
¿Qué muestran las elecciones de medio término sobre los rendimientos de los bonos?
Para determinar si lo ocurrido en 2018 fue un episodio aislado o parte de un comportamiento más recurrente, analizamos la evolución del rendimiento del Treasury a 10 años tras las 16 elecciones de medio término celebradas entre 1962 y 2022. Para contrastar los resultados, utilizamos los mismos períodos de los años impares, cuando no se celebran elecciones federales generales en Estados Unidos, separando además los años de elecciones presidenciales. El análisis muestra una caída promedio de 18,6 bps durante el primer mes y de 22,6 bps a los tres meses, mientras que en los años impares los rendimientos aumentaron en promedio 3,9 bps a tres meses. Sin embargo, la caída se produjo en 10 de las 16 elecciones analizadas a ese plazo, lo que muestra un patrón histórico interesante, aunque no necesariamente un comportamiento que deba repetirse ni que pueda atribuirse directamente a las elecciones.
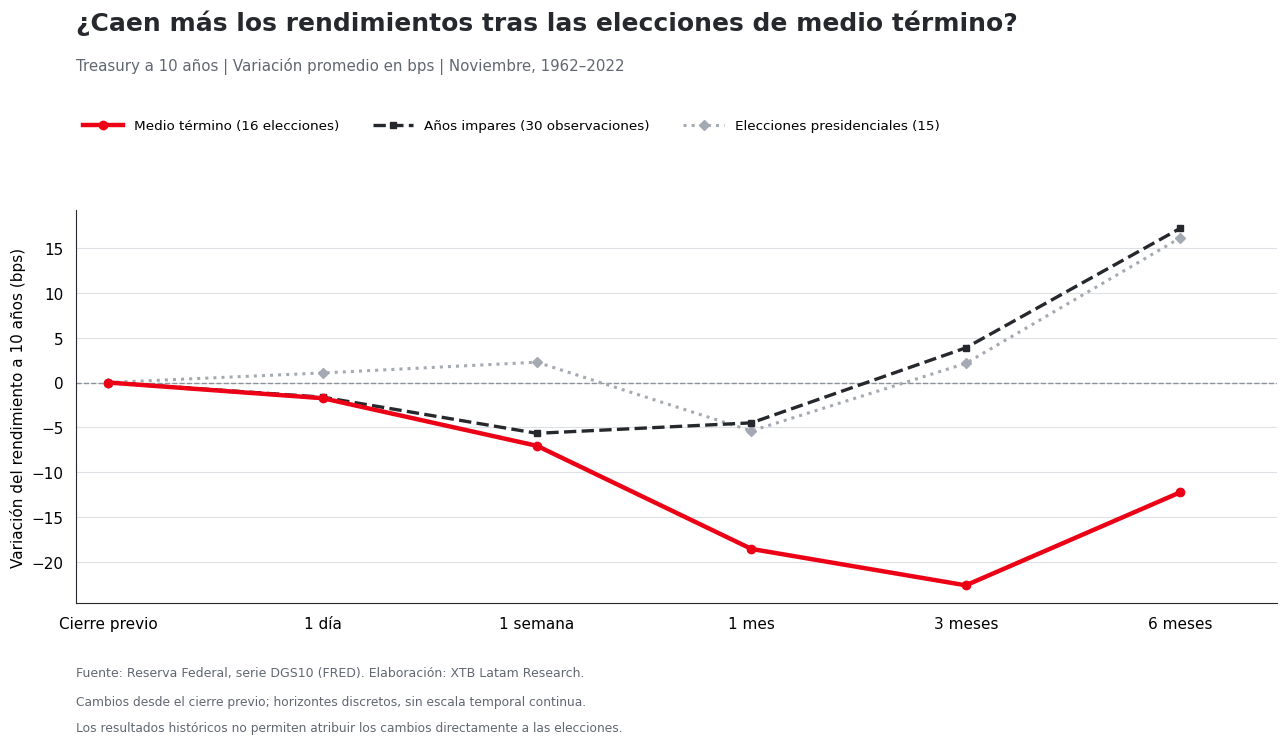 Comparación histórica de los rendimientos del Treasury a 10 años tras distintos ciclos electorales.
¿Por qué cayeron los rendimientos de los bonos después de las elecciones de 2018?
Durante las semanas posteriores a las elecciones de 2018, las preocupaciones por el crecimiento mundial y las tensiones comerciales entre Estados Unidos y China comenzaron a modificar las expectativas sobre futuras subidas de tasas de la Fed, pese a que el mercado laboral estadounidense todavía mostraba fortaleza. Según la Oficina de Estadísticas Laborales (BLS), en octubre se habían creado 250.000 empleos y la tasa de desempleo se mantenía en 3,7%, mientras que la inflación anual alcanzaba el 2,3% en septiembre, último dato conocido antes de las elecciones. A esto se sumó una fuerte corrección del petróleo y, entre el cierre previo a las elecciones del 5 de noviembre y el 6 de diciembre, el rendimiento del Treasury a 10 años retrocedió 33 bps, repartidos prácticamente por igual entre una reducción de 17 bps en el rendimiento real y otra de 16 bps en la compensación por inflación.
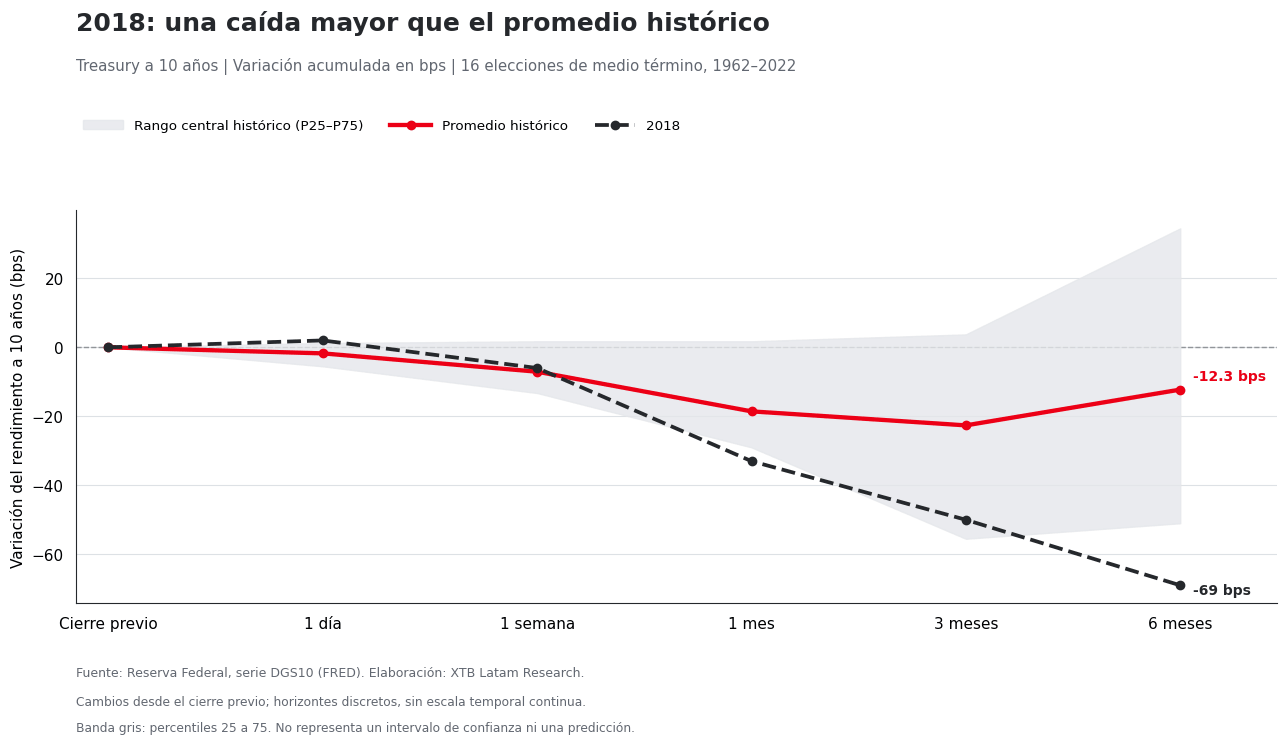 Comparación de la caída de los rendimientos en 2018 frente al promedio histórico.
Rendimientos de los bonos en 2026: inflación, petróleo y expectativas de la Fed
En 2026, el Brent se mantiene sobre los US$100 por barril y la inflación estadounidense alcanzó el 3,4% anual en agosto, mientras el mercado laboral comienza a mostrar señales de enfriamiento, con apenas 29.000 empleos creados en septiembre. La Reserva Federal había elevado su tasa al rango de 3,75%–4,00% a mediados de septiembre, antes de conocerse esa cifra de empleo, y el FedWatch mostraba al 9 de octubre una probabilidad de 80,6% de mantener las tasas sin cambios en la próxima reunión. Con el rendimiento del Treasury a 10 años cerca del 5,25%, una eventual pausa de la Fed podría tener un efecto limitado si el mercado ya anticipa esa decisión, por lo que será más relevante observar si los próximos datos llevan a los inversionistas a esperar una trayectoria de tasas más baja y una moderación de las presiones inflacionarias.
Déficit fiscal y prima por plazo: los factores que pueden limitar una caída de rendimientos
Incluso si el mercado comienza a anticipar tasas de interés más bajas, el rendimiento del Treasury a 10 años también depende de la compensación que exigen los inversionistas por mantener deuda de largo plazo. Según las estimaciones preliminares de la Oficina Presupuestaria del Congreso (CBO), el déficit fiscal estadounidense se acercó a los US$2 billones en el año fiscal 2026, equivalente a poco más del 6% del PIB, frente a los US$779.000 millones y el 3,9% del PIB registrados en 2018. A esto se suma una prima por plazo estimada en 1,08% a comienzos de octubre, según el modelo Kim-Wright de la Reserva Federal, aunque la sólida demanda registrada en la última subasta de bonos a 10 años sugiere que todavía existe interés por estos instrumentos a los rendimientos actuales. Una moderación de las expectativas de tasas podría favorecer a los bonos, pero no necesariamente traducirse en una caída de la misma magnitud que en 2018.
Perspectivas para noviembre: qué determinará la evolución del Treasury a 10 años
De cara a las elecciones de noviembre, la atención estará puesta en la publicación de la inflación estadounidense del 14 de octubre, la reunión de la Fed del 27 y 28 y las próximas señales del mercado laboral. Más allá de una eventual pausa en las tasas, una caída sostenida del Treasury a 10 años dependerá de cómo evolucionen las expectativas de política monetaria, los rendimientos reales y la compensación por inflación. También será importante seguir la prima por plazo y la demanda por deuda del Tesoro, especialmente si las necesidades de financiamiento continúan elevadas. Aunque el comportamiento histórico muestra una tendencia a menores rendimientos después de las elecciones de medio término, las condiciones económicas serán determinantes para evaluar si ese movimiento puede repetirse en 2026.


Cierre de Mercado: Rebote moderado antes de la temporada de resultados


Dólar hoy México: el tipo de cambio sube a 18.44 y se acerca a 18.50
Dólar hoy en México: tres escenarios para el peso mexicano de aquí a fin de año


Petróleo WTI: ¿puede superar sus máximos desde el inicio de la guerra con Irán?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.