


-
El petróleo Brent volvió a acercarse a los 105 dólares por barril, mientras el WTI se situó cerca de los 93 dólares, impulsado por nuevos ataques contra petroleros y el riesgo de una escalada militar.
-
Aunque el tránsito por el estrecho de Ormuz ha mejorado gracias a las escoltas militares, los ataques y las limitaciones de las rutas alternativas mantienen la incertidumbre sobre el suministro mundial de petróleo.
-
En el análisis técnico de OIL.WTI, destacan los soportes de 89 y 86.35 dólares, mientras que las resistencias de 96.65, 108.78 y 119.80 dólares marcan los niveles relevantes para evaluar una posible continuación alcista.

-
El petróleo Brent volvió a acercarse a los 105 dólares por barril, mientras el WTI se situó cerca de los 93 dólares, impulsado por nuevos ataques contra petroleros y el riesgo de una escalada militar.
-
Aunque el tránsito por el estrecho de Ormuz ha mejorado gracias a las escoltas militares, los ataques y las limitaciones de las rutas alternativas mantienen la incertidumbre sobre el suministro mundial de petróleo.
-
En el análisis técnico de OIL.WTI, destacan los soportes de 89 y 86.35 dólares, mientras que las resistencias de 96.65, 108.78 y 119.80 dólares marcan los niveles relevantes para evaluar una posible continuación alcista.
El petróleo vuelve a subir ante el riesgo de nuevos ataques contra Irán
El petróleo volvió a subir con fuerza esta semana y el jueves el Brent avanzó más de 3% hasta quedar cerca de 105 dólares por barril, mientras el WTI se acercó a 93 dólares. La subida llegó después de que se reportara que la Casa Blanca analiza nuevos ataques contra Irán a menos de un mes de las elecciones intermedias en Estados Unidos, en una semana en la que los ataques contra barcos petroleros en el Golfo Pérsico llegaron a su nivel más alto en meses. Por eso el mercado vuelve a preguntarse si el crudo podría regresar a los niveles de la primavera, cuando el WTI llegó a 119.48 dólares en marzo y tuvo su cierre más alto en 112.95 dólares el 7 de abril, mientras el Brent tocó 126.41 dólares el 30 de abril.
Lo que ha pasado con el petróleo desde febrero
La guerra de Estados Unidos e Israel contra Irán empezó el 28 de febrero, cuando el Brent costaba alrededor de 71 dólares. El precio se disparó porque Irán bloqueó el estrecho de Ormuz, el paso de mar entre Irán y Omán por donde antes de la guerra salía cerca del 20% del petróleo del mundo, de modo que gran parte del crudo de Arabia Saudita, Irak, Kuwait, Emiratos Árabes y Qatar se quedó sin salida. Cuando se anunció un alto el fuego en abril el WTI cayó 16% en un solo día, y después de que Estados Unidos e Irán firmaran un acuerdo en Islamabad el 17 de junio el precio bajó incluso por debajo de su nivel previo a la guerra, con el Brent cerca de 69 dólares a principios de julio. Esa calma duró pocas semanas porque Irán volvió a atacar petroleros en Ormuz a inicios de julio, Estados Unidos volvió a bloquear los puertos iraníes el 14 de julio y los hutíes de Yemen, que son aliados de Irán, empezaron el 22 de julio a atacar barcos saudíes en el mar Rojo. Con todo esto el Brent regresó por arriba de 100 dólares en septiembre y hoy está casi 48% más caro que antes de la guerra.
Por qué el petróleo volvió a subir esta semana
Los ataques contra petroleros aumentan el riesgo en el Golfo Pérsico
La primera razón es que navegar por el Golfo se volvió más peligroso, ya que en los primeros días de octubre se reportaron al menos nueve ataques contra barcos en Ormuz, la mitad de todos los que hubo en septiembre. El 7 de octubre un petrolero fue alcanzado por varios proyectiles frente a Qatar con víctimas a bordo, lo que muestra que los ataques ya ocurren dentro del Golfo y no solo en el estrecho, mientras el 1 de octubre otro petrolero con bandera de Kuwait también fue atacado. Por eso el número de barcos que cruzan Ormuz bajó a su nivel más bajo en más de dos meses, y aunque Irán asegura que el estrecho seguirá cerrado hasta que se cumplan sus condiciones, el ejército de Estados Unidos dice que eso es falso, de manera que el mercado no tiene claro cuánto petróleo está saliendo realmente.
La posibilidad de nuevos bombardeos contra Irán
La segunda razón es política, porque a finales de septiembre Donald Trump rechazó una propuesta de Irán para reabrir Ormuz en siete días y comentó a su equipo que esperaba volver a bombardear Irán después de las elecciones de noviembre. Si los ataques llegaran antes de esa fecha Irán podría responder contra instalaciones petroleras de sus vecinos o contra los barcos, que fue justo lo que llevó al precio a sus máximos en marzo y abril.
El bloqueo de las exportaciones de petróleo iraní
La tercera razón es que Irán casi dejó de vender petróleo, ya que el bloqueo de Estados Unidos mantiene alrededor de 50 petroleros cargados con crudo iraní detenidos frente a sus costas. Eso le quita barriles al mercado y al mismo tiempo deja a Irán con menos que perder si decide hacer más difícil que los demás países exporten.
Estrecho de Ormuz: los barcos siguen pasando, pero con escolta y riesgo
Es cierto que el paso por Ormuz mejoró mucho a finales de septiembre, ya que los petroleros empezaron a cruzar en grupos escoltados por la Marina de Estados Unidos y entre el 22 y el 28 de septiembre salieron en promedio 13.5 millones de barriles diarios de los países del Golfo sin contar a Irán, una cantidad parecida a la de antes de la guerra. Arabia Saudita fue la que más aumentó sus envíos por esa ruta, porque su puerto de Ras Tanura pasó de unos 929,000 barriles diarios en agosto a cerca de 3.6 millones en septiembre. Aun así el promedio de todo septiembre por Ormuz fue de unos 7.4 millones de barriles diarios, la mitad de los 15 a 16 millones que pasaban antes de la guerra, y la cantidad de barcos cambia mucho de un día a otro dependiendo de los ataques, por lo que el mercado no da por hecho que esa mejora vaya a durar.
La reducción de las reservas mundiales mantiene la presión sobre el crudo
El precio tampoco baja porque durante meses el mundo usó más petróleo del que podía recibir y cubrió la diferencia con el petróleo que tenía guardado. La Agencia de Información Energética de Estados Unidos calcula que esas reservas en el mundo bajaron en promedio 1.9 millones de barriles diarios entre julio y septiembre y que seguirán bajando en lo que resta del año, mientras la reserva de emergencia de Estados Unidos está cerca de 285 millones de barriles, su nivel más bajo desde principios de los años ochenta, de modo que hoy hay mucho menos petróleo guardado que en febrero para aguantar un nuevo bloqueo. El diésel es donde más se nota la escasez, ya que en septiembre el galón costó en promedio 6.29 dólares en las gasolineras de Estados Unidos y en la costa este había 32% menos diésel guardado de lo normal para esta época, lo que obliga a las refinerías a comprar más crudo y empuja su precio hacia arriba.
Las rutas alternativas al estrecho de Ormuz y sus límites
El oleoducto Este-Oeste de Arabia Saudita
La ruta más grande para no pasar por Ormuz es el oleoducto Este-Oeste de Arabia Saudita, un tubo de unos 1,200 kilómetros que lleva el crudo desde el este del país hasta el puerto de Yanbu en el mar Rojo y que antes de septiembre movía entre 4 y 4.5 millones de barriles diarios para vender al exterior. Ese oleoducto fue atacado con drones lanzados desde Irak el 13 de septiembre, lo que dañó tres estaciones de bombeo y obligó a cerrarlo, y aunque volvió a operar el 22 de septiembre lo hace a menor capacidad mientras se repara, algo que podría tardar de seis a ocho semanas. Además el petróleo que sale de Yanbu hacia Asia tiene que cruzar el estrecho de Bab el-Mandeb al sur del mar Rojo, donde los hutíes han atacado varios petroleros saudíes desde julio, de manera que esa ruta solo es relativamente segura hacia el norte por el canal de Suez rumbo a Europa.
Las alternativas de Emiratos Árabes e Irak
Emiratos Árabes tiene otro oleoducto que lleva crudo hasta el puerto de Fujairah sin pasar por Ormuz, aunque solo puede mover entre 1.5 y 1.8 millones de barriles diarios, ya trabaja a su máximo desde marzo y el puerto está al alcance de los misiles de Irán. Irak volvió a usar su oleoducto hacia Turquía con unos 250,000 barriles diarios, una cantidad pequeña si se toma en cuenta que antes de la guerra cerca del 95% de su petróleo salía por Ormuz, y otra parte del comercio se resuelve pasando el crudo de un barco a otro en el mar fuera del estrecho. Entre todas estas rutas se cubre entre un tercio y la mitad de lo que normalmente pasa por Ormuz, por lo que ayudan pero no lo reemplazan, como se vio en septiembre cuando un solo ataque al oleoducto saudí obligó a Arabia Saudita a regresar sus envíos al Golfo.
¿Qué tendría que pasar para que el petróleo supere sus máximos de la guerra?
Para superar su cierre más alto de la guerra en 112.95 dólares el WTI tendría que subir cerca de 22% desde los 93 dólares en los que cotiza, y para superar el máximo de 119.48 dólares la subida tendría que ser de casi 29%. Como el Brent cotiza unos 12 dólares por encima del WTI, un WTI en 113 dólares equivaldría a un Brent cerca de 125 dólares, muy pegado a su máximo de 126.41, de modo que los dos máximos se pondrían a prueba casi al mismo tiempo.
Escenario alcista: un nuevo cierre del estrecho de Ormuz
En un escenario de subida ese movimiento probablemente requeriría que los barcos dejaran de cruzar Ormuz o que el paso regresara a niveles parecidos a los de marzo y abril, algo que podría pasar si Estados Unidos vuelve a atacar Irán a gran escala e Irán responde contra las instalaciones petroleras del Golfo, o si un nuevo ataque vuelve a cerrar el oleoducto saudí o el puerto de Fujairah. Con menos petróleo guardado que en febrero un golpe así podría pegarle al precio con más fuerza que en la primavera, y bancos como Goldman Sachs han planteado desde julio que el Brent podría superar 120 dólares antes de que termine el año si los problemas en Ormuz continúan. La Agencia de Información Energética ya espera un Brent promedio de 105 dólares entre octubre y diciembre aun suponiendo que el paso de barcos siga mejorando, lo que sugiere que el precio actual todavía no refleja un nuevo cierre total del estrecho.
Escenario bajista: recuperación del suministro y liberación de reservas
En un escenario de bajada los barcos seguirían cruzando con escolta a pesar de los ataques, el oleoducto saudí regresaría a 4 millones de barriles diarios en las próximas semanas y empezaría a llegar el petróleo de emergencia que el G7 acordó liberar el 2 de octubre, que son 100 millones de barriles en cuatro meses con una entrega fuerte de diésel en los primeros 20 días, a lo que se agregarían 40 millones de barriles de la reserva de Estados Unidos anunciados el 29 de septiembre. En esta guerra cualquier avance serio en las negociaciones ha provocado caídas rápidas, como el desplome de 16% del WTI con el alto el fuego de abril o la baja del Brent hasta cerca de 97 dólares el día que volvió a operar el oleoducto saudí en septiembre, y la propia Agencia de Información Energética espera que el Brent baje a un promedio de 84 dólares en 2027 conforme se normalice la producción de la región.
Escenario intermedio: petróleo elevado y volatilidad persistente
En un escenario intermedio, con barcos cruzando bajo escolta pero con ataques frecuentes y sin acuerdo político, el Brent podría seguir moviéndose entre los 97 dólares que tocó tras el regreso del oleoducto saudí y los 105 a 106 dólares que marcó a finales de septiembre, con el WTI unos 12 dólares por debajo. Mientras el paso por Ormuz dependa de la protección militar y las rutas alternativas sigan expuestas a ataques, el precio tendería a incluir un sobreprecio por el riesgo de que el suministro se corte y a reaccionar con fuerza a cada noticia sobre el estrecho.
Análisis técnico del petróleo WTI
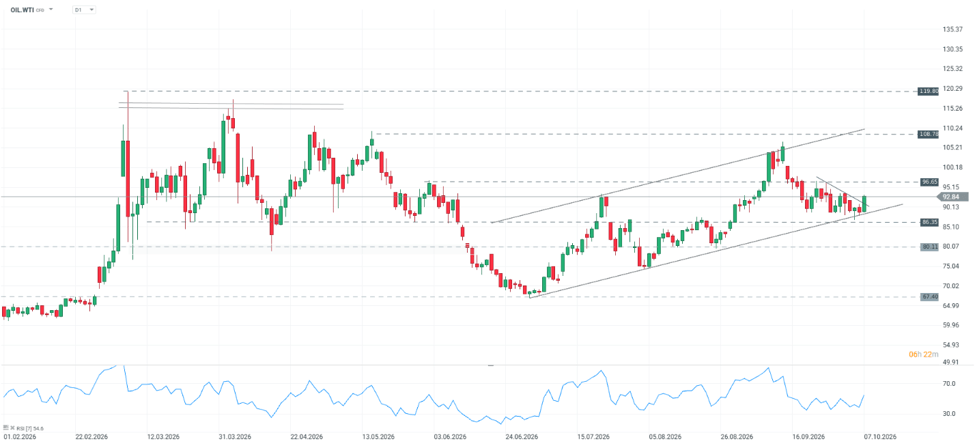 Evolución del petróleo WTI dentro de un canal ascendente, con niveles técnicos e indicador RSI.
Canal ascendente y soportes del WTI
En XTB el WTI cotiza como OIL.WTI y en este instrumento el máximo de la guerra quedó en 119.80 dólares, mientras hoy cotiza en 92.84 dólares. Desde el mínimo de finales de junio en 67.40 dólares el precio sube dentro de un canal ascendente, que son dos líneas paralelas inclinadas hacia arriba, donde la línea de abajo ha funcionado como piso en cada caída y la de arriba como techo en cada subida. En las últimas sesiones el precio regresó a la parte baja de ese canal, que hoy pasa cerca de 89 dólares a 4.1% del precio actual, y esa zona se junta con el soporte de 86.35 dólares a 7.0% de distancia, un nivel que el precio respetó como piso durante buena parte de 2026 y que antes funcionó como máximo previo, de modo que la coincidencia de ambos niveles hacía razonable esperar un rebote, lo cual coincide con la parte fundamental donde los ataques en el Golfo y la posibilidad de nuevos bombardeos vuelven a presionar el precio hacia arriba. La vela de hoy además intenta romper la pequeña línea bajista que el precio venía marcando desde los máximos de mediados de septiembre.
Resistencias del WTI y niveles para una posible recuperación
La resistencia más cercana está en 96.65 dólares a 4.1% del precio actual, un nivel que frenó al precio en junio y que funcionó como piso a finales de septiembre antes de que se rompiera, por lo que podría ser la primera prueba para este rebote. En caso de superarlo el precio podría buscar la parte alta del canal, que coincide con la resistencia de 108.78 dólares a 17.2% de distancia, una zona que marcó el máximo de mayo y donde suele acumularse liquidez, es decir muchas órdenes pendientes de compra y venta que suelen atraer al precio. El máximo de la guerra en 119.80 dólares queda a 29.0% del precio actual, de modo que para alcanzarlo el WTI tendría que romper primero la parte alta del canal, algo que según lo visto en la parte fundamental probablemente requeriría un nuevo corte del paso por Ormuz. A la baja, si el precio pierde la parte baja del canal y el soporte de 86.35 dólares, el siguiente piso estaría en 80.11 dólares a 13.7% de distancia.
Indicador RSI: señales de recuperación de la fuerza compradora
El RSI de 7 periodos, un indicador que mide la fuerza de las subidas y bajadas en una escala de 0 a 100, subió a 54.6 desde la zona de 40, lo que sugiere que la fuerza compradora se empieza a recuperar sin que el precio esté sobrecomprado, algo que se considera arriba de 70 y que dejaría espacio para que el rebote continúe si los niveles técnicos se respetan.
Raúl Ojeda Espino — Analista colaborador de XTB



Resumen de mitad de sesión: Un repunte del 4 % en los precios del petróleo lastra los índices



Resumen de mercado: el petróleo vuelve a subir y las preocupaciones fiscales en Francia presionan al euro (07.10.2026)


Mercados a Observar Hoy: EURUSD, NATGAS.EU y BITCOIN (07.10.2026)


Cierre de mercado: S&P 500 y Nasdaq cierran en máximos históricos
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.