

-
El oro acumula una caída cercana al 33% y la plata supera el 60% desde sus máximos de enero.
-
Las tasas reales elevadas y la fortaleza del dólar presionan a ambos metales, pese a las compras de bancos centrales.
-
El oro tiene un soporte clave entre US$3.693 y US$3.700; recuperarse dependerá de la Fed y los rendimientos reales.

-
El oro acumula una caída cercana al 33% y la plata supera el 60% desde sus máximos de enero.
-
Las tasas reales elevadas y la fortaleza del dólar presionan a ambos metales, pese a las compras de bancos centrales.
-
El oro tiene un soporte clave entre US$3.693 y US$3.700; recuperarse dependerá de la Fed y los rendimientos reales.
El oro perforó los 3,800 dólares por onza y en el gráfico del GOLD cotiza cerca de 3,737 dólares, su nivel más bajo desde septiembre de 2025, con lo cual acumula una caída de alrededor de 33% desde el máximo histórico de casi 5,600 dólares que marcó a finales de enero. La plata cotiza alrededor de 45.6 dólares después de haber superado los 121 dólares en esa misma semana de enero, lo que equivale a una baja de más de 60% y confirma que se mueve con más fuerza que el oro tanto en las subidas como en las caídas. Este retroceso ocurre en un entorno que en teoría debería favorecer a los metales, ya que desde finales de febrero Estados Unidos e Israel están en guerra con Irán mientras los bancos centrales compraron oro en el tercer trimestre al ritmo más alto desde finales de 2024, lo cual sugiere que hoy el precio responde más a las tasas de interés y al dólar que a la demanda de refugio o a las compras de reservas.
La guerra presionó al oro a través del petróleo, la inflación y las tasas
El conflicto con Irán encareció el petróleo y ese aumento pasó a la inflación de Estados Unidos, que cerró septiembre en 3.7% anual mientras en octubre los precios al consumidor subieron 0.4% en el mes por encima de lo que esperaba el mercado. Con esos datos la Reserva Federal subió su tasa el 16 de septiembre a un rango de 3.75% a 4.00% en su primer aumento desde 2023 y la mantuvo sin cambios en octubre aunque dos miembros votaron por subirla, de modo que hoy el mercado asigna cerca de 96% de probabilidad a otro aumento de 0.25% en la reunión del 8 y 9 de diciembre y el resto a un aumento de 0.50%, además de descontar alzas adicionales en enero y antes de abril. Por esa vía la guerra terminó jugando en contra del oro, ya que cada vez que el conflicto se complica sube el petróleo, aumenta el temor a una inflación más persistente y crece la probabilidad de que la Fed siga subiendo tasas, lo cual eleva el rendimiento de los bonos del Tesoro y fortalece al dólar, dos factores que le restan atractivo a un activo que no paga intereses.
El 12 de noviembre el oro cayó 3% el mismo día en que el presidente Trump dijo que Estados Unidos no necesitaba un acuerdo con Irán y el petróleo subió. Este 18 de noviembre volvió a caer más de 2% aun cuando Irán lanzó nuevos ataques contra instalaciones de Estados Unidos y sus aliados en la región tras los bombardeos estadounidenses a la isla de Qeshm y un buque petrolero fue alcanzado en el estrecho de Ormuz, lo que sugiere que por ahora el mercado lee la tensión geopolítica como más inflación y más alzas de tasas antes que como un motivo para comprar metales. Con el bono del Tesoro a 10 años pagando alrededor de 5.1% y cerca de completar su racha más larga por encima de 5% en casi dos décadas, el inversionista tiene una alternativa que le ofrece un rendimiento alto con muy poco riesgo, algo que el oro no le puede dar.
Cuánto oro están comprando los bancos centrales
Los bancos centrales compraron 321 toneladas de oro en el tercer trimestre, 42% más que un año antes y la cifra trimestral más alta desde finales de 2024, con lo cual sus compras del año suman 675 toneladas, 6% por encima del mismo periodo de 2025, mientras el Consejo Mundial del Oro espera que el total de 2026 al menos iguale las cerca de 850 toneladas del año pasado. De esas 321 toneladas solo 120 fueron reportadas de forma oficial por países identificados, encabezados por China con 63 toneladas y Polonia con 40 toneladas, mientras el resto corresponde a compras que no se atribuyen a ningún banco central en particular, algo que se repite desde 2022.
China aceleró todavía más en octubre con 25.8 toneladas, su mayor compra mensual en más de tres años, lo cual muestra que este tipo de comprador suele aumentar sus compras cuando el precio baja porque busca diversificar sus reservas a largo plazo sin reaccionar a los movimientos de corto plazo. Por eso su presencia tiende a frenar las caídas aunque difícilmente empuja el precio hacia arriba cuando las tasas y el dólar juegan en contra.
Si los bancos centrales compran, quién está vendiendo
Las compras de los bancos centrales representaron casi una cuarta parte de la demanda total de oro del tercer trimestre, que sumó 1,369 toneladas, por lo que el precio lo terminan de definir otros participantes que reaccionan mucho más rápido a las tasas y al dólar. Entre ellos están los fondos especulativos que operan futuros en Estados Unidos, cuyas apuestas netas al alza bajaron de unos 142,000 contratos a mediados de agosto a cerca de 104,000 a principios de noviembre, una reducción de alrededor de 27% en un periodo en el que el mercado pasó a descontar más alzas de la Fed.
Dentro de los propios bancos centrales también hay vendedores. Rusia acumuló hasta septiembre diez meses consecutivos de ventas para financiar su déficit presupuestal y fue el único vendedor de tamaño relevante en el tercer trimestre con 19 toneladas, Turquía vendió cerca de 60 toneladas solo en marzo para obtener liquidez y defender a la lira al inicio de la guerra mientras el fondo petrolero de Azerbaiyán vendió 22 toneladas en el primer trimestre, aunque estas ventas ya están restadas en las cifras netas de compra.
En los fondos cotizados respaldados por oro físico la presión vendedora se concentra en Estados Unidos, ya que a nivel global estos fondos compraron 211 toneladas en el tercer trimestre y otras 19 toneladas en octubre hasta llegar a un récord de 4,275 toneladas gracias a Europa y Asia, mientras los fondos de Norteamérica vendieron 4.5 toneladas en octubre en un momento en que el bono del Tesoro ofrece rendimientos superiores a 5%. La demanda física también se retiró, ya que la joyería cayó 17% a 313 toneladas en su tercer trimestre más débil desde que hay registro en 2000 mientras las barras y monedas bajaron 19% a 268 toneladas con una caída de 40% en India que contrasta con un alza de 7% en China, todo esto mientras la producción minera alcanzó un récord de 1,071 toneladas en el trimestre. El precio está cayendo porque los compradores más rápidos se retiraron al mismo tiempo que algunos países necesitaban liquidez y que la oferta minera llegó a un récord, de modo que el oro tiene que bajar hasta encontrar compradores dispuestos a absorber ese metal, una función que a precios más bajos han asumido bancos centrales como el de China.
La inflación que descuentan los bonos para los próximos cinco años
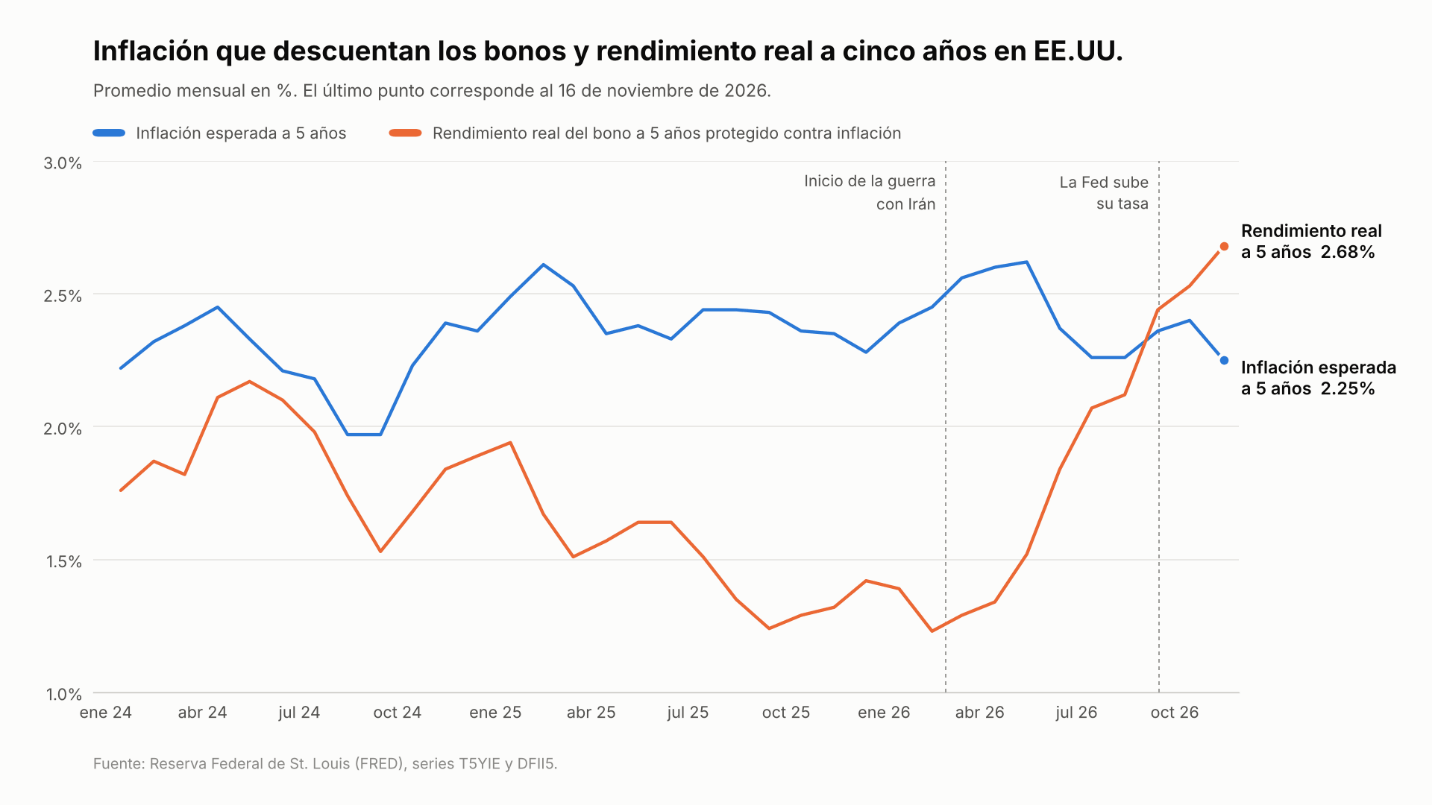
El mercado de bonos permite saber cuánta inflación esperan los inversionistas comparando el rendimiento de un bono del Tesoro normal a cinco años con el de un bono a cinco años protegido contra la inflación, ya que la diferencia entre ambos equivale a la inflación promedio anual que el mercado descuenta para ese periodo. A mediados de noviembre el bono normal rendía 4.93% y el protegido 2.68%, por lo que la inflación esperada para los próximos cinco años se ubica en 2.25%, muy por debajo del 3.7% anual que registró la inflación en septiembre y también del 3.4% que esperan los consumidores para ese mismo plazo según la encuesta de la Universidad de Michigan.
Esta medida llegó a rondar 2.6% entre marzo y mayo cuando la guerra apenas comenzaba y desde entonces ha bajado aun con la inflación al consumidor acelerándose, mientras la inflación esperada para el periodo que va del quinto al décimo año se mantiene cerca de 2.2%, lo cual sugiere que el mercado ve el alza de precios como un choque temporal de energía y confía en que las alzas de la Fed regresarán la inflación cerca de su meta de 2%.
El 2.68% que paga el bono protegido es un rendimiento real que el inversionista recibe por encima de la inflación y que hace un año era de apenas 1.36%, mientras que a 10 años ese rendimiento real ronda 2.9%, uno de los niveles más altos desde 2008. Mantener oro implica entonces renunciar a un rendimiento cada vez mayor con muy poco riesgo, al mismo tiempo que su función de protección contra la inflación pierde fuerza si el mercado espera que la inflación baje. Un rendimiento real al alza con expectativas de inflación a la baja suele ser la combinación más desfavorable para el oro, lo cual ayuda a explicar por qué el precio ha caído aun con bancos centrales comprando.
El gráfico muestra cómo la inflación que descuentan los bonos a cinco años subió en la primavera con el inicio de la guerra y después regresó a niveles similares a los de finales de 2025. Mientras tanto el rendimiento real del bono protegido contra la inflación subió de forma constante desde marzo hasta quedar por encima de ella a partir de septiembre, algo que no se había visto en todo el periodo del gráfico.
El dólar en su nivel más alto desde abril de 2025
El índice dólar se ubica cerca de 103.7 puntos, su nivel más alto desde abril de 2025, con un alza cercana a 8% desde el mínimo que tocó en enero. Este avance se explica porque el mercado espera que la Fed suba sus tasas más que otros bancos centrales, ya que el Banco Central Europeo ha subido las suyas dos veces este año y aun así el euro cayó a su nivel más bajo desde mayo de 2025, lo cual pesa porque el euro representa más de la mitad del índice. Como el oro se cotiza en dólares, un dólar más fuerte lo encarece para quienes compran en rupias, yuanes o euros, algo que se refleja en la caída de 40% en la compra de barras y monedas en India, además de que durante esta guerra los inversionistas han preferido al dólar como refugio. En estos meses el oro se ha movido en sentido contrario al dólar y al rendimiento real de los bonos, mientras la plata además sigue de cerca al cobre, que cayó a su nivel más bajo en seis meses y refleja un panorama industrial más débil.
La plata cae más por su lado industrial
En enero bastaban unas 46 onzas de plata para comprar una onza de oro y hoy se necesitan cerca de 82, lo cual muestra que la plata ha caído mucho más que el oro porque además de reaccionar a las tasas y al dólar depende en buena medida de la industria. El Silver Institute estima que en 2026 habrá un sexto año consecutivo de déficit, con una demanda que supera a la oferta en cerca de 35 millones de onzas. Aun así la demanda total caería 5% a 1,081 millones de onzas y la industrial bajaría 3% a 640 millones porque los fabricantes de paneles solares están reduciendo la cantidad de plata que usan por el precio alto, mientras el resto de los usos industriales como autos eléctricos y estaciones de carga crecería 4.5% a 492 millones de onzas.
Los fondos cotizados respaldados por plata vendieron 55 millones de onzas en lo que va del año hasta quedarse con 1,250 millones, metal que regresó al mercado y alivió la escasez física que se vivió a principios de año. Con esto la plata enfrenta al mismo tiempo tasas altas, un dólar fuerte, menor demanda solar y un cobre en mínimos de seis meses.
Análisis técnico del GOLD
El gráfico diario del GOLD muestra cómo el precio perdió el soporte de los 4,000 dólares que había frenado las caídas de junio y de finales de octubre. Después perforó un escalón intermedio y ahora se dirige hacia la zona desde donde rompió al alza en septiembre de 2025, mientras el RSI se acerca a la zona de sobreventa.
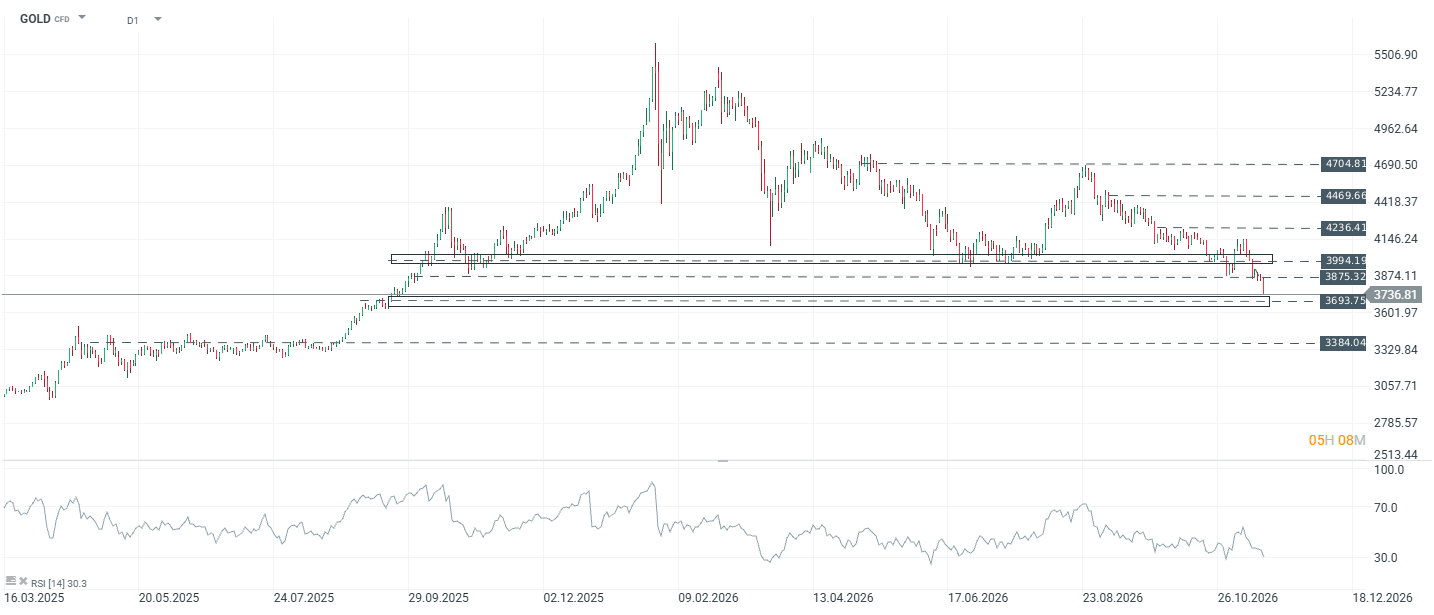
En el gráfico diario del GOLD el precio rompió la zona de soporte de 3,994 a 4,000 dólares por onza y después perdió el escalón intermedio de 3,875 dólares, de modo que hoy cotiza en 3,737 dólares y se dirige hacia la zona de 3,693 a 3,700 dólares, que se ubica apenas 1.2% por debajo y se convertiría en su siguiente objetivo. Esa zona tiene relevancia porque corresponde al nivel desde donde el oro rompió al alza en septiembre de 2025. El RSI se ubica cerca de 30 y muestra una divergencia alcista, ya que mientras el precio marca mínimos más bajos que los de junio el indicador marca mínimos más altos, lo cual sugiere que la fuerza de la caída se está agotando y que el precio podría encontrar soporte en esa zona. La fortaleza del dólar es uno de los factores que está empujando al oro hacia estos objetivos, por lo que la reacción en los 3,693 dólares podría depender en buena medida de lo que pase con el dólar y con las expectativas sobre la Fed.
En caso de que el precio rompa la zona de 3,693 a 3,700 dólares, el siguiente objetivo se ubicaría en 3,384 dólares, cerca de los 3,400 dólares por onza, lo que representaría una caída adicional de 8.4% desde esa zona y de 9.4% desde el precio actual, un nivel que coincide con la zona de consolidación en la que el oro se movió entre mayo y septiembre de 2025. Hacia arriba las resistencias se ubican en 3,875 dólares, a 3.7% del precio actual, y en la zona de 3,994 a 4,000 dólares, a 6.9%, que después de haber funcionado como soporte ahora podría actuar como resistencia, mientras que más arriba el gráfico marca niveles en 4,236, 4,469 y 4,704 dólares.
Escenarios para el oro y la plata
Para que el oro recupere su tendencia alcista tendría que bajar el rendimiento real de los bonos. Eso podría ocurrir si los datos de inflación se moderan lo suficiente para que la Fed suba en diciembre pero señale una pausa, de modo que el mercado retire las alzas que hoy descuenta para enero y abril. Las minutas de la reunión de octubre que se publican este 18 de noviembre, el mensaje de Kevin Warsh en la reunión del 8 y 9 de diciembre y el dato de inflación de noviembre que se publica el 10 de diciembre podrían marcar el rumbo de las siguientes semanas.
En el gráfico ese escenario empezaría con un rebote desde la zona de 3,693 a 3,700 dólares apoyado en la divergencia del RSI hacia los 3,875 dólares. Recuperar la zona de 3,994 a 4,000 dólares, 7% por encima del precio actual, probablemente requeriría un cambio de fondo, como un regreso del rendimiento real a 10 años hacia 2.6%, donde estaba a principios de noviembre, y un índice dólar por debajo de 102 puntos, nivel que superó a principios de octubre. Un cierre por encima de los 4,000 dólares podría abrir el camino hacia los 4,236 dólares y animar a los fondos especulativos a reconstruir posiciones, que hoy no están en niveles extremos, así como a los inversionistas en Estados Unidos a regresar a los fondos cotizados de oro.
Otra vía sería que la inflación esperada subiera sin que suban los rendimientos de los bonos, lo cual podría pasar si el mercado comienza a dudar de que la Fed mantenga las alzas ante la presión de la Casa Blanca, ya que el presidente Trump pidió públicamente tasas más bajas después del aumento de septiembre. En ese caso el rendimiento real bajaría aun con la inflación alta, un entorno que suele favorecer al oro. Una reducción de la tensión con Irán que baje el precio del petróleo también podría ayudar por el lado de las tasas, porque aunque disminuiría la demanda de refugio le quitaría presión a la inflación y a la Fed, que es el canal que más ha pesado sobre el oro en esta guerra, mientras las compras de bancos centrales como el de China seguirían funcionando como soporte. UBS considera que la caída responde a posiciones de corto plazo más que a un cambio de fondo y estima que el oro terminará 2026 en 4,500 dólares, cerca de la resistencia de 4,469 dólares que marca el gráfico, mientras ANZ ve al oro en 4,800 dólares en 2027.
Para la plata el camino es más exigente, ya que necesitaría primero que el oro se estabilice, que la relación entre ambos metales comience a bajar desde 82, que el cobre se recupere como señal de una mejor actividad industrial y que se detengan las ventas de los fondos cotizados. El déficit que se mantiene por sexto año seguido le daría un soporte de largo plazo una vez que mejore el entorno de tasas.
En el escenario contrario, una Fed que suba 0.50% en diciembre, posibilidad a la que el mercado hoy asigna alrededor de 4%, o que anticipe alzas que se extiendan hacia 2027 podría llevar el rendimiento real a 10 años por encima de 3% y prolongar la fuerza del dólar. En ese caso el GOLD podría romper la zona de 3,693 a 3,700 dólares y buscar los 3,384 dólares, 9.4% por debajo del precio actual, pasando por los 3,600 dólares, donde ANZ espera que aparezcan compradores y donde bancos centrales como el de China podrían acelerar sus compras como lo hicieron en septiembre y octubre. La plata tendería a caer más que el oro y la relación entre ambos podría seguir subiendo desde 82.
Raul Ojeda Espino — Analista colaborador de XTB



🟡⬇️ El oro cae por debajo de los 3.800 dólares por primera vez en más de un año



Cierre de mercado: La Fed restrictiva y el menor optimismo por Nvidia golpean a los mercados. El oro se acerca a los 3.700 dólares

Actas de la Fed: Casi todos apoyan nuevas subidas de tasas. ¿Es posible un aumento de 50 puntos básicos en diciembre?

El S&P 500 vuelve a testear su media de 200 días: perspectivas técnicas
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.