

- El Brent ha superado los 100 dólares, pero repetir el shock de 2022 exigiría que el mercado asumiera que la pérdida de oferta se prolongará durante meses.
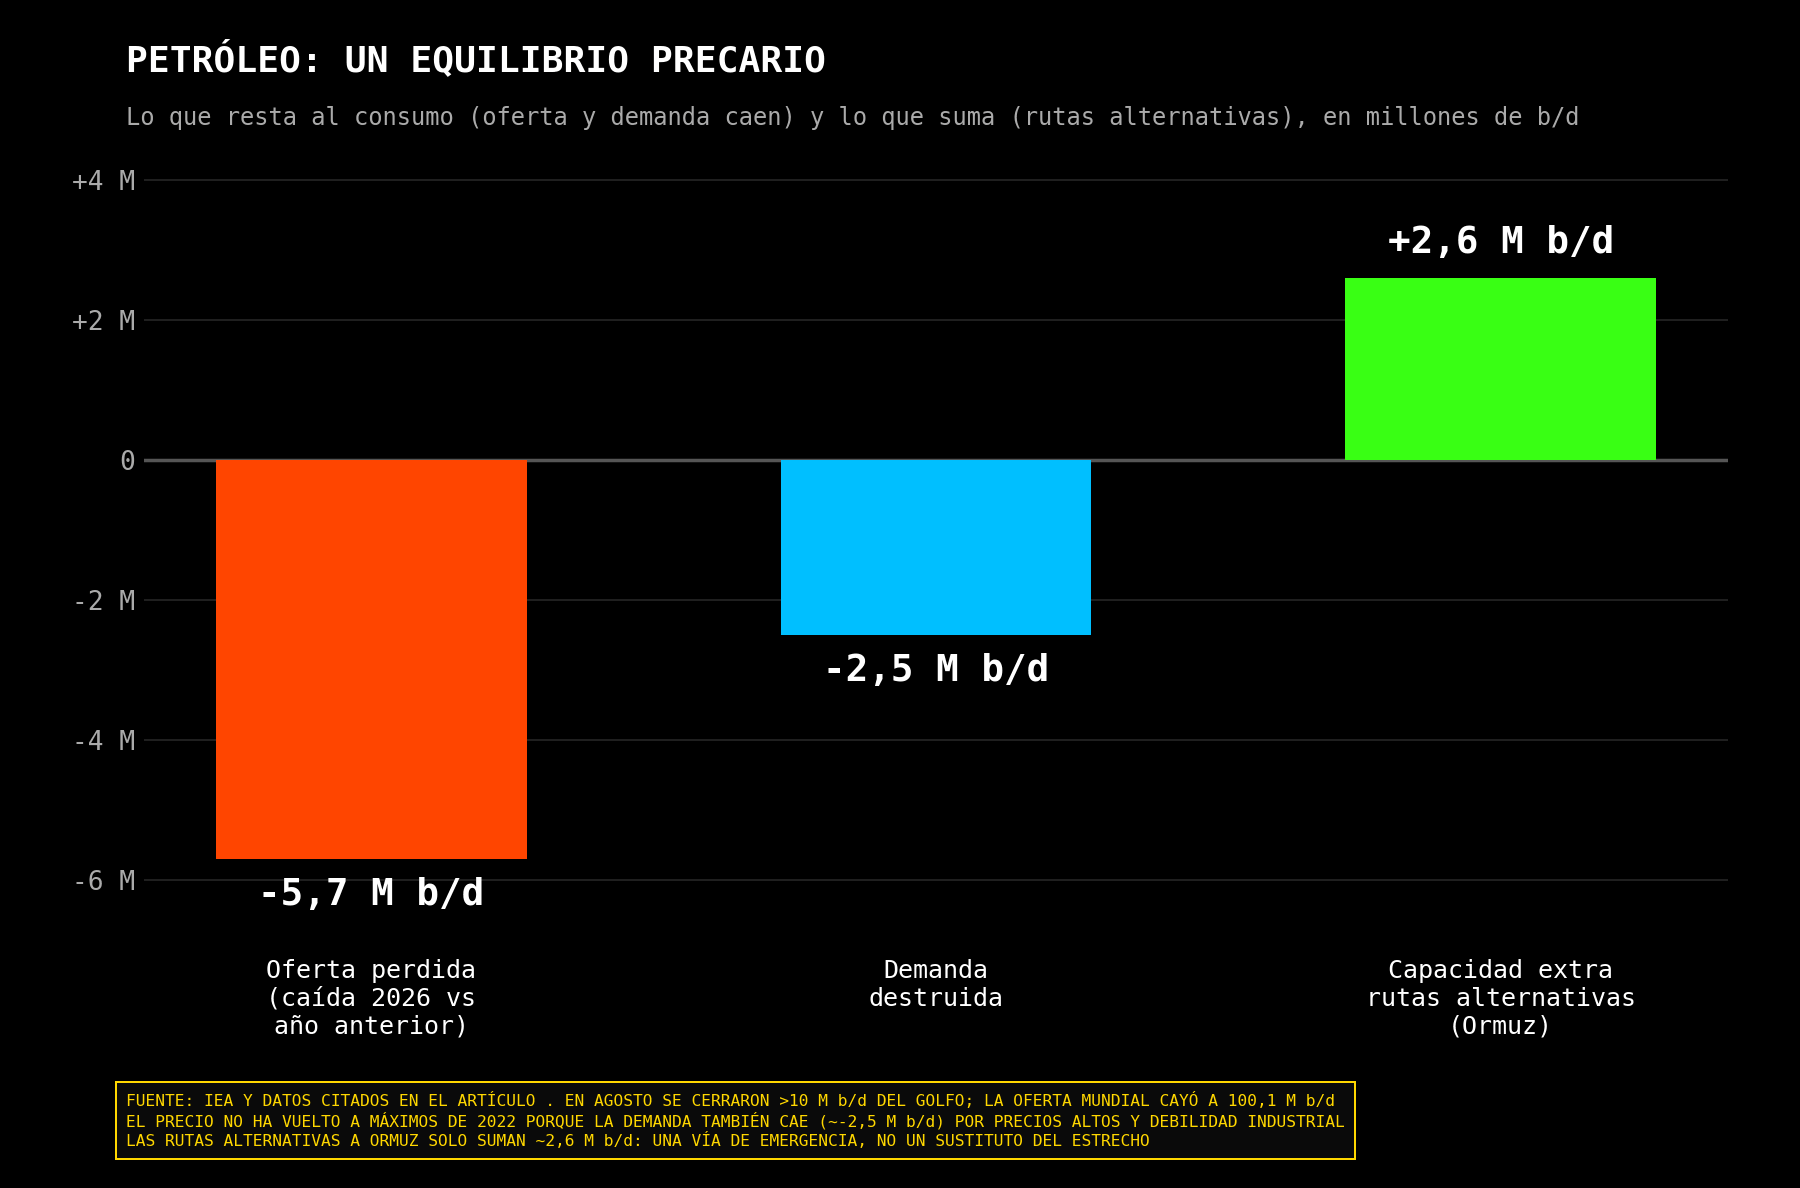
- El equilibrio actual depende de una caída de aproximadamente 2,5 millones de barriles diarios de demanda y de apenas 2,6 millones de barriles diarios de capacidad adicional en rutas alternativas a Ormuz.
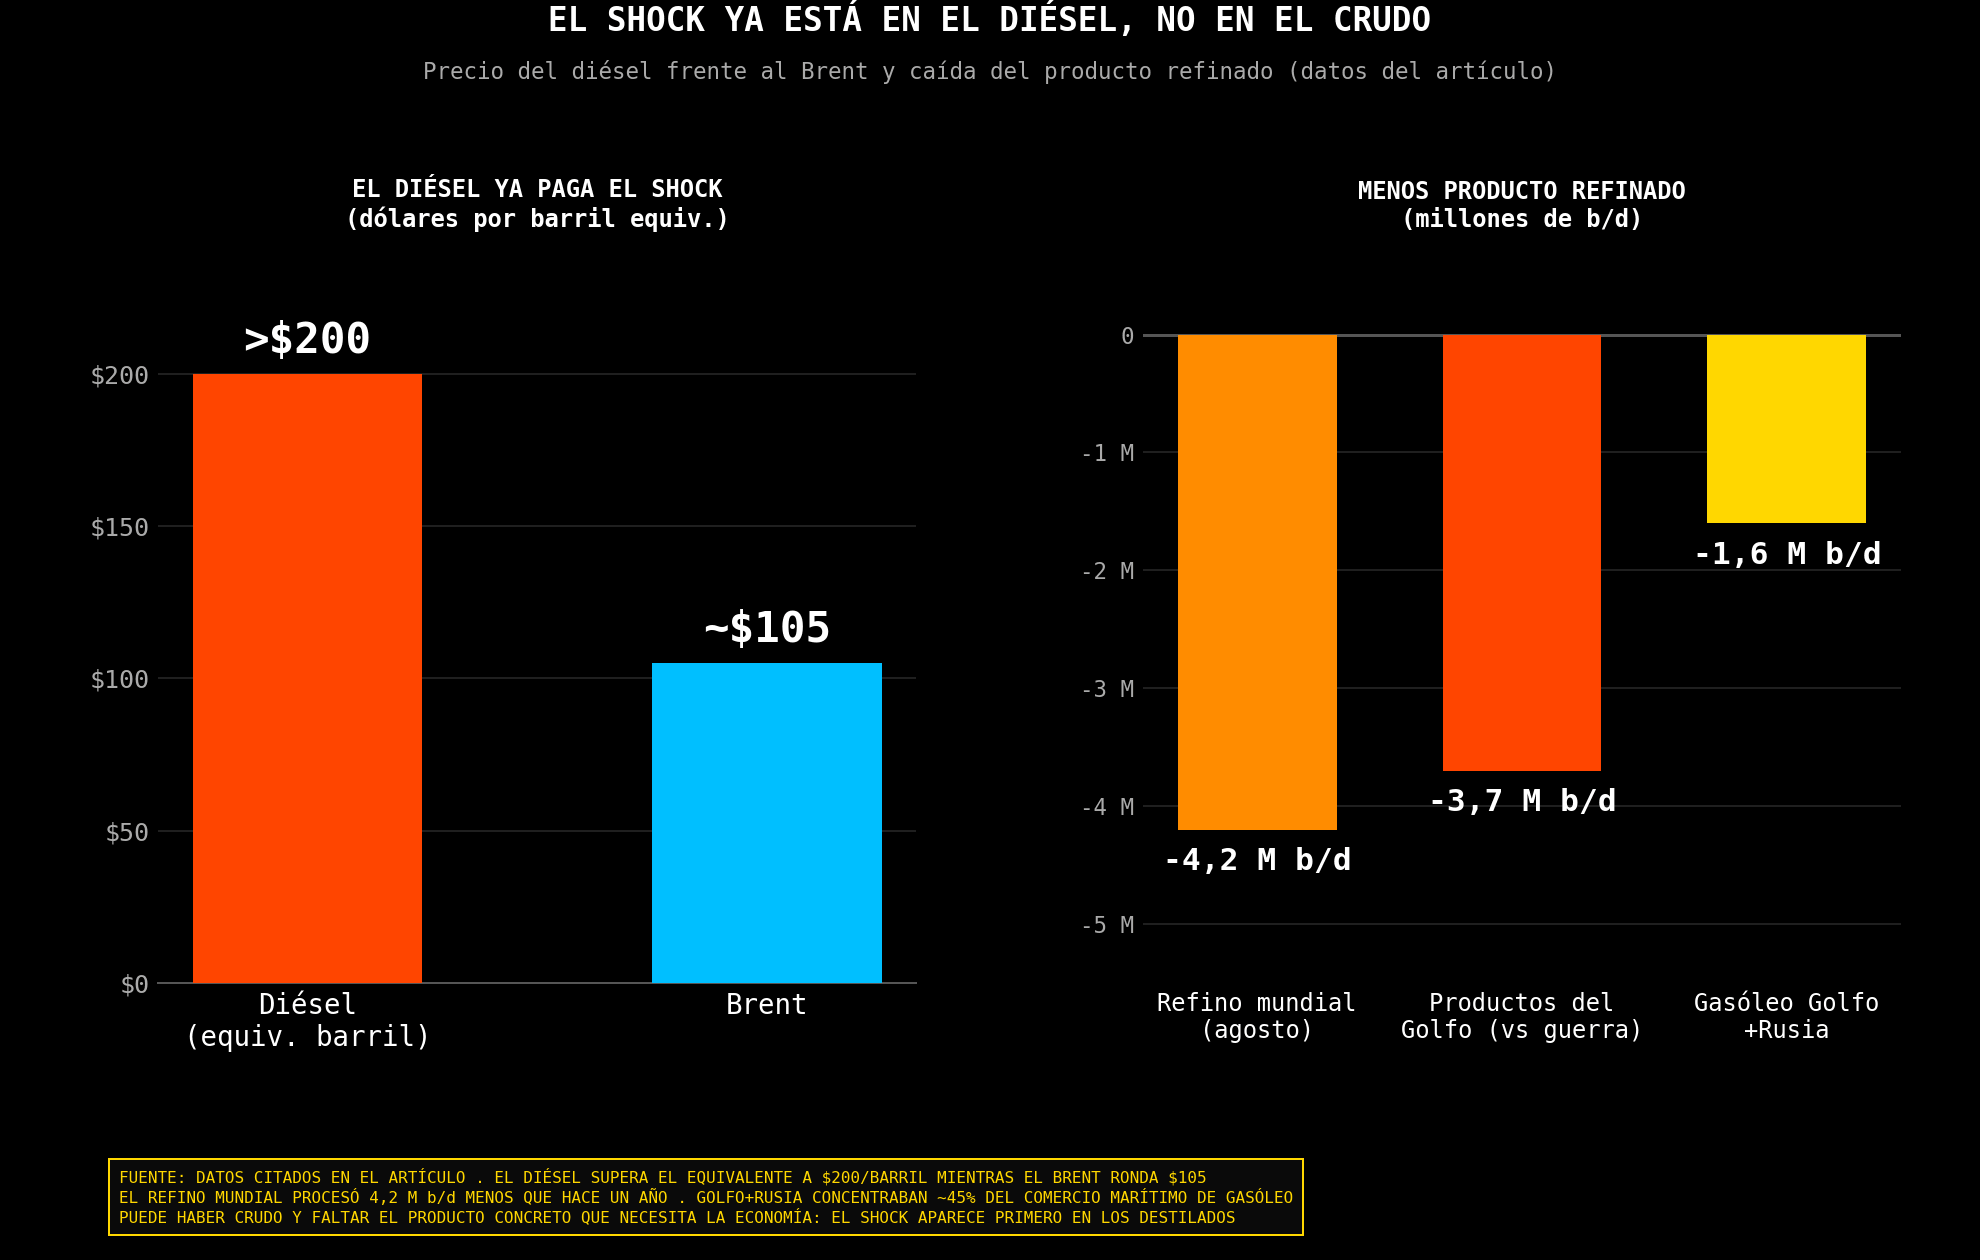
- La mayor tensión ya aparece en los productos refinados: el diésel ha superado el equivalente a 200 dólares por barril en algunos mercados, mientras el Brent se mantiene más cerca de 105 dólares.

- El Brent ha superado los 100 dólares, pero repetir el shock de 2022 exigiría que el mercado asumiera que la pérdida de oferta se prolongará durante meses.
- El equilibrio actual depende de una caída de aproximadamente 2,5 millones de barriles diarios de demanda y de apenas 2,6 millones de barriles diarios de capacidad adicional en rutas alternativas a Ormuz.
- La mayor tensión ya aparece en los productos refinados: el diésel ha superado el equivalente a 200 dólares por barril en algunos mercados, mientras el Brent se mantiene más cerca de 105 dólares.
El petróleo se aproxima nuevamente a una zona peligrosa. El Brent ha superado los 100 dólares, algunas referencias físicas han alcanzado los 113 y el diésel está sufriendo una tensión todavía mayor. Sin embargo, repetir el shock de 2022 exigiría algo más que unos días de subidas y titulares geopolíticos: el mercado tendría que convencerse de que los barriles que han desaparecido no regresarán durante meses.
El shock de 2022 no comenzó exactamente con la invasión de Ucrania. La guerra fue la chispa que cayó sobre un mercado que ya estaba seco. La recuperación posterior a la pandemia había reactivado el consumo, los inventarios eran reducidos, la inversión petrolera llevaba años debilitándose y parte de la capacidad mundial de refinación había cerrado.
Cuando Rusia invadió Ucrania, el mercado no sabía cuántos barriles quedarían realmente bloqueados. Las sanciones oficiales fueron importantes, pero también lo fue la denominada autosanción: refinerías, bancos, navieras y aseguradoras dejaron de operar con cargamentos rusos por miedo a futuras restricciones. El petróleo continuaba existiendo, pero cada vez resultaba más difícil financiarlo, asegurarlo y transportarlo.
El Brent superó entonces los 120 dólares. No porque hubieran desaparecido de golpe todos los barriles rusos, sino porque nadie sabía cuántos podrían perderse. El mercado no estaba pagando la escasez conocida, sino el riesgo de una escasez mucho mayor.
La situación actual se parece cada vez más a aquella, pero con una diferencia fundamental: esta vez sí se ha producido una interrupción física enorme. La Agencia Internacional de la Energía calcula que más de diez millones de barriles diarios de producción del Golfo permanecieron cerrados durante agosto. La oferta mundial cayó hasta 100,1 millones de barriles diarios y podría terminar 2026 descendiendo en 5,7 millones frente al año anterior.
¿Por qué no ha regresado ya el Brent a los máximos de 2022? Porque la demanda también está cayendo. Los precios elevados, la debilidad industrial y la escasez de determinados combustibles están destruyendo aproximadamente 2,5 millones de barriles diarios de consumo. El mercado está perdiendo oferta, pero al mismo tiempo está obligando a hogares y empresas a consumir menos.
Para repetir plenamente el shock de 2022 tendría que romperse ese equilibrio precario. La primera condición sería una nueva reducción de los flujos a través del estrecho de Ormuz.
El estrecho de Ormuz vuelve a ser el principal riesgo para el petróleo
Por Ormuz transitaban alrededor de veinte millones de barriles diarios de petróleo y productos derivados, aproximadamente una quinta parte del consumo mundial. Además, la ruta concentraba más de una cuarta parte del comercio marítimo internacional de petróleo y cerca del 20% del gas natural licuado.
Actualmente los cargamentos continúan circulando parcialmente mediante escoltas, rutas terrestres e infraestructuras alternativas. Arabia Saudí y Emiratos Árabes Unidos disponen de oleoductos capaces de evitar el estrecho, pero la capacidad adicional realmente disponible ronda solamente los 2,6 millones de barriles diarios. Es una vía de emergencia, no un sustituto para Ormuz.
Una paralización más profunda del tráfico, un ataque contra los oleoductos alternativos o la retirada de las compañías aseguradoras podría provocar el siguiente tramo alcista. El problema no necesita ser un cierre oficial del estrecho. Basta con que las navieras consideren que cruzarlo resulta demasiado peligroso.
La segunda condición sería que el enfrentamiento con Irán perdiera cualquier posibilidad de solución diplomática. Mientras el mercado crea que las negociaciones pueden reabrir los flujos, una parte de los operadores venderá las subidas esperando la normalización. Si desaparece esa expectativa y la recuperación de la producción se aplaza hasta bien entrado 2027, el petróleo empezaría a incorporar una escasez prolongada.
Los inventarios determinan cuánto tiempo puede resistir el mercado
La duración es tan importante como el tamaño de la interrupción. El mercado puede soportar la pérdida de cinco millones de barriles diarios durante una semana utilizando inventarios. Mantener ese déficit durante varios meses es otra historia.
Desde el comienzo de la guerra, las existencias mundiales observadas han disminuido en unos 507 millones de barriles, a un ritmo medio de 2,8 millones diarios. Solo en agosto cayeron otros 95 millones. Los inventarios están evitando que la interrupción llegue íntegramente al precio, pero cada barril utilizado hoy reduce la protección disponible para mañana.
Cuando los depósitos están llenos, una interrupción puede tratarse como un problema logístico. Cuando se vacían, refinerías, aerolíneas, transportistas y gobiernos empiezan a competir por asegurar cargamentos. En ese momento deja de importar tanto el precio y empieza a importar la disponibilidad. Esa competencia por el barril físico es la que puede llevar al Brent nuevamente por encima de 120 dólares.
La capacidad excedentaria de la OPEP+ podría ser menor de lo que parece
La tercera condición sería que se demostrara que la capacidad excedentaria de la OPEP+ es mucho menor de lo que parece. Sobre el papel, Arabia Saudí, Emiratos y otros productores todavía pueden extraer más crudo. El inconveniente es que buena parte de esa capacidad se encuentra precisamente en los países cuyos puertos y rutas de exportación están afectados.
No puede considerarse oferta disponible un barril que puede extraerse, pero no transportarse. La capacidad excedentaria efectiva de la OPEP+ se ha reducido a unos pocos cientos de miles de barriles diarios. El petróleo existe debajo del suelo; el problema es sacarlo del Golfo.
Rusia podría convertirse en un segundo frente para el mercado petrolero
La cuarta condición estaría en Rusia. Los ataques contra refinerías, terminales y otras instalaciones están reduciendo las exportaciones de productos petrolíferos. Si estas interrupciones se intensifican al mismo tiempo que continúa bloqueada parte de la producción del Golfo, el mercado perdería dos grandes proveedores de manera simultánea.
En 2022, Rusia era el epicentro del problema. Ahora podría convertirse en un segundo frente añadido a Oriente Medio. Esa combinación sería especialmente peligrosa para Europa, que depende de las importaciones de diésel y tiene una capacidad limitada para sustituir rápidamente los cargamentos perdidos.
El verdadero shock energético ya está apareciendo en el diésel
Precisamente la refinación constituye la quinta condición. Los consumidores no compran barriles de crudo: compran gasolina, diésel, queroseno y combustible marítimo. Puede existir suficiente petróleo en términos agregados y, al mismo tiempo, faltar el producto concreto que necesita la economía.
Las refinerías mundiales procesaron en agosto 4,2 millones de barriles diarios menos que un año antes. Las exportaciones de productos refinados y gases licuados del Golfo se mantienen aproximadamente 3,7 millones de barriles diarios por debajo de los niveles anteriores a la guerra.
La tensión es especialmente grave en el diésel. Las exportaciones conjuntas de gasóleo del Golfo y Rusia han caído alrededor de 1,6 millones de barriles diarios. Antes del conflicto, ambas regiones concentraban cerca del 45% del comercio marítimo mundial de este combustible.
Esto explica por qué el diésel ha llegado a superar el equivalente a 200 dólares por barril en algunos mercados, mientras el Brent se mantiene más cerca de 105. El verdadero shock energético ya está apareciendo en los productos refinados, aunque todavía no se refleje completamente en la referencia general del crudo.
Una refinería no puede construirse en unos meses. Tampoco puede sustituirse cualquier crudo por otro sin realizar ajustes. Cada instalación está diseñada para procesar determinadas calidades, y una falta de petróleo pesado o con ciertas características puede generar escasez incluso aunque aumente la producción de otros barriles.
La destrucción de demanda todavía contiene al petróleo
La sexta condición para repetir 2022 sería que la destrucción de demanda se detuviera. Actualmente el consumo mundial está cayendo, especialmente en los destilados medios y en la industria petroquímica asiática. Esta debilidad está actuando como freno natural sobre el precio.
Si China aprobara grandes estímulos, la industria asiática recuperara actividad o la economía estadounidense mantuviera un crecimiento elevado, la demanda podría estabilizarse antes de que regresara la oferta. En ese escenario, el mercado tendría que equilibrarse mediante precios todavía más altos.
Las reservas estratégicas pueden ganar tiempo, pero no sustituir la producción
La séptima condición sería una respuesta insuficiente de los gobiernos. Durante 2022, Estados Unidos y otros países consumidores liberaron grandes cantidades de sus reservas estratégicas. La intervención añadió oferta durante los meses más complicados y ayudó a frenar la subida.
Las reservas pueden volver a utilizarse, pero no son inagotables. Sirven para cubrir una interrupción temporal, no para sustituir indefinidamente la producción de varios países. Si los gobiernos liberan barriles mientras el conflicto continúa, simplemente trasladan el problema unos meses hacia delante.
También podrían relajarse sanciones sobre determinados productores, reducirse impuestos sobre los combustibles o concederse garantías públicas a las navieras. Todas esas medidas aliviarían la presión. Para que el shock se acercara al de 2022 tendrían que llegar tarde, resultar insuficientes o quedar superadas por nuevas interrupciones.
El factor financiero podría acelerar una nueva subida del petróleo
El último ingrediente sería financiero. Una caída del dólar, un aumento de las expectativas de inflación o una política monetaria más tolerante podrían atraer capital hacia las materias primas. Los fondos no crean la escasez, pero pueden acelerar el movimiento cuando la estructura física ya está tensionada.
El escenario capaz de devolver el Brent por encima de 120 dólares sería, por tanto, una combinación concreta: menor tráfico por Ormuz, daños en las rutas alternativas, fracaso definitivo de las negociaciones con Irán, más ataques contra las instalaciones rusas, inventarios descendiendo, refinerías saturadas y una demanda que dejara de caer.
No hace falta que todos estos factores alcancen su peor escenario. El mercado se mueve por expectativas. Bastaría con que los compradores asumieran que los flujos del Golfo no se normalizarán antes de 2027 y que los inventarios continuarán reduciéndose durante el invierno.
El escenario contrario también está claramente definido. Una tregua, la recuperación progresiva de las exportaciones, nuevas liberaciones de reservas y una demanda mundial debilitada eliminarían rápidamente parte de la prima de riesgo. El petróleo suele comenzar a corregir antes de que el primer barco vuelva a navegar con normalidad.
Análisis técnico del petróleo
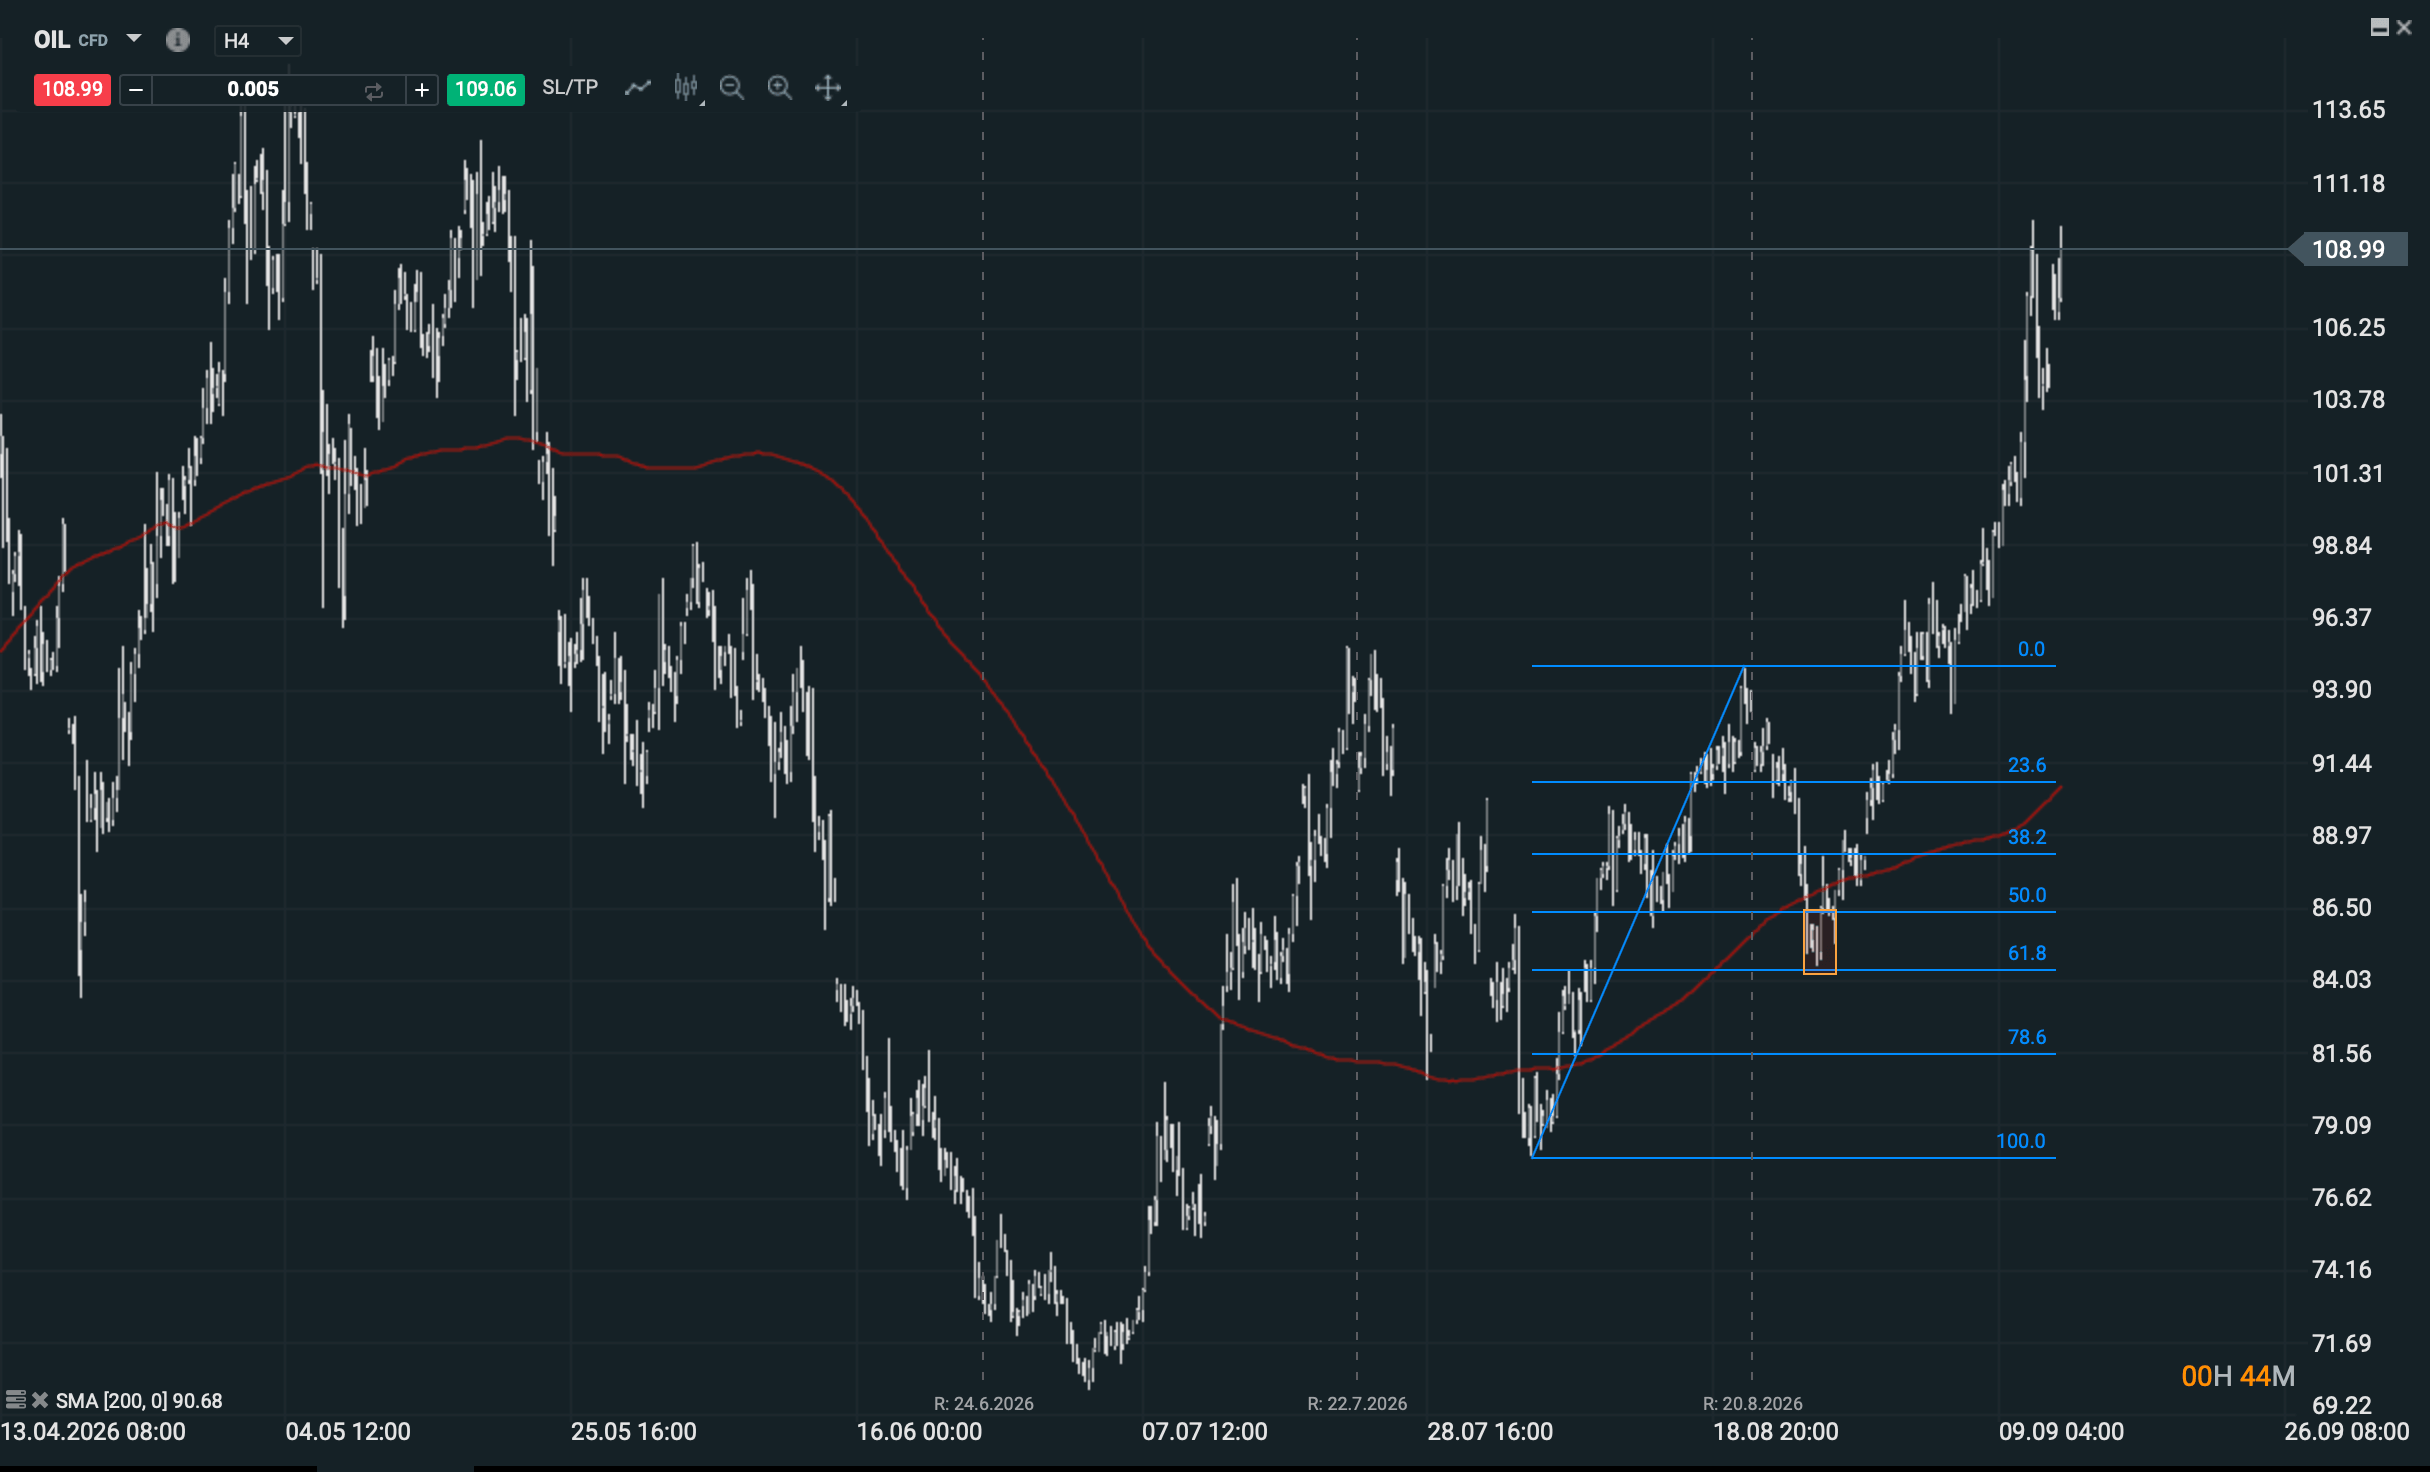
Fuente: xStation5.
Por tanto, el shock de 2022 todavía no se ha repetido completamente en el Brent, pero algunas de sus condiciones ya están presentes. La pérdida física de oferta y la crisis del diésel son incluso más graves. Lo que está conteniendo al petróleo es la caída del consumo y la esperanza de una normalización.
El verdadero punto de inflexión llegará cuando el mercado deje de preguntarse cuándo regresarán los barriles y empiece a asumir que no regresarán pronto. En ese momento, los 120 dólares dejarían de parecer un techo extraordinario y volverían a convertirse en una referencia.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.



APERTURA DE EE. UU.: la IA se desacelera, el petróleo sube y los mercados caen


Dólar en Chile alcanza su nivel más alto en casi un año

🌐 VISIÓN SEMANAL DE MERCADOS (14.09.2026)


Dólar hoy México: el dólar avanza sobre 17 pesos con petróleo al alza y la Fed cerca de subir tasas
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.