

-
El real brasileño sufre una depreciación histórica después de la inesperada victoria de Luiz Inácio Lula da Silva. El dólar llegó a subir un 12,25%, mientras los futuros del Ibovespa registraron pérdidas cercanas al 20%.
-
La situación fiscal de Brasil concentra las preocupaciones del mercado, con una deuda bruta equivalente al 82,9% del PIB y un déficit total de 9,48%, mientras aumentan las expectativas de tasas de interés elevadas durante más tiempo.
-
El dólar frente al real se aproxima a una resistencia técnica clave en 5,7430, un nivel que podría definir si la corrección continúa hacia los máximos de 2024 o si el mercado inicia una recuperación de los activos brasileños.

-
El real brasileño sufre una depreciación histórica después de la inesperada victoria de Luiz Inácio Lula da Silva. El dólar llegó a subir un 12,25%, mientras los futuros del Ibovespa registraron pérdidas cercanas al 20%.
-
La situación fiscal de Brasil concentra las preocupaciones del mercado, con una deuda bruta equivalente al 82,9% del PIB y un déficit total de 9,48%, mientras aumentan las expectativas de tasas de interés elevadas durante más tiempo.
-
El dólar frente al real se aproxima a una resistencia técnica clave en 5,7430, un nivel que podría definir si la corrección continúa hacia los máximos de 2024 o si el mercado inicia una recuperación de los activos brasileños.
El resultado electoral y lo que anticipaban las encuestas
Luiz Inácio Lula da Silva ganó este domingo la segunda vuelta presidencial de Brasil con 51.79% de los votos válidos contra 48.21% de Flávio Bolsonaro, una ventaja de alrededor de 4.4 millones de votos que le da un cuarto mandato y que lo convierte en el primer candidato desde el regreso de las elecciones directas en 1989 que gana la segunda vuelta después de haber quedado en segundo lugar en la primera, ya que el 4 de octubre Flávio había obtenido 47.0% contra 45.1% de Lula.
El resultado tomó por sorpresa a los inversionistas porque 17 de las 18 encuestas nacionales levantadas entre el 12 y el 24 de octubre ponían a Flávio numéricamente adelante, incluidas las de Datafolha y Quaest que el sábado le daban 51% contra 49% de Lula aunque dentro del margen de error, mientras que en plataformas de predicción como Polymarket y Kalshi, donde los participantes apuestan dinero sobre el resultado, la probabilidad asignada a una victoria de Flávio rondaba 80% en la víspera de la votación. Flávio Bolsonaro anunció que no reconoce el resultado y que pedirá la anulación de la elección por la decisión de extender dos horas la votación en algunas zonas, mientras que el tribunal electoral defendió la validez del proceso y comenzó a revisar cuántas urnas operaron después del horario normal sin fijar un plazo para concluir, lo cual añade un componente de incertidumbre institucional que el mercado también comenzó a reflejar en los precios.
Lo que el mercado había descontado entre la primera y la segunda vuelta
Durante las tres semanas entre ambas vueltas los inversionistas construyeron posiciones a favor de un cambio de gobierno con la idea de que una administración de Flávio sería más estricta con el gasto público, aunque ni el candidato ni su equipo económico presentaron durante la campaña un plan concreto de ajuste fiscal. El 5 de octubre, primer día de operaciones después de la primera vuelta, el dólar cayó 4.12% hasta 5.00 reales en su mayor baja diaria en más de ocho años, mientras las tasas de interés de largo plazo bajaron más de 1.35 puntos porcentuales y el Ibovespa subió más de 7% en una sola sesión.
Ese optimismo se mantuvo hasta el viernes 23, cuando el dólar cerró en 4.99 reales y el Ibovespa en 205,082 puntos con una ganancia de 10.06% en octubre y de 27.28% en el año, con lo cual la bolsa terminó la semana casi 7% por encima del nivel previo a la primera vuelta y el real acumulaba una apreciación cercana a 5% en ese mismo periodo, mientras que los contratos a futuro de tasas de interés, que reflejan lo que el mercado espera que cueste el dinero en Brasil en los próximos años, ya anticipaban que un mayor orden en las finanzas públicas permitiría al Banco Central seguir bajando la tasa de referencia, de manera que una parte importante del precio de los activos brasileños dependía de un resultado que no se dio.
El tamaño del movimiento en el real, la bolsa y las tasas de interés
El dólar abrió la sesión de este lunes con un alza de 8.65% en 5.425 reales y minutos después llegó a 5.605 reales, un avance de 12.25% respecto al cierre del viernes que equivale a que el real perdiera cerca de 11% de su valor en el arranque de la jornada. Durante la crisis financiera de 2008 el dólar llegó a subir 6.67% frente al real en una sola sesión el 22 de octubre de ese año, mientras que el movimiento de hoy, de mantenerse al cierre, sería el mayor desde enero de 1999, cuando Brasil abandonó el sistema de bandas que mantenía controlado el tipo de cambio y dejó flotar su moneda, lo que llevó al real de 1.20 a 2.15 por dólar en cuestión de semanas.
La bolsa brasileña B3 amplió dos veces los límites de variación diaria de los contratos a futuro, en el índice de 10% a 15% y después a 20% y en el dólar de 6% a 8.4% y luego a 12%, ya que los precios tocaban esos topes y las operaciones quedaban congeladas, mientras que el futuro del Ibovespa llegó a caer 19.70% hasta 167,095 puntos y en el mercado de contado se activó en la apertura el mecanismo que suspende temporalmente las operaciones cuando el índice cae 10%, algo que no ocurría desde marzo de 2020 y que nunca se había activado después de una elección.
Las tasas de interés de mercado también subieron con fuerza, ya que los contratos con vencimiento en enero de 2035 llegaron a 14.58%, 1.93 puntos porcentuales por arriba del cierre del viernes mientras los de enero de 2028 subieron 1.47 puntos hasta 14.30%, lo cual llevó al Tesoro de Brasil a cancelar las subastas de bonos de tasa fija y de bonos ligados a la inflación que tenía programadas para esta semana y a mantener únicamente la de bonos ligados a la tasa Selic. En Wall Street el fondo cotizado EWZ, que agrupa a las principales empresas brasileñas, llegó a caer más de 27% antes de la apertura, una baja que de sostenerse al cierre superaría la caída de 23.1% del 16 de marzo de 2020 que hasta ahora es su peor sesión desde que se creó en el año 2000, mientras que empresas con operaciones en Brasil como PagSeguro, Nu Holdings y MercadoLibre retrocedían 32%, 25% y 14% respectivamente en las operaciones previas.
La situación fiscal detrás de la reacción
La preocupación principal de los inversionistas está en las finanzas públicas, ya que la deuda bruta del gobierno llegó en agosto a 82.9% del PIB, su nivel más alto desde octubre de 2020, frente a 71.68% al cierre de 2022 antes de que comenzara el tercer mandato de Lula, mientras que la deuda neta, que descuenta los activos del gobierno, se ubicó en 69.3% del PIB.
El gobierno brasileño gasta un poco más de lo que recauda incluso antes de pagar intereses, con un déficit primario de 0.62% del PIB en los últimos doce meses, aunque el peso mayor está en los intereses de la deuda, que sumaron 8.86% del PIB en ese periodo y llevaron el déficit total a 9.48% del PIB, una combinación que sugiere que con una tasa de referencia de 13.75% el costo de la deuda tiende a crecer más rápido que la economía y que cualquier aumento adicional en las tasas de mercado podría hacer más difícil estabilizarla.
Lula prometió un ajuste fiscal durante la campaña sin detallar cómo lo haría y dejó claro que no sacrificaría su agenda social para atender las presiones del mercado, mientras que bancos como Goldman Sachs esperan medidas moderadas para contener el crecimiento del gasto acompañadas de una mayor carga de impuestos sin grandes reformas estructurales, de modo que los inversionistas podrían seguir exigiendo tasas más altas para prestarle al gobierno hasta que exista una señal concreta sobre la trayectoria de la deuda.
Las tasas de interés y la próxima decisión del Banco Central
La tasa Selic está en 13.75% desde el 16 de septiembre después de cinco recortes consecutivos que la bajaron desde 15% al inicio del año, mientras que el comité de política monetaria del Banco Central (Copom) se reunirá el 3 y 4 de noviembre, apenas diez días después de la elección.
El gráfico muestra que la diferencia entre la tasa de Brasil y la de Estados Unidos se ha reducido durante 2026, ya que al inicio del año la Selic estaba en 15% mientras la Reserva Federal mantenía su tasa en un rango de 3.50% a 3.75%, una brecha cercana a 11.25 puntos porcentuales, y hoy con la Selic en 13.75% y la tasa estadounidense en un rango de 3.75% a 4.00% después del alza de septiembre la diferencia se ubica alrededor de 9.75 puntos. Esa brecha representa lo que gana un inversionista por mantener su dinero en reales en lugar de dólares y ha sido uno de los atractivos del real para el capital extranjero, de modo que una pausa en los recortes de la Selic tendería a mantenerla amplia, mientras que nuevos recortes en Brasil combinados con una Reserva Federal que no baja su tasa podrían reducirla y restar parte de ese soporte a la moneda.
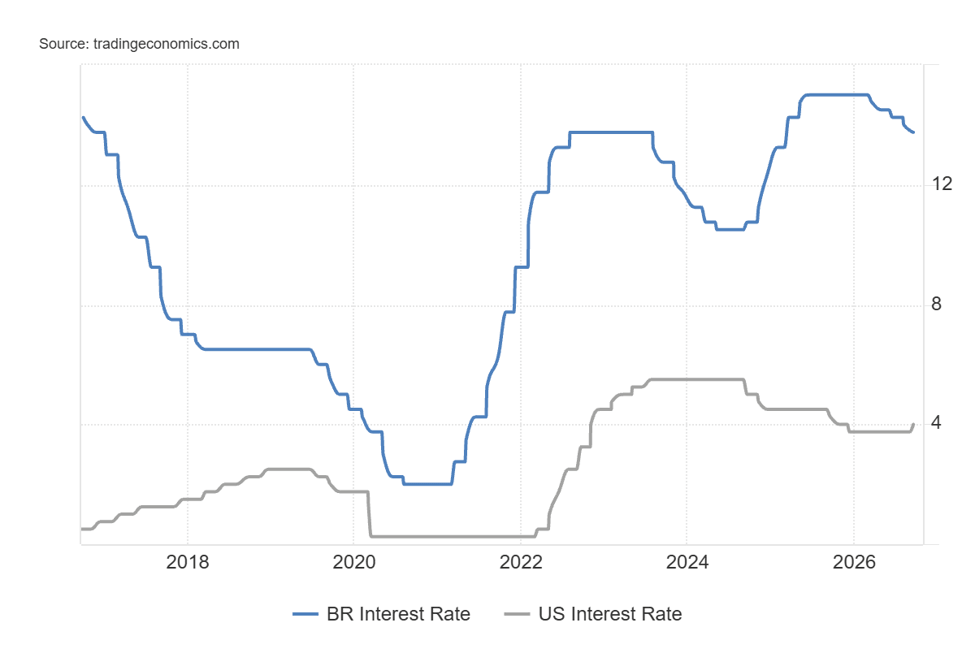 Gráfico comparativo de las tasas de interés de Brasil y Estados Unidos
La encuesta semanal que el Banco Central hace a analistas, conocida como Focus, publicada este lunes con respuestas recopiladas antes de la elección, anticipaba una Selic de 13.25% al cierre de 2026 y de 11.75% al cierre de 2027, con una inflación de 5.19% para este año que está por arriba del techo de 4.5% que tolera la meta y de 4.34% para 2027.
Un real más débil encarece los productos importados y los insumos que dependen del dólar, lo cual tiende a presionar la inflación en un momento en que ya está por arriba del rango tolerado, de manera que el Banco Central podría pausar los recortes en noviembre, un escenario que algunos economistas ya consideran probable, mientras que BTG Pactual estima que la reelección podría llevar la tasa de interés de largo plazo descontando la inflación por arriba de 8% y frenar el ciclo de recortes, con lo cual el alivio en el costo del crédito que esperaban empresas y familias podría tardar más de lo previsto.
El efecto sobre el crecimiento económico de Brasil
Antes de la elección los analistas ya esperaban una desaceleración con un crecimiento de 1.80% para 2026 y de 1.31% para 2027 según la encuesta Focus, mientras que el canal por el que el resultado electoral podría afectar esas cifras es el costo del dinero, ya que tasas de interés más altas por más tiempo encarecen los créditos a empresas y familias, tienden a retrasar decisiones de inversión y reducen el espacio para el consumo, lo cual podría llevar a revisar a la baja esas proyecciones si el aumento en las tasas de mercado se mantiene en las próximas semanas.
El impacto tendería a ser distinto entre sectores porque un real más débil hace más competitivas las exportaciones de materias primas en un momento en que el petróleo Brent cotiza alrededor de 114 dólares por barril, de modo que JPMorgan anticipa que exportadoras como Vale, Suzano y Gerdau tendrían un mejor desempeño que las empresas ligadas al consumo interno, que dependen más del crédito y de la confianza de los hogares.
La posición externa de Brasil ofrece cierto respaldo, ya que el déficit de la cuenta corriente, que mide lo que el país paga al exterior por comercio, servicios y rentas menos lo que recibe, equivale a 2.33% del PIB en los últimos doce meses mientras que la inversión extranjera directa sumó 11,294 millones de dólares solo en septiembre contra 6,500 millones esperados, lo cual indica que el país no depende únicamente de flujos financieros de corto plazo para financiarse. En el caso de la deuda pública los datos de agosto mostraron que los intereses añadieron 0.8 puntos porcentuales a la relación deuda/PIB mientras que la depreciación del real solo añadió 0.1 puntos, lo que sugiere que el riesgo para las cuentas públicas está más en las tasas de interés que en el tipo de cambio.
La relación del real con la bolsa, los bonos y el dólar global
El movimiento de este lunes tiene un origen local, ya que el índice que mide al dólar frente a las principales monedas del mundo apenas subía 0.08% mientras las bolsas de Europa operaban al alza, de modo que la caída del real refleja la reevaluación del riesgo de Brasil y no una fortaleza generalizada del dólar. Para un inversionista extranjero la pérdida se acumula por dos vías porque cae el precio de las acciones o de los bonos y al mismo tiempo pierde valor la moneda en la que están denominados, lo cual explica que el Ibovespa medido en dólares llegara a caer cerca de 30% en las primeras operaciones del día.
La relación entre el real y las tasas de interés de mercado suele ser estrecha en Brasil porque ambas responden a la percepción sobre la deuda pública, por lo que en caso de que las tasas de largo plazo se mantengan en la zona de 14% a 15% que algunos gestores consideran posible o la superen, el real tendería a seguir bajo presión, mientras que un buen momento en las materias primas que exporta Brasil podría amortiguar parte de la caída al aumentar la entrada de dólares por comercio exterior.
Escenarios para el real brasileño tras las elecciones
Escenario en el que la caída resulta excesiva
El argumento de que el ajuste podría ser exagerado parte de que una parte del movimiento responde al cierre forzado de posiciones que se habían construido con una probabilidad cercana a 80% para Flávio, de modo que la caída combina la reevaluación del riesgo con la prisa de muchos inversionistas por salir al mismo tiempo. Antes de la primera vuelta el dólar cotizaba cerca de 5.22 reales, por lo que el máximo de 5.605 de este lunes queda alrededor de 7.4% por arriba de ese nivel, lo cual indica que el mercado devolvió toda la ganancia acumulada desde la primera vuelta y agregó un castigo adicional por el riesgo fiscal y por la disputa sobre el resultado.
El Congreso que tomará posesión en 2027 es mayoritariamente de derecha, con alrededor de 59% de los asientos de la Cámara de Diputados y más de 64% del Senado, lo cual podría limitar la capacidad del gobierno para aumentar el gasto, un punto que analistas de Deutsche Bank consideran relevante para que Brasil construya una trayectoria fiscal creíble. En 2002 el temor a la primera victoria de Lula llevó al real a mínimos históricos antes de que asumiera el cargo, aunque después nombró un equipo económico ortodoxo y el mercado pasó varios años corrigiendo ese castigo, mientras que también hay análisis que ven en esta corrección una oportunidad de compra con el argumento de que Brasil mantiene tasas de interés muy altas tanto nominales como descontando la inflación, una fuerte exposición a materias primas y un papel creciente en la oferta de minerales críticos.
En este escenario un equipo económico con señales de disciplina fiscal y un Copom que mantenga una postura firme podrían llevar al dólar de regreso a la zona de 5.20 a 5.30 reales que algunos especialistas consideran posible, lo que equivaldría a una baja del dólar de entre 5.4% y 7.2% desde el máximo de este lunes.
Escenario en el que la caída está justificada
El argumento contrario se apoya en que la deuda bruta subió más de 11 puntos del PIB durante el tercer mandato de Lula, en que el déficit total ronda 9.5% del PIB y en que todavía no existe un plan fiscal detallado, de modo que mientras no haya una señal concreta los inversionistas podrían seguir exigiendo un premio más alto para mantener activos brasileños. JPMorgan bajó su recomendación sobre el real y los bonos locales de sobreponderar a peso neutral mientras que BTG Pactual estima una depreciación del real de 10% a 15% junto con una baja del Ibovespa cercana a 17% en las próximas semanas, lo que desde el cierre del viernes ubicaría al dólar entre 5.49 y 5.74 reales, un rango que incluye el máximo de este lunes.
La impugnación del resultado agrega un riesgo difícil de medir porque mientras el tribunal electoral no concluya su revisión y la oposición mantenga su desconocimiento, el mercado podría sostener un castigo adicional sobre los activos brasileños, de manera que en caso de que el Copom pause los recortes y el equipo económico no ofrezca señales claras el dólar podría mantenerse por arriba de 5.50 reales con las tasas de largo plazo en la zona de 14% a 15%.
Los próximos eventos para el real
La dirección del real en las próximas semanas podría depender del nombramiento del equipo económico del nuevo mandato, de la decisión del Copom del 4 de noviembre, de la evolución de la impugnación presentada por Flávio Bolsonaro y de la propuesta de presupuesto para 2027, además de la decisión de la Reserva Federal de este miércoles, para la cual el mercado se inclina por mantener la tasa después del alza de septiembre y que suele influir en el apetito de los inversionistas por activos de países emergentes.
Análisis técnico del dólar frente al real brasileño (USDBRL)
El USDBRL dentro del rango que mantiene desde 2020
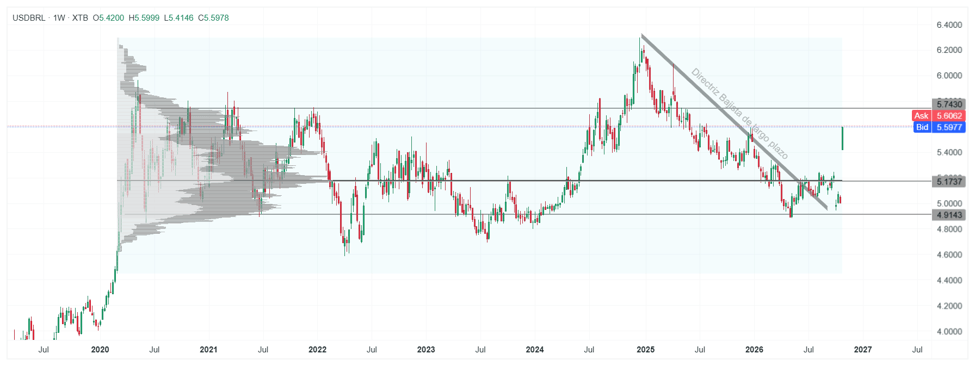 Gráfico semanal del USDBRL con niveles de soporte, resistencia y rango de negociación
El USDBRL mide cuántos reales se necesitan para comprar un dólar, por lo que una subida en el gráfico equivale a una caída del real, mientras que en el gráfico semanal la paridad se ha movido durante más de seis años dentro de un rango amplio entre 4.9143 y 5.7430 que se formó desde mediados de 2020 después del salto que provocó la pandemia, con salidas temporales como la caída hacia 4.60 en abril de 2022, el retroceso hacia 4.70 a mediados de 2023 y el repunte hacia 6.30 en diciembre de 2024, de modo que la mayor parte de la negociación de estos años se ha concentrado dentro de esos límites. La semana abrió en 5.4200 frente al cierre cercano a 4.99 del viernes, lo cual dejó un hueco de alrededor de 8.6% sin operaciones, mientras que el precio cotiza cerca de 5.60 y se acerca de nuevo a la parte superior del rango.
Resistencia en 5.7430 y principales soportes
La resistencia en 5.7430 marca el techo del rango en el contexto actual y se ubica a 2.6% del precio, un nivel que coincide prácticamente con el extremo alto de la estimación de BTG Pactual, que con una depreciación del real de 15% llevaría al dólar a 5.74 reales, mientras que la zona de mayor volumen de negociación del rango se encuentra en la parte baja alrededor de 5.1737, a 7.6% por debajo del precio, un nivel donde se han intercambiado más contratos en estos años y que en caso de un respiro podría funcionar como imán, además de que queda dentro del hueco que dejó la apertura de esta semana y cerca del nivel de 5.22 en el que cotizaba el dólar antes de la primera vuelta.
Más abajo se encuentra el soporte de 4.9143 en la base del rango, a 12.2% del precio actual, en una zona cercana a la directriz bajista de largo plazo que parte del máximo de diciembre de 2024 y que el precio rompió a mediados de 2026, una línea que muchas veces funciona como zona de liquidez a la que el precio regresa a buscar las órdenes acumuladas antes de definir su dirección.
Escenario de recuperación del real
En el escenario en que la caída del real resulte excesiva y el mercado reciba señales de disciplina fiscal con la conformación del equipo económico, el precio podría rechazar la zona de 5.7430 y regresar hacia la zona de mayor volumen en 5.1737, lo que implicaría una baja del dólar de 7.6% y cerraría buena parte del hueco de esta semana, mientras que solo con señales fiscales más claras y la disputa electoral resuelta el precio podría volver hacia la base del rango en 4.9143 y la directriz, una zona asociada con el optimismo que el mercado mantenía antes de la segunda vuelta.
Escenario de mayor depreciación del real
En el escenario en que la caída del real esté justificada y el Copom pause los recortes sin que exista un plan fiscal concreto, el precio podría alcanzar la resistencia de 5.7430, mientras que un cierre semanal por arriba de ese nivel sacaría a la paridad del rango en el que se ha movido desde 2020, lo cual podría abrir espacio hacia la zona de los máximos de diciembre de 2024 cerca de 6.30, a 9.7% de la resistencia y a 12.5% del precio actual.
Raúl Ojeda Espino — Analista colaborador de XTB


Del récord al desplome: ¿por qué caen el real brasileño y la bolsa tras las elecciones?
🌐 VISIÓN SEMANAL DE MERCADOS (26.10.2026)


Mercados a observar hoy: Brasil, CAC 40 y gas natural europeo (26.10.2026)

Gráfico del día: El gas europeo, cada vez más cerca de los 100 EUR/MWh
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.