


Inmediatamente después de publicar sus resultados, las acciones de Netflix cayeron más de un 4% en las operaciones posteriores al cierre del mercado.
A pesar de superar ligeramente las expectativas del mercado en los principales indicadores financieros, la compañía decepcionó a sus accionistas en otros aspectos clave.
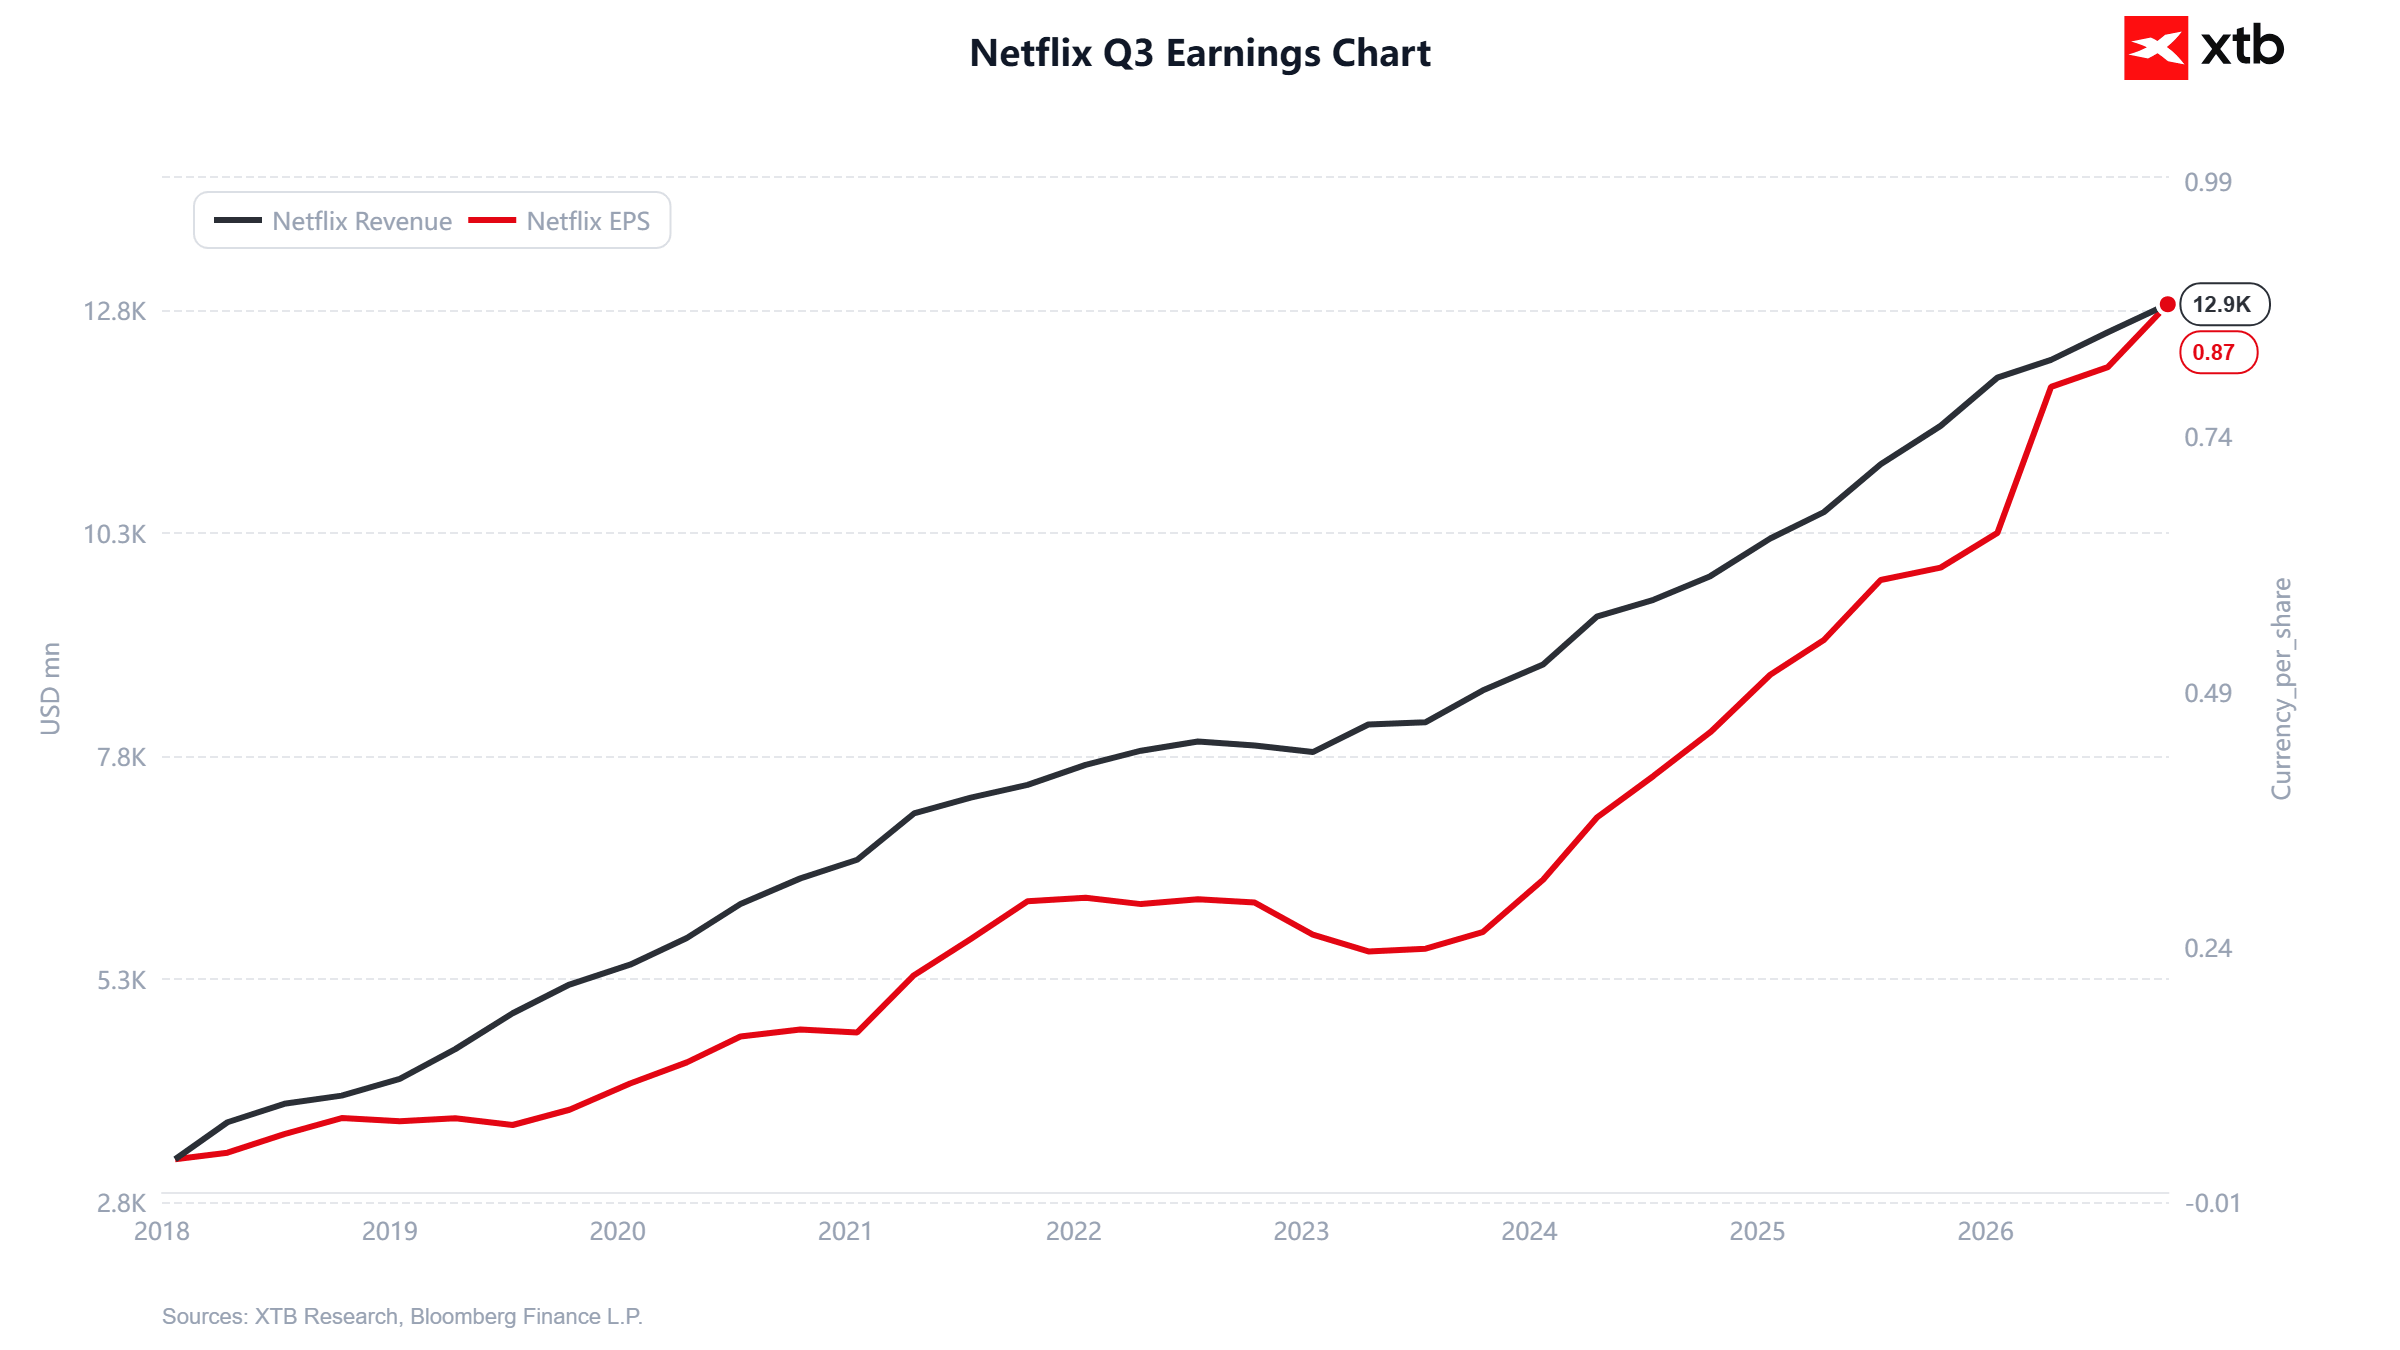
Las expectativas del mercado eran moderadamente optimistas, aunque el nivel de exigencia tampoco era demasiado elevado:
-
Ingresos: $12.870 millones, frente a las expectativas de más de $12.800 millones.
-
Beneficio por acción (BPA): $0,87, por encima de las expectativas del mercado, situadas alrededor de $0,82. Esto representa un crecimiento interanual de aproximadamente el 60%.
-
El sólido crecimiento de los beneficios estuvo impulsado por una impresionante expansión de los márgenes, con un margen operativo que aumentó hasta el 34,6%, es decir, 1,4 puntos porcentuales por encima de las previsiones de la dirección.
¿Qué salió mal?
El aumento de los beneficios y del margen parece impresionante, pero no es orgánico. El resultado operativo del año pasado se vio afectado por más de $620 millones relacionados con una disputa tributaria con el Gobierno de Brasil. El aumento interanual del margen reportado alcanza los 6 puntos porcentuales, pero, al ajustar la base de comparación, la mejora se reduce a aproximadamente 1 punto porcentual.
Pero esta no es la mayor preocupación de los accionistas.
La dirección se vio obligada a recortar su previsión de beneficio por acción para el cuarto trimestre. La nueva estimación es de aproximadamente $0,67 por acción, frente a los $0,73 esperados antes de la presentación de resultados. Esto representa una reducción de casi el 10%.
Peor aún, uno de los motores de crecimiento previstos para los próximos trimestres y años, la publicidad, mostró un desempeño inferior al esperado. La compañía proyecta ingresos limitados a $2.700 millones, frente a los $3.000 millones esperados. La dirección atribuye esta decepción a una implementación más lenta de lo previsto de las soluciones destinadas a mejorar la monetización.
Esto tiene importantes implicaciones para la valoración de la compañía, ya que un retraso o una desaceleración pueden desencadenar una ola de ventas mucho mayor de lo que sugeriría la diferencia nominal en los resultados.
Esto se explica por el concepto del valor temporal de los flujos de caja, cuyo efecto se ve considerablemente amplificado por el apalancamiento operativo con el que cuentan los accionistas.
Las preocupaciones persisten
En el segundo trimestre, los ingresos crecieron un 13,4%, mientras que el total de horas de visualización durante toda la primera mitad del año aumentó apenas un 2%. La compañía también señaló entonces que la amortización de contenidos crecería a un ritmo más lento durante la segunda mitad del año, lo que se esperaba que respaldara la rentabilidad.
Esto significa que la compañía está demostrando una elevada eficiencia de monetización, pero el ritmo de crecimiento orgánico sigue siendo muy bajo. Esto establece una clara limitación sobre la rentabilidad máxima de la empresa y, al mismo tiempo, aumenta el riesgo operativo.
Análisis técnico de NFLX.US (D1)
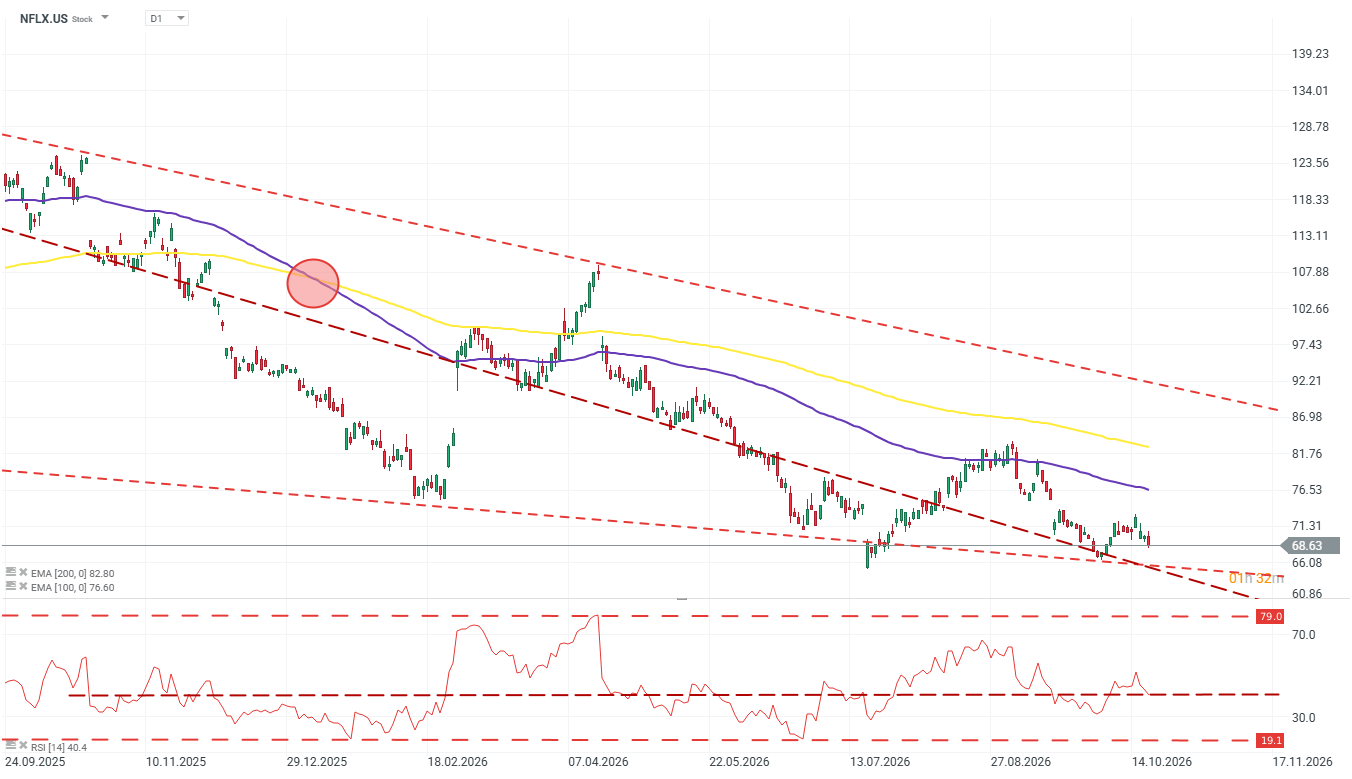
Netflix (NFLX.US) mantiene una tendencia bajista en el gráfico diario, con el precio alrededor de $68,63 y moviéndose dentro de un canal descendente de largo plazo. La cotización permanece por debajo de las medias móviles exponenciales (EMA) de 100 y 200 períodos, ambas con pendiente descendente, lo que confirma la presión vendedora y una estructura técnica persistentemente negativa.
Los recientes intentos de rebote terminaron en niveles progresivamente más bajos, y el mercado vuelve a acercarse a una importante zona de soporte entre $66 y $64. Una ruptura por debajo de esta área podría abrir el camino a nuevas caídas hacia los $61.
El RSI (14) se mantiene cerca del nivel neutral de 50. La primera resistencia se encuentra alrededor de los $71-$72, mientras que una barrera más importante está situada en la EMA de 100 períodos, cerca de los $76,60.

GTA 6 llega en 10 días. ¿Qué puede hacer la acción de Take-Two?


Las acciones de IA caen pese al crecimiento de sus negocios, ¿es solo un ajuste de precio?


Nvidia cotiza más barata que Coca-Cola, lo que dice su PER


Resumen de mercado: Caída del petróleo y compras tras las bajas impulsan el rebote pese al retroceso de Nvidia
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.