


Palo Alto Networks es una de las pocas compañías que ofrece una exposición tan directa y de alta calidad a las tendencias de ciberseguridad. Los resultados publicados ayer muestran que tanto la industria de la ciberseguridad como la posición de la compañía dentro de ella atraviesan uno de sus mejores momentos.
Resultados financieros
Los ciberataques de gran magnitud y repercusión, en los que se ha confirmado o se sospecha el uso de inteligencia artificial, son cada vez más frecuentes, lo que naturalmente eleva las expectativas sobre los resultados. El contexto del mercado y las expectativas representaban un desafío para la compañía antes de la publicación de sus cifras, pero logró superarlo con relativa facilidad.
-
Los ingresos de la compañía aumentaron hasta los 3.440 millones de dólares, lo que representa un crecimiento interanual del 39%, superando las expectativas cercanas a los 3.300 millones de dólares.
-
Las obligaciones de desempeño pendientes (Remaining Performance Obligations, RPO), que representan la cartera de pedidos, aumentaron hasta los 21.000 millones de dólares, un 35% más en términos interanuales.
-
Los ingresos recurrentes anuales (Annual Recurring Revenue, ARR) procedentes de productos de "nueva generación" alcanzaron los 9.730 millones de dólares, con un crecimiento del 66%. Este indicador es especialmente importante porque señala directamente que la mejora de los márgenes y los ingresos no es únicamente el resultado de una monetización rápida y agresiva de nuevos productos, sino también que estos ingresos son estables y duraderos, en lugar de puntuales.
-
El beneficio por acción (BPA) ajustado se situó en 1,05 dólares, frente a las expectativas de 0,97 dólares, lo que representa un crecimiento interanual del 13%. Esto corresponde a un margen operativo ajustado del 30,7%, un aumento de 0,5 puntos porcentuales respecto del año anterior.
-
El flujo de caja libre aumentó hasta los 1.840 millones de dólares, un 9% más en términos interanuales.
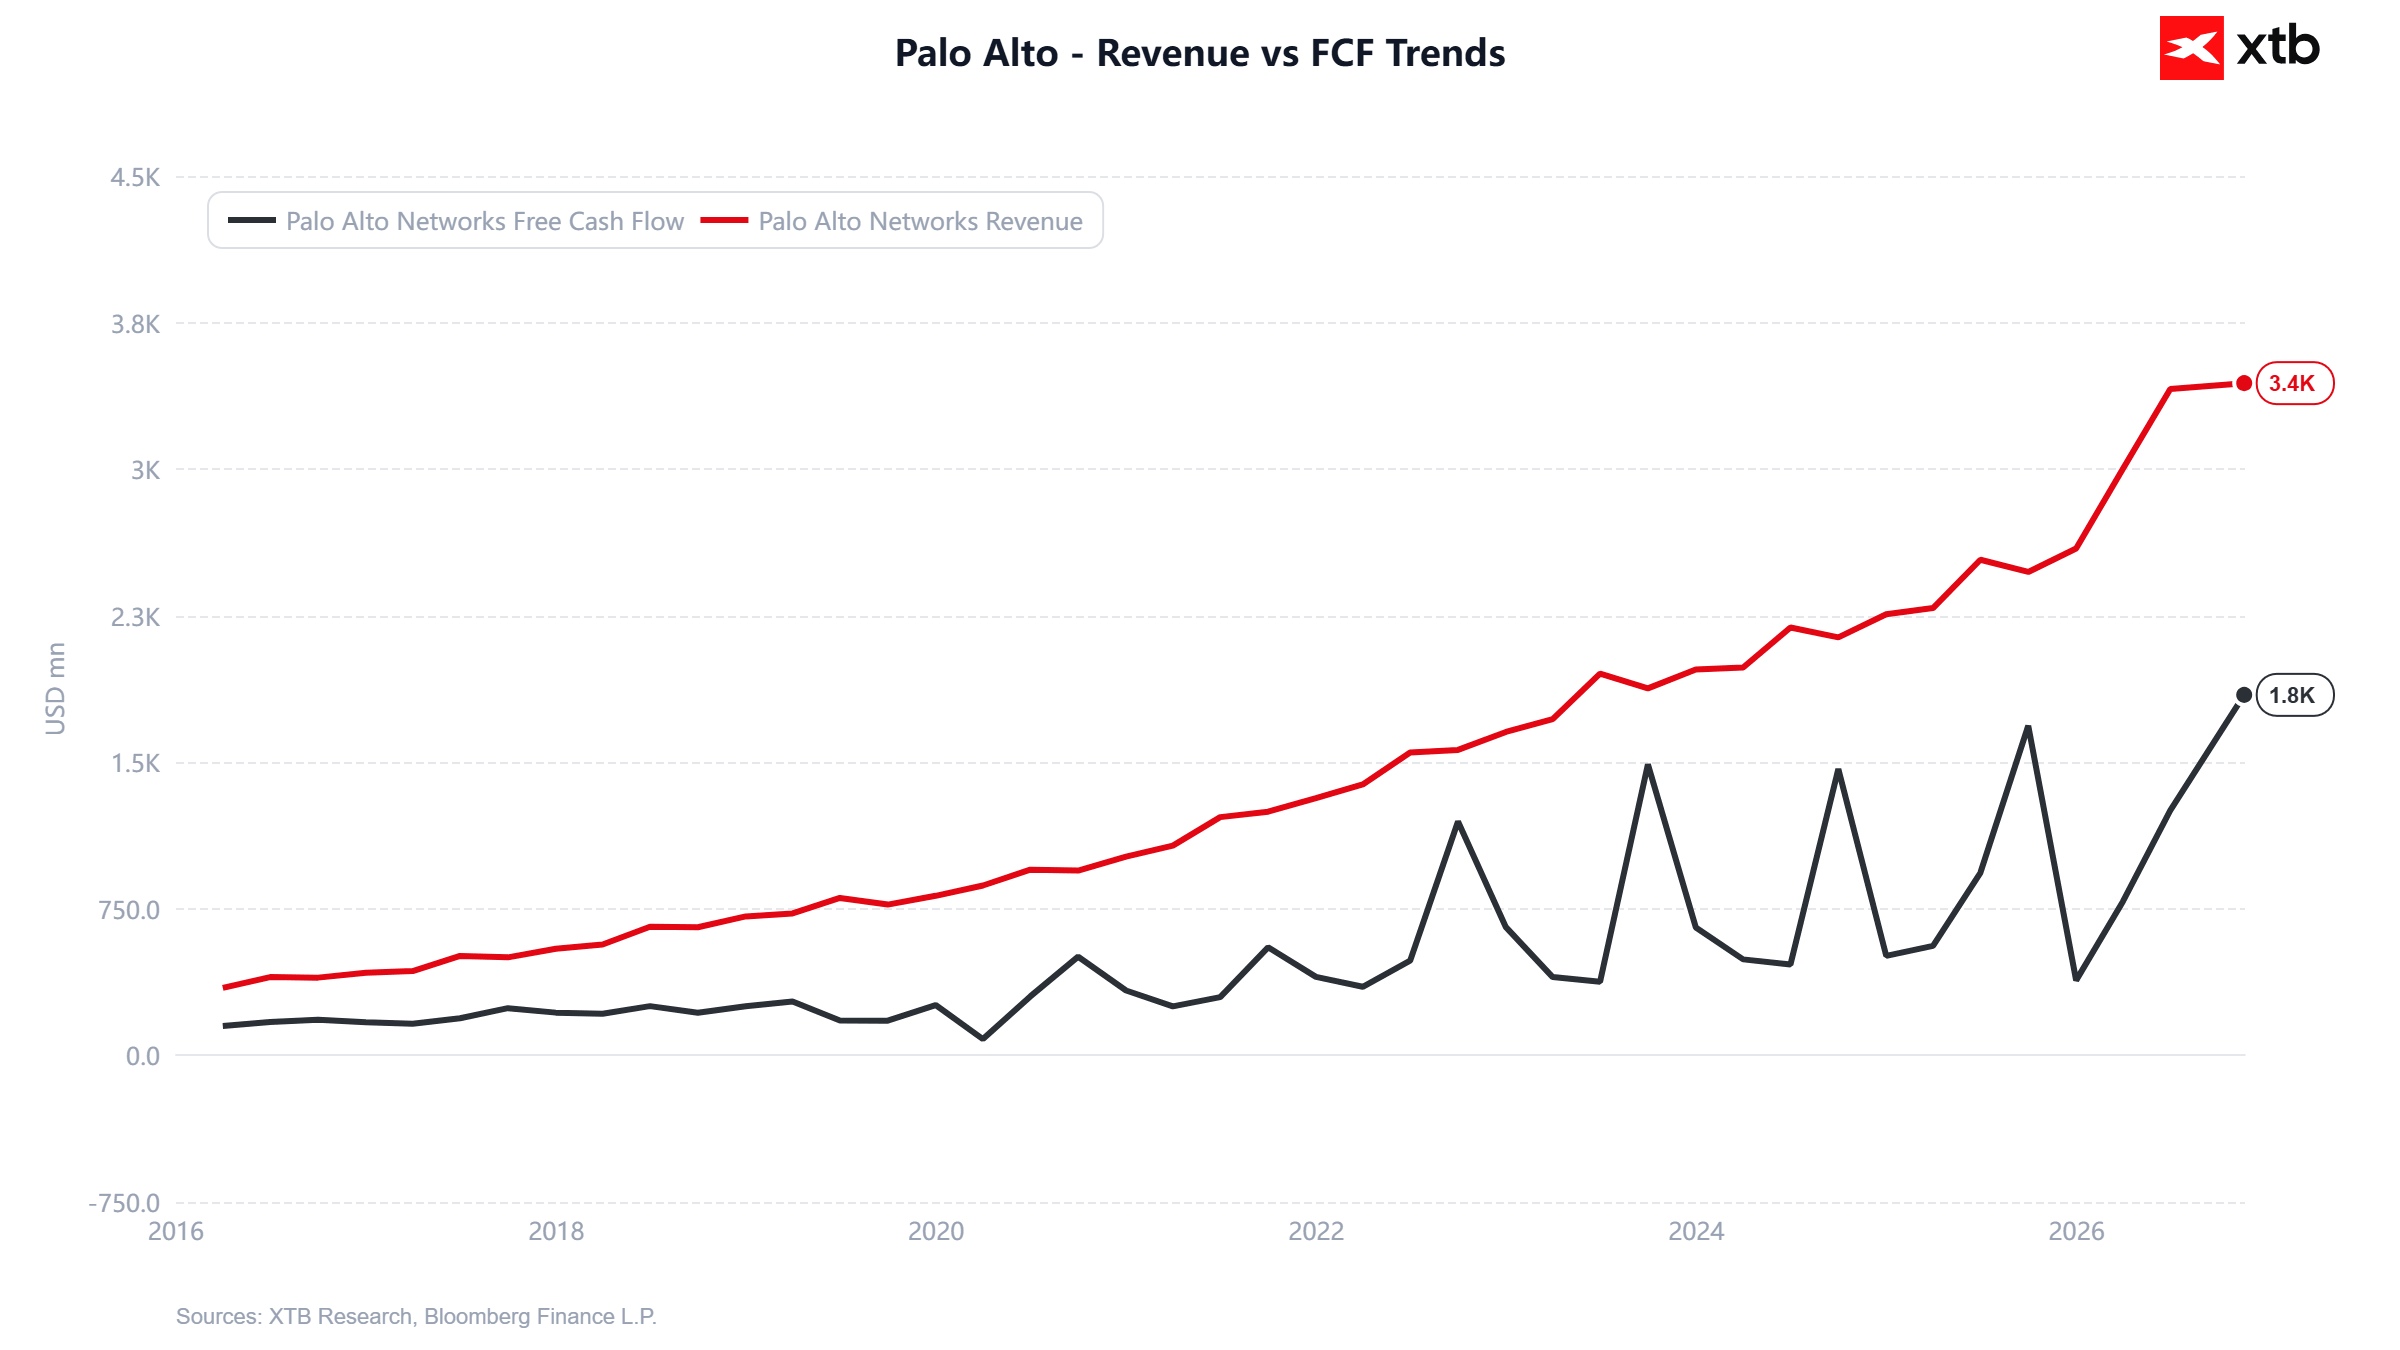
El aspecto más destacado es la amplitud de la demanda, junto con la magnitud del crecimiento. La compañía registra aumentos de ingresos de dos dígitos en todos sus segmentos de negocio, al tiempo que mantiene una expansión significativa de los pedidos de largo plazo.
El principal desafío es la monetización y la rentabilidad, cuyo ritmo de crecimiento todavía se encuentra por debajo del crecimiento absoluto del negocio. Esto puede interpretarse desde dos perspectivas:
-
La compañía está enfrentando dificultades para acelerar el crecimiento de su rentabilidad y la monetización de sus soluciones.
-
La compañía está priorizando captar la mayor cuota de mercado y cantidad de clientes posible durante una etapa crítica de expansión, para posteriormente monetizar su negocio de manera más sencilla y eficaz, aunque con cierto retraso.
Esta interpretación es fundamental para el sentimiento del mercado hacia la compañía, pero por ahora todo indica que los inversores se inclinan más por la segunda perspectiva. Las proyecciones de la empresa respaldan parcialmente esta visión.
Proyecciones
-
La previsión de ingresos para el ejercicio fiscal completo aumentó desde un rango de 14.100-14.200 millones de dólares hasta 14.520-14.570 millones de dólares. El punto medio de la estimación se elevó aproximadamente un 2,8%. Se trata de un incremento conservador, aunque parte de una base que ya era elevada.
-
La compañía espera un beneficio por acción (BPA) ajustado, excluyendo criterios GAAP, de entre 4,26 y 4,30 dólares, un margen operativo del 29,5% y un margen de flujo de caja libre ajustado del 38%.
-
Estas proyecciones excluyen a Applied Compute, cuya adquisición está siendo planificada por Palo Alto Networks. El director financiero señaló que la operación podría reducir el margen operativo hasta en 1 punto porcentual durante el ejercicio fiscal 2027 y en 2 puntos porcentuales durante el ejercicio fiscal 2028.
-
En respuesta a una pregunta de Joshua Tilton, de Wolfe Research, Nikesh Arora señaló la posibilidad de monetizar el tráfico adicional de agentes en SASE en un horizonte de 6 a 9 meses. Esto constituye una señal de la dirección, más que ingresos ya comprometidos contractualmente. La prueba será determinar si el crecimiento de las ventas supera los costos adicionales asociados al procesamiento de ese tráfico.
Conclusión
La compañía presentó otro trimestre consecutivo de excelentes resultados y elevó sus proyecciones. Las alzas en su valoración muestran que el sentimiento hacia las acciones sigue siendo muy sólido, incluso en un contexto de condiciones desfavorables para gran parte del sector tecnológico durante los últimos meses, especialmente en términos de valoraciones.
Sin embargo, ningún sentimiento de mercado dura para siempre. Las dudas sobre una mayor monetización, la justificación de los precios pagados por la compañía en sus operaciones de fusiones y adquisiciones y las presiones derivadas del gasto en inversiones podrían cambiar la percepción favorable de los inversores más rápido de lo que muchos esperan. La dirección deberá seguir gestionando las expectativas del mercado en estos ámbitos durante los próximos trimestres y, hasta ahora, lo ha hecho muy bien.



La bolsa hoy: Llegó el momento del debut de Anthropic en Bolsa


Estas son algunas de las acciones de IA que más han caído en el año

🔴 El S&P 500 cae antes de las actas del FOMC

🔴 El S&P 500 cae antes de las actas del FOMC
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.