

- SpaceX superó ampliamente las expectativas de ingresos, EBITDA ajustado y beneficio neto, además de registrar su primer trimestre rentable desde que comenzó a cotizar.
- El negocio de inteligencia artificial de SpaceX ya genera más ingresos que Starlink, mientras que la unidad pasó de fuertes pérdidas operativas en el trimestre anterior a beneficios.
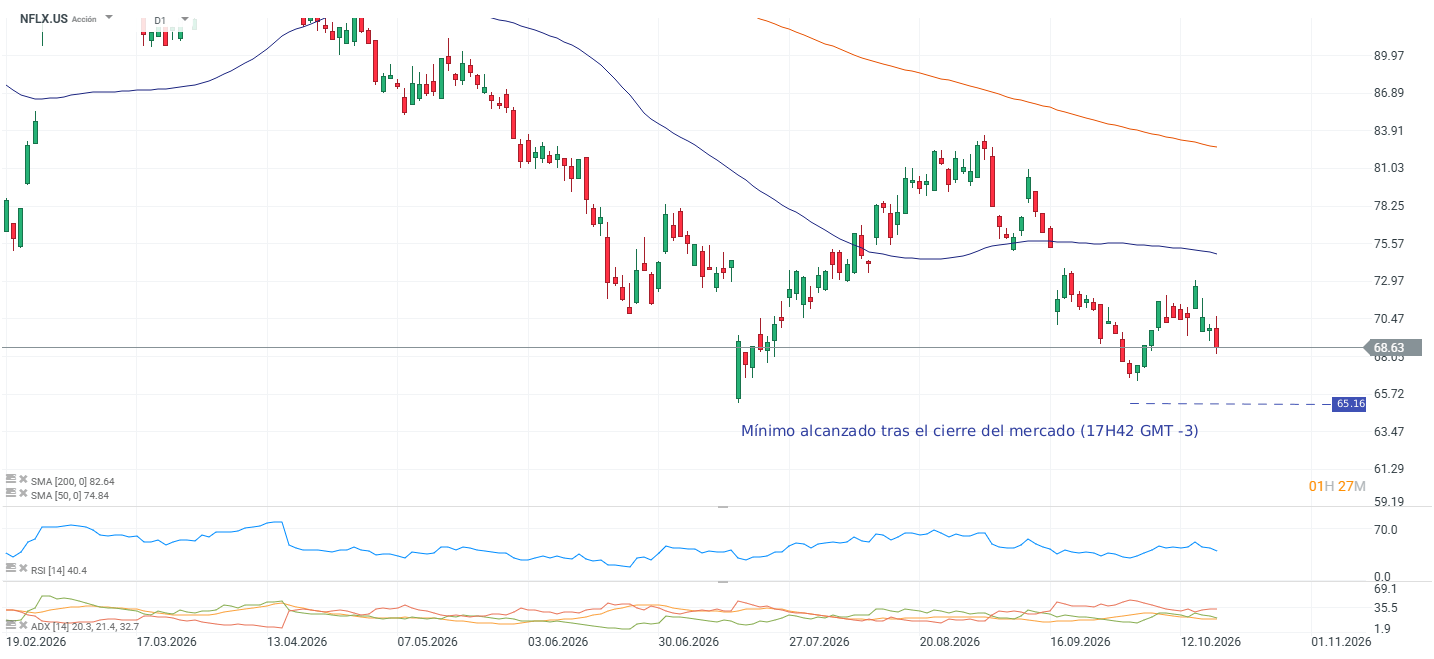
- Netflix superó las estimaciones de beneficio, pero sus acciones llegaron a caer cerca de 7% después de proyectar un cuarto trimestre consecutivo de desaceleración en el crecimiento de las ventas.
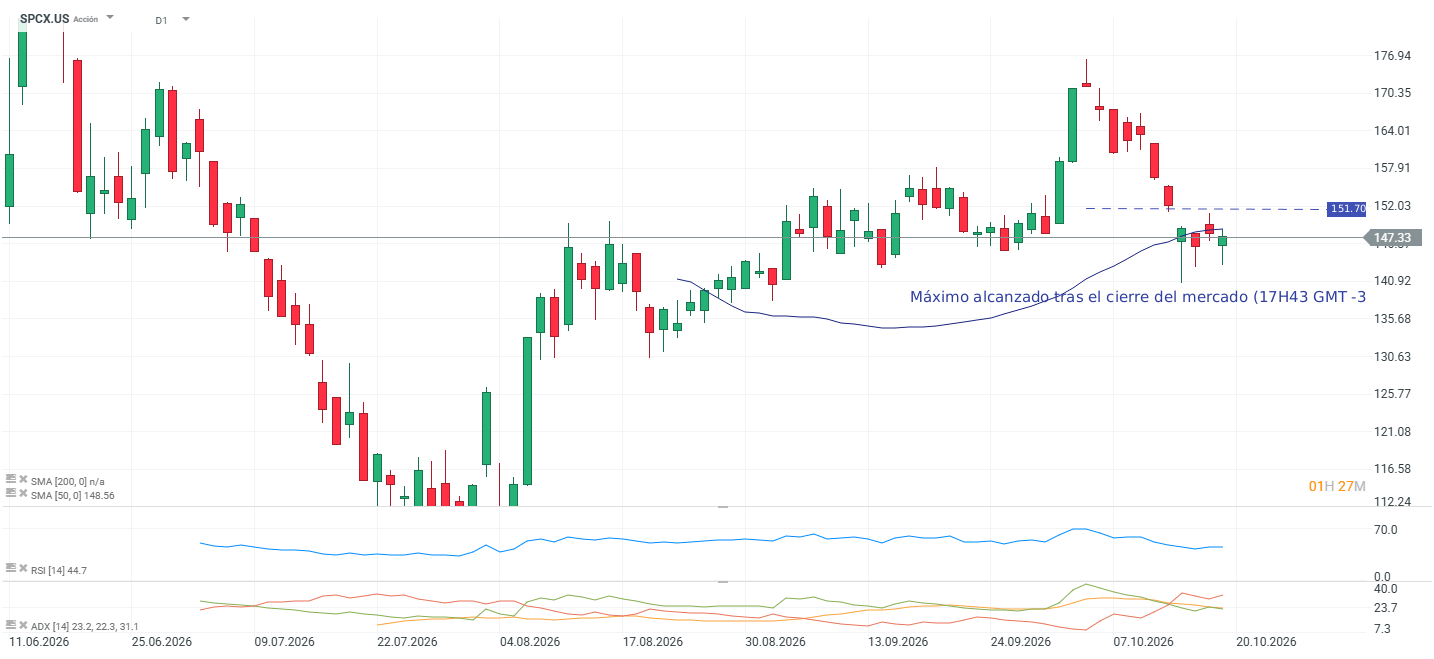
Los resultados de SpaceX (SPCX.US) y Netflix (NFLX.US) dejaron dos reacciones muy distintas después del cierre de Wall Street. SpaceX presentó cifras ampliamente superiores a las previsiones y alcanzó su primer beneficio trimestral como compañía cotizada, impulsada especialmente por el rápido crecimiento de su negocio de inteligencia artificial.
Netflix, en cambio, consiguió superar las expectativas de beneficio por acción, pero la atención de los inversores se desplazó rápidamente hacia una guía de ingresos más débil de lo esperado. La compañía espera que el crecimiento vuelva a moderarse durante el cuarto trimestre, mientras su negocio publicitario avanza a un ritmo inferior al previsto.
SpaceX supera ampliamente las expectativas de Wall Street
El segundo informe trimestral de SpaceX como empresa pública mostró un salto mucho mayor de lo esperado tanto en ingresos como en rentabilidad.
Los principales resultados frente a las previsiones fueron:
- Ingresos: US14.580millonesvs.US12.870 millones esperados.
- Beneficio neto: US4.400millonesvs.US1.880 millones esperados.
- Beneficio por acción: US0,35 vs. aproximadamente US 0,15 esperado.
- EBITDA ajustado: US8.810millonesvs.US6.590 millones esperados.
- Capex: US19.590millonesvs.US19.600 millones esperados.
De esta manera, los ingresos estuvieron aproximadamente 13% por encima del consenso, mientras que el EBITDA ajustado superó las previsiones en cerca de 34%, el beneficio neto fue más del doble de lo que esperaba Wall Street. En el trimestre anterior SpaceX había registrado una pérdida neta de US$541 millones. La compañía pasó ahora a ganar US$4.400 millones en apenas tres meses, aunque continúa desplegando un volumen extraordinariamente alto de capital para financiar sus proyectos espaciales y de inteligencia artificial.
La división de inteligencia artificial, actualmente denominada Super Intelligence, generó US$7.560 millones de ingresos, superando los US$5.250 millones aportados por Connectivity, donde se encuentra principalmente Starlink. Sin embargo, Starlink continúa siendo el segmento más rentable de SpaceX, pero la inteligencia artificial ya se convirtió en la principal fuente de ingresos trimestrales. Además, Super Intelligence obtuvo un beneficio operativo de US$431 millones, frente a una pérdida de US$1.260 millones en el trimestre anterior. Wall Street esperaba que la división todavía registrara una pequeña pérdida. La compra de Cursor contribuyó al avance y desde el cierre de la adquisición el 14 de agosto hasta finales de septiembre, la empresa aportó US$608 millones en ventas. SpaceX también atribuyó parte de la mejora al crecimiento en la adopción de Grok. El mercado empezará a prestar mucha atención en ese punto para los próximos trimestres. SpaceX ya no puede analizarse únicamente como una compañía espacial y de conectividad, la IA representa ahora una parte central de sus ingresos y, por primera vez, también comienza a aportar resultado operativo positivo.
 Fuente: xStation5.
El número de clientes de Starlink aumentó hasta 13,6 millones, desde 12 millones en el trimestre anterior, equivalente a un crecimiento cercano al 13%. El avance quedó algo por debajo de lo esperado, aunque la compañía destacó un mejor comportamiento de clientes empresariales y gubernamentales. La facturación de Connectivity aumentó desde US4.290milloneshastaUS5.250 millones entre ambos trimestres. Además, SpaceX comenzó a desplegar la nueva infraestructura V3 de Starlink, diseñada para ofrecer una capacidad sustancialmente mayor.
La inversión sigue siendo uno de los puntos centrales del caso de inversión, dado que SpaceX gastó cerca de US$19.600 millones en capex durante el trimestre, prácticamente en línea con las previsiones, mientras acelera simultáneamente Starship, Starlink y su infraestructura de inteligencia artificial.
Netflix supera en beneficios, pero decepciona con su crecimiento
La compañía registró US$12.900 millones de ingresos durante el tercer trimestre, prácticamente en línea con lo previsto por Wall Street. El beneficio por acción alcanzó US$0,87, superando los US$0,82 esperados, una sorpresa positiva cercana al 6%.
Sin embargo, los inversores centraron su atención en las previsiones, para el cuarto trimestre, Netflix espera US$13.400 millones de ingresos, por debajo de las estimaciones de los analistas. De cumplirse la guía, el crecimiento interanual se reduciría hasta aproximadamente 11,5%, frente al 17,6% registrado en el cuarto trimestre de 2025. Sería el cuarto trimestre consecutivo de desaceleración en el crecimiento de las ventas.
Parte de la debilidad de la guía procede del negocio publicitario, Netflix reconoció que este segmento se encamina a generar aproximadamente US$300 millones menos de lo que esperaba la propia compañía. Esto adquiere mayor importancia porque la publicidad es uno de los pilares sobre los que Netflix pretende construir su próxima fase de crecimiento después de superar los 325 millones de suscriptores. La empresa continúa teniendo una escala difícil de replicar en el streaming tradicional, pero la competencia por el tiempo de los usuarios se ha intensificado. En Estados Unidos, Netflix representa aproximadamente 7,8% del consumo televisivo, mientras YouTube alcanza cerca del 14%. Además, el tiempo total de visualización en Netflix durante el primer semestre aumentó apenas alrededor de 2% frente al mismo período del año anterior. Las acciones llegaron a caer alrededor de 7% en las operaciones posteriores al cierre.
 Fuente: xStation5.
Netflix despidió recientemente a su directora de contenidos, Bela Bajaria, y al responsable de cine Dan Lin. Los cambios se suman a una reducción de aproximadamente 6% de la plantilla, equivalente a cerca de 1.000 empleados. Los costes asociados a estos ajustes también afectan la previsión para el cuarto trimestre, cuando Netflix espera un margen operativo de aproximadamente 26%. La empresa intenta al mismo tiempo ampliar las razones para que los usuarios permanezcan más tiempo dentro de su plataforma mediante deportes en directo, videojuegos, podcasts y contenido de terceros. El problema es que los inversores necesitan ver que esa estrategia vuelve a acelerar el crecimiento. Las acciones ya acumulan una caída aproximada del 25% durante 2026 y superior al 40% frente a niveles de hace un año.


Criptomonedas hoy: Bitcoin y Ethereum rebotan desde sus zonas de soporte mientras el dólar pierde fuerza


Netflix y SpaceX presentan resultados hoy: crecimiento, rentabilidad y riesgos para sus acciones

CoreWeave: La demanda récord choca con costos abrumadores


Los CDS vuelven a encender alertas sobre las acciones de IA: ¿señal de venta o ruido?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.