

- El Nikkei 225 sube más de un 2% impulsado por los valores de semiconductores e inteligencia artificial.
- Los precios del petróleo caen tras la reapertura parcial del oleoducto saudí Este-Oeste.
- La inflación de Australia sorprende a la baja y reduce las expectativas de una subida de tipos del RBA.
La sesión del martes trajo consigo nuevas ventas en el mercado de renta fija, situando el rendimiento del bono estadounidense a 30 años en su nivel más alto desde 2002 (5,56%). Hoy, en la última jornada del trimestre, el sentimiento del mercado mejora de forma notable.
Las bolsas asiáticas registran su mejor jornada en tres semanas, impulsadas por el Nikkei 225 de Japón, que avanza más de un 2% tras las fuertes compras en valores de semiconductores e inteligencia artificial. El rendimiento del bono estadounidense a 10 años retrocede ligeramente hasta el 5,23%, lo que ofrece un breve respiro tanto a la renta variable como al oro. La atención se centra ahora en la publicación del PCE de agosto, el indicador de inflación preferido de la Reserva Federal.
📈 Renta variable
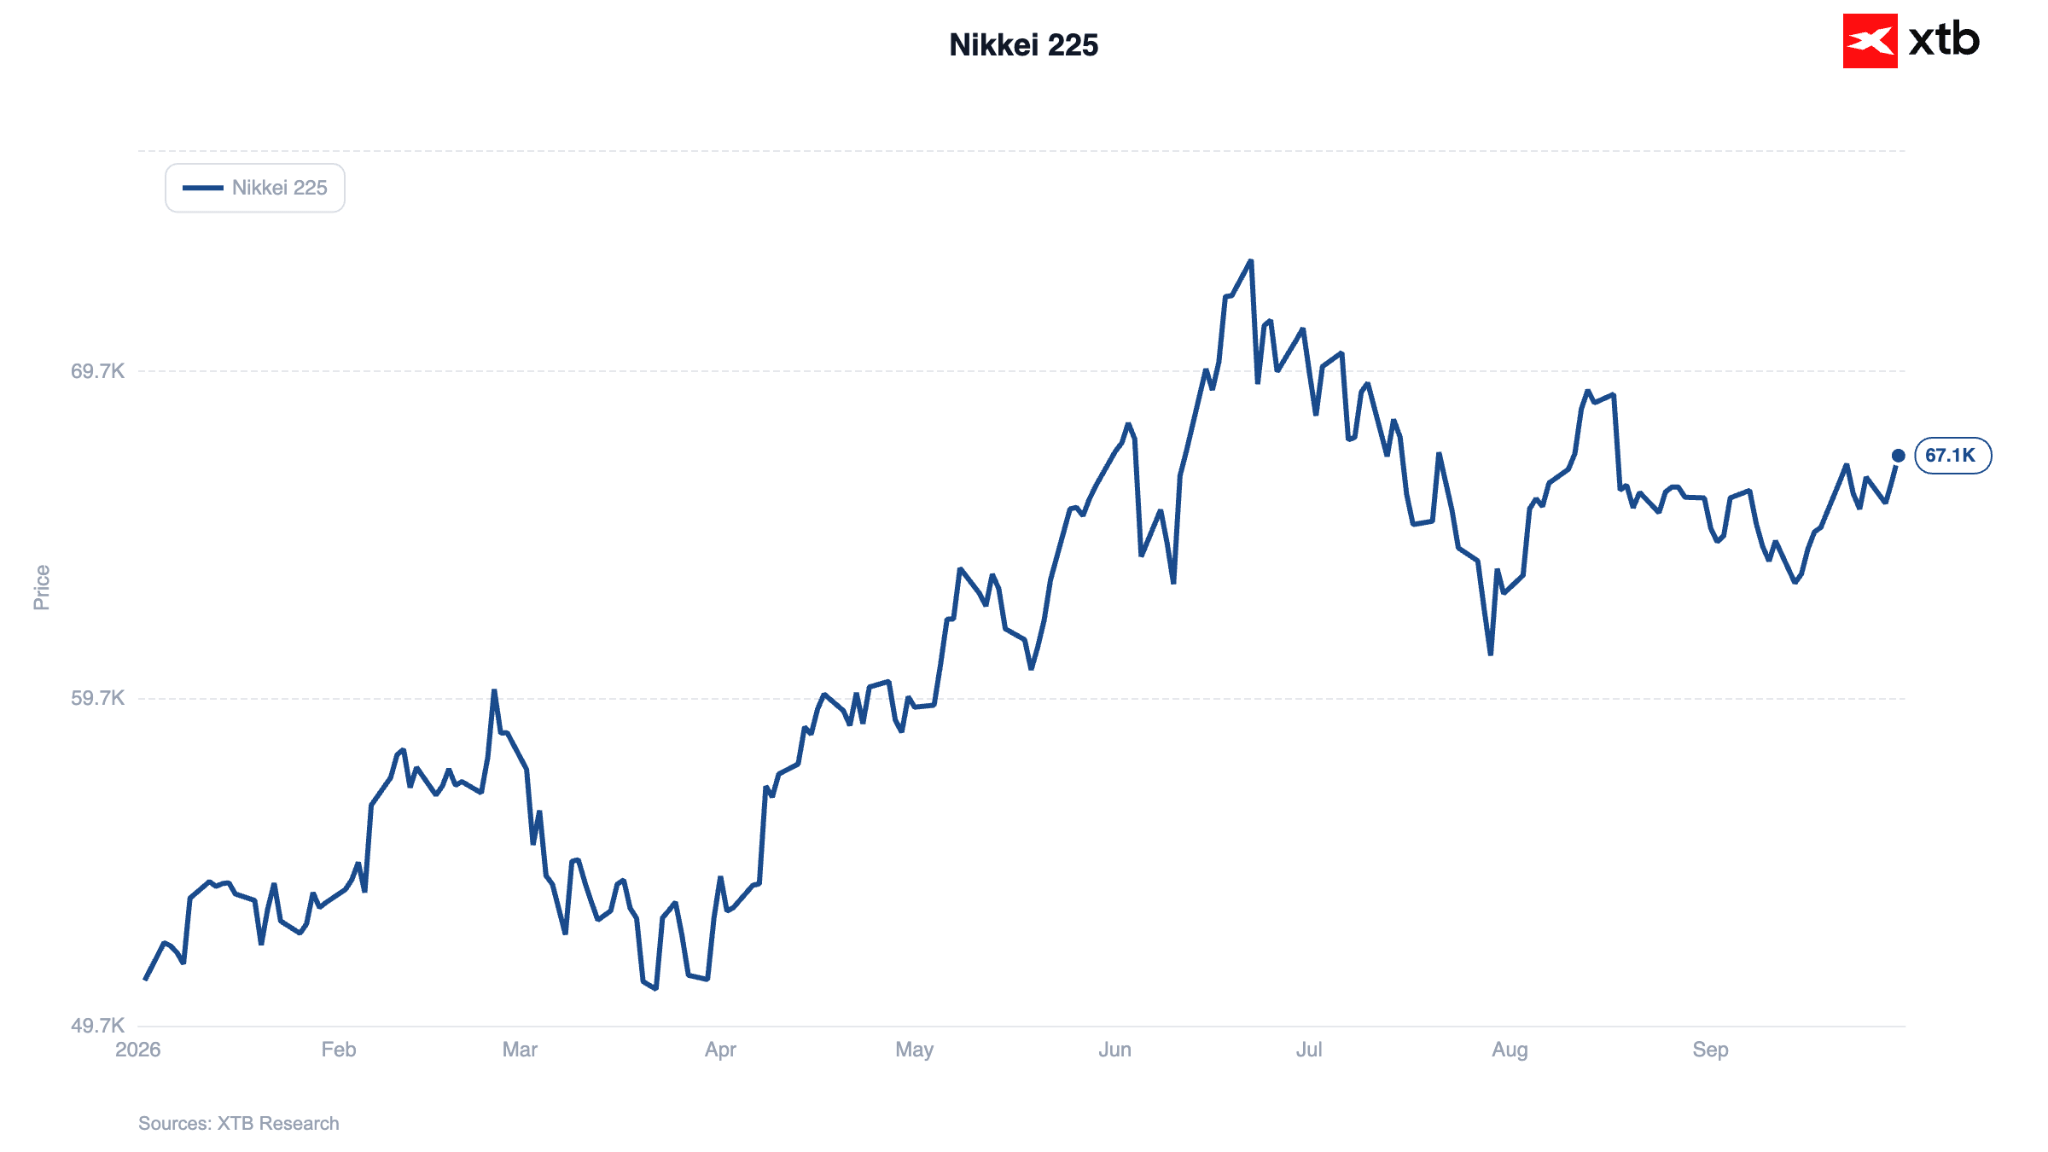
La Bolsa de Tokio vive hoy una sesión alcista, con el Nikkei 225 subiendo más de un 2% y aproximándose al nivel de los 67.000 puntos. Las subidas están encabezadas por los sectores de semiconductores e inteligencia artificial; los avances del índice SOXX el martes se trasladaron a la operativa en Tokio, impulsando a Tokyo Electron (+4,8%), entre otros. SoftBank Group (+6,4%), inversor en OpenAI, también avanza con fuerza. El optimismo se vio reforzado además por la disminución de las preocupaciones sobre el suministro energético, tras restablecerse los flujos a través del oleoducto saudí Este-Oeste, lo que provocó una caída en los precios del crudo.
Figura 1: Nikkei 225 (2026)
 Fuente: XTB Research, 30.09.2026
El optimismo regional se vio respaldado además por los flujos de capital asociados al cierre de trimestre. Fuera de Japón, también registraron subidas el Taiex de Taiwán (+1%), el ASX 200 de Australia (+1,1%) y el Shanghai SE Composite de China (+0,5%), este último apoyado por unos datos sólidos del PMI. El Hang Seng cotiza prácticamente plano, mientras que el Kospi surcoreano cede ligeramente (-0,1%).
Los futuros del S&P 500 suben un 0,2%, tras las caídas del martes provocadas por el continuo repunte de los rendimientos de la deuda pública a largo plazo. En el ámbito corporativo, Anthropic advirtió en su folleto de IPO de que su tecnología entraña un «riesgo catastrófico o existencial para la humanidad»; aun así, la compañía planea destinar cientos de miles de millones de dólares a continuar con su desarrollo.
🛢️ Materias primas
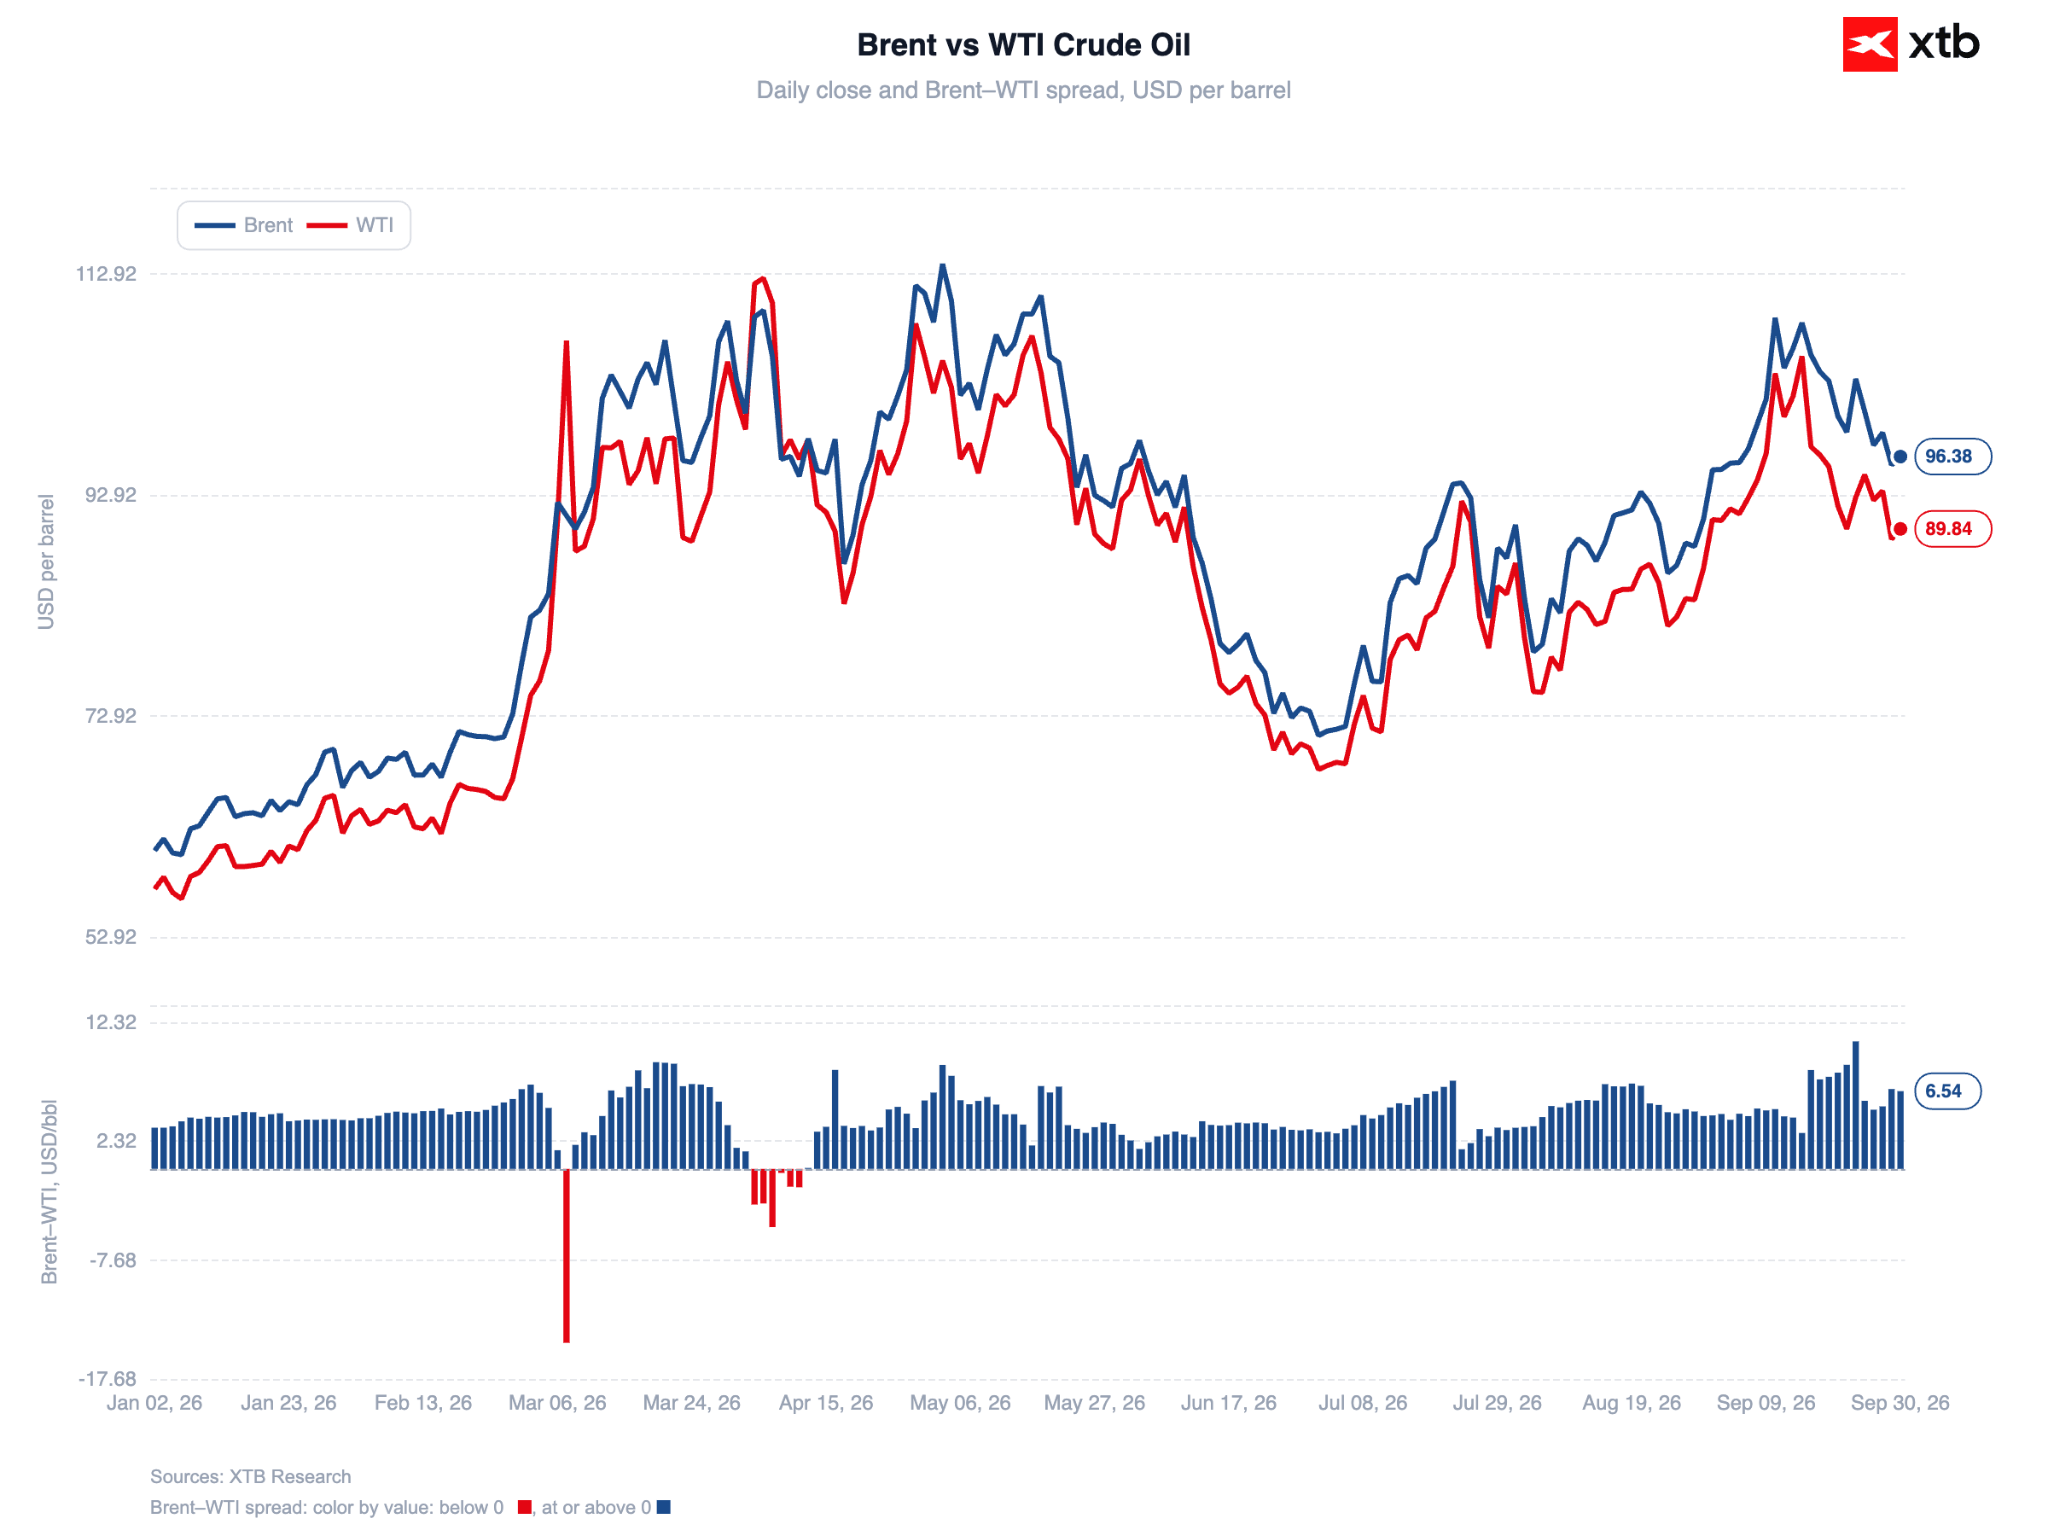
Los precios del petróleo se moderan tras las subidas recientes. El Brent cotiza en torno a los 96 USD por barril, mientras que el WTI se sitúa justo por debajo de los 90 USD. La presión a la baja llegó tras la reapertura parcial del oleoducto saudí Este-Oeste (que restablece aproximadamente la mitad de su capacidad habitual). Estimaciones independientes de JPMorgan y Goldman Sachs sugieren que las exportaciones de crudo de Oriente Medio están volviendo a los niveles previos al conflicto, a pesar de los continuos riesgos para el transporte marítimo en la región. Aun así, el Brent se mantiene aproximadamente un 70% por encima de los niveles previos al estallido del conflicto, que entra ya en su octavo mes.
Figura 2: Petróleo Brent y WTI (2026)
 Fuente: XTB Research, 30.09.2026
El informe de ayer del API indicó un incremento de 1 millón de barriles en los inventarios de crudo de EE. UU., junto con un aumento en las reservas de gasolina (+3 millones de barriles) y una caída en los suministros de destilados (-0,3 millones de barriles).
🪙 Metales preciosos
El oro se consolida en torno a los 4.200 USD por onza. Las moderadas ganancias matinales se vieron favorecidas por la caída del petróleo, que alivió la preocupación por la inflación derivada de la energía y propició un descenso en los rendimientos de los bonos estadounidenses (la rentabilidad a 30 años alcanzó ayer un máximo del 5,61%, su nivel más alto desde 2002).
📈 Datos macroeconómicos y política monetaria
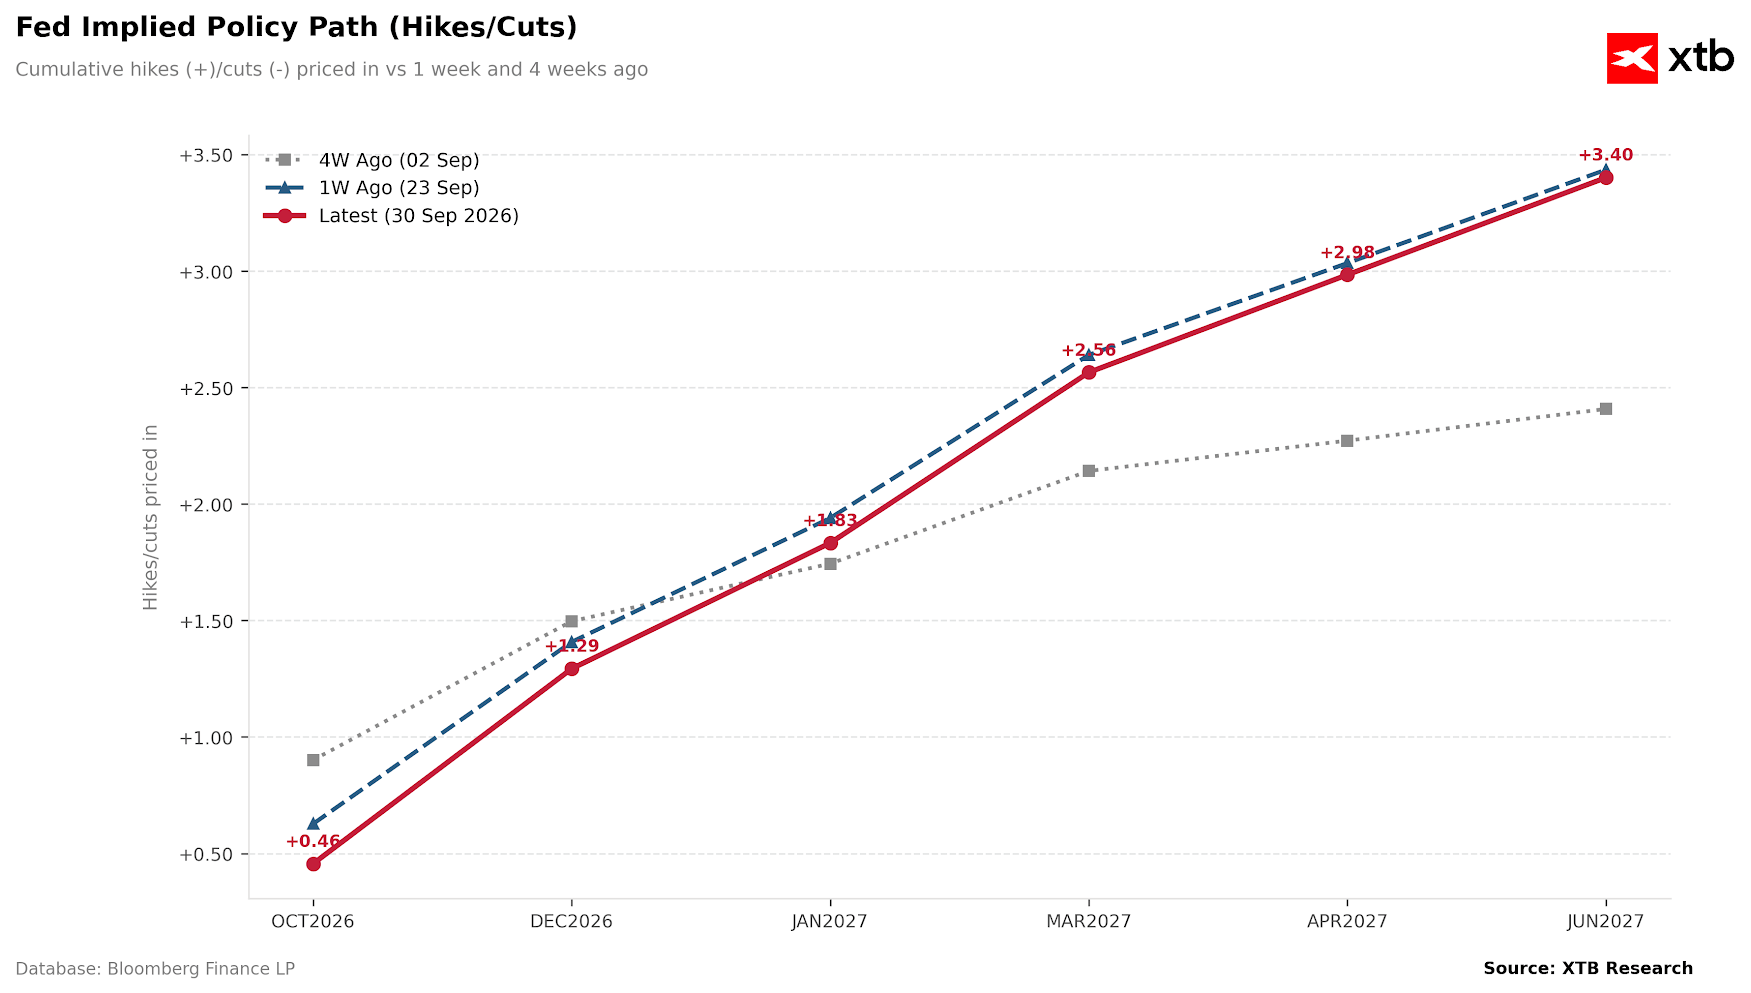
El martes se sucedieron numerosas comparecencias de miembros de la Reserva Federal estadounidense. Las declaraciones más destacadas fueron las de John Williams, presidente de la Fed de Nueva York, quien sugirió que otra subida de tipos este año sigue siendo probable. Sin embargo, matizó que esto podría ocurrir «más adelante este año», lo que, sumado a la caída del petróleo, llevó a los mercados a reducir las apuestas por un alza en octubre (reunión que, casualmente, coincide justo antes de las elecciones legislativas estadounidenses).
Figura 3: Trayectoria de tipos de interés de EE. UU. descontada por el mercado (2026 - 2027)
 Fuente: XTB Research, 30.09.2026
NOTA: La trayectoria de hace cuatro semanas refleja una base inferior, es decir, el nivel previo a la subida de tipos de septiembre.
La principal cita de hoy será la publicación del PCE de agosto en EE. UU., la medida de inflación predilecta del FOMC. Se prevé una aceleración mensual tanto de la tasa general como de la subyacente. Una sorpresa al alza reforzaría la postura restrictiva de la Fed y daría más argumentos a favor de un nuevo endurecimiento monetario. Por el contrario, un dato más suave debilitaría la posibilidad de una subida de tipos en octubre. De cara al resto de la semana, el viernes se publicará el informe de empleo no agrícola (NFP) de EE. UU.
Durante la noche, los sólidos datos del PMI en China respaldaron la narrativa de recuperación económica tras los estímulos gubernamentales previos. Esta situación contrasta con la de Japón, donde la producción industrial retrocedió por segundo mes consecutivo, reflejando el impacto de los daños causados por recientes terremotos y las disrupciones asociadas al conflicto con Irán.
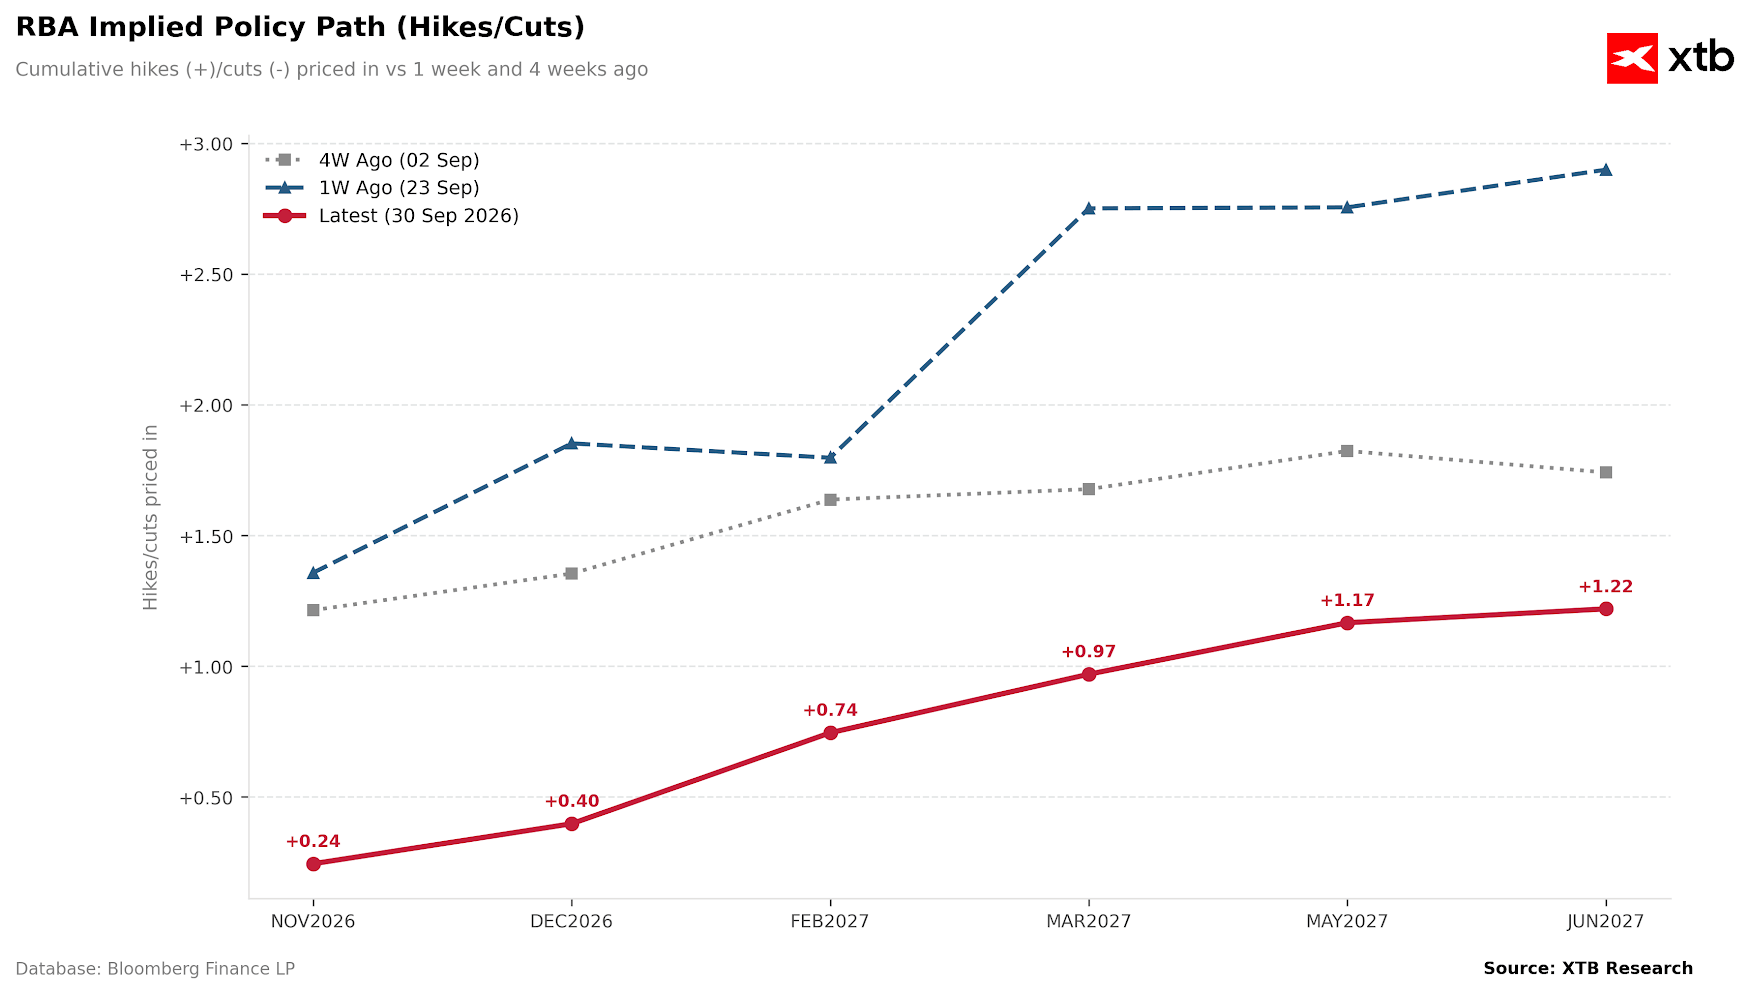
En Australia, las cifras de inflación de septiembre sorprendieron a la baja: el IPC general se situó en el 0,4% intermensual (frente al 0,5% esperado), mientras que la media truncada subyacente que sigue de cerca el RBA se moderó al 0,2% intermensual desde el 0,5% anterior (frente al 0,3% previsto). En consecuencia, los mercados rebajaron la probabilidad de una subida de tipos del RBA en noviembre a cerca del 25%, frente al 40% estimado antes de la publicación.
Figura 4: Trayectoria de tipos de interés de Australia descontada por el mercado (2026 - 2027)
 Fuente: XTB Research, 30.09.2026
NOTA: Las trayectorias de hace una y cuatro semanas reflejan una base inferior, es decir, el nivel previo a la subida de tipos de septiembre.
💱 Divisas
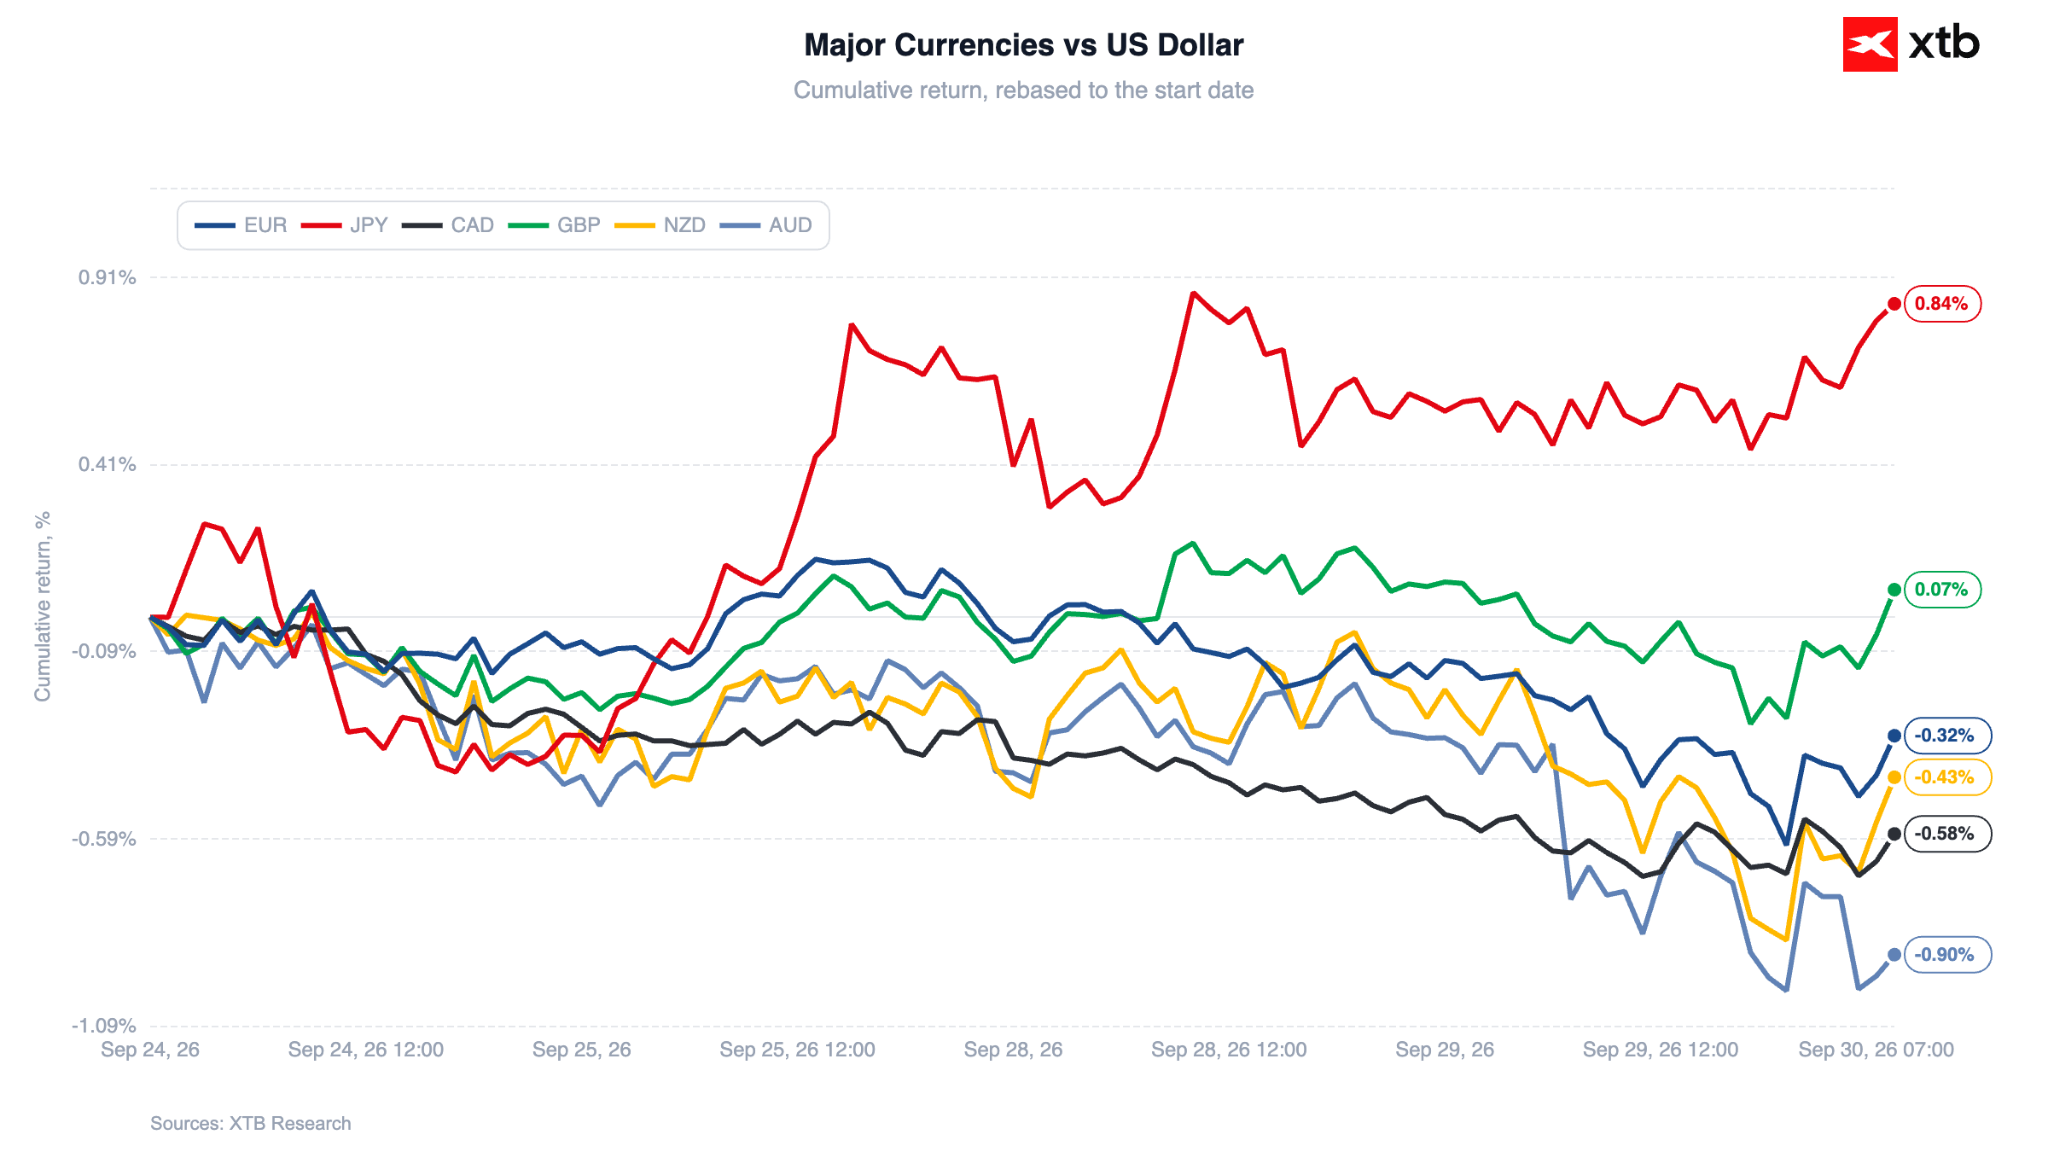
El yen japonés se aprecia hoy frente a todas sus homólogas del G10 y encadena dos sesiones consecutivas de avances, situando al USD/JPY con una caída del 0,3% hasta 156,8. El movimiento responde principalmente a flujos de rebalanceo por cierre de trimestre (y de semestre fiscal en Japón), más que a un cambio en los fundamentales. El interés por retomar posiciones cortas en el yen se vio frenado por las recientes declaraciones del ministro de Finanzas japonés, Katayama, mientras que el retroceso en los rendimientos de la deuda estadounidense tras las palabras de Williams aportó respaldo adicional.
Figura 6: Rendimiento de las principales divisas frente al dólar estadounidense (24.09.2026 - 30.09.2026)
 Fuente: XTB Research, 30.09.2026
Los datos de inflación más débiles de lo esperado en Australia intensificaron las ventas en el dólar australiano, ampliando la caída de tres semanas del AUD/USD a más de un 3%.
El EUR/USD retrocedió ligeramente un 0,1% hasta 1,133, mientras que el GBP/USD se mantiene estable cerca de 1,323. Salvo que se produzca un giro brusco al cierre de la sesión, el índice ponderado del dólar estadounidense va camino de cerrar septiembre con su mayor subida mensual desde junio (+1,6%).
₿ Criptomonedas
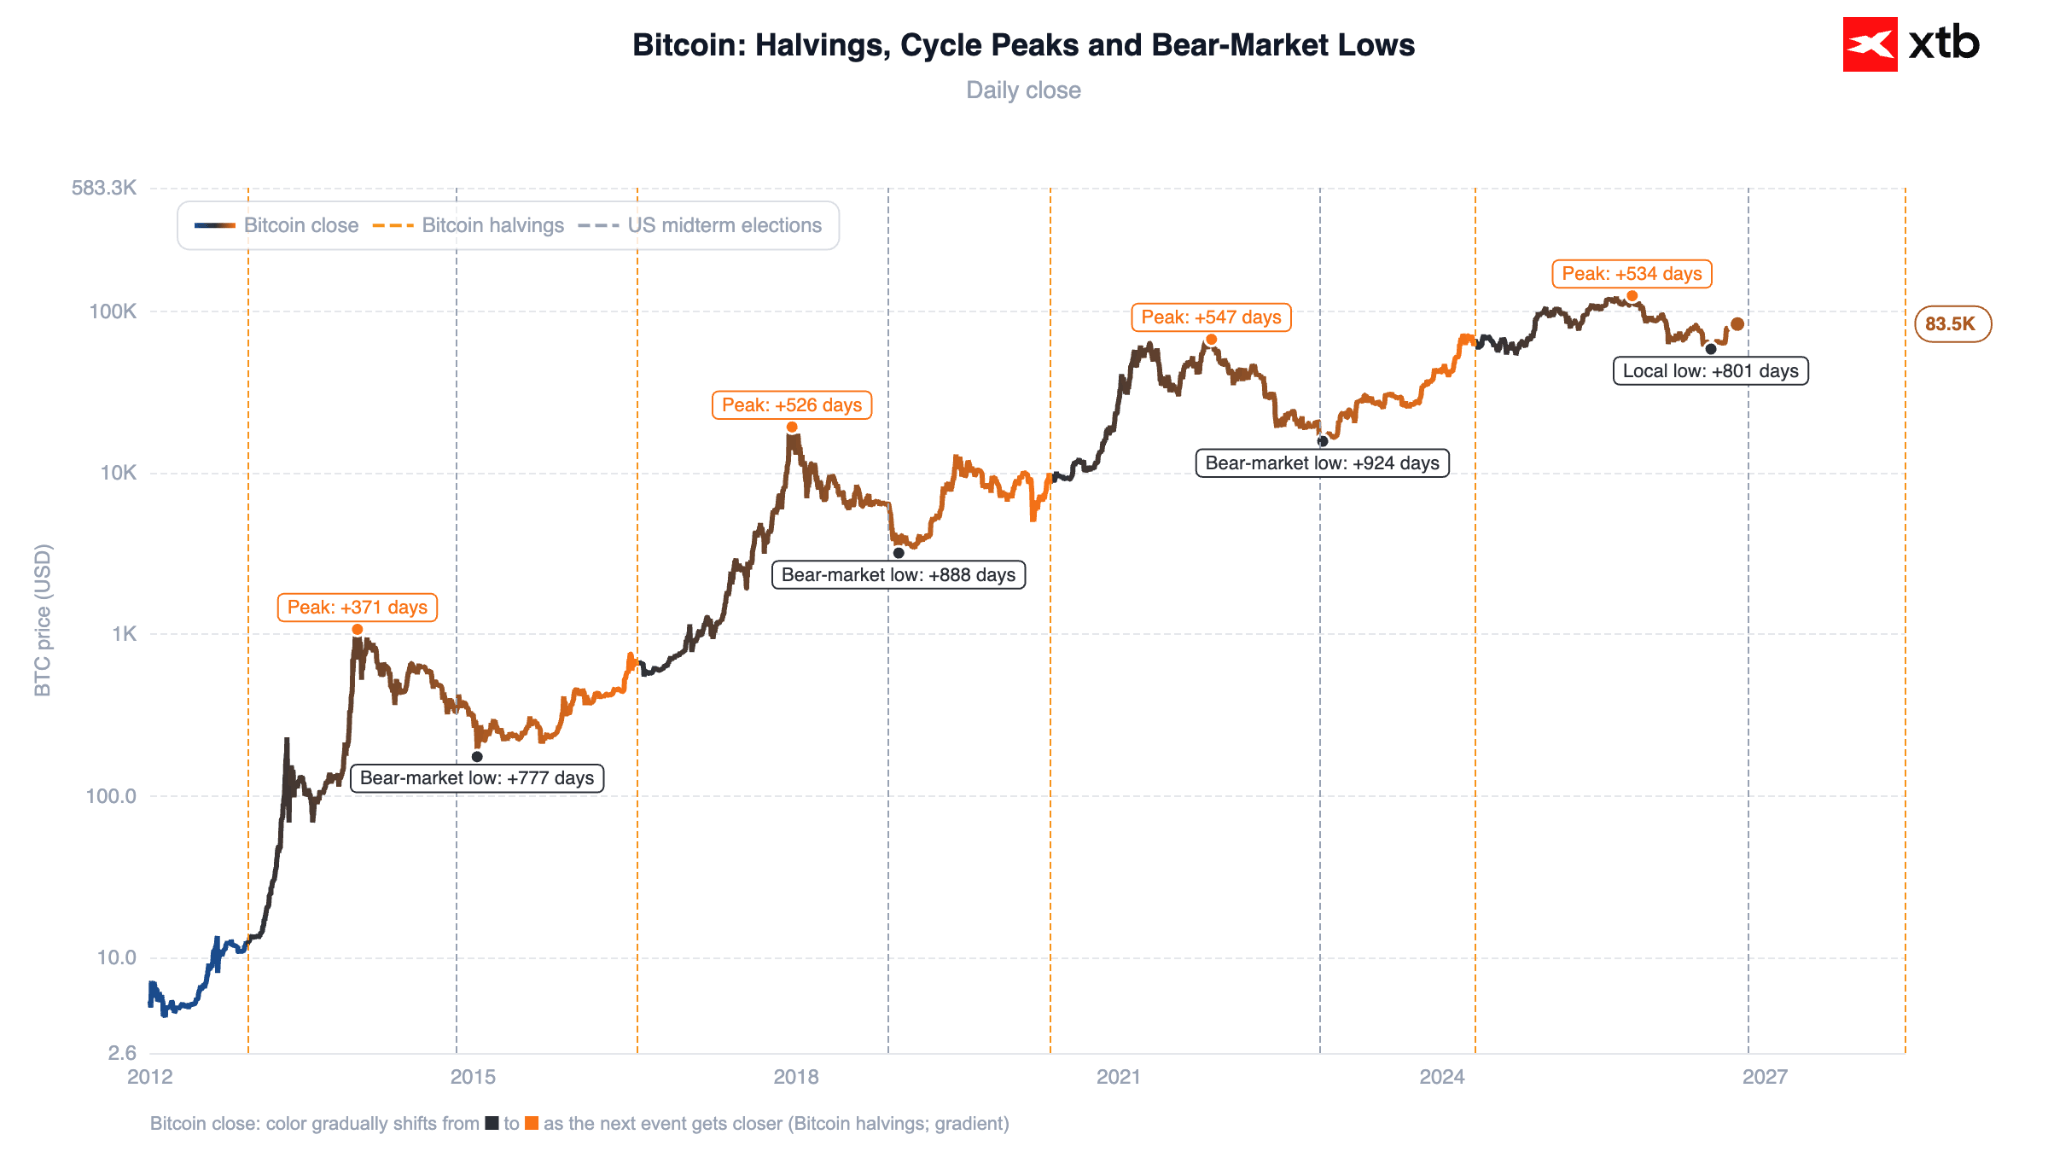
Las criptomonedas continúan bajo una ligera presión. Bitcoin cae un 0,5% hoy hasta rondar los 83.050 USD, mientras que Ethereum cede de forma similar hasta ubicarse en torno a los 2.665 USD.
Figura 7: Bitcoin (2012 - 2026)
 Fuente: XTB Research, 30.09.2026


El oro pone a prueba su directriz alcista iniciada en abril de 2025

Cierre de mercado: bonos a 30 años de EE. UU. alcanzan máximos desde 2023


Brasil vota el domingo: qué esperar del Ibovespa y el real

El oro sufre su peor día desde enero: ¿qué pasó la última vez?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.