

- Los futuros de Wall Street suben un 0,2% y un 0,3% a la espera del informe laboral de EE. UU.
- El informe de empleo de EE. UU. prevé un aumento de 90 000 nóminas y una tasa de desempleo del 4,1%.
- Las acciones de Nike caen un 8% tras reportar unos ingresos trimestrales por debajo de las expectativas del mercado.
Los futuros de los índices de Wall Street suben entre un 0,2% y un 0,3%, mientras que la atención de los inversores se centrará hoy principalmente en el informe del mercado laboral estadounidense de septiembre: NFP, la tasa de desempleo y el crecimiento salarial, que podrían tener el mayor impacto en las expectativas para la Fed. En Europa, la atención se dirigirá a la lectura preliminar del IPC de la zona euro, en particular a la inflación subyacente, ya que un dato más alto podría limitar el margen del BCE para flexibilizar la política monetaria.
- A pesar de la cautelosa subida de la renta variable estadounidense, la demanda de activos refugio sigue dominando los mercados globales de bonos. Los rendimientos caen en EE. UU., Japón, Australia y Nueva Zelanda, mientras que los bonos del Tesoro de EE. UU. mantienen la mayor parte de las ganancias de precio del jueves. El tono defensivo refleja una combinación de riesgos, como las tensiones en los mercados de crédito, los elevados precios de las materias primas, la persistente presión inflacionaria y la incertidumbre política y fiscal.
- El rebote de ayer en los bonos alejó el rendimiento del bono del Tesoro a 10 años de sus niveles más altos desde 2002. Aun así, el S&P 500 recuperó sus pérdidas iniciales después de que los datos manufactureros de EE. UU. mostraran un fuerte aumento en los costes de las materias primas, lo que mantiene vivos los temores sobre la inflación.
- Europa sigue siendo el eslabón más débil. La preocupación por el panorama fiscal y político de Francia continúa respaldando una mayor prima de riesgo en la deuda francesa, mientras que los bonos alemanes se mantienen relativamente estables. Los índices asiáticos también bajan en torno a un 0,6%, destacando negativamente el Hang Seng de China tras caer casi un 3%.
- El sentimiento en los mercados de renta variable es claramente más débil. Los índices asiáticos se dirigen hacia su peor semana desde julio, mientras que las bolsas europeas van camino de su semana más floja desde abril. La presión también se percibe en el Reino Unido, donde los rendimientos de los gilts a largo plazo superaron brevemente el 6%, lo que subraya la magnitud de la tensión en el mercado de bonos.
- El índice del dólar estadounidense se mantiene fuerte y se encamina hacia su tercera ganancia semanal consecutiva, impulsado por la relativa solidez de la economía de EE. UU. El crudo Brent frena su avance y cotiza cerca de los 102 USD tras dos sesiones consecutivas en positivo, mientras que el cobre se dirige a su mayor caída semanal desde mayo.
- Para el informe de las NFP de EE. UU. de hoy a las 12:30 GMT, el consenso espera que las nóminas no agrícolas aumenten en torno a 90.000, mientras que la tasa de desempleo se mantendría en el 4,1%. La geopolítica continúa siendo un factor de riesgo relevante, en particular ante las tensiones entre Washington y Teherán, que siguen alimentando la incertidumbre en torno a la inflación y los precios de la energía.
- El vicepresidente de la Fed, Philip Jefferson, sugirió que los miembros del banco central podrían necesitar más tiempo para evaluar si son necesarias más subidas de tipos. El presidente de la Fed de Nueva York, John Williams, hizo comentarios similares anteriormente, al señalar que no había urgencia para considerar otra subida tras el incremento de tipos de septiembre.
- Donald Trump afirmó que, según la información recibida hasta el momento, Irán podría haber estado detrás del frustrado ataque terrorista en Israel. Según Axios, el Pentágono estaría considerando desplegar otro portaaviones y 10.000 soldados adicionales en Oriente Medio, mientras que EE. UU. está desplegando sistemas de defensa aérea Patriot adicionales en Arabia Saudí y cerca de instalaciones energéticas de Catar.
- Fuentes iraníes citadas por Mehr News informaron de que un superpetrolero con una capacidad de unos 2,5 millones de barriles, que supuestamente transitaba por el estrecho de Ormuz de forma “ilegal”, fue alcanzado a unos 8 km de la costa de Omán. El buque estaría ardiendo, aunque las informaciones aún requieren confirmación independiente.
- Vladimir Putin declaró ayer que Rusia está dispuesta a entablar conversaciones de paz y desea concluirlas lo antes posible, pero solo bajo condiciones que Moscú considere aceptables para la opinión pública rusa. También afirmó que Rusia necesita garantías de seguridad con respecto a Ucrania, al tiempo que hizo referencia a los avances territoriales rusos en septiembre. Ucrania señaló que las fuerzas rusas alcanzaron hoy uno de los puentes y bombardearon Kiev.
- Las acciones de Nike (NKE.US) caen un 8% hasta su nivel más bajo desde 2013. La compañía reportó un EPS en el primer trimestre de 0,48 USD frente a los 0,44 USD esperados, por debajo de los 0,49 USD del año anterior, mientras que los ingresos alcanzaron 11.210 millones de USD frente al consenso de 11.330 millones de USD. Los ingresos de la marca Nike se situaron en 10.950 millones de USD frente a los 11.090 millones de USD previstos. El margen bruto mejoró hasta el 42,8% desde el 42,2% del año anterior, pero el EBIT en China fue de 248 millones de USD, muy por debajo de la estimación de 312,2 millones de USD, mientras que los inventarios sumaron 7.800 millones de USD frente a los 7.960 millones de USD proyectados. La empresa también prevé que los ingresos del año fiscal 2027 caigan en torno al 15%-19% y que el EPS ajustado se sitúe entre 1,15 USD y 1,35 USD, lo que refleja la continua presión sobre la demanda y la rentabilidad pese a la mejora del margen bruto.
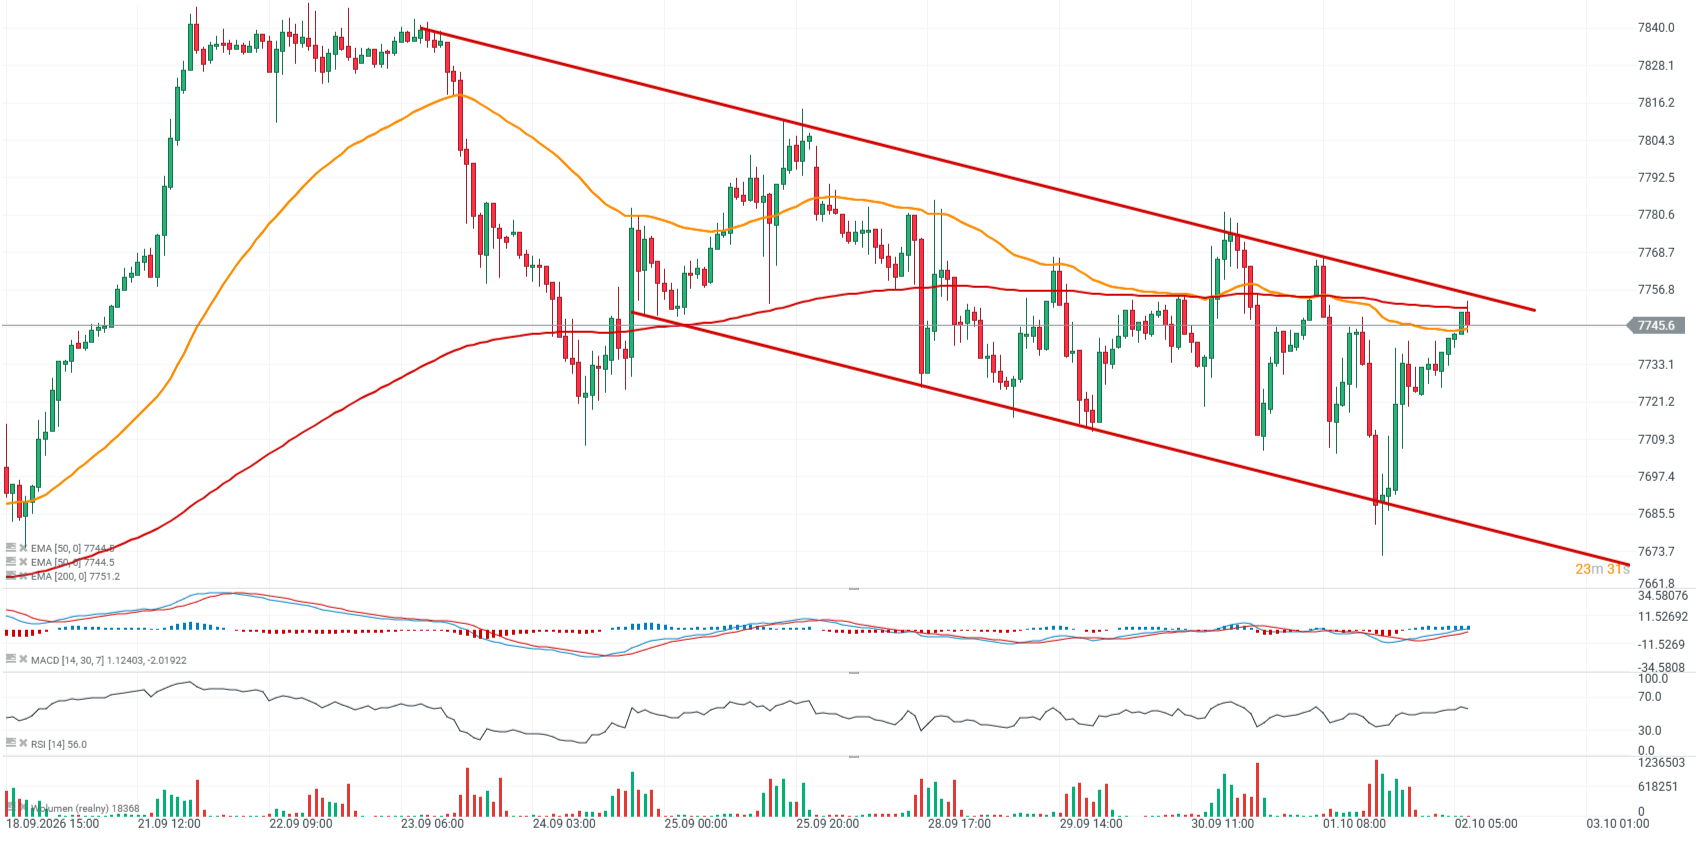
Gráfico de SP500(intervalo H1)
Fuente: XTB


Estacionalidad de octubre: comienza el trimestre históricamente más fuerte del S&P 500


Cierre de mercado: acciones suben antes del dato de empleo de EE.UU.

¿Puede seguir subiendo la bolsa con tasas en máximos, petróleo volátil y dólar al alza?


Resumen diario: Wall Street se recupera mientras Micron brilla y el petróleo vuelve a subir
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.