


Los índices europeos intentan recuperar parte de las caídas del jueves, lideradas por el sector tecnológico, con un sentimiento de mercado respaldado por la estabilización de los mercados de bonos y la debilidad del dólar estadounidense. Sin embargo, los inversionistas siguen siendo cautelosos respecto de las valoraciones de las empresas vinculadas a la inteligencia artificial, especialmente aquellas cuya expansión de infraestructura depende de un elevado apalancamiento y de supuestos agresivos sobre la rentabilidad futura. Por lo tanto, el repunte de hoy parece más una recuperación tras un movimiento brusco que una disminución completa de las preocupaciones sobre las tasas de interés, el financiamiento de las inversiones en inteligencia artificial y la calidad de los beneficios futuros.
-
El Euro STOXX 600 sube alrededor de un 0,6%, el Euro Stoxx 50 avanza casi un 0,8%, el DAX alemán alrededor de un 1% y el CAC 40 francés cerca de un 0,1%, mientras que el FTSE 100 se mantiene prácticamente sin cambios. En Polonia, el WIG20 gana más de un 0,8% y alcanza máximos históricos.
-
Los futuros de los índices estadounidenses también apuntan a un nuevo intento de recuperación tras la sesión de ayer, cuando los mercados comenzaron a estabilizarse después de fuertes caídas, aunque las acciones tecnológicas y las vinculadas a la infraestructura de inteligencia artificial siguen siendo la principal fuente de incertidumbre.
-
Las acciones europeas de defensa registraron fuertes alzas mientras los líderes europeos se reunían en Bruselas para mostrar su apoyo al presidente Volodymyr Zelenskiy. Rheinmetall avanzó un 4,4%, Leonardo un 3,9%, Thales un 2,6%, Saab un 3,5% y BAE Systems un 1,8%. Hensoldt fue la compañía con mejor desempeño, con un alza cercana al 6%.
-
El crudo Brent cotiza alrededor de $105,2 por barril, pero mantiene un avance semanal ante los riesgos de nuevas interrupciones del suministro en Oriente Medio. El creciente número de incidentes en torno al estrecho de Ormuz continúa respaldando una prima de riesgo geopolítico en los precios del petróleo y limita la magnitud de la caída de hoy.
-
El mercado está centrando cada vez más su atención no solo en el ritmo de crecimiento de los ingresos del sector de inteligencia artificial, sino también en las estructuras de financiamiento de los centros de datos, los retornos sobre el capital invertido y la capacidad de las empresas para monetizar sus enormes gastos de capital.
-
Las preocupaciones por la persistencia de la inflación habían elevado anteriormente las expectativas de mayores tasas de interés en Estados Unidos, mientras que las posteriores entradas de capital hacia los bonos gubernamentales redujeron los rendimientos y proporcionaron cierto alivio temporal a los activos de riesgo.
-
El índice del dólar estadounidense cae alrededor de un 0,4%, hasta 101,68 puntos, y se encamina hacia su primera caída semanal después de tres semanas consecutivas de alzas, ya que los menores rendimientos de los bonos del Tesoro estadounidense reducen el atractivo relativo del dólar.
-
El EURUSD se recupera desde su reciente mínimo de 17 meses y ha subido hasta aproximadamente 1,1255, beneficiándose principalmente de la debilidad del dólar estadounidense.
-
Los rendimientos de los bonos europeos registran ligeras alzas hoy, pero se mantienen por debajo de los niveles de la semana anterior; el rendimiento del Bund alemán a 10 años cotiza alrededor del 3,4%. También cabe destacar el cambio en la correlación entre los bonos y las acciones: los bonos gubernamentales alemanes están comenzando nuevamente a desempeñar un papel más claro como activo refugio, lo que sugiere un retorno del flujo más tradicional de capital desde los activos de riesgo hacia la deuda soberana.
-
La mayoría de los mercados bursátiles asiáticos se recuperaron, pero Indonesia fue una excepción destacada, al registrar su mayor caída desde 1998 después de que MSCI señalara que el país podría perder su clasificación como mercado emergente. Una decisión de este tipo podría provocar salidas pasivas de capital por miles de millones de dólares desde fondos que replican los índices MSCI.
Gráfico del EU50 (temporalidad D1)
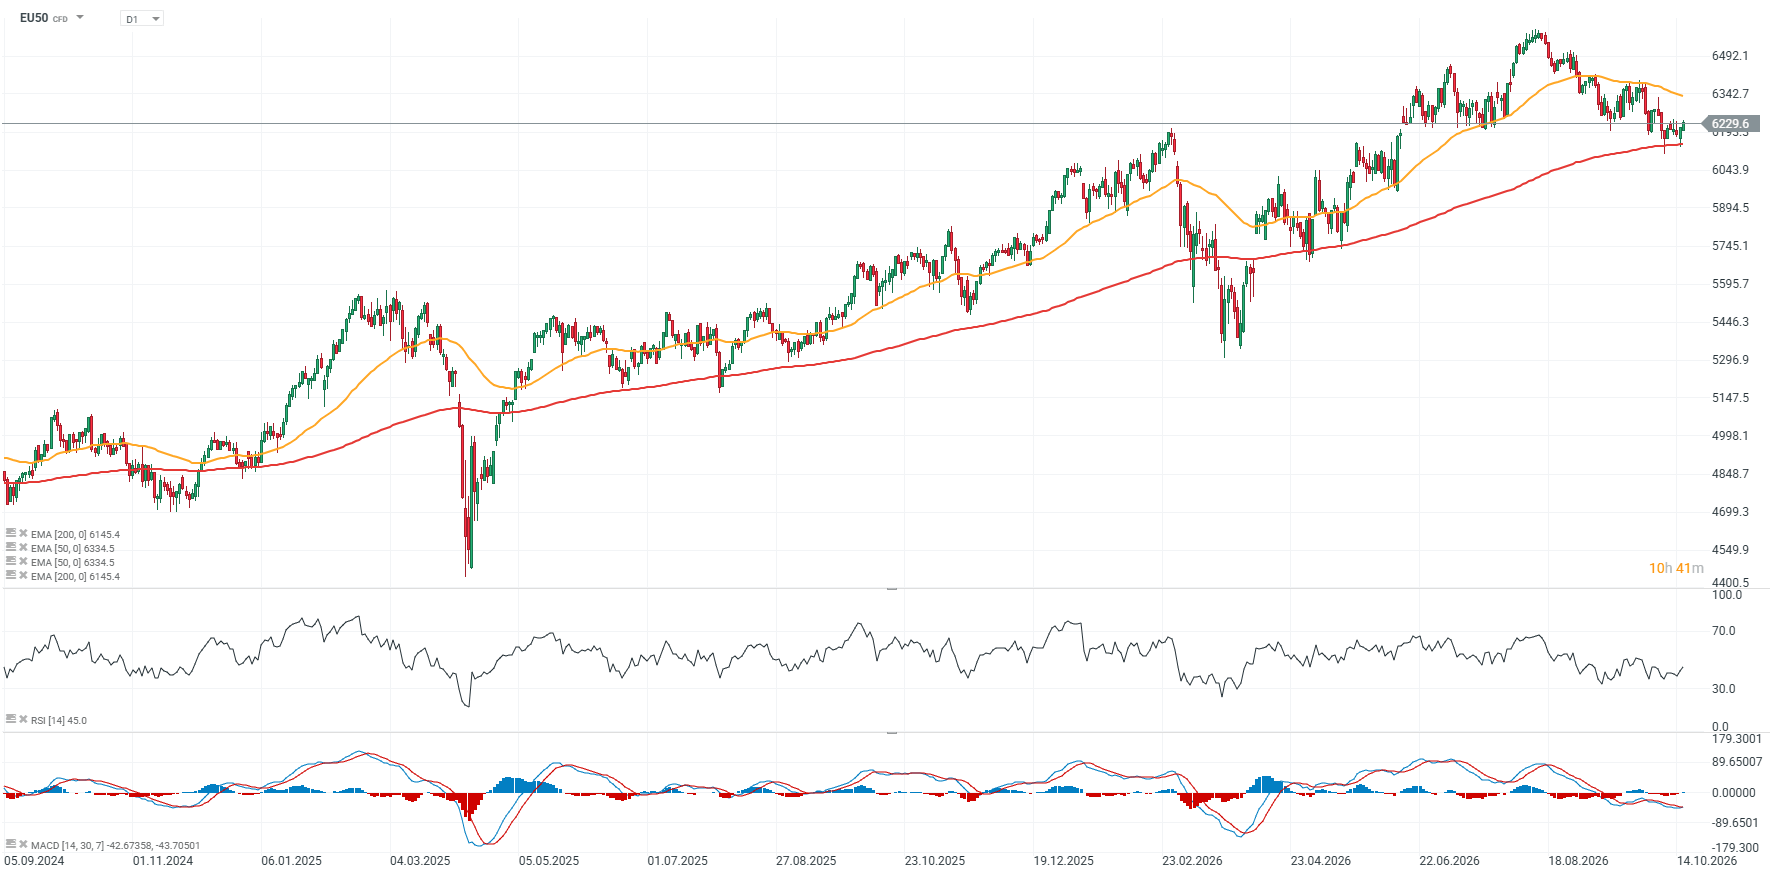
El contrato de futuros del Euro Stoxx 50 intenta detener la ola de ventas después de retroceder hacia la media móvil exponencial de 200 sesiones (línea roja). La zona de 6.150 a 6.200 puntos sigue siendo el soporte clave para el contrato. La principal resistencia se encuentra alrededor de los 6.300 puntos, definida por la EMA de 50 sesiones (línea naranja) y las reacciones anteriores del precio.
Fuente: xStation5
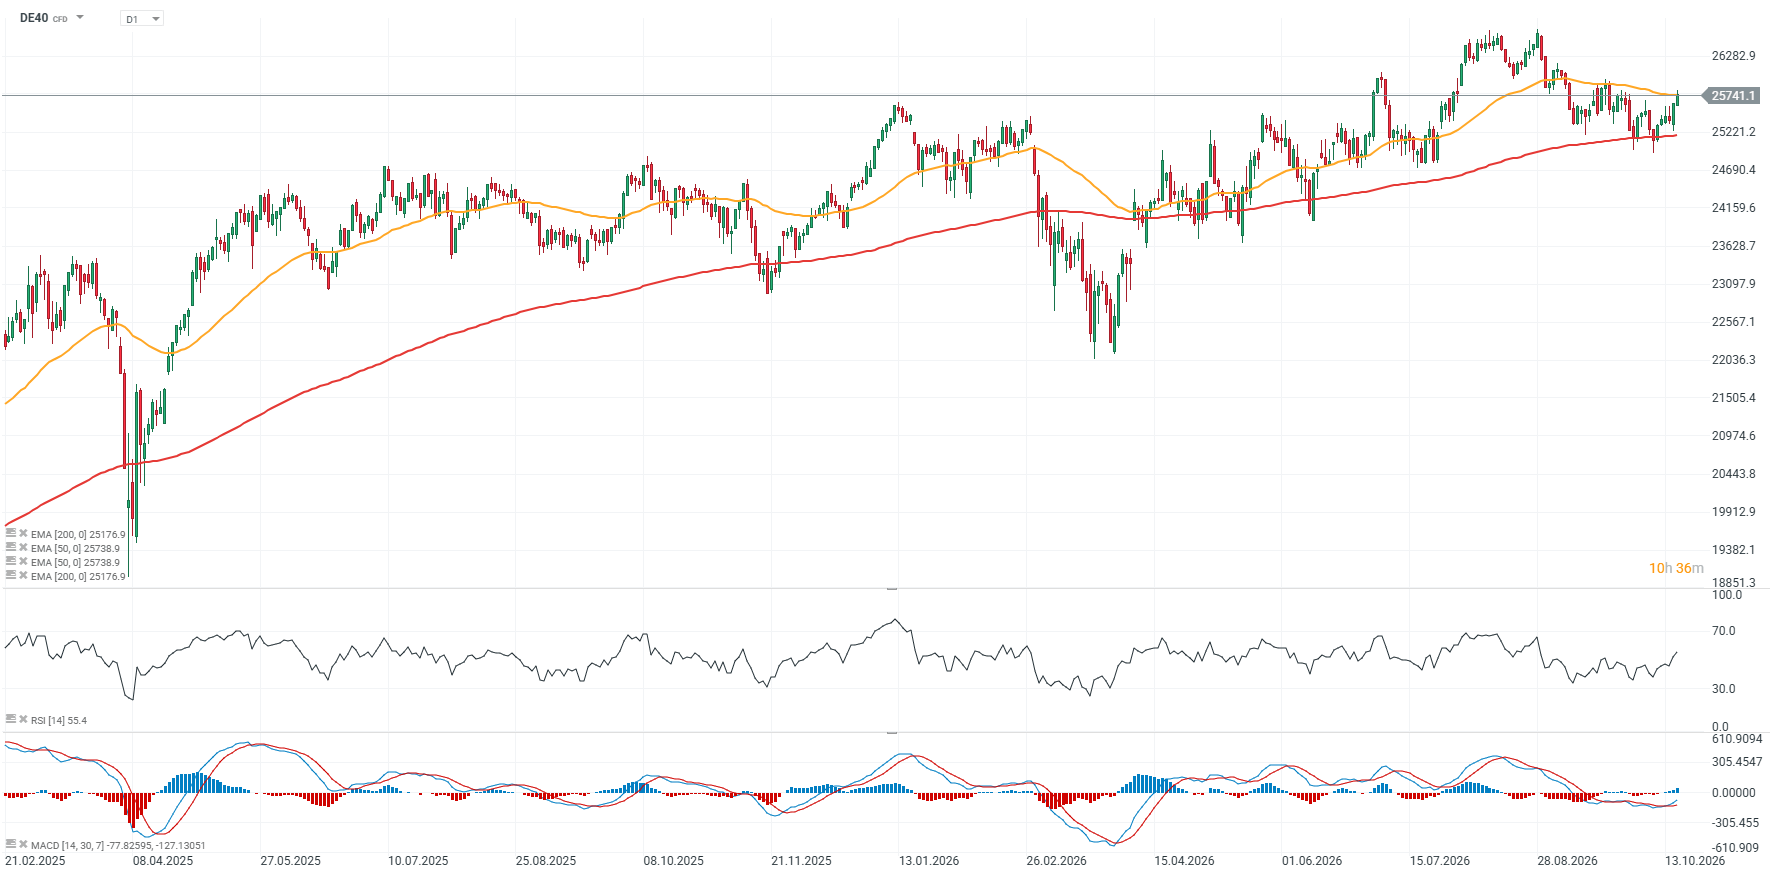
El contrato de futuros del DAX ha resistido la reciente ola de ventas y registra una segunda sesión consecutiva de alzas, regresando a niveles no observados desde principios de octubre. El índice ha encontrado soporte repetidamente en la EMA de 200 sesiones (línea roja) durante este año, y parece estar desarrollándose nuevamente un escenario similar. La resistencia más cercana se encuentra alrededor de los 26.000 puntos, y una ruptura por encima de este nivel podría abrir el camino hacia una prueba de los máximos históricos durante las próximas semanas. Un soporte importante se sitúa alrededor de los 25.200 puntos, donde convergen la EMA200 y las reacciones anteriores del precio.
Fuente: xStation5
Euro Stoxx 50: mapa sectorial
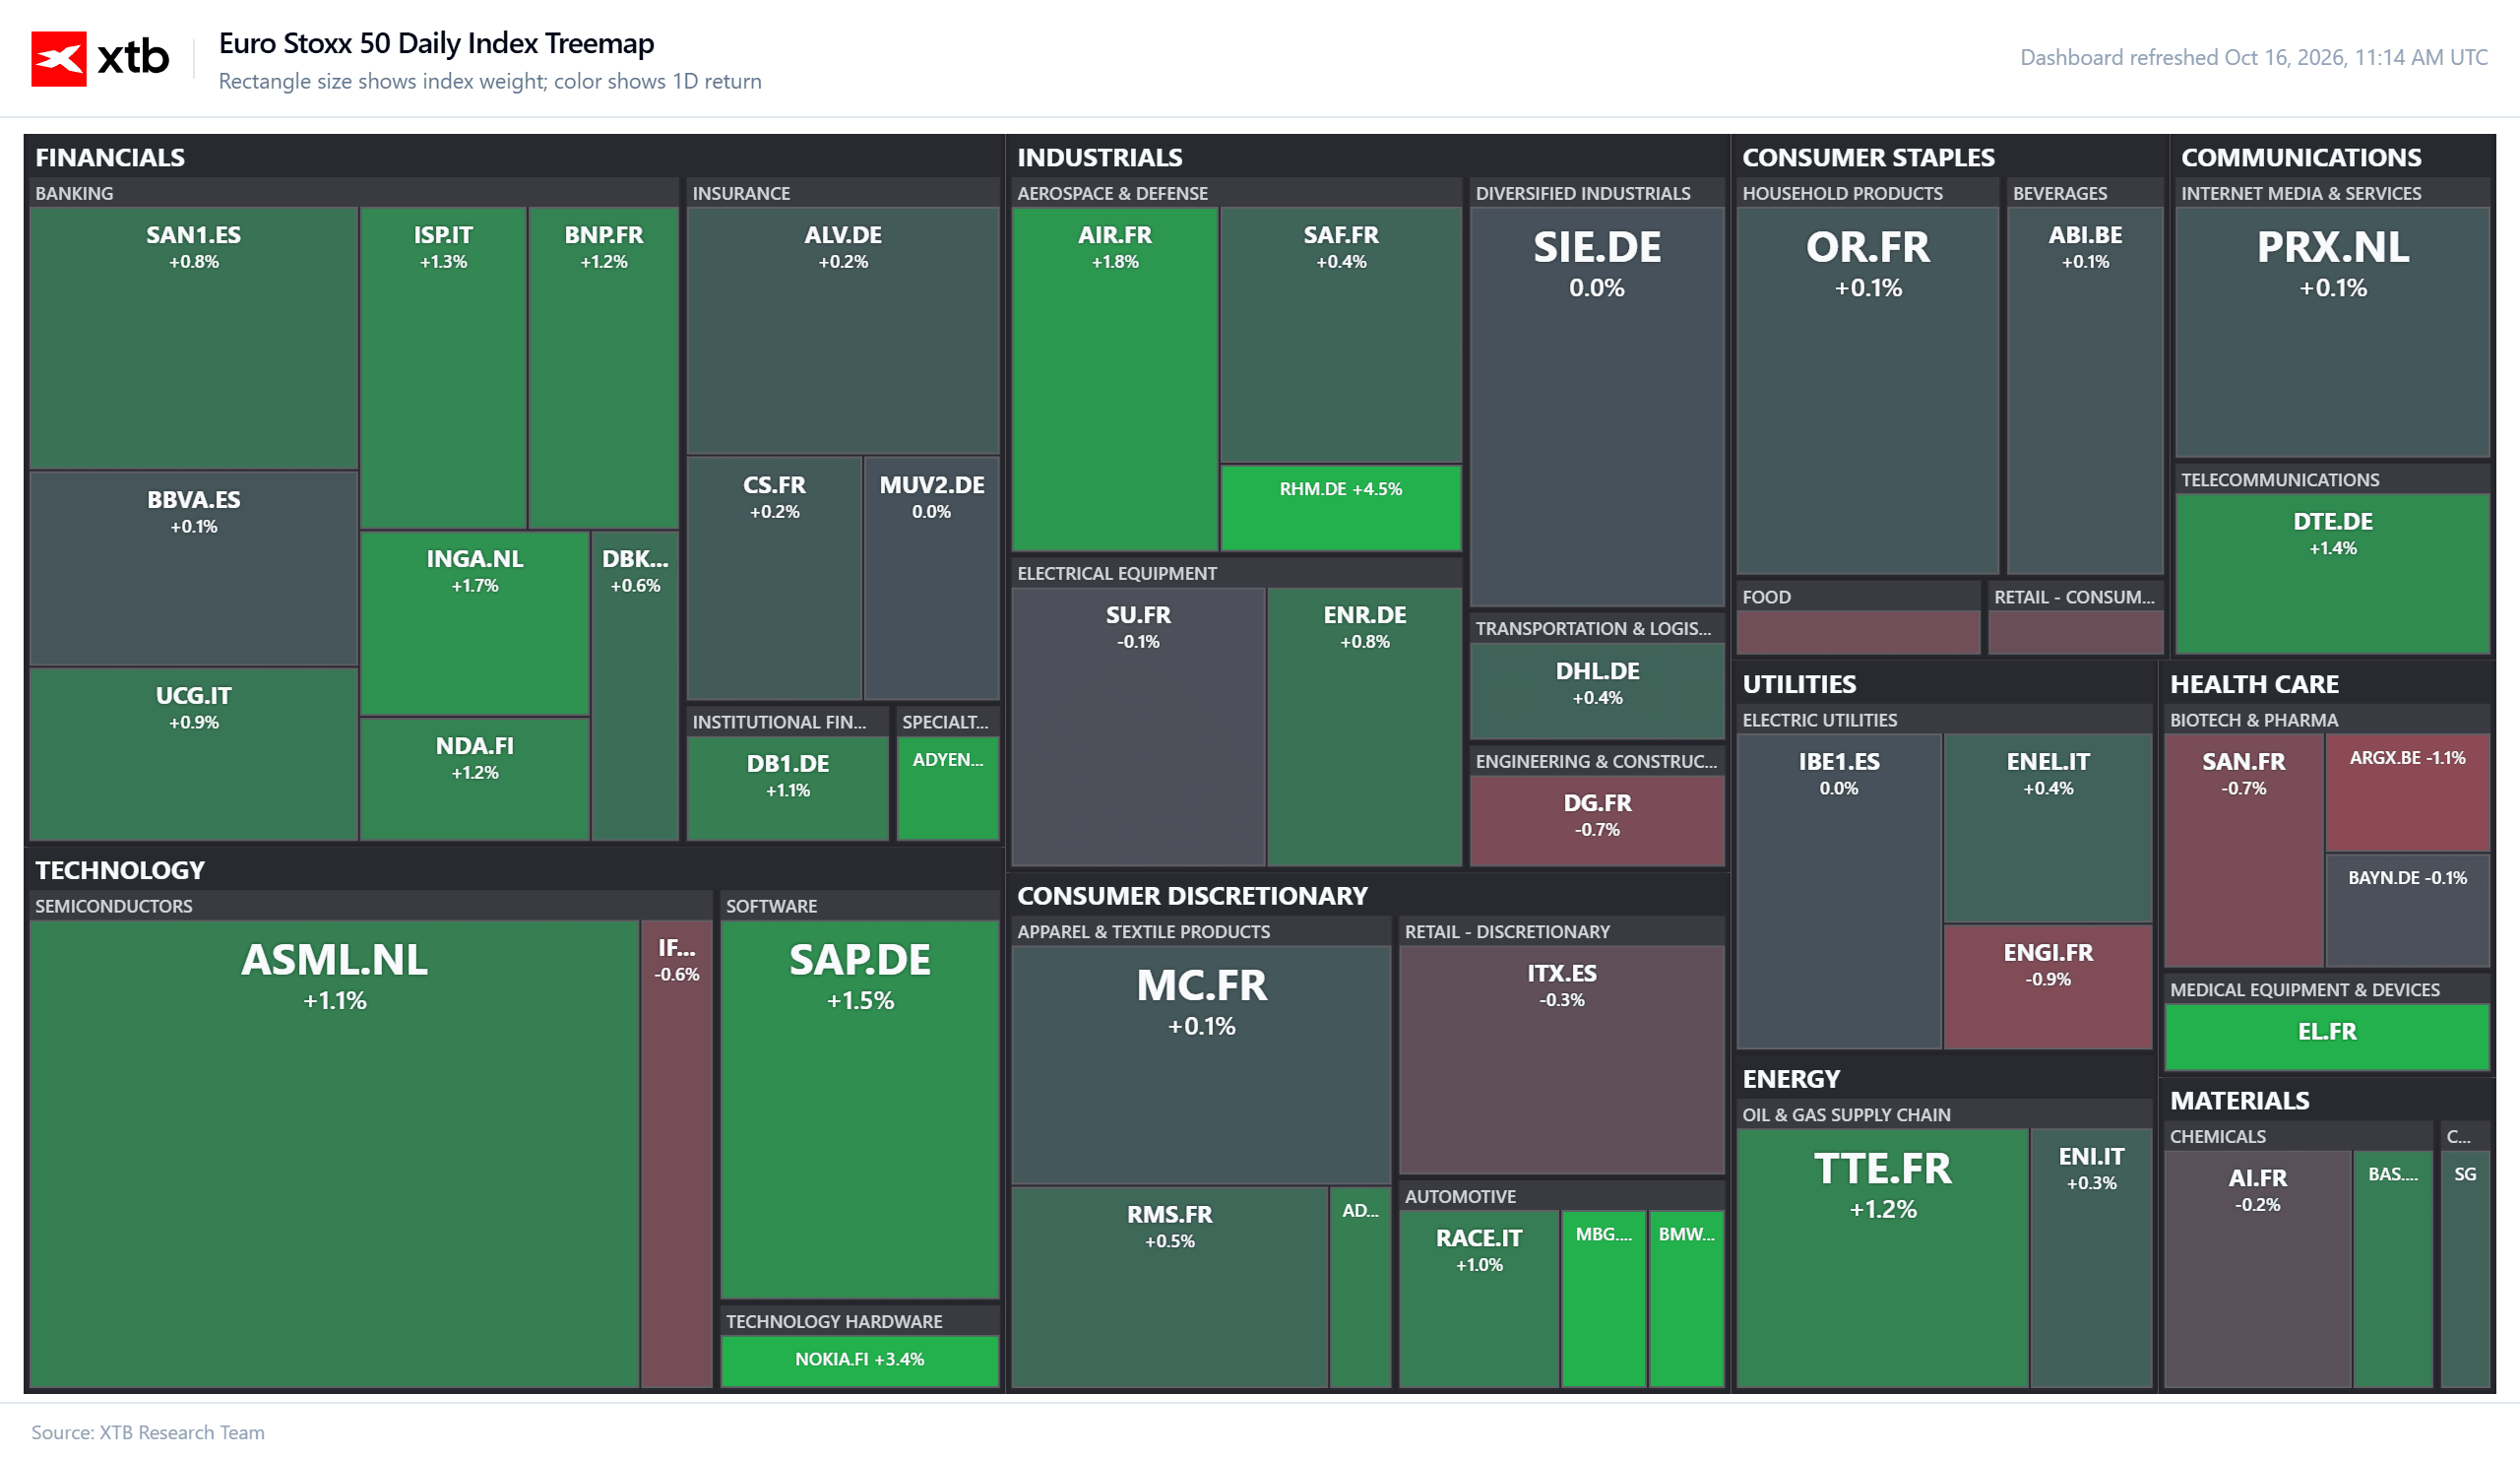
La composición del Euro Stoxx 50 de hoy muestra una recuperación generalizada, con alzas concentradas principalmente en los sectores financiero, industrial y algunas áreas del sector tecnológico. Los bancos presentan un sólido desempeño, mientras que, entre los principales componentes tecnológicos, tanto ASML como SAP registran avances, ayudando al índice a mantener un impulso positivo pese al menor desempeño de algunas compañías de semiconductores. El sector industrial también muestra un comportamiento relativamente favorable, respaldado por Airbus y Rheinmetall, mientras que persiste cierta debilidad en segmentos de salud y servicios públicos. En general, el mapa sugiere que la recuperación es relativamente amplia y no está impulsada únicamente por un pequeño grupo de las mayores compañías.
Fuente: XTB
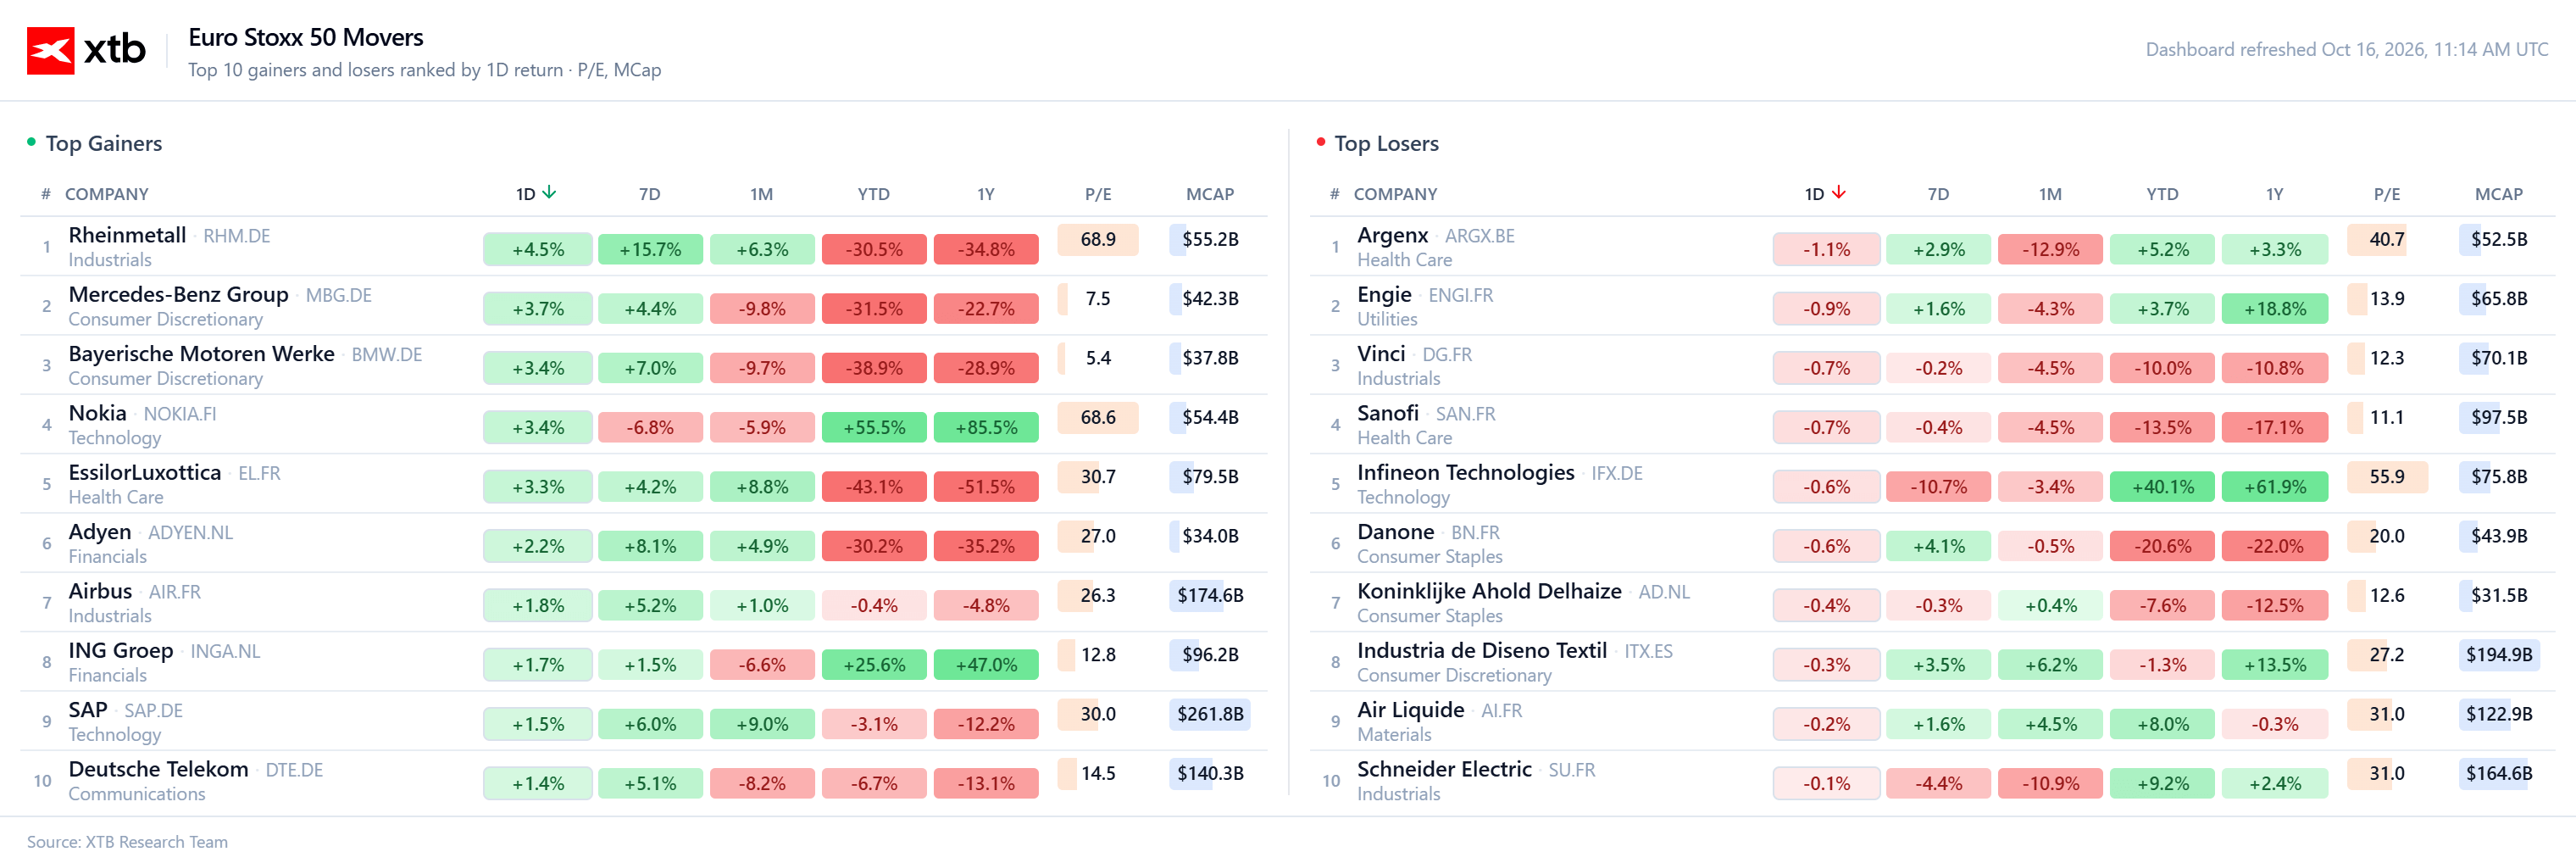
Euro Stoxx 50: acciones con mayores alzas y caídas
Rheinmetall lidera las alzas de hoy, con un avance cercano al 4,5%, mientras que Mercedes-Benz (+3,7%), BMW (+3,4%), Nokia (+3,4%) y EssilorLuxottica (+3,3%) también registran fuertes recuperaciones. Sin embargo, cabe destacar que algunas de las compañías con mejor desempeño durante la jornada siguen acumulando caídas significativas en lo que va del año, lo que sugiere que el movimiento es más consistente con una recuperación de corto plazo que con una reversión completa de la debilidad anterior. En el lado negativo, los movimientos son considerablemente menores: Argenx cae un 1,1%, Engie un 0,9%, mientras que Vinci y Sanofi retroceden alrededor de un 0,7% cada una, lo que confirma el predominio generalizado de los compradores en el índice. Por lo tanto, la estructura de la sesión apunta a una rotación de capital hacia acciones cíclicas e industriales que anteriormente se encontraban en condiciones de sobreventa, mientras que la presión vendedora entre las compañías con peor desempeño sigue siendo relativamente limitada.
 Fuente: XTB


Dólar hoy en Chile: la corrección tecnológica en EE. UU. debilita al dólar mientras el cobre repunta


Mercados a Observar Hoy: DAX 40, Azúcar y EURUSD (16.10.2026)


Lo que debes saber hoy: Bonos de EE.UU. se encaminan a su mejor semana desde febrero


TSMC mantiene conversaciones con Elon Musk sobre Terafab
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.