


El Nasdaq 100 se recupera tras registrar su mayor desplome en los últimos 19 meses, aunque el rebote del viernes no cambia el hecho de que el mercado ha entrado en una fase de mayor nerviosismo y volatilidad. La principal fuente de incertidumbre sigue siendo el sector de infraestructura de inteligencia artificial (IA), donde los inversionistas han comenzado a cuestionar el ritmo de expansión de los centros de datos tras el cambio político en Estados Unidos. Al mismo tiempo, un sólido informe del mercado laboral deja menos margen para que la Reserva Federal adopte una postura monetaria más flexible, manteniendo elevado el costo del capital para las compañías tecnológicas con valoraciones exigentes. Por lo tanto, las compras del viernes parecen responder más a un intento de estabilización tras una corrección violenta que a un claro regreso del apetito por el riesgo.
-
El Nasdaq 100 sube alrededor de un 2,5%, mientras que el S&P 500 avanza aproximadamente un 1,2% y el Dow Jones se mantiene ligeramente a la baja. El rebote se concentra principalmente en los sectores tecnológico y de semiconductores, los más afectados durante la sesión anterior. Nvidia sube más de un 5%, mientras que las acciones de semiconductores también se benefician del sentimiento positivo generado tras las novedades anunciadas por Lam Research.
-
El jueves se registraron las mayores caídas diarias de los principales índices estadounidenses desde abril de 2025: el Nasdaq retrocedió un 5,5%, el S&P 500 cayó un 4,4% y el Dow Jones perdió más de 1.800 puntos. El Nasdaq terminó la sesión más de un 10% por debajo de su máximo reciente, entrando oficialmente en territorio de corrección.
-
La mayor presión se concentró en las compañías vinculadas al auge de la inteligencia artificial, con las siete mayores empresas tecnológicas estadounidenses perdiendo alrededor de un billón de dólares en capitalización bursátil conjunta durante una sola sesión. El rebote del viernes en Micron y Nvidia sugiere que algunos inversionistas han comenzado a aprovechar las caídas para comprar, aunque la magnitud de la ola de ventas anterior sigue poniendo de manifiesto los riesgos asociados a la concentración del mercado.
-
Los inversionistas han comenzado a descontar un ritmo más lento de construcción de centros de datos tras los cambios políticos en Estados Unidos y el aumento de la presión regulatoria. Esto cuestiona directamente la narrativa que sustenta las elevadas valoraciones de los fabricantes de chips, proveedores de infraestructura y algunas de las principales compañías de servicios en la nube a gran escala.
-
El informe del mercado laboral fue significativamente más sólido de lo esperado: el empleo no agrícola aumentó en 165.000 puestos de trabajo, mientras que la tasa de desempleo cayó al 4,1%. Los datos reducen la presión sobre la Reserva Federal para flexibilizar rápidamente su política monetaria y podrían mantener elevados los rendimientos de los bonos del Tesoro, generando un obstáculo adicional para las acciones de crecimiento.
Gráficos del Nasdaq 100 (temporalidades H1 y D1)
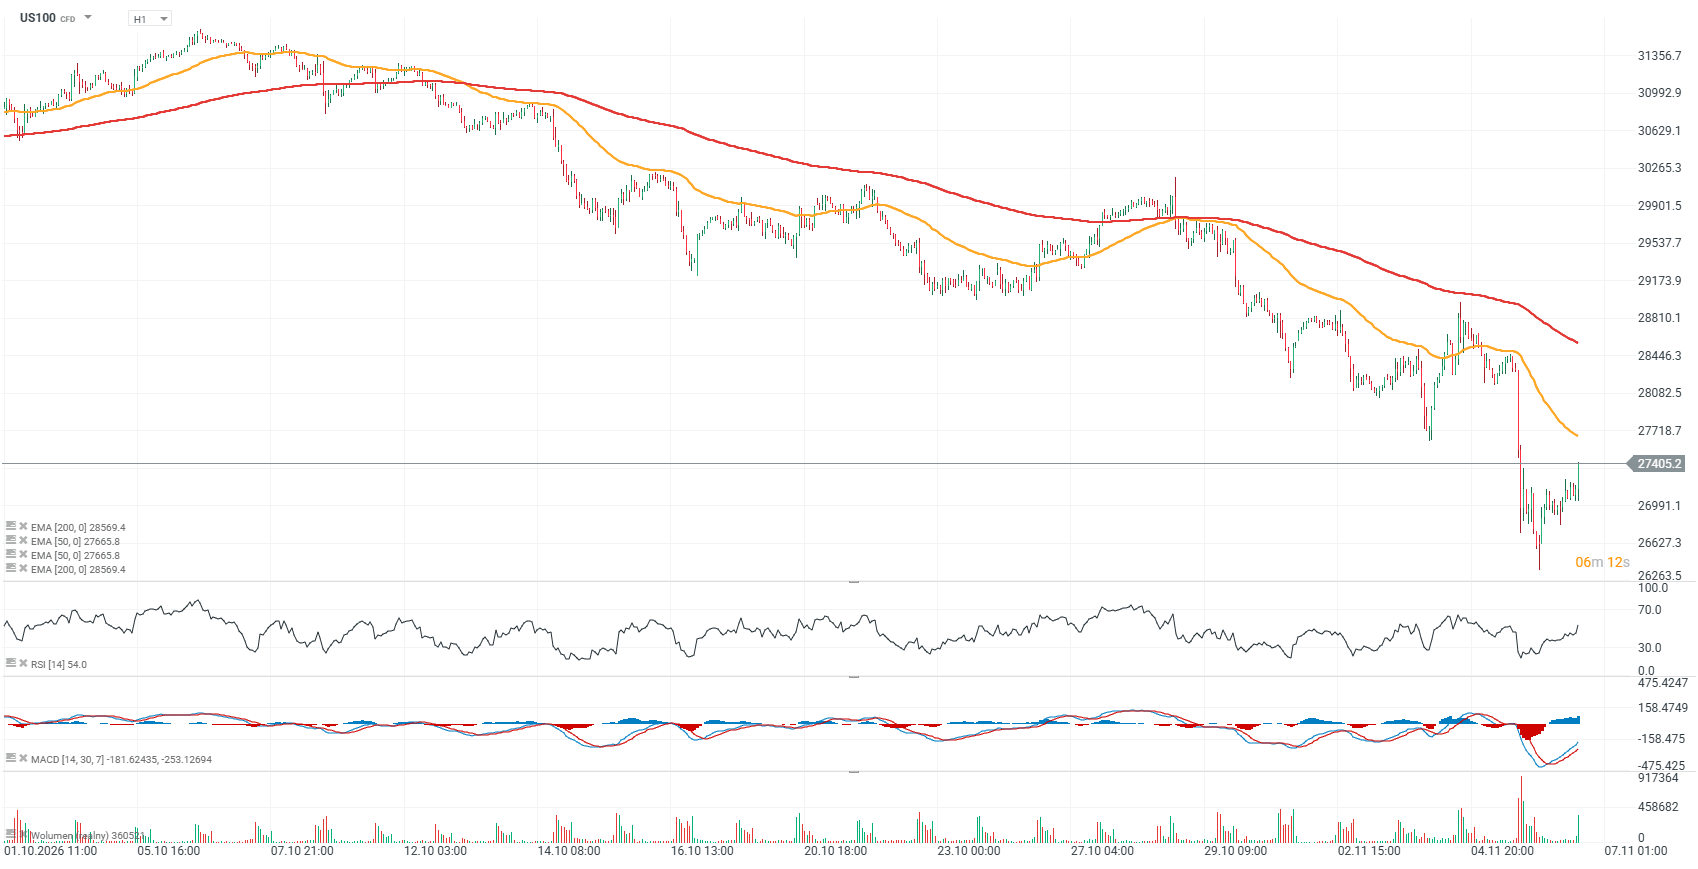
El contrato de futuros del Nasdaq 100 se ha acercado a la media móvil exponencial de 50 períodos (EMA50, línea naranja), pero las perspectivas de una mejora más amplia del sentimiento siguen siendo inciertas, a pesar de que el rebote se está produciendo con un volumen elevado. A corto plazo, la zona de 27.600–27.700 puntos parece ser el área de resistencia clave, mientras que el mínimo de la ola de ventas de ayer, cercano a los 27.200 puntos, continúa siendo el principal soporte.
Fuente: xStation5.
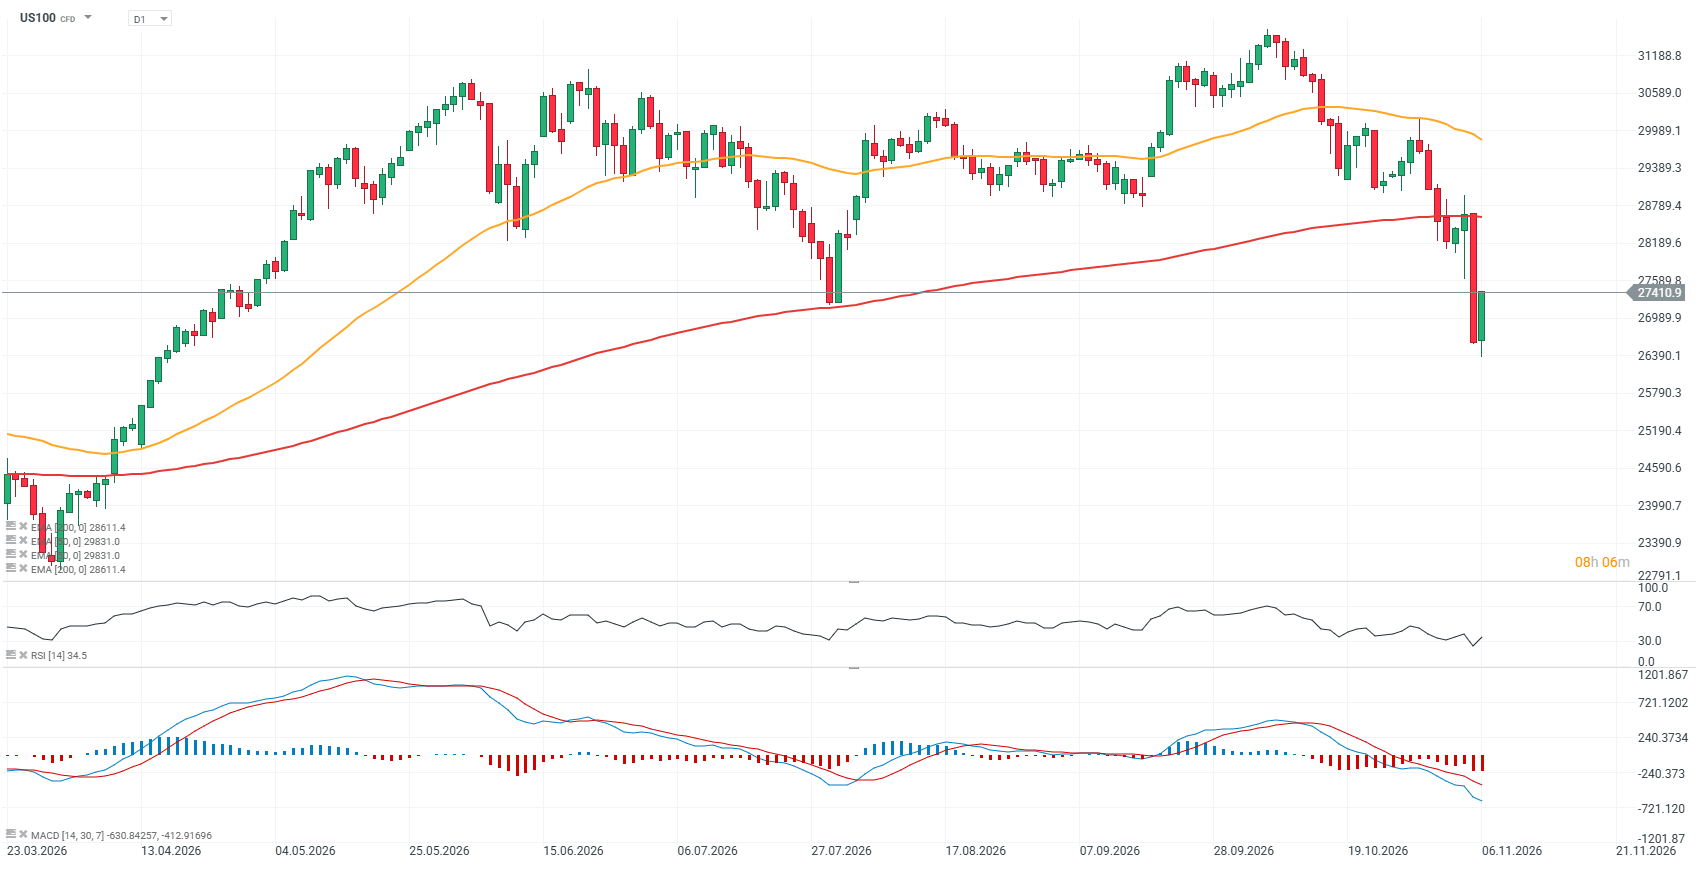
En la temporalidad diaria más amplia, el contrato de futuros del Nasdaq 100 cotiza cerca de los mínimos registrados durante la ola de ventas de julio, pero ha caído por debajo de la media móvil exponencial de 200 días (EMA200, línea roja), lo que podría aumentar el riesgo de un cambio de tendencia a mediano y largo plazo. Una recuperación sostenida por encima de los 28.600 puntos, donde se encuentra la media móvil roja, constituye ahora el principal nivel de resistencia y objetivo alcista para los compradores.
Fuente: xStation5.
Lam Research se dispara tras anunciar una recompra de acciones: ¿Recuperarán el impulso los semiconductores?
Lam Research sube más de un 10% tras la fuerte ola de ventas registrada en el sector de semiconductores, con los inversionistas reaccionando positivamente a la autorización de un nuevo programa de recompra de acciones por 25.000 millones de dólares y un dividendo trimestral de 0,33 dólares por acción. El rebote forma parte de un intento de estabilización más amplio entre las acciones de fabricantes de chips, después de que el índice de semiconductores de Filadelfia registrara su peor sesión desde marzo de 2020.
-
El directorio de Lam Research autorizó el nuevo programa de recompra de acciones, que los inversionistas interpretaron como una sólida señal de confianza de la dirección en el valor de largo plazo de la compañía.
-
La empresa también declaró un dividendo trimestral en efectivo de 0,33 dólares por acción, reforzando la percepción de una sólida generación de caja y la disposición de la dirección a devolver capital a los accionistas.
-
LYNX Equity Strategies sostiene que la demanda de equipos para la fabricación de memorias y tecnología NAND en Asia sigue siendo más resiliente de lo que sugiere la fuerte reacción del mercado posterior a las elecciones.
-
Needham, Mizuho y Morgan Stanley mantuvieron perspectivas favorables sobre Lam Research a pesar de reducir sus precios objetivo, mientras que el consenso general de los analistas continúa siendo claramente positivo.
Gráfico de Lam Research (temporalidad D1)
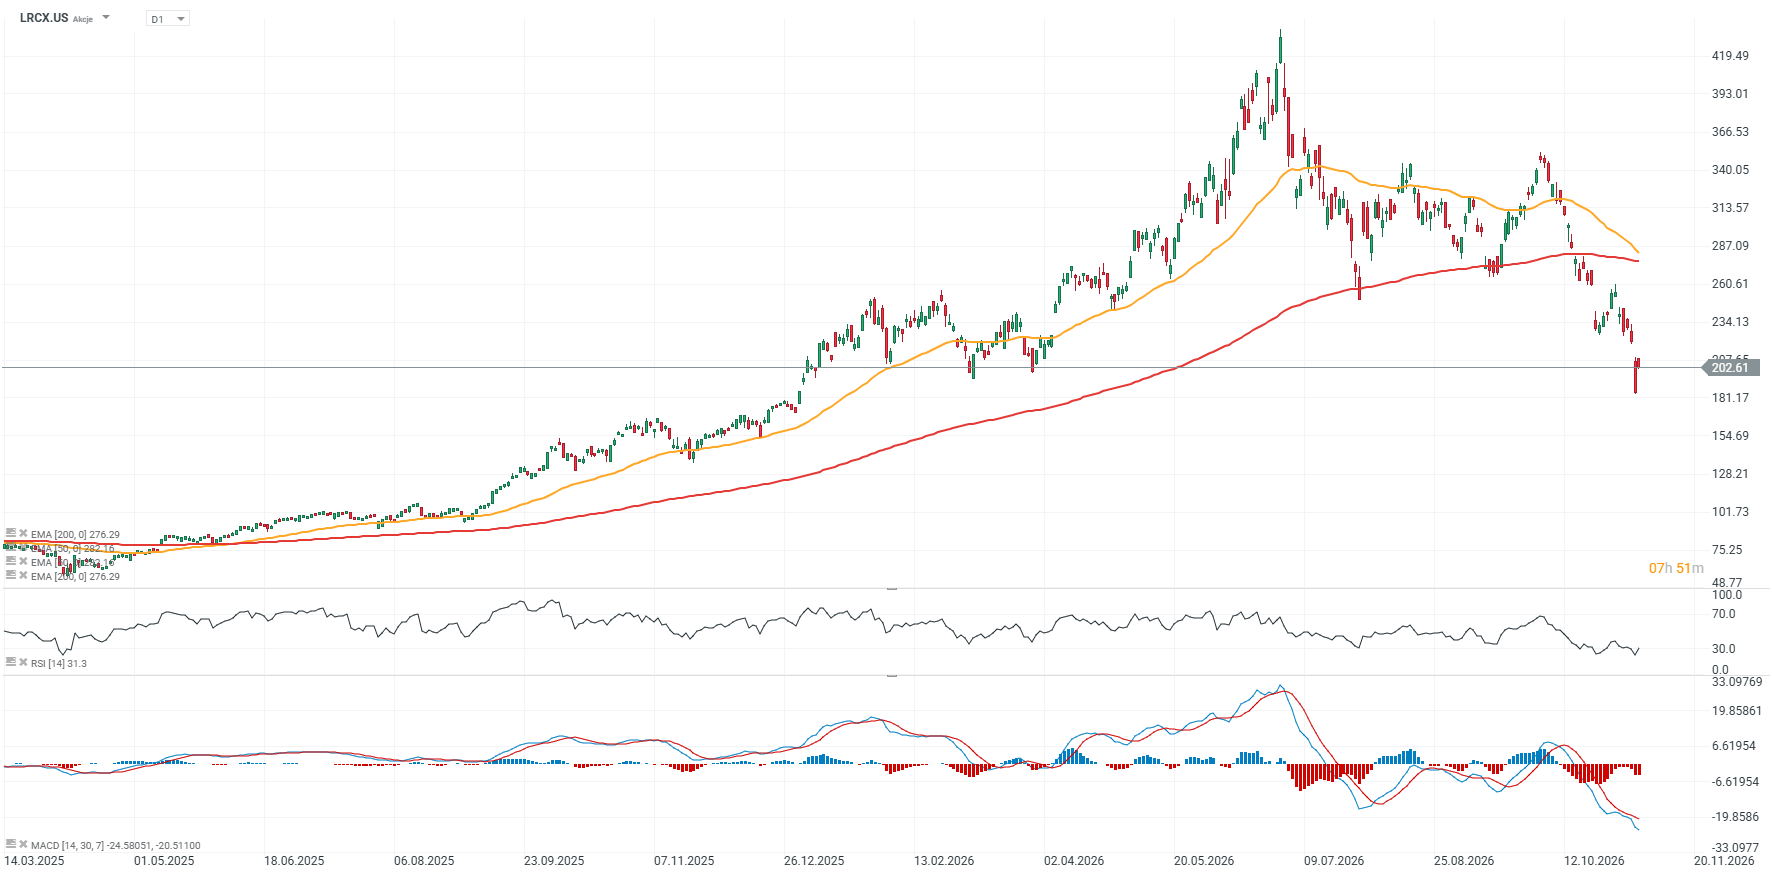
A pesar del crecimiento sostenido del negocio y la mejora de sus fundamentos, las acciones han caído hasta situarse aproximadamente un 25% por debajo de su media móvil exponencial de 200 días (EMA200, línea roja). El nivel de resistencia clave se encuentra actualmente alrededor de los 260 dólares, reforzado por reacciones anteriores del precio, mientras que el soporte se sitúa cerca de los 180 dólares por acción.
Fuente: xStation5.
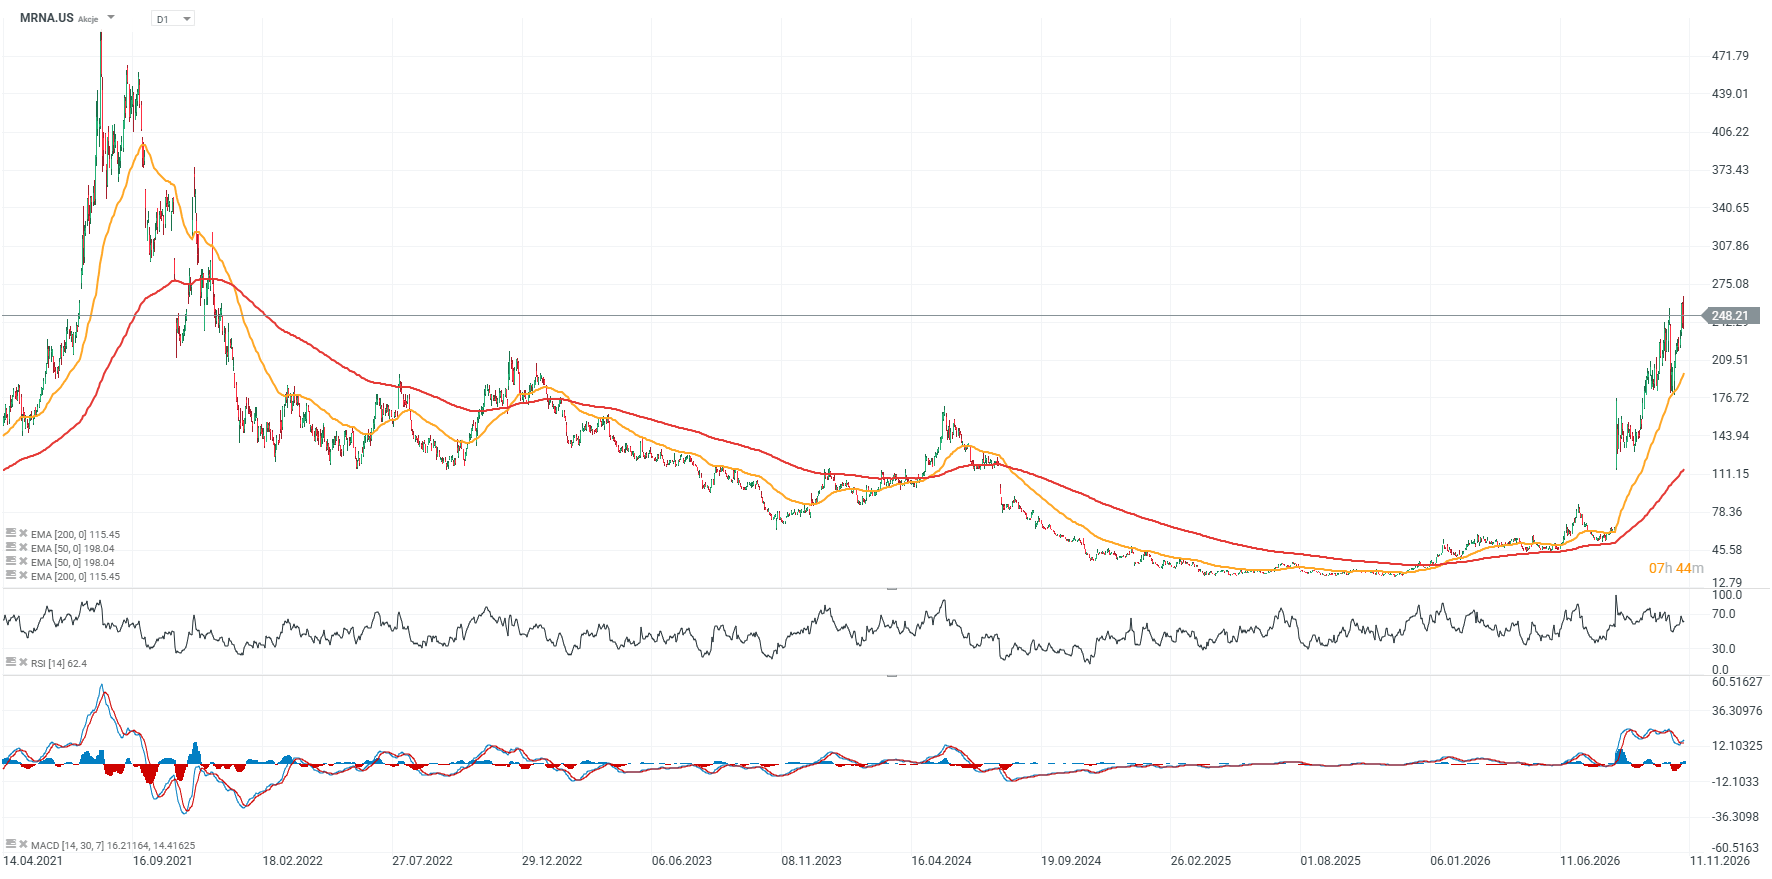
Moderna sube tras presentar sus resultados trimestrales
Las acciones de Moderna suben casi un 4% después de que sus resultados del tercer trimestre superaran ampliamente las expectativas y la compañía elevara sus previsiones de crecimiento de ingresos para 2026 a un rango de entre el 15% y el 25%, frente a su estimación anterior de un crecimiento no superior al 10%. La empresa se benefició principalmente de unas ventas más sólidas de vacunas contra la COVID-19 fuera de Estados Unidos, al tiempo que redujo sus gastos de investigación y desarrollo. Otro catalizador positivo fue la mejora tanto de las expectativas de ventas para el conjunto del año como de la proyección de efectivo disponible al cierre del ejercicio.
-
El BPA ajustado alcanzó los 0,38 dólares, frente a las expectativas del mercado de una pérdida de 1,09 dólares por acción.
-
Los ingresos aumentaron un 29% interanual, hasta los 1.310 millones de dólares, muy por encima de la estimación del consenso de aproximadamente 892 millones de dólares.
-
Las ventas en Estados Unidos alcanzaron los 780 millones de dólares, mientras que los mercados internacionales aportaron 533 millones de dólares en ingresos.
-
El principal motor del crecimiento fue el aumento de las entregas de vacunas contra la COVID-19 fuera de Estados Unidos, incluidos los envíos realizados en virtud de acuerdos gubernamentales de suministro a largo plazo.
-
Moderna registró un beneficio neto de 162 millones de dólares, frente a una pérdida neta de 200 millones de dólares un año antes, lo que refleja una mejora significativa de la rentabilidad.
-
Los gastos de investigación y desarrollo disminuyeron un 27%, hasta los 583 millones de dólares, respaldando el desempeño operativo y reduciendo el ritmo de consumo de efectivo.
La compañía elevó sus previsiones de crecimiento de ingresos para el conjunto de 2026 a un rango de entre el 15% y el 25%, frente a su expectativa anterior de un crecimiento no superior al 10%. Moderna también aumentó su proyección de efectivo disponible al cierre del año hasta un rango de entre 8.100 y 8.300 millones de dólares, desde los 4.700–5.200 millones previstos anteriormente, fortaleciendo considerablemente su posición de liquidez.
Al mismo tiempo, Moderna redujo su previsión de gastos de investigación y desarrollo para 2026 a aproximadamente 2.700 millones de dólares, frente a los 2.900 millones estimados anteriormente. Más allá de los resultados financieros, los avances en su cartera de productos en desarrollo siguen siendo un catalizador positivo adicional: la Administración de Alimentos y Medicamentos de Estados Unidos (FDA) aprobó la vacuna contra la influenza mFLUSIVA de la compañía, mientras que intismeran presentó resultados positivos de fase 3 en melanoma. Para los inversionistas, la pregunta clave ahora es si Moderna podrá mantener la mejora de sus márgenes y la disciplina de costos mientras diversifica con éxito su negocio más allá de las vacunas contra la COVID-19.
Gráfico de las acciones de Moderna (temporalidad D1)
 Fuente: xStation5

OpenAI planea mantener sus inversiones en centros de datos de IA 📈 Continúa el rebote del Nasdaq


El petróleo cae tras alcanzar los 100 dólares 📉 ¿Irán evalúa cambios en su programa nuclear?

🚩 EUR/USD cae un 0,6%


El mercado se desplomó, ¿Dónde se refugió el dinero?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.