

-
La renta variable cae presionada por la cautela ante la Fed y una posible crisis petrolera que mantiene el crudo sobre los 108 USD.
-
El sector tecnológico y de semiconductores destaca con subidas corporativas y la posible megarronda de 1,2 billones de USD de OpenAI.
-
El Bitcoin sufre retrocesos tras los obstáculos regulatorios en EE. UU., mientras la macroeconomía refleja cierta ralentización en Europa.

-
La renta variable cae presionada por la cautela ante la Fed y una posible crisis petrolera que mantiene el crudo sobre los 108 USD.
-
El sector tecnológico y de semiconductores destaca con subidas corporativas y la posible megarronda de 1,2 billones de USD de OpenAI.
-
El Bitcoin sufre retrocesos tras los obstáculos regulatorios en EE. UU., mientras la macroeconomía refleja cierta ralentización en Europa.
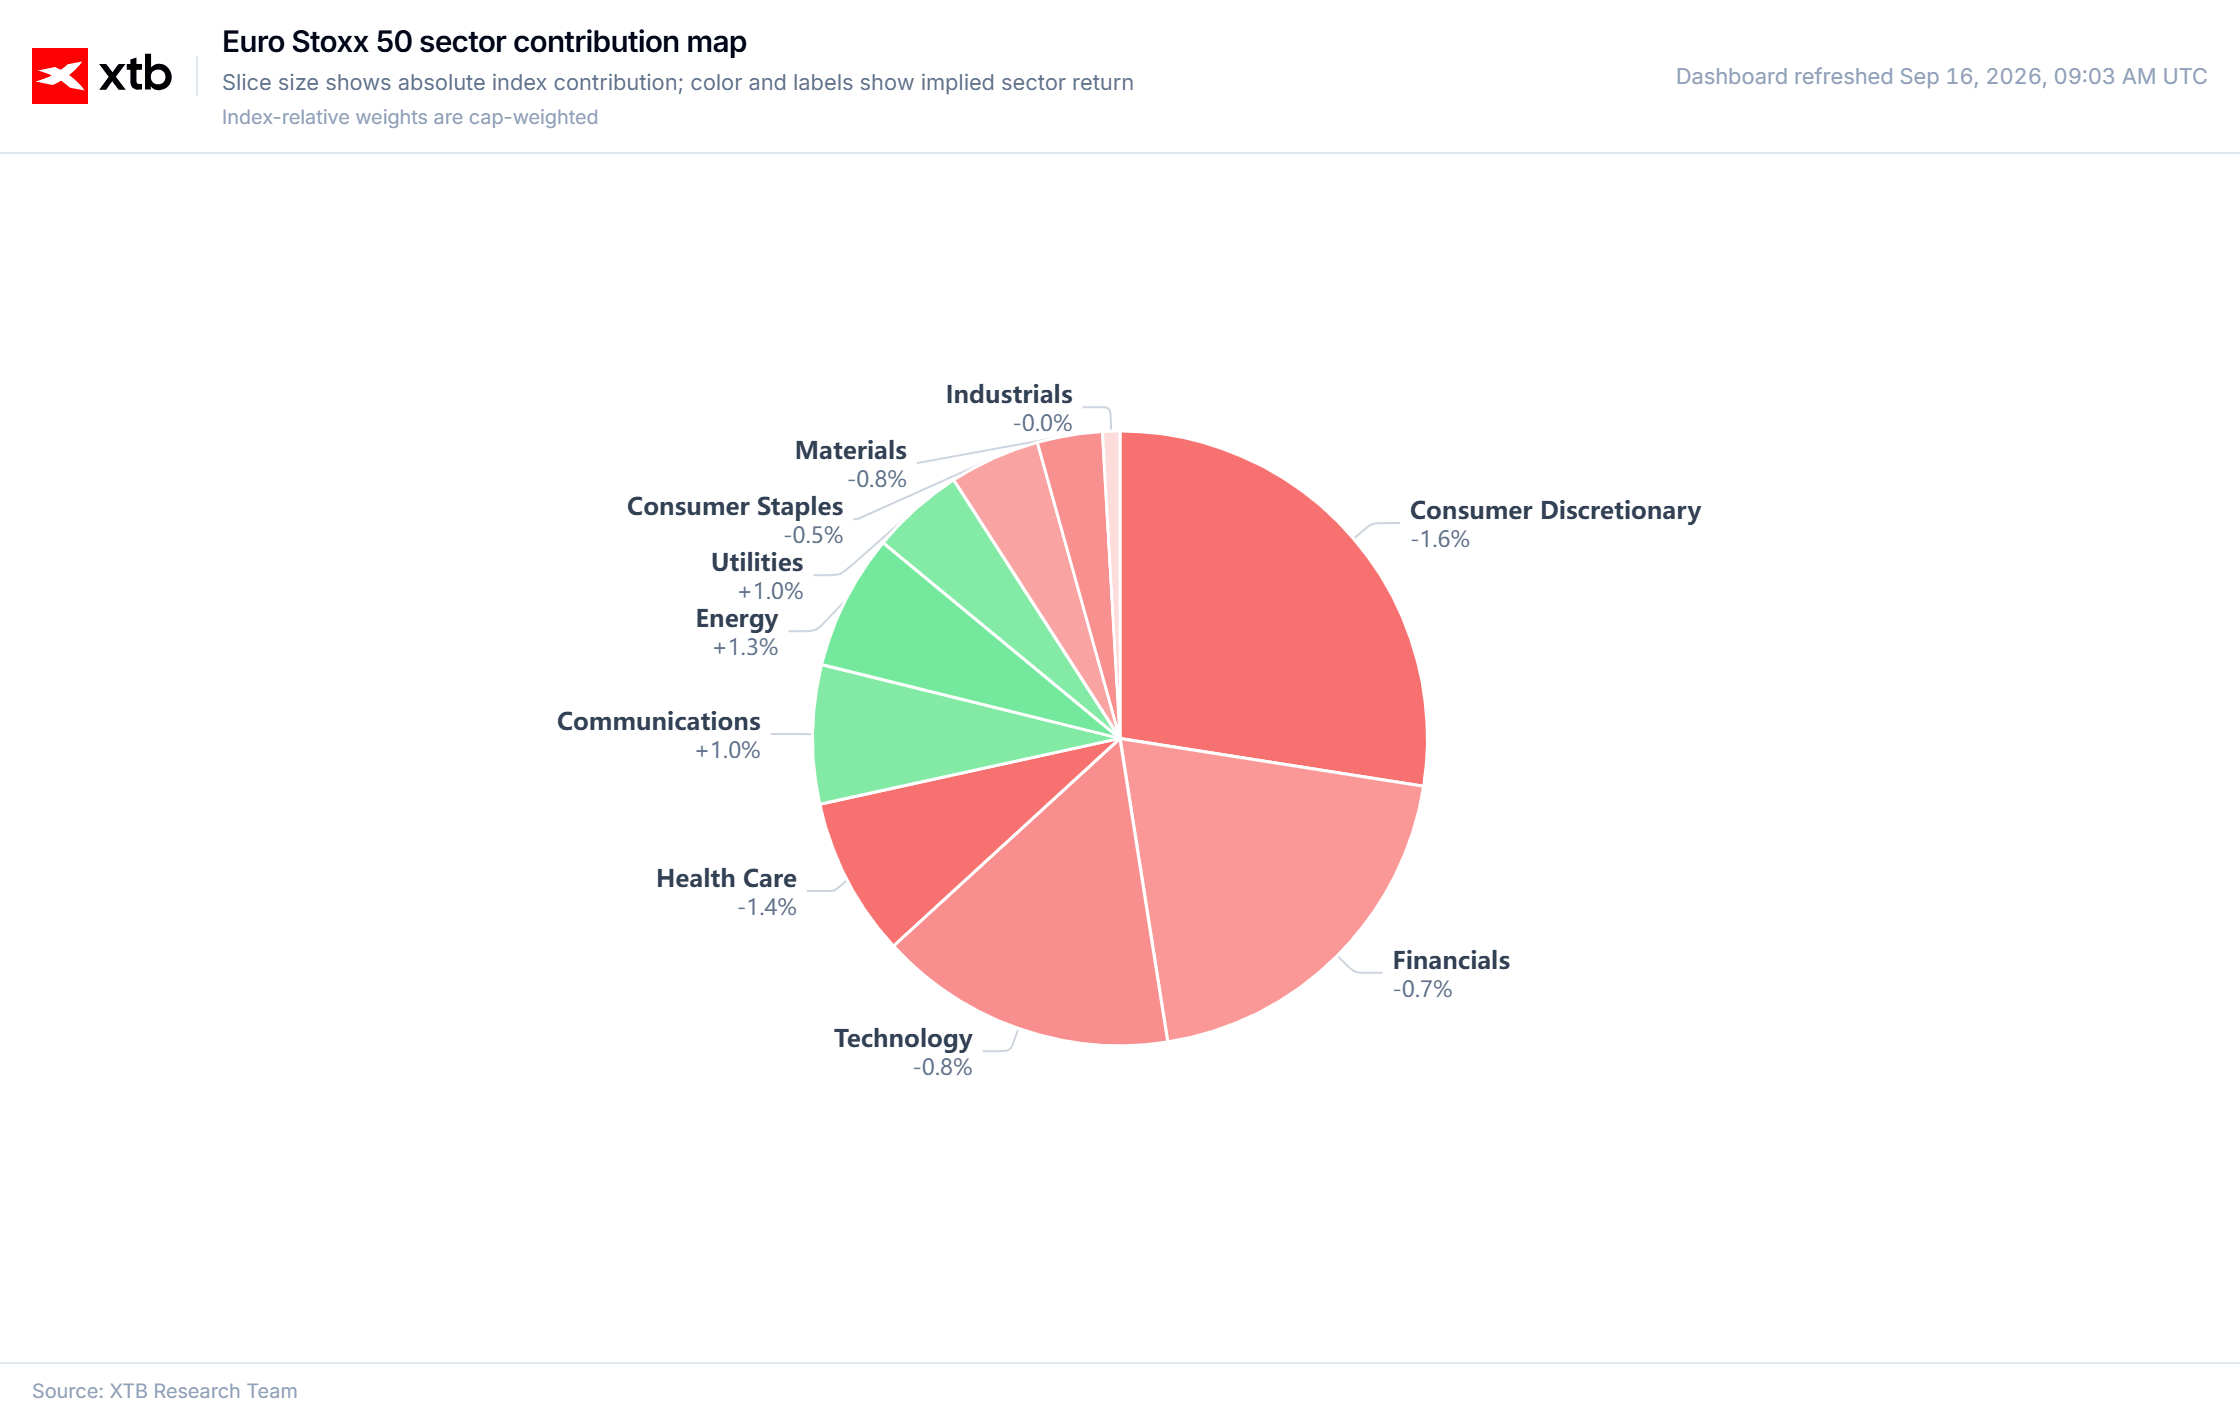
La primera mitad de la sesión del miércoles trajo consigo una desaceleración de las caídas, pero el sentimiento sigue siendo nervioso y la preocupación de los inversores aún es elevada. La renta variable europea cotiza mayoritariamente a la baja, con pérdidas medias en torno al 0,2%. Esta tendencia se ve profundizada por el WIG20, cuyos futuros caen alrededor del 0,7%.
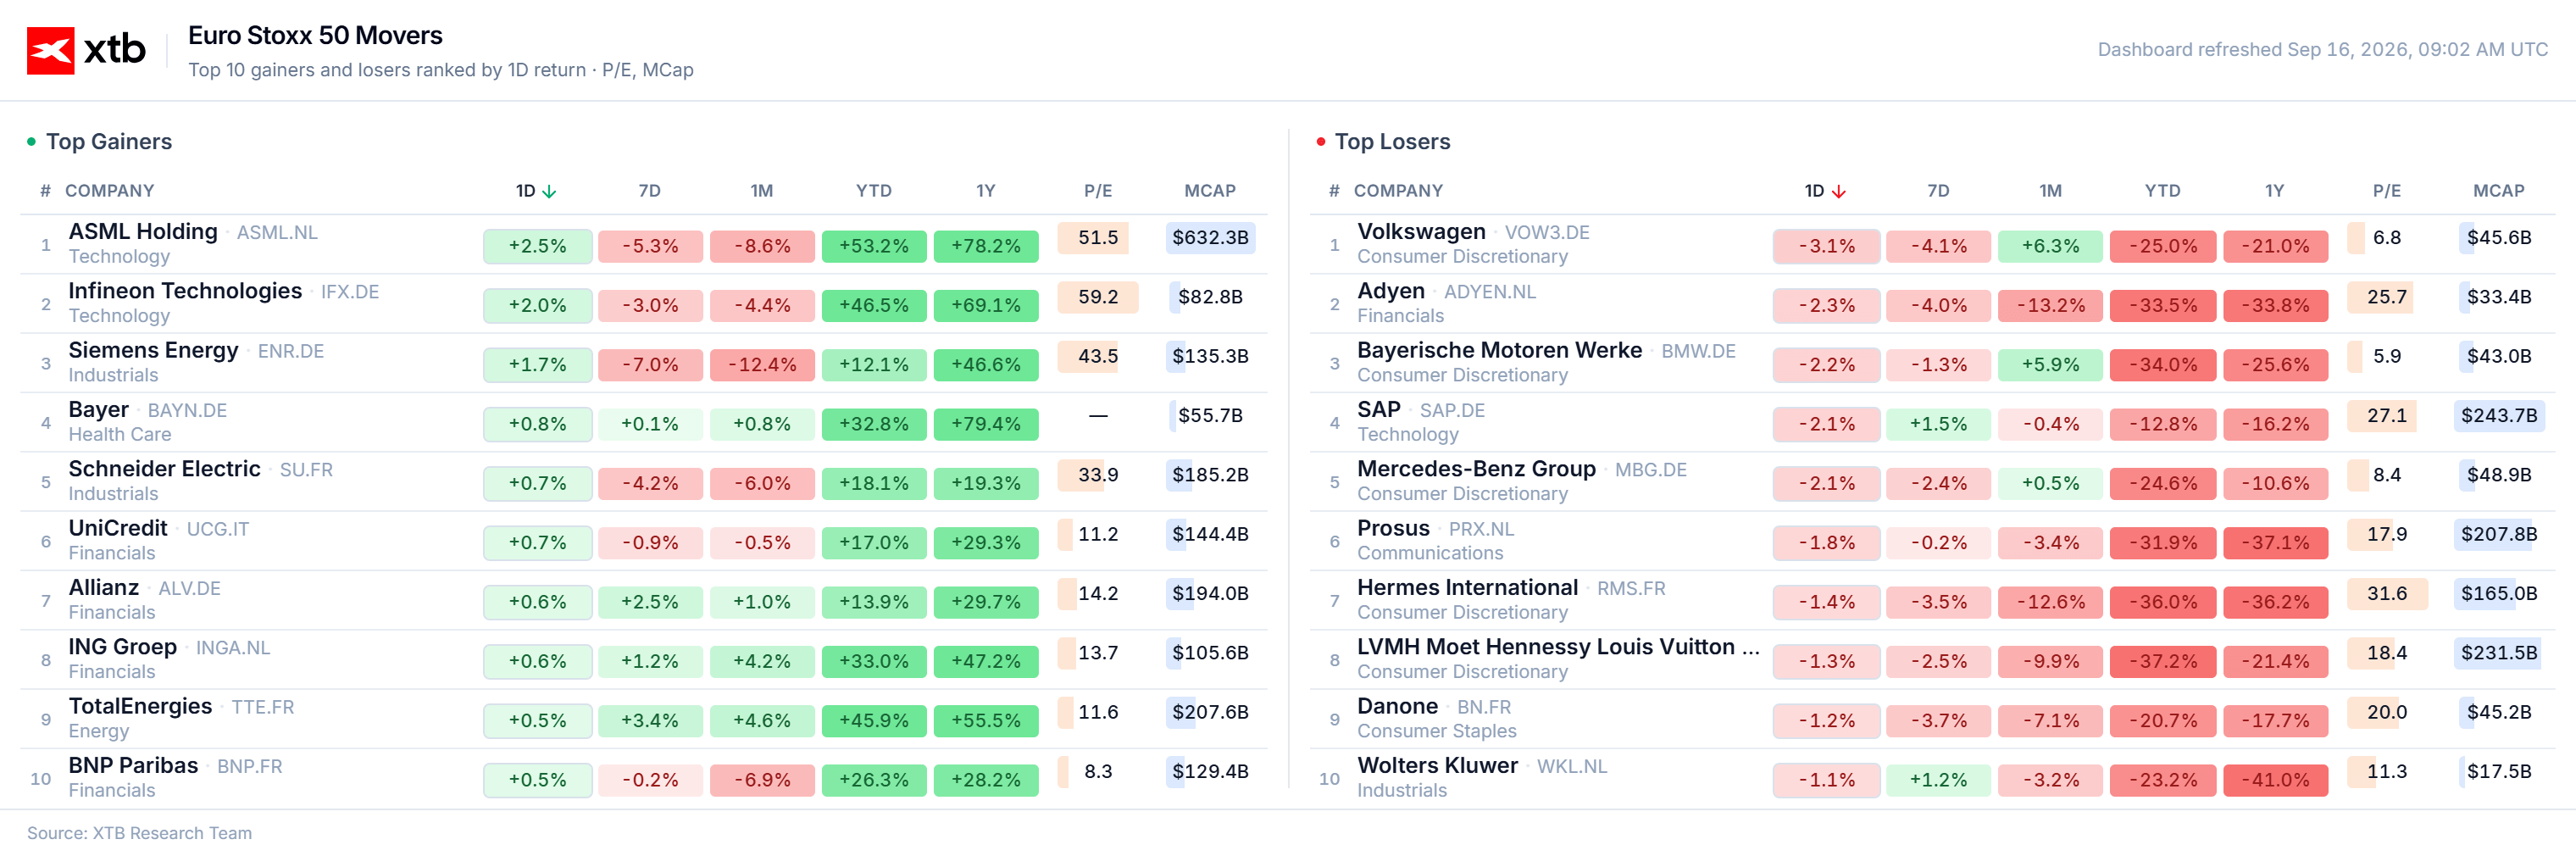
Una de las principales presiones a la baja sobre los índices sigue siendo la situación en Oriente Medio. Según informa el WSJ, los ejecutivos de las compañías petroleras comienzan cada vez más a describir abiertamente la situación como una crisis petrolera. Las previsiones para restaurar la plena funcionalidad del oleoducto Este-Oeste se están volviendo extremas, con especulaciones que van desde días hasta meses. Los precios del petróleo se mantienen por encima de los 108 USD por barril, mientras que el contrato de gas europeo ha caído por debajo de los 79 EUR.
Bitcoin cayó un 5% aproximadamente en la sesión de ayer y cayó por debajo de los 76.000 USD. Esto se produce tras una votación en el Senado de EE. UU. sobre el proyecto de ley "Clarity", que corre el riesgo de fracasar. El proyecto de ley tiene como objetivo simplificar y regular significativamente la negociación de criptomonedas.
Una moderada mejora en el sentimiento del mercado de memorias podría provenir de SK Hynix, que ha llegado a un acuerdo con los sindicatos sobre el pago de primas.
Bloomberg informa que OpenAI estaría en proceso de levantar otra ronda de financiación, que esta vez ascendería a unos 1,2 billones de USD.
El mercado está reduciendo la volatilidad y el volumen a la espera de la decisión sobre los tipos de interés de la Fed. La decisión se publicará dos horas antes del cierre de las operaciones en EE. UU., y la conferencia de prensa del presidente de la Fed comenzará al cierre de la sesión.
Los comentarios de la conferencia de prensa y las posibles intenciones de la Fed, que Kevin Warsh intenta visiblemente no revelar, podrían resultar igual de importantes, si no más, que la propia decisión.
Noticias corporativas
Soitec (SOI.FR): La acción sube alrededor de un 6% tras una nota de JPMorgan que respalda su valoración, señalando unas sólidas perspectivas para la industria fotónica.
Stellantis (STLAM.IT): El fabricante de automóviles cae cerca de un 2% a raíz de publicaciones negativas por parte de una firma de inversión. Al mismo tiempo, la firma señaló unas mejores perspectivas para BMW, que sube alrededor del 1%.
Renault (RNO.FR): El fabricante de automóviles anunció una nueva inversión en Brasil en cooperación con la china Geely Holding; las acciones caen en torno al 3%.
ASML (ASML.NL): Las noticias positivas de SK Hynix están respaldando las valoraciones de los semiconductores. ASML sube alrededor del 2%, mientras que Siemens e Infineon avanzan cerca del 1%.
Datos macroeconómicos
La tasa de desempleo de Suecia aumentó al 8,5%.
El IPC del Reino Unido se situó en línea con las expectativas y subió al 3,1% interanual.
La inflación subyacente se mantuvo en el 2,6% interanual.
Las ventas minoristas del Reino Unido desaceleraron su tasa de crecimiento al 3,4% interanual.
Una hora antes de la apertura de la sesión en EE. UU., se publicarán los datos de ventas minoristas estadounidenses.
El mercado espera que el crecimiento mensual se acelere hasta el 0,8%. Una hora después de la apertura de la sesión estadounidense, la EIA publicará los datos sobre los cambios semanales en los inventarios de crudo y destilados.
El mercado espera que los inventarios de crudo caigan en 1,7 millones de barriles y los de gasolina en 1,2 millones de barriles.



Gráfico del día: ¿Qué podemos esperar del mercado estadounidense? (16.09.2026)


Los metales al alza. El oro sube antes de la decisión de la FED

Calendario económico: ¿Es el momento para una subida de tipos? (16.09.2026)


La bolsa hoy: El mercado busca el equilibrio antes de la decisión de la Fed (16.09.2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.