


La sesión del lunes en las bolsas europeas está dominada por las ventas. Las caídas están encabezadas principalmente por las acciones y los índices franceses. El CAC 40 retrocedía en torno a un 1,4%. Los índices de Alemania y Reino Unido limitan las pérdidas a cerca del 1%. El EuroStoxx baja apenas un 0,25%.
El mercado europeo se ve lastrado principalmente por la inestabilidad política en Francia, el empeoramiento del sentimiento hacia el sector bancario y la persistente incertidumbre en torno a las valoraciones de las empresas tecnológicas.
También se observa una clara divergencia entre Europa y Estados Unidos en las operaciones fuera de hora, con el mercado estadounidense mostrando un comportamiento notablemente mejor que el europeo.
- Las protestas en Francia han desatado una nueva ola de preocupación sobre la estabilidad política y fiscal de la segunda economía de la Eurozona. Cerca de 2.400 personas fueron detenidas durante las manifestaciones del fin de semana, y las crecientes tensiones complican aún más la tramitación de los presupuestos del Estado. Los inversores responden vendiendo tanto renta variable como bonos. La rentabilidad de la deuda francesa a 10 años subió hacia el 4,86%, lo que incrementa la prima de riesgo frente a los Bunds alemanes. Los bancos franceses se sitúan entre los más perjudicados. Otra fuente de incertidumbre en Europa sigue siendo la situación política en España, que se prepara para elecciones anticipadas.
- Tras una semana excepcionalmente débil para las compañías tecnológicas estadounidenses, los inversores cuestionan cada vez más la sostenibilidad de las subidas impulsadas por la inversión en inteligencia artificial. El Philadelphia Semiconductor Index cerró la sesión del viernes con una caída de en torno al 4%, prolongando su racha de pérdidas a ocho sesiones, la más larga desde 2008. Al mismo tiempo, los datos de Goldman Sachs apuntan a una clara reducción de la exposición de los hedge funds a la IA, pasando de casi el 32% en junio al 26% en la actualidad. El riesgo de crédito entre las entidades que financian infraestructuras de computación también cobra mayor relevancia, ya que el coste de asegurar los bonos de CoreWeave frente al impago ha superado los 1.000 puntos básicos.
- Los precios del crudo Brent bajaban en torno a un 2% el lunes, pero a medida que se acerca la sesión estadounidense, están recuperando pérdidas. Los precios reaccionan principalmente a las noticias sobre una flexibilización parcial de ciertas restricciones de Estados Unidos a las exportaciones energéticas rusas. Una disponibilidad potencialmente mayor de materias primas rusas podría reducir en parte la presión sobre la oferta mundial, aunque las condiciones de transporte en el golfo Pérsico siguen siendo una grave amenaza para el comercio global. Las perturbaciones en el estrecho de Ormuz afectan ahora no solo a los petroleros, sino también a los buques con carga comercial. Según Bloomberg, el indicador de tarifas diarias para los mayores petroleros en la ruta de Oriente Medio a China alcanzó los 1,37 millones de dólares, una cifra más de seis veces superior a la previa al inicio del conflicto.
Noticias corporativas
- DHL Group (DHL.DE): El operador logístico alemán elevó su previsión de beneficio operativo (EBIT) para 2026 a más de 7.000 millones de euros, frente a la estimación previa de más de 6.500 millones de euros. El ajuste se apoya en un mejor rendimiento y en la perspectiva de una campaña de fin de año más sólida. La acción cae en torno a un 2%.
- EQT (EQT.SE): El grupo sueco de capital riesgo acordó adquirir la empresa australiana Cleanaway Waste Management por unos 9.300 millones de dólares australianos, incluida la deuda. Las acciones de la compañía objetivo subieron hasta un 21% en Sídney. La operación amplía la exposición de EQT al sector de gestión de residuos. Los títulos de EQT avanzan cerca de un 3%.
- Mowi (MOWI.NO): El productor noruego de salmón registró un volumen de capturas récord en el tercer trimestre de aproximadamente 186.000 toneladas. El valor sumó en torno a un 3.8%, destacando en positivo frente a un mercado en retroceso.
- Rheinmetall (RHM.DE): El grupo armamentístico alemán tomó una pequeña participación en Rock Tech Lithium y en su proyecto de procesamiento de litio en Alemania. La inversión podría formar parte del aseguramiento de cadenas de suministro estratégicas de materias primas para la industria de defensa. Sin embargo, los inversores muestran preocupación por la solidez de los márgenes de la compañía y el valor cotiza bajo presión.
- Euronext (ENX.FR): La acción avanza en torno a un 1% tras una nota positiva de Citibank. Los analistas de la entidad destacan las ventajas de la compañía en compensación y en soluciones para el mercado de instrumentos de deuda.
Análisis técnico del DAX 40(D1)
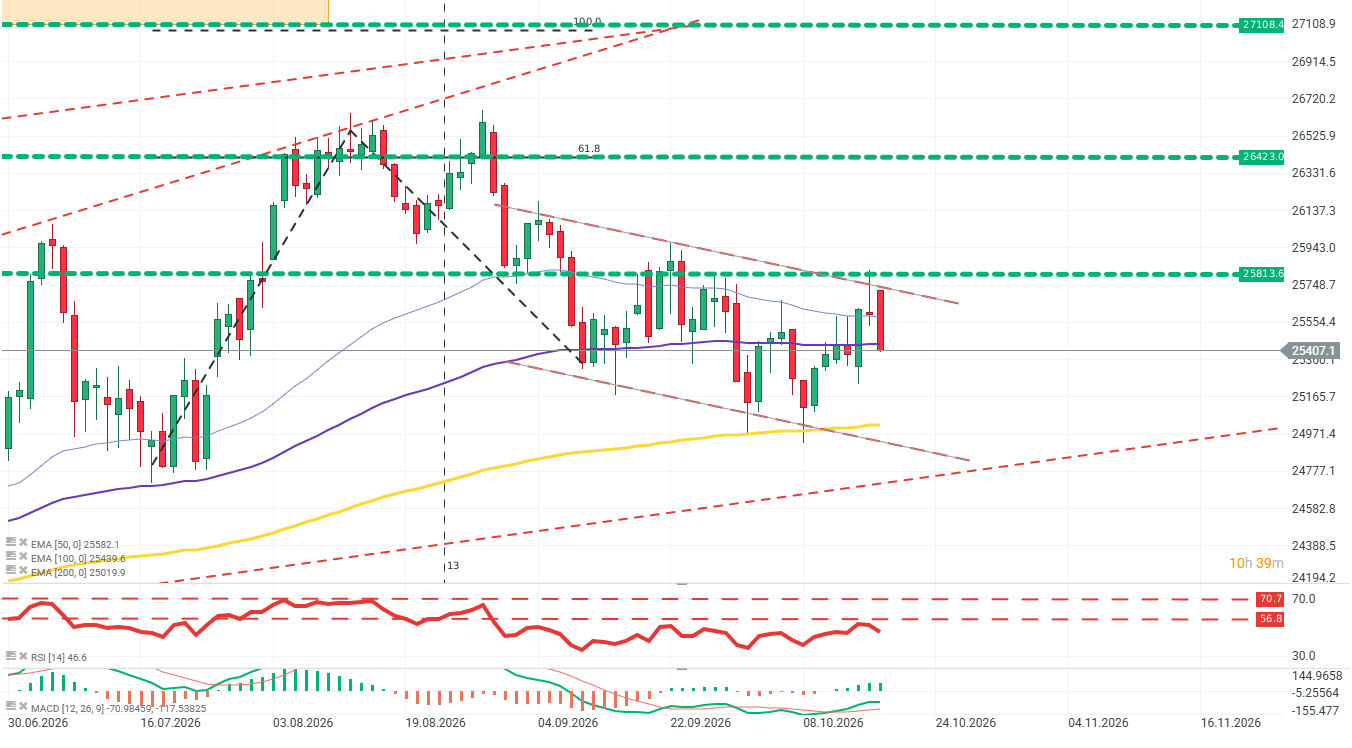
La última vela roja de gran tamaño muestra un rechazo desde la línea de resistencia bajista. El mercado se mantiene en una corrección a la baja, aunque la tendencia alcista a largo plazo no se ha invalidado. Fuente: xStation5
Divisas
- La presión sobre los activos europeos también se aprecia en el mercado de divisas, donde el EUR/USD ha caído hacia 1,12.
Datos macroeconómicos
- La economía de China creció un 4,5% interanual en el tercer trimestre, superando el consenso del 4.4% y acelerándose desde el 4.3% del trimestre anterior.
- Por delante en el mercado queda la publicación del IPC de septiembre en Canadá. El consenso prevé una inflación interanual de en torno al 3,2%, frente al 3,0% del mes anterior. El dato será clave para las expectativas sobre las próximas decisiones del Banco de Canadá.


Mercados a observar hoy: CAC 40, libra esterlina y gas natural europeo (19 de octubre de 2026)


Lo que debes saber HOY: Semiconductores impulsan la recuperación del Nasdaq mientras Europa cae


Los disturbios en París y Milán provocan un desplome en el sector del lujo💥
Nasdaq registra su peor semana desde julio de 2026 | PREMERCADO
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.