

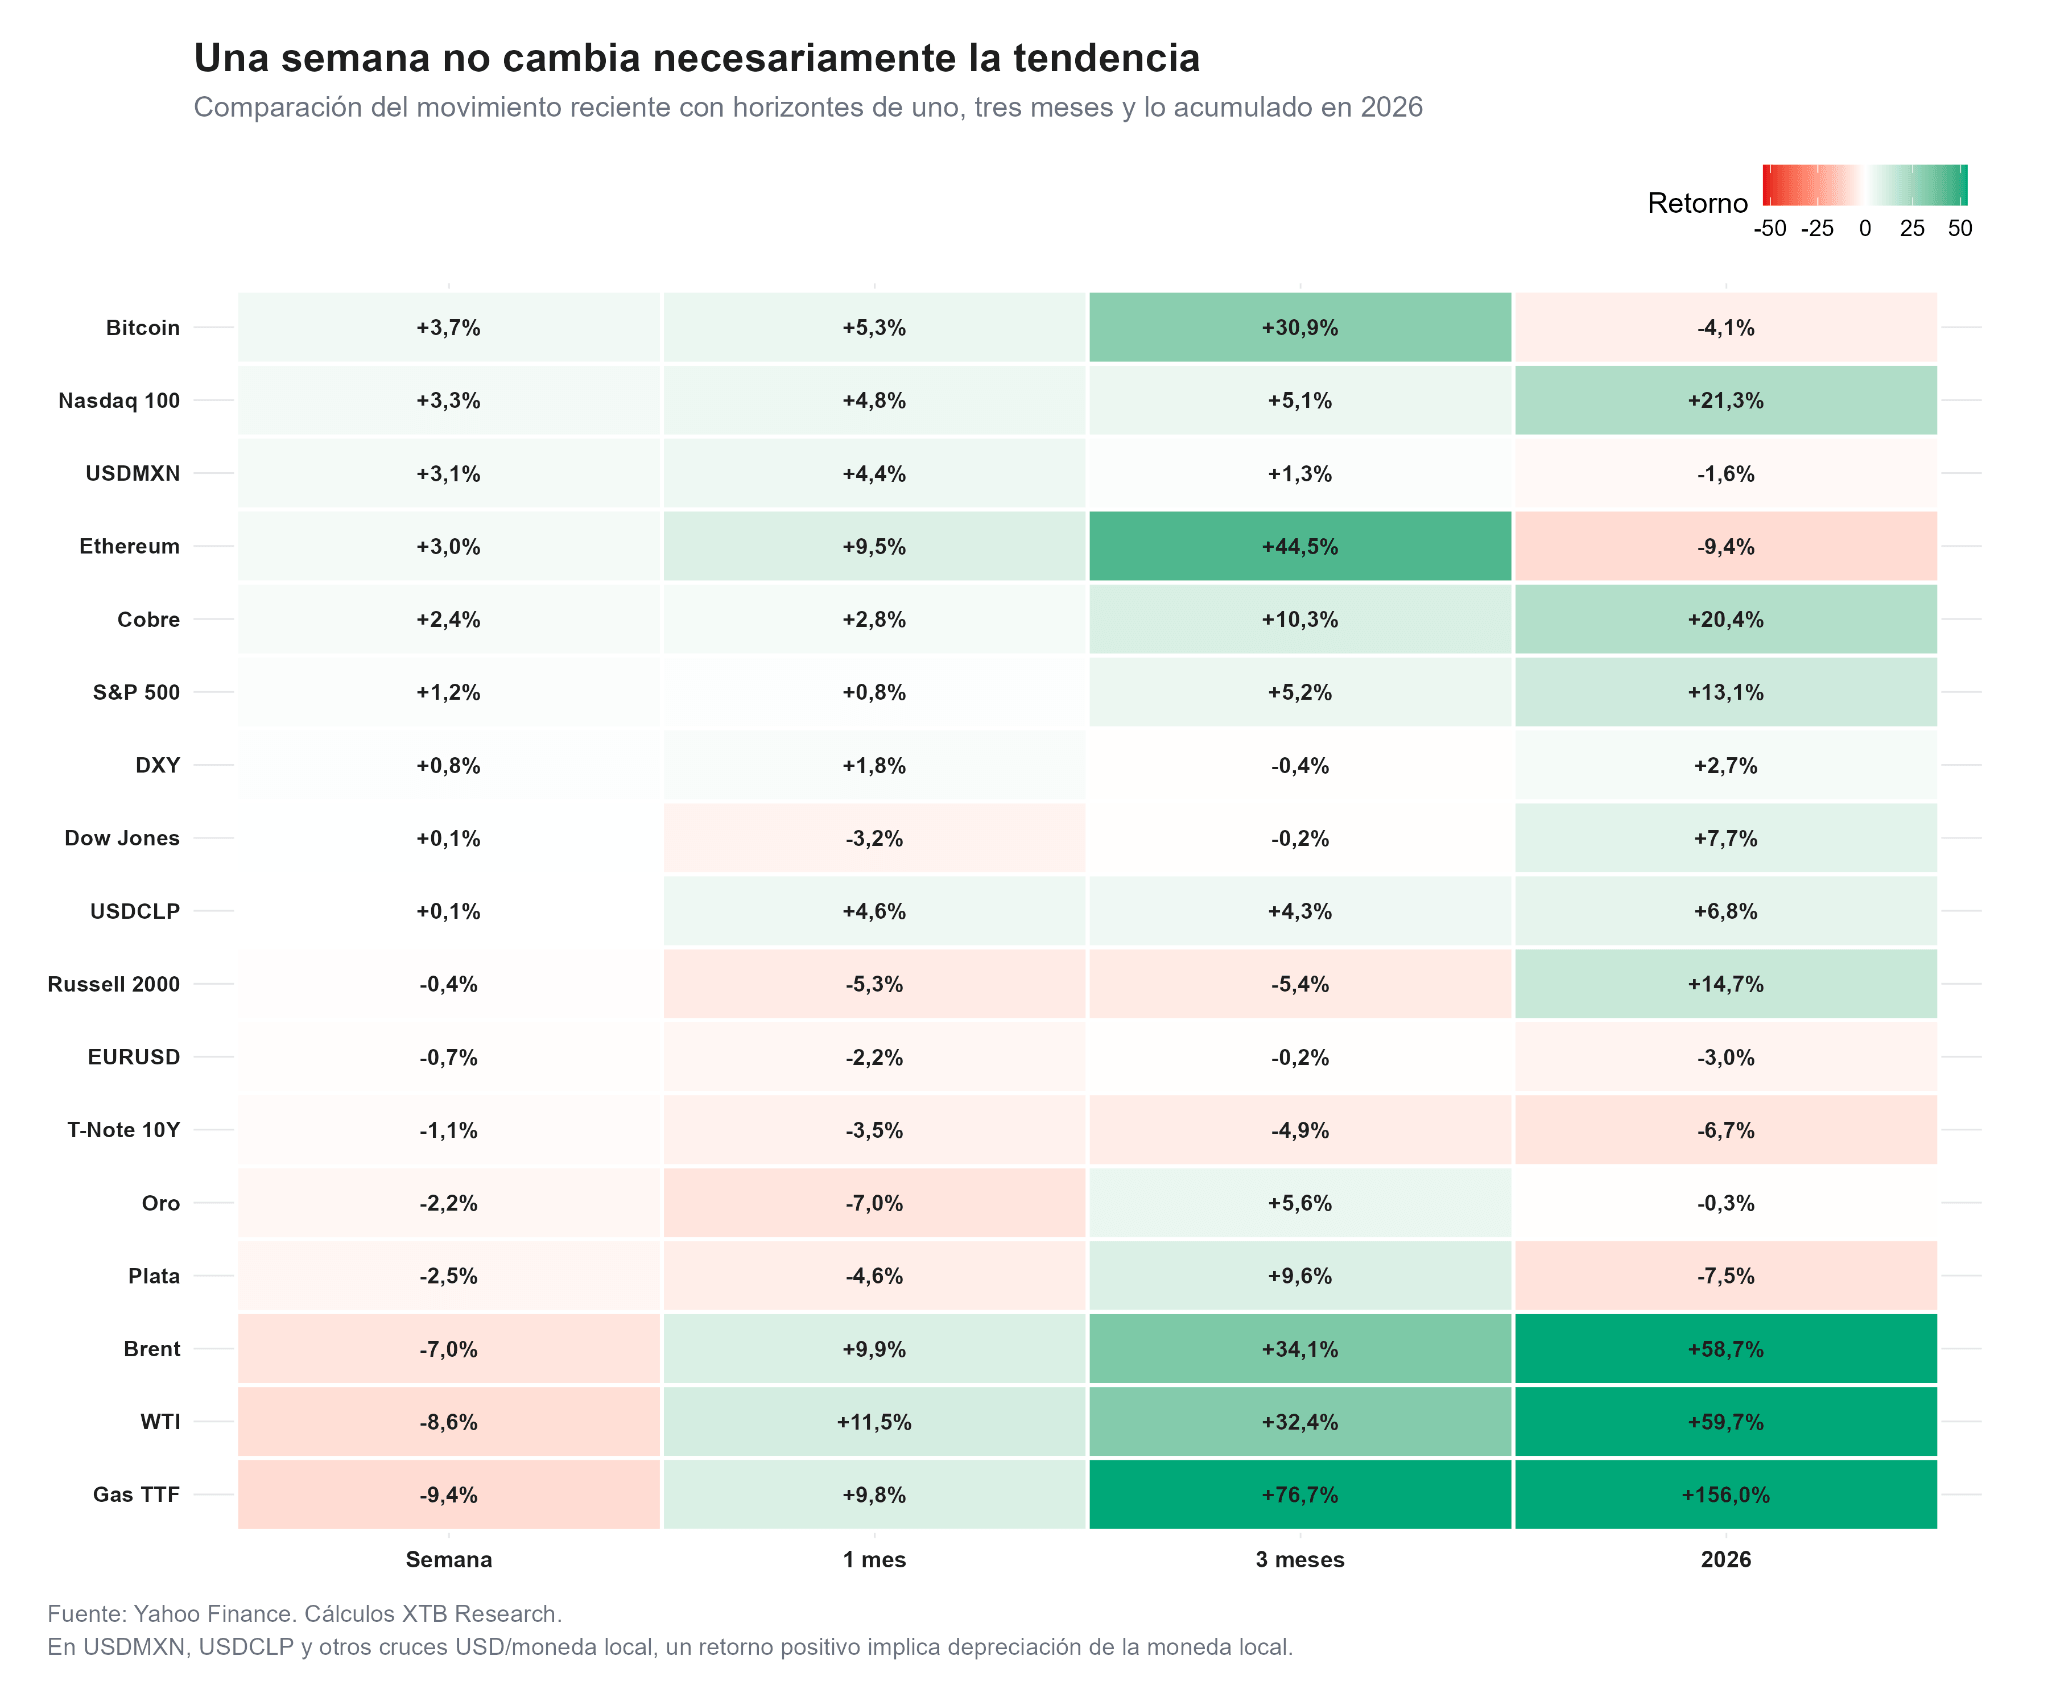
- Bitcoin (+3,7%) y el Nasdaq 100 (+3,3%) lideraron las subidas, mientras tecnología fue el sector más fuerte del S&P 500 con un avance cercano al 3,8%.
- El gran movimiento macro estuvo en los bonos estadounidenses: el Treasury a 10 años subió cerca de 19 puntos base hasta el 5,18%, un movimiento situado alrededor del percentil 86 desde 2023.
- La energía sufrió una fuerte corrección, con Brent -7,0%, WTI -8,6% y gas europeo -9,4%, aunque los tres activos continúan mostrando ganancias muy importantes en horizontes más largos.

- Bitcoin (+3,7%) y el Nasdaq 100 (+3,3%) lideraron las subidas, mientras tecnología fue el sector más fuerte del S&P 500 con un avance cercano al 3,8%.
- El gran movimiento macro estuvo en los bonos estadounidenses: el Treasury a 10 años subió cerca de 19 puntos base hasta el 5,18%, un movimiento situado alrededor del percentil 86 desde 2023.
- La energía sufrió una fuerte corrección, con Brent -7,0%, WTI -8,6% y gas europeo -9,4%, aunque los tres activos continúan mostrando ganancias muy importantes en horizontes más largos.
Los mercados terminan una semana de fuertes contrastes, mientras las compañías tecnológicas volvieron a liderar Wall Street y Bitcoin consiguió situarse entre los activos con mejor desempeño, el mercado de bonos envió una señal bastante diferente, en que los rendimientos estadounidenses regresaron con fuerza sobre el 5%, elevando nuevamente el coste del capital.
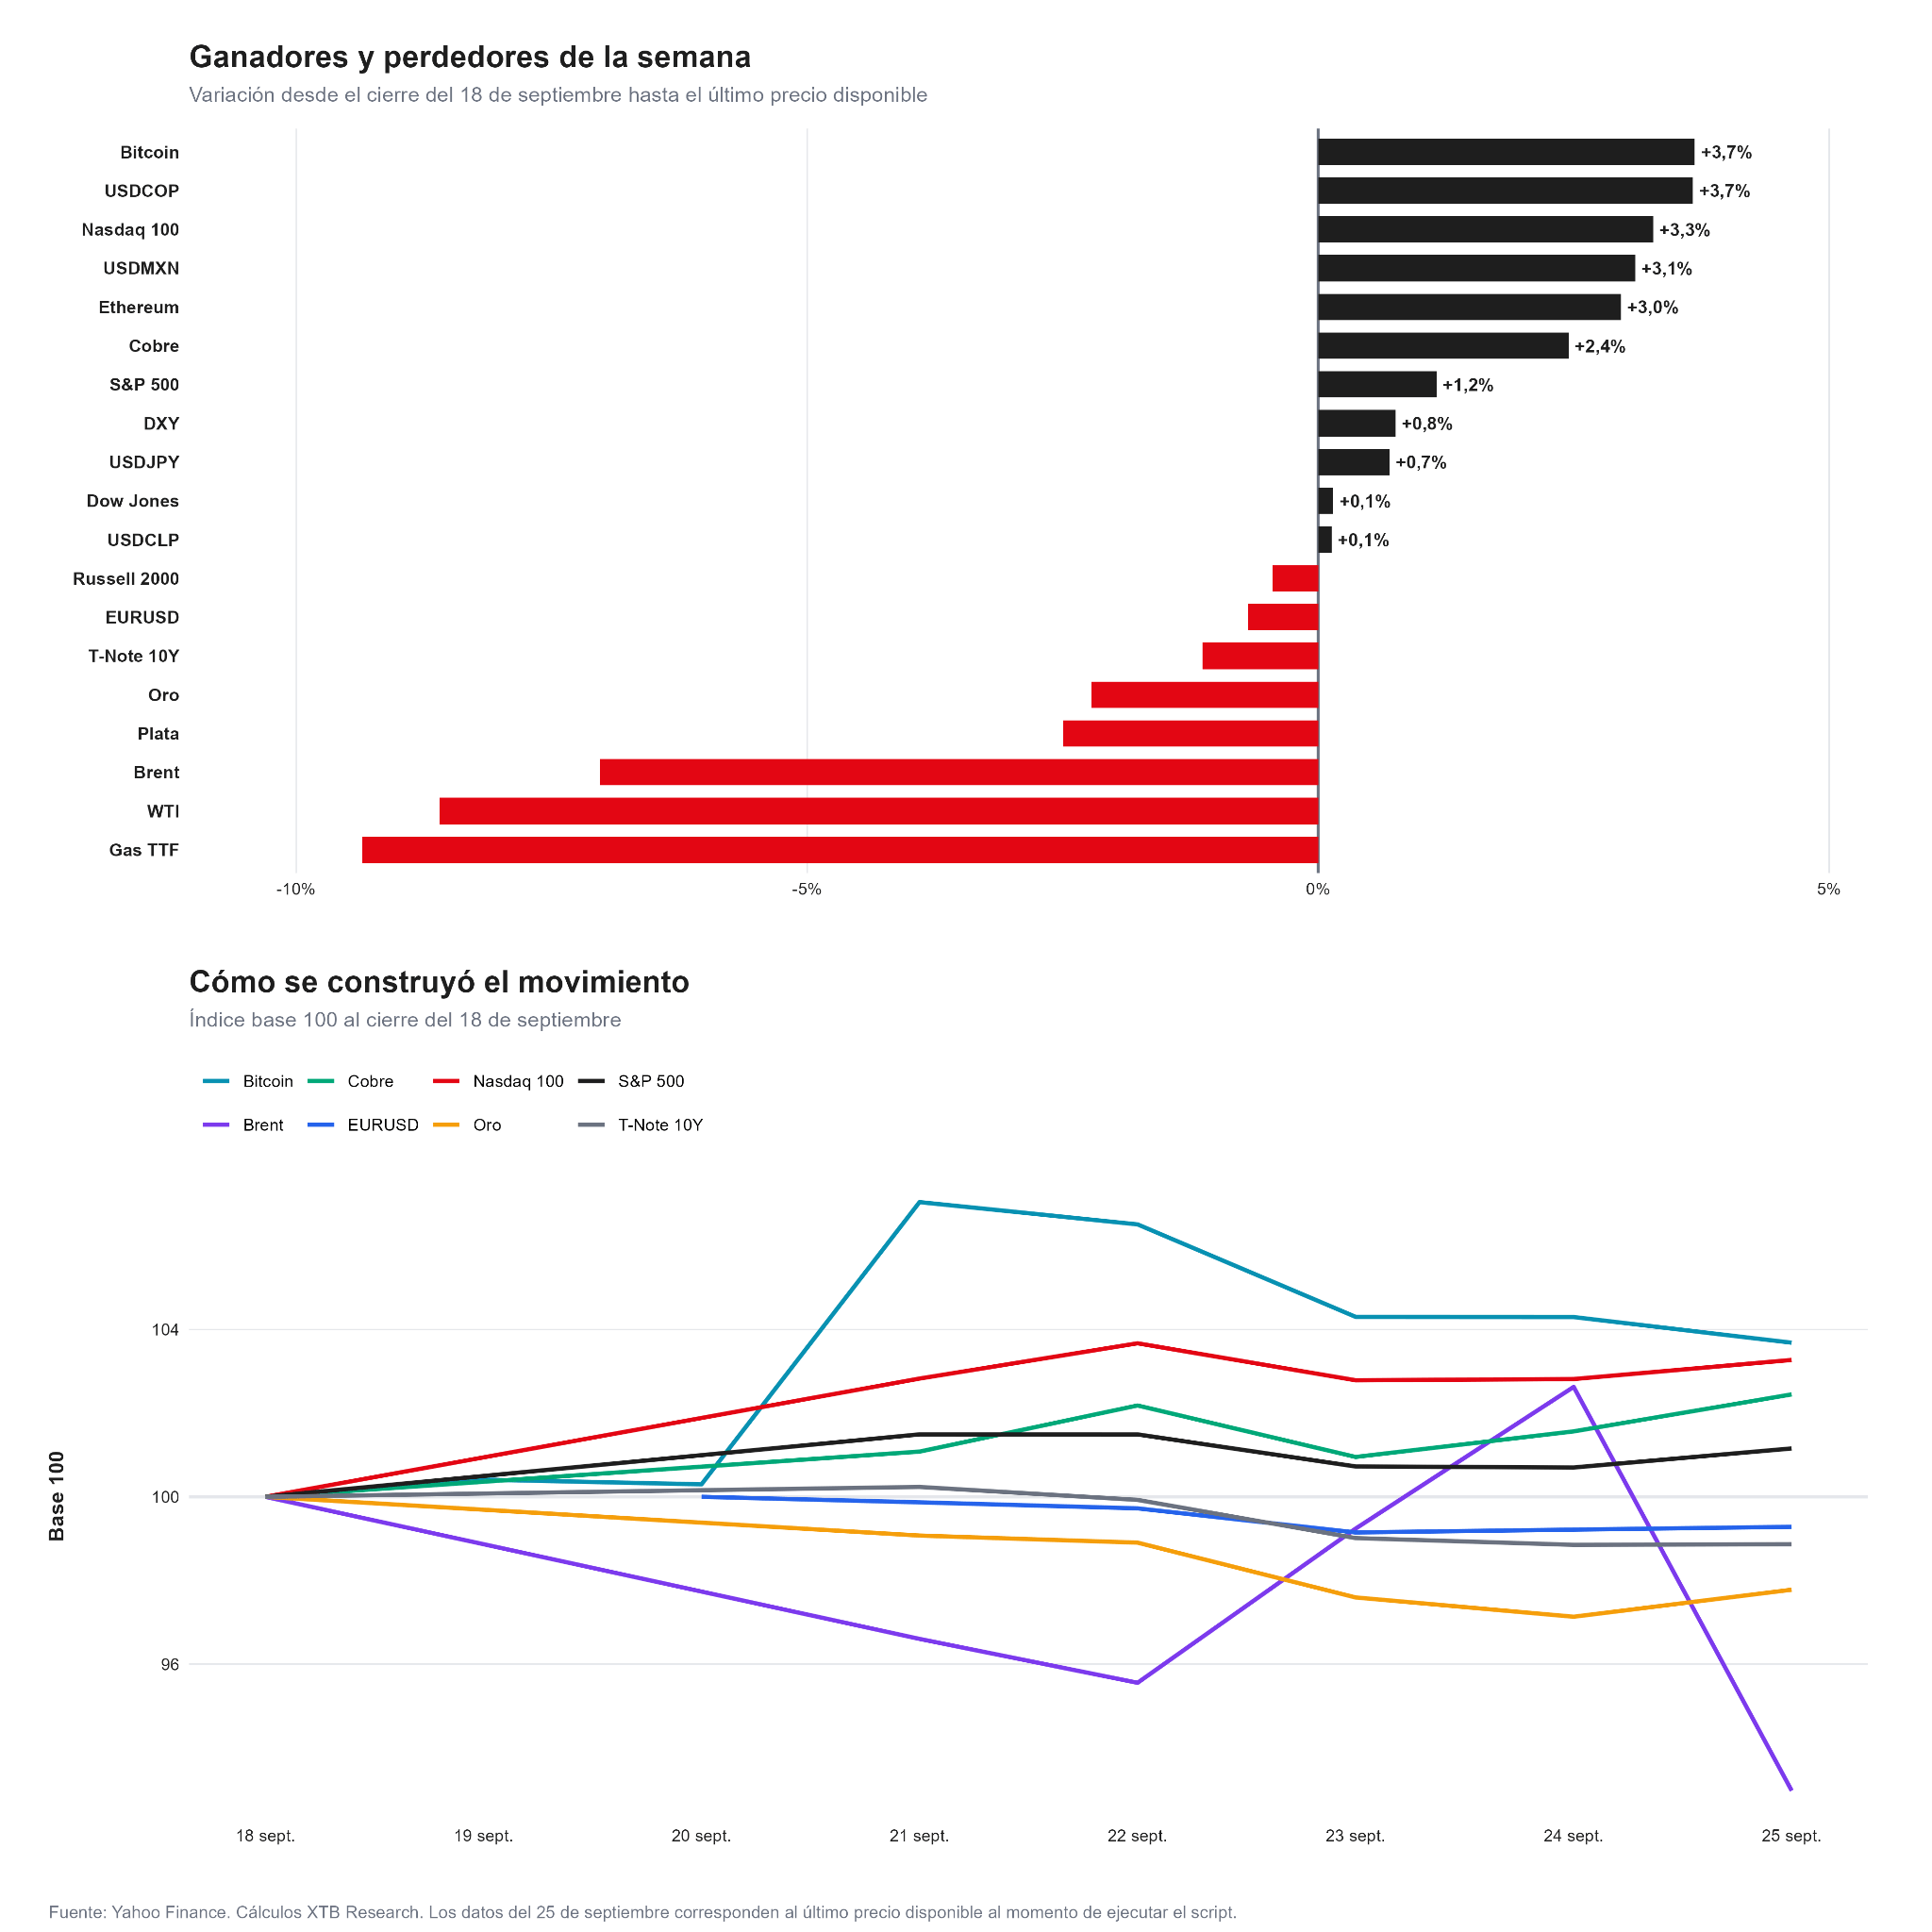 Desempeño de los principales activos financieros durante la semana.
Al mismo tiempo, el petróleo y el gas protagonizaron las mayores caídas, impulsados al cierre de la semana por señales de avances diplomáticos alrededor de Irán. El resultado fue un mercado aparentemente favorable para los activos de riesgo, pero con importantes diferencias internas.
Tecnología vuelve a liderar Wall Street
La principal fortaleza estuvo nuevamente en el Nasdaq 100, que avanzó aproximadamente 3,3% durante la semana, superando claramente al S&P 500 (+1,2%) y al Dow Jones, que terminó prácticamente plano. El contraste fue especialmente evidente frente al Russell 2000, que retrocedió cerca de 0,4%. La diferencia entre el Nasdaq y el S&P alcanzó aproximadamente 2,1 puntos porcentuales, mientras que el Russell quedó unos 1,6 puntos por debajo del índice de gran capitalización. La explicación vuelve a encontrarse en la tecnología y la inteligencia artificial.
El sector de tecnología avanzó 3,8%, convirtiéndose en el mejor grupo del S&P 500. Comunicación ganó cerca de 2,3% y salud un 1,3%. En el lado contrario, utilities cayó aproximadamente 3,6%, energía perdió 3,4%, financieras retrocedió 1,6% y real estate cerca de 1,5%.
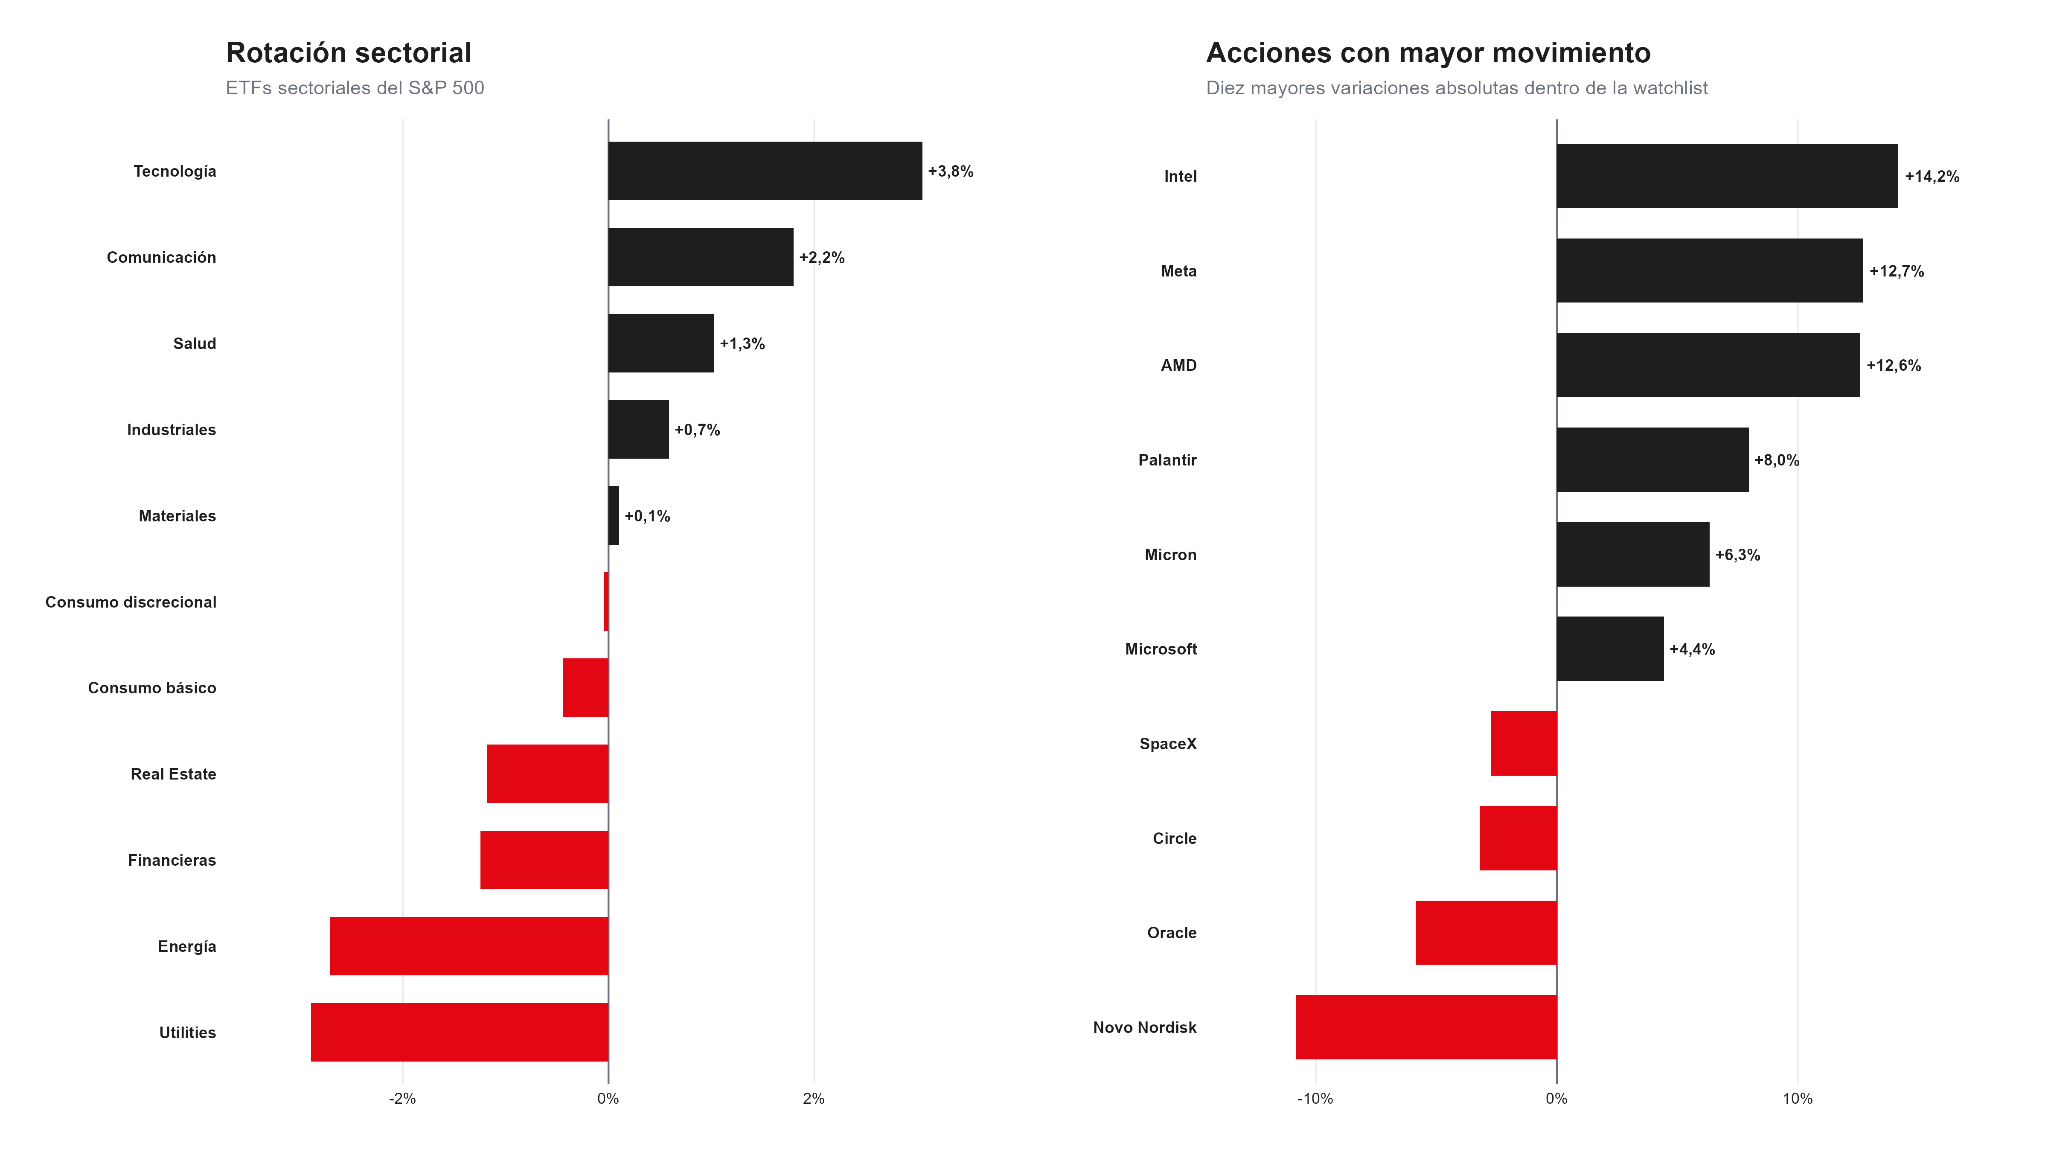 Desempeño semanal de los principales sectores del mercado estadounidense.
Dentro de las acciones analizadas, el movimiento fue todavía más agresivo. Intel avanzó alrededor de 14,2%, Meta 12,7% y AMD 12,6%. Palantir ganó cerca de 8%, Micron 6,3% y Microsoft aproximadamente 4,4%. En el otro extremo aparecieron Oracle, con una caída cercana al 5,9%, y Novo Nordisk, que perdió alrededor del 10,8%.
Wall Street consiguió avanzar a pesar del fuerte aumento de las tasas, pero la subida estuvo claramente concentrada en compañías capaces de beneficiarse directamente del ciclo de inversión en inteligencia artificial.
Los bonos protagonizan el movimiento macro más importante
El verdadero foco de tensión estuvo en la deuda estadounidense, el rendimiento del Treasury a 10 años terminó alrededor del 5,18%, después de haber llegado durante la semana a la zona del 5,22%, niveles no vistos desde 2007. El incremento semanal fue cercano a 19 puntos base, mientras los futuros del bono a 10 años retrocedieron aproximadamente un 1,1%. No fue un movimiento habitual, comparado con variaciones móviles de cinco sesiones desde 2023, el aumento del rendimiento a 10 años se sitúa aproximadamente en el percentil 86 por magnitud. En otras palabras, solo una proporción relativamente pequeña de las semanas recientes ha registrado movimientos de tasas de una intensidad superior.
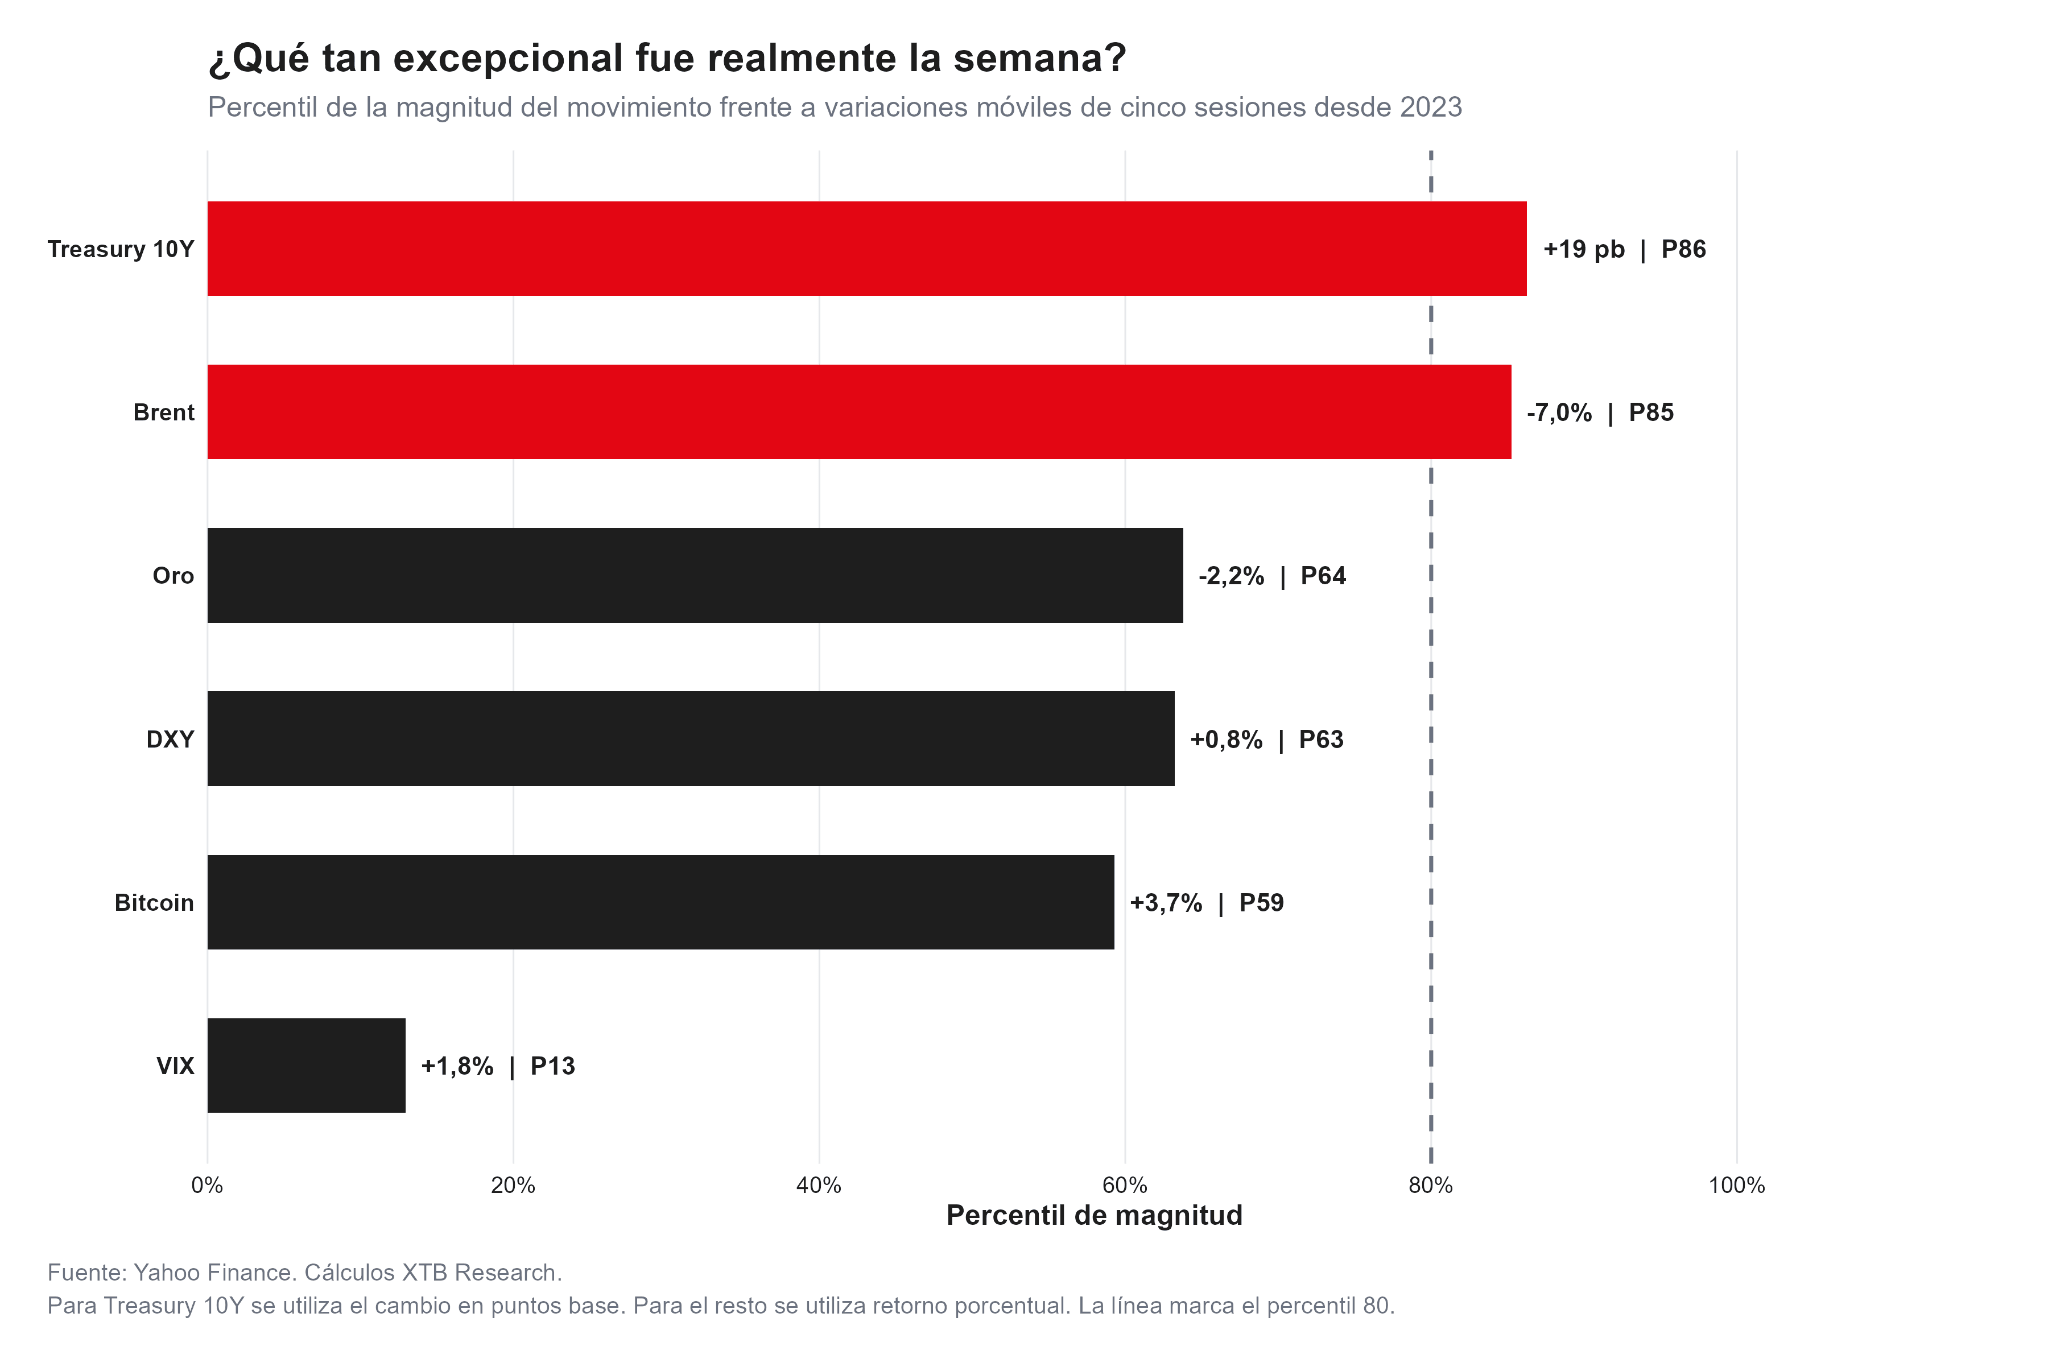 Evolución reciente del rendimiento de los bonos estadounidenses.
La combinación que impulsó el movimiento fue especialmente incómoda para los bonos: actividad económica estadounidense más fuerte de lo esperado, presiones inflacionarias persistentes, altos precios energéticos durante buena parte de la semana y expectativas de nuevas subidas de tasas por parte de la Fed.
A ello se sumó una demanda menos sólida en la subasta de deuda a cinco años, aumentando la presión sobre unos inversionistas que ya tienen que absorber una elevada oferta de bonos.
Esto ayuda a explicar una de las grandes contradicciones actuales: el Nasdaq está cerca de máximos al mismo tiempo que el Treasury a 10 años supera el 5%.
Por ahora, las expectativas de beneficios y el entusiasmo alrededor de la IA han compensado el impacto de las tasas. Pero cuanto más tiempo permanezcan elevados los rendimientos, mayor será la presión sobre las valoraciones, especialmente en empresas muy dependientes de financiación o cuyos beneficios están concentrados en el futuro.
Petróleo y gas: las grandes caídas de la semana
 Desempeño semanal de los principales mercados energéticos.
En materias primas, la fotografía cambió radicalmente hacia el cierre, el Brent cayó aproximadamente 7,0%, el WTI retrocedió 8,6% y el gas europeo TTF perdió cerca de 9,4%, convirtiéndo este último en el activo con peor desempeño de toda la comparación semanal. El movimiento del Brent se situó cerca del percentil 85 por magnitud desde 2023. Uno de los catalizadores fue la aparición de señales de negociación entre Washington y Teherán. Irán planteó una propuesta de siete días vinculada a una eventual reapertura del estrecho de Ormuz, introduciendo la posibilidad de una reducción gradual del riesgo sobre el suministro energético. Sin embargo, una semana de corrección no modifica todavía la tendencia acumulada.
El Brent continúa aproximadamente 9,9% arriba en un mes, 34,1% en tres meses y 58,7% en 2026. El WTI acumula cerca de 59,7% en el año, mientras el gas TTF, incluso después del desplome semanal, mantiene una subida cercana al 156% durante 2026. Precisamente por eso la evolución del petróleo continúa siendo decisiva. Si la caída se extiende, podría reducir parte de las presiones inflacionarias y aliviar los rendimientos. Si las negociaciones fracasan y el riesgo sobre Ormuz vuelve a aumentar, el mercado podría recuperar rápidamente la prima geopolítica.
Entre los activos analizados, Bitcoin fue el ganador semanal, con un avance cercano al 3,7%, ligeramente por encima del Nasdaq. La criptomoneda mantiene además una subida próxima al 31% durante los últimos tres meses, aunque todavía registra un retroceso cercano al 4% en el acumulado de 2026. El cobre también tuvo una buena semana, con una subida aproximada del 2,4%, mientras el índice dólar avanzó cerca del 0,8%. El oro mostró el comportamiento contrario. El metal precioso perdió aproximadamente 2,2%, afectado por el aumento de los rendimientos y la fortaleza del dólar. La plata retrocedió alrededor de 2,5%.
La combinación vuelve a mostrar que no estamos ante un simple movimiento generalizado de apetito por riesgo. Bitcoin y tecnología subieron mientras los bonos y el oro sufrían, y al mismo tiempo algunas materias primas industriales consiguieron avanzar. El fortalecimiento del dólar global volvió a presionar a varias monedas latinoamericanas.
Durante la semana, el dólar avanzó aproximadamente 3,7% frente al peso colombiano y 3,1% frente al peso mexicano, mientras que en Chile el movimiento fue mucho más moderado, cercano al 0,1%, la diferencia muestra que el shock global del dólar continúa combinándose con factores locales. Colombia volvió a presentar una sensibilidad mayor, mientras el peso chileno encontró cierto respaldo en el avance del cobre.
Trump y Xi reducen un riesgo, pero las tasas siguen mandando
Otro acontecimiento relevante fue la reunión entre Donald Trump y Xi Jinping. Estados Unidos y China acordaron extender la tregua comercial hasta el 10 de enero de 2027, reduciendo temporalmente el riesgo de una nueva escalada arancelaria. Para los mercados, la noticia elimina parcialmente un riesgo de corto plazo, aunque no resuelve las diferencias estructurales entre ambas economías.
Y esa probablemente sea una buena síntesis de toda la semana: varios riesgos geopolíticos se moderaron, pero el mercado de tasas se volvió más exigente.
¿Qué deja la semana para los mercados?
El resultado final es mucho menos sencillo que mirar únicamente el avance del Nasdaq, el Nasdaq subió 3,3%, Bitcoin 3,7% y tecnología 3,8%, pero el Treasury a 10 años regresó claramente sobre el 5%. El petróleo cayó con fuerza, aunque continúa muy por encima de sus niveles de comienzos de año. El dólar se fortaleció, pero no de manera extrema. Y el Russell 2000 terminó en negativo mientras las grandes tecnológicas avanzaban.
La próxima semana será importante comprobar si esa divergencia puede mantenerse.
Si los rendimientos comienzan a estabilizarse y el petróleo continúa moderándose, las condiciones financieras podrían dar algo más de espacio a las bolsas. Si el Treasury vuelve a presionar sobre sus máximos recientes, la resistencia mostrada hasta ahora por las acciones tecnológicas será puesta nuevamente a prueba. Por ahora, la semana deja una conclusión clara: el mercado sigue premiando el crecimiento ligado a la inteligencia artificial, pero lo está haciendo en un entorno en el que el precio del dinero vuelve a convertirse en uno de los principales riesgos para las valoraciones.

Gráfico del día: Las declaraciones de Trump fortalecen el yen (25/09/2026)


Calendario económico: La cumbre entre Trump y Xi no da lugar a ningún avance (25/09/2026)


Resumen de la mañana: El petróleo retrocede tras conocerse las noticias sobre las conversaciones entre Washington y Teherán (25/09/2026)


Cierre de mercado: acciones recortan caídas tras señales de avance geopolítico
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.