


El operador de cruceros Royal Caribbean cae hasta un 6% en la sesión de hoy. Se trata de una reacción a una importante transacción que la compañía podría cerrar en un futuro próximo.
La transacción consiste en la compra por parte de Royal Caribbean de una participación del 50% en Sandals Resorts. Sandals Resorts opera 17 complejos vacacionales en el Caribe, principalmente en Jamaica. Se espera que el precio de compra sea de $3.000 millones, con financiación proporcionada por Morgan Stanley. El múltiplo citado en las publicaciones sobre la operación es de aproximadamente 10 veces EBITDA.
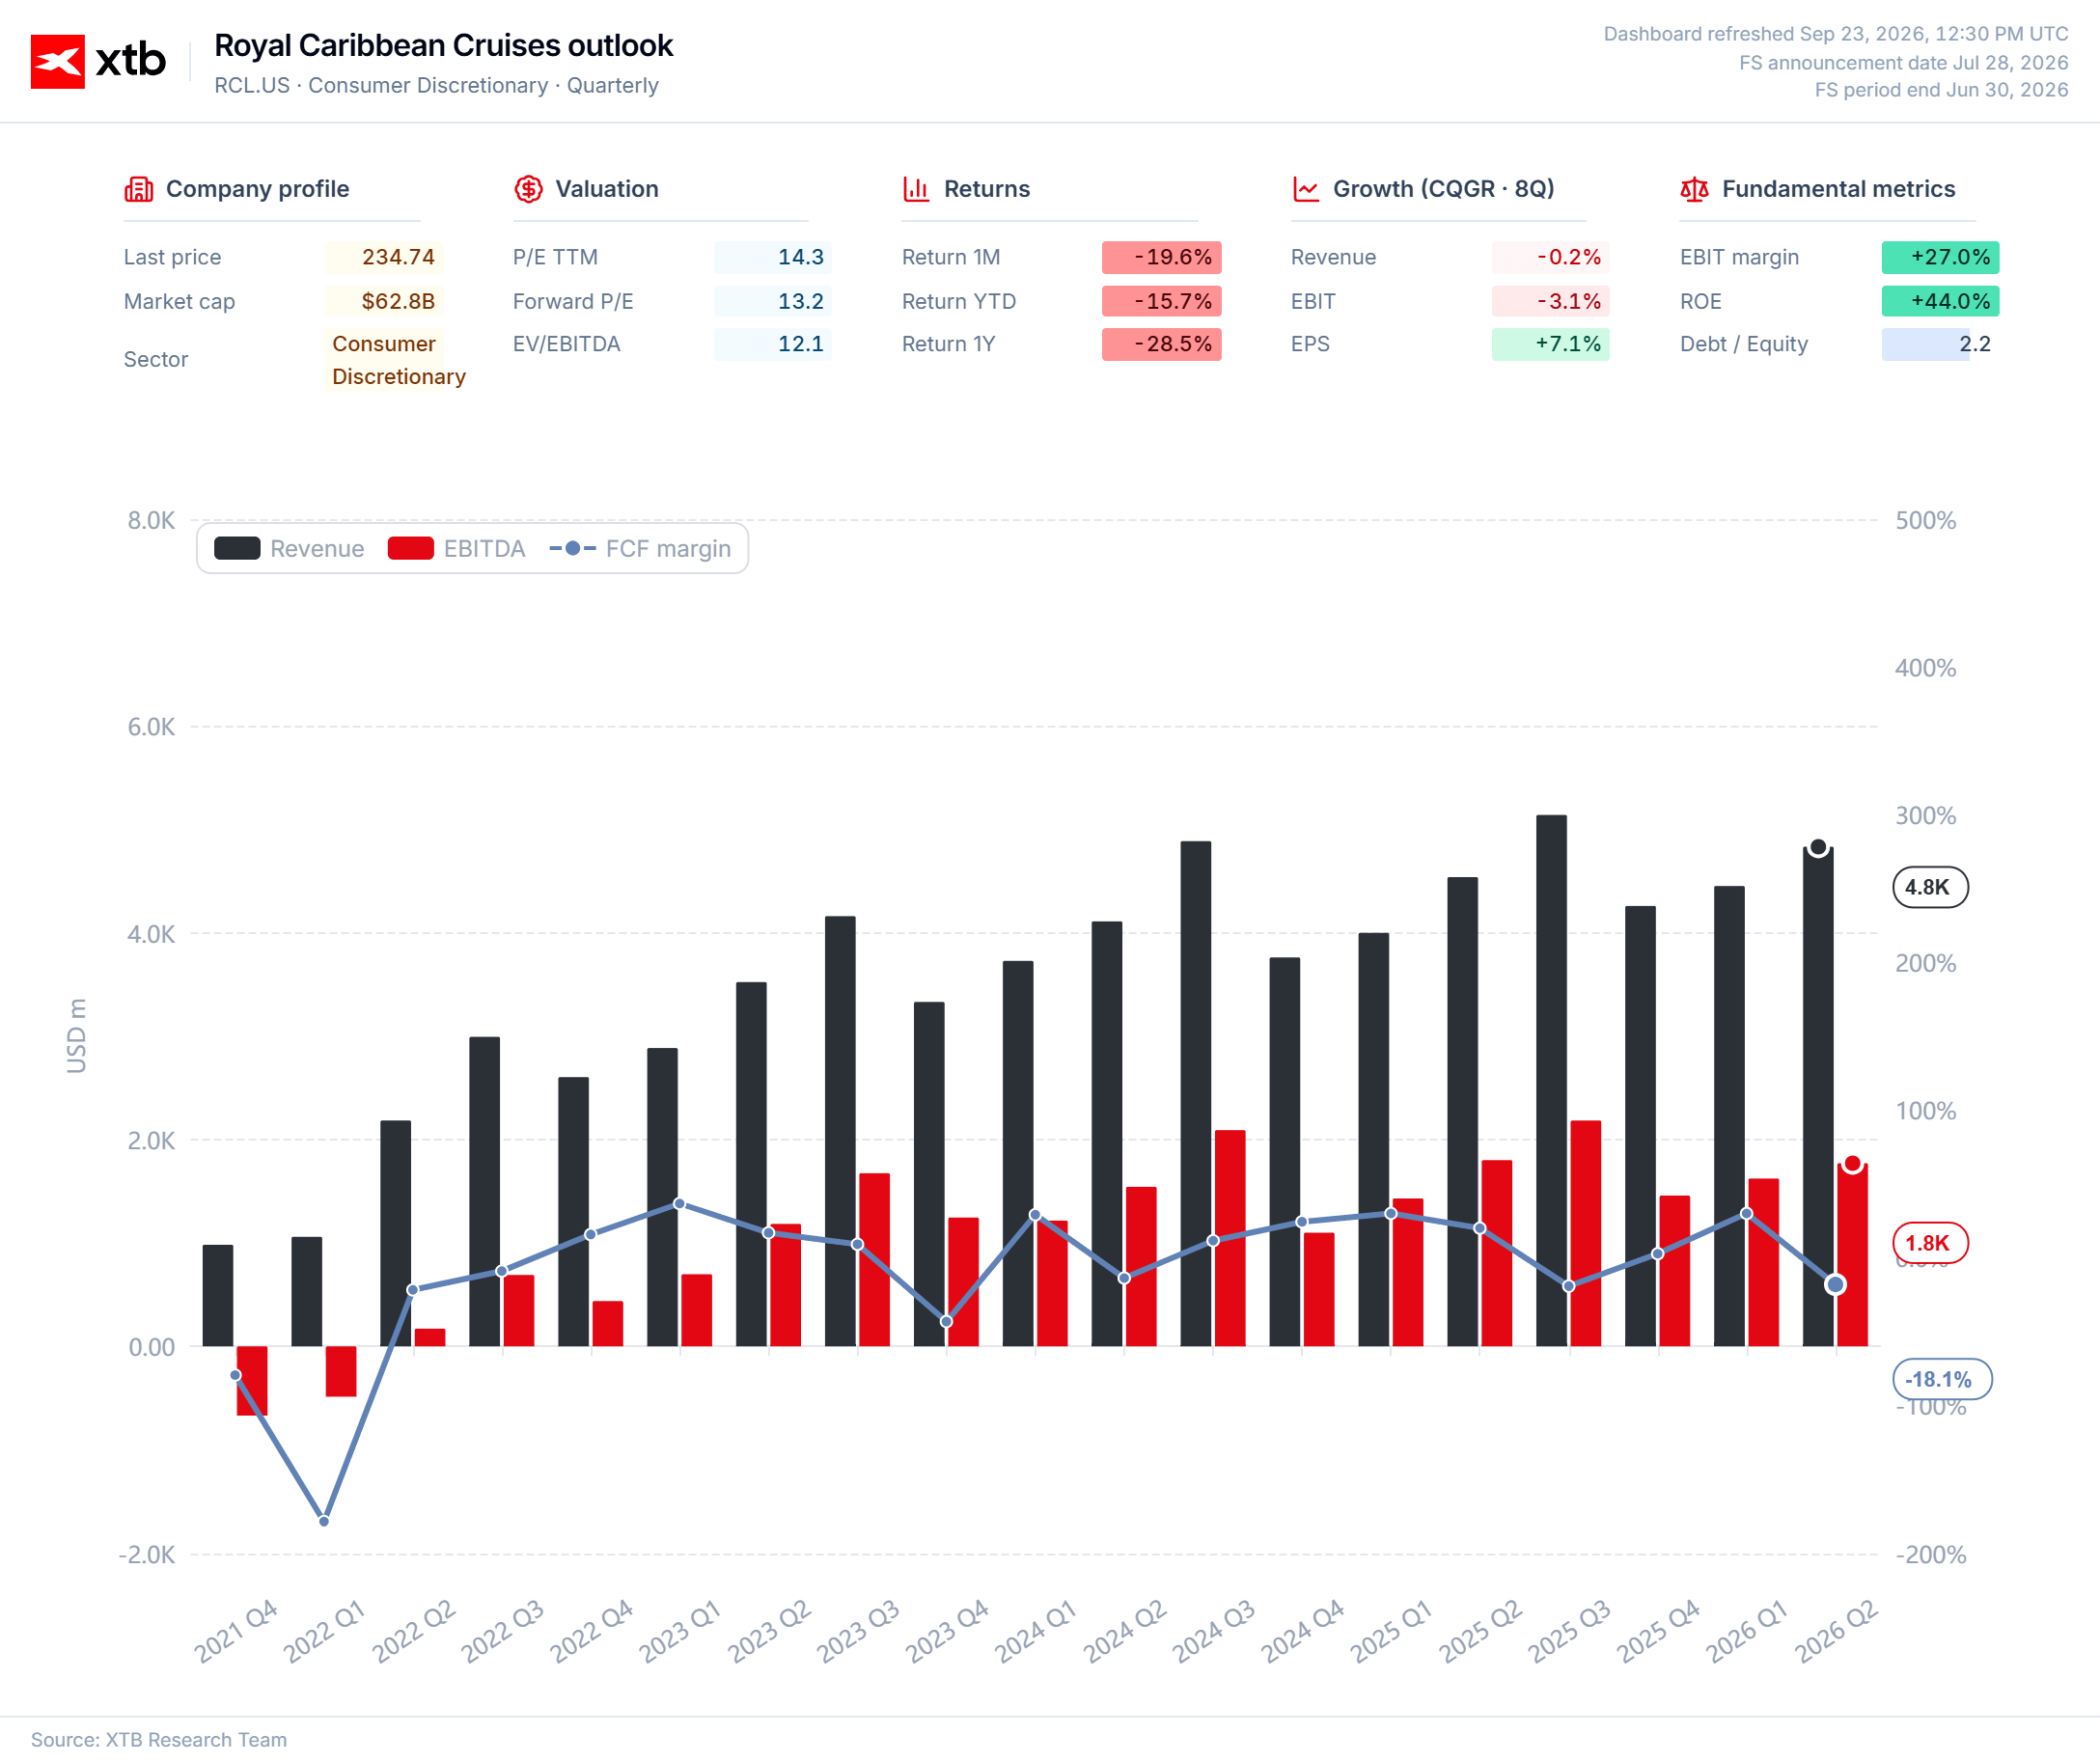
La comparación de estas métricas con la valoración oficial sugiere que el negocio de resorts adquirido genera un EBITDA de alrededor de $600 millones anuales. Extrapolando los márgenes promedio del sector en esa región, esto implicaría un flujo de caja libre adicional de aproximadamente $100 millones al año. La dirección se muestra optimista sobre la operación y prevé que se cierre a comienzos de 2027 y que comience a generar beneficios ese mismo año.
Sin embargo, estos son supuestos puramente teóricos debido a la falta de otra información, como la deuda de Sandals Resorts o el CAPEX necesario. Y esto es solo el comienzo de los problemas relacionados con la supuesta nueva adquisición de la compañía.
Grandes compras financiadas con deuda
Sandals Resorts será gestionada conjuntamente con la familia Stewart, que hasta ahora ha sido propietaria y ha administrado el negocio de resorts. Esto significa que el control de Royal Caribbean no será absoluto, aunque Financial Times informa que, con el tiempo, se espera que Royal Caribbean adquiera la participación restante.
Una cuestión mucho más importante es la propia situación financiera de Royal Caribbean.
El operador de cruceros tiene un problema de deuda bastante significativo, y asumir préstamos adicionales por varios miles de millones de dólares en un período de elevado costo de capital es, comprensiblemente, visto de forma negativa por el mercado.
Actualmente, la compañía mantiene $23.400 millones de deuda en su balance, y esta cifra sigue aumentando. El costo promedio de financiación es de aproximadamente un 4,66%. Esto implica costos anuales por servicio de la deuda de alrededor de $1.200 millones. Sin embargo, la situación de la deuda de la compañía no es completamente negativa. Con la actual calificación de la empresa en el rango inferior del grado de inversión, una refinanciación implicaría una tasa cercana al 5,8%. No obstante, la mayor parte de los pasivos de la compañía sigue siendo de largo plazo.
Si la compañía se endeudara para financiar la compra de Sandals Resorts a las tasas actuales, probablemente significaría que los flujos de caja de la inversión serían negativos durante muchos años. Sin embargo, esperar rentabilidad en términos de flujo de caja libre de esta inversión supone, desde una perspectiva fundamental, una interpretación errónea del modelo de negocio de Royal Caribbean.
Modelo de negocio
Royal Caribbean destaca no solo por su elevado apalancamiento, sino también por un margen elevado en comparación con otros operadores de cruceros. Esta relación no es casual.
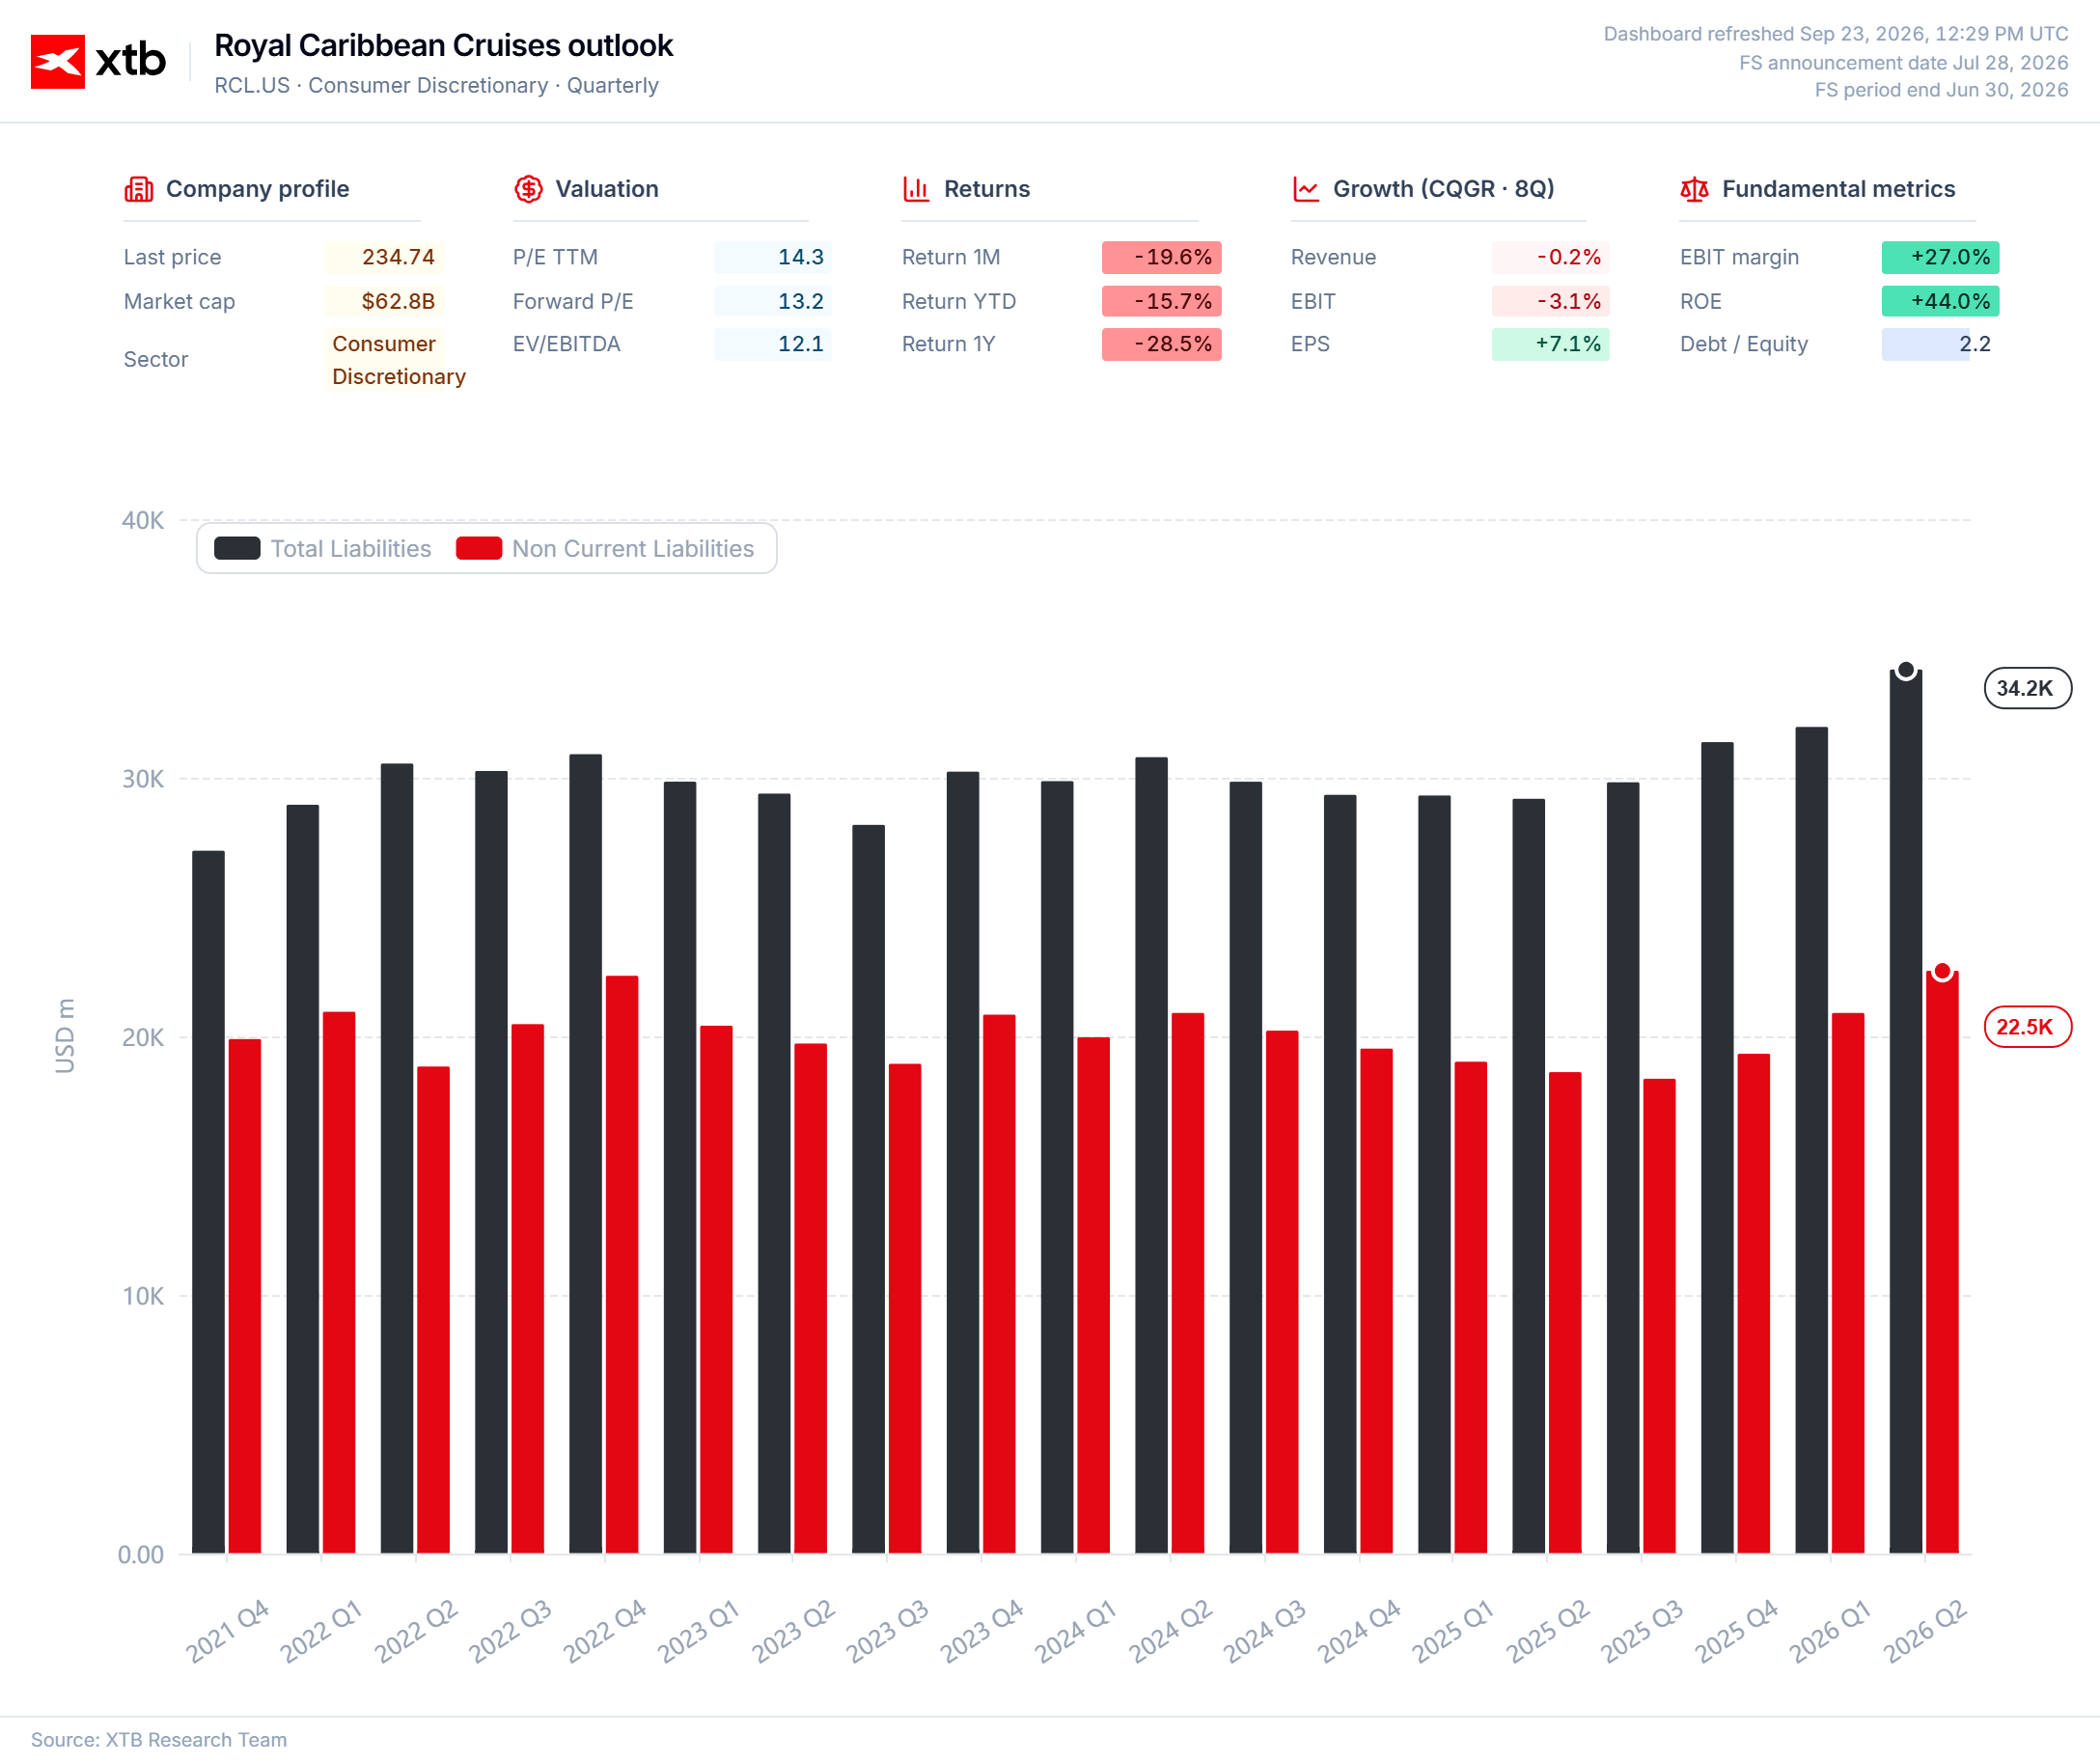
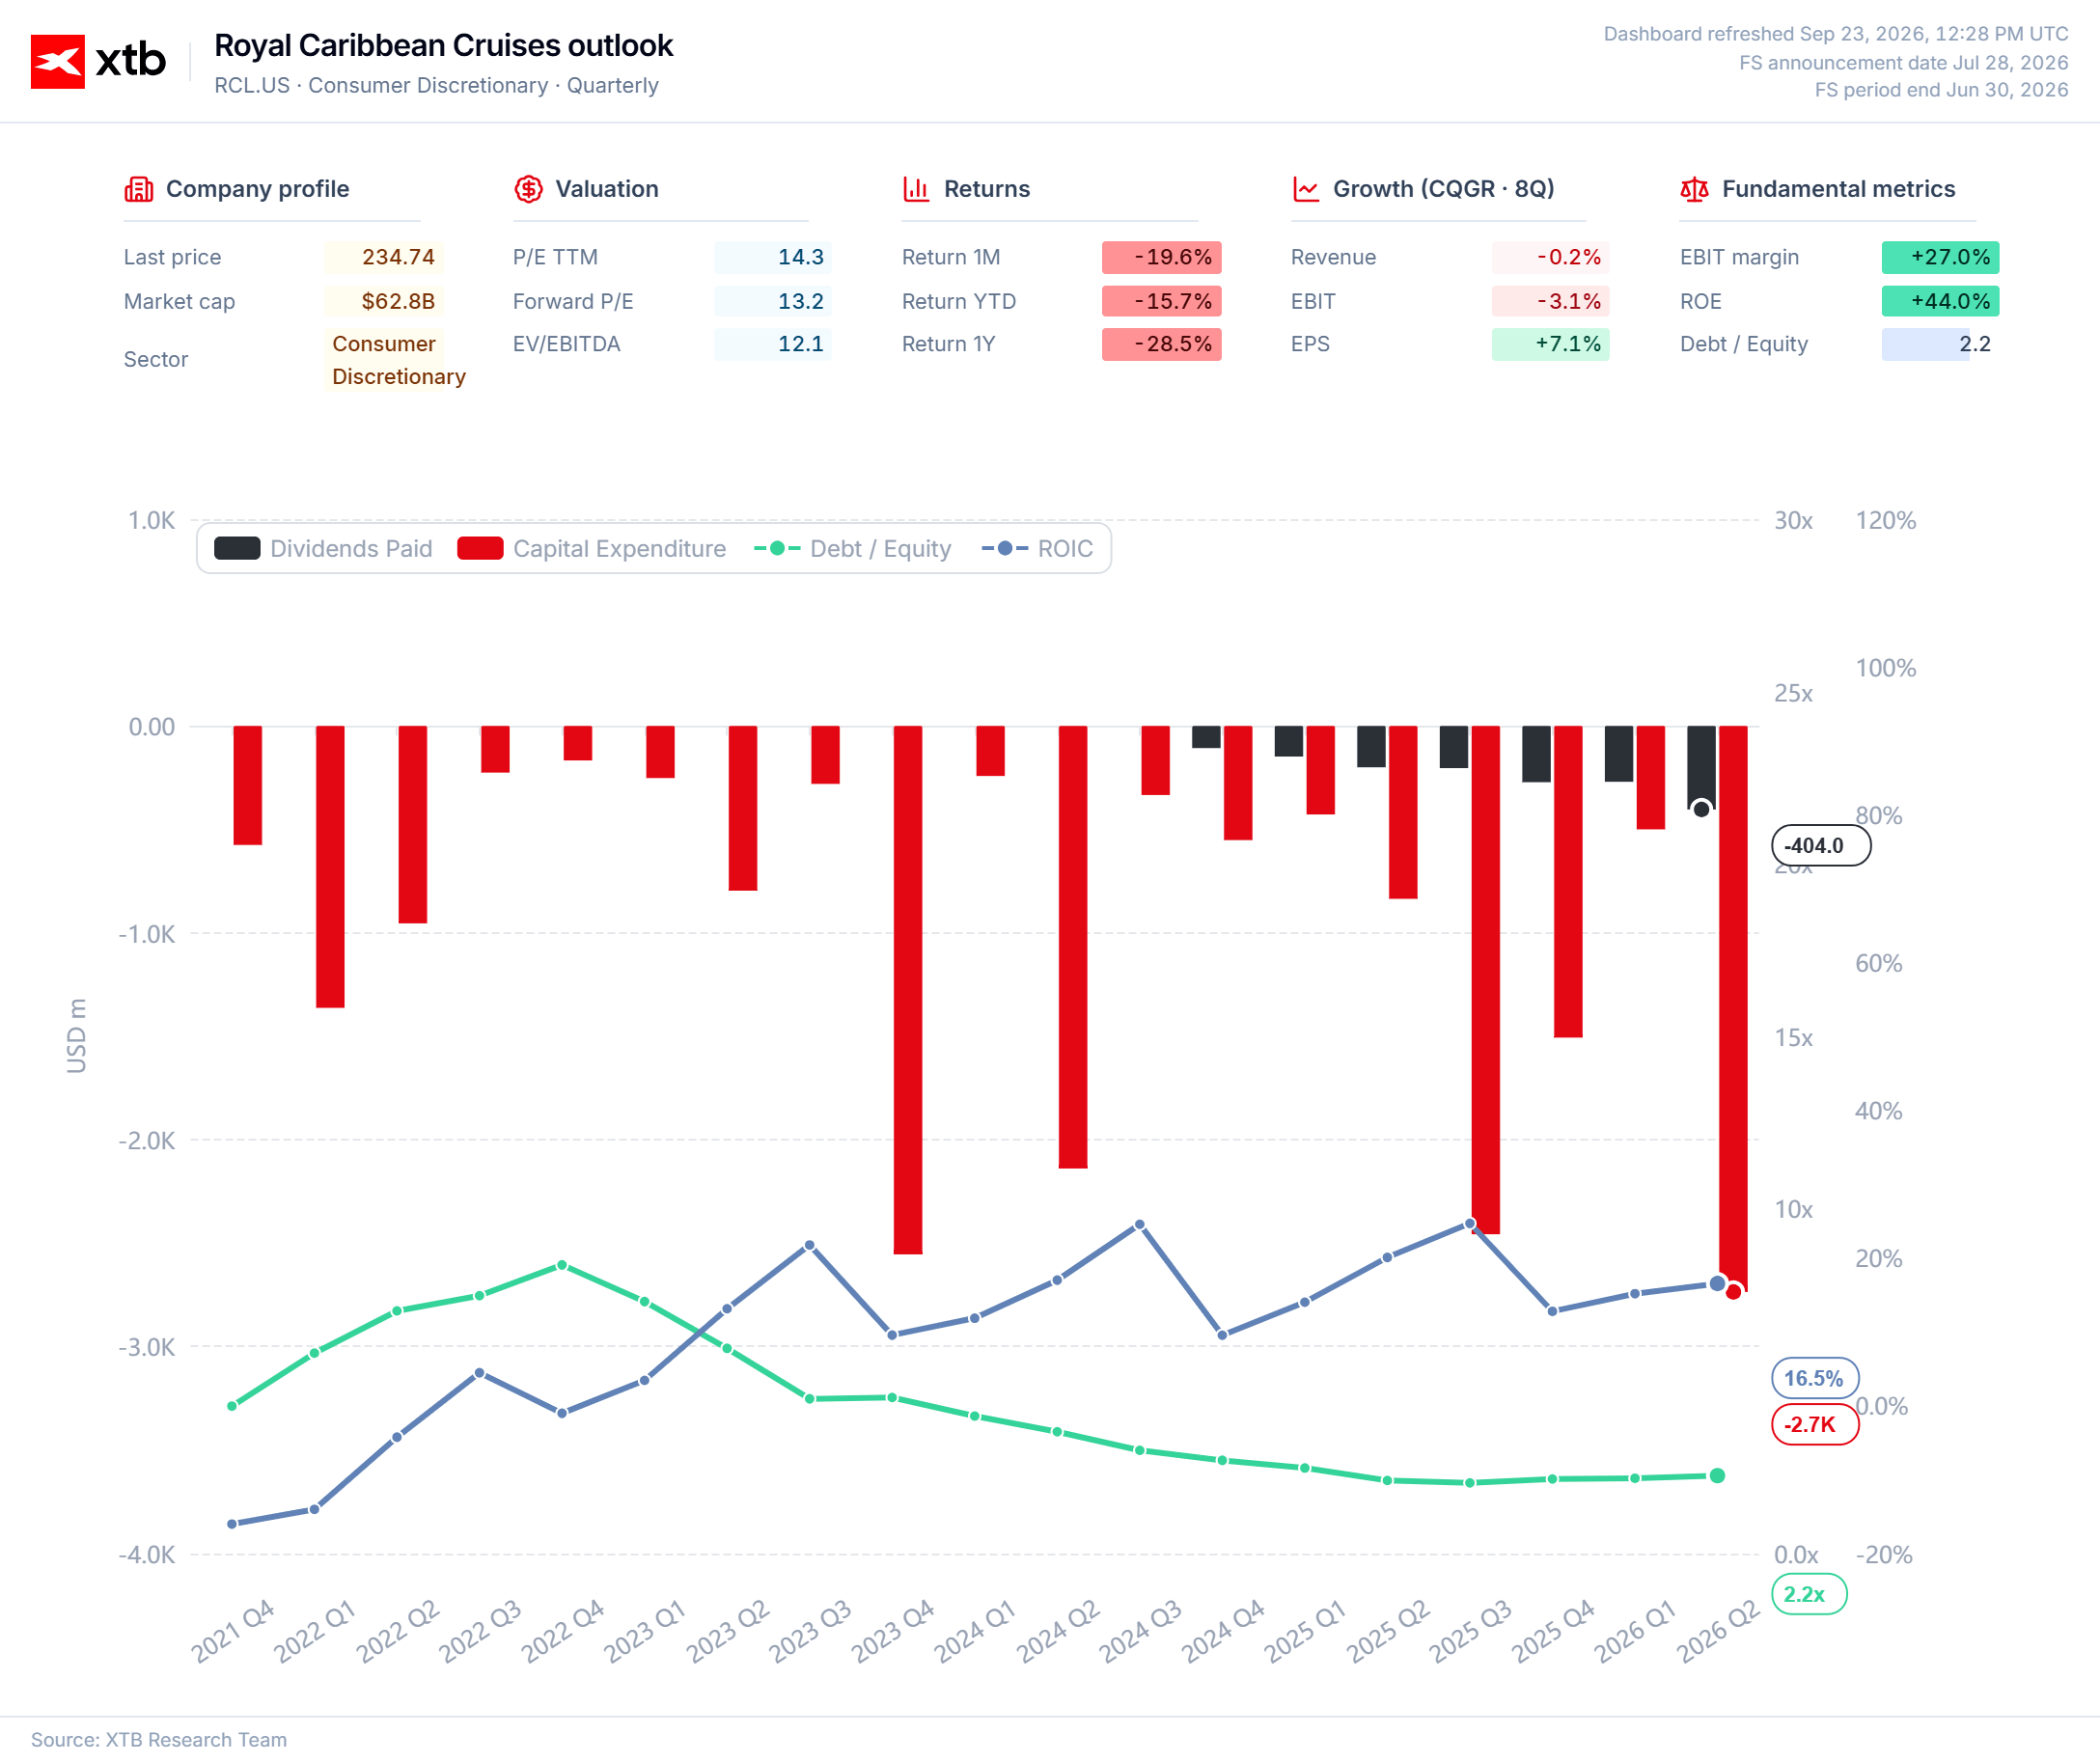
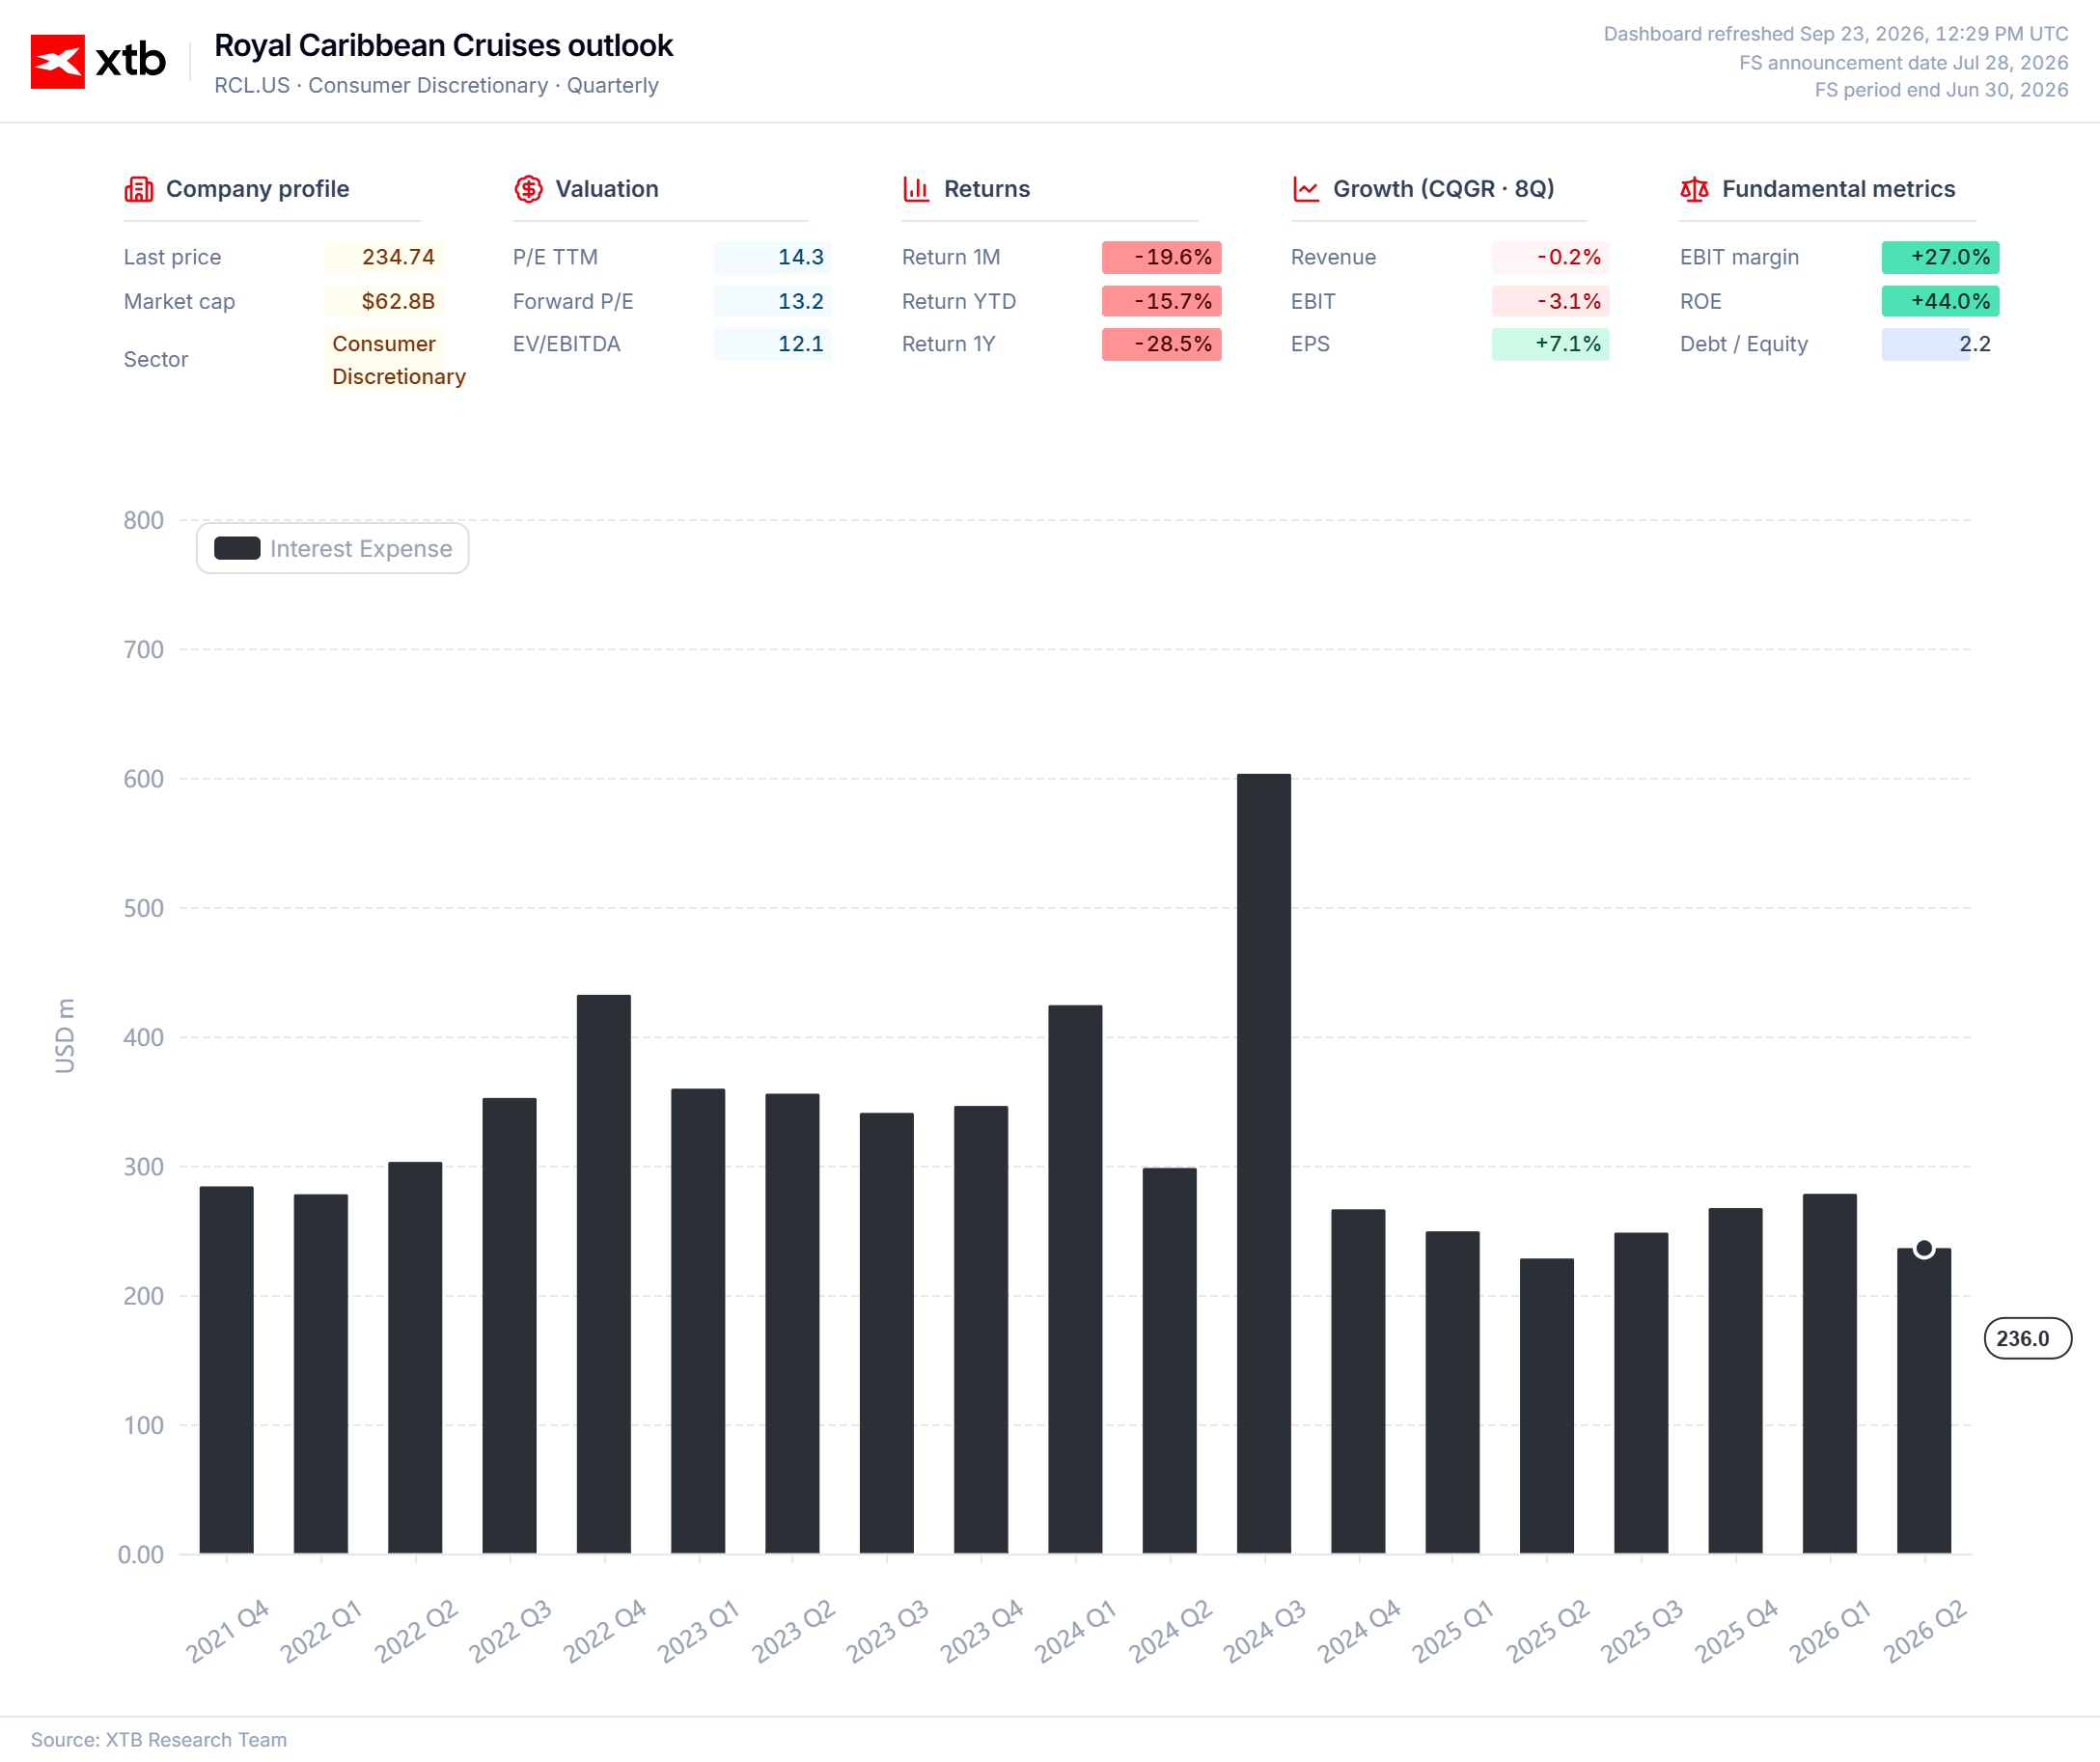
El negocio de los cruceros es, por definición, intensivo en capital. La medida clave de eficiencia operativa no es mantener una deuda baja, sino gestionar la deuda de manera eficaz.
La referencia al Caribe en el nombre de la compañía no es una estrategia de marketing. Es la principal región en la que se concentra la empresa. En los últimos años, se ha observado un claro cambio hacia convertir no solo el propio crucero en un producto, sino también el destino.
Ser propietario de resorts permite generar sinergias, combinar canales de distribución y diversificar el negocio.
En este contexto, para Royal Caribbean esto significa:
- Comprar resorts implica consolidar el mercado local —el Caribe— y mejorar la capacidad para defender o ampliar los márgenes.
- Adquirir nuevos clientes y retener a una mayor proporción de ellos dentro del grupo durante sus vacaciones. Esto podría traducirse en un fuerte aumento de la rentabilidad de ambos componentes del negocio sin una expansión significativa de los costos, aparte de los intereses.
- La diversificación hacia destinos vacacionales fijos en tierra reduce la exposición de la compañía a los mercados de materias primas y a la geopolítica.
Fundamentos frente a percepción
Si la deuda no es un problema tan grande como su cifra nominal sugiere y la adquisición representa la ejecución de una estrategia de largo plazo, ¿por qué se produce esta caída?
El sentimiento hacia los operadores de cruceros ha sido negativo desde hace algún tiempo. Esto se debe a los precios del petróleo y a la política monetaria, que afectan al sector por partida doble.
- Las tasas de interés más altas en respuesta a la inflación deterioran la capacidad de las compañías para gestionar su deuda y aumentar el apalancamiento.
- Los precios del petróleo y de los destilados se trasladan directamente a los costos de las compañías y presionan los márgenes.
En estas condiciones, el mercado presta menos atención al valor potencial en un horizonte de varios años y reacciona más a los acontecimientos recientes. Sin embargo, paradójicamente, la geopolítica podría tener un impacto positivo sobre Royal Caribbean. Debido a que gran parte de Oriente Medio continúa inmersa en un conflicto armado, esto podría impulsar un cambio en los destinos vacacionales desde Oriente Medio hacia el Caribe u otras regiones capaces de ofrecer viajes de ocio más seguros.


Resumen de mitad de sesión: los índices europeos, bajo presión por el fortalecimiento del dólar 🚩 Las acciones del sector cuántico suben; IONQ se dispara un 12%


Acciones de McDonald’s vuelven a mínimos desde julio de 2024 antes de su Investor Day


Tesla y SpaceX profundizan su integración: ¿pueden sus acciones terminar moviéndose juntas?



Resumen diario: el discurso de Trump ante la ONU pone a Irán, Ormuz y la IA en el foco
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.