

-
Anthropic fijó su precio de salida a bolsa en 83 dólares por acción, con un debut previsto en Nasdaq para el 19 de noviembre de 2026 bajo el símbolo ANT.
-
Amazon, Alphabet y Microsoft mantienen importantes compromisos comerciales de nube con Anthropic, mientras Nvidia, Broadcom y AMD participan en su expansión tecnológica.
-
La colocación privada paralela contempla compras por 26.000 millones de dólares, aunque el beneficio para cada empresa dependerá de cómo se traduzcan sus inversiones y contratos en resultados.

-
Anthropic fijó su precio de salida a bolsa en 83 dólares por acción, con un debut previsto en Nasdaq para el 19 de noviembre de 2026 bajo el símbolo ANT.
-
Amazon, Alphabet y Microsoft mantienen importantes compromisos comerciales de nube con Anthropic, mientras Nvidia, Broadcom y AMD participan en su expansión tecnológica.
-
La colocación privada paralela contempla compras por 26.000 millones de dólares, aunque el beneficio para cada empresa dependerá de cómo se traduzcan sus inversiones y contratos en resultados.
La salida a bolsa de Anthropic tiene beneficiarios potenciales que llevan años cotizando. Amazon y Alphabet destacan por su relación financiera y comercial con la creadora de Claude. Broadcom y Nvidia ofrecen otra forma de exposición, vinculada a la infraestructura que necesita el negocio. Microsoft y AMD también tienen acuerdos concretos. La diferencia entre unas compañías y otras está en cómo llega el beneficio: una participación que gana valor, una factura de nube que se cobra o un pedido de chips que acaba convirtiéndose en ingresos.
Anthropic fijó el precio de su oferta en 83 dólares por acción y anunció que esperaba comenzar a negociar en el Nasdaq el 19 de noviembre de 2026 bajo el símbolo ANT. La oferta comprende 980 millones de acciones, de las que aproximadamente 956,4 millones corresponden a títulos vendidos por la propia compañía. El precio de colocación es una referencia de la operación, no una cotización de apertura. Para sus socios, el elemento relevante es que una ampliación de recursos puede ayudar a financiar el crecimiento de Claude y la infraestructura que requiere.
Conviene distinguir desde el principio dos efectos. Si sube el valor de una participación, su propietario puede beneficiarse económicamente, aunque el tratamiento contable y la posibilidad de vender dependan del instrumento y de sus restricciones. Cuando un proveedor cobra servicios o entrega equipos, el beneficio procede de una actividad comercial. Ni una revalorización equivale a efectivo realizado ni un contrato de ventas garantiza por sí solo un margen atractivo. Esa separación permite entender mejor dónde está la oportunidad.
Amazon, Alphabet y Microsoft: el negocio de nube detrás de Anthropic
Amazon es uno de los nombres más completos para estudiar. Su vínculo con Anthropic abarca inversión, distribución de Claude a través de Amazon Bedrock y capacidad de cálculo mediante AWS y sus chips Trainium. En abril, ambas empresas anunciaron una ampliación para asegurar hasta cinco gigavatios de nueva capacidad. Anthropic señaló entonces que más de 100.000 clientes utilizaban Claude en Bedrock. Es una relación operativa que va mucho más allá de aparecer en una lista de inversores.
La ventaja potencial para Amazon tiene varias capas. Una Anthropic con más recursos puede sostener el uso de AWS y contribuir a dar escala al silicio propio de Amazon. Además, distribuir Claude dentro de una plataforma que ya utilizan empresas facilita que el consumo de inteligencia artificial permanezca en su ecosistema. El seguimiento debería centrarse en el uso real, los márgenes de AWS y la inversión necesaria para atenderlo. Una cartera de contratos muy grande también puede exigir desembolsos importantes antes de generar caja.
Alphabet presenta una combinación parecida, aunque con una tensión competitiva más visible. Google es un inversor histórico y proveedor de infraestructura de Anthropic, mientras que Gemini compite con Claude. Esa relación le permite participar en parte del crecimiento de un rival mediante servicios de nube y capacidad TPU. Ser proveedor de distintas compañías puede ampliar las fuentes de ingresos, pero no elimina el riesgo de que la competencia entre modelos afecte a precios, costes o prioridades comerciales.
Los compromisos de nube aportan una referencia concreta. El folleto actualizado de Anthropic del 17 de noviembre describe mínimos aproximados de 121.300 millones de dólares con Google hasta julio de 2033, 110.000 millones con Amazon hasta abril de 2036 y 47.200 millones con Microsoft hasta junio de 2033. El acuerdo de Microsoft contempla un rango de hasta 49.200 millones. Son importes acumulados durante varios años, con distintos calendarios y condiciones: no representan ingresos anuales ni beneficio, y no recogen toda la infraestructura contratada.
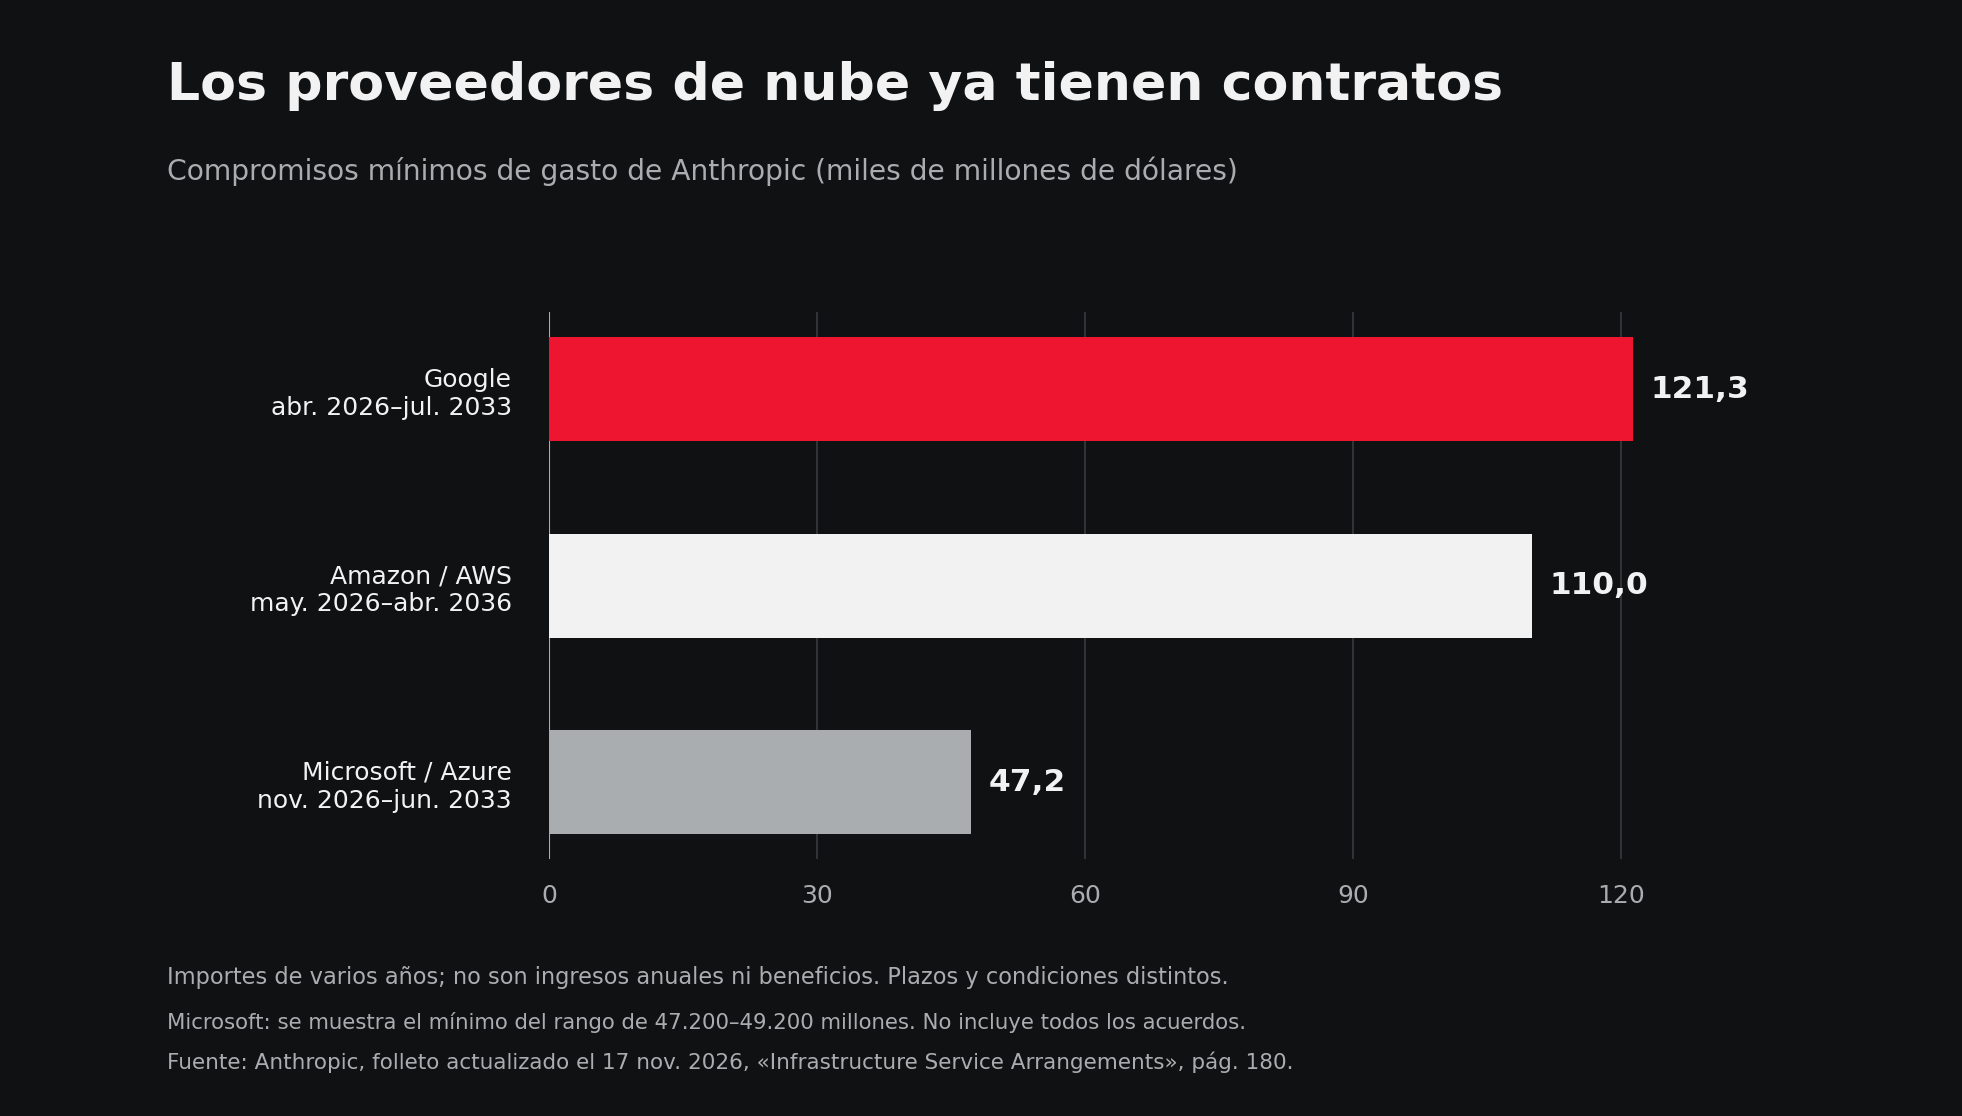 Gráfico de los compromisos de gasto de Anthropic con proveedores de nube.
El interés de estos datos está en que permiten ir más allá del entusiasmo por la primera sesión bursátil. Una colocación exitosa no crea esos contratos: puede reforzar la capacidad de financiarlos. Para los proveedores, la mejora financiera del cliente es útil si se traduce en instalaciones disponibles, uso de capacidad y pagos. La tesis comercial resulta más sólida cuando puede comprobarse en entregas y cobros que cuando depende únicamente de una subida inicial de la acción.
Nvidia, Broadcom y AMD: oportunidades en chips e infraestructura de IA
Broadcom merece atención por la relación entre Anthropic y los aceleradores personalizados de Google. La compañía comunicó en abril que Anthropic accedería, a partir de 2027, a aproximadamente 3,5 gigavatios de capacidad basada en TPU a través de Broadcom. Esa cifra describe capacidad de cómputo, no una previsión de ingresos de Broadcom. Aun así, muestra un acuerdo industrial concreto sobre el que seguir la evolución de sus entregas, su exposición a clientes y los riesgos de ejecución.
Para quien busque exposición a los chips diseñados para necesidades específicas de grandes compradores, Broadcom tiene un vínculo identificable con este despliegue. La cuestión económica es qué volumen acaba suministrando y con qué rentabilidad. El crecimiento de Claude puede apoyar la demanda, pero el calendario de puesta en servicio, la disponibilidad de instalaciones y la financiación también importan. Atribuirle todo el importe de contratos relacionados con TPU sería confundir distintas partes de la cadena.
Nvidia también cuenta con una vía comercial directa. Su alianza con Microsoft y Anthropic contempla ampliar Claude en Azure sobre infraestructura de Nvidia y colaborar para optimizar modelos y arquitecturas. Por tanto, una Anthropic capaz de financiar más cómputo puede contribuir a la demanda de sus sistemas. Sin embargo, Claude utiliza también Trainium y TPU. El crecimiento de la empresa se reparte entre varias plataformas y no debe trasladarse íntegramente a las previsiones de ventas de Nvidia.
La colocación privada paralela ofrece otra fotografía. El folleto definitivo recoge compras acordadas por 26.000 millones de dólares: Google y Nvidia aportarían 10.000 millones cada una; AMD, 2.500 millones; Broadcom, Micron y Microsoft, 1.000 millones cada una; y TSMC Partners, 500 millones. Su cierre está condicionado a la oferta y a otros requisitos. Estas cifras describen nuevas compras de acciones, no el tamaño total de las participaciones históricas ni dinero que ingresa en las empresas compradoras.
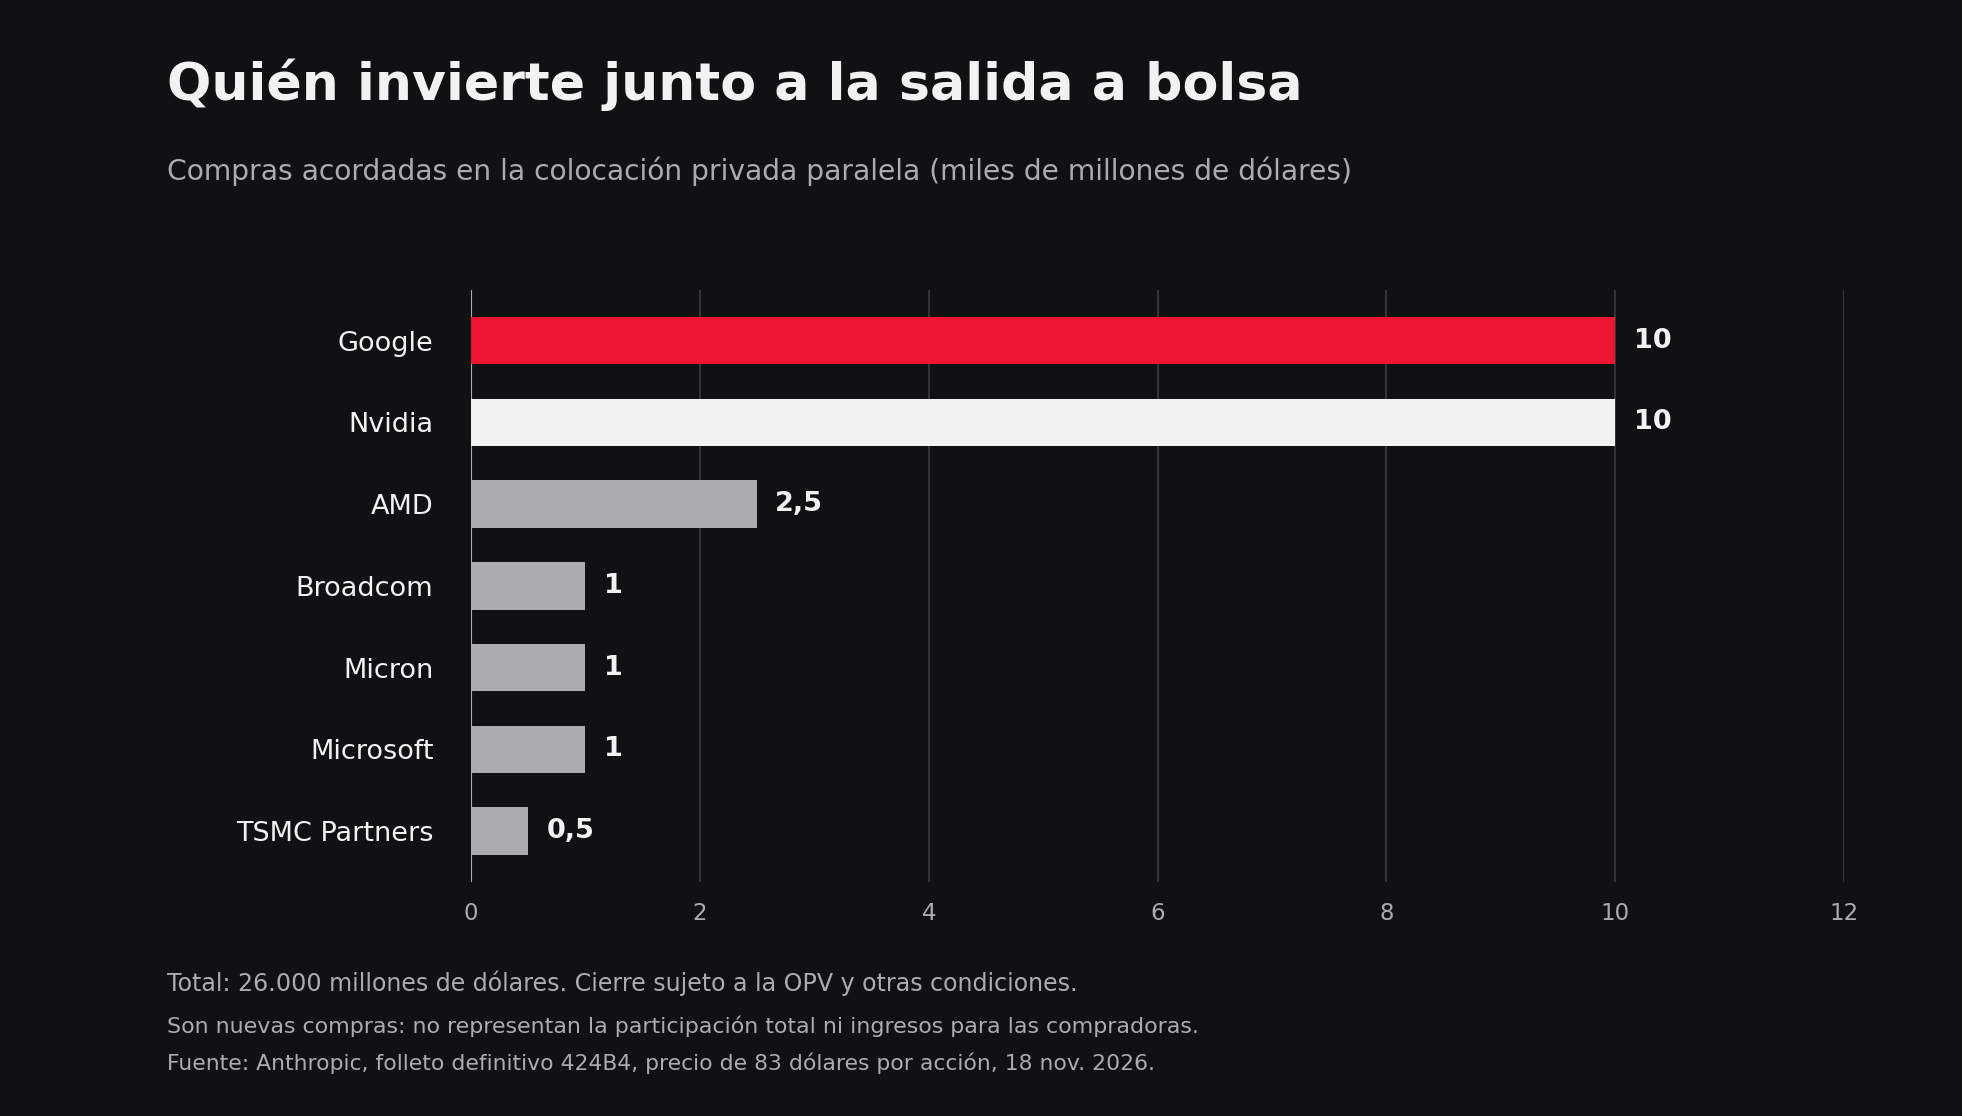 Gráfico de las inversiones acordadas en la colocación privada de Anthropic.
Ese matiz es importante para Nvidia. Aportar capital puede reforzar una relación estratégica, pero consume efectivo y añade exposición a la valoración de otra empresa. El argumento favorable combina una posible rentabilidad de la inversión con demanda para sus productos. El riesgo consiste en que esa relación exija más financiación o que los pedidos lleguen con retraso. La inversión debe evaluarse como tal; no puede contabilizarse mentalmente como una venta adicional.
Microsoft tiene un incentivo comercial claro en Azure y en la oferta de modelos a sus clientes empresariales. Facilitar Claude permite atender a organizaciones que quieren elegir distintos modelos dentro de su infraestructura habitual. En ese sentido, parte del posible beneficio reside en capturar consumo de nube independientemente de qué asistente prefiera el cliente. La exposición debe analizarse dentro del conjunto de Azure: el crecimiento de un socio puede ayudar, aunque su efecto se diluya en un negocio mucho mayor.
AMD añade una alternativa relevante. En julio anunció con Anthropic un acuerdo para desplegar hasta dos gigavatios de GPU Instinct MI450 en sistemas Helios, con el primer gigavatio previsto para comenzar a desplegarse en la primera mitad de 2027. Más allá del volumen potencial, un acuerdo de esta naturaleza permite comprobar si su plataforma gana presencia en cargas de trabajo exigentes. El valor para el accionista dependerá de las entregas, los costes, el software y la continuidad de los pedidos.
Micron y TSMC completan el mapa con posiciones en la colocación privada y exposición a la cadena de suministro. En su caso, conviene mantener la proporcionalidad. Figurar entre los inversores no permite deducir una cifra de ventas a Anthropic ni un efecto material sobre todo el grupo. El vínculo financiero está documentado; la magnitud del beneficio operativo requiere información adicional. Lo mismo ocurre con otros proveedores de equipos o centros de datos que pueden verse favorecidos por el sector sin tener una relación cuantificada con esta operación.
Qué deben evaluar los inversionistas tras la salida a bolsa de Anthropic
Tampoco todas estas empresas deberían subir porque Anthropic tenga un buen estreno. Parte del crecimiento puede estar ya reflejado en sus cotizaciones. Además, una compañía puede ganar un cliente importante y necesitar invertir tanto para atenderlo que el efecto sobre su caja tarde en aparecer. Para comparar oportunidades interesa observar cuánto representa la relación dentro de cada grupo, qué ingresos añade y qué obligaciones exige. Ser beneficiario industrial y ser una buena compra al precio actual son conclusiones distintas.
Si el objetivo es empezar por las relaciones más completas, Amazon y Alphabet son las primeras a estudiar por su combinación de inversión y negocio de nube. Broadcom ofrece una exposición específica al despliegue de TPU; Nvidia, a sus sistemas y a la nueva inversión acordada; Microsoft, al consumo de Azure; y AMD, a una implantación de hardware que todavía debe ejecutarse. Micron y TSMC aportan vínculos adicionales. El criterio útil será seguir qué parte del crecimiento de Claude acaba convirtiéndose en caja para cada una.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

La mayor IPO de la historia y su efecto sobre el Nasdaq 100

¿Hasta qué punto están baratas las acciones de Nvidia?

Bolsa Europea Hoy: Anthropic mejora el sentimiento, pero una Fed restrictiva mantiene al dólar en niveles elevados


Resultados de Palo Alto Networks: otro récord impulsado por la crisis de ciberseguridad
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.