

- El oro sube más de un 1% y cotiza en torno a 4.100 – 4.150 USD por onza a pesar de la presión de los rendimientos de los bonos.
- Los bancos centrales compraron alrededor de 63 toneladas de oro en septiembre, impulsados por el Banco Popular de China.
- Los gestores de fondos estiman que el oro puede alcanzar nuevos máximos históricos en un plazo de uno a dos años.
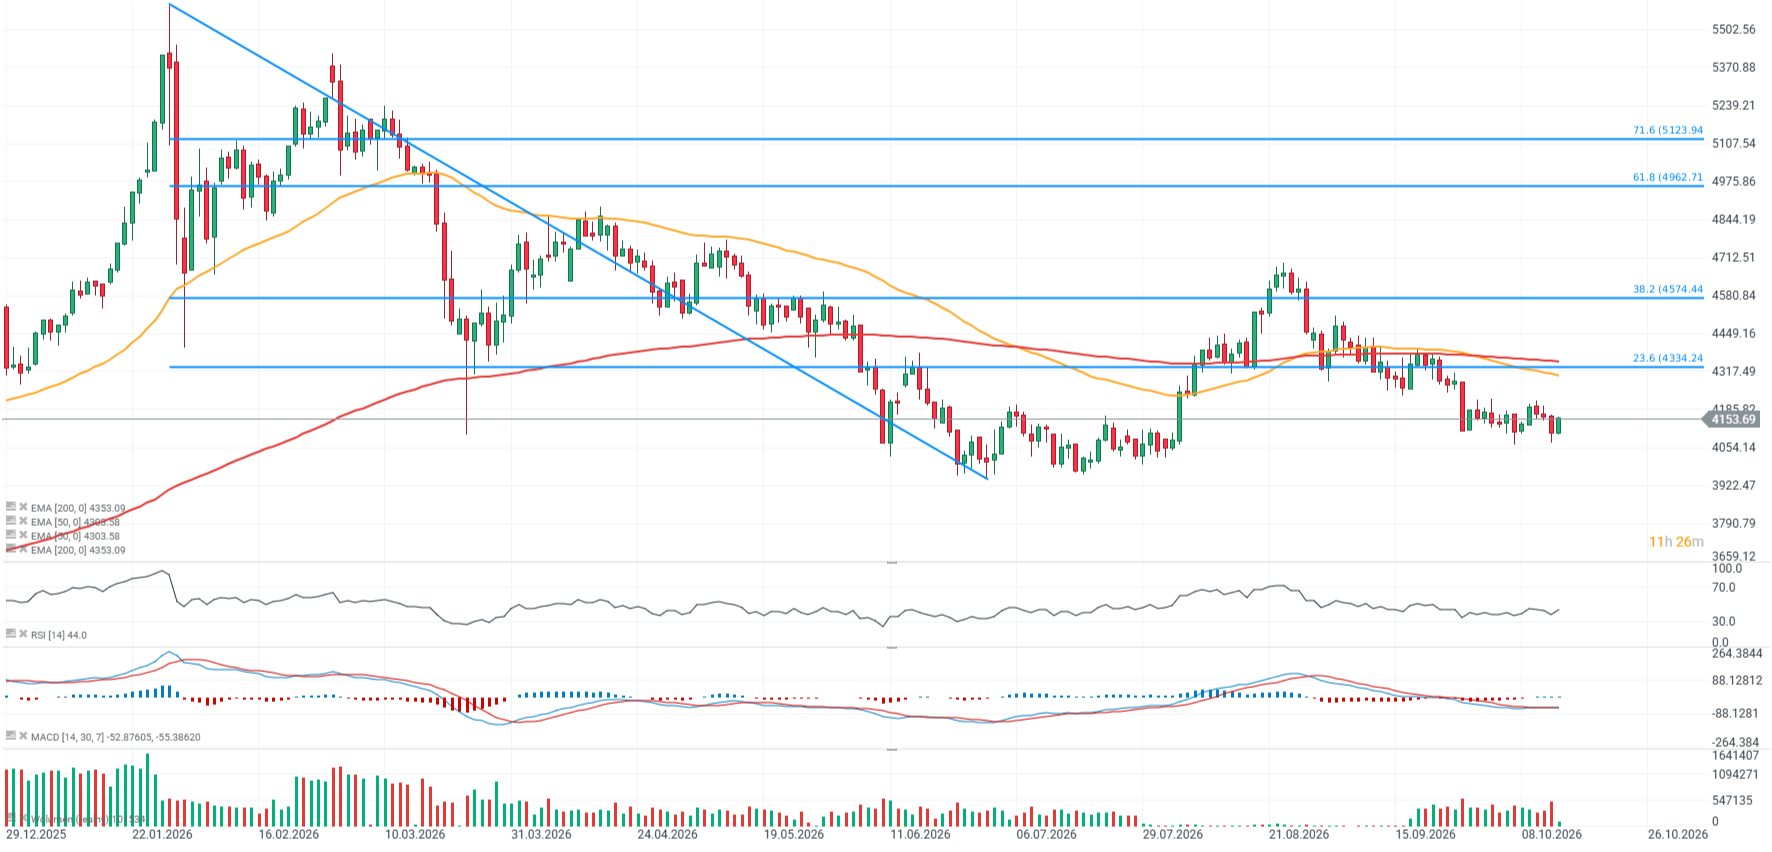
El precio del oro sube más de un 1% hoy a pesar del menor apetito por el riesgo, mientras los alcistas esperan que el metal precioso ya haya absorbido la mayor parte de las pérdidas provocadas por el aumento de los rendimientos de los bonos del Tesoro de EE. UU. Entre los posibles catalizadores para un repunte más firme figuran una mejora de la situación en torno a Irán y menores expectativas de nuevas subidas de tipos por parte de la Fed. Por desgracia, ninguno de estos escenarios parece probable en este momento, lo que significa que la estabilización en torno a los 4.100–4.150 USD ha tenido hasta ahora un carácter principalmente técnico. Al mismo tiempo, la política del Tesoro estadounidense podría ofrecer una fuente adicional de respaldo antes de final de año.
El oro ha permanecido bajo presión desde la subida de tipos de 25 bp de la Fed en septiembre, aunque la magnitud del retroceso ha sido relativamente modesta en comparación con el fuerte repunte de los tipos de interés nominales y reales en EE. UU. El rendimiento del bono estadounidense a 10 años escaló hacia el 5,3%, mientras que la rentabilidad del TIPS a 10 años, utilizada habitualmente como referencia de los tipos reales, se situó justo por debajo del 3%.
La reacción relativamente contenida del oro ante estos acontecimientos podría indicar que la histórica correlación negativa entre el oro y los tipos de interés se ha debilitado. En agosto y principios de septiembre, los inversores continuaron aumentando su exposición al oro a pesar del avance de los rendimientos de la renta fija. Los inversores minoristas ampliaron sus posiciones en ETF de oro, mientras que los inversores institucionales incrementaron las posiciones largas en el mercado de futuros.
Los bancos centrales siguen siendo una fuente fundamental de demanda de oro. El Banco Popular de China volvió a situarse entre los mayores compradores de lingotes en 2026, si bien el número de bancos centrales que amplían sus reservas de oro ha disminuido. La última encuesta del Consejo Mundial del Oro reveló que un récord del 45% de los bancos centrales prevé incrementar sus reservas de oro durante el próximo año, lo que podría traducirse en una demanda más sólida del sector oficial durante las correcciones de precios más pronunciadas. Si parte de las presiones inflacionistas actuales en EE. UU. resulta ser temporal, la Fed también podría disponer de mayor margen para limitar el endurecimiento monetario si la situación en Oriente Medio se estabiliza.
Los bancos centrales aceleran de nuevo las compras de oro. ¿El mes de septiembre más fuerte en casi dos años?
La demanda de los bancos centrales continúa siendo uno de los pilares estructurales más determinantes del mercado del oro: según datos preliminares del Consejo Mundial del Oro basados en informes de los bancos centrales y del FMI, las autoridades monetarias adquirieron alrededor de 63 toneladas de oro en septiembre. Se trata del total mensual más elevado desde noviembre de 2024 y de una señal clara de que, a pesar de los precios nominales históricamente altos del metal, el sector oficial continúa incrementando su exposición al oro.
La actividad del Banco Popular de China sigue siendo especialmente relevante. El PBoC continuó incrementando sus reservas de oro en los últimos meses y, según datos del Consejo Mundial del Oro, posee en la actualidad cerca de 2.410 toneladas de metal. El oro representa aproximadamente el 9% de las reservas totales de China. Desde una perspectiva de mercado, esto no solo responde a una diversificación de activos, sino también a un esfuerzo gradual por reducir la dependencia del dólar estadounidense como divisa de reserva predominante.
Algunos participantes del mercado consideran que esta tendencia podría afianzarse aún más en los próximos años. Para muchas entidades de mercados emergentes, la alternativa natural al dólar no pasa necesariamente por el euro o el yen, sino por el oro. Otro elemento relevante es el uso cada vez más frecuente del dólar como herramienta de política económica y de sanciones, lo que ofrece a ciertos países un mayor incentivo para diversificar sus activos de reserva.
Al mismo tiempo, el panorama de la demanda de oro por parte de los bancos centrales no es del todo homogéneo. Aunque el interés general sigue siendo muy sólido, algunos países se han visto obligados a vender oro este año para obtener liquidez tras el estallido del conflicto entre EE. UU., Israel e Irán. Sin embargo, esto no altera la tendencia general: en un contexto de elevada incertidumbre geopolítica y crecientes debates sobre la estabilidad de las divisas fiduciarias, el oro mantiene su papel como activo de reserva estratégico.
Los inversores esperan nuevos máximos históricos en el oro en un plazo de uno a dos años
A pesar de la notable corrección desde el máximo de enero, algunos gestores de fondos estiman que el oro podría marcar nuevos máximos históricos en un plazo relativamente breve. Diversos pronósticos apuntan a un nuevo récord en 12–18 meses, mientras que las estimaciones más prudentes sugieren un horizonte de hasta dos años.
El mercado continúa registrando una volatilidad elevada. En enero, el oro superó los 5.500 USD por onza y alcanzó un máximo histórico tras un repunte muy vertical. Desde entonces, las cotizaciones han corregido de forma significativa, aunque se mantienen en niveles excepcionalmente altos en términos históricos. El miércoles, el oro cayó cerca de un 2% hasta situarse por debajo de los 4.100 USD por onza, a medida que los inversores aumentaban las probabilidades de una nueva subida de tipos por parte de la Reserva Federal.
A corto plazo, la política monetaria de la Fed y el nivel de los rendimientos reales figuran entre los principales riesgos para el precio del lingote. Unos tipos de interés más elevados aumentan el coste de oportunidad de mantener un activo que no genera rentabilidad por cupón o dividendo, por lo que nuevas subidas de tipos podrían limitar el ritmo de cualquier recuperación. Por otro lado, los factores que impulsan la demanda de oro a largo plazo van mucho más allá de la política monetaria estadounidense.
El precio también encuentra respaldo en el entorno macroeconómico general: la creciente preocupación por el estado de las finanzas públicas, la pérdida de confianza en las monedas fiduciarias y la necesidad cada vez mayor de los bancos centrales de preservar el valor real de sus reservas. Algunos analistas consideran que la zona de los 4.000 USD podría encontrarse cerca del nivel a partir del cual comenzaría otro tramo alcista de envergadura, si bien este nivel no debe interpretarse como un suelo de mercado definitivo.
La menor confianza en el dólar y el aumento de la deuda respaldan la demanda a largo plazo de oro
Uno de los argumentos centrales a favor de la tesis alcista del oro a largo plazo es el deterioro de las finanzas públicas en las principales economías, en especial en Estados Unidos. El incremento de la deuda soberana eleva los temores de que, ante la próxima desaceleración económica, los bancos centrales recurran de nuevo a políticas monetarias extraordinariamente laxas y a una nueva expansión de la masa monetaria. A diferencia de las divisas fiduciarias, la oferta de oro no puede incrementarse con rapidez mediante una decisión de un banco central, lo que continúa siendo uno de los argumentos clave de inversión a favor del metal precioso.
En el mercado también aumentan las dudas sobre la posibilidad de un evento financiero de mayor gravedad. Según diversos informes, varias family offices están incrementando su exposición al oro al tiempo que reducen el peso de los bonos soberanos en sus carteras, recurriendo al metal como herramienta de diversificación en un entorno macroeconómico cada vez más inestable. El papel geopolítico del dólar también resulta determinante. Cuanto más se utilice la moneda estadounidense como instrumento de presión política o de sanciones, mayor será el incentivo de ciertos países para reducir su dependencia de ella. En este escenario, el oro no solo se beneficiaría de la clásica demanda de refugio seguro, sino también de una reconfiguración gradual de las reservas globales.
Los bancos centrales afrontan cada vez más el reto de cómo preservar el valor real de sus reservas en un entorno de elevado endeudamiento, incertidumbre fiscal y menor confianza en el dinero fiduciario. Esto genera un sólido soporte fundamental para el mercado del oro. Si las tensiones geopolíticas, la inestabilidad financiera y las dudas sobre el rumbo de las políticas fiscales y monetarias persisten, la presión estructural para elevar la ponderación del oro en las carteras podría seguir siendo significativa, incluso durante correcciones de precios periódicas y profundas.
Gráfico del oro

🚨 Las acciones de IA se desploman y arrastran al Nasdaq | PREMERCADO


🚨Resumen de la mañana: dólar más débil, oro al alza y un sector tecnológico en caída libre… ¿qué está impulsando el mercado❓


Inflación de Estados Unidos: el IPC supera las expectativas en septiembre


Resumen diario: El aumento de la inflación presiona a los mercados y los semiconductores sufren las mayores caídas (14.10.2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.