

-
Los bancos centrales siguen comprando oro: adquirieron 321 toneladas netas en el tercer trimestre de 2026 y acumularon unas 675 toneladas entre enero y septiembre.
-
Las estimaciones presentan incertidumbre: de las 321 toneladas del tercer trimestre, 120 corresponden a compras declaradas por países y otras 201 proceden de estimaciones adicionales.
-
Las compras oficiales no impiden las caídas del precio: la fortaleza del dólar, los rendimientos estadounidenses y las ventas de inversores privados pueden presionar al oro incluso cuando los bancos centrales aumentan sus reservas.

-
Los bancos centrales siguen comprando oro: adquirieron 321 toneladas netas en el tercer trimestre de 2026 y acumularon unas 675 toneladas entre enero y septiembre.
-
Las estimaciones presentan incertidumbre: de las 321 toneladas del tercer trimestre, 120 corresponden a compras declaradas por países y otras 201 proceden de estimaciones adicionales.
-
Las compras oficiales no impiden las caídas del precio: la fortaleza del dólar, los rendimientos estadounidenses y las ventas de inversores privados pueden presionar al oro incluso cuando los bancos centrales aumentan sus reservas.
El oro acaba de vivir una caída difícil de conciliar, a primera vista, con una de las historias que más se repiten sobre el metal: los bancos centrales siguen comprándolo. El 16 de noviembre llegó a tocar 3.830,74 dólares por onza, su nivel más bajo en más de un año y un 31,5% por debajo del máximo alcanzado en enero. Si los compradores oficiales continúan activos, ¿por qué no han detenido el desplome?
La respuesta corta es que sí, siguen comprando. La respuesta que importa para entender el mercado exige mirar cuánto compran, quién lo declara y en qué horizonte toman sus decisiones. Un banco central puede ampliar sus reservas durante años mientras los inversores privados venden en cuestión de semanas. Cuando esas ventas se concentran, el precio cae aunque la demanda oficial permanezca.
Cuánto oro están comprando los bancos centrales en 2026
Según la estimación más reciente del Consejo Mundial del Oro, los bancos centrales y otras instituciones oficiales adquirieron 321 toneladas netas en el tercer trimestre de 2026. Es un 42% más que en el mismo trimestre de 2025 y supera la media trimestral de los últimos cinco años, situada en 227 toneladas. Entre enero y septiembre acumularon unas 675 toneladas, un 6% más que durante los nueve primeros meses del año anterior. Son cifras suficientemente grandes para descartar, por ahora, que las compras oficiales hayan terminado.
La trayectoria, sin embargo, dista de ser uniforme. El primer trimestre fue débil; después llegaron 296 toneladas en el segundo y 321 en el tercero. Tampoco conviene convertir el último dato en una promesa para el cuarto. En 2025 las compras anuales fueron de 863 toneladas, por debajo de las 1.092 de 2024, aunque todavía muy por encima de la media anual de 473 toneladas registrada entre 2010 y 2021. La demanda oficial conserva un tamaño histórico considerable, pero cambia de velocidad.
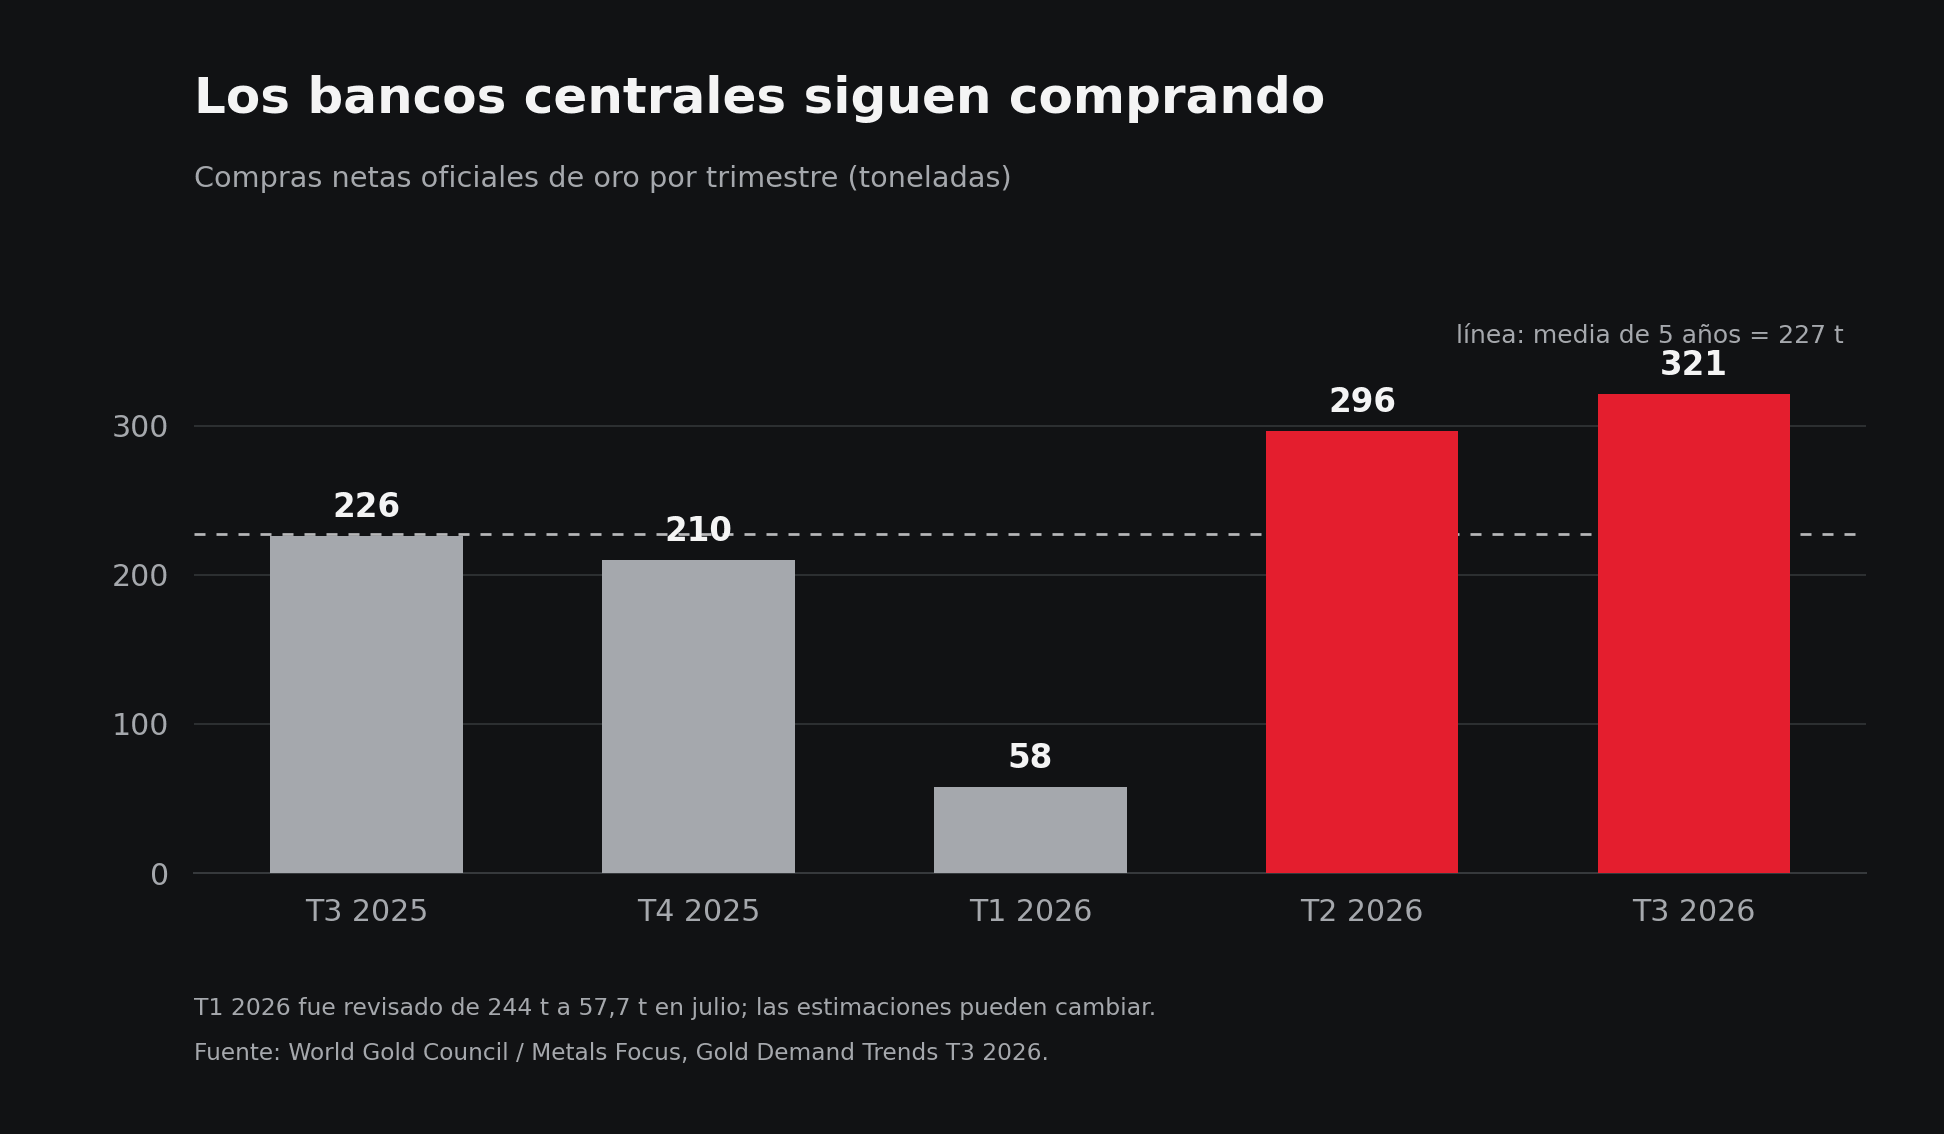 Gráfico de compras trimestrales de oro de los bancos centrales.
Qué parte de las compras de oro está confirmada
Hay una advertencia que merece más atención de la que suele recibir. En abril, el Consejo Mundial del Oro había presentado inicialmente una estimación de 244 toneladas para el primer trimestre de 2026. En julio la revisó hasta unas 58 toneladas: 187 toneladas pasaron a clasificarse como demanda extrabursátil y de otro tipo tras disponer de más información. La corrección fue enorme. Obliga a tratar los totales estimados como la mejor fotografía disponible en este momento, no como un inventario definitivo de lingotes comprados por instituciones identificadas.
Esa distinción aparece de nuevo en el tercer trimestre. De las 321 toneladas de demanda oficial estimada, solo 120 toneladas corresponden a compras netas recogidas en los datos publicados por países. Las otras 201 toneladas son la diferencia que calcula el estudio a partir de información adicional y actividad que aún no figura en las estadísticas nacionales, ya sea por retrasos o por falta de divulgación. Atribuir automáticamente esa parte a China, a un grupo concreto de países o a una compra secreta sería ir más allá de lo que permiten los datos.
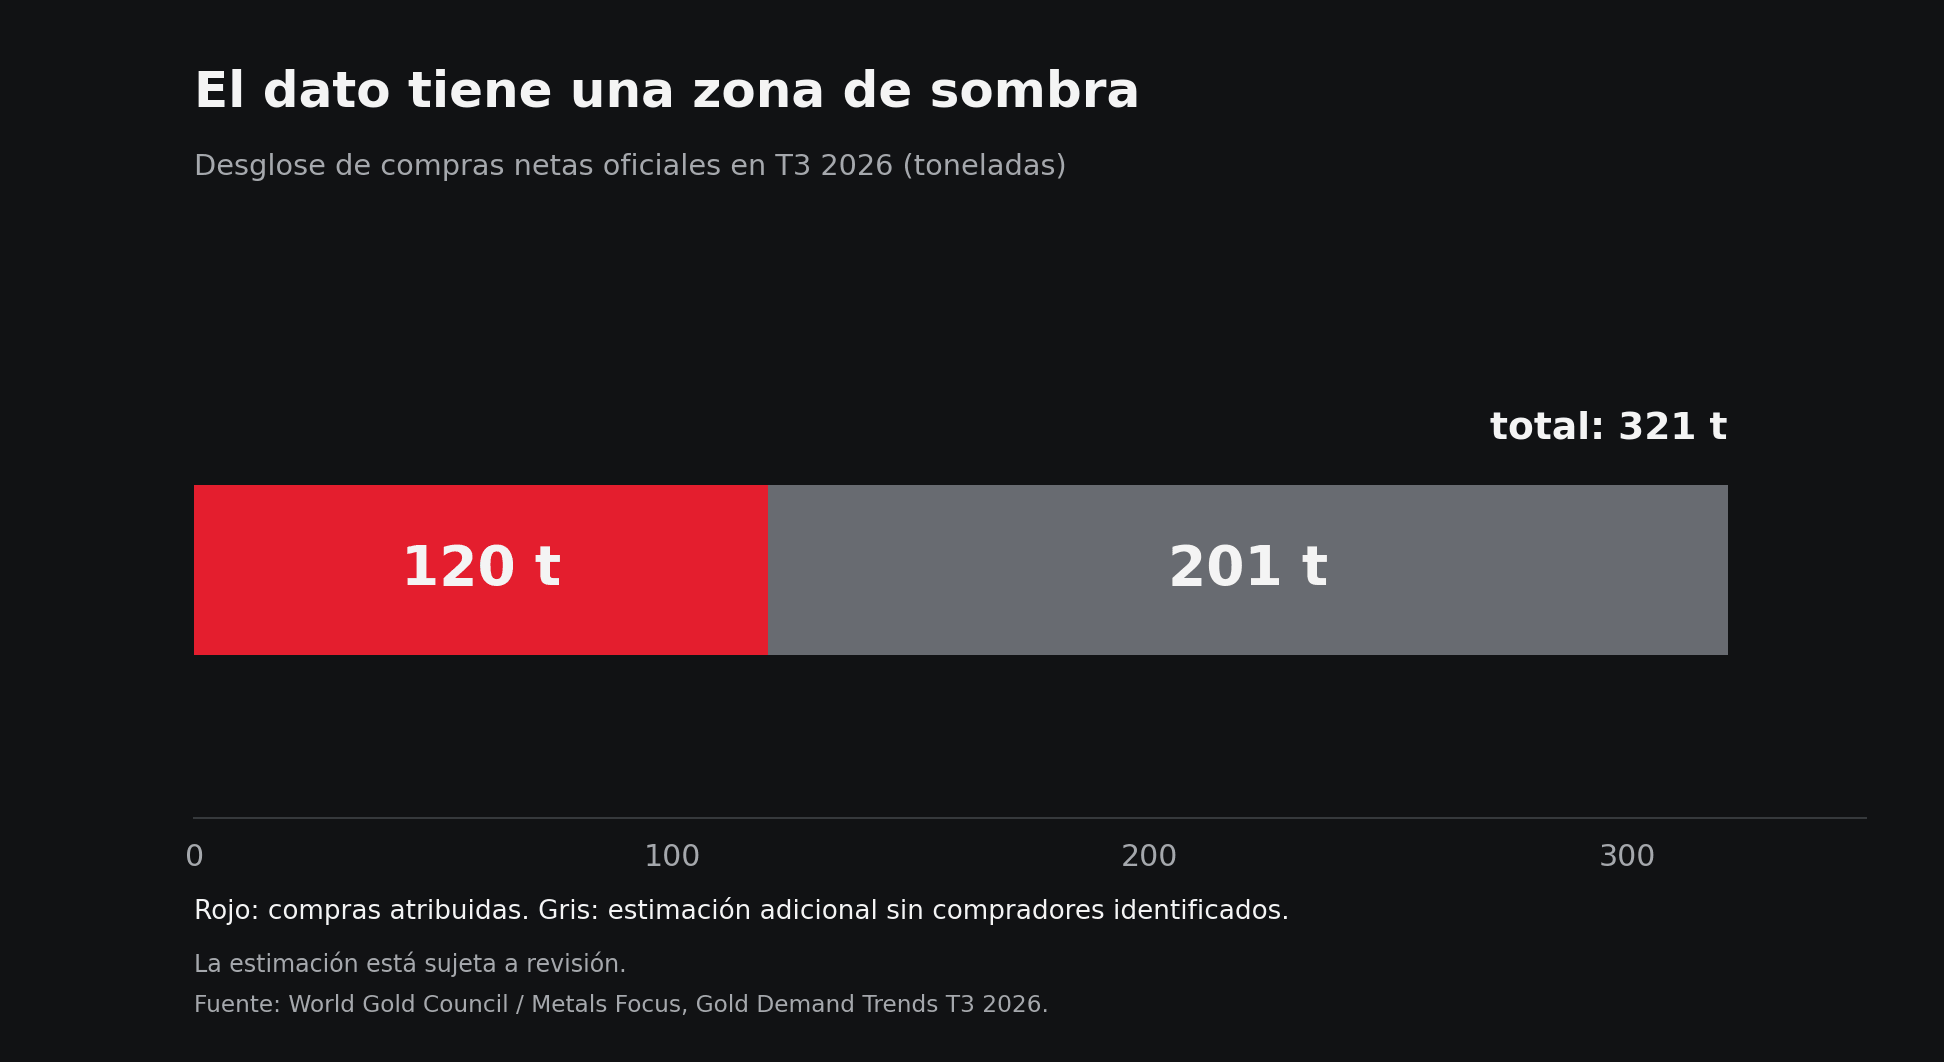 Gráfico del desglose de compras oficiales de oro.
China, Polonia y otros bancos centrales: quién está comprando oro
El gráfico deja una pregunta abierta. ¿Hasta qué punto conocemos realmente al comprador marginal que está sosteniendo el mercado? Entre las operaciones declaradas sí hay protagonistas claros. China añadió 63 toneladas en el trimestre y Polonia, unas 40. Juntas explican aproximadamente el 86% de las compras netas identificadas, aunque esa concentración no debe trasladarse al total estimado. Kazajistán y Uzbekistán sumaron otras 14 toneladas cada uno. Rusia, en cambio, redujo sus tenencias declaradas en 19 toneladas. El saldo mundial positivo convive con decisiones nacionales bastante distintas.
China ofrece además una actualización posterior al cierre del trimestre. Su autoridad de divisas publicó unas reservas de 78,30 millones de onzas al terminar octubre, frente a 77,47 millones a finales de septiembre. La diferencia equivale aproximadamente a 25,8 toneladas. El dato muestra que, al menos en su serie oficial, la acumulación continuó durante octubre, cuando el precio ya había perdido buena parte de su fuerza. Para medir compras hay que seguir las onzas o las toneladas; el valor en dólares de las reservas puede bajar simplemente porque cae la cotización.
¿Por qué comprar cuando el metal sigue siendo caro en términos históricos? Un banco central administra una cartera con necesidades diferentes de las de un fondo que publica rentabilidad cada mes. Necesita activos utilizables durante una crisis de pagos, una depreciación de su moneda o una perturbación geopolítica. El oro no representa el compromiso de pago de un gobierno extranjero. Esa propiedad adquiere valor para países que quieren reducir la exposición de sus reservas a decisiones tomadas fuera de sus fronteras.
La elección tampoco implica abandonar mañana los bonos del Tesoro estadounidense. Las reservas en dólares sirven para intervenir en el mercado de cambios, atender obligaciones internacionales y ofrecer liquidez donde gran parte del comercio y de la financiación todavía se denomina en esa moneda. Un lingote puede diversificar la cartera; no sustituye por completo esas funciones. Pensar que toda compra de oro equivale a vender dólares conduce a conclusiones demasiado rápidas.
Polonia permite observar otra motivación. Fue el mayor comprador oficial declarado de 2025, con 102 toneladas, y continuó ampliando sus reservas este año. A principios de noviembre, su banco central comunicó que había alcanzado el objetivo de 700 toneladas. Su gobernador dejó abierta la posibilidad de seguir comprando, aunque haber cumplido la meta introduce una duda razonable sobre el ritmo futuro. Si un comprador tan activo hace una pausa, otros tendrán que ocupar su lugar para que la demanda agregada mantenga la velocidad del tercer trimestre.
El caso checo muestra una estrategia más paciente. El banco central de la República Checa tenía alrededor de 12 toneladas al acabar 2022 y llegó a 90 toneladas a finales de octubre de 2026. Aspira a alcanzar 100 toneladas en 2028 y explica que realiza las adquisiciones gradualmente, para reducir el riesgo de concentrarlas en un mal momento. También recuerda un detalle que a menudo desaparece del debate: parte del oro puede prestarse y generar ingresos. El metal no paga un cupón por sí mismo, pero la gestión de una reserva oficial es más variada que guardar barras inmóviles en una cámara.
Hay, además, países productores que compran oro dentro de programas nacionales. Eso puede apoyar a sus mercados mineros y aumentar las reservas sin depender exactamente de la misma operativa que utilizaría una institución comprando grandes cantidades en Londres. El Consejo Mundial del Oro señala en ese grupo a compradores como Kazajistán, Uzbekistán, Ghana y Bolivia. Las razones de compra son diversas; por ello también lo serán sus respuestas si el precio sube, cae o aparecen necesidades urgentes de divisas.
Qué esperan los bancos centrales del oro y del dólar
Las intenciones declaradas apuntan a que el interés continuará, aunque una encuesta no equivale a una orden de compra. En un estudio realizado entre febrero y mayo entre 76 bancos centrales, el 89% de los gestores esperaba que las reservas mundiales de oro aumentaran durante los doce meses siguientes. El 45% preveía incrementar las de su propia institución. Es una diferencia reveladora: resulta más fácil pronosticar que comprará el conjunto del mundo que comprometer el balance propio. Un 74% esperaba, además, que el dólar redujera su peso en las reservas de divisas mundiales durante los próximos cinco años.
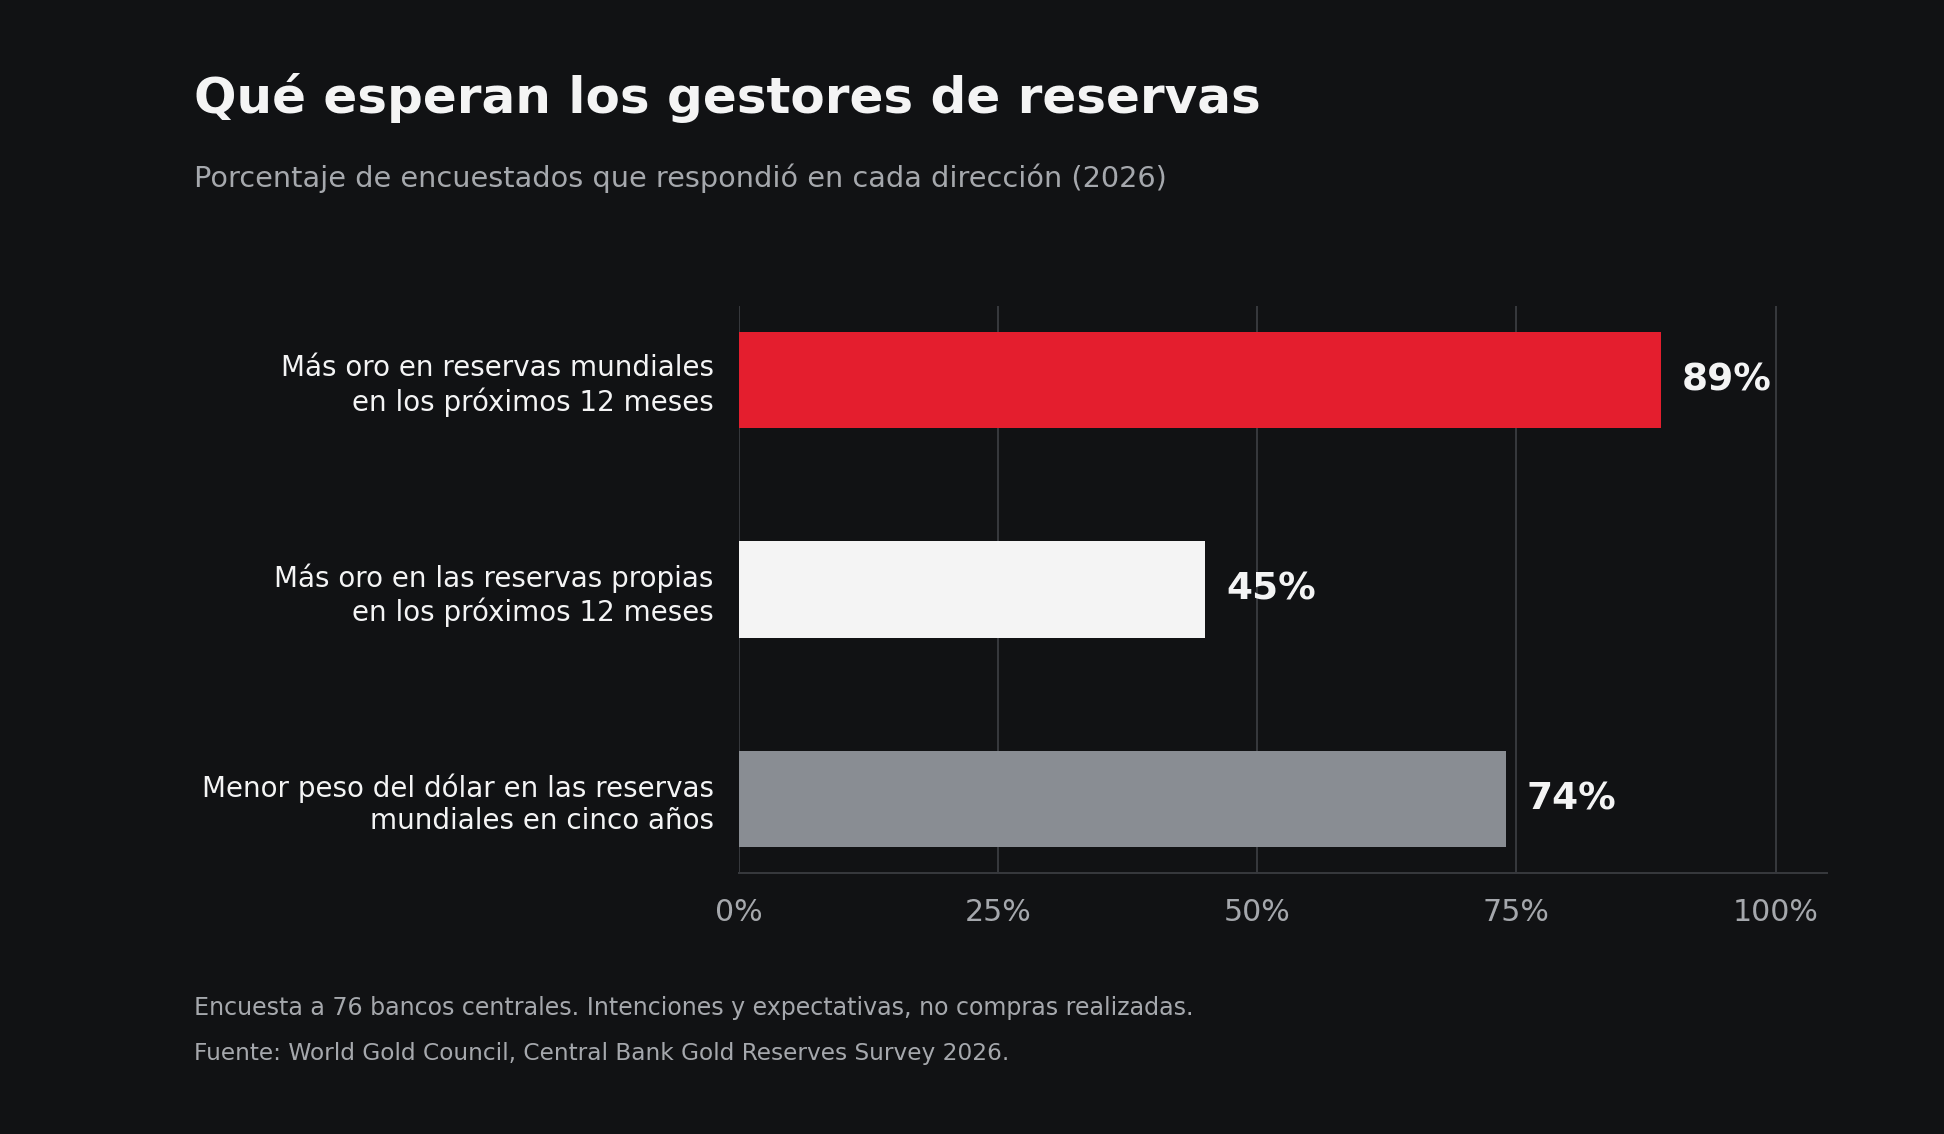 Gráfico de expectativas de los bancos centrales sobre el oro y el dólar.
Conviene separar dos procesos que suelen mezclarse en los titulares. El Banco Central Europeo calculó que el oro representaba el 27% del conjunto de reservas oficiales mundiales al terminar 2025, valoradas a precios de mercado. Pero advirtió que buena parte del aumento de esa cuota se explica por la revalorización del propio metal. Si un banco no compra una sola onza y el oro se encarece mucho, su participación en la cartera también sube. La cifra revela la importancia adquirida por el metal, aunque por sí sola no mide cuántas toneladas nuevas entraron en las cámaras.
El Fondo Monetario Internacional mide otra cosa en su estadística de composición de reservas de divisas. En el segundo trimestre de 2026 situó la cuota del dólar en el 56,70%, frente al 57,18% del trimestre anterior. El euro subió del 20,04% al 20,60%. Son movimientos relevantes para estudiar la asignación entre monedas, pero no deben sumarse sin más a las cifras del oro: responden a universos estadísticos diferentes. La pérdida gradual de peso del dólar y el aumento de tenencias metálicas pueden coexistir sin que cada tonelada adquirida tenga como contrapartida la venta de un bono estadounidense.
Por qué cae el precio del oro si los bancos centrales siguen comprando
Volvamos entonces a la caída del precio. Durante los últimos días, las rentabilidades elevadas de la deuda estadounidense y la fortaleza del dólar han presionado al oro. El mercado contempla una política monetaria más restrictiva en Estados Unidos. Para un inversor que compara alternativas a corto plazo, un bono que ofrece una rentabilidad creciente resulta más atractivo frente a una onza cuyo beneficio depende fundamentalmente de su precio de venta futuro. Y cuando el dólar se fortalece, el oro se encarece para muchos compradores que operan en otras monedas.
La venta puede intensificarse por una razón menos elegante y bastante habitual: el oro es líquido. Si un inversor necesita reducir riesgo o conseguir efectivo, puede venderlo con rapidez. En esos episodios se liquidan posiciones que nada tienen que ver con la evaluación a veinte años de un banco central. La demanda oficial puede absorber parte de la oferta, pero difícilmente se comprometerá a defender un precio concreto cada tarde. Esa diferencia de horizontes explica buena parte de la aparente contradicción.
También el inversor privado ha enviado señales cambiantes. Los fondos cotizados respaldados por oro recibieron 211 toneladas durante el tercer trimestre, según el Consejo Mundial del Oro. Esa entrada ayudó mientras se produjo, pero no asegura que el dinero permanezca cuando cambian las expectativas sobre tipos de interés. Las compras de bancos centrales proporcionan una base de demanda; la dirección inmediata del precio depende en buena medida de lo que hagan los inversores más sensibles al dólar, a los rendimientos y a las pérdidas recientes.
Hay otra cuestión menos cómoda para la tesis alcista. Cuando un país afronta una presión financiera grave, sus reservas existen precisamente para utilizarse. El tercer trimestre dejó una reducción declarada de 19 toneladas en Rusia, y otros bancos comunicaron ventas menores. Una crisis geopolítica puede animar a ciertas instituciones a acumular oro y llevar a otras a movilizarlo para obtener liquidez. Por eso la dirección del saldo mundial importa más que la historia de un único comprador.
Perspectivas del oro: qué vigilar en los próximos meses
¿Qué habría que vigilar ahora? Primero, los próximos registros oficiales de China y la reacción de Polonia tras llegar a 700 toneladas. Después, la amplitud de las compras declaradas: si el crecimiento deja de descansar en unos pocos nombres, el argumento estructural será más resistente. Y, cuando se publique el cierre del año, habrá que comprobar cuánto de la demanda estimada del tercer trimestre se confirma o se revisa. La fuerte corrección del dato del primer trimestre aconseja no saltarse ese último paso.
Para la cotización, el examen será distinto. Si el dólar y los rendimientos reales continúan subiendo, las compras oficiales pueden seguir apareciendo en las estadísticas sin que el oro recupere enseguida lo perdido. Si esa presión afloja y vuelven las entradas sostenidas en los fondos de inversión, la demanda de los bancos centrales tendrá más posibilidades de traducirse en una recuperación visible del precio. Son piezas que actúan a ritmos diferentes.
Así que sí: los bancos centrales continúan comprando oro, y las 675 toneladas estimadas hasta septiembre son difíciles de ignorar. China siguió aumentando sus tenencias declaradas en octubre. Lo que todavía ignoramos es quién explica buena parte de la demanda no publicada, cuánto mantendrá Polonia su ritmo tras cumplir su objetivo y cuándo dejarán de dominar las ventas privadas. La pregunta útil para los próximos meses quizá sea esta: si el oro ha podido caer tanto mientras las instituciones compraban, ¿qué ocurrirá cuando sepamos si esas compras persisten y los inversores privados dejen de vender?
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.



Resumen de mercados: Bolsas bajo presión, Iceye busca adquirir Avio

El DAX cae por segundo día consecutivo desde sus máximos históricos



Cierre de mercado: La caída de las tecnológicas presiona a los mercados y la Fed plantea escenarios para la IA
🌐 VISIÓN SEMANAL DE MERCADOS (16.11.2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.