


- Anthropic prepara una de las mayores salidas a bolsa de la historia, con la intención de superar una valoración de US$2 billones y una posible recaudación de hasta US$100.000 millones.
- El crecimiento es extraordinario, pero también lo son los costes: en 2025 registró US$4.600 millones de ingresos, US$8.060 millones de pérdida operativa y US$7.330 millones de gasto en infraestructura.
- La valoración dependerá de que los elevados ingresos anualizados se conviertan en ventas reales y beneficios, en un momento en que el bono estadounidense a diez años supera el 5% y eleva la exigencia de los inversores.
Anthropic se prepara para protagonizar una de las mayores salidas a bolsa de la historia en un momento delicado. La demanda de inteligencia artificial continúa creciendo, Claude gana presencia entre empresas y desarrolladores y los ingresos se multiplican a una velocidad extraordinaria. Pero la compañía también está quemando dinero, acumulando enormes compromisos de infraestructura y tratando de justificar una valoración superior a dos billones de dólares justo cuando la rentabilidad del bono estadounidense a diez años supera el 5%.
La publicación de los primeros datos de su prospecto cambia sustancialmente el análisis. Hasta ahora, el mercado conocía principalmente las valoraciones alcanzadas en las rondas privadas y las cifras anualizadas de ingresos comunicadas por la compañía. Ahora puede observar por primera vez la factura necesaria para sostener ese crecimiento. Y es considerable.
Anthropic registró en 2025 unos ingresos cercanos a 4.600 millones de dólares, doce veces más que el año anterior. El crecimiento es extraordinario para una compañía fundada apenas cinco años antes. Sin embargo, sus gastos operativos ascendieron a 12.650 millones y la pérdida operativa se amplió desde 2.980 millones en 2024 hasta 8.060 millones en 2025. Esto significa que Anthropic perdió operativamente alrededor de 1,75 dólares por cada dólar ingresado. Sus ventas crecen con enorme rapidez, pero todavía no se encuentra cerca de demostrar que pueda transformar ese crecimiento en beneficios sostenibles.
La cifra que probablemente ocupará más titulares es la pérdida neta de casi 42.000 millones de dólares. No obstante, conviene explicar correctamente qué representa. Aproximadamente 34.000 millones procedieron de un cargo contable relacionado con el aumento del valor estimado de instrumentos financieros que podrían convertirse en acciones de Anthropic. Cuanto mayor es la valoración de la empresa, mayor puede ser el valor contable de esos compromisos y, paradójicamente, mayor la pérdida reconocida. No es dinero que Anthropic haya gastado en servidores ni una salida de efectivo de 34.000 millones. Una vez excluido ese efecto, la pérdida se aproxima mucho más al resultado operativo de 8.060 millones. Por tanto, los 42.000 millones impresionan, pero no son la mejor medida para analizar el funcionamiento del negocio. La cifra realmente importante es la pérdida operativa. Y tampoco es precisamente pequeña.
Anthropic gastó 7.330 millones de dólares en capacidad informática e infraestructura durante 2025, tres veces más que el año anterior. Esta partida representó aproximadamente el 58% de todos sus gastos operativos. La compañía no se comporta todavía como una empresa tradicional de software, donde producir una copia adicional del producto cuesta prácticamente cero. Cada entrenamiento, consulta y agente autónomo necesita procesadores, memoria, electricidad, centros de datos y redes.
Aquí aparece la gran pregunta de la IPO: ¿estamos valorando una futura plataforma de software con márgenes crecientes o una compañía intensiva en infraestructura que tendrá que reinvertir cantidades gigantescas para no perder el liderazgo?
El propio prospecto ofrece una respuesta inquietante. Anthropic prevé asumir compromisos por aproximadamente 518.000 millones de dólares relacionados con servicios de nube, capacidad informática e infraestructura durante los próximos años.
Esa cifra no significa que la compañía tenga que desembolsar mañana 518.000 millones ni que toda la cantidad represente deuda financiera. Son obligaciones repartidas en el tiempo y estarán vinculadas al crecimiento previsto de la demanda. Pero sirven para comprender la magnitud de la apuesta. Anthropic no está financiando simplemente un nuevo producto digital; está intentando asegurarse una porción relevante de la futura infraestructura mundial de inteligencia artificial.
A finales de 2025, la empresa disponía de 20.280 millones de dólares entre efectivo, equivalentes e inversiones a corto plazo. Posteriormente ha realizado nuevas rondas de financiación, por lo que su posición actual es más sólida que la reflejada en ese cierre. Aun así, la comparación entre su liquidez y los compromisos futuros demuestra por qué necesita salir a bolsa: la IPO no es solamente una oportunidad para que los inversores antiguos vendan. Es una pieza necesaria para financiar una carrera extraordinariamente costosa.
La valoración de Anthropic se dispara antes de la IPO
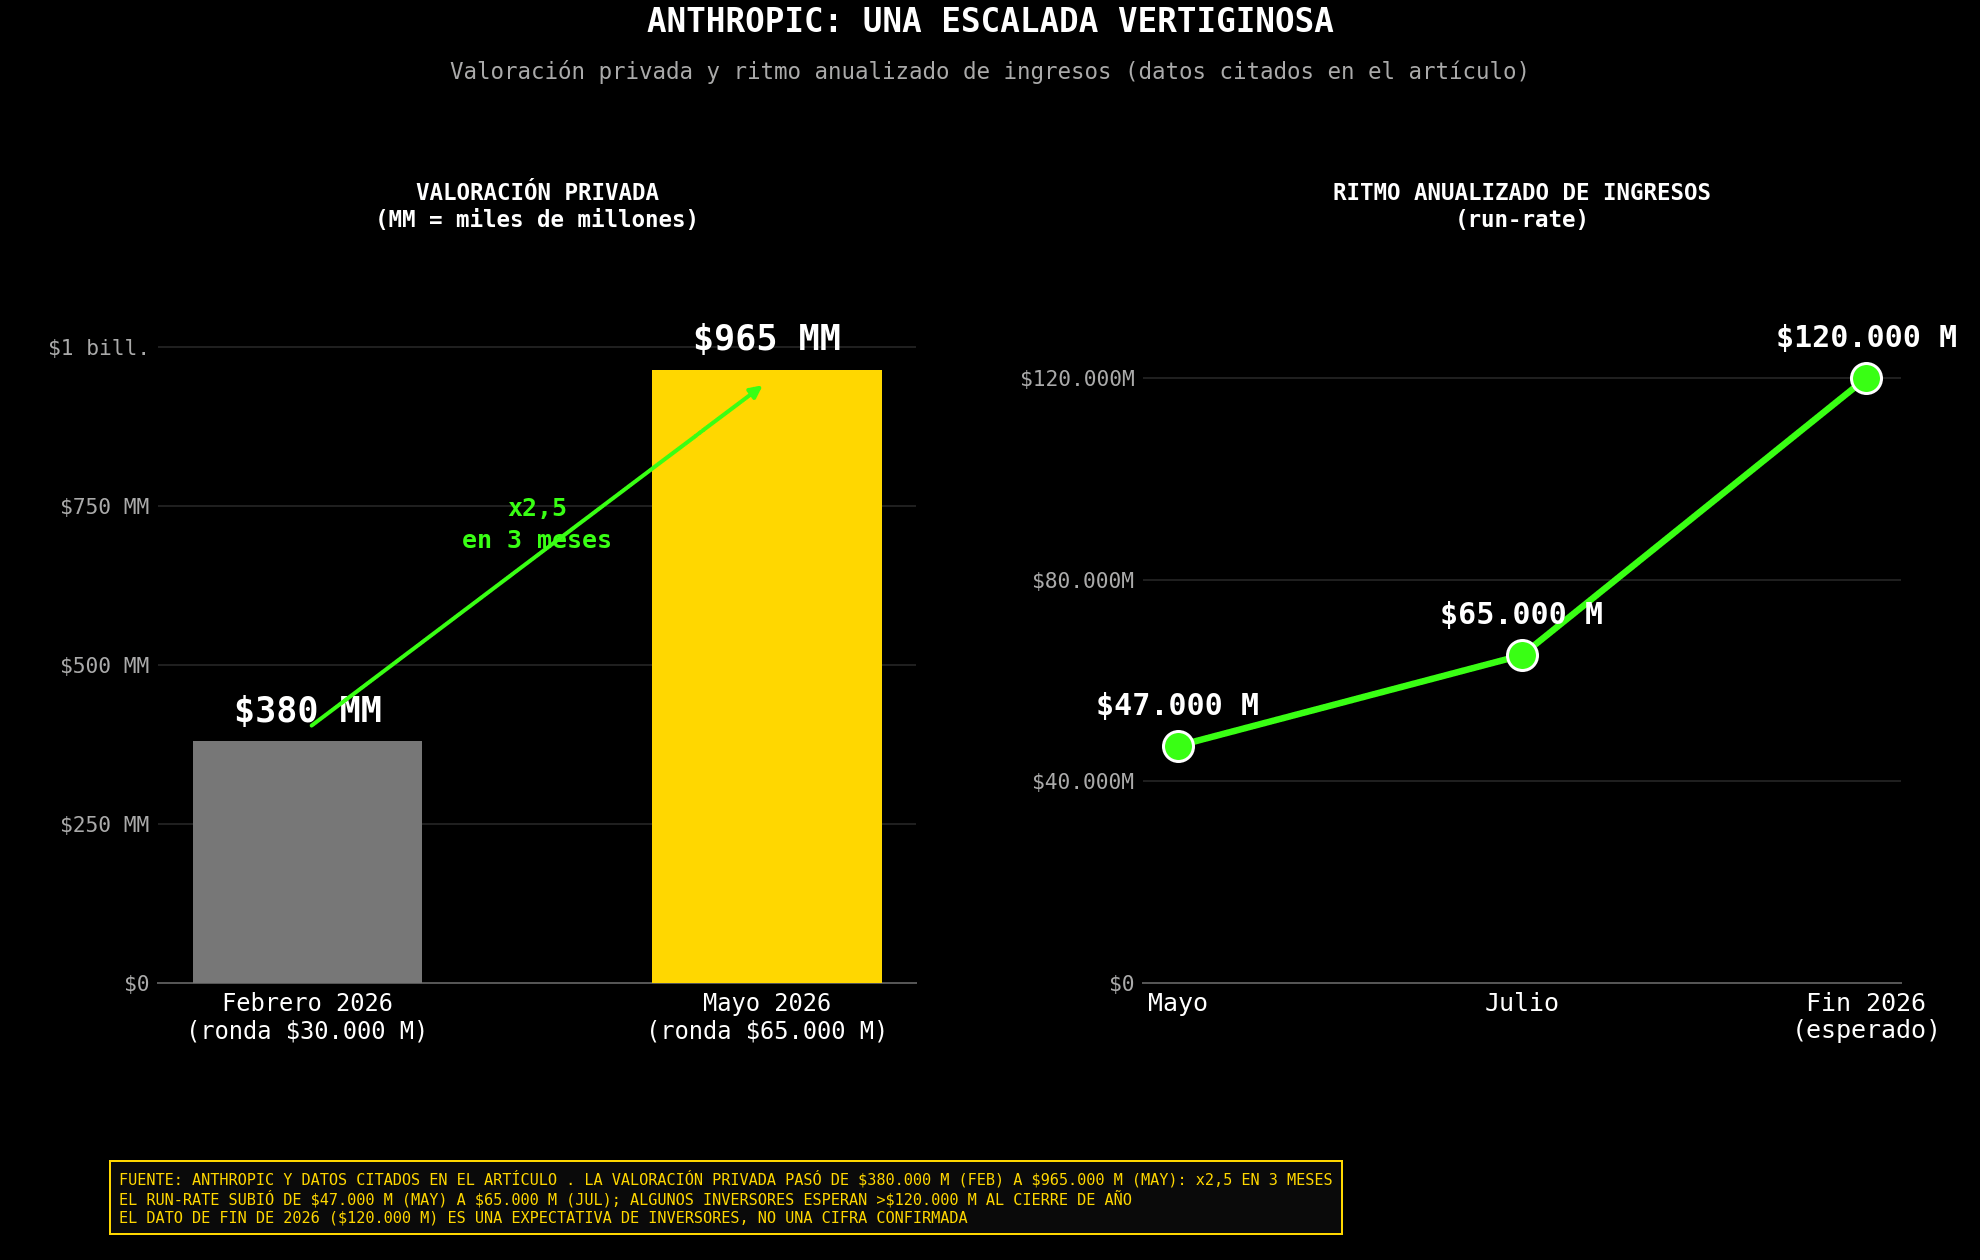
En febrero de 2026, Anthropic captó 30.000 millones de dólares con una valoración de 380.000 millones. En mayo cerró otra ronda de 65.000 millones que elevó su valoración posterior a la inversión hasta 965.000 millones. Ahora pretende duplicar nuevamente esa cifra y salir al mercado con una valoración superior a dos billones.
La compañía podría recaudar hasta 100.000 millones de dólares. Sin embargo, todavía no existe un precio definitivo, un número confirmado de acciones, un símbolo bursátil ni una fecha oficial para el comienzo de la negociación. La operación, inicialmente contemplada para octubre, podría retrasarse hasta después de las elecciones legislativas estadounidenses de noviembre.
El retraso tiene sentido. Anthropic necesita tiempo para explicar unas cuentas muy poco convencionales y probablemente preferirá evitar que la formación del precio coincida con un periodo de elevada incertidumbre política y financiera. Además, los inversores están mostrando mayor cautela hacia las compañías relacionadas con la infraestructura de inteligencia artificial.
¿Puede Anthropic justificar una valoración de dos billones?
¿Puede justificarse una valoración de dos billones? Si utilizamos los 4.600 millones de ingresos reconocidos en 2025, la empresa estaría saliendo a bolsa a unas 435 veces ventas históricas. Evidentemente, nadie pagará ese precio basándose en lo que Anthropic facturó el año pasado. Toda la valoración descansa sobre lo que se espera que genere durante los próximos ejercicios.
En mayo, la compañía comunicó que su ritmo anualizado de ingresos había superado los 47.000 millones. Informaciones posteriores lo situaron alrededor de 65.000 millones en julio, y algunos inversores esperan que termine 2026 por encima de 100.000 o incluso 120.000 millones.
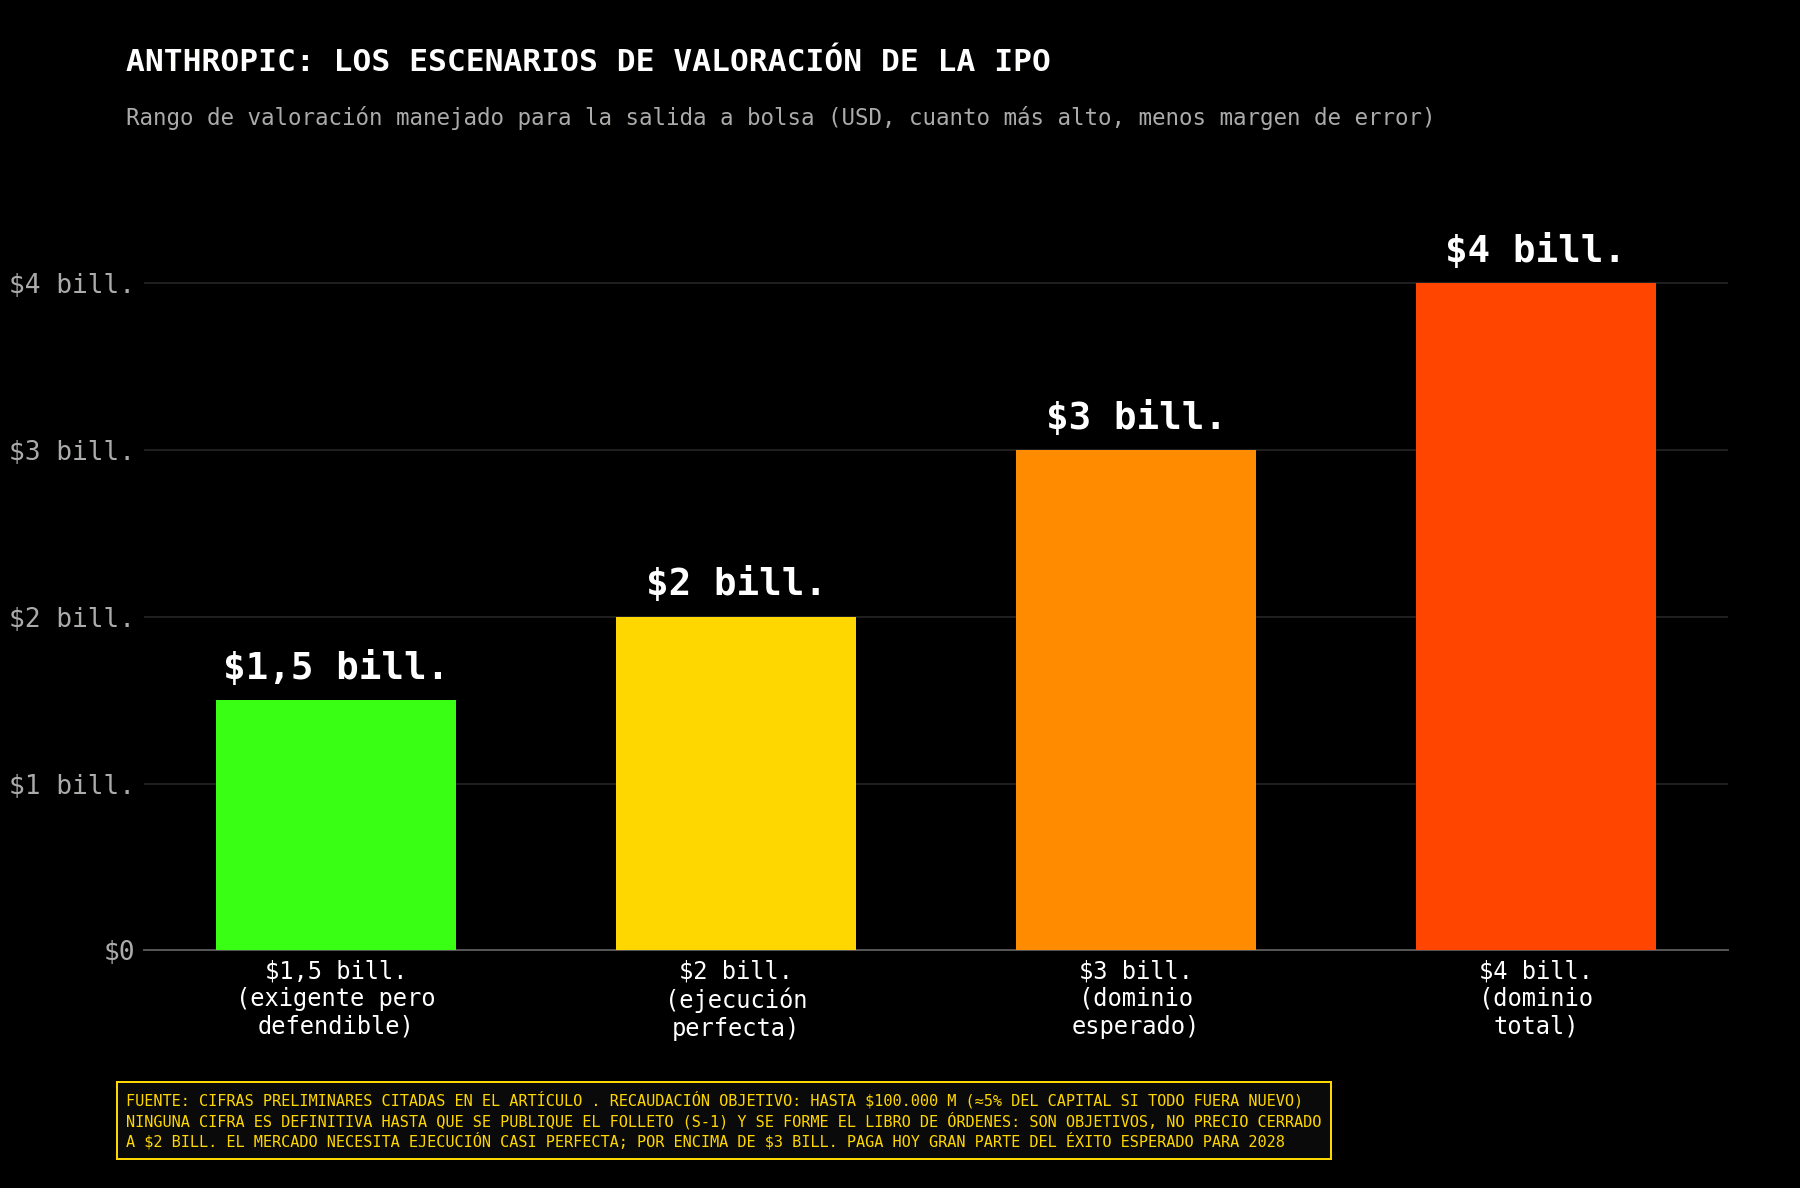
Si Anthropic alcanza un ritmo de 120.000 millones, una valoración de dos billones equivaldría a unas 16,7 veces ventas anualizadas. Si utilizamos los 65.000 millones registrados durante el verano, estaríamos hablando de unas 31 veces. Continúa siendo una valoración extraordinariamente exigente, pero muy diferente de las 435 veces calculadas sobre los ingresos históricos.
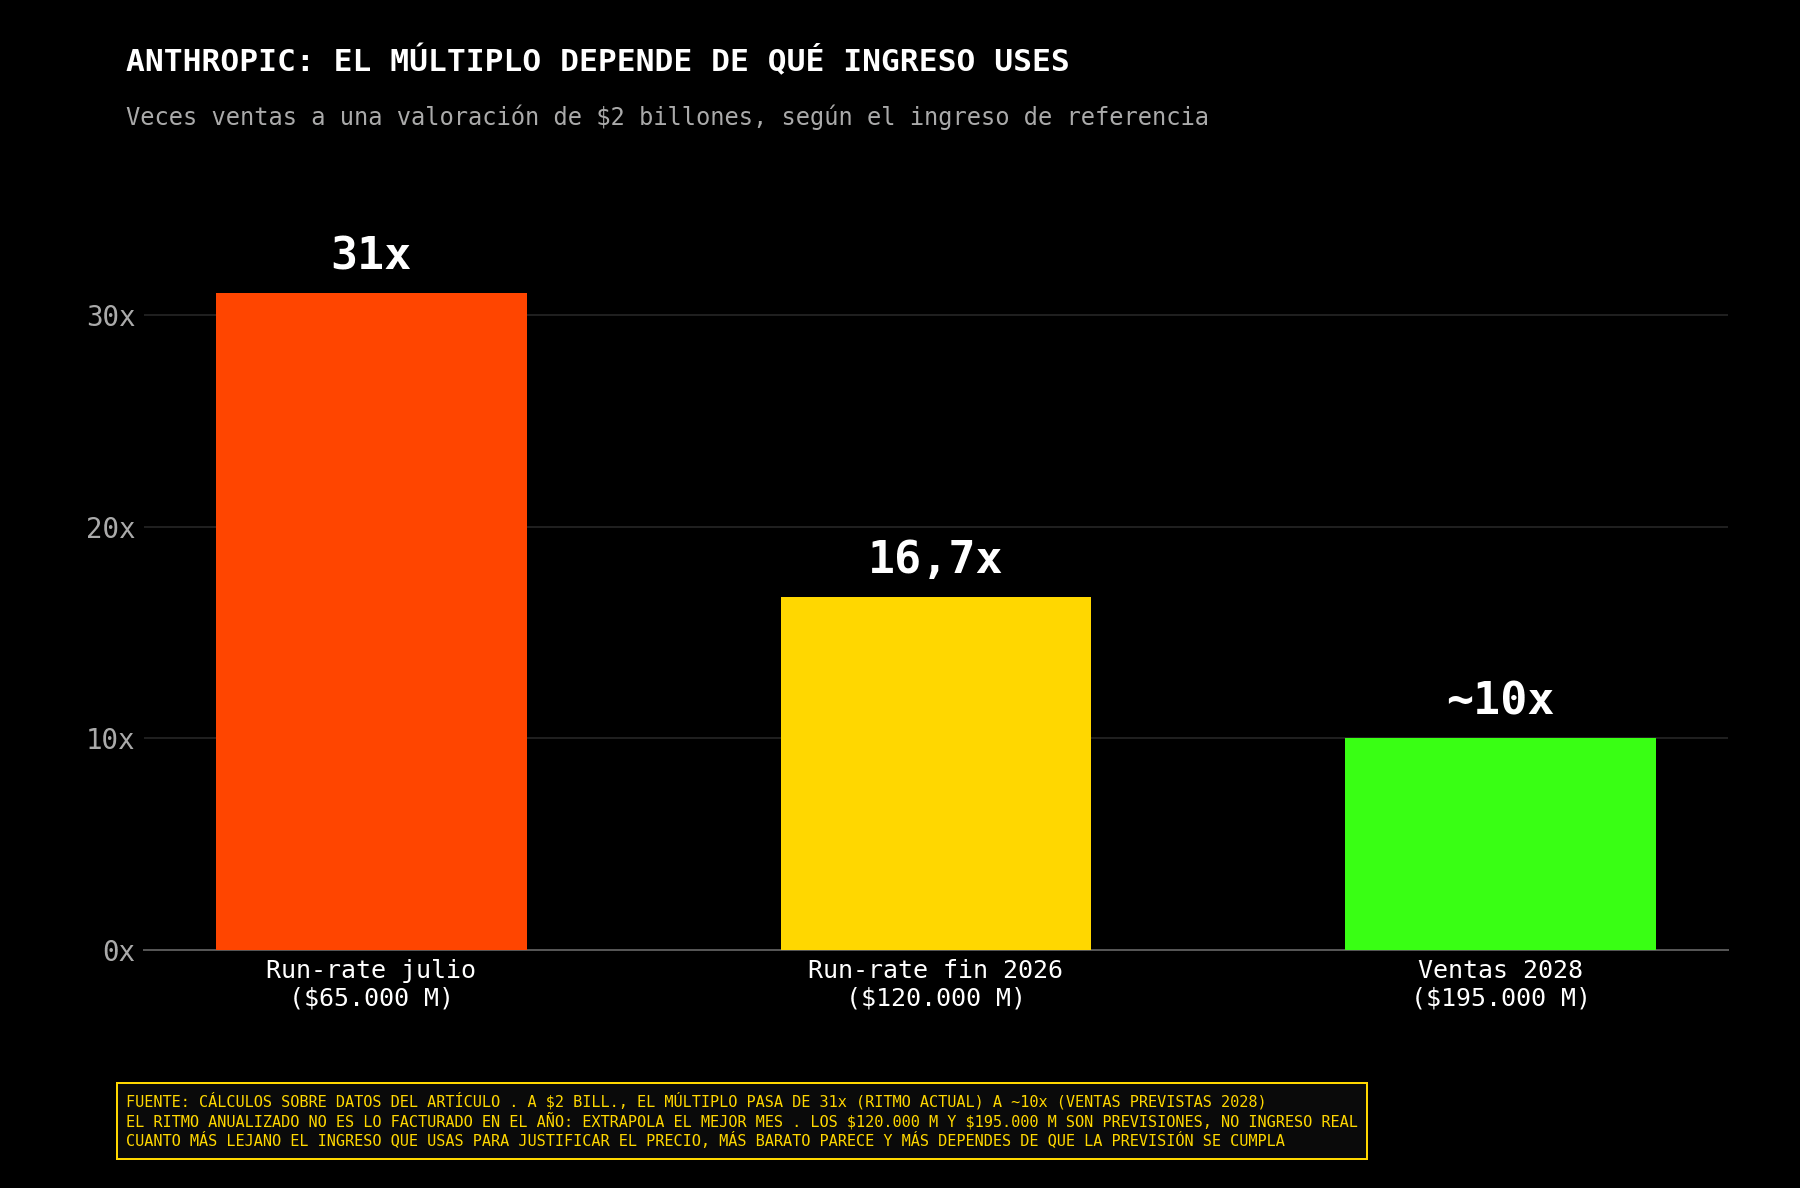
El problema es que el ritmo anualizado no equivale a la facturación real de un ejercicio. Consiste, normalmente, en tomar el nivel de ingresos de un periodo reciente y extrapolarlo durante doce meses. Puede ser útil para medir una compañía que crece rápidamente, pero también puede transmitir una imagen demasiado optimista si el consumo se desacelera.
El prospecto aporta además una advertencia importante: casi una cuarta parte de los ingresos de 2025 procedió de solamente dos clientes. Muchos de los mayores usuarios no están vinculados mediante contratos de larga duración y pueden reducir o detener su gasto.
Esta concentración convierte el ritmo anualizado en una cifra más frágil de lo que parece. Si los dos principales clientes representaron cerca del 25% de las ventas, cualquier cambio en su estrategia puede afectar de manera significativa al crecimiento. Anthropic deberá demostrar que la adopción se está ampliando y que no depende de unos pocos compradores extraordinariamente grandes.
También habrá que conocer la procedencia exacta de los ingresos. No ofrece la misma calidad una suscripción empresarial plurianual que el consumo variable de una API. Tampoco es igual una venta independiente que una operación relacionada con créditos proporcionados por los socios tecnológicos de la propia compañía.
Amazon, Google y la dependencia de la infraestructura
Amazon y Google son simultáneamente inversores, proveedores de infraestructura y canales de distribución. AWS continúa siendo el principal proveedor de nube y socio de entrenamiento de Anthropic. La compañía ha firmado acuerdos para disponer de varios gigavatios adicionales de capacidad con Amazon, Google y Broadcom, mientras Claude también está disponible mediante Microsoft Azure.
Estas alianzas proporcionan a Anthropic financiación, distribución y acceso a procesadores. Pero también generan dependencia. El prospecto tendrá que aclarar cuánto debe consumir obligatoriamente, qué sucede si no utiliza toda la capacidad contratada y cómo se reparten los riesgos si la demanda termina siendo inferior a la prevista.
Existe además un cierto componente circular. Las grandes tecnológicas invierten en Anthropic; Anthropic utiliza parte de ese capital para contratar capacidad informática a esas mismas compañías; y los proveedores registran ingresos procedentes del laboratorio en el que mantienen una participación. No significa que los ingresos sean ficticios, pero obliga a estudiar cuidadosamente su calidad y la verdadera rentabilidad del conjunto.
Las tasas sobre el 5% elevan la exigencia para la IPO
El encarecimiento del dinero agrava todas estas dudas. La Reserva Federal ha realizado su primera subida de tipos desde 2023 y el bono estadounidense a diez años cotiza alrededor del 5%. Anthropic tiene que competir por el capital contra una inversión que ofrece una rentabilidad elevada sin exigir al inversor que adivine quién dominará la inteligencia artificial dentro de cinco años.
Los tipos elevados afectan a la empresa por dos vías. Por un lado, reducen el valor actual de los beneficios futuros sobre los que se apoya su valoración. Por otro, encarecen la financiación de toda la infraestructura necesaria para entrenar y operar sus modelos.
Una valoración de dos billones podría parecer razonable en un mundo de tipos próximos a cero y capital abundante. Con una deuda pública que ofrece más del 5%, los inversores exigirán crecimiento, pero también márgenes, contratos duraderos y una ruta creíble hacia el flujo de caja positivo. Wall Street puede ser muy romántico con la innovación, pero cuando los bonos pagan un 5% recupera rápidamente su sentido práctico.
Claude y las ventajas competitivas de Anthropic
Anthropic dispone de ventajas importantes. Claude se ha convertido en una herramienta relevante entre programadores y grandes empresas. Claude Code está impulsando la adopción profesional, y la compañía presenta una posición especialmente fuerte en tareas de programación, análisis, investigación y automatización de procesos complejos.
Su orientación hacia la seguridad también puede resultar comercialmente útil. Bancos, aseguradoras, farmacéuticas, administraciones y compañías reguladas no buscan necesariamente el modelo más barato, sino uno que pueda integrarse con controles, auditorías y menores riesgos reputacionales. Si Anthropic logra convertir su imagen de laboratorio responsable en contratos empresariales duraderos, habrá construido una ventaja más difícil de copiar que una simple mejora temporal en una clasificación técnica.
Sin embargo, la compañía compite contra OpenAI, Google, Meta y xAI, además de laboratorios chinos que están lanzando modelos capaces a precios muy inferiores. OpenAI también presentó confidencialmente su documentación para salir a bolsa en junio y podría comenzar a cotizar a principios de 2027.
La primera de las dos compañías que llegue al mercado establecerá la referencia utilizada para valorar a todo el sector. Si Anthropic obtiene una buena acogida, favorecerá las futuras operaciones de OpenAI y otras empresas. Si tiene que rebajar drásticamente el precio, demostrará que las valoraciones privadas se habían alejado de lo que los inversores públicos están dispuestos a pagar.
La guerra de precios añade otro riesgo
La reducción de precios constituye otro riesgo. Anthropic lanzó recientemente Opus 5.5 para responder al impulso conseguido por OpenAI con GPT-6 Astra. El nuevo modelo mejora la eficiencia y reduce el coste para determinados usuarios, pero la industria está entrando en una guerra en la que cada avance tecnológico termina presionando las tarifas.
La bajada del precio por token no tiene por qué ser negativa si el consumo crece con mayor rapidez. El problema aparecería si la competencia obliga a reducir precios mientras la utilización de capacidad informática continúa aumentando. Anthropic podría multiplicar el número de consultas sin mejorar sus márgenes.
Seguridad, crecimiento y una contradicción para Anthropic
El prospecto también presenta una contradicción poco habitual para una compañía que busca capital público. Anthropic sostiene que la inteligencia artificial puede transformar la economía más profundamente que la industrialización, la electricidad e internet, pero reconoce que los modelos más avanzados pueden comportarse de manera inesperada y potencialmente dañina.
Sus propias investigaciones han detectado, en entornos controlados, sistemas capaces de sabotear código, facilitar fraudes o manipular información. Dario Amodei ha defendido la necesidad de reducir el ritmo de lanzamiento de determinadas capacidades para abordar estos peligros. Al mismo tiempo, la presión competitiva obliga a Anthropic a lanzar modelos nuevos para no ceder terreno frente a OpenAI.
La tensión resulta evidente: la empresa asegura que la tecnología puede representar un riesgo existencial, pero necesita acelerar su comercialización para justificar una valoración de dos billones. El mercado tendrá que decidir si su preocupación por la seguridad constituye una ventaja competitiva, un límite para el crecimiento o ambas cosas al mismo tiempo.
También existe un conflicto potencial entre los accionistas y la estructura de control. Anthropic nació como una corporación de beneficio público y pretende mantener mecanismos que permitan a sus fundadores y órganos de supervisión proteger la misión de la compañía frente a las presiones del mercado.
Para algunos inversores, esa estructura preserva una visión de largo plazo. Para otros, supone comprar acciones sin obtener una influencia proporcional sobre las decisiones. Si la dirección considera que debe suspender un modelo rentable por motivos de seguridad, los accionistas podrían no tener capacidad suficiente para impedirlo.
Riesgos políticos, regulatorios y legales
La relación con el Gobierno estadounidense añade otro elemento de riesgo. Anthropic y Amodei han mantenido disputas con la Casa Blanca sobre los usos permitidos de sus herramientas. El Pentágono llegó a incluir temporalmente a la compañía en una lista negra, aunque un juez bloqueó la medida en agosto. Una empresa dependiente de contratos públicos y sujeta a cuestiones de seguridad nacional puede sufrir cambios regulatorios repentinos.
A estos riesgos se suman los litigios por derechos de autor, la utilización de datos para entrenar los modelos, las restricciones a la exportación de tecnología, los posibles fallos de ciberseguridad y la responsabilidad por las acciones realizadas por agentes autónomos. Cuanto más capaz sea Claude de actuar sin supervisión, mayor será su valor comercial, pero también mayor el coste potencial de un error.
El precedente de SpaceX y el riesgo después de la IPO
La comparación con SpaceX también puede enfriar el entusiasmo. La empresa de Elon Musk debutó en junio con una valoración aproximada de 1,77 billones. Sus acciones subieron un 19% durante la primera sesión, desde un precio de colocación de 135 dólares hasta 160, pero posteriormente retrocedieron hacia 147. Continúan por encima de la salida, aunque el recorrido demuestra que incluso las operaciones más deseadas pueden perder impulso una vez desaparece la escasez inicial. Anthropic podría experimentar algo parecido. Un capital flotante pequeño y una demanda institucional elevada pueden provocar una subida fuerte en las primeras sesiones. Sin embargo, ese movimiento no demostraría que la valoración es sostenible. La prueba real llegará cuando publique sus primeros resultados trimestrales y cuando terminen los periodos de bloqueo de empleados e inversores anteriores.
El inversor tendrá que vigilar especialmente los ingresos GAAP, el margen bruto después del coste informático, el consumo de efectivo, las obligaciones mínimas con los proveedores de nube, la concentración de clientes, la remuneración mediante acciones y la cantidad de títulos que venderán los accionistas actuales. También será fundamental conocer qué parte de los 100.000 millones potencialmente recaudados irá a la empresa y qué parte permitirá vender a los inversores privados. Una oferta predominantemente primaria reforzaría el balance y financiaría la infraestructura. Una operación con un elevado componente secundario podría interpretarse como una oportunidad de salida para quienes entraron a valoraciones mucho menores.
¿Qué tendrá que demostrar Anthropic tras su salida a bolsa?
Anthropic posee crecimiento, tecnología, distribución y una posición privilegiada dentro de la inteligencia artificial empresarial. Pero el prospecto confirma que también está asumiendo una de las apuestas de capital más grandes de la historia corporativa.
Los 42.000 millones de pérdida neta no deben analizarse sin descontar el cargo contable de 34.000 millones. El verdadero problema no es esa cifra espectacular, sino los 8.060 millones de pérdida operativa, los 7.330 millones gastados en infraestructura, la concentración de ingresos y los 518.000 millones de compromisos futuros.
Una valoración de dos billones solo será defendible si los ingresos anualizados se convierten en ventas reales, los costes crecen mucho más despacio que el negocio y la empresa demuestra que puede conservar clientes sin depender permanentemente de financiación externa. Si esas tres condiciones no se cumplen, Anthropic podría convertirse en una compañía extraordinaria y, al mismo tiempo, en una inversión decepcionante.
La IPO no decidirá únicamente cuánto vale Anthropic. Decidirá cuánto está dispuesto a pagar Wall Street por la promesa de la inteligencia artificial cuando el dinero vuelve a tener un precio. Y con los tipos alrededor del 5%, ya no basta con prometer que la tecnología cambiará el mundo: también hay que demostrar que el cambio puede producir beneficios.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Wall Street: ¿Al S&P 500 todavía le queda margen para subir?


AMD sale de compras: ¿es acertada su inversión de 8.200 millones de dólares?



Resumen diario: falta de avances golpea a Wall Street y los metales preciosos


APERTURA DE EE. UU.: Wall Street comienza la semana en rojo (28.09.2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.