

-
El S&P 500 cerró en 7.541,40 puntos, presionado por las grandes tecnológicas, pese al avance de la mayoría de las acciones.
-
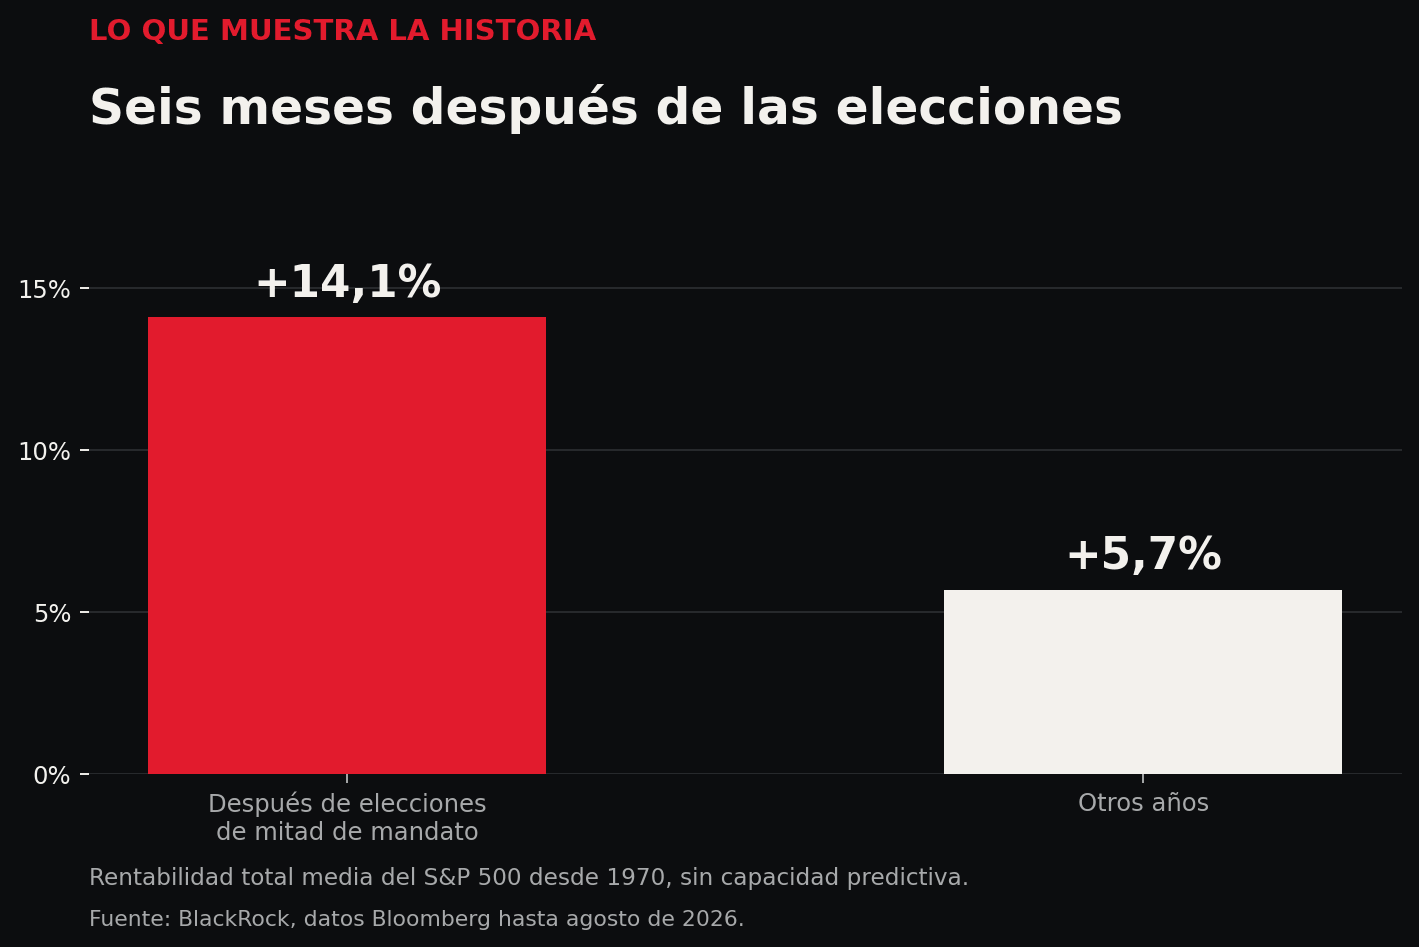
Históricamente, el S&P 500 ganó un 14,1% de media durante los seis meses posteriores a las elecciones de mitad de mandato, frente al 5,7% en otros períodos comparables.
-
El índice enfrenta tres escenarios: rebote de alivio, movimiento lateral con rotación sectorial o continuidad bajista, condicionados por los beneficios, las tasas y la inteligencia artificial.

-
El S&P 500 cerró en 7.541,40 puntos, presionado por las grandes tecnológicas, pese al avance de la mayoría de las acciones.
-
Históricamente, el S&P 500 ganó un 14,1% de media durante los seis meses posteriores a las elecciones de mitad de mandato, frente al 5,7% en otros períodos comparables.
-
El índice enfrenta tres escenarios: rebote de alivio, movimiento lateral con rotación sectorial o continuidad bajista, condicionados por los beneficios, las tasas y la inteligencia artificial.
El S&P 500 llega a las elecciones legislativas de Estados Unidos en una situación muy distinta a la que sugeriría su subida acumulada en el año. Cerró el lunes en 7.541,40 puntos después de borrar una ganancia intradía que llegó al 1,1%. La mayoría de las acciones avanzó, pero el índice acabó cayendo un 0,5% por la debilidad de las grandes tecnológicas. El Nasdaq 100, más expuesto a ese grupo, ya había entrado en corrección al perder más del 10% desde su máximo de cierre.
Es una fotografía reveladora. Puede terminar la incertidumbre electoral y, aun así, seguir abierto el debate que más pesa hoy sobre la bolsa: cuánto dinero necesitarán las grandes empresas para construir infraestructura de inteligencia artificial y cuándo empezarán a obtener un rendimiento suficiente. Las urnas decidirán quién controla el Congreso. Las próximas cuentas empresariales decidirán si una parte considerable del S&P 500 merece sus valoraciones actuales.
Qué dice la historia del S&P 500 tras las elecciones de mitad de mandato
La historia ofrece motivos para prestar atención al período posterior a las elecciones. Según un análisis de BlackRock con datos desde 1970, el S&P 500 obtuvo una rentabilidad total media del 14,1% durante los seis meses siguientes a las elecciones de mitad de mandato, frente al 5,7% en períodos comparables de otros años. Es una diferencia considerable. También es una media construida con mercados y ciclos económicos muy distintos; no describe lo que necesariamente ocurrirá a partir de mañana.
Parte de esa mejora histórica puede explicarse porque desaparece una incógnita. Antes de las elecciones, los inversores tienen que valorar varias políticas posibles; después pueden empezar a calcular cuáles tienen opciones reales de aprobarse. Pero ¿cuánto alivio puede aportar esa claridad si al mismo tiempo las acciones que han sostenido el índice siguen perdiendo fuerza? Esa es la particularidad de 2026.
Resultados empresariales del S&P 500: muchos superan previsiones, pocos sorprenden
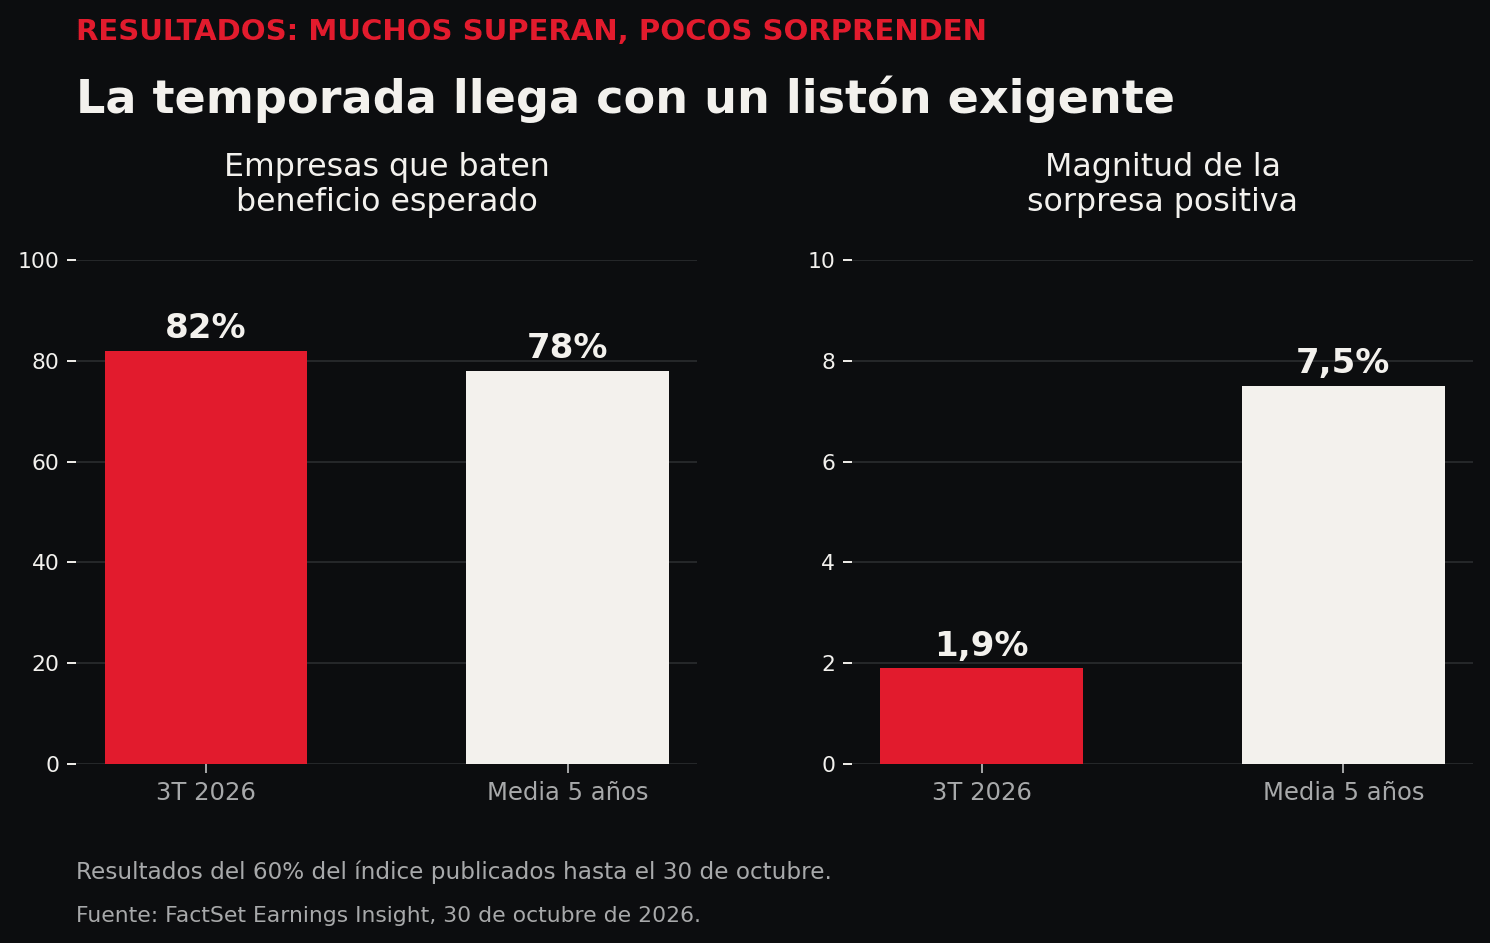
Los beneficios empresariales crecen con rapidez. Con el 60% de las compañías del S&P 500 ya examinadas, FactSet estimaba un avance interanual del beneficio del 30,2% para el tercer trimestre. El 82% de las empresas que habían publicado superó las previsiones de los analistas. Hasta ahí, la temporada parece sólida. Sin embargo, el beneficio agregado superó las estimaciones solo un 1,9%, frente a una sorpresa media del 7,5% durante los últimos cinco años. Muchas compañías cumplen; pocas están dejando al mercado boquiabierto.
Este detalle explica por qué una empresa puede publicar buenos números y ver caer sus acciones. Cuando las expectativas son elevadas, superar la previsión por poco puede resultar insuficiente, especialmente si la dirección anuncia más gastos o retrasa la llegada de ingresos. Apple advirtió de presión sobre sus márgenes por el coste de los chips de memoria. Palantir presentó perspectivas de ingresos superiores a lo esperado y, aun así, sus acciones retrocedían antes de la apertura del martes. La reacción importa tanto como la cifra publicada.
Con este punto de partida, veo tres recorridos posibles para el índice después de conocerse el resultado electoral.
Tres escenarios para el S&P 500 después de las elecciones
Escenario 1: rebote de alivio y recuperación de las grandes tecnológicas
El primero es un rebote de alivio que consiga mantenerse. Las encuestas apuntan a que los demócratas podrían hacerse con la Cámara de Representantes, mientras el Senado sigue más disputado. Si se confirma un resultado cercano a lo esperado, el mercado podría dejar atrás parte de la cautela previa a la votación. Para que el rebote dure, haría falta además que los rendimientos de los bonos no se disparen y que las grandes tecnológicas recuperen compradores. La elección retiraría una fuente de incertidumbre; los resultados y el coste de financiación aportarían la fuerza necesaria para prolongar la subida.
Un Congreso dividido limitaría la aprobación de grandes cambios legislativos y obligaría a negociar presupuestos y otras medidas fiscales. Eso puede reducir la probabilidad de nuevas iniciativas de gasto de gran tamaño, aunque también abre la puerta a enfrentamientos sobre financiación pública y techo de deuda en 2027. El presidente conserva capacidad de actuación en política exterior y aranceles, de modo que un resultado electoral conocido no resolvería todos los riesgos que preocupan al mercado.
Escenario 2: movimiento lateral y rotación hacia otros sectores
El segundo recorrido sería una bolsa lateral con rotación interna. Imaginemos que el resultado deja pocas sorpresas políticas y que el índice rebota inicialmente, pero Nvidia y otras grandes compañías ligadas a la IA siguen mostrando debilidad. Bancos, industriales, compañías de consumo o pequeñas empresas podrían recibir capital mientras las tecnológicas consolidan. El S&P 500 avanzaría con dificultad, e incluso podría permanecer en un rango, aunque bajo la superficie mejorase el comportamiento de muchas acciones.
Ya vimos una versión breve de esa divergencia el lunes: el Dow Jones subió y la mayoría de las acciones ganó terreno, pero el S&P 500 cerró en rojo. Si se repite después de la elección, habrá que distinguir la debilidad del índice de la debilidad del mercado en su conjunto. Una rotación amplia podría preparar una recuperación posterior. Si el dinero simplemente sale de tecnología sin encontrar destino en otros sectores, la lectura sería menos favorable.
Escenario 3: continuidad bajista por tasas, inflación y beneficios
El tercer recorrido es una continuación bajista. Podría desencadenarse por un resultado que altere las expectativas sobre gasto, regulación o aranceles, pero también por noticias ajenas a las urnas. Una subida persistente de los rendimientos encarecería la financiación de las inversiones en centros de datos. Otra tanda de previsiones empresariales decepcionantes volvería a poner en duda el retorno de ese gasto. Y una escalada del conflicto con Irán que impulse el petróleo añadiría presión sobre la inflación cuando la Reserva Federal mantiene los tipos en el 3,75%–4%. El mercado está siguiendo todas esas variables a la vez.
Un triunfo amplio de cualquiera de los partidos exigiría observar la reacción de los bonos antes de atribuirle un signo bursátil. Más margen legislativo puede entusiasmar a determinados sectores y preocupar a los inversores en deuda si anticipan mayores déficits. Una mayor capacidad de supervisión sobre los centros de datos o las grandes tecnológicas afectaría de otra forma al liderazgo actual. Convertir el color del Congreso en una orden automática de compra o venta sería demasiado sencillo para un mercado que ya ha empezado a cuestionar sus beneficios futuros.
Análisis técnico del S&P 500 tras las elecciones
Desde el punto de vista técnico, el cierre del lunes deja al S&P 500 pendiente de demostrar que puede detener la caída y sostener un rebote. La reversión de una ganancia intradía del 1,1% muestra que todavía aparecen vendedores cuando intenta recuperar terreno. La primera reacción tras las elecciones puede ser violenta en ambas direcciones; convendrá ver si las sesiones siguientes confirman el movimiento y si participan más sectores. Un salto inicial seguido de nuevas ventas mantendría abierta la posibilidad de continuidad bajista.
La pauta histórica favorece los meses posteriores a las elecciones, pero el dato que decidirá este ciclo está frente al mercado ahora mismo. Si los beneficios siguen creciendo y la subida se extiende más allá de unas pocas tecnológicas, la desaparición de la incertidumbre electoral puede ayudar mucho. Si las empresas continúan superando previsiones por un margen escaso y los bonos presionan sus valoraciones, el índice tendrá que resolver esos problemas aunque Washington ya conozca a sus nuevos congresistas.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.



Resumen de Mercado: caída del petróleo impulsa los índices mientras los mercados esperan los resultados de las elecciones legislativas (03.11.2026)


El cobre cae a su nivel más bajo en siete semanas: ¿puede rebotar desde 13.900?
Nasdaq 100 cae hasta su media móvil de 200 días. ¿Qué esperar para el índice?


Dólar en México hoy: tipo de cambio estable antes de las elecciones en EE.UU.
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.