

- El sector privado de Francia cayó en contracción con un PMI compuesto de 48.4 puntos en octubre.
- La economía de Alemania mantuvo el crecimiento, aunque con una desaceleración en el sector servicios.
- El par EUR/USD cayó por debajo de 1.12 tras la publicación de los datos económicos en la eurozona.
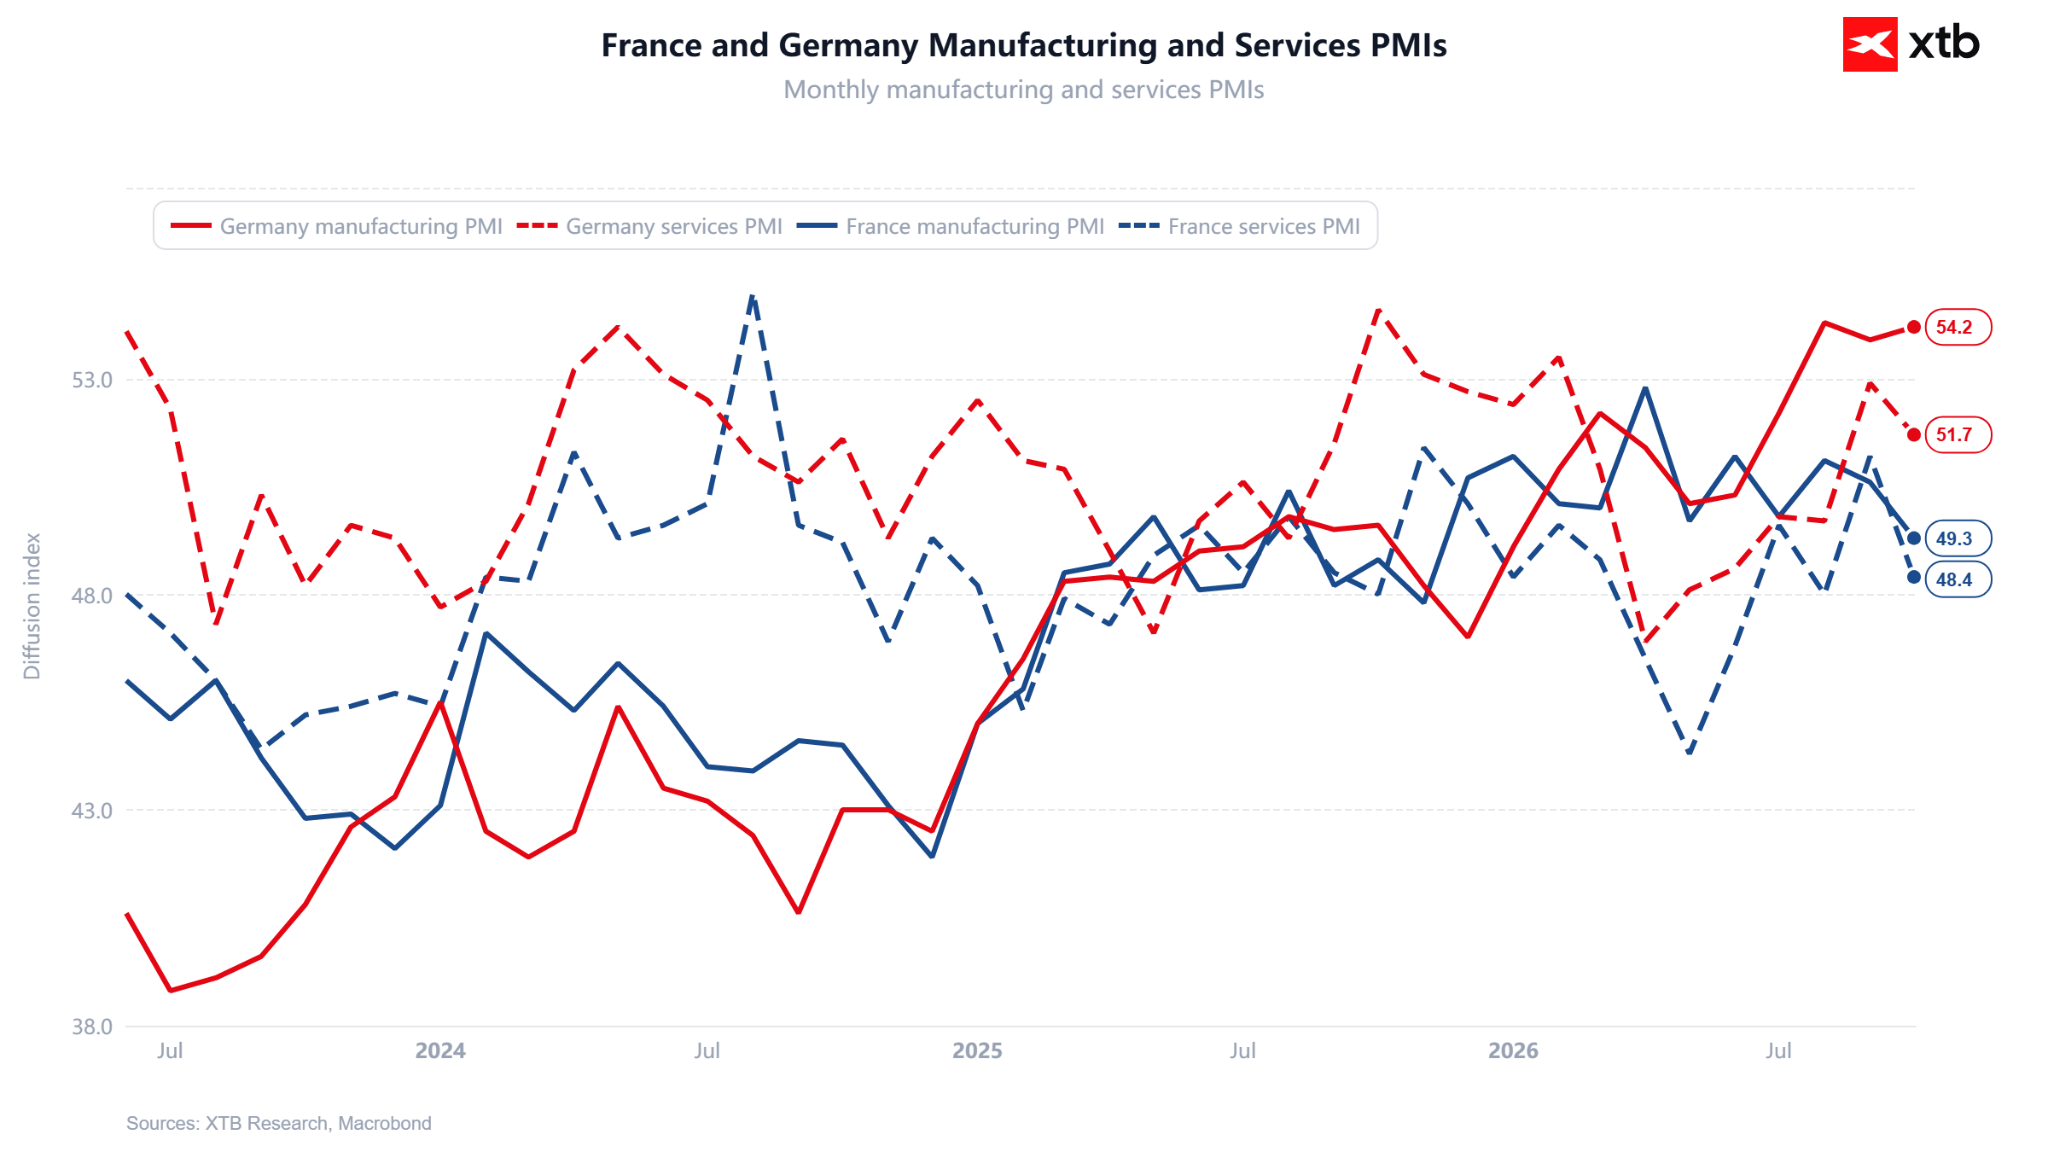
Los índices PMI preliminares de octubre mostraron hasta qué punto están divergiendo las dos mayores economías de la eurozona. El sector privado francés entró en terreno de contracción, aunque en este caso, teniendo en cuenta las recientes protestas y las dudas presupuestarias, no debería ser una sorpresa. El PMI compuesto cayó hasta los 48,4 puntos frente a las expectativas de 50,3 puntos. Tanto las manufacturas como los servicios se situaron simultáneamente por debajo del umbral de los 50 puntos.
Alemania sigue creciendo, aunque a un ritmo más lento de lo previsto. El sector manufacturero sorprendió de forma positiva, pero los servicios se están debilitando visiblemente bajo el peso de la elevada inflación. El mercado interpretó los datos de manera inequívoca: el EUR/USD cayó por debajo de 1,12, y en segundo plano se acerca la cuenta atrás para la reunión del ECB del próximo jueves.
Francia: clara decepción
PMI compuesto: 48,4 pts (previsión: 50,3 pts; anterior: 51,1 pts). Esta lectura se sitúa por debajo del pronóstico más bajo dentro del rango de 50,0–51,1.
Sector manufacturero: 49,3 pts (previsión: 50,5 pts; anterior: 50,6 pts). Es el nivel más bajo desde noviembre de 2025.
Servicios: 48,4 pts (previsión: 50,7 pts; anterior: 51,2 pts).
Nuevos pedidos: en el sector manufacturero: 44,9 pts, el nivel más bajo desde julio de 2025; en servicios: 45,9 pts; compuesto: 45,7 pts, retrocediendo por undécimo mes consecutivo.
Índice de expectativas a 12 meses: el nivel más bajo en 6,5 años.
Alemania: el crecimiento continúa, pero se ralentiza
PMI compuesto: 52,8 pts (previsión: 53,4 pts; anterior: 53,8 pts). Es el cuarto mes consecutivo de expansión.
Sector manufacturero: 54,2 pts (previsión: 53,5 pts; anterior: 53,9 pts). Representa el límite superior de las previsiones y el noveno mes consecutivo de crecimiento. Hace un año, el índice se situaba en 49,6 pts.
Servicios: 51,7 pts (previsión: 52,5 pts; anterior: 52,9 pts).
Nuevos pedidos: en el sector manufacturero: 53,6 pts (anterior: 54,4 pts); en servicios: 50,0 pts (anterior: 52,3 pts), lo que señala un estancamiento absoluto; compuesto: 51,1 pts (anterior: 53,0 pts).
Comentario sobre los datos
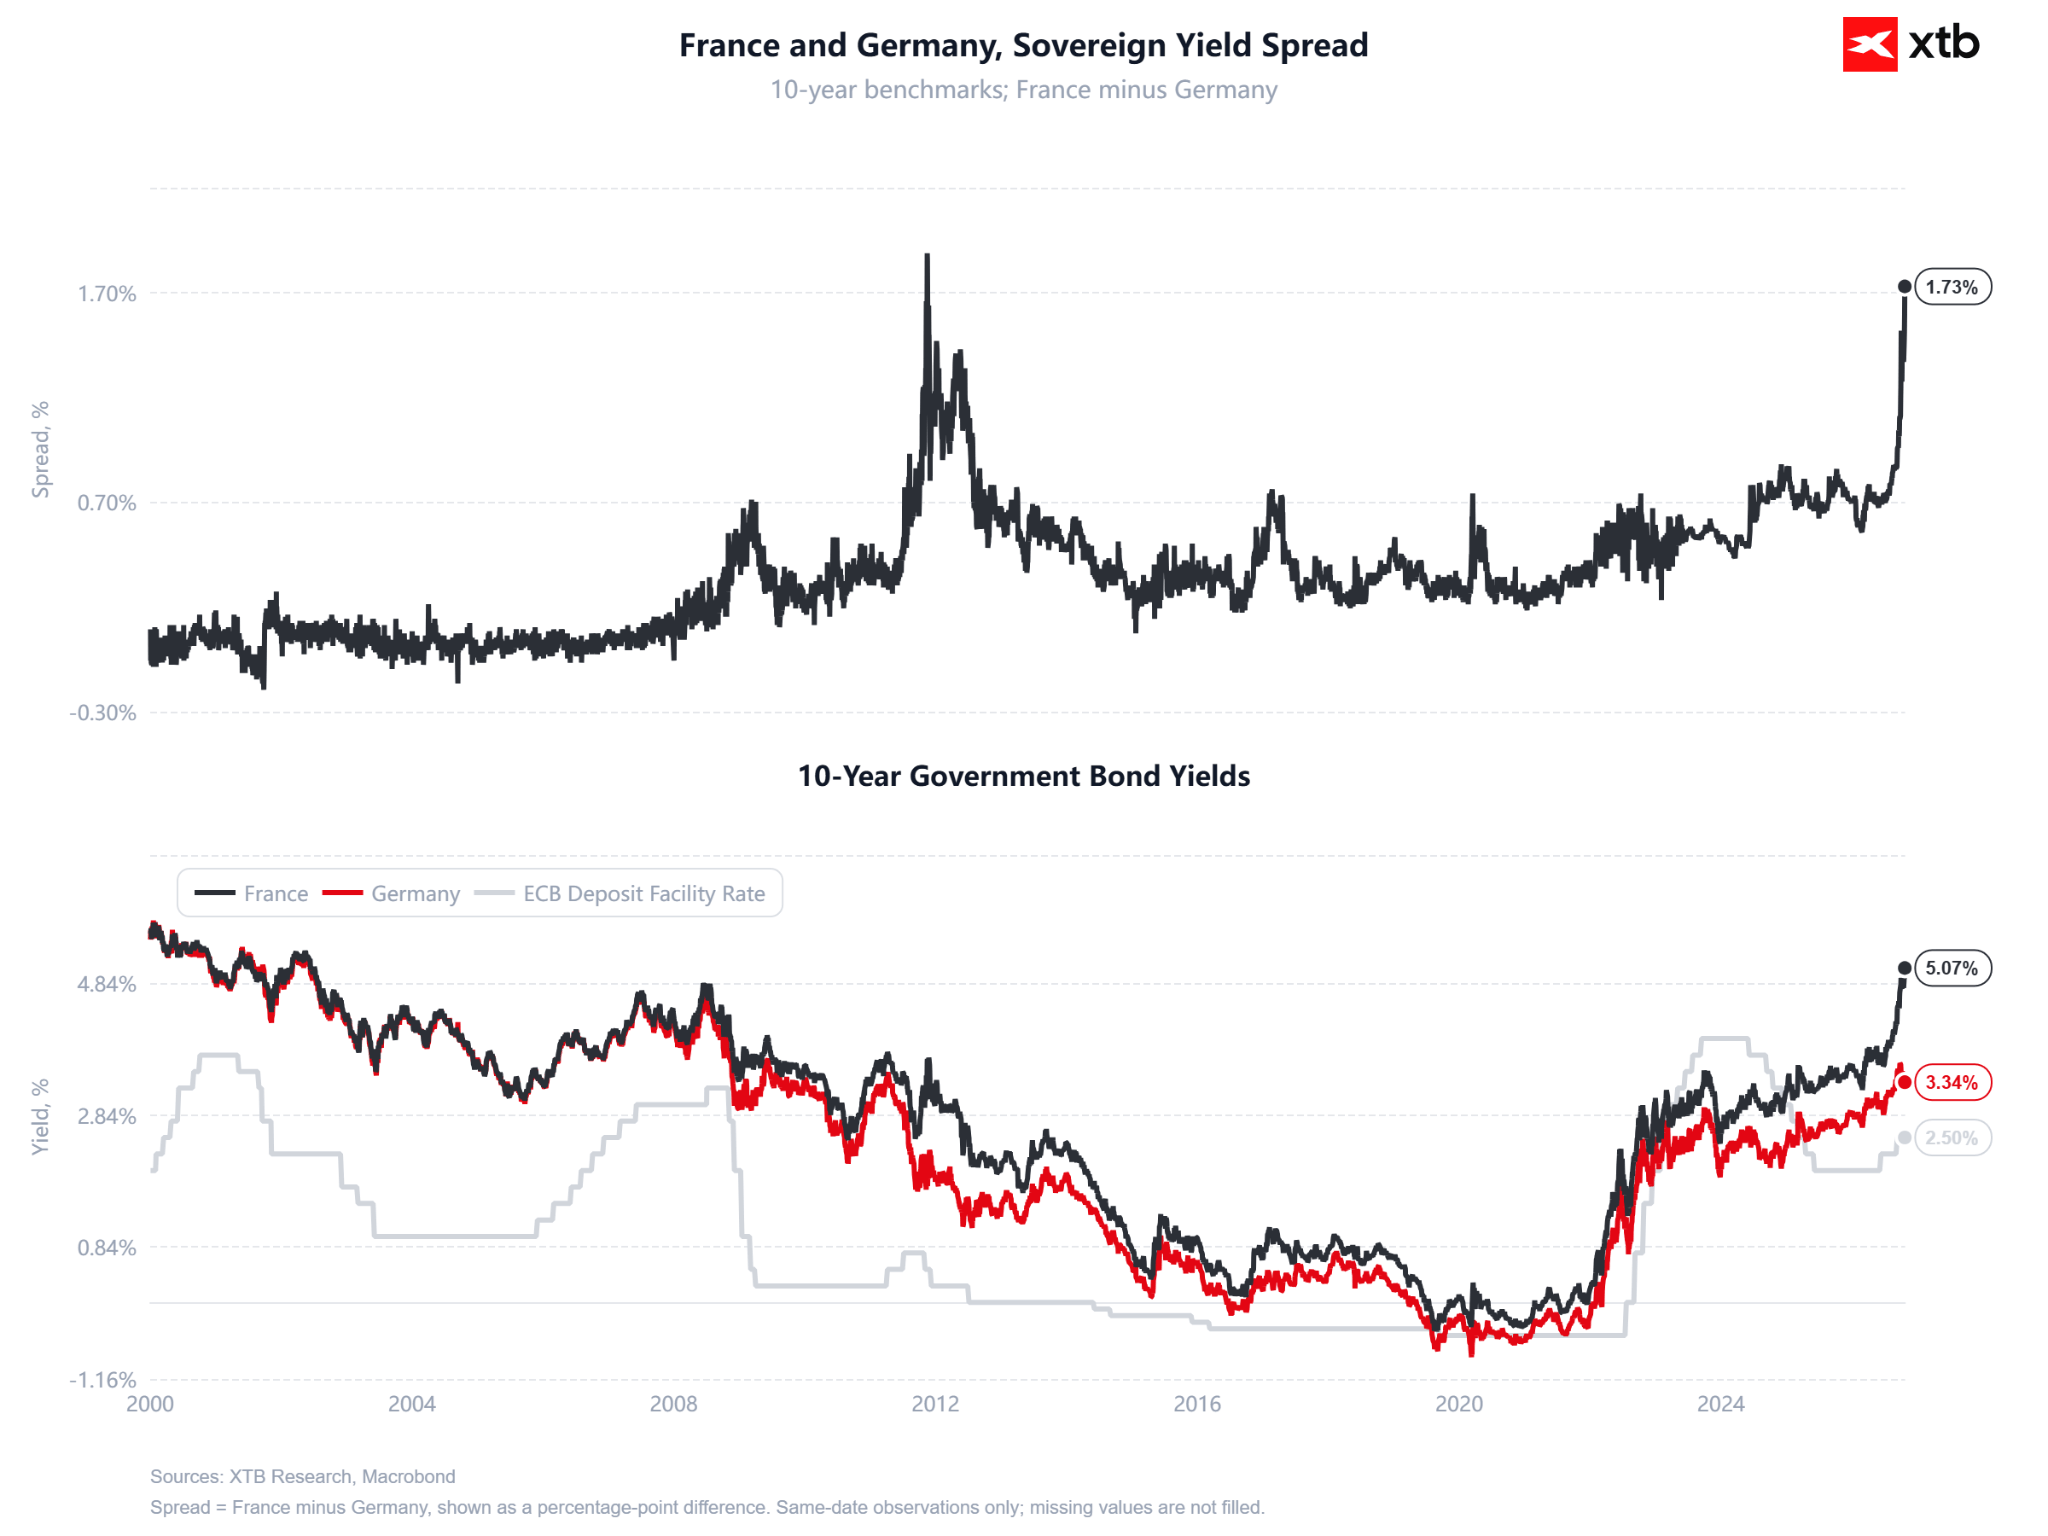
Francia está pagando las consecuencias de la combinación de una crisis fiscal y política. El rendimiento del bono a 10 años alcanzó el 5% esta semana, su nivel más alto desde 2002. El diferencial con el Bund alemán aumentó a casi 175 bps, el más alto desde 2011. Tal como señala S&P Global, el fuerte endurecimiento de las condiciones financieras se tradujo de inmediato en una disminución de las compras y de la inversión empresarial. A esto se suman las protestas y los disturbios, cuyo coste se estima en torno a 1.000 millones de EUR. No obstante, lo más preocupante es la caída de las expectativas empresariales, provocada por los temores ante las elecciones presidenciales de 2027, donde Marine Le Pen se perfila como favorita en la primera vuelta. El desplome de los nuevos pedidos sugiere que octubre podría ser sólo un anticipo de meses más débiles por venir. Esta noche, Moody's revisará la calificación de Francia y, dadas las condiciones actuales, una sorpresa positiva resulta improbable.
La economía alemana continúa beneficiándose del gasto público en infraestructuras y defensa, así como de las inversiones en IA. Esto se aprecia con claridad en el sector manufacturero, que avanza gracias a las exportaciones y a los pedidos de defensa. Sin embargo, los servicios muestran la otra cara de la moneda: la inflación está mermando el poder adquisitivo de los consumidores y los nuevos pedidos en este sector se han paralizado. Según S&P Global, la renovada presión de los costes vinculada a la energía encarecida tras la escalada del conflicto con Irán también está deteriorando la confianza en las manufacturas. Alemania sigue siendo así el ancla de la eurozona, pero su recuperación es frágil.
Para el conjunto de la eurozona, el panorama se asemeja cada vez más a una estanflación: la actividad se está debilitando, mientras que la inflación (3.8% en septiembre) y los precios de la energía se mantienen elevados.
EUR/USD: los datos franceses inclinaron la balanza
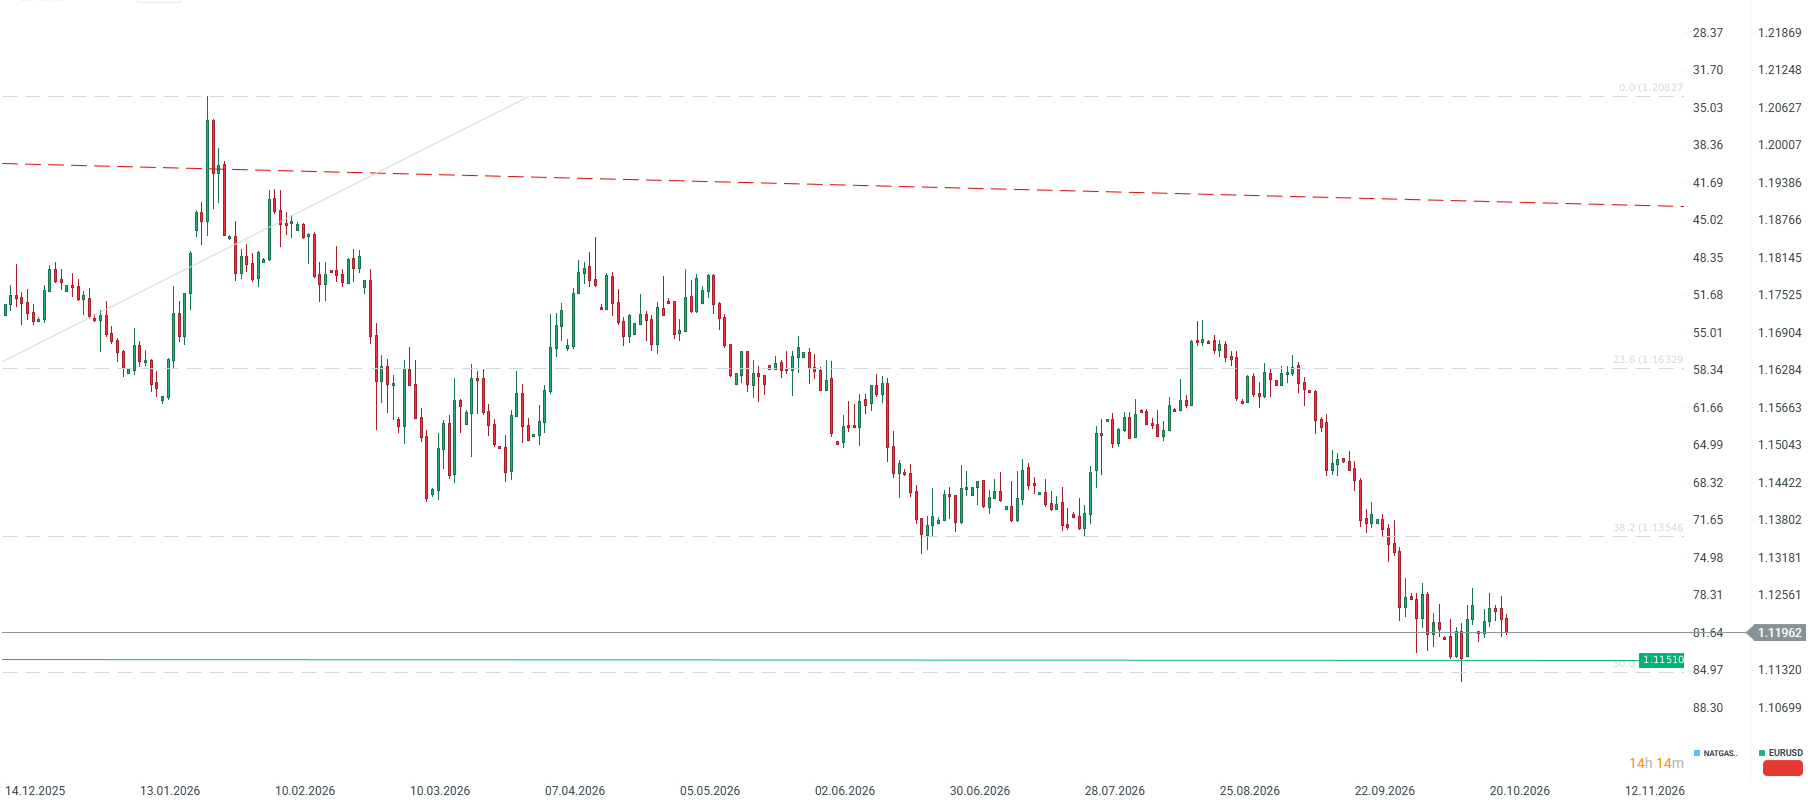
La divisa europea descendió por debajo de 1,12 frente al dólar inmediatamente después de publicarse los datos de Francia. Tan recientemente como el jueves, el EUR/USD cotizaba en torno a 1,1245, por lo que el rebote de esa jornada demostró ser una mera corrección dentro de una tendencia bajista. Diversos factores están lastrando al euro al mismo tiempo:
Pérdida de dinamismo económico
Prima de riesgo récord para Francia
Petróleo encarecido, lo que favorece al dólar
Pemanda de activos refugio tras las ventas masivas en valores tecnológicos
El soporte más próximo se encuentra en 1,1151 (mínimo del 15 de octubre), cerca del retroceso del 50,0 de la onda alcista a largo plazo, seguido de la zona de 1,1109–1,1111. La resistencia se sitúa ahora en 1,1250. Un riesgo a corto plazo adicional reside en la decisión de Moody's de esta noche: una rebaja en la calificación crediticia de Francia podría acentuar las caídas del euro al comienzo de la nueva semana.
Reunión del ECB la próxima semana
La reunión del ECB tendrá lugar el 28–29 de octubre. Tanto el mercado como los economistas prevén de forma prácticamente unánime una pausa tras las dos subidas de tipos aplicadas desde el estallido del conflicto en Oriente Medio. Bloomberg Economics anticipa un incremento final en diciembre hasta el 2.75%. Sin embargo, los datos de hoy complican el escenario. La inflación y el coste de la energía respaldan un mayor endurecimiento, pero la contracción de la actividad en Francia y las tensiones en los mercados de bonos elevan el coste de cada subida posterior. El mensaje de Christine Lagarde será determinante. Si ofrece una señal clara hacia una subida en diciembre, el euro podría recuperar parte del terreno perdido. Un mayor énfasis en los riesgos para el crecimiento y en la estabilidad del mercado de deuda proporcionaría al EURUSD un nuevo argumento para profundizar sus caídas.

Gráfico del día: El Banco de Japón debe actuar, pero la Fed podría ponerle suelo al yen


Calendario económico: Datos preliminares del PMI y los resultados empresariales

Petróleo Brent: ¿puede superar sus máximos desde el estallido de la guerra?

IBM cae tras superar las expectativas: ¿por qué no logró sostener el rebote?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.