


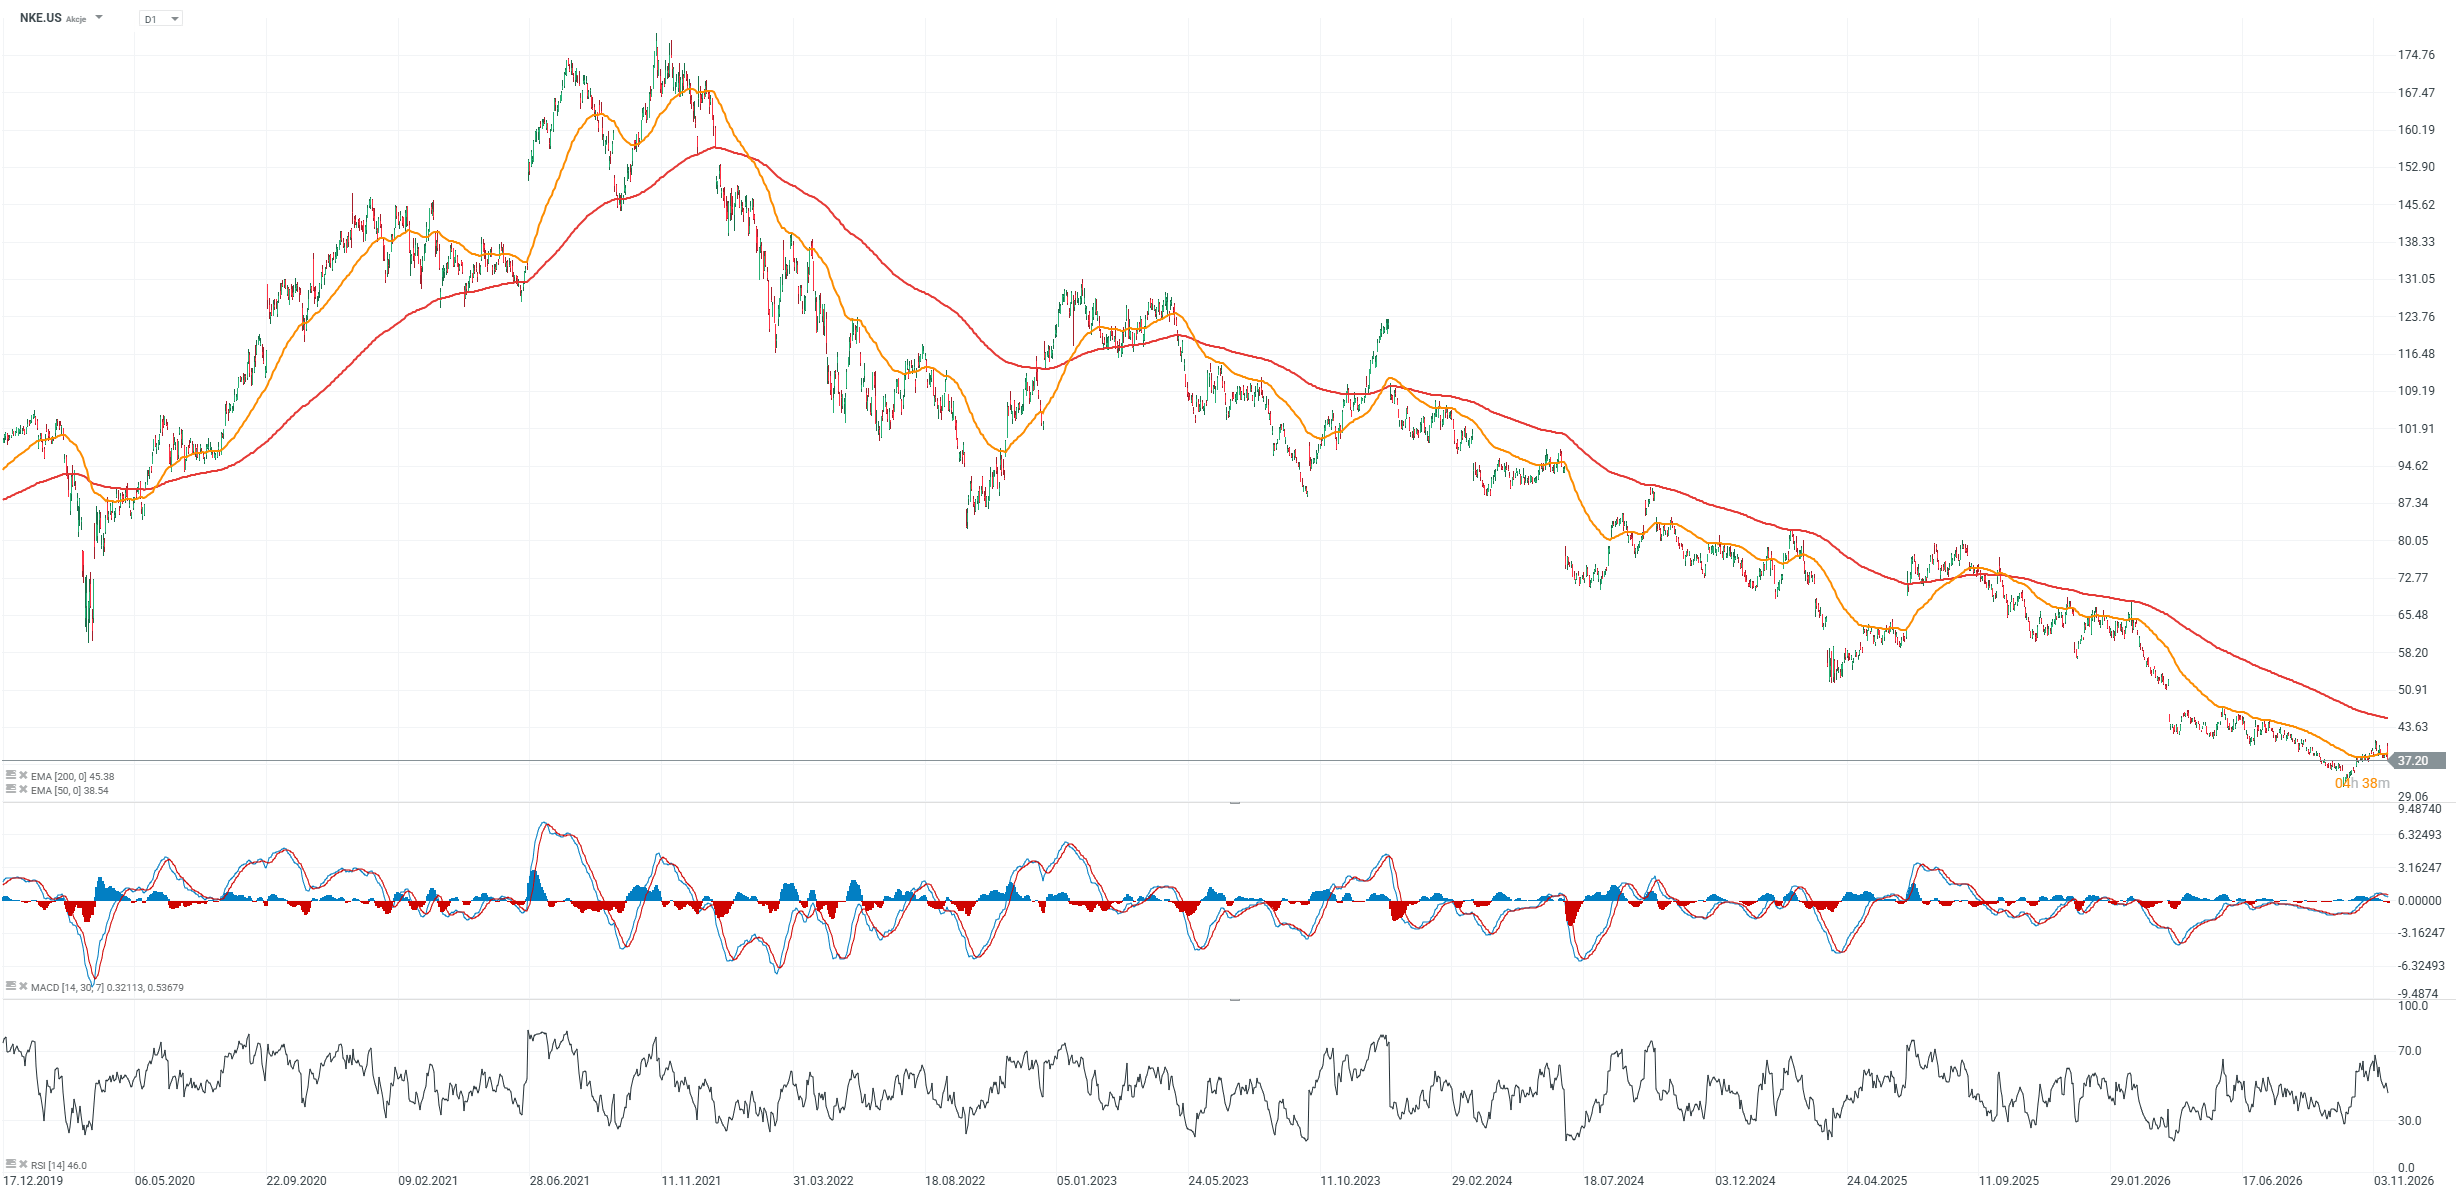
Akcie velkých společností, které zveřejnily čtvrtletní výsledky a tržby před otevřením amerického trhu, vykazují ve druhé polovině obchodní seance smíšený vývoj. Akcie Nike odepisují 2 % a od svých intradenních maxim kolem 42 USD klesly o více než 10 %, a to navzdory projekci obratu podnikání společnosti, čímž zcela smazaly svůj předchozí růst. Home Depot rovněž obchoduje níže, zatímco Disney odevzdal téměř veškeré počáteční zisky. Co společnosti zveřejnily?
Disney: silné výsledky tažené streamingem a tematickými parky
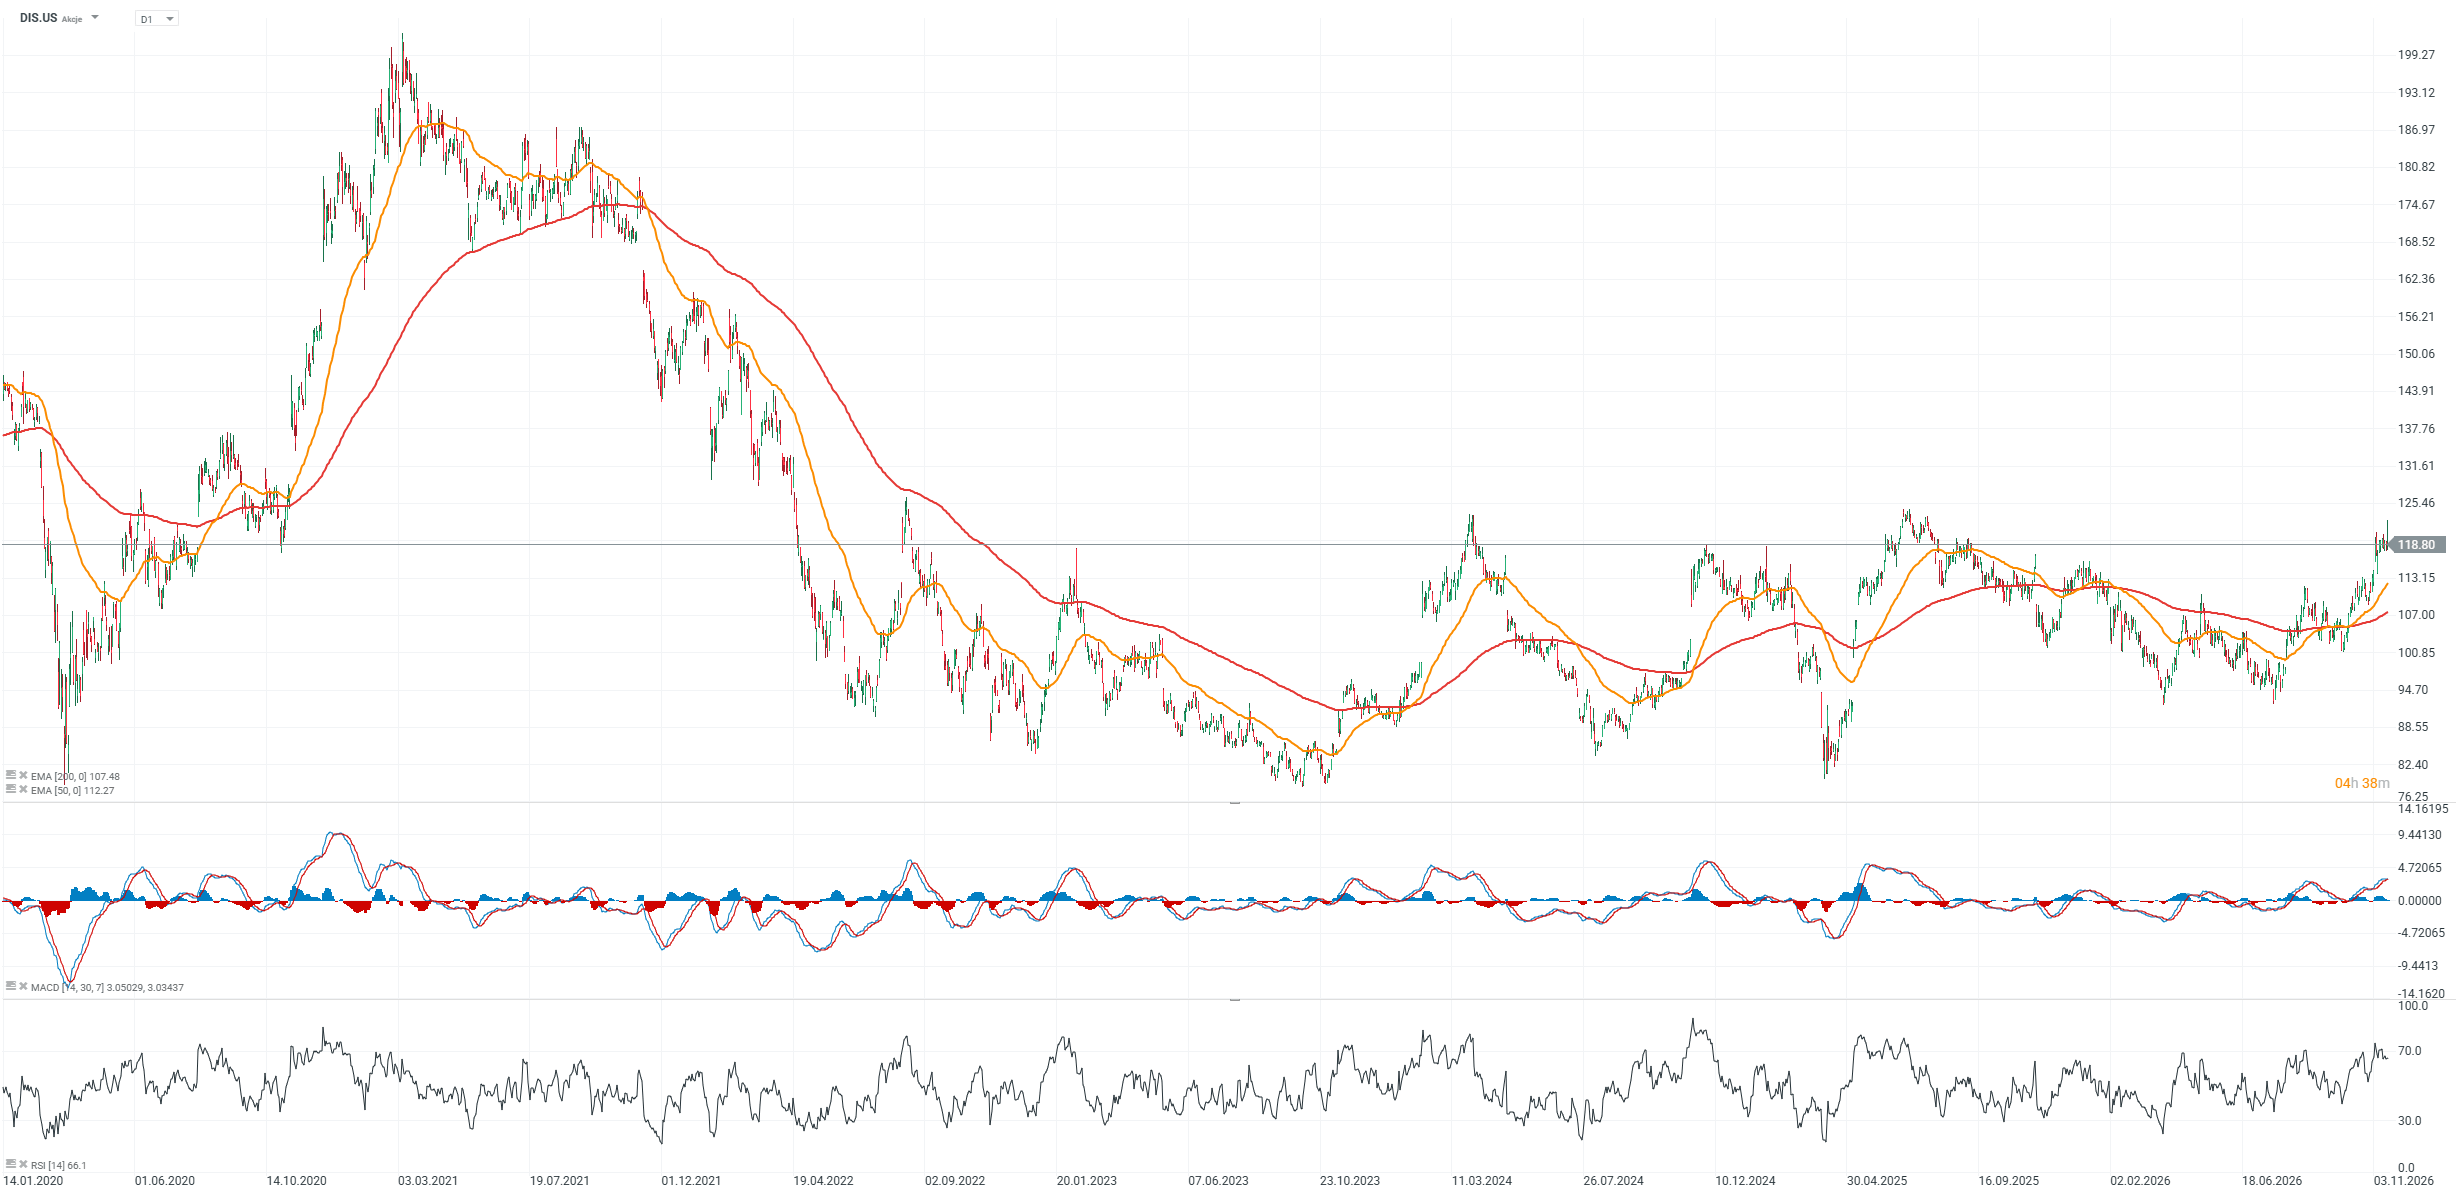
Disney uzavřel fiskální rok 2026 s výsledky, které výrazně překonaly očekávání Wall Street. Tržby ve čtvrtém čtvrtletí meziročně vzrostly o 16 % na 25,95 miliardy USD, zatímco upravený zisk na akcii (EPS) dosáhl 1,77 USD, což představuje meziroční nárůst o 59 %. Segment Experiences zvýšil provozní zisk o 20 % na 2,25 miliardy USD, zatímco provozní zisk v segmentu Sports vyskočil o 53 % na 1,39 miliardy USD. Stále důležitější se stává také ziskovost streamingu, kdy provozní zisk SVOD vzrostl na 824 milionů USD ze 402 milionů USD o rok dříve. Při hodnocení uváděných tempech růstu je však třeba zohlednit příznivý vliv dodatečného 53. týdne.
Společnost potvrdila svůj výhled dvouciferného růstu upraveného EPS ve fiskálním roce 2027, spolu s přibližně 8% růstem provozního zisku segmentů po vyloučení vlivu dodatečného týdne. Disney plánuje zvýšit výdaje na obsah o 9 % na 26 miliard USD, přičemž mimo jiné přesune více prostředků na práva k vysílání sportovních přenosů a mezinárodní produkce. Kapitálové výdaje by měly dosáhnout přibližně 9 miliard USD, zatímco volný peněžní tok se odhaduje na zhruba 11 miliard USD. Vedení si zároveň klade za cíl dosáhnout do fiskálního roku 2029 úspor nákladů ve výši 3 miliardy USD. Pro investory zůstává klíčovou otázkou, zda Disney dokáže nadále zlepšovat ziskovost streamingu a zároveň zvyšovat výdaje na obsah a rozšiřovat provoz tematických parků.
Disney – výsledky za 4. čtvrtletí fiskálního roku 2026
-
Upravený EPS dosáhl 1,77 USD oproti očekávaným 1,66 USD, zatímco tržby dosáhly 25,95 miliardy USD, což překonalo konsenzuální odhad 25,18 miliardy USD.
-
Segment Entertainment: Tržby ve výši 11,89 miliardy USD oproti očekávaným 11,48 miliardy USD; provozní zisk 1,33 miliardy USD, v souladu s odhady.
-
Segment Experiences: Tržby ve výši 10,11 miliardy USD oproti očekávaným 9,89 miliardy USD; provozní zisk 2,25 miliardy USD oproti konsenzu 2,21 miliardy USD.
-
Segment Sports: Tržby ve výši 4,61 miliardy USD oproti očekávaným 4,45 miliardy USD; provozní zisk 1,39 miliardy USD oproti konsenzu 1,38 miliardy USD.
-
Celkový provozní zisk segmentů dosáhl 4,97 miliardy USD ve srovnání s očekávanými 4,88 miliardy USD. Pro fiskální rok 2027 Disney očekává dvouciferný růst upraveného EPS, přibližně 8% růst provozního zisku segmentů (bez vlivu 53. týdne), kapitálové výdaje kolem 9 miliard USD a volný peněžní tok (FCF) přibližně 11 miliard USD.
-
V prvním čtvrtletí fiskálního roku 2027 Disney očekává celkový provozní zisk segmentů ve výši přibližně 5,4 miliardy USD.
-
Společnost oznámila dividendu ve výši 2 USD na akcii, splatnou ve dvou splátkách po 1 USD.
Graf DIS.US (časový rámec D1)
 Zdroj: XTB
Nike: společnost se připravuje na víceletý obrat podnikání
Nike na svém Investor Day představil novou strategii „Full Stride Ahead" s cílem obnovit udržitelný růst tržeb a ziskovosti. Krátkodobý výhled však zůstává náročný: společnost očekává pokles tržeb o přibližně 7–9 % ve fiskálním roce 2027 (červen 2026 až květen 2027), s upraveným EPS v rozmezí 1,15 až 1,35 USD. Provozní marže se odhaduje jen na 6 %, zatímco fiskální roky 2027–2028 se zaměří na investice a restrukturalizaci obchodního modelu. Nike očekává, že pokles tržeb se v roce 2028 postupně zmírní a následně se ve fiskálním roce 2030 (červen 2029 až květen 2030) vrátí k růstu na úrovni trhu.
Do roku 2030 chce Nike zvýšit roční tržby o přibližně 5 miliard USD oproti současné úrovni, zlepšit provozní marži na 12–14 % a dosáhnout upraveného EPS ve výši 3,00–3,50 USD. Přibližně 4 miliardy USD z přírůstkových tržeb by měly pocházet ze segmentu Performance Sports, zejména z běhu, tréninku, fotbalu, basketbalu a outdoorových aktivit. Společnost rovněž plánuje do roku 2030 vyplatit akcionářům na dividendách přibližně 12 miliard USD. Pro investory je klíčovou otázkou, zda Nike dokáže obnovit sílu značek Jordan a Converse a zlepšit výkonnost v Číně, aniž by to dále tlačilo na marže.
-
Tržby by ve fiskálním roce 2027 měly meziročně klesnout o 7–9 %, přičemž pokles by se měl zmírnit ve fiskálním roce 2029 (červen 2028 až květen 2029).
-
Upravený zisk na akcii (EPS) pro fiskální rok 2027 (červen 2026 až květen 2027) by měl dosáhnout 1,15–1,35 USD, v souladu s předchozím výhledem. Do fiskálního roku 2031 (červen 2030 až květen 2031) si Nike klade za cíl EPS ve výši 3,00–3,50 USD, tedy téměř trojnásobek současné odhadované úrovně.
-
Fiskální roky 2027–2028 budou obdobím intenzivních investic s cílem vrátit Nike na trajektorii udržitelného růstu.
-
Do fiskálního roku 2031 chce společnost generovat přibližně 5 miliard USD dodatečných ročních tržeb a vrátit akcionářům na dividendách kumulativně 12 miliard USD.
Graf NKE.US (časový rámec D1)
 Zdroj: XTB
Home Depot: výsledky překonaly očekávání, poptávka však zůstává mírná
Home Depot zvýšil tržby za 3. čtvrtletí fiskálního roku 2026 meziročně o 4,9 % na 43,4 miliardy USD, zatímco upravený EPS vzrostl o 3,2 % na 3,86 USD. Srovnatelné tržby se zlepšily o 2,2 %, což překonalo očekávání analytiků. Počet srovnatelných zákaznických transakcí nicméně klesl o 0,5 %, zatímco průměrná hodnota transakce vzrostla o 3 %. To naznačuje, že růst tržeb byl tažen spíše vyššími útratami na transakci než vyšší návštěvností zákazníků. Čísla naznačují postupnou stabilizaci poptávky, zatím však nepotvrzují silné oživení amerického trhu s vybavením domácností.
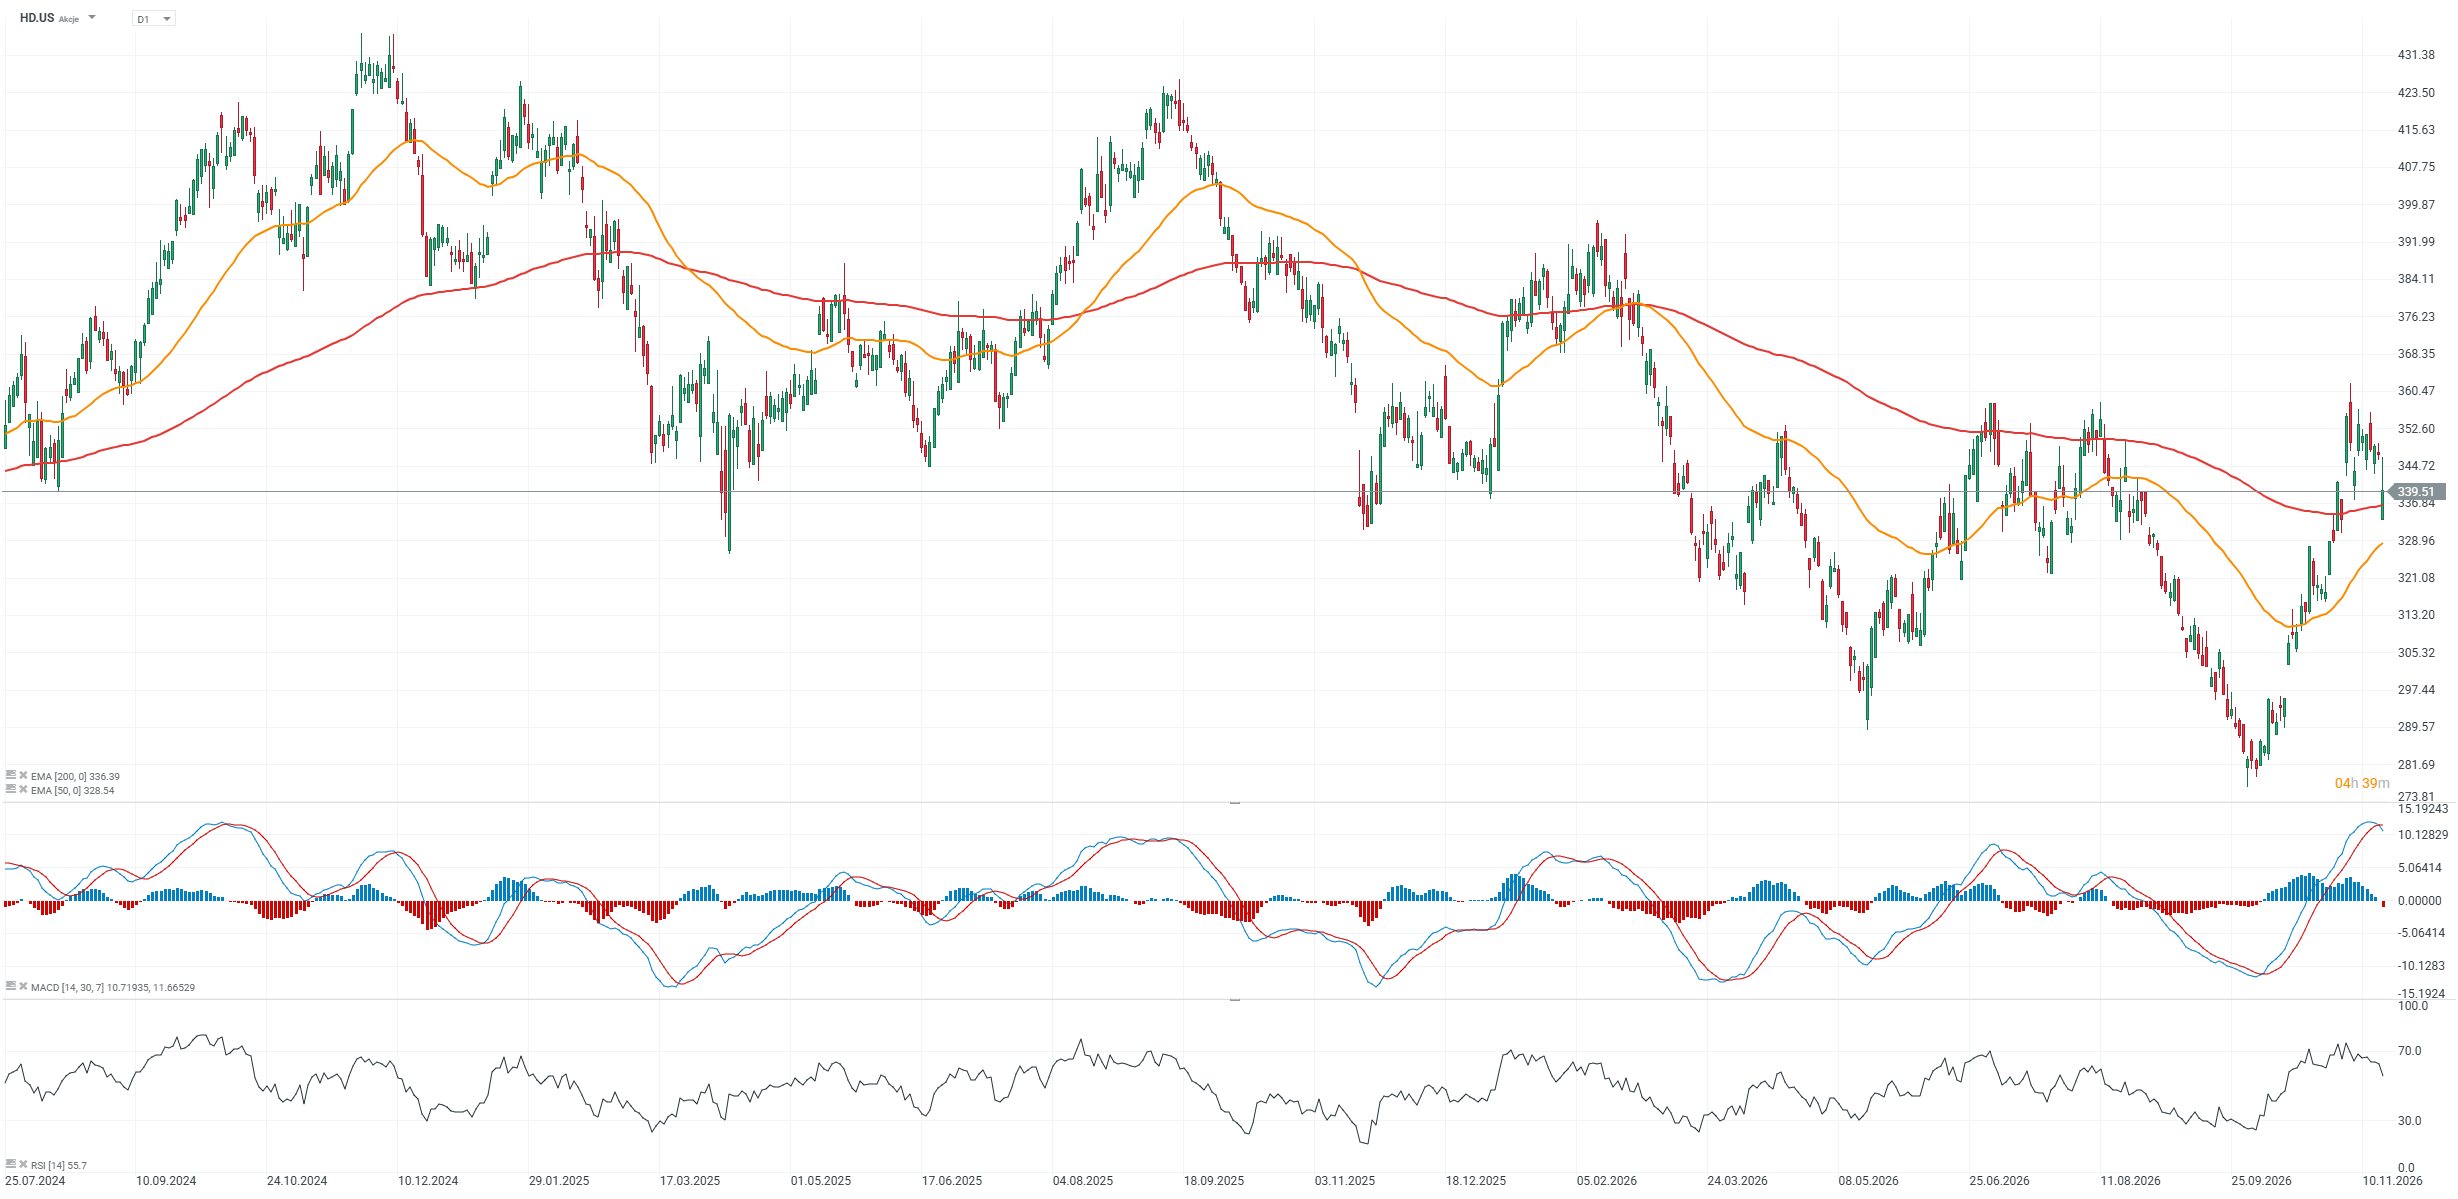
Společnost zvýšila svůj celoroční výhled růstu tržeb pro fiskální rok 2026 na přibližně 4,5 %, zatímco prognózuje růst srovnatelných tržeb o 1,4 %. Upravená provozní marže by měla dosáhnout zhruba 12,8 %, zatímco upravený EPS by měl meziročně vzrůst o 2 %. Investoři se zaměřují i na změny ve vedení, přičemž funkci generálního ředitele přebírá Richard McPhail. Navzdory výsledkům, které překonaly konsenzuální očekávání, akcie Home Depot po zveřejnění výsledků klesly přibližně o 3 %, což naznačuje, že investoři zůstávají znepokojeni omezeným růstovým potenciálem uprostřed vysokých nákladů na financování a utlumené aktivity v oblasti vybavení domácností.
-
Upravený EPS dosáhl 3,86 USD oproti očekávaným 3,85 USD, zatímco tržby dosáhly 43,4 miliardy USD, což překonalo konsenzuální odhad 42,83 miliardy USD.
-
Srovnatelné tržby vzrostly o 2,2 % oproti očekávaným 1,71 %. Srovnatelné tržby v USA rovněž vzrostly o 2,2 %, což překonalo prognózu 1,52 %.
-
Zásoby zboží dosáhly 27,6 miliardy USD ve srovnání s očekávanými 26,87 miliardy USD.
-
Společnost prognózuje celoroční růst tržeb o přibližně 4,5 %, ve srovnání s předchozím rozpětím výhledu 2,5–4,5 %. Srovnatelné tržby by měly vzrůst o přibližně 1,4 % oproti předchozímu výhledu 0–2 %.
Graf HD.US (časový rámec D1)
 Zdroj: XTB
Zjistěte o akciích, ETF i obchodování více:
- Investice do AI: Nejlepší společnosti pro investice
- ETF vs. akcie: Srovnání, výhody, nevýhody a jak si vybrat
- Investování do akcií – Co je to obchodování s akciemi?
- Jak sestavit portfolio z akcií a ETF fondů?
- Jaké jsou 4 různé typy akcií?
- Investice do vesmíru: jak najít vesmírné akcie?
- Nejlepší ETF fondy 2026 – cesta k pasivnímu investování?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 2000 CFD na akcie!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Minimální velikost transakce již od 0 EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:

Akcie AMD jsou téměř čtvrtinu pod maximem: Udrží se nad 440 USD?


Nálada amerických stavitelů klesla na nejnižší úroveň za více než 14 let🚨📉

US Open: Wall Street je před výsledky Nvidie v napětí 🚩 Mohou rostoucí ceny ropy zatížit akciové trhy?


US100 klesá z rekordu: Kde může najít dno?
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 79 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.