


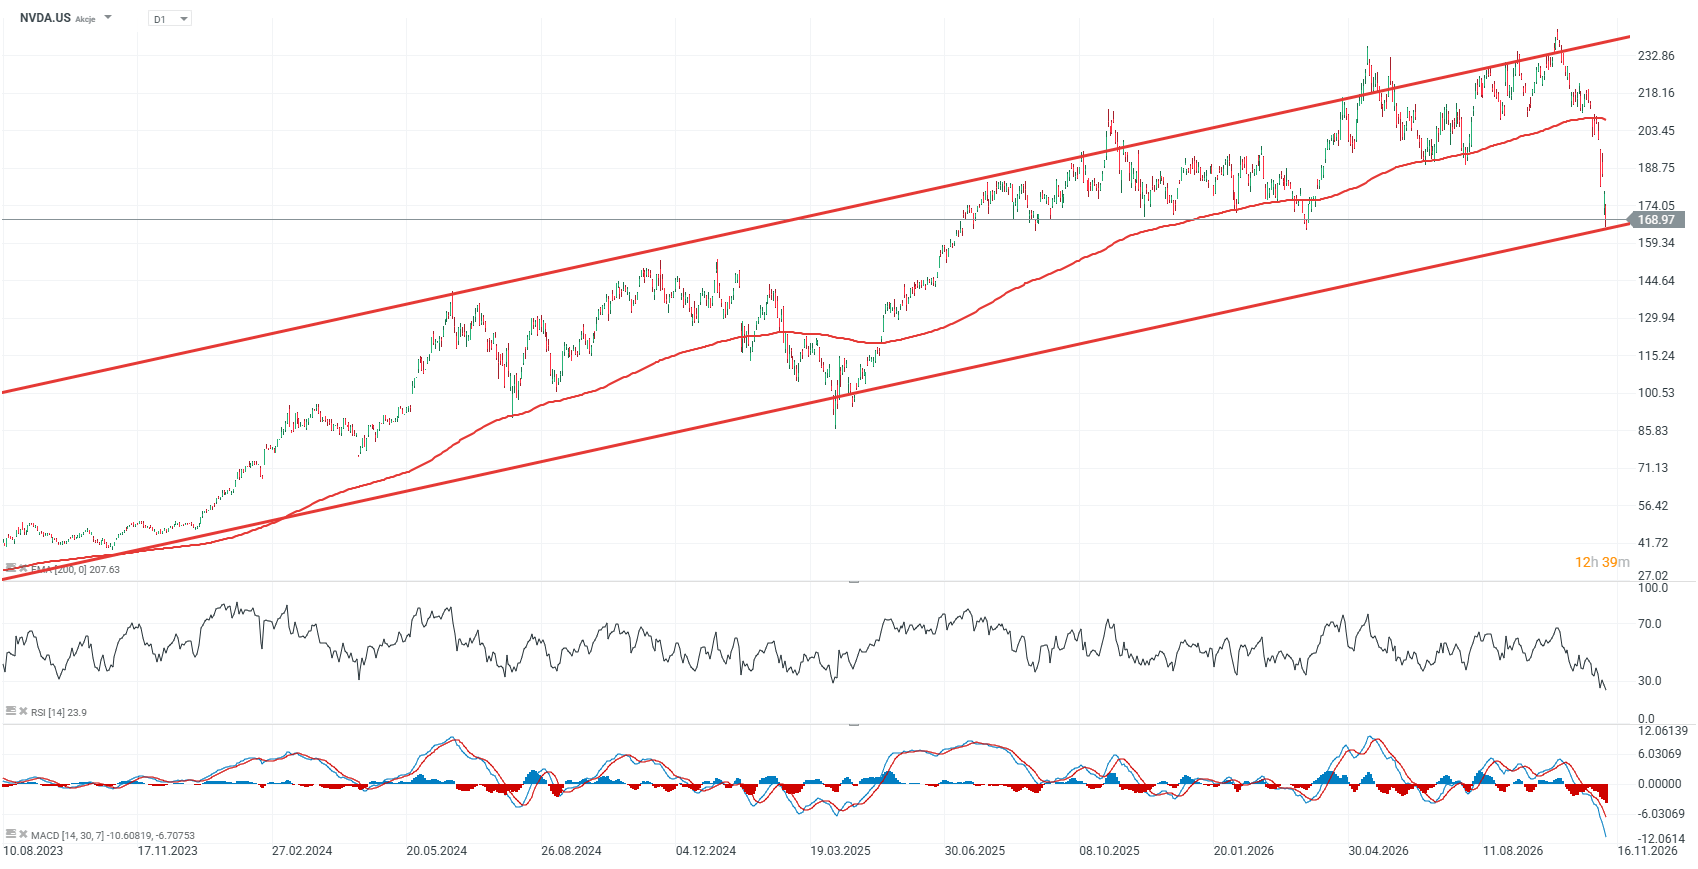
Akcie Nvidia klesly zhruba o 30 % ze svého nedávného vrcholu, což z tohoto propadu dělá největší výprodej od začátku jara 2025, kdy obavy z možné obchodní války USA s Čínou a Evropou poslaly akcii dolů o více než 40 % z tehdejších rekordních maxim. Hlavními hybateli posledního poklesu jsou obavy ohledně čínského byznysu Nvidie a nedávné zprávy o možném osobním vztahu mezi generálním ředitelem a spoluzakladatelem Jensenem Huangem a údajným čínským zpravodajským agentem. Tyto zprávy mohou nadále tížit sentiment vůči akcii, i když jejich konečný dopad na samotné podnikání Nvidie by mohl být omezený.
Je také těžké se ubránit dojmu, že kdyby se takové zprávy objevily v příznivějším období pro technologický sektor, trh by je pravděpodobně z velké části přešel bez povšimnutí. Rozsah současné reakce a nejistoty kolem Nvidie, který vedl k prudkému výprodeji a výraznému zaostávání za širším technologickým sektorem, se zdá mít více společného s tržní psychologií a obavami, zda si společnost dokáže udržet svou dominantní konkurenční pozici.
Akcie NVDA.US (D1)
Od roku 2023 zaznamenaly akcie Nvidie pouze dva poklesy podobného rozsahu. První nastal v létě 2024 a činil zhruba 30 %, po němž následovalo velmi silné oživení. Druhá a největší korekce proběhla mezi lednem a dubnem 2025, kdy akcie klesly téměř o 44 % z maxim na začátku roku. Nvidia tehdy obchodovala až 31 % pod svým 200denním exponenciálním klouzavým průměrem, tedy EMA200 (červená linie), avšak v trvalém klesajícím trendu zůstala jen krátce.
Současný pokles z vrcholu nyní přesahuje 30 %, přičemž akcie klesly zhruba 20 % pod 200denní EMA. Z technického hlediska je klíčovou otázkou, zda akcie dokáže znovu dosáhnout oblasti 190 USD, která v minulosti vyvolala důležité cenové reakce, a nakonec se vrátit nad 200 USD, kde se aktuálně nachází EMA200. Na straně poklesu může jako důležitá podpora fungovat oblast 150 USD, která zhruba odpovídá lokálním maximům viděným na přelomu let 2024 a 2025.
Ocenění Nvidie kleslo na zhruba 13,5násobek očekávaných zisků za příštích 12 měsíců, ve srovnání s průměrem přibližně 19násobku u společností v indexu Nasdaq 100. To naznačuje výraznou slevu vzhledem ke kvalitě podnikání Nvidie a stále velmi vysokému tempu růstu tržeb a zisků. Pokud trhy s GPU a AI infrastrukturou zůstanou daleko od přebytku nabídky, akcie Nvidie mohou mít stále potenciál pro silný návrat k dlouhodobému rostoucímu trendu.
 Zdroj: XTB
Tržby, čistý zisk a rozpětí nad náklady kapitálu
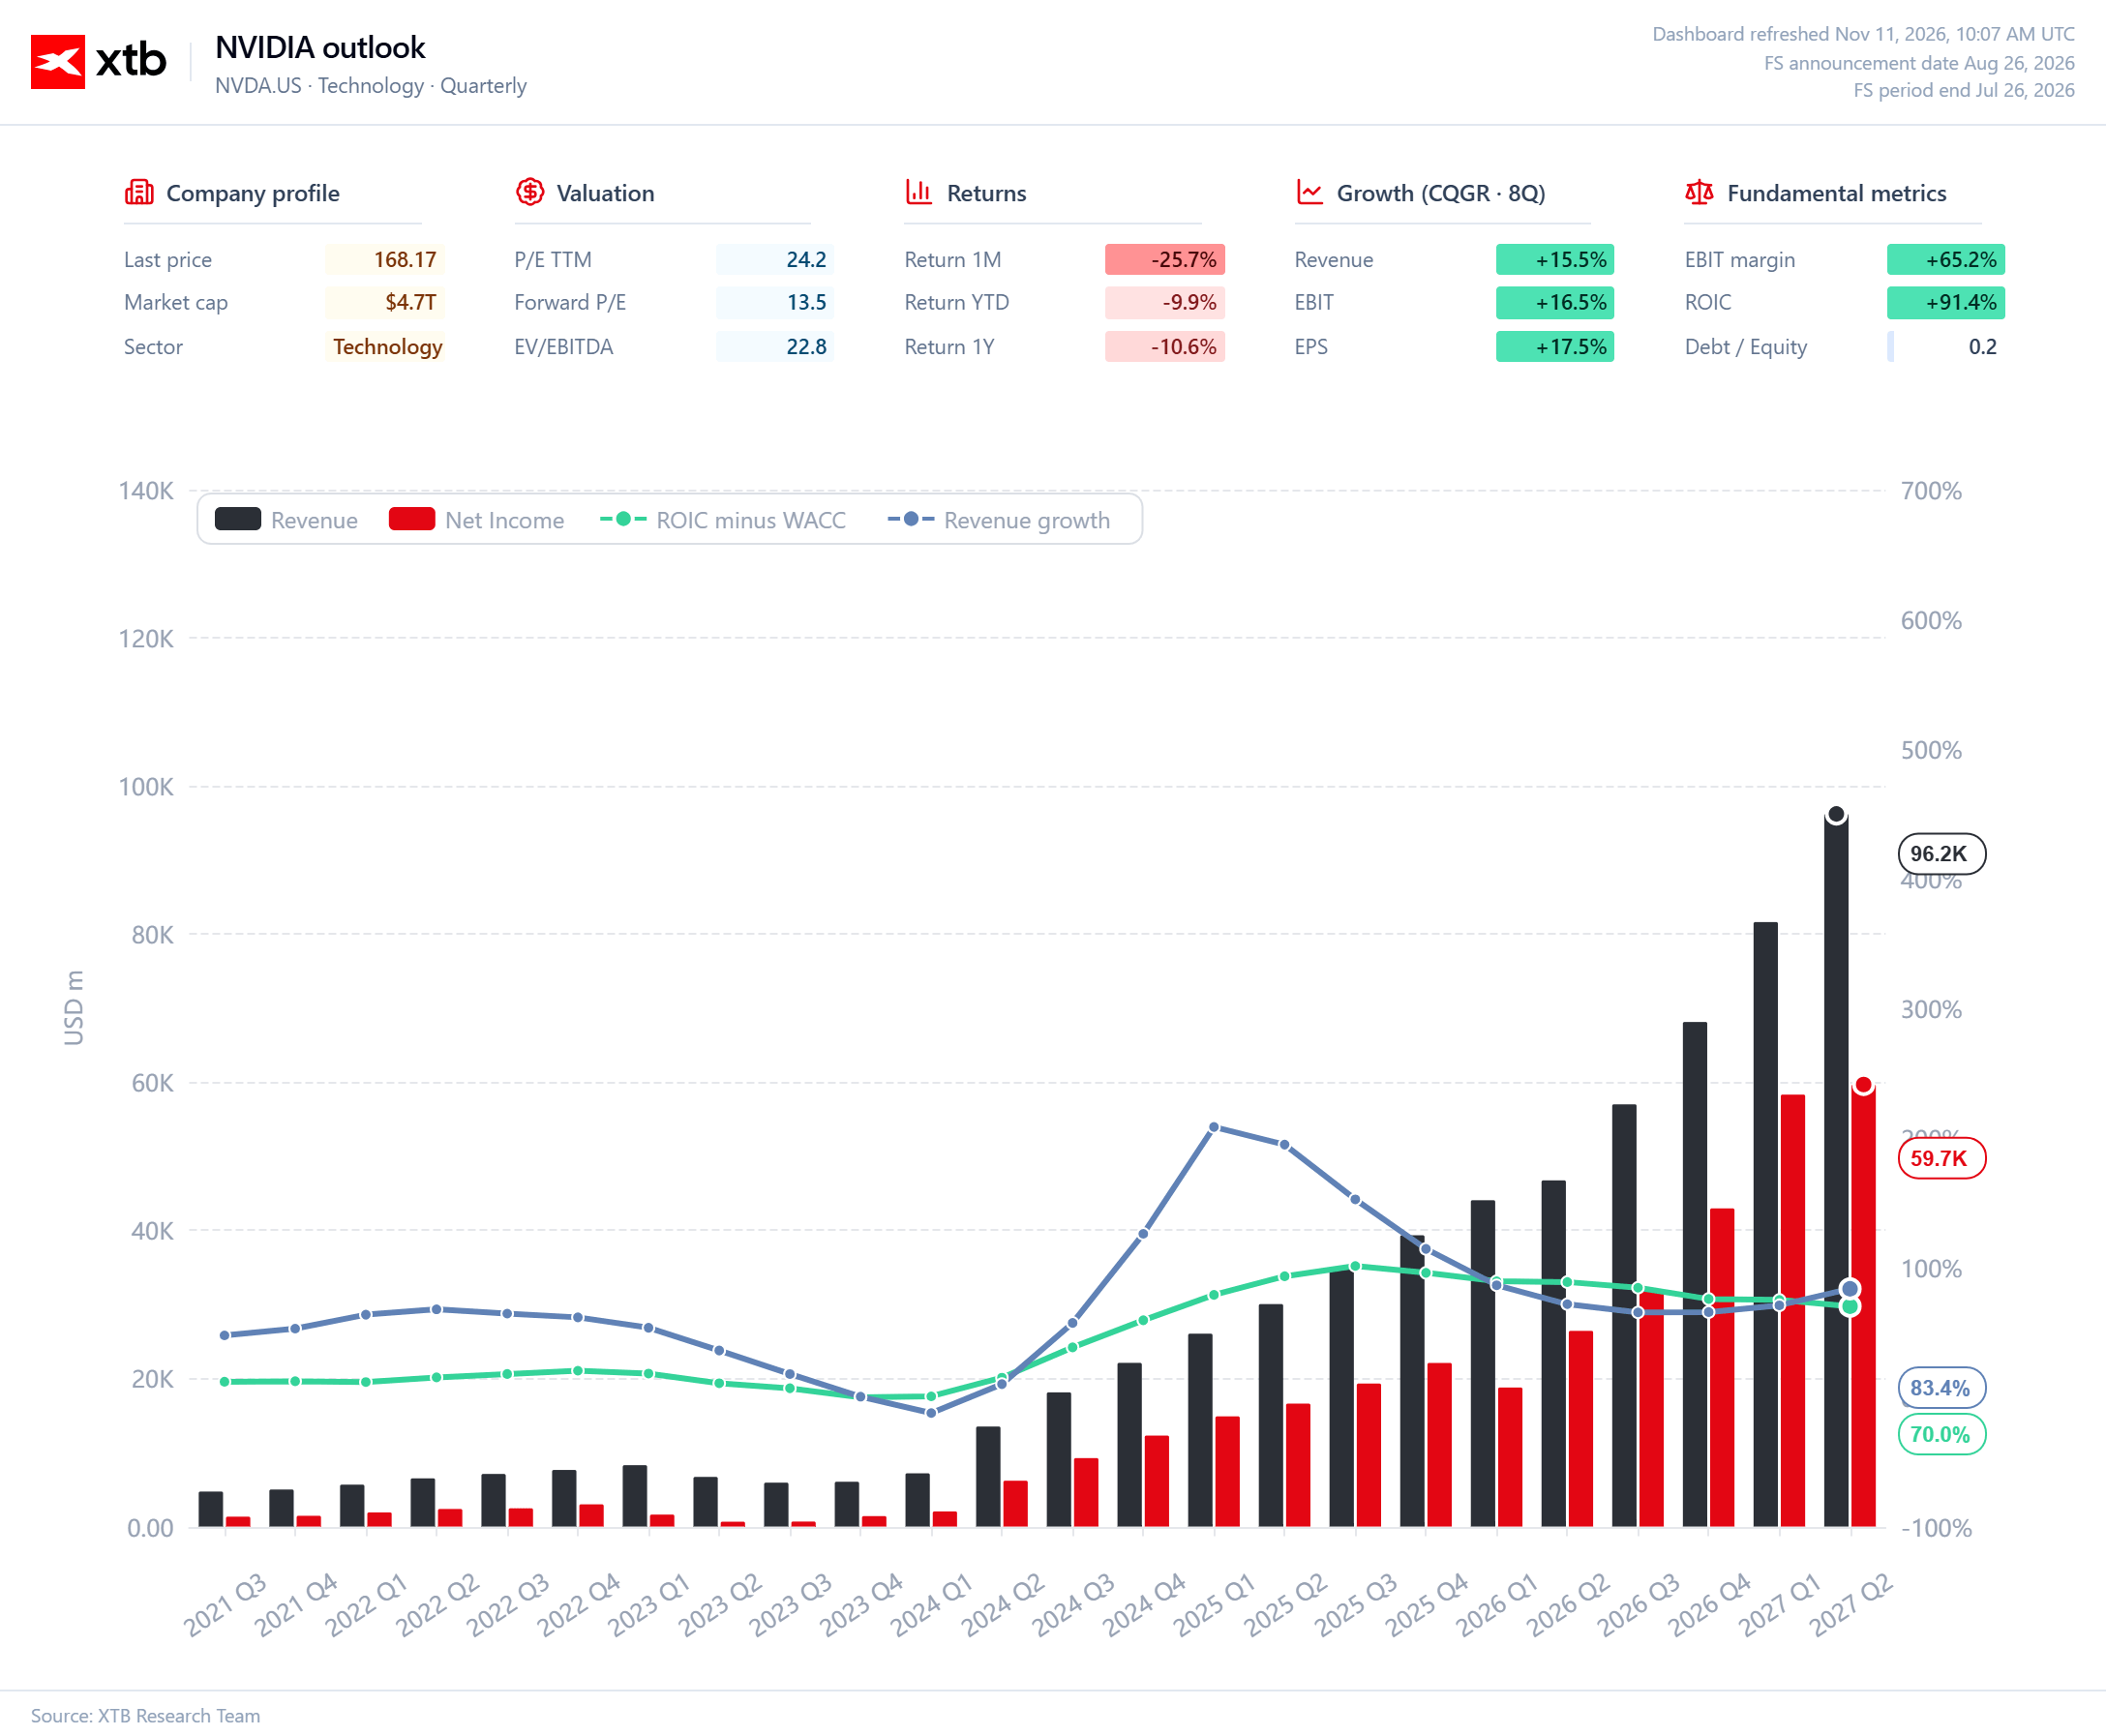
Třetí graf nejlépe ilustruje rozsah přeměny Nvidie z výrobce grafických čipů na jeden z nejziskovějších technologických podniků na světě. Čtvrtletní tržby vzrostly z pouhých několika miliard dolarů v roce 2021 na odhadovaných zhruba 96 miliard USD ve druhém čtvrtletí fiskálního roku 2027, zatímco čistý zisk by se mohl přiblížit 60 miliardám USD. Důležitější je, že zisky rostou rychleji než tržby, což zdůrazňuje mimořádnou provozní páku vytvářenou vysokými maržemi AI platformy Nvidie a obrovským rozsahem její divize Data Center. Takzvaný EVA spread, zde definovaný jako rozdíl mezi návratností investovaného kapitálu (ROIC) a váženými průměrnými náklady kapitálu (WACC), se přitom drží blízko 70 procentních bodů, což ukazuje, že Nvidia nadále vytváří značnou ekonomickou hodnotu z každého dalšího dolaru reinvestovaného do podnikání.
Tento ukazatel je zásadně důležitější než samotný růst tržeb: růst vytváří hodnotu pro akcionáře pouze tehdy, pokud návratnost z přírůstkové investice zůstává nad náklady kapitálu. Růst tržeb se zjevně normalizuje ve srovnání s explozivní expanzí viděnou v letech 2024–2025, ale podle uvedených prognóz zůstává stále mimořádně vysoký, přes 80 %. Klíčovým rizikem tedy není nedostatek růstu, ale spíše možnost postupného stlačování marží a ROIC, jak roste konkurence ze strany AMD a zákaznických ASIC čipů, hyperscaleři získávají větší vyjednávací sílu a rostou náklady na vývoj dalších generací platforem. Fundamenty Nvidie zůstávají mimořádně silné, ale při tomto rozsahu bude budoucí výnos pro akcionáře stále více záviset na schopnosti společnosti udržet si svou ekonomickou konkurenční výhodu, nikoli pouze na dalším rychlém růstu trhu s AI.
 Zdroj: XTB Research
Rozvaha, ROIC a ocenění
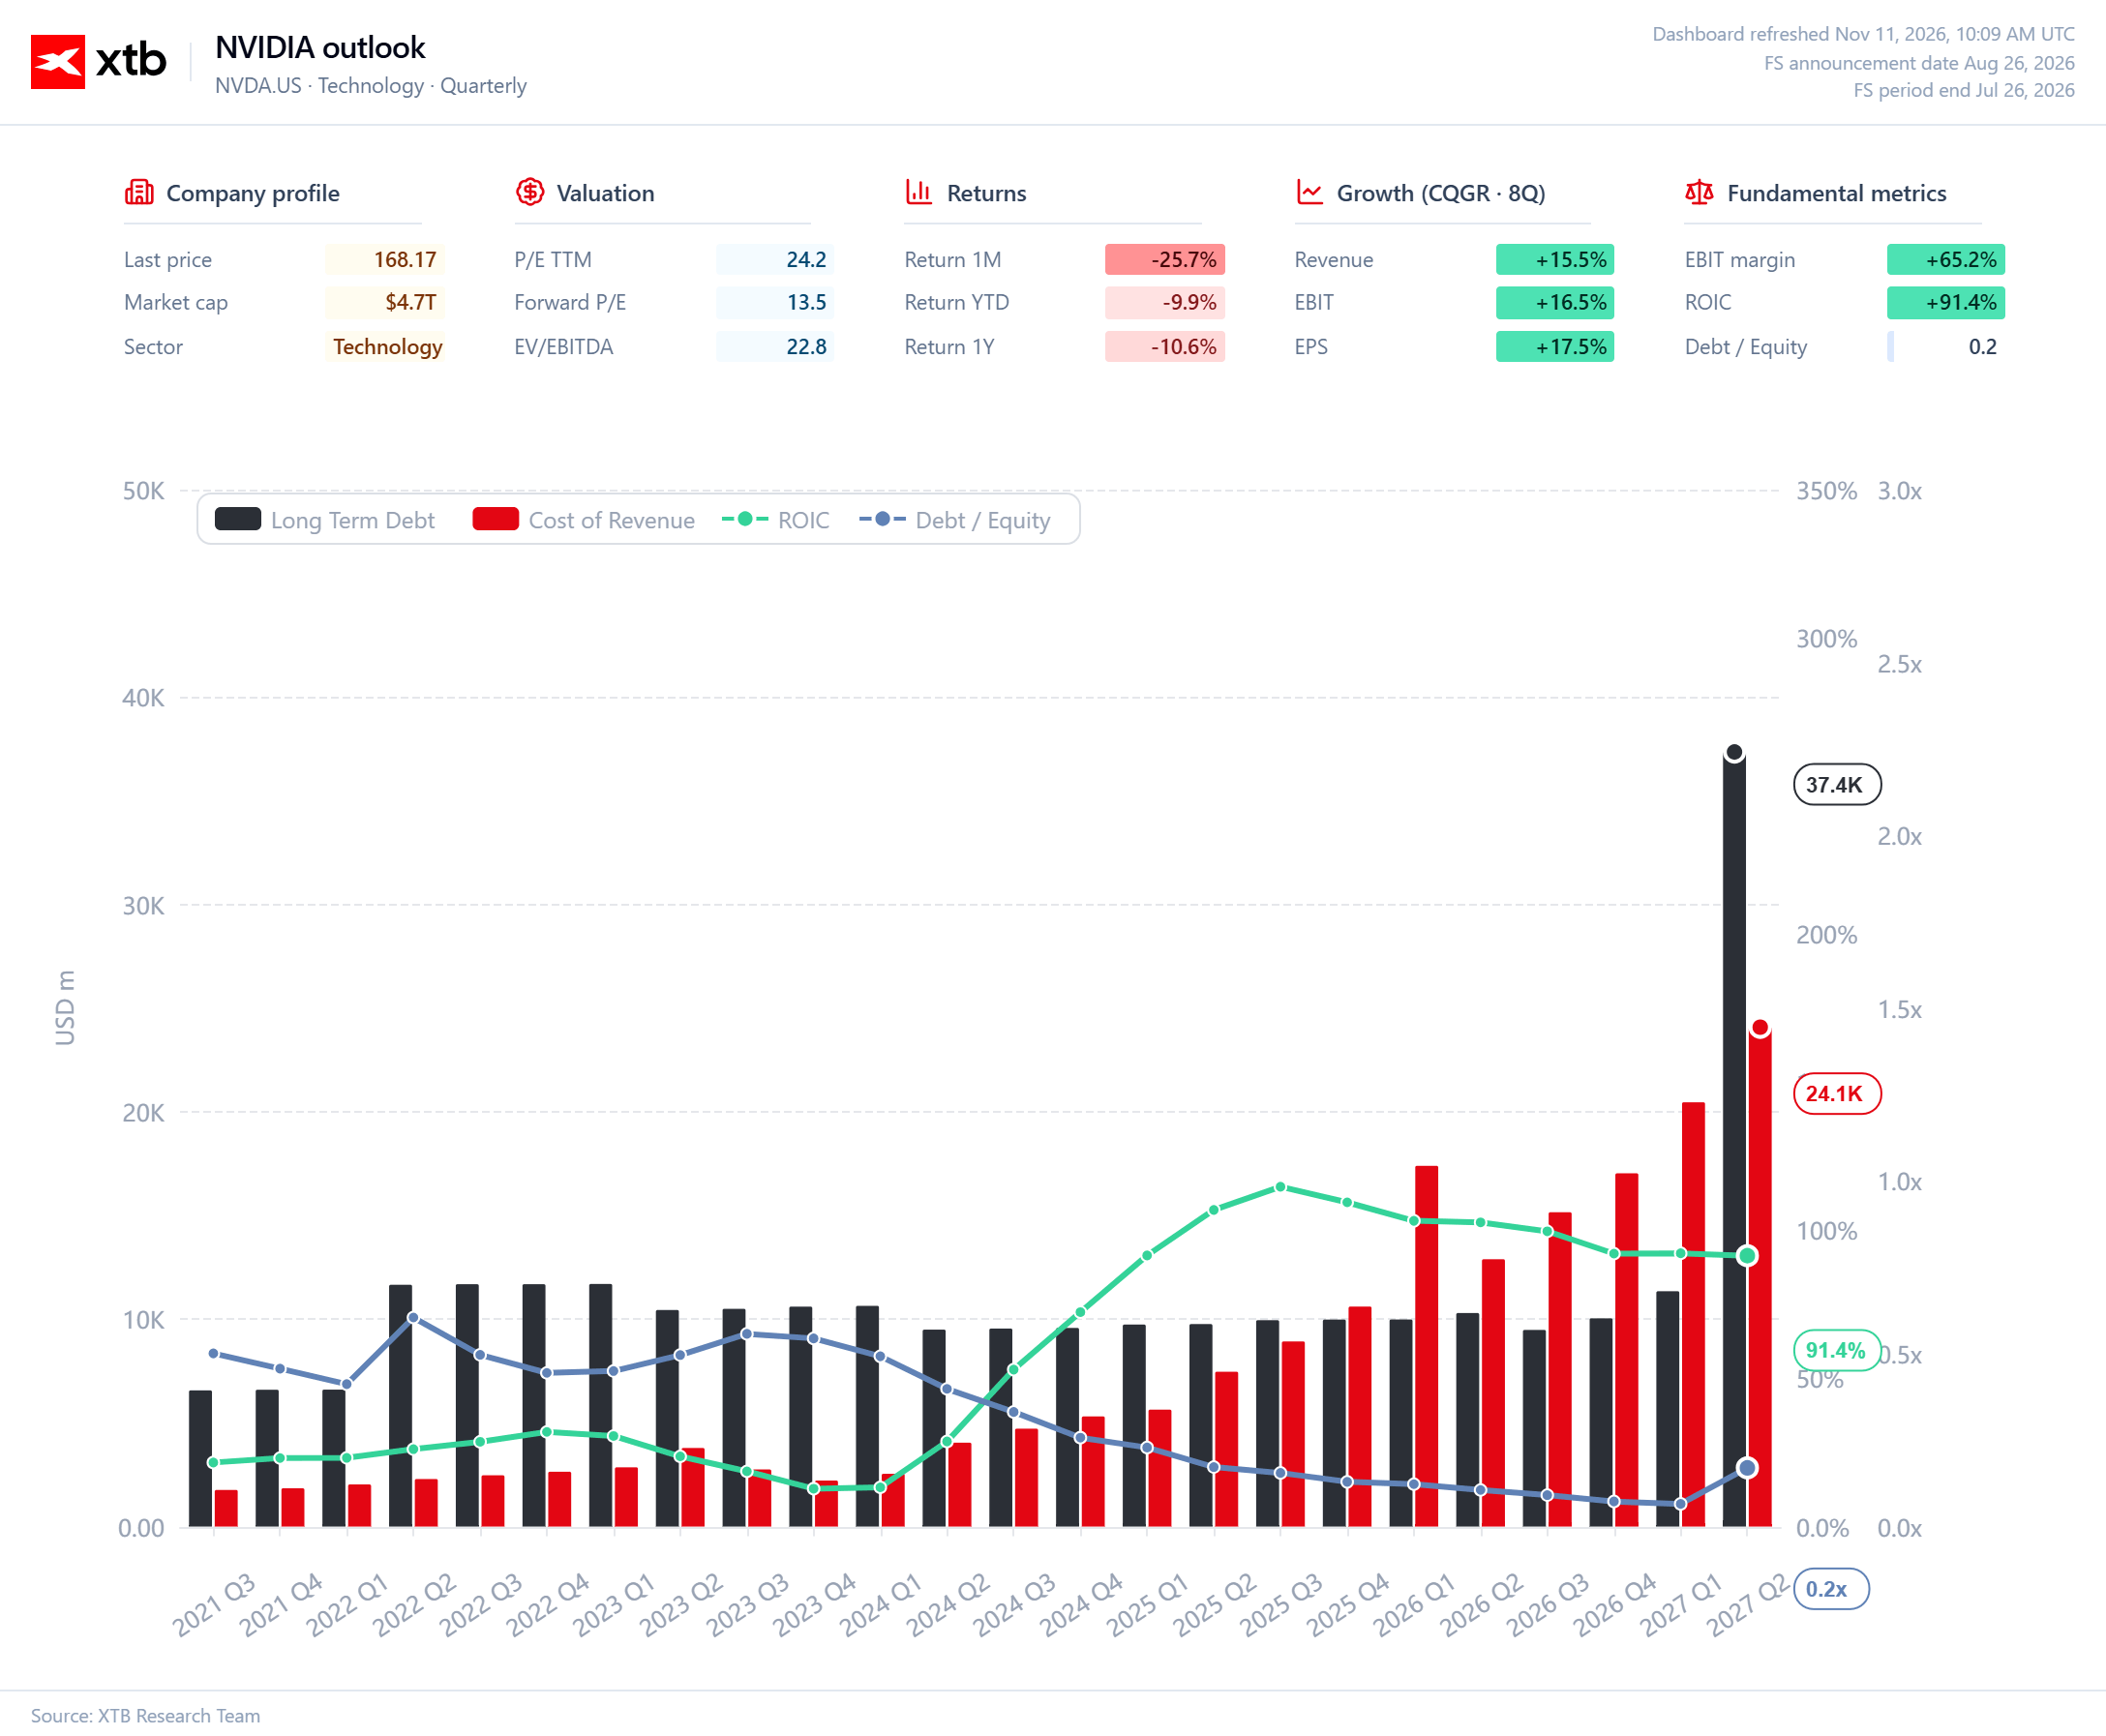
První graf jasně ukazuje, že Nvidia zůstává podnikem s mimořádnou kapitálovou efektivitou, přestože vstupuje do fáze mnohem většího provozního a finančního rozsahu. ROIC se drží blízko 91 %, což naznačuje, že společnost nadále generuje mimořádně vysokou návratnost kapitálu použitého v podnikání i přes rychlou expanzi tržeb a provozních nákladů. Poměr dluhu k vlastnímu kapitálu přitom zůstává velmi nízký, kolem 0,2násobku, což znamená, že růst Nvidie není financován agresivní zadlužeností, ale převážně vlastní schopností generovat hotovost.
Očekávaný nárůst dlouhodobého dluhu na zhruba 37 miliard USD by tedy měl být vnímán především v kontextu rostoucího rozsahu společnosti, nikoli jako známka zhoršující se kvality rozvahy. Zajímavější se stalo i ocenění: zpětně hledící P/E se pohybuje kolem 24,2násobku, zatímco forward P/E klesá na pouhých 13,5násobku, což zdůrazňuje rozsah růstu zisků, který je aktuálně zahrnut v konsenzuálních odhadech. EV/EBITDA kolem 22,8násobku zůstává v absolutních číslech relativně vysoké, ale vzhledem k současnému profilu ROIC a růstu zisků Nvidie již neznamená takovou extrémní prémii, jaká byla vidět v dřívějších fázích boomu umělé inteligence. Klíčovou otázkou pro investory tedy již není pouze to, zda se Nvidia jeví drahá ve srovnání se širším trhem, ale zda dokáže udržet své mimořádné výnosy z kapitálu dostatečně dlouho na to, aby se naplnila očekávání zisků zahrnutá ve forward násobku.
 Zdroj: XTB Research
Volný peněžní tok, zásoby a konverze hotovosti
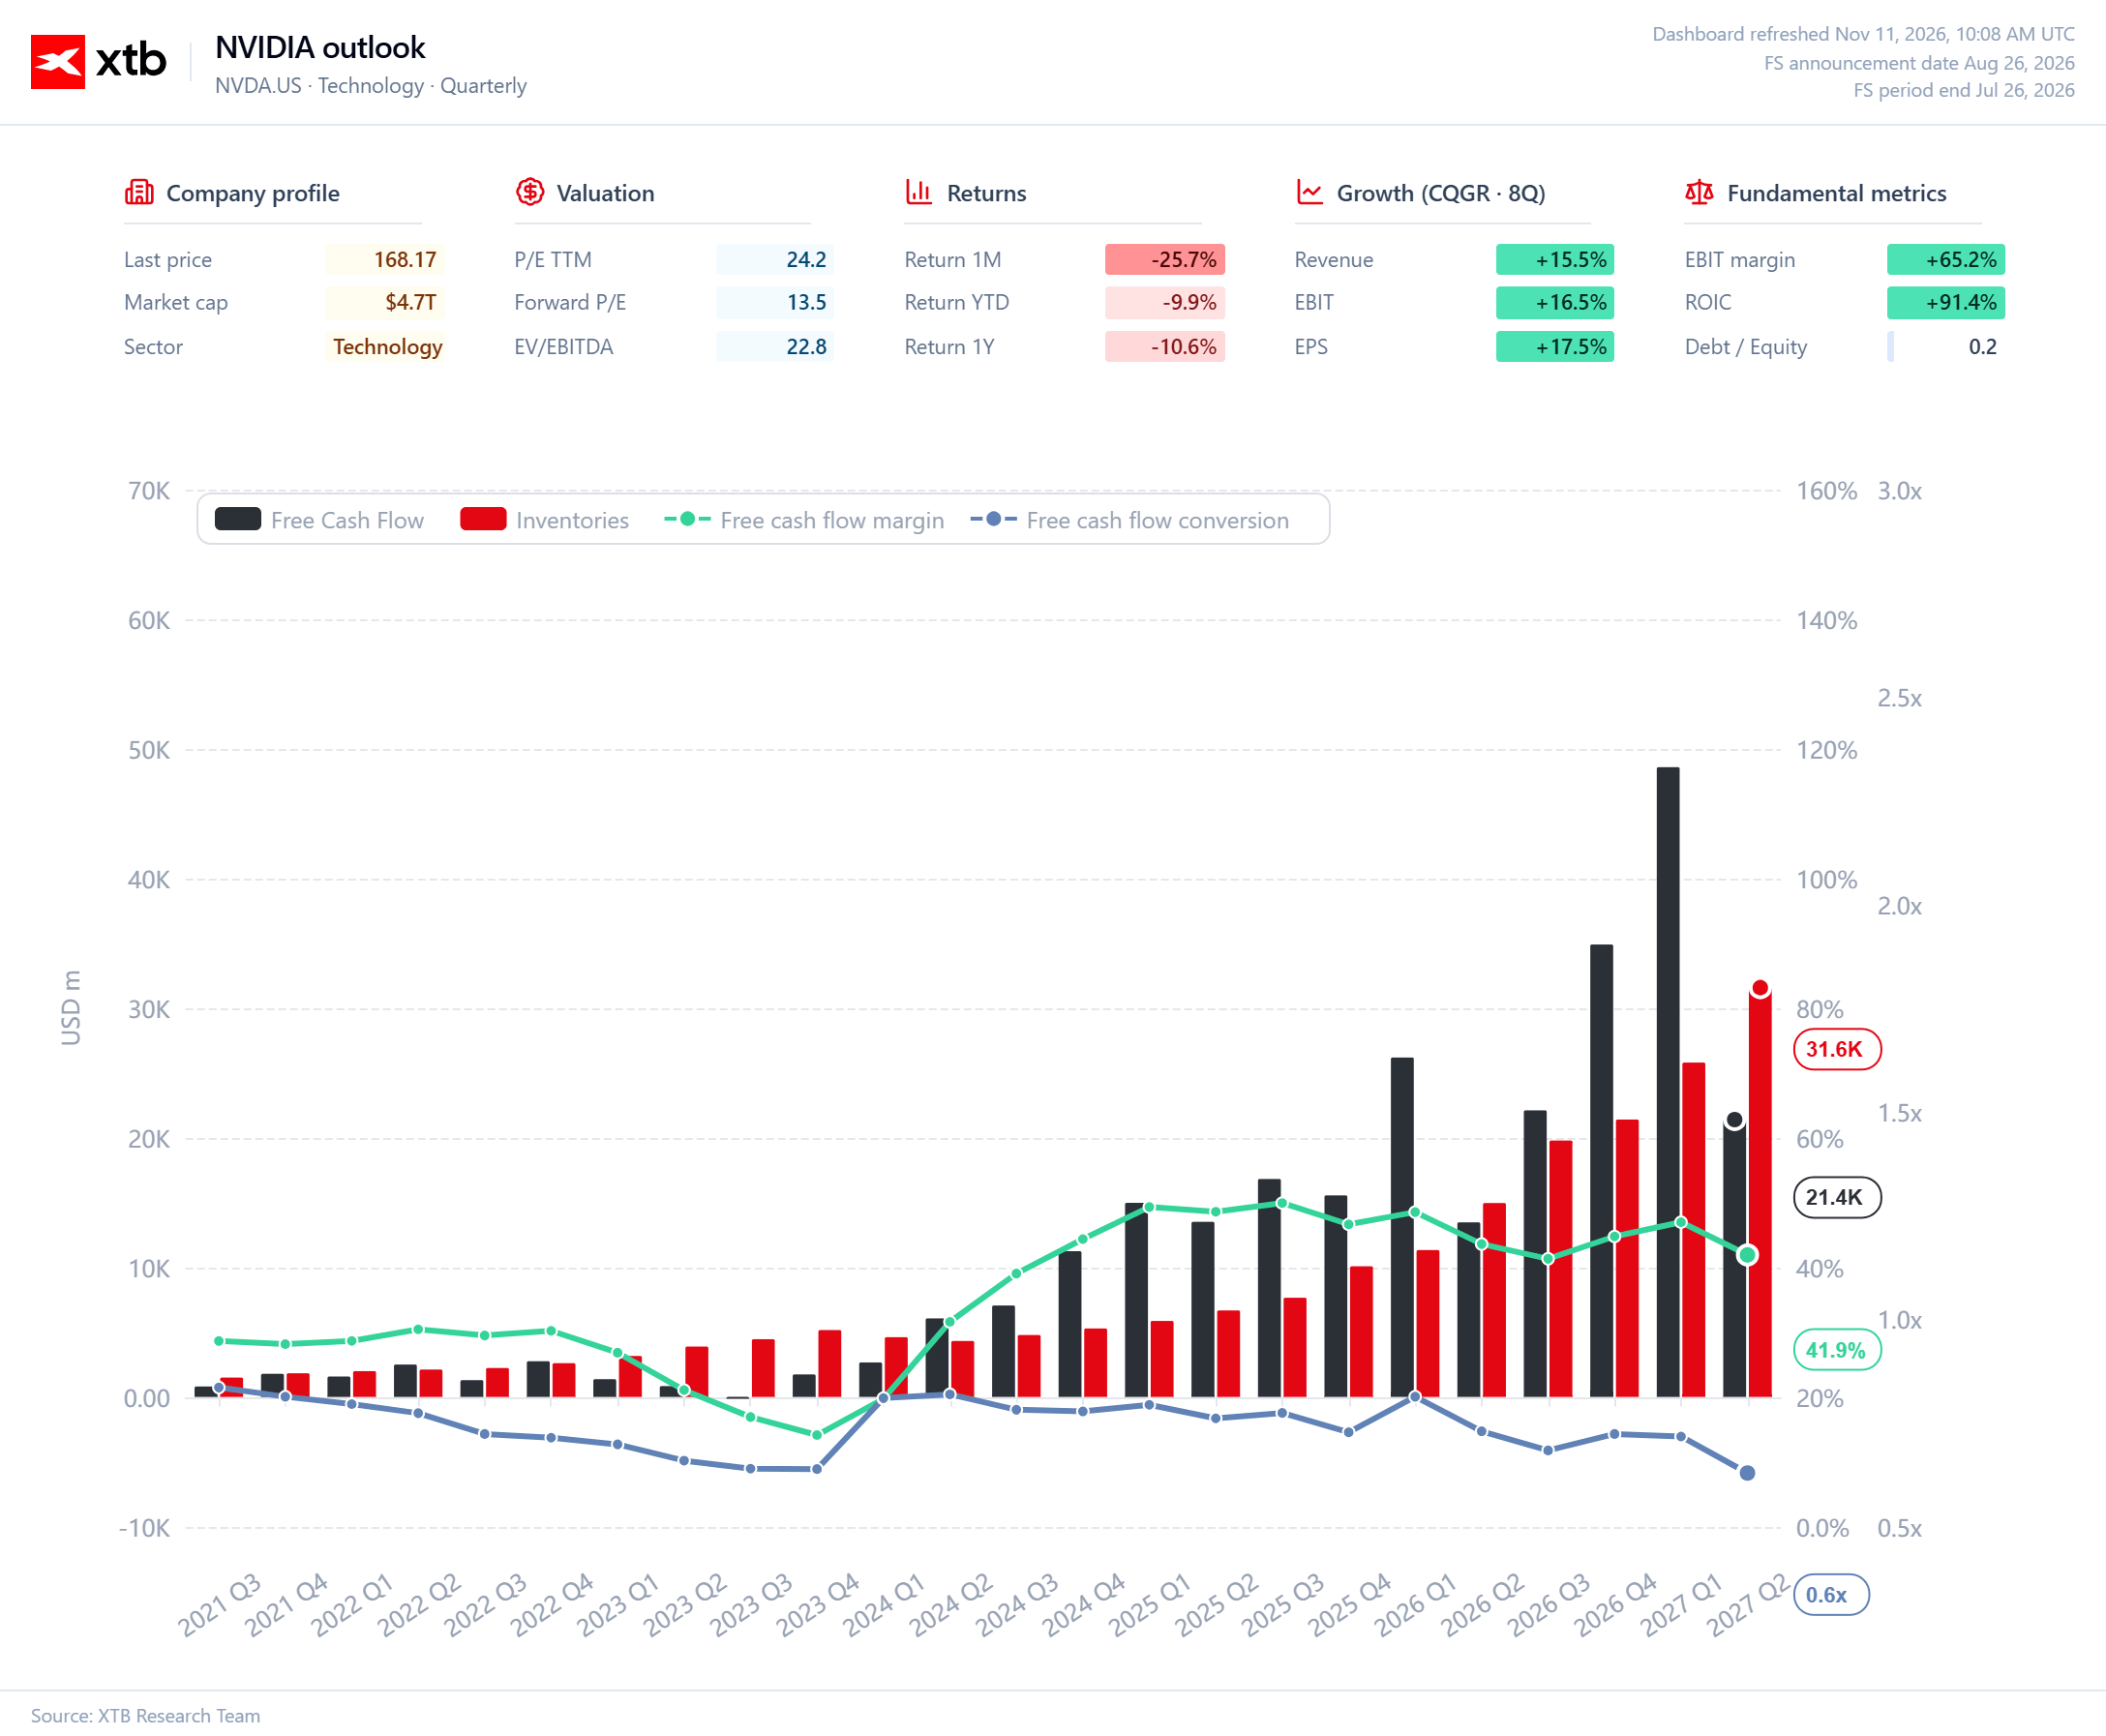
Druhý graf zdůrazňuje důležitou změnu v ekonomice Nvidie: podnik generuje obrovské množství volného peněžního toku, zároveň se však váže více kapitálu na podporu budoucího růstu. Volný peněžní tok se v posledních letech několikanásobně zvýšil a v nejsilnějších čtvrtletích přesáhl 30–40 miliard USD, což potvrzuje mimořádnou schopnost společnosti zpeněžit poptávku po AI akcelerátorech. Zásoby přitom rostou mnohem rychleji než v předchozí fázi cyklu a podle uvedených prognóz by mohly přesáhnout 30 miliard USD. To je dáno především větším rozsahem výroby Nvidie a potřebou zajistit si komponenty a výrobní kapacity s velkým předstihem.
Toto by nemělo být automaticky vykládáno jako známka slábnoucí poptávky, nárůst zásob by ale měl být sledován v poměru k tržbám, protože jde často o jednu z prvních oblastí, kde se začíná zhoršovat polovodičový cyklus. Marže volného peněžního toku zůstává velmi vysoká, kolem 42 %, což ukazuje, že Nvidia nadále přeměňuje značnou část tržeb na hotovost i přes rostoucí nároky na pracovní kapitál. Poněkud opatrnější signál přináší pokles poměru konverze FCF na zhruba 0,6násobku, což naznačuje, že růst peněžního toku začíná zaostávat za vykazovaným účetním ziskem. Dokud se vyšší zásoby promítají do pokračujícího silného prodeje platforem Blackwell, Rubin a širší AI infrastruktury, lze to vnímat jako cenu za růst. Pokud by však zásoby rostly rychleji než tržby po několik čtvrtletí za sebou, stalo by se to jedním z prvních zásadních varovných signálů.
 Zdroj: XTB Research
Zjistěte o akciích, ETF i obchodování více:
- Investice do AI: Nejlepší společnosti pro investice
- ETF vs. akcie: Srovnání, výhody, nevýhody a jak si vybrat
- Investování do akcií – Co je to obchodování s akciemi?
- Jak sestavit portfolio z akcií a ETF fondů?
- Jaké jsou 4 různé typy akcií?
- Investice do vesmíru: jak najít vesmírné akcie?
- Nejlepší ETF fondy 2026 – cesta k pasivnímu investování?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 2000 CFD na akcie!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Minimální velikost transakce již od 0 EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:

Nintendo má nový hit: Zelda prodala 5,2 milionu kopií za čtyři dny 🎮

Výsledky Siemens Energy: Prudký růst zisku a miliardy pro akcionáře ⚡


Rekordy i nepříjemná překvapení: Tesla, BYD a Volkswagen v centru pozornosti 🚗


Ekonomický kalendář: Při menším počtu makrodat je v centru pozornosti evropská výsledková sezóna (11.11.2026)
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 79 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.