


Nizozemský gigant působící v sektoru AI ASML vykázal za třetí čtvrtletí tržby 11,66 miliardy EUR, oproti očekávaným 11,72 miliardy EUR. Akcie společnosti v první reakci klesly přibližně o 4 %, přestože čistý zisk výrazně překonal konsenzus a dosáhl 4,96 miliardy EUR, oproti odhadovaným 4,1 miliardy EUR. Při vysokém ocenění však může náladu zatížit i sebemenší slabina v dynamice tržeb, což zřejmě právě sledujeme. Celkově byly výsledky společnosti velmi silné a potvrdily také výrazné zvýšení poptávky v sektoru AI z již vysokých úrovní. V tomto kontextu by zaostání tržeb za očekáváním o několik milionů eur mělo být jen stěží největší starostí akcionářů. Klíčovou otázkou je, zda zpráva obsahuje nějaké další varovné signály. Při bližším pohledu se odpověď zdá být jednoznačně záporná a ve výsledcích nevidíme nic, co by ohrožovalo pokračování býčího trhu v technologickém sektoru. Zpráva naopak podle všeho podporuje možnost zlepšení nálady v segmentu AI infrastruktury.
- Společnost zúžila celoroční výhled tržeb na 44–45 miliard EUR, když zvýšila spodní hranici z původních 43 miliard EUR. Poptávka zůstává velmi silná, zejména díky investicím spojeným s AI. Někteří zákazníci již projevují zájem o zadávání objednávek na roky 2029–2030.
- ASML se domnívá, že aktuálně plánovaná nabídka pro roky 2027 a 2028 nebude stačit k plnému pokrytí poptávky, a nadále zvažuje další rozšíření kapacit.
- Pro následující, čtvrté čtvrtletí ASML očekává tržby 14,2–15,2 miliardy EUR. Horní hranice rozpětí převyšuje konsenzus LSEG ve výši 14,2 miliardy EUR.
- Dlouhodobý výhled dále podporuje závazek Samsungu a TSMC využívat systémy High NA EUV, které by měly být zásadní pro novou generaci nejpokročilejších polovodičů.
Kvalita výsledků ASML byla lepší, než naznačuje samotný údaj o tržbách
Výsledky ASML za třetí čtvrtletí působily smíšeně pouze na první pohled. Čisté tržby mírně zaostaly za očekáváním, mnohem důležitější však byl rozsah pozitivního překvapení v ziskovosti. Čistý zisk dosáhl 4,96 miliardy EUR, oproti očekávaným přibližně 4,11 miliardy EUR, zatímco hrubá marže činila 57,5 %, oproti odhadovaným přibližně 56,1 %. To naznačuje, že ASML nejen dosahuje velmi vysokých tržeb, ale také udržuje mimořádně silnou ziskovost jednotlivých produktů a služeb napříč svým podnikáním.
Významně přispěly tržby z Installed Base Management, tedy správy již instalovaných systémů, ve výši 3,3 miliardy EUR, které překonaly dřívější předpoklady společnosti. Rostoucí výdaje zákazníků na modernizaci a zvyšování efektivity již instalovaných systémů zvyšují podíl pravidelněji se opakujících tržeb a částečně snižují závislost ASML na cyklu dodávek nových strojů. Společnost zároveň prodala 113 nových litografických systémů a 8 použitých, oproti 86 novým a 5 použitým v předchozím čtvrtletí. To ukazuje na zřetelné zrychlení provozní aktivity.
Klíčovým závěrem proto není mírné zaostání tržeb, ale skutečnost, že ASML vytváří z každého eura tržeb podstatně více zisku, než trh očekával. U firmy s tak vysokými bariérami vstupu a jedinečným technologickým postavením to znamená, že se její konkurenční výhoda stále více promítá do marží, nikoli pouze do nominálního růstu tržeb.
ASML potřetí zvyšuje výhled: Boom AI se již promítá do konkrétních čísel
Ještě silnější součástí zprávy byl výhled. ASML zlepšila výhled na rok 2026 třetí čtvrtletí v řadě a zúžila očekávané rozpětí tržeb. Současně nyní očekává celoroční hrubou marži kolem 56 %, oproti předchozímu rozpětí 54–56 %. Zvlášť důležité je zvýšení spodní hranice výhledu, nikoli jen navýšení optimistického scénáře. Naznačuje to rostoucí důvěru vedení v naplnění poptávky i ziskovost v závěru roku.
Pro čtvrté čtvrtletí ASML předpokládá tržby 14,2–15,2 miliardy EUR a hrubou marži kolem 57 %. Horní hranice výhledu tržeb překonává předchozí očekávání trhu, zatímco předpokládaná marže zůstává na výrobce tak složitých průmyslových zařízení mimořádně vysoká. Společnost také očekává, že její podnikání v oblasti EUV letos vzroste o více než 45 %, zatímco segment mimo EUV by měl meziročně růst přibližně o 20 %.
To je zvlášť důležité z hlediska ocenění. Trh již několik čtvrtletí platí prémii za očekávaný růst investic do AI infrastruktury. Aktuální zpráva však ukazuje, že už nejde pouze o příběh založený na budoucích očekáváních. Poptávka spojená s AI je stále patrnější v tržbách, maržích i opakovaně zvyšovaných výhledech. Hlavní otázka investorů se tak postupně přesouvá od toho, zda poptávka vůbec existuje, k tomu, jak dlouho může ASML udržet současné tempo růstu při stávajících omezeních nabídky.
Problémem ASML není nedostatek poptávky, ale schopnost ji uspokojit
Strategicky nejdůležitější informací ve zprávě je rozšíření objednávkového horizontu výrazně za současný investiční cyklus. Vedení uvedlo, že někteří zákazníci začínají projevovat zájem o dodávky zařízení až v letech 2029 a 2030. Pro průmyslovou společnost to představuje mimořádně dlouhý výhled poptávky a ukazuje, jak intenzivně největší světoví výrobci polovodičů plánují budoucí výrobní kapacity.
Ještě důležitější je přiznání ASML, že aktuálně plánované výrobní kapacity pro roky 2027 a 2028 nebudou stačit k plnému pokrytí očekávané poptávky zákazníků. Firma již plánovala zvýšit výrobní kapacitu přibližně o 30 %, nyní však zvažuje další rozšíření. To mění povahu investičního rizika: alespoň v této fázi se hlavním omezením růstu nezdá být poptávka po systémech ASML, ale schopnost společnosti a jejího dodavatelského řetězce dostatečně rychle navyšovat výrobu.
Pro akcionáře to představuje příležitost i riziko. Trvalý převis poptávky nad nabídkou by mohl posílit cenovou sílu, využití kapacit a marže, zejména u nejpokročilejších systémů EUV. Další rozšiřování výroby však vyžaduje investice, koordinaci velmi složitého dodavatelského řetězce a zachování mimořádné technologické přesnosti. Klíčovou otázkou pro ASML v příštích čtvrtletích proto není ani tak to, zda AI bude dál vytvářet poptávku, ale spíše jak rychle dokáže převést víceletou zásobu objednávek a zájem zákazníků do skutečných dodávek, tržeb a volného peněžního toku.
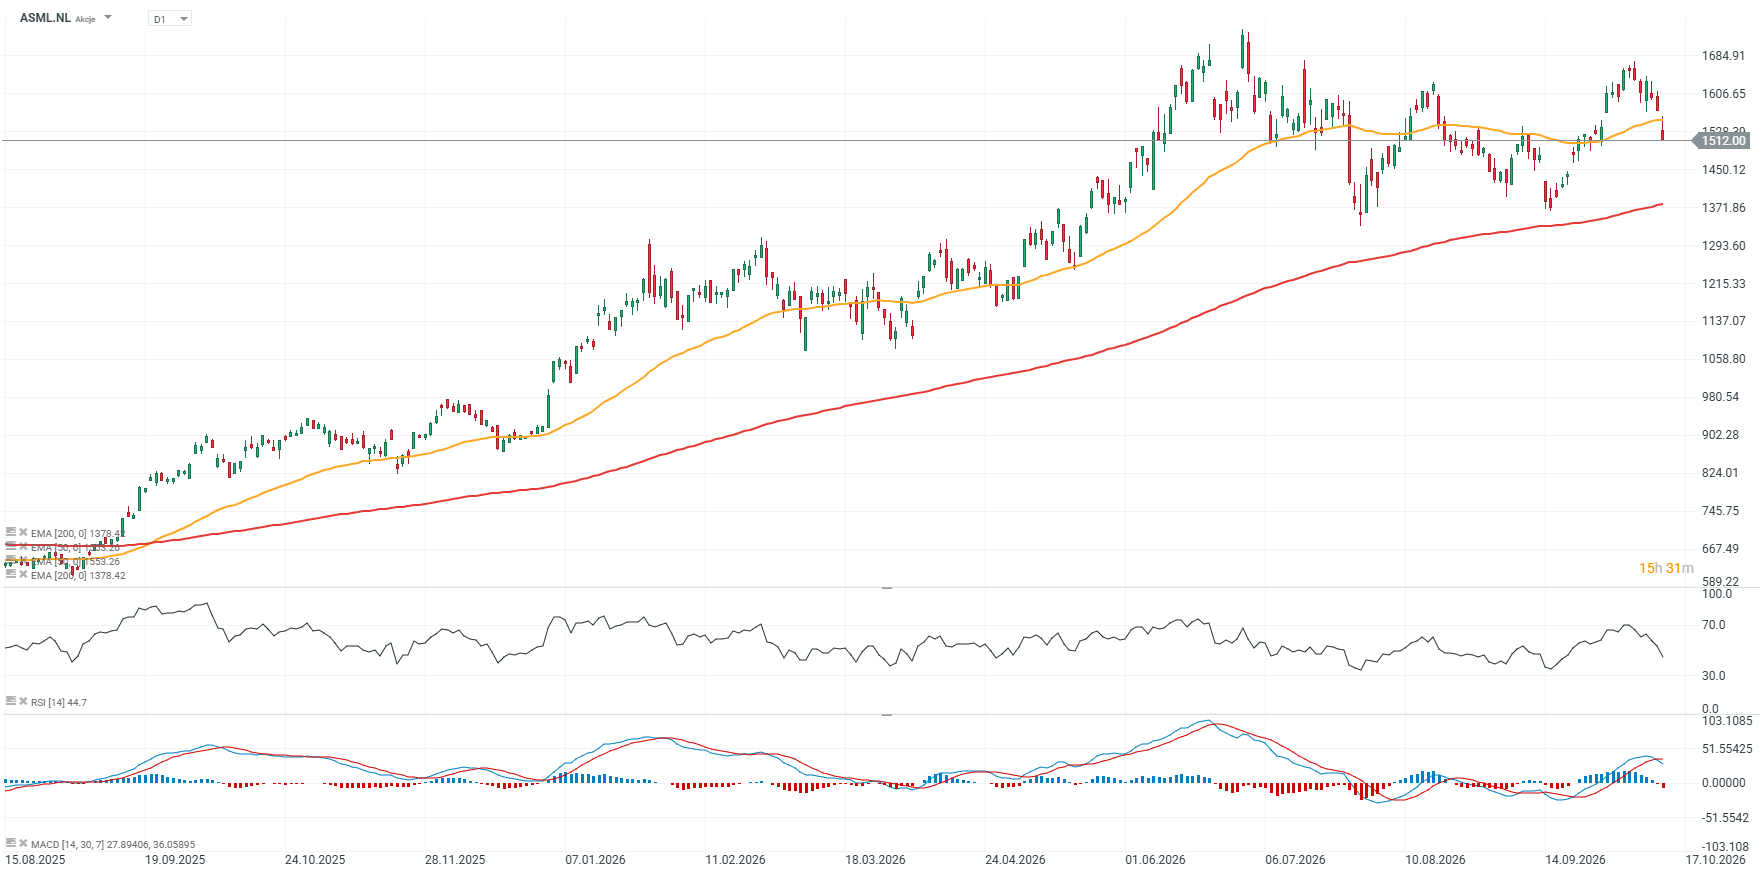
Graf ceny akcií ASML (interval D1)
Akcie ASML dnes pravděpodobně otevřou s cenovou mezerou směrem dolů, během obchodování však nelze vyloučit nákupní aktivitu. Z technického hlediska se formuje potenciálně medvědí dvojitý vrchol. Pokud by akcie klesly směrem k 1 400 EUR, kde by zároveň testovaly EMA200 (červená linie), riziko trvalejšího obratu trendu by výrazně vzrostlo. Pro býky může být zásadní udržení ceny nad 1 450 EUR, poblíž zářijové cenové mezery. Klíčová oblast rezistence se nyní nachází zřejmě kolem 1 600 EUR.
 Zdroj: xStation5
Zjistěte o akciích, ETF i obchodování více:
- Investice do AI: Nejlepší společnosti pro investice
- ETF vs. akcie: Srovnání, výhody, nevýhody a jak si vybrat
- Investování do akcií – Co je to obchodování s akciemi?
- Jak sestavit portfolio z akcií a ETF fondů?
- Jaké jsou 4 různé typy akcií?
- Investice do vesmíru: jak najít vesmírné akcie?
- Nejlepší ETF fondy 2026 – cesta k pasivnímu investování?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 2000 CFD na akcie!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Minimální velikost transakce již od 0 EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:


📊 Denní shrnutí: Výsledková sezóna na Wall Street začíná za smíšené nálady


SpaceX chce létat s lodí Starship téměř každý den. Muskovo podnikatelské impérium na ni sází.

🚀 AST SpaceMobile: Akcie testují support na 47 USD.

💊 Johnson & Johnson: Akcie testují klíčový support na 248 USD
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.