



Představte si situaci, kdy téměř všichni cestující na výletní lodi náhle přiběhnou na jednu stranu, aby viděli stejný jev. I když je oceán klidný, loď se začne nebezpečně naklánět a stačí jedna malá vlna, aby propukla panika. Přesně takový obrázek nabízí poslední zpráva CFTC. Je však třeba malé upřesnění. Aktuálně dostupná data se týkají pozic k 10. listopadu a od té doby se toho mohlo hodně změnit. Zveřejnění nejnovější zprávy COT se zpozdilo kvůli svátku Veterans Day v USA.
Vraťme se ale k analýze. Největší spekulativní hráči na trzích s futures se v několika klíčových oblastech zařadili tak jednostranně, jak tomu nebylo celé roky, a v některých případech dokonce nikdy v historii dat.
Společným jmenovatelem posledních dní je nezpochybnitelná víra v sílu amerického dolaru a odolnost místních výnosů, a to v kontrastu s téměř absolutní nedůvěrou v průmyslové komodity a měny ostatních ekonomik. Problém je v tom, že když už všichni prodali, trhu začínají docházet ochotní účastníci, kteří by otevírali další krátké pozice. V takových chvílích může fundament ustoupit do pozadí a nahradí ho čistá mechanika uzavírání pozic.
Dluh a měny: všichni proti zbytku světa
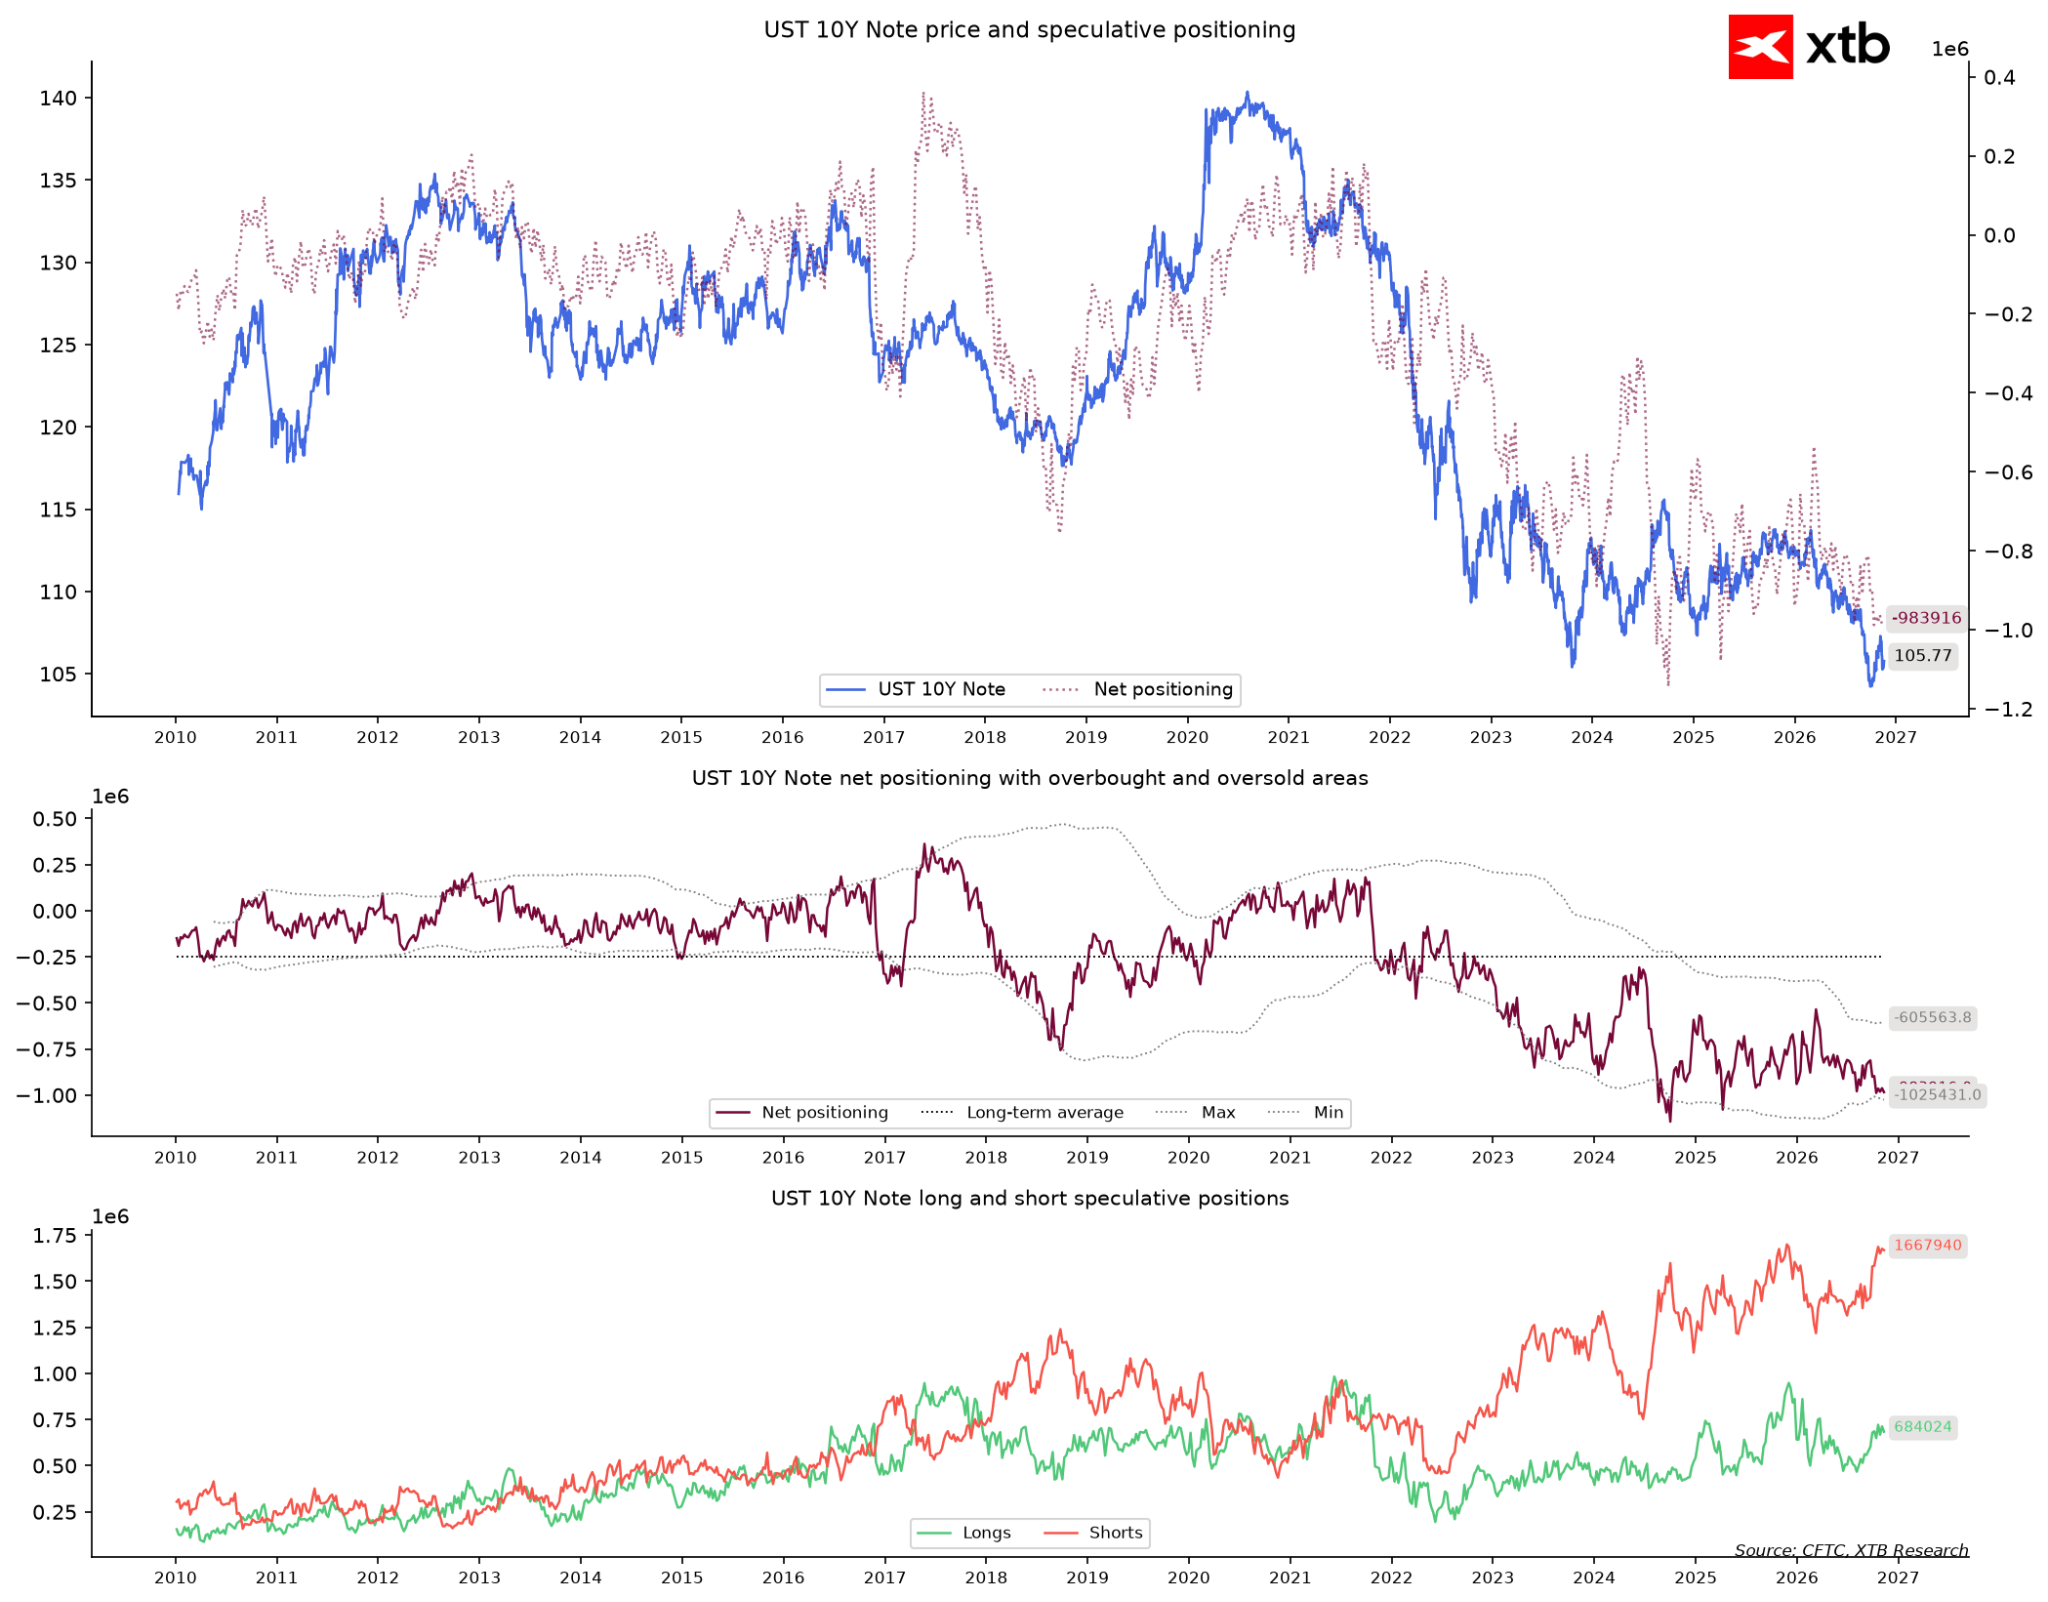
Nejvýmluvnější obrázek panuje na americkém dluhovém trhu. US 10Y Treasury Notes zaznamenaly situaci, kdy spekulativní fondy drží téměř 984 tisíc čistých kontraktů sázejících na pokles ceny (tedy na růst výnosů). Jde o úroveň, při níž jsou fondy pesimističtější než v 99 % týdnů za celou historii obchodování, a jen 29 % všech jejich pozic tvoří sázky na růst. Institucionální investoři se chovají, jako by úrokové sazby v USA už nikdy výrazně neklesly. Na druhé straně obchodu stojí přímo proti nim producenti a zajišťovatelé, kteří hromadí rekordní sázky na růst cen dluhopisů. Trh je napnutý jako tětiva luku: jakákoli slabší makroekonomická data z USA by mohla spustit masivní vlnu zpětných odkupů kontraktů.
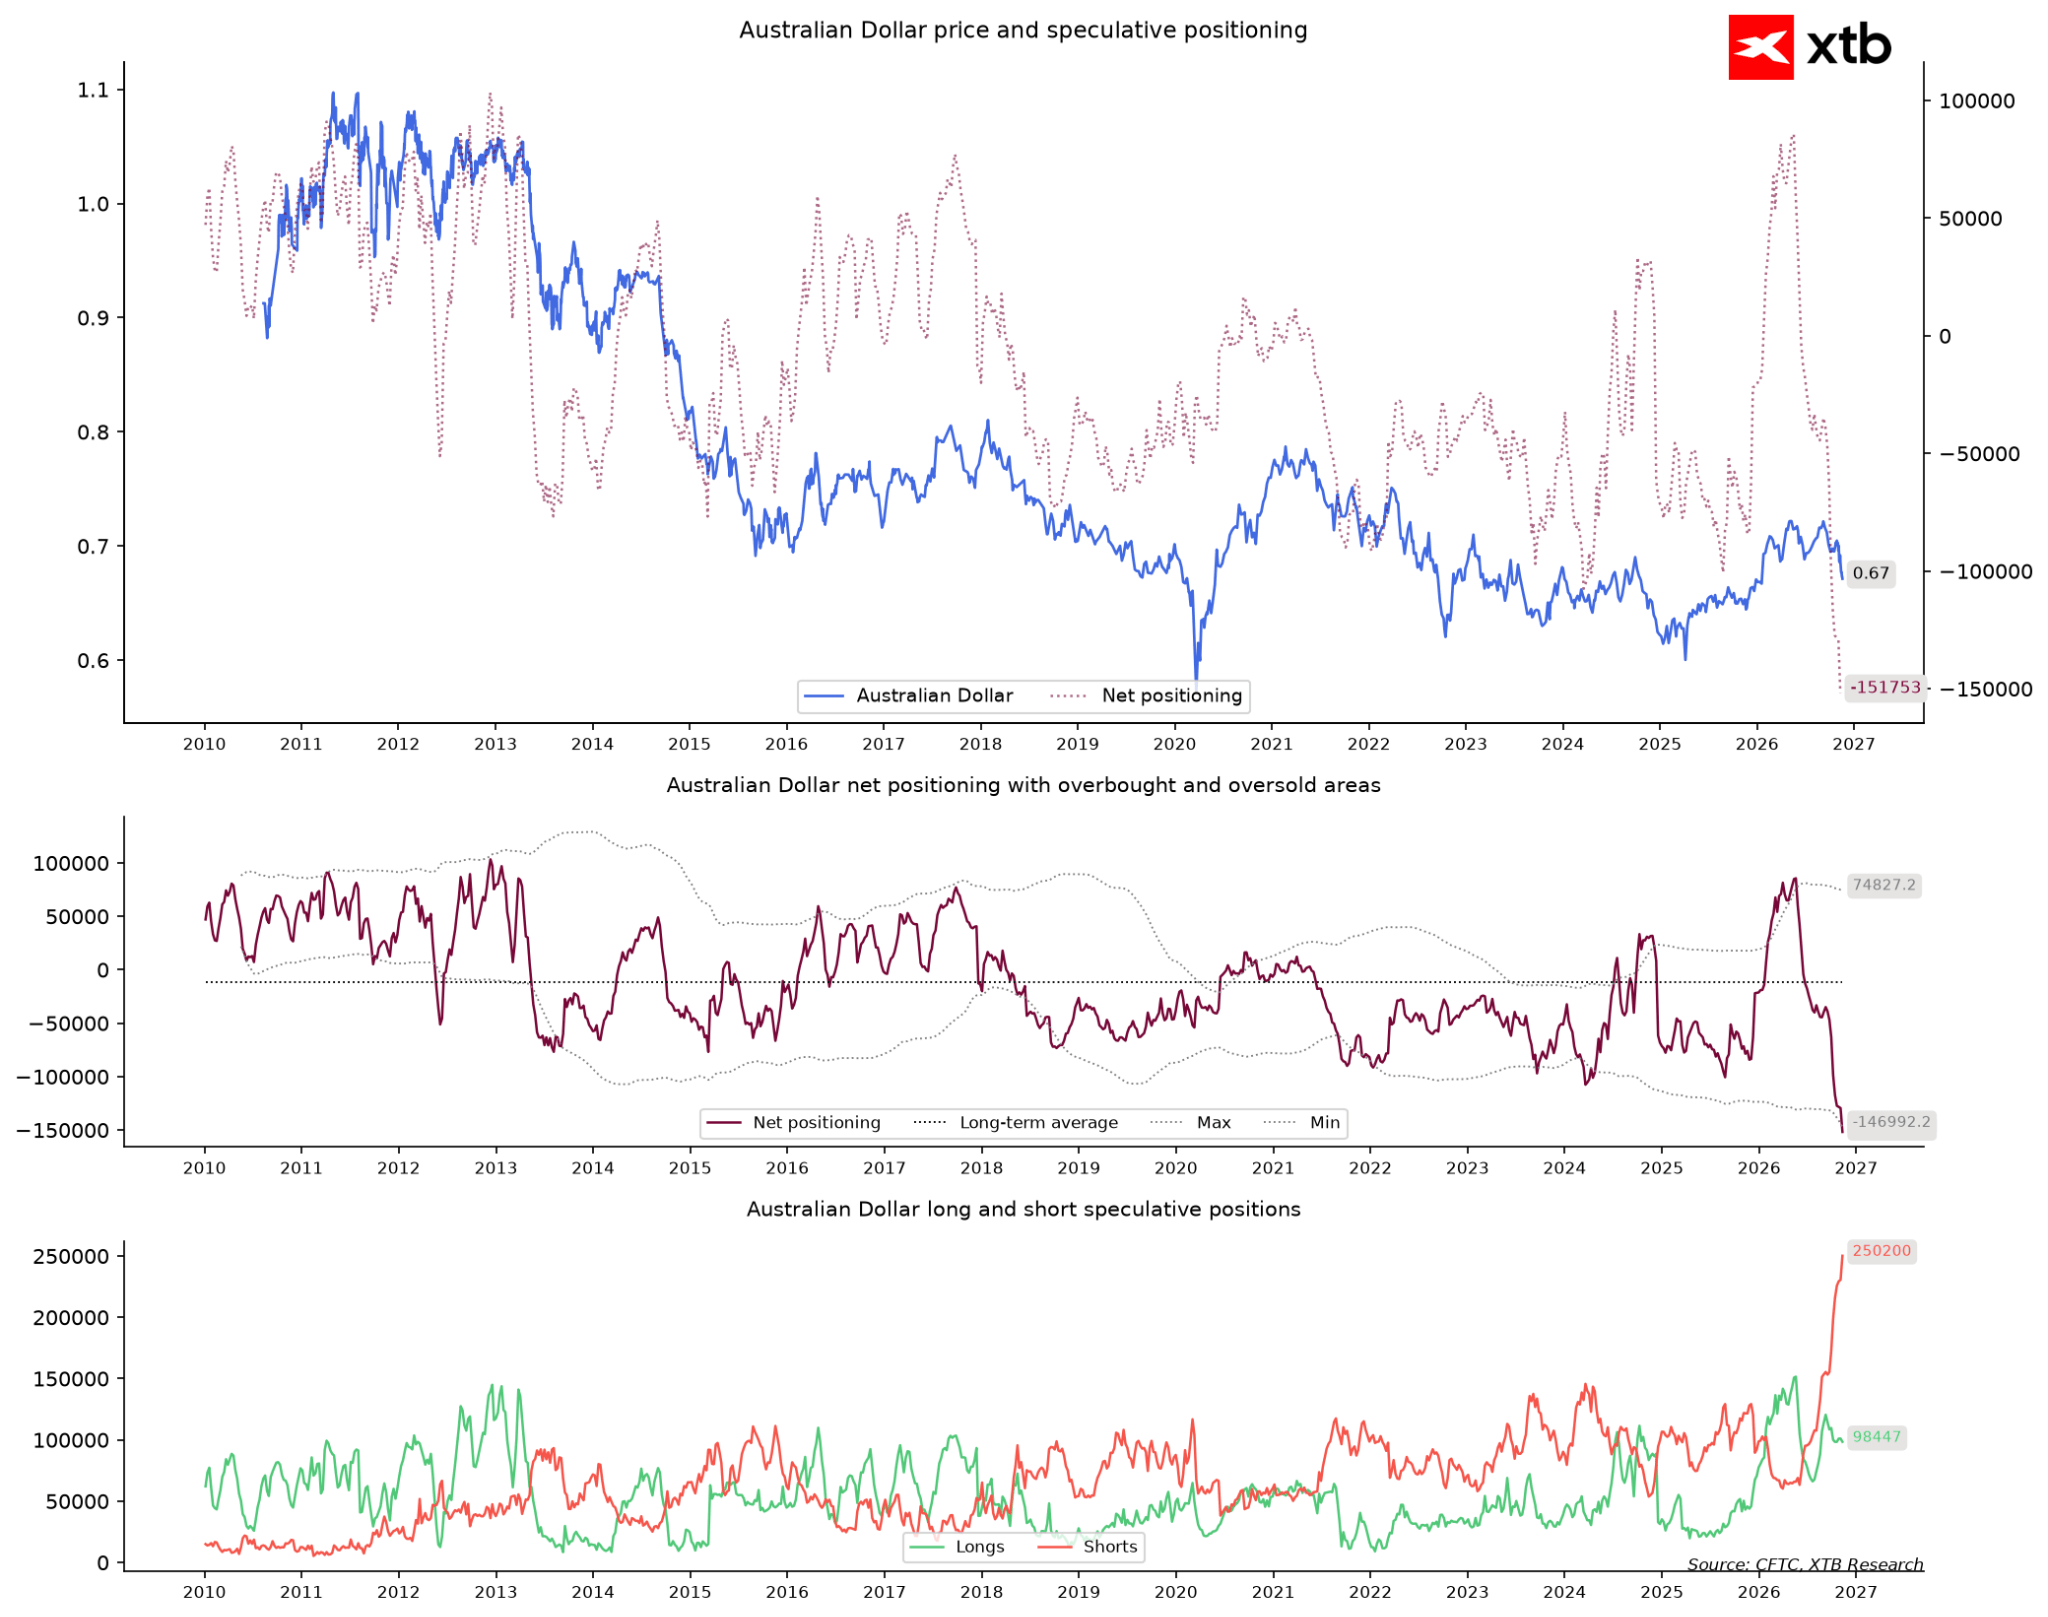
Stejný kapitál téměř úplně odepsal ostatní měny. Terčem bezprecedentního útoku se stal australský dolar, u něhož fondy rozšířily svou čistou krátkou pozici na 152 tisíc kontraktů. Tento sentiment je pesimističtější než ve 100 % historických hodnot a sázky na pokles tvoří více než 70 % celého jejich portfolia. Takto extrémně vysoký počet krátkých pozic výrazně zvyšuje riziko short squeeze.
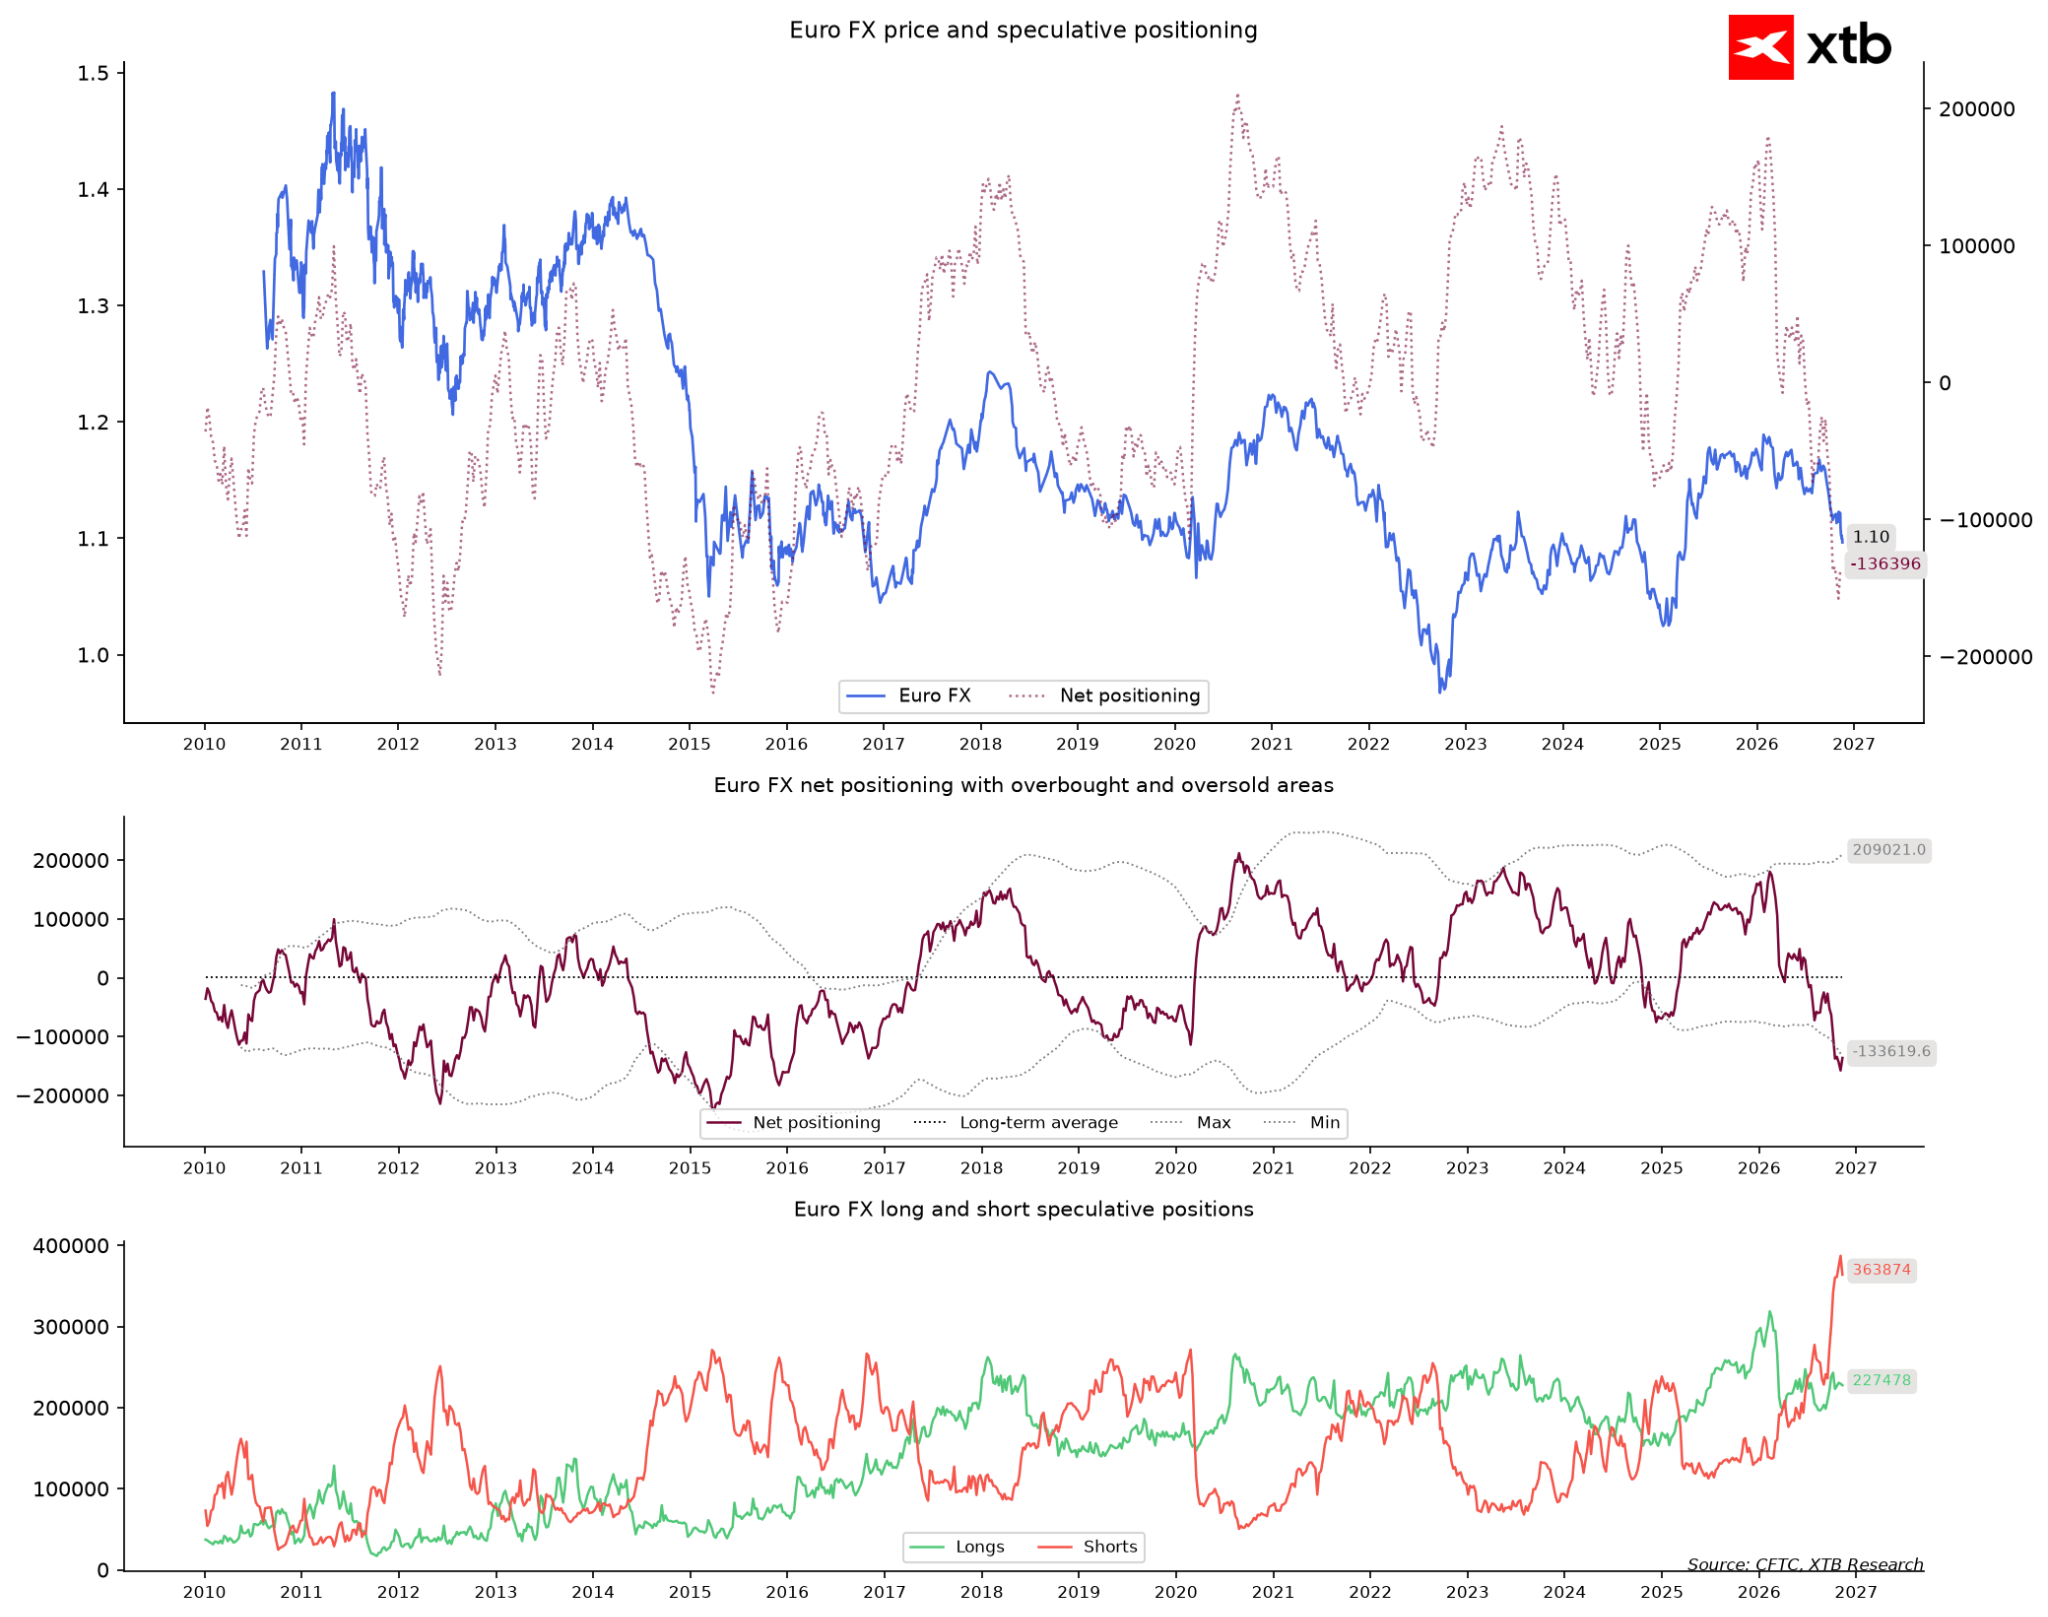
Podobný osud potkal euro, kde spekulanti drží 136 tisíc kontraktů sázejících na pokles kurzu, čímž se řadí mezi pouhá procenta nejpesimističtějších okamžiků v historii. Investoři hrají na divergenci mezi Fedem a ostatními centrálními bankami. Otázkou je, co se stane, až se tento rozdíl přestane prohlubovat. Stojí však za zmínku, že EURUSD se pohybuje poblíž 1,10 a krátké pozice se začaly mírně snižovat.
Zlato a stříbro: přeplněný obchod uprostřed slábnoucího lesku
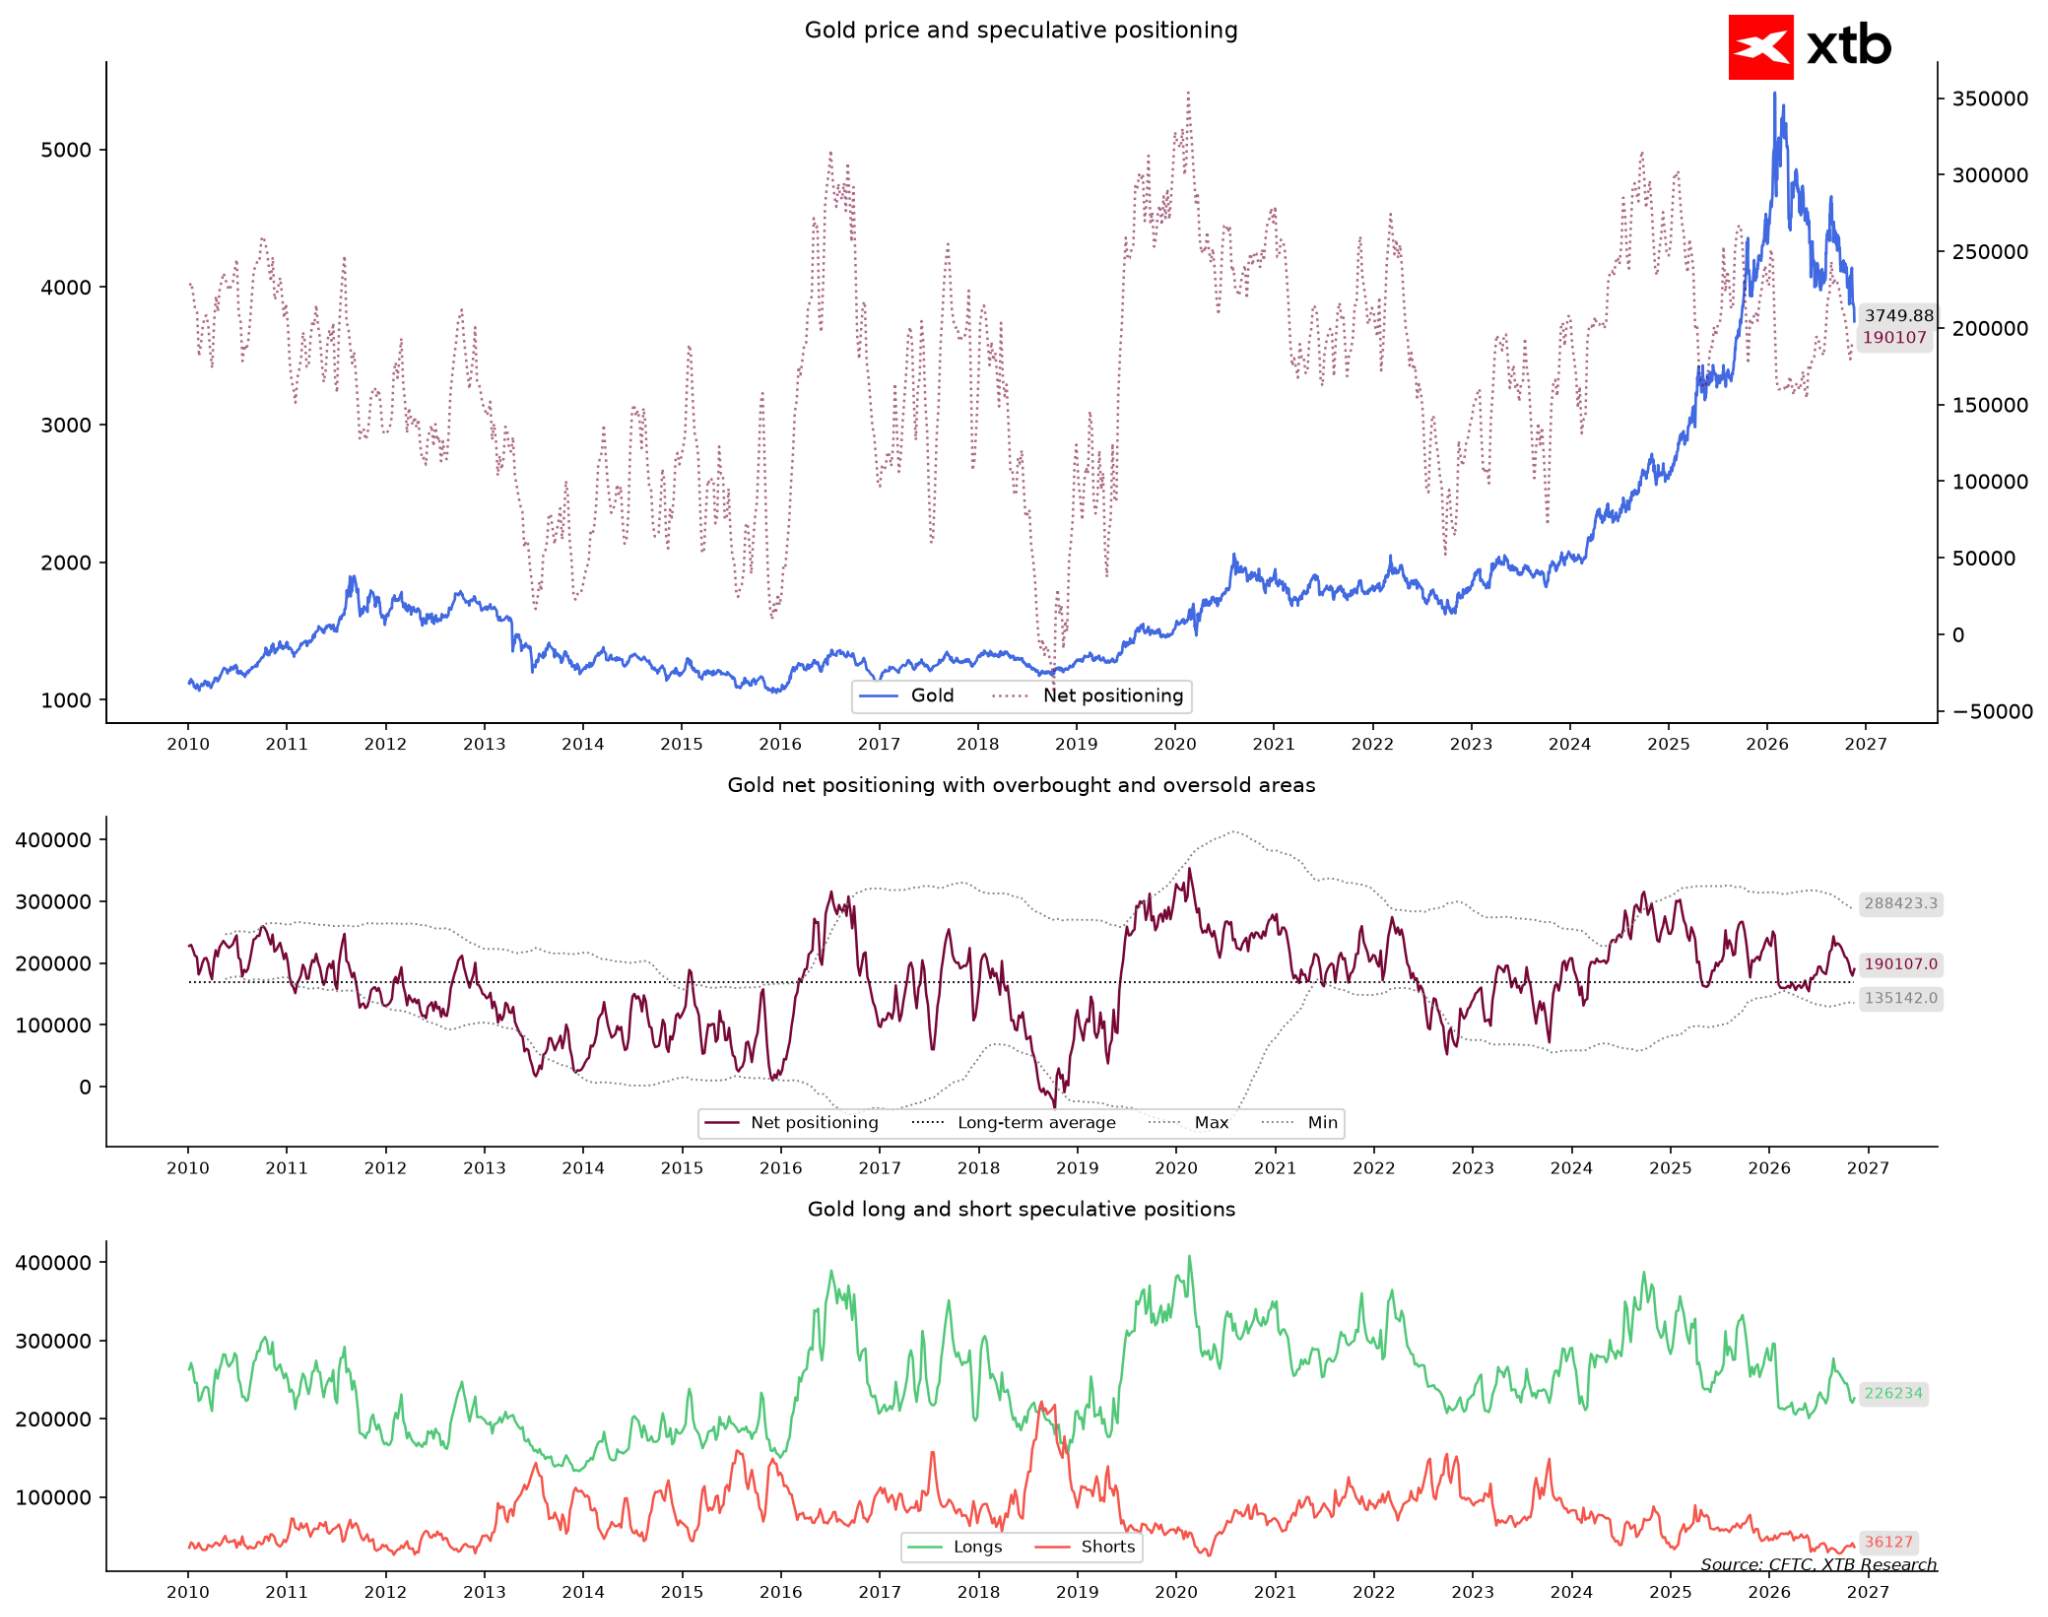
Zcela odlišnou dynamiku vidíme na trhu drahých kovů. Na první pohled by investoři mohli čekat, že po hlubokém výprodeji začne spekulativní kapitál prchat. Opak je pravdou. Zlato za poslední měsíc kleslo o více než 9 % (týdenní pokles činil téměř 6 %) a přiblížilo se k hodnotě 3 750 USD. Fondy mezitím nakoupily dalších 11 tisíc kontraktů na růst, čímž zvýšily čistou pozici na 190 tisíc kontraktů. Celých 86 % všech pozic fondových manažerů na tomto trhu tvoří sázky na další růst. Jde o učebnicovou divergenci: cena prudce klesá, zatímco spekulanti vytrvale navyšují své sázky. Na druhou stranu, v porovnání s nedávnou historií zůstávají kupující relativně slabí.
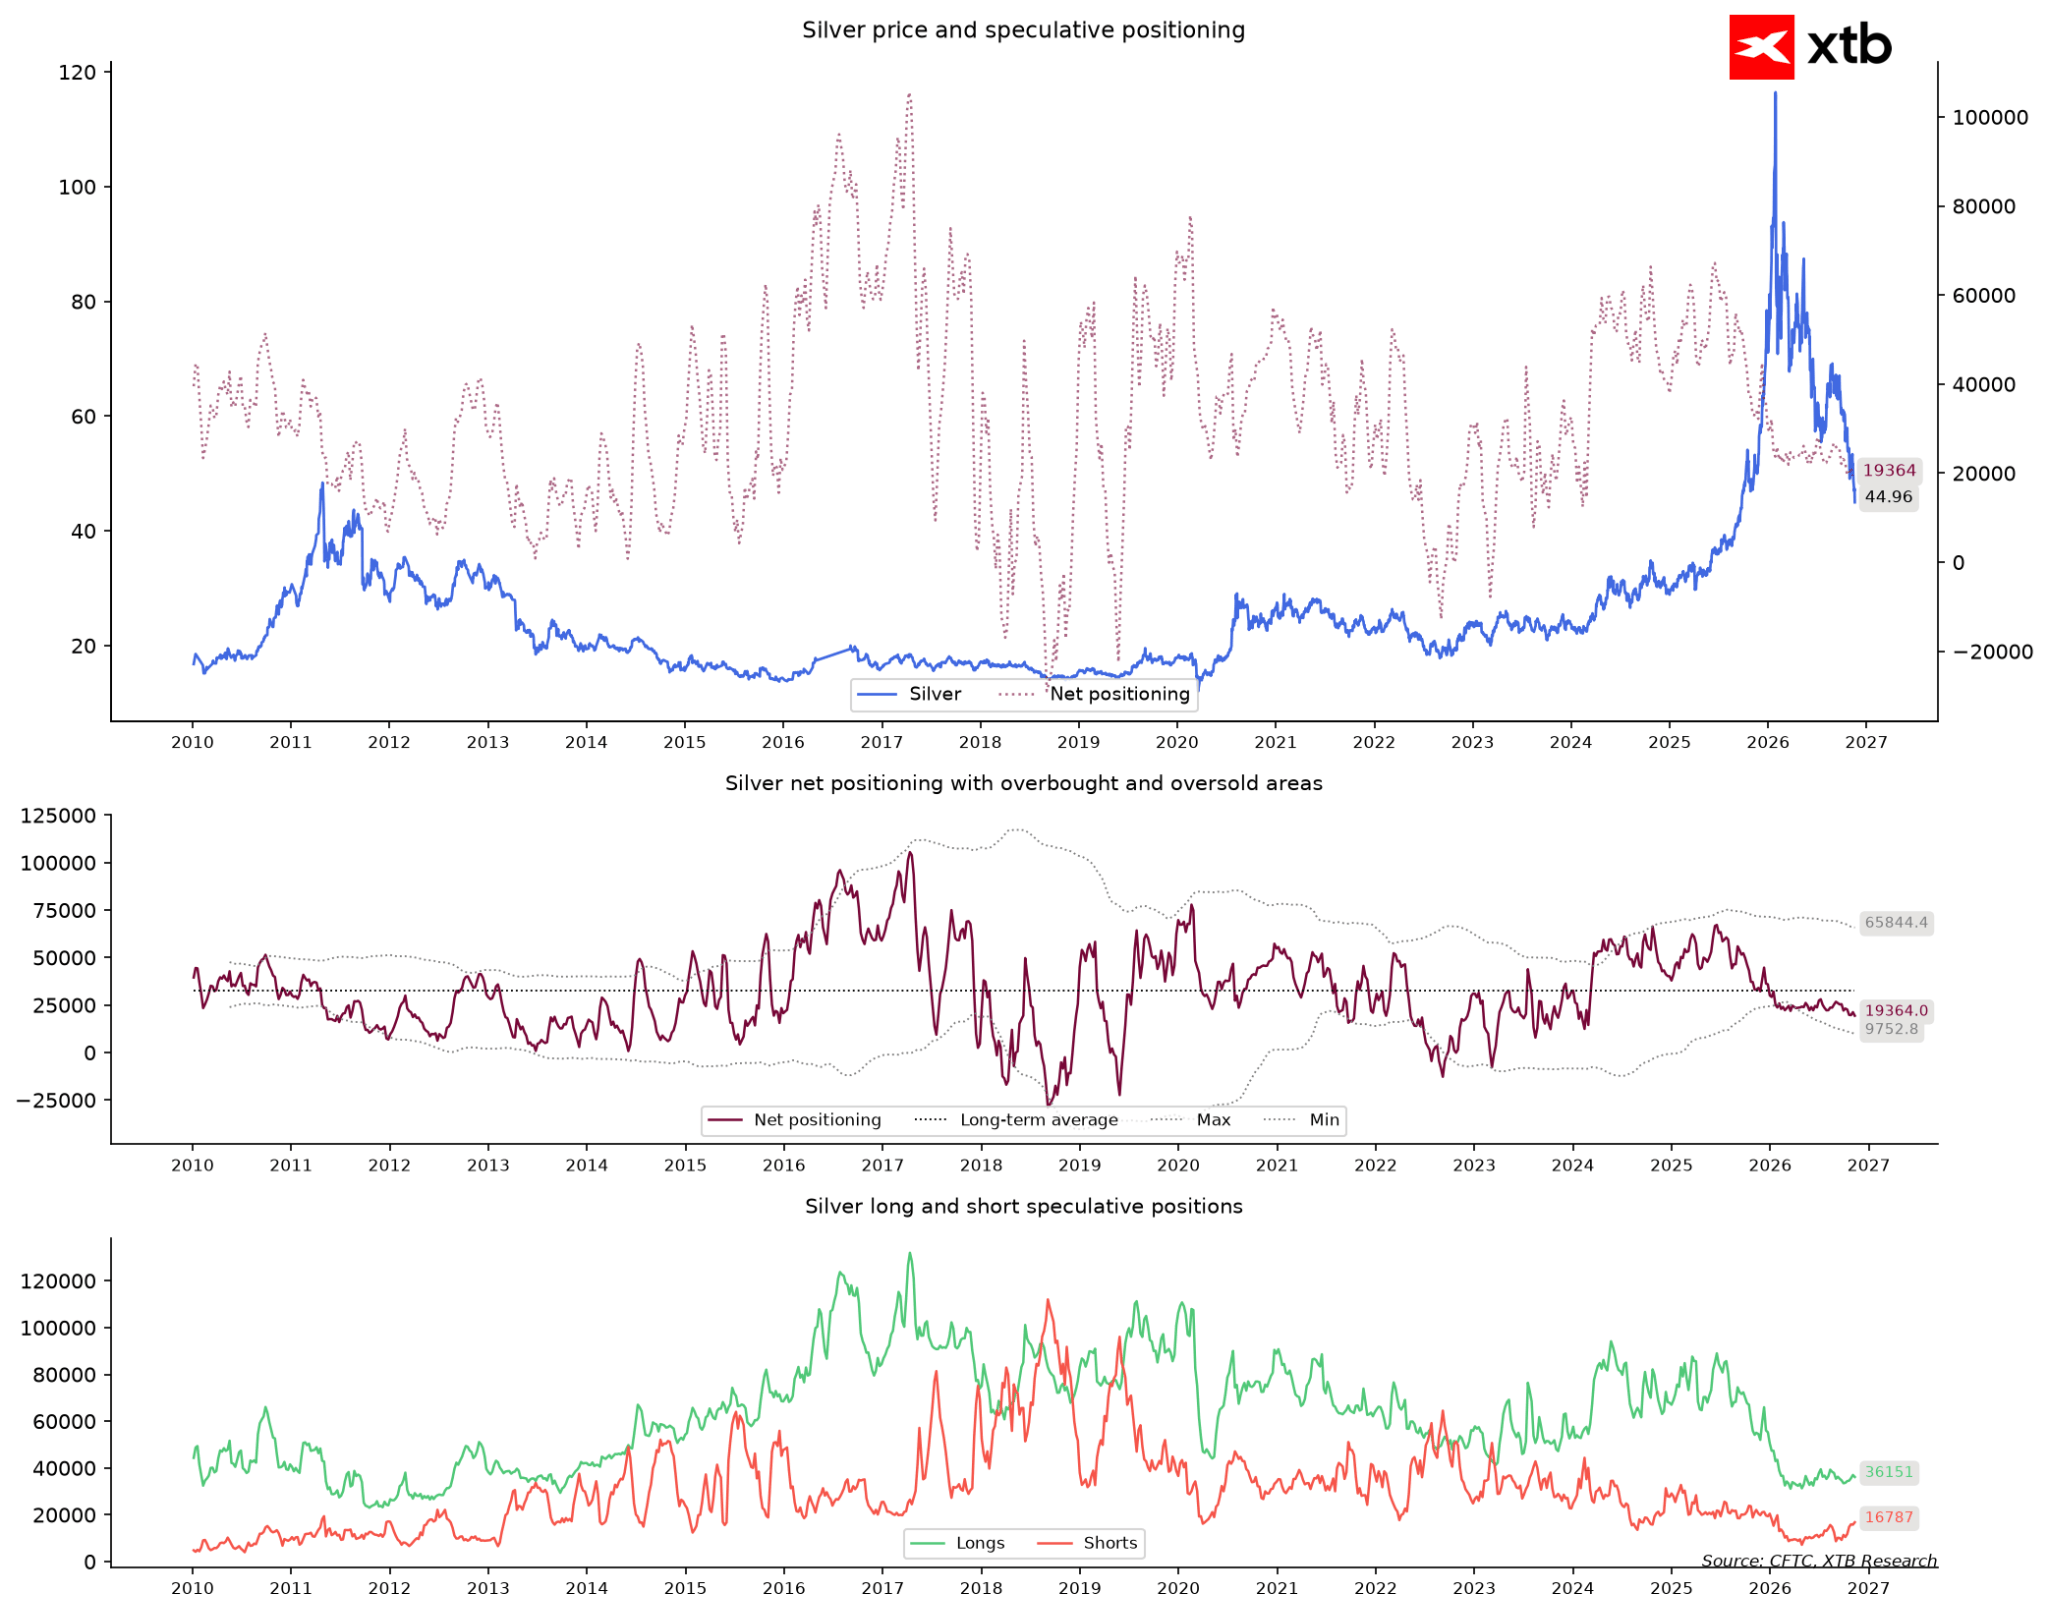
Naproti tomu stříbro zažilo skutečný propad. Pokles ceny o více než 20 % v měsíčním horizontu (na přibližně 45 USD) srazil ocenění na extrémně nízké úrovně vzhledem k uplynulému roku. Fondy zde drží skromných 19 tisíc čistých dlouhých kontraktů a snižují expozici mnohem disciplinovaněji než u zlata. Tento rozdíl naznačuje, že samotné zlato může být v současnosti trhem mnohem zranitelnějším vůči dalším zklamáním – pokud vlna prodejů donutí „opozdilé býky" uzavřít ztráty, korekce by mohla nabrat na síle jako lavina.
Zemní plyn a komodity: pružina napnutá na doraz
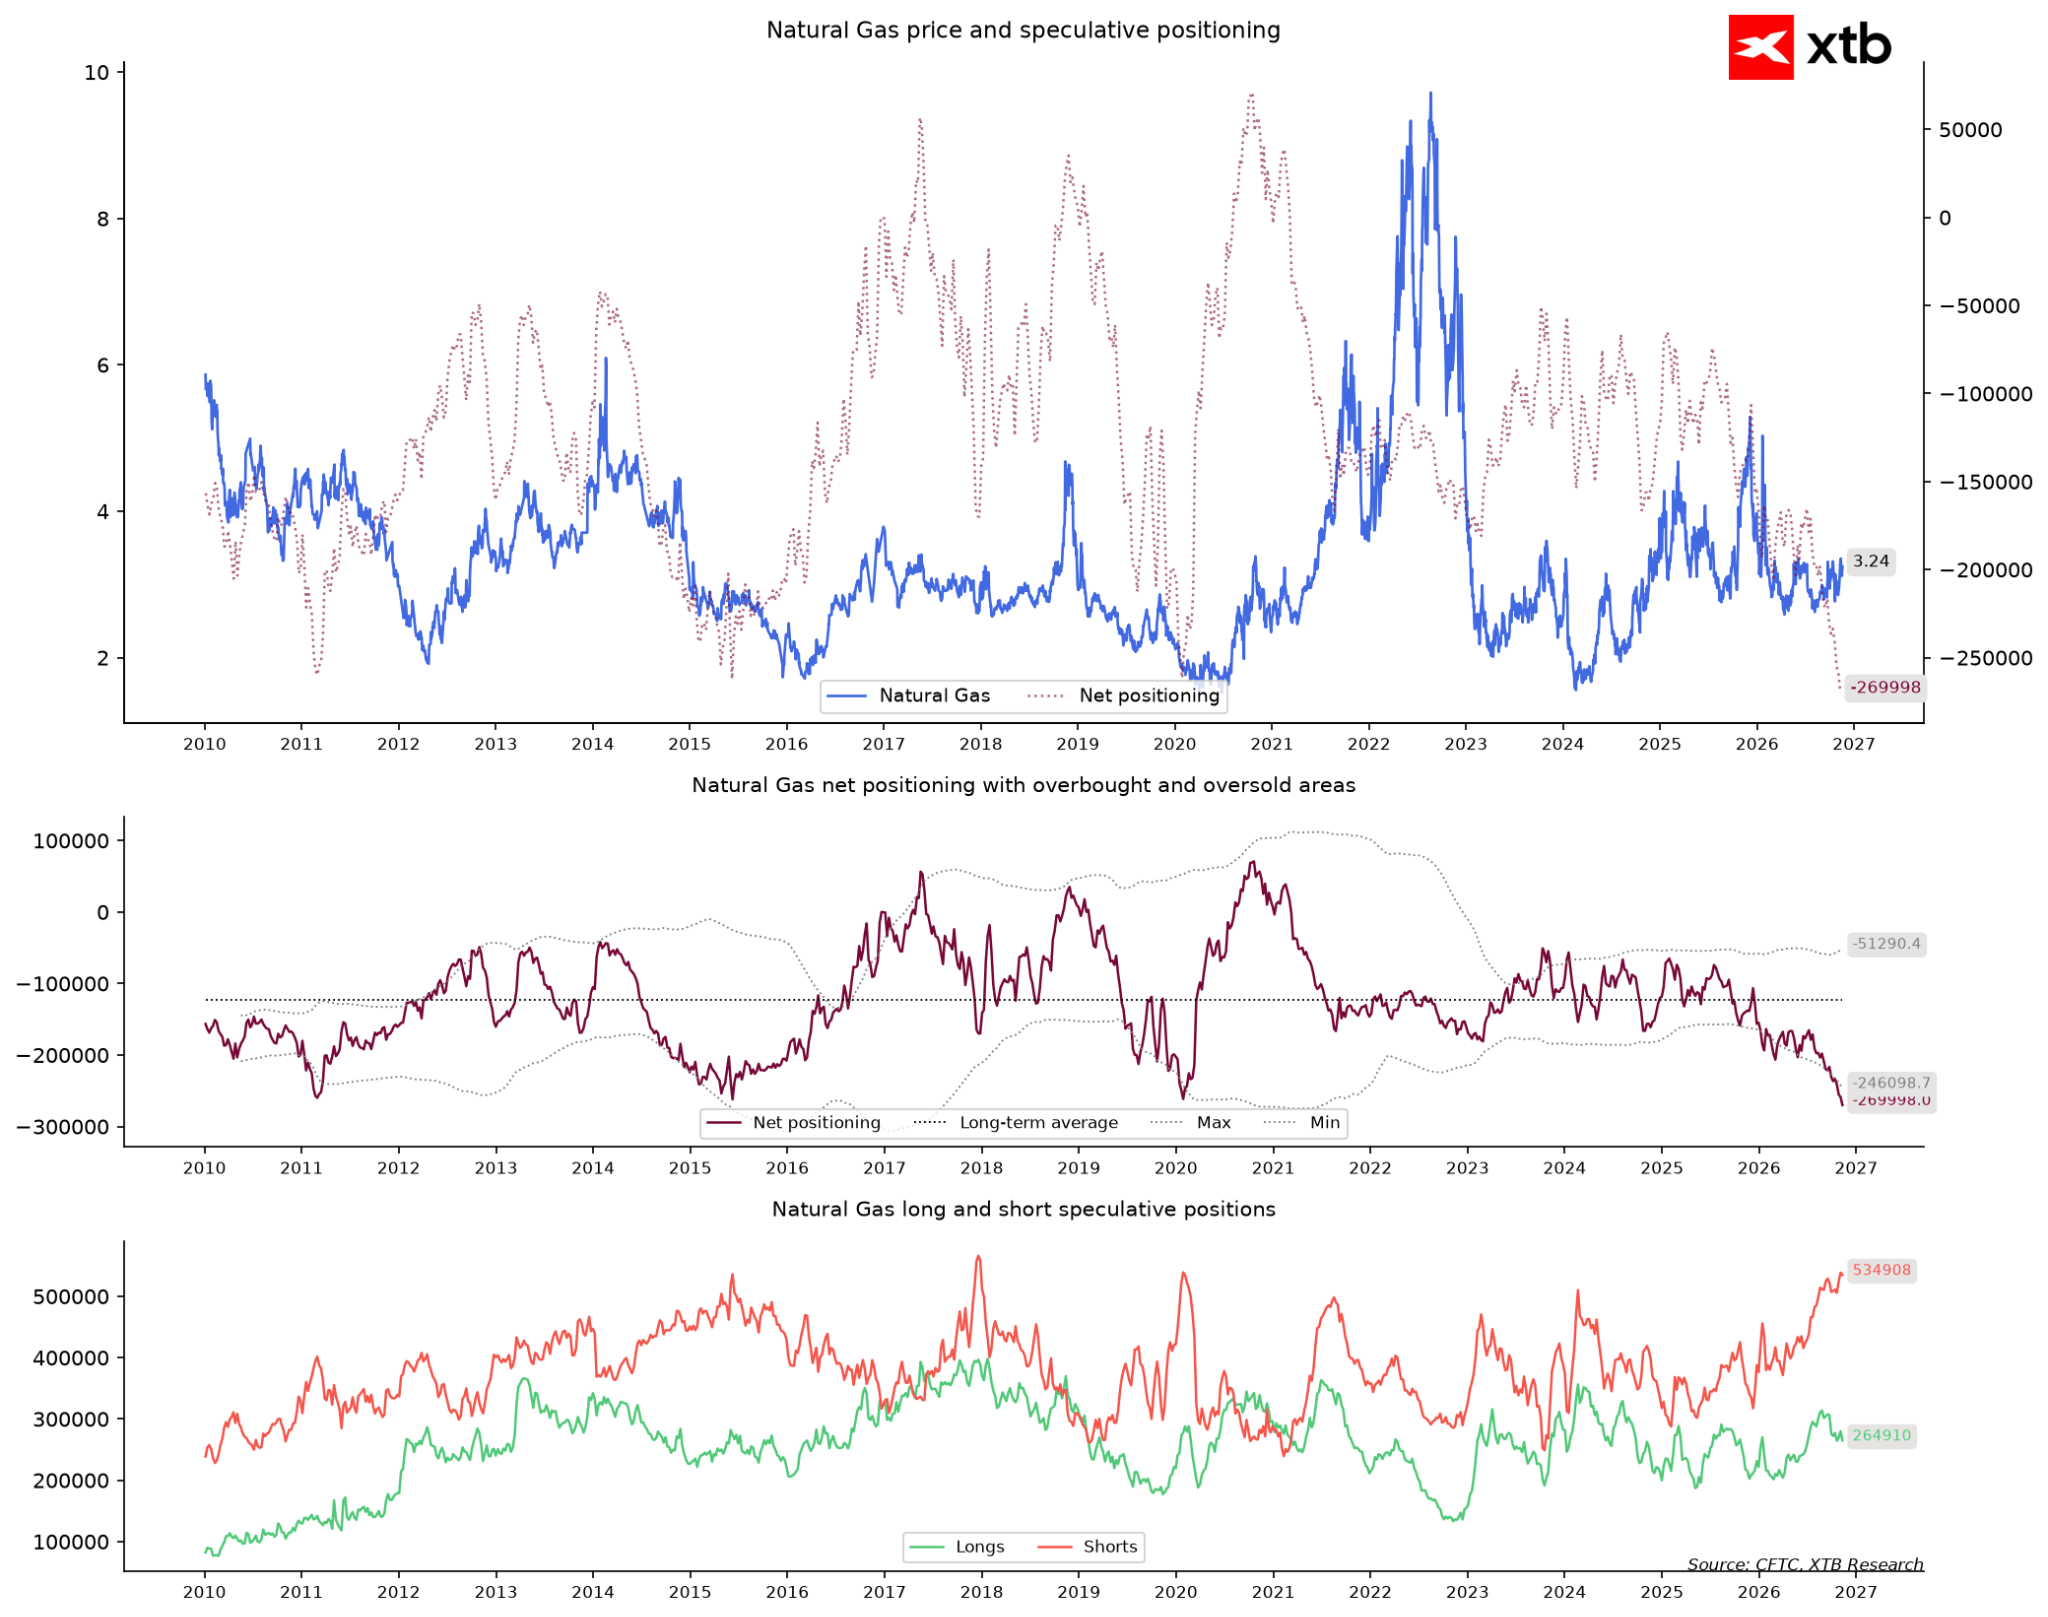
Pokud nějaký trh vykazuje podmínky pro klasický short squeeze, pak je to bezpochyby zemní plyn. Spekulativní fondy zde drží až 270 tisíc čistých krátkých kontraktů. Ukazatele jasně ukazují: fondy jsou dnes pesimističtější než ve 100 % týdnů v historii. Pouze jedna z tří pozic držených fondy je sázkou na růst. Trh mezitím nejeví žádnou chuť dále klesat – v měsíčním horizontu cena vzrostla o 7 % a stabilizovala se kolem 3,25 USD. Na druhé straně stojí producenti, kteří se zajišťují dlouhou pozicí přesahující 260 tisíc kontraktů. Jde o naprostou patovou situaci: spekulanti sázejí na další propad cen, ale trh přestal reagovat na negativní impulzy. V tomto případě stačí jedna tuhá zima, aby si vynutila výrazné snížení krátkých pozic, což by mohlo cenu vyhnat vzhůru i o celý dolar na kontrakt.
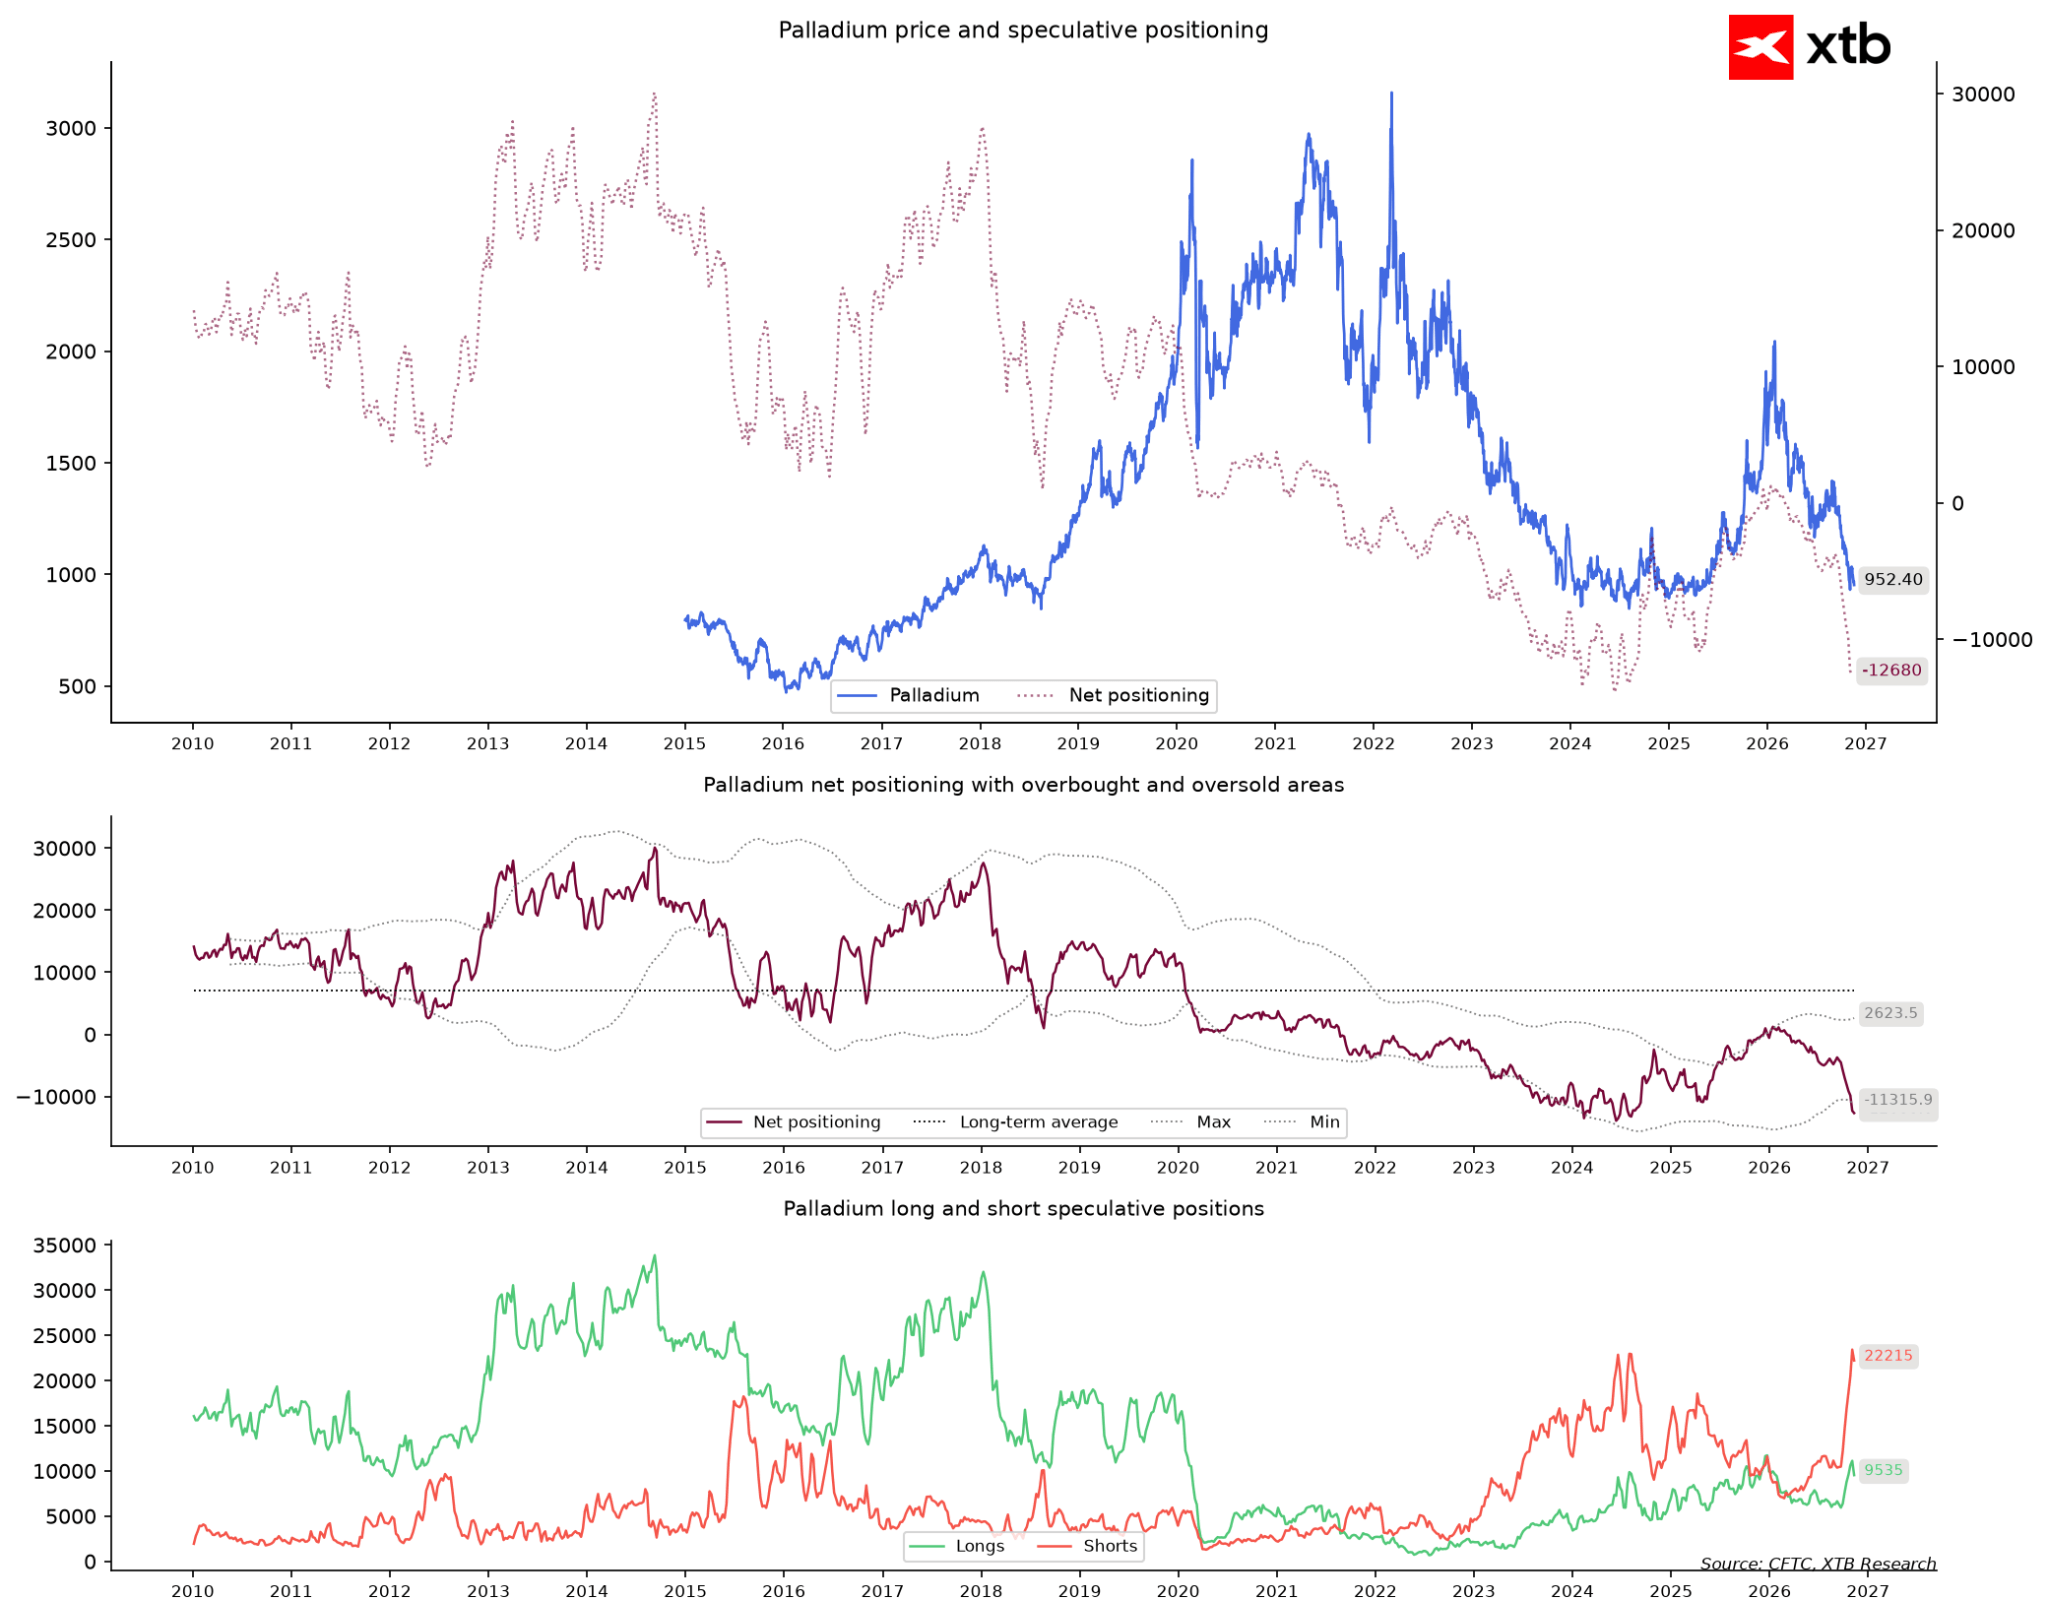
V téměř totožné pasti se ocitlo palladium. Při ceně 954 USD (pokles o více než 14 % za měsíc) dosáhly fondy rovněž historického 100% extrému negativního sentimentu a drží 13 tisíc čistých krátkých kontraktů. Když se pesimismus stane absolutním, jakýkoli impulz poptávky může vyvolat nervózní uzavírání krátkých pozic za jakoukoli cenu.
Měny rozvíjejících se trhů: bolestivá lekce v chytání padajícího nože
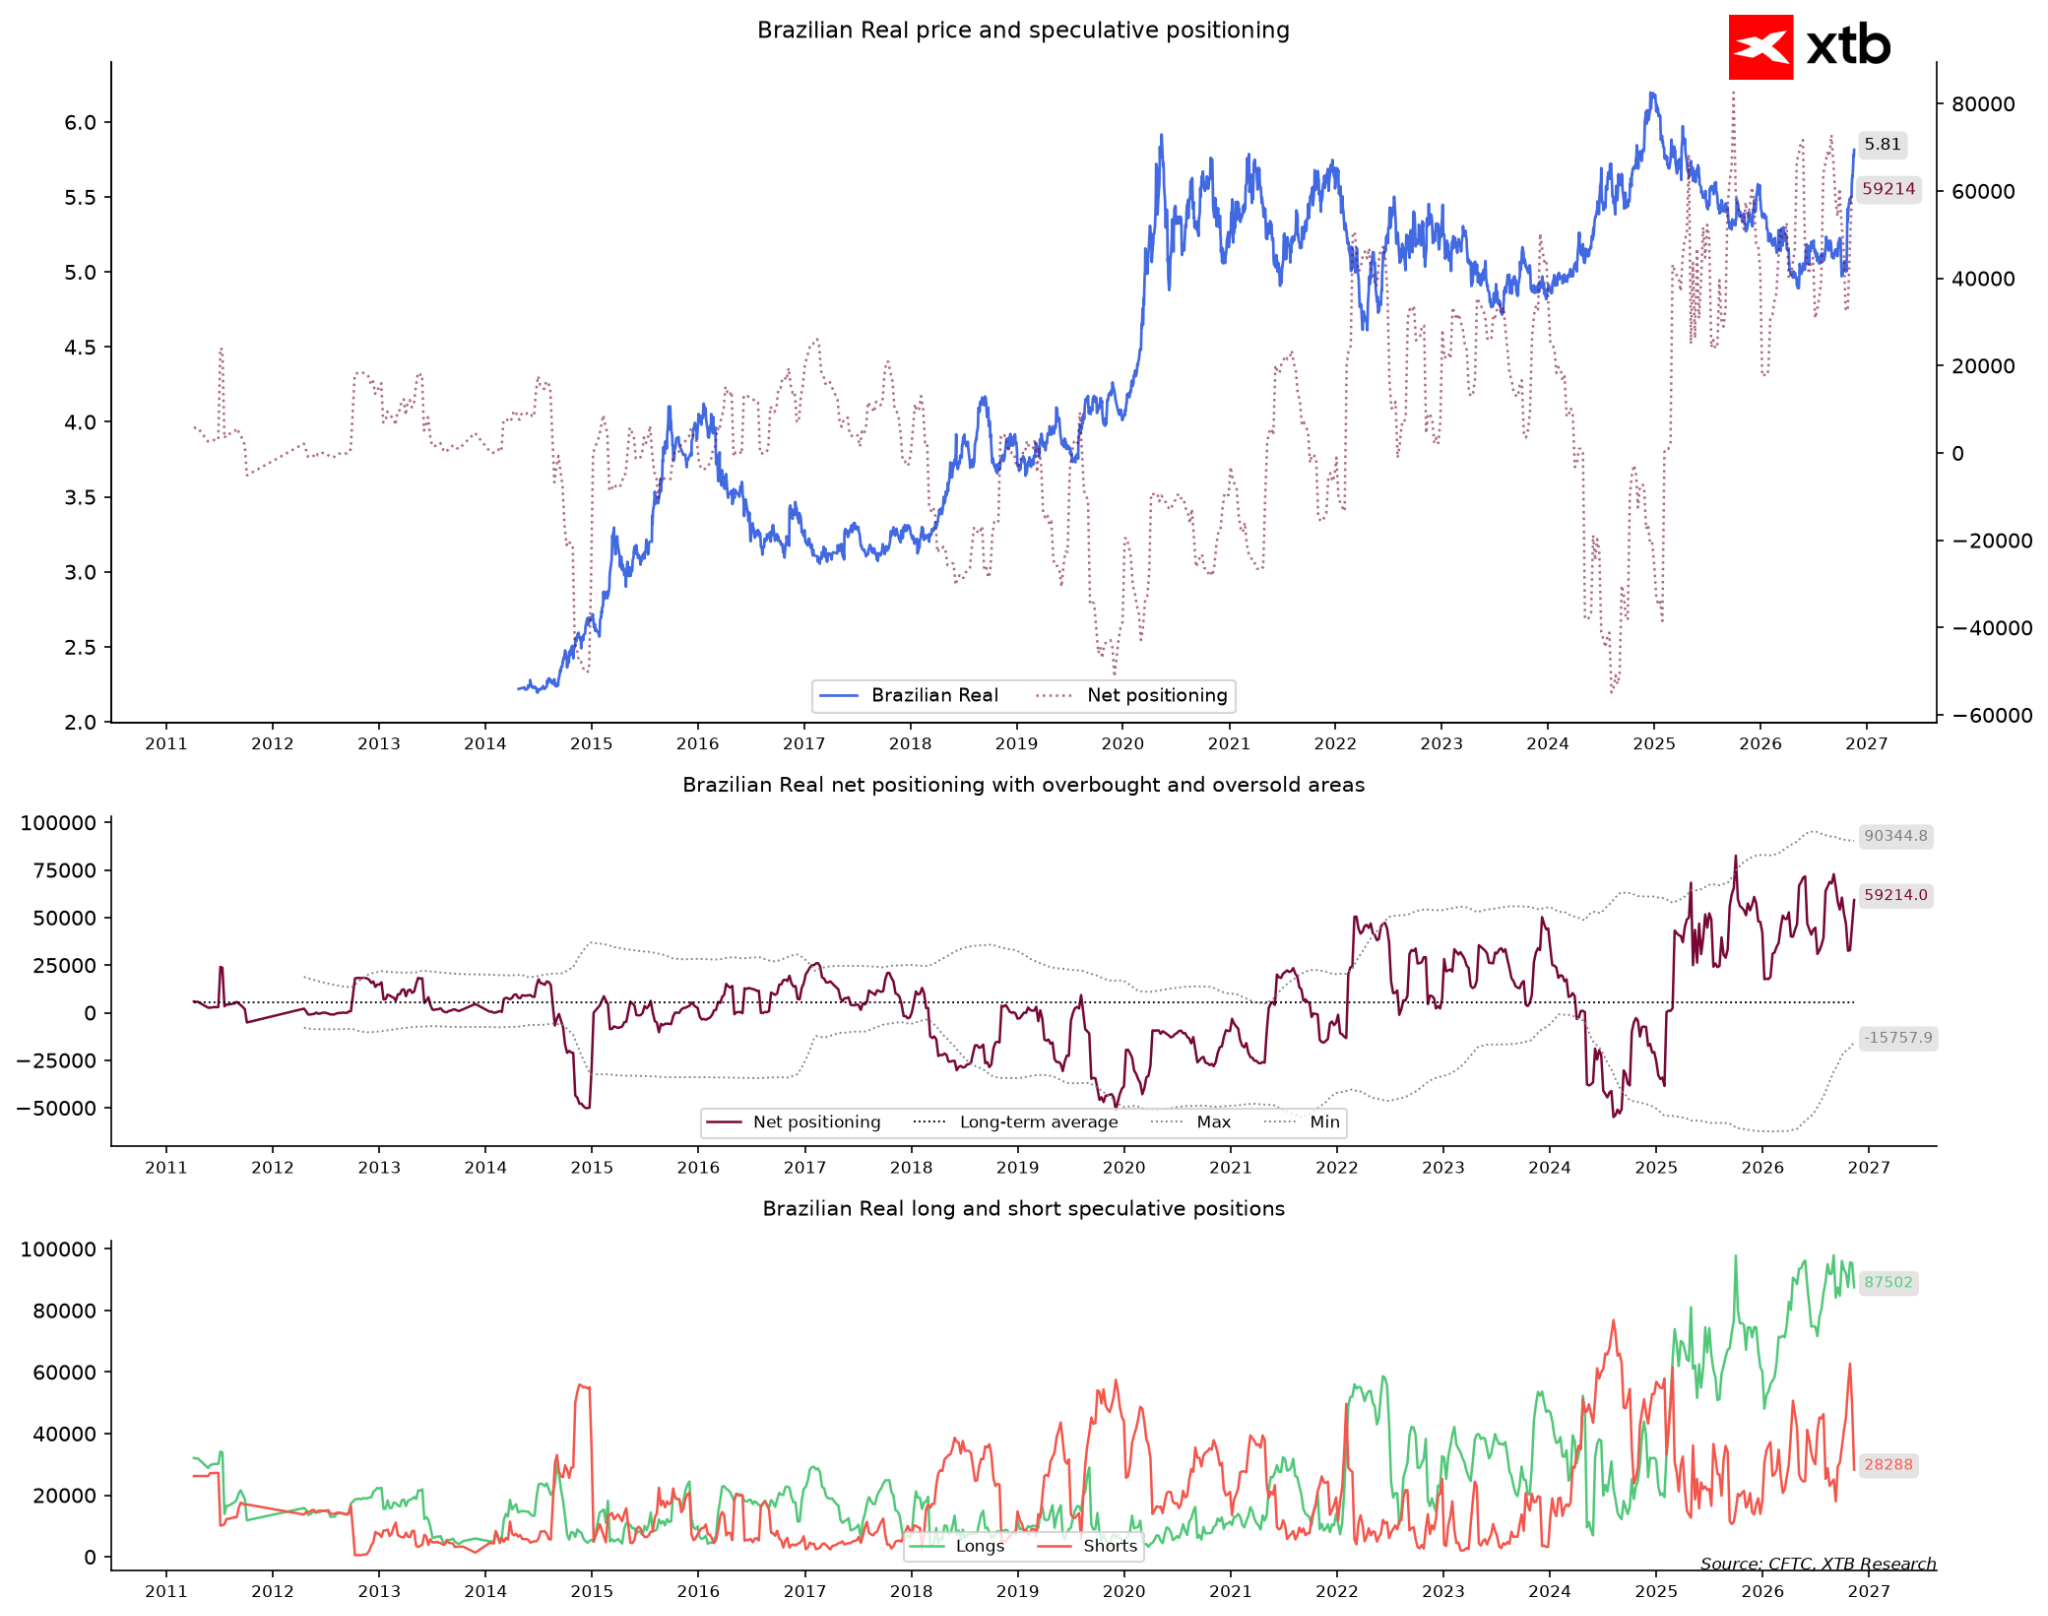
Nejnebezpečnější past posledních týdnů se nachystala v prostoru měn rozvíjejících se trhů a její obětí se stal brazilský real. Fondoví manažeři téměř bezvýhradně věřili v sílu brazilské měny – jejich čistá pozice činí 59 tisíc dlouhých kontraktů, což představuje býčí postoj vyšší než v 98 % týdnů v historii (přes tři čtvrtiny jejich pozic jsou sázky na posílení realu).
Realita se však ukázala jako nemilosrdná. Kurz USDBRL vzrostl za měsíc o více než 15 %, což znamenalo dramatické oslabení brazilské měny (cena dolaru se vzhledem k uplynulému roku dostala na extrémně vysokou úroveň, přes 3,5 směrodatné odchylky nad normálem). Fondy se ocitly brutálně v pasti na špatné straně trhu. Během posledního týdne se snažily navyšovat dlouhé pozice, ale při tak silném růstovém trendu dolarového páru tlak na nucené uzavírání ztrát den ode dne roste.
Na co si dát pozor v nadcházejících týdnech
Potenciální propad zlata, pokud se rychle nevrátí k růstu. Pokud se ceny zlata rychle nevrátí nad nedávná lokální minima, shoda 86% přeplněnosti na nákupní straně mezi fondy by se mohla změnit v klasickou kapitulaci. Varovným signálem bude prudký pokles dlouhých pozic při současném prolomení nových cenových minim.
Palivo pro masivní short squeeze na dluhopisech a australském dolaru. Při historicky rekordních krátkých pozicích na americkém 10letém dluhopisovém trhu a na australské měně nepotřebují tyto trhy ke strmému odrazu žádné výjimečné zprávy – stačí absence nových negativních impulzů. Prvním signálem obratu bude dynamický pokles amerických výnosů, který přinutí fondy okamžitě uzavřít téměř milion krátkých kontraktů.
Kapitulace spekulantů na brazilském realu. Tvrdohlavé držení dlouhých pozic na měně, která za měsíc klesne o více než 15 %, jen zřídka skončí bez bolestivých výstupů. Klíčovým ukazatelem zde bude chování kurzu USDBRL kolem hodnoty 5,80 – další slábnutí místní měny si vynutí panickou likvidaci pozic, což by paradoxně mohlo znamenat definitivní dno této měny.
Trhy mohou v extrémech zůstat déle, než by logika napovídala, ale ve chvíli, kdy už nikdo nezbývá, aby se přidal na seznam kupujících nebo prodávajících u dané pozice, je změna směru jen otázkou času. Nejlepší příležitosti se jen zřídka rodí tam, kde stojí celý dav – mnohem častěji vznikají na místech, která dav zoufale opouští.
Odkud pocházejí tato data a jak je číst?
Americká komise CFTC každý týden zveřejňuje zprávu COT (Commitments of Traders), což je přehled toho, jak jsou největší hráči pozicováni na trhu futures. Nejvíce nás zajímají spekulativní fondy – velcí hráči, kteří obvykle sledují trend, nakupují při růstu a prodávají při poklesu. Na druhé straně stojí producenti a zajišťovatelé (zemědělci, doly, rafinerie), kteří zajišťují ceny svých fyzických komodit a často zaujímají pozice opačné než fondy.
Když píšeme, že fondy jsou pozicovány „extrémně" nebo „jednostranněji než v 95 % týdnů", porovnáváme jejich aktuální pozici s historií za poslední roky. Takový extrém není sám o sobě signálem – trh v něm může zůstat celé týdny – ale znamená, že pokud se něco postaví proti očekávání davu, výstup z pozic může být prudký. Odtud mimo jiné pramení takzvané short squeeze, tedy náhlé rally, kdy hráči sázející na pokles musí narychlo zpětně odkupovat kontrakty.
Data CFTC odrážejí pozice platné k úternímu dni a zveřejňují se v pátek, takže popisují pozice s několikadenním zpožděním.
Další články o komoditách a jejich obchodování:
- Investování do kávy formou CFD
- Obchodování zlata – Investování do zlata pro začátečníky
- Obchodování stříbra – Jak investovat do stříbra?
- Šest věcí, které potřebujete vědět o obchodování ropy
- Základy obchodování komodit
- Obchodování s plynem – Jak investovat do NATGAS?
- Historie a budoucnost zemního plynu (NATGAS)
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na komodity z různých sektorů!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:


🥇 Zlato klesá o 2,5 % 📉 Vstupují drahé kovy do medvědího trhu?

📉 Cena stříbra pod fibo 0,786: Míří stříbro k 35 USD?


Novinky z energetiky: Útok na Equinor a levnější elektřina v Německu ⚡
🎥 Výprodej zlata nabírá na síle. Jaké fundamentální faktory za tím stojí a kde bude dno?
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 79 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.