


Intel zveřejnil výsledky, které s přehledem překonaly očekávání Wall Street. Tržby meziročně vzrostly o 21 % na 16,5 miliardy USD, zatímco upravený zisk na akcii dosáhl 0,52 USD oproti konsensuálním odhadům kolem 0,40 USD. Navzdory těmto silným číslům byla reakce trhu krutá. Akcie Intelu po zveřejnění výsledků v mimoburzovním obchodování propadly zhruba o 20 %. Investoři zjevně došli k závěru, že jedno silné čtvrtletí nestačí k obnovení důvěry v obrat Intelu, zvlášť když výhled na nadcházející měsíce zanechává mnoho přání nesplněných.
Největším zklamáním byl výhled společnosti pro čtvrté čtvrtletí. Intel očekává tržby ve výši 15–16 miliard USD oproti odhadům analytiků kolem 17 miliard USD. Výhled zisku byl ještě horší. Společnost předpověděla upravený EPS ve výši 0,25 USD, výrazně pod tržním konsensem kolem 0,43 USD. Navíc se očekává, že upravená hrubá marže klesne ze 44,1 % na přibližně 38 %. To je jasný signál, že zlepšující se čtvrtletní výsledky neznamenají, že Intel vyřešil své základní provozní problémy. Společnost se i nadále potýká s dosažením úrovně ziskovosti potřebné k tomu, aby mohla konkurovat předním hráčům v polovodičovém průmyslu.
Intel – klíčové finanční výsledky za 3. čtvrtletí 2026
-
Tržby: 16,51 miliardy USD, meziročně nárůst o 21 % (oproti 13,7 miliardy USD před rokem).
-
Čistý zisk: 3,3 miliardy USD, meziročně pokles o 18 %.
-
Upravený zisk na akcii (non-GAAP EPS): 0,52 USD oproti 0,23 USD před rokem. Konsensus činil přibližně 0,40 USD.
-
Hrubá marže (GAAP): 43,0 % oproti 38,2 % před rokem.
-
Provozní marže: 19,6 % oproti 11,2 % před rokem.
-
Peněžní tok z provozní činnosti: 5,1 miliardy USD.
Výkonnost segmentů:
-
Data Center and AI: tržby 7,3 miliardy USD, meziročně nárůst o 78 %.
-
Client Computing Group (PC): tržby 8,1 miliardy USD, meziročně pokles o 5 %.
-
Intel Foundry: tržby 6,7 miliardy USD, meziročně nárůst o 58 %.
Rozpad tržeb je obzvláště výmluvný. Segment Data Center and AI zvýšil tržby meziročně o 78 % na 7,3 miliardy USD. To by mělo být jedním z nejsilnějších argumentů ve prospěch obratu Intelu. I zde je ale výrazné omezení. Navzdory silné poptávce Intel nedokáže zákazníkům dodat dostatek serverových procesorů Xeon. Společnost má objednávky, zákazníky i rostoucí trh, ale chybí jí výrobní kapacita, aby tuto příležitost plně využila. V odvětví, kde je schopnost rychle navýšit nabídku jednou z nejdůležitějších konkurenčních výhod, zůstává toto vážnou slabinou.
Hlavní byznys Intelu, tedy procesory pro osobní počítače, se mezitím nadále potýká s problémy. Tržby v segmentu Client Computing Group klesly o 5 % na 8,1 miliardy USD. Situaci zhoršují rostoucí ceny pamětí a omezená dostupnost komponent, zatímco vedení společnosti neočekává žádné výraznější zlepšení před druhou polovinou roku 2027. To znamená, že Intel se nemůže spoléhat na rychlé oživení svého největšího segmentu, které by pomohlo stabilizovat výsledky, zatímco podstupuje nákladnou transformaci zbytku svého byznysu.
Dalším problematickým bodem je výroba. Výpadky v závodě Intelu v Kirjat Gat v Izraeli by podle očekávání měly v příštích dvou čtvrtletích snížit tržby o přibližně 600 milionů USD. Tento problém sám o sobě nerozhoduje o budoucnosti společnosti, zapadá ale do mnohem širšího obrazu. Intel už léta usiluje o obnovu svých výrobních schopností, přesto se stále potýká s omezeními, která mu brání plnit objednávky a zvyšovat tržby. To je obzvláště důležité vzhledem k jeho ambicím v oblasti foundry byznysu. Pokročilá výrobní technologie nestačí, pokud společnost nedokáže vyrábět ve velkém objemu, včas a za konkurenceschopné náklady.
Je také důležité odlišovat růst tržeb Intel Foundry od skutečného úspěchu výrobní strategie. Segment zvýšil tržby meziročně o 58 % na 6,7 miliardy USD, vyšší tržby ale nutně neznamenají, že Intel vybudoval konkurenceschopný foundry byznys. Klíčovými výzvami zůstávají ziskovost, využití kapacit, získávání externích zákazníků a technologická konkurenceschopnost vůči TSMC. Dokud Intel v těchto oblastech neprokáže hmatatelný pokrok, budou mít další oznámení o expanzi Intel Foundry pro investory omezenou hodnotu. Trh potřebuje důkaz, že tento byznys dokáže nakonec generovat zisky, a nikoli jen spotřebovávat miliardy dolarů kapitálu.
Dalším velkým problémem je financování celé transformace. Intel letos navýšil kapitál o 23 miliard USD prostřednictvím emise akcií, zatímco kapitálové výdaje mají v roce 2027 opět výrazně vzrůst. Obnova technologické a výrobní pozice vyžaduje obrovské množství kapitálu a dosavadní výsledky nabízejí jen málo jistoty, že se tyto investice vrátí v odpovídající míře. Pro akcionáře to znamená nejen pokračující tlak na peněžní toky, ale také riziko další dilúce. Investoři mohou mít pravdu ohledně dlouhodobého potenciálu Intelu, a přesto nemusí mít žádnou záruku, že z toho stávající akcionáři budou mít poměrný prospěch.
Celý příběh obratu Intelu začíná působit mnohem méně přesvědčivě, než by naznačoval samotný růst tržeb ve třetím čtvrtletí. Společnost těží z rozmachu infrastruktury pro umělou inteligenci, nedokáže ale plně uspokojit poptávku. Rozšiřuje svůj foundry byznys, ale ještě musí dokázat, že se může stát konkurenceschopnou a ziskovou. Její finanční výsledky se zlepšují, přesto se v příštím čtvrtletí očekává výrazné zhoršení marží a zisků. Když k tomu přidáme slabý trh s počítači a potřebu i nadále financovat mimořádně nákladnou transformaci, celkový obraz se stává výrazně méně atraktivním.
Podle mého názoru právě proto má výprodej po zveřejnění výsledků tak velký význam. Investoři už neoceňují Intel pouze na základě příslibu návratu do dřívější pozice. Stále více požadují důkaz, že je takový scénář vůbec reálný. Pouhá účast na boomu umělé inteligence automaticky neznamená, že z něj Intel těží, stejně jako vyšší tržby z foundry byznysu automaticky neznamenají obnovu jeho technologického prvenství. Společnost má před sebou ještě obrovské množství práce a její konkurenti rozhodně nebudou čekat, až Intel svou transformaci dokončí.
Intel ukázal, že dokáže odvést silné čtvrtletí. Neukázal však, že dokáže toto zlepšení udržet, obnovit marže a znovu získat konkurenceschopnost ve výrobě polovodičů. V tom spočívá zásadní rozdíl. V této fázi zůstává obrat Intelu nákladným podnikem, jehož úspěch ještě finanční výsledky nepotvrdily. A po posledním zveřejnění výsledků je těžké tvrdit, že se společnost k vyřešení svých problémů přiblížila více, než v co investoři doufali ještě před pár měsíci.
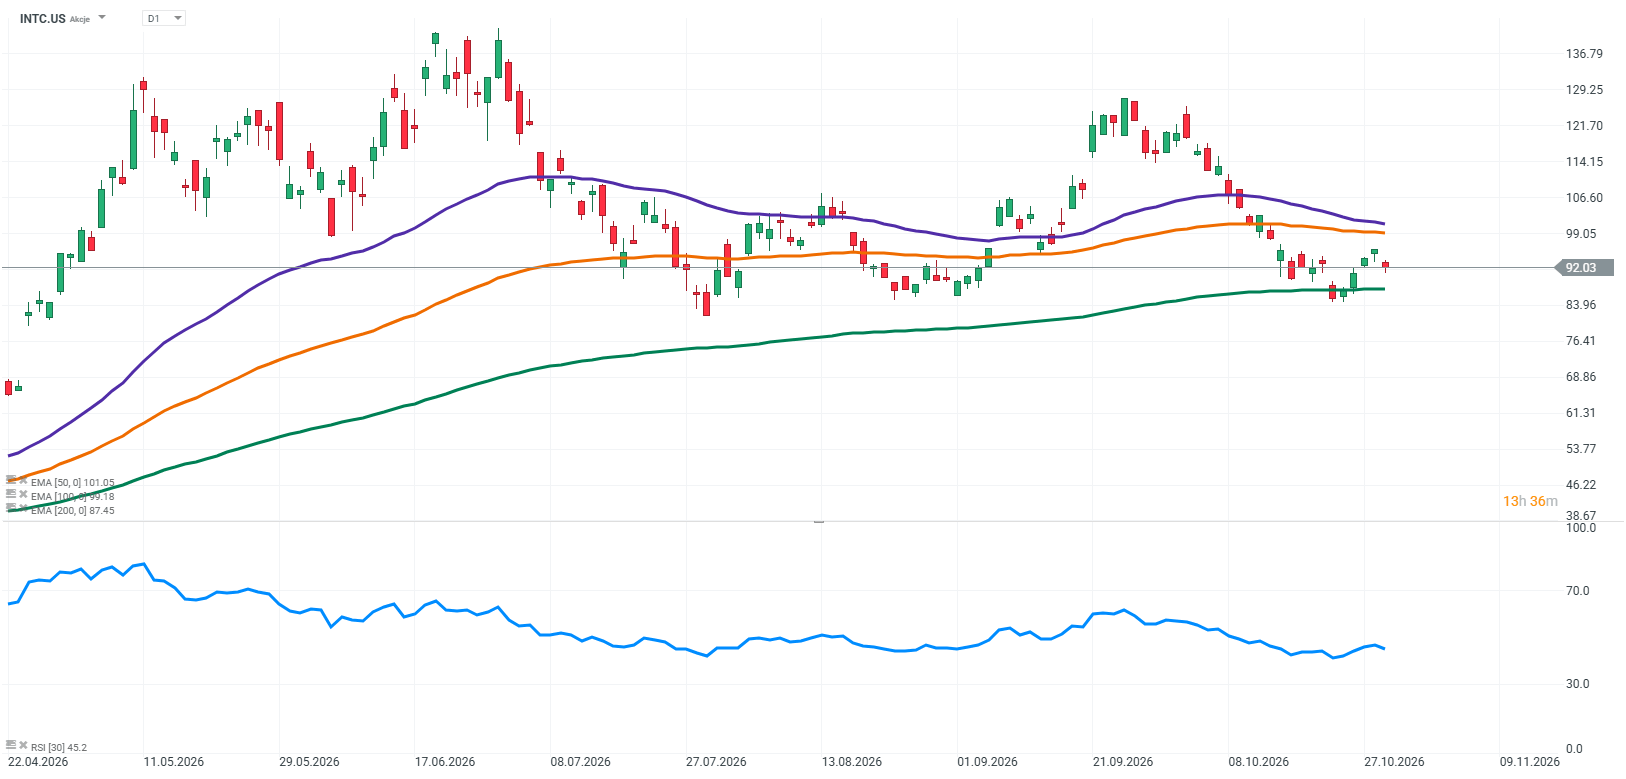
Zdroj: XTB Reserach
Zjistěte o akciích, ETF i obchodování více:
- Investice do AI: Nejlepší společnosti pro investice
- ETF vs. akcie: Srovnání, výhody, nevýhody a jak si vybrat
- Investování do akcií – Co je to obchodování s akciemi?
- Jak sestavit portfolio z akcií a ETF fondů?
- Jaké jsou 4 různé typy akcií?
- Investice do vesmíru: jak najít vesmírné akcie?
- Nejlepší ETF fondy 2026 – cesta k pasivnímu investování?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 2000 CFD na akcie!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Minimální velikost transakce již od 0 EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:

Unity Software: Akcie vytvářejí dvojitý vrchol. Hrozí propad až o 26 %?

📈 Vítězové a poražení z S&P 500 (29.10.2026)

📈 Akcie Rheinmetallu hledají dno. Blíží se obrat trendu, nebo přijde další propad?

📉 Akcie Nebius Group padají: Cena prolomila klíčovou podporu 191 USD. Kam až může klesnout?
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.