


Přehled komodit
- Aktuální seance na komoditním trhu přináší výrazné posílení energetického sektoru, které je taženo eskalujícím geopolitickým napětím na Blízkém východě. Ropa WTI dnes roste o 1,90 % a navazuje na silný týdenní růst o 7,34 %. WTI (+1,89σ) i Brent (+1,93σ) se tak nacházejí na mimořádně vysokých úrovních ve srovnání se svými pětiletými průměry.
- Prudký růst, který posouvá cenu ropy Brent směrem ke 108 USD, je přímou reakcí na útoky dronů na saúdskou přepravní infrastrukturu a nepokoje v průlivu Báb al-Mandab. Ty zvyšují obavy o stabilitu globálních dodávek. U zemědělských komodit a kovů je situace smíšenější. Největší růst během včerejší seance zaznamenal pomerančový džus (+6,01 %), zatímco nejvíce ztrácelo libové vepřové maso (-3,35 %). Dnes je druhou nejvíce klesající komoditou zinek (-1,61 %).
- Týdenní pokles zinku o 7,66 % souvisí s přetrvávající slabou domácí poptávkou v Číně. Z dlouhodobého pohledu však tento kov, podobně jako měď (+2,46σ), zůstává na historicky vysokých úrovních.
- V krátkodobém horizontu budou pro trhy klíčová rozhodnutí Fedu o úrokových sazbách a další zprávy z Blízkého východu. Ty budou přímo ovlivňovat další ocenění strategických komodit včetně zlata (+1,54σ), které se nadále nachází na vysokých úrovních.
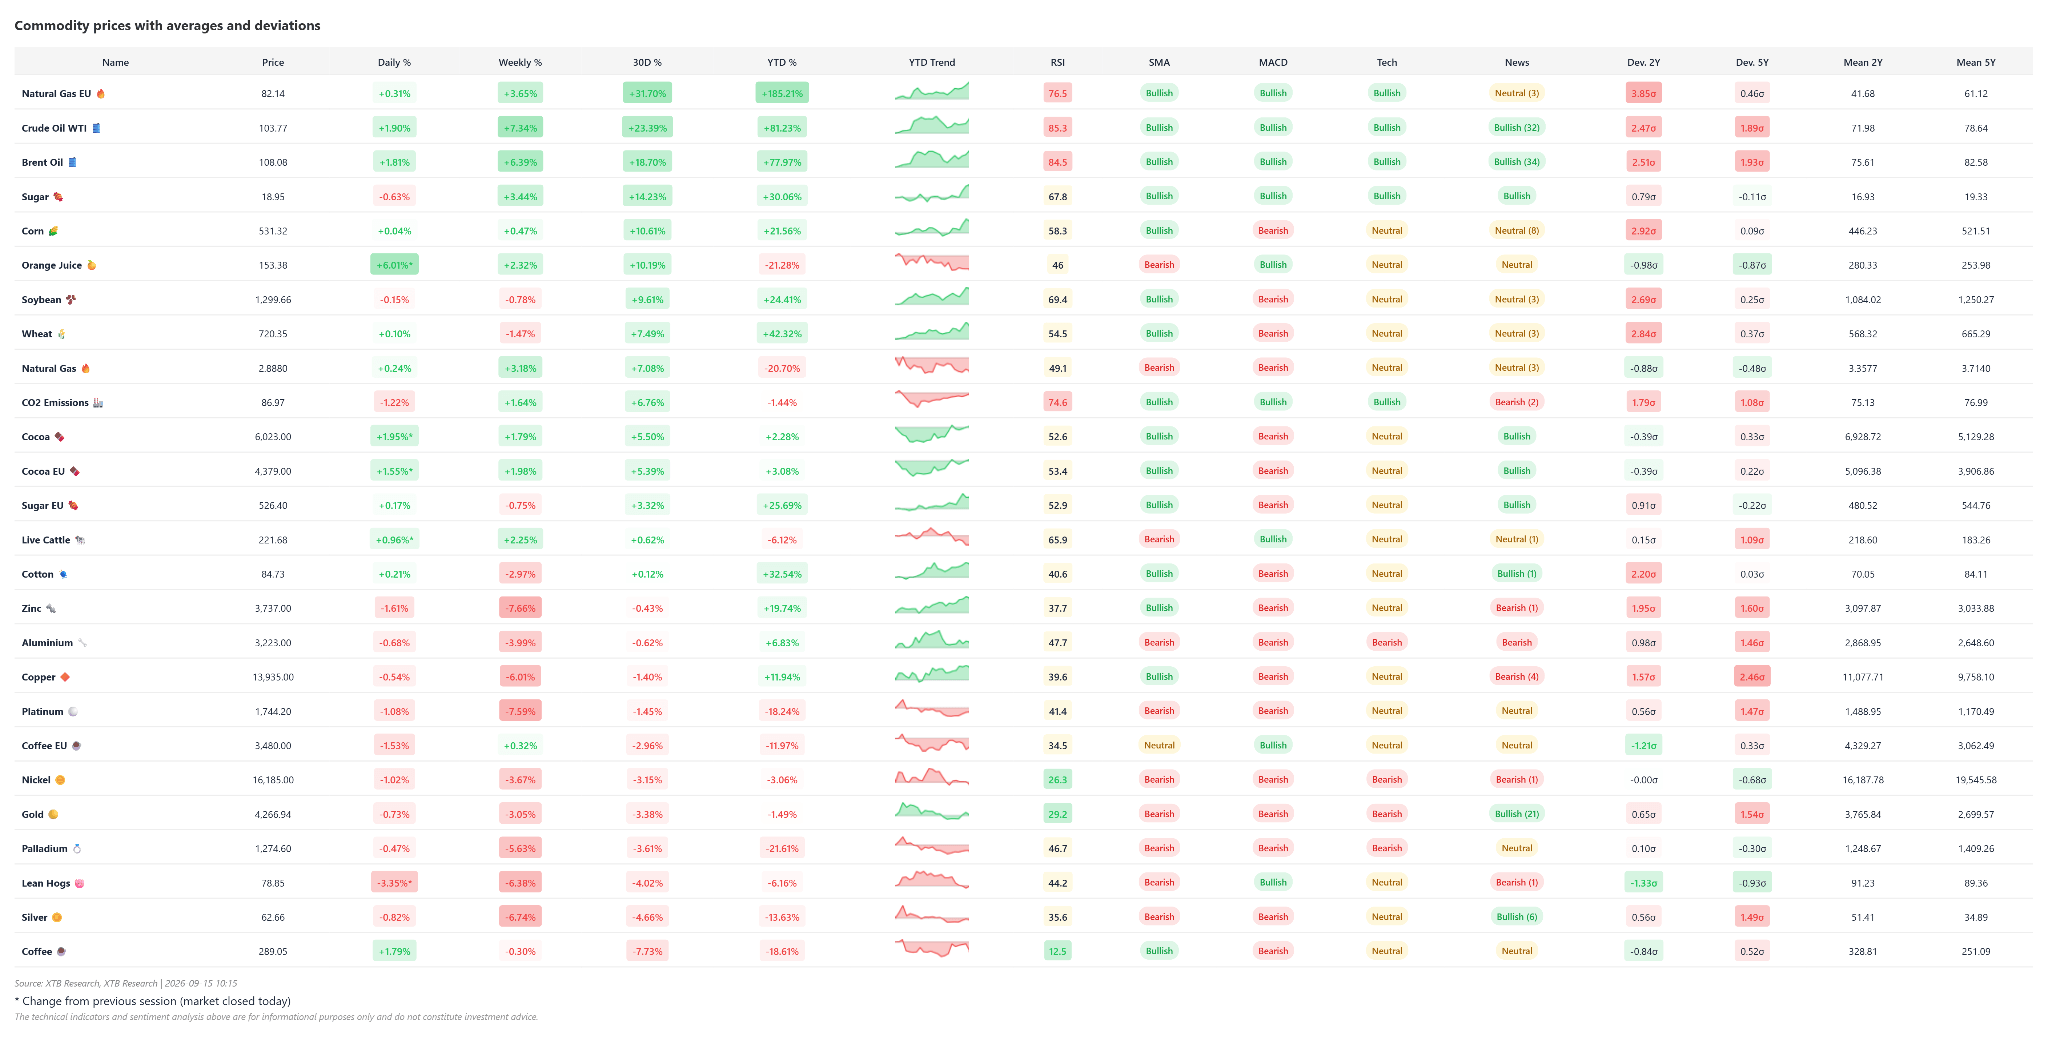
Za pozornost stojí nízké hodnoty RSI u kávy, zlata a niklu, zatímco u ropy a evropského zemního plynu se RSI nachází na mimořádně vysokých úrovních.
Zdroj: XTB
Zemní plyn
- Trh se zemním plynem vykazuje výrazné regionální rozdíly mezi Evropou a Severní Amerikou.
- Cena evropského zemního plynu (NATGAS.EU) se k 15. září 2026 pohybuje kolem 83 EUR/MWh a vykazuje silné růstové momentum (+32,26 % m/m a +186,42 % YTD). Růst podporují obavy o stabilitu dodávek LNG po moři.
- Americký zemní plyn (NATGAS) se naopak obchoduje kolem 2,878 USD/MMBtu (+6,71 % m/m, ale -20,98 % YTD) a zůstává v široké konsolidaci. Z pohledu technických indikátorů se NATGAS.EU nachází v silném uptrendu. RSI na úrovni 77 signalizuje výrazně překoupené podmínky a blízkost rezistence na 85,00 EUR/MWh. Americký NATGAS naopak vykazuje neutrální až medvědí signály s RSI 48, klíčovou rezistencí v oblasti 3,00 USD a supportem na 2,75 USD.
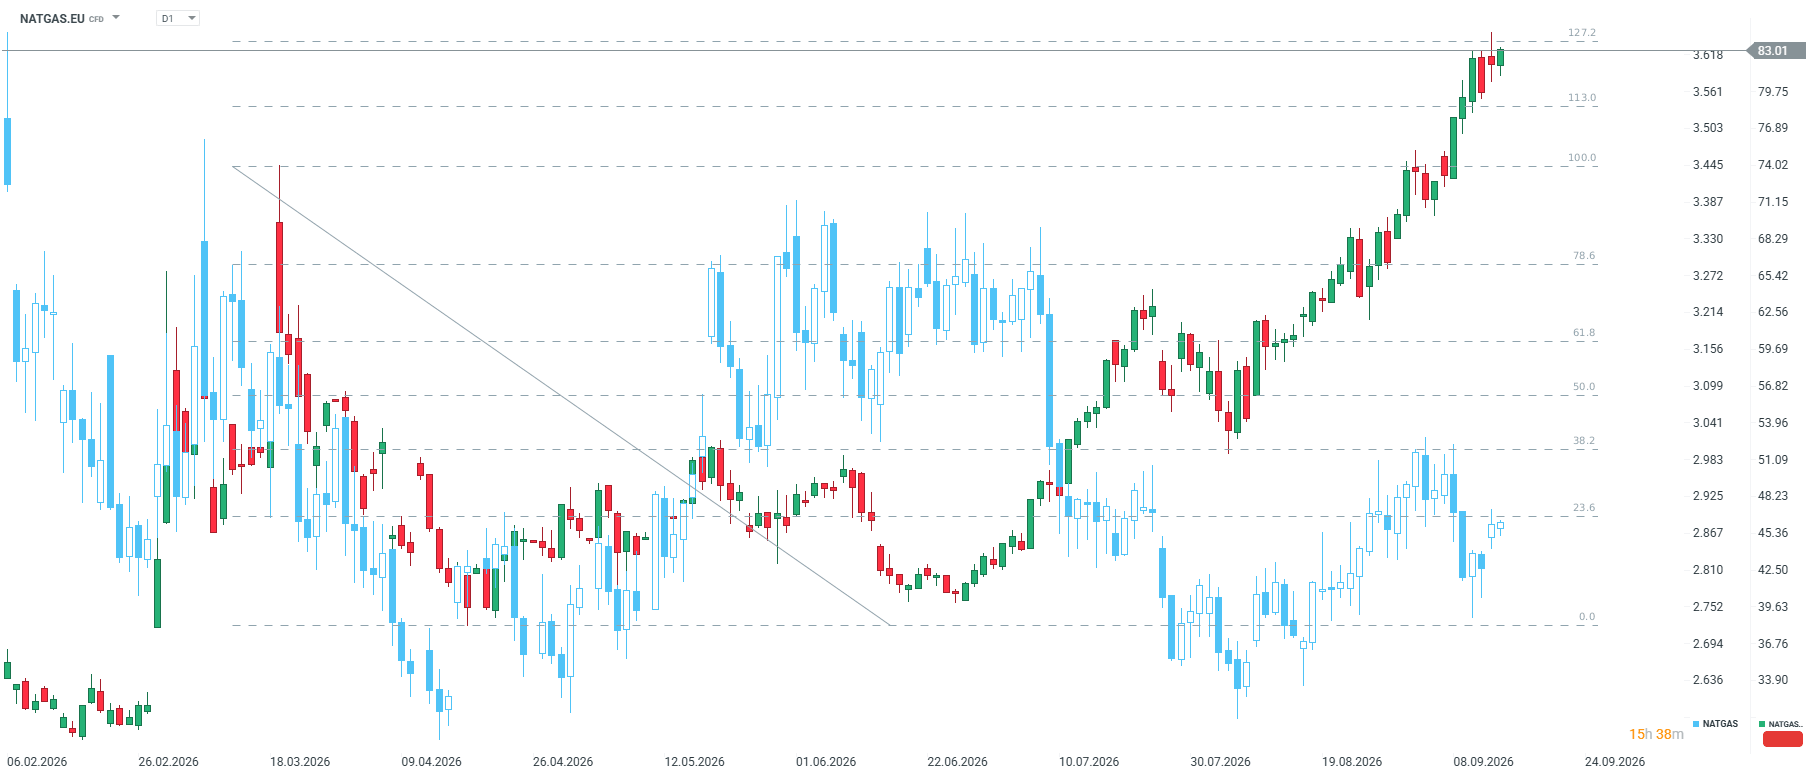
Evropský zemní plyn se již obchoduje kolem 83 EUR/MWh a přibližuje se k rezistenci spojené s 127,2% Fibonacciho retracementem poklesové vlny z března a dubna.
Zdroj: xStation5
Fundamentální a tržní kontext
-
Geopolitické napětí na Blízkém východě a riziko narušení námořní přepravy ve strategických průlivech, včetně Hormuzského průlivu, zvyšují rizikovou prémii na globálním energetickém trhu a ohrožují plynulost dodávek LNG do Evropy a Asie.
-
Čínské rafinérie ustupují od čerpání vlastních energetických rezerv a aktivně se vracejí k nákupům na spotovém trhu, kde za dodávky platí vysoké prémie. To zvyšuje přímou cenovou konkurenci s evropskými odběrateli o dostupné objemy LNG.
-
Sezónní přípravy na zimní období na severní polokouli nutí evropské dovozce udržovat vysoké tempo doplňování zásobníků, a to i při rekordních spotových cenách.
-
Růst výnosu 10letých amerických státních dluhopisů nad 5 % a silný americký dolar zvyšují náklady na financování a držení zásob plynu, což omezuje růstové momentum na americkém trhu.
-
Nejnovější report EIA o zásobách zemního plynu ukázal vyšší než očekávaný nárůst zásob, což naznačuje, že končí sezóna zvýšené spotřeby plynu na chlazení. Současný jev El Niño by zároveň měl oddálit začátek topné sezóny, což by mohlo posunout americké zásoby plynu směrem k pětiletým maximům.
-
Na druhé straně dlouhodobé strukturální trendy, včetně rozvoje AI technologií a rostoucí spotřeby elektřiny v datových centrech, podporují poptávku po zemním plynu jako přechodovém palivu v energetickém sektoru.
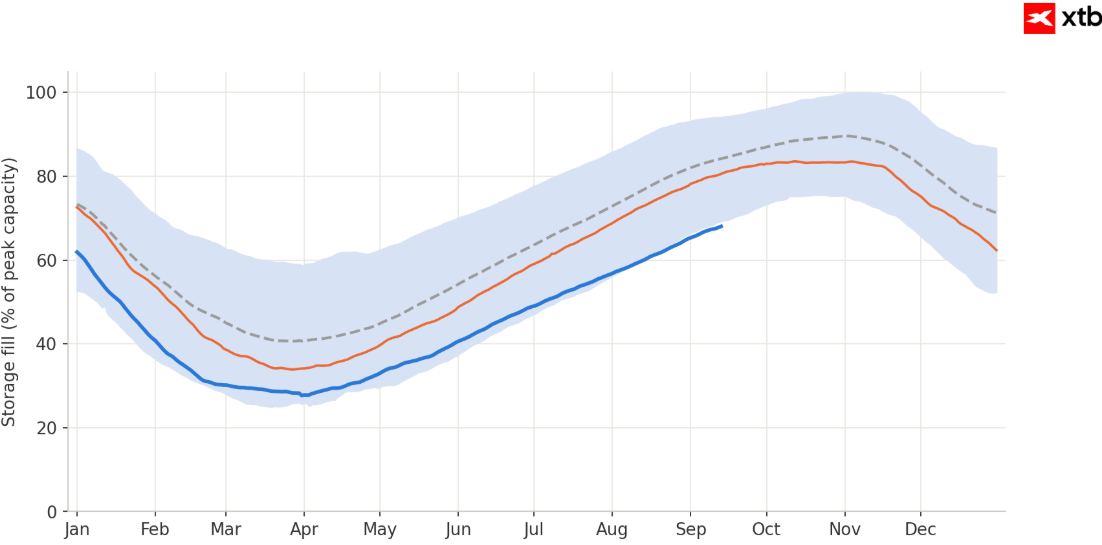 Naplněnost zásobníků zemního plynu v Evropě aktuálně dosahuje 68 %, zatímco pětiletý průměr činí 84 %. Zdroj: Bloomberg Finance LP, XTB
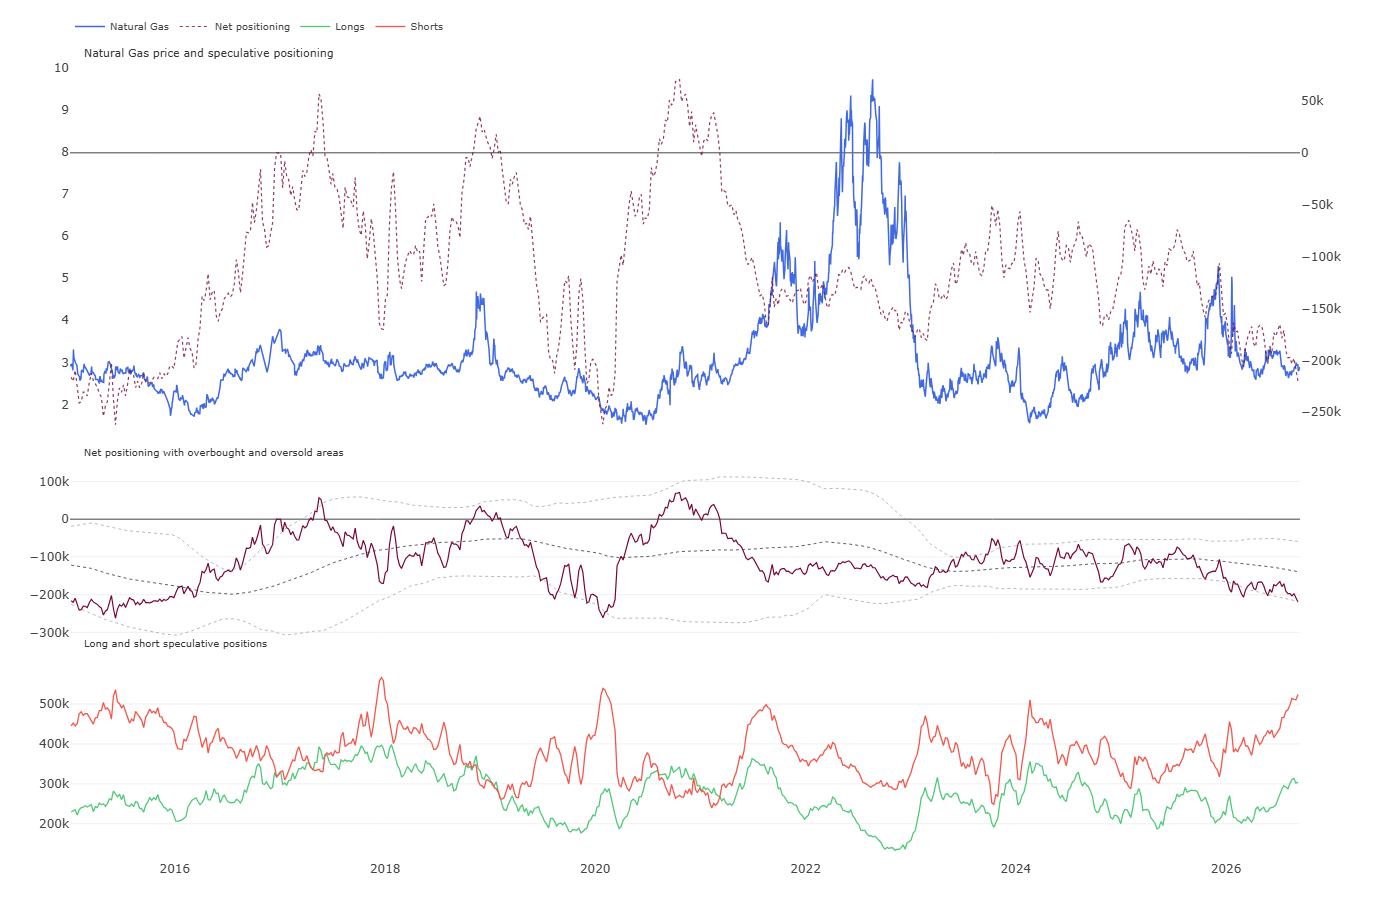
Počet short pozic na americkém NATGAS výrazně vzrostl a dostal se na mimořádně vysoké úrovně, podobně jako v letech 2017, 2020, 2021 a 2024. V minulosti však takové nastavení trhu ne vždy představovalo býčí signál. Čisté pozice se nicméně aktuálně nacházejí v hluboce přeprodané oblasti.
Zdroj: XTB
Historické ocenění (Z-score)
- Ukazatele Z-score ukazují výrazný rozdíl v ocenění obou trhů se zemním plynem. U evropského NATGAS.EU dosahuje jednoletý ukazatel Z1Y hodnoty +2,94, Z2Y činí +3,88 a pětiletý Z5Y v posledních měsících vzrostl z -0,40 na +0,47. To signalizuje výrazné přehřátí trhu a rostoucí geopolitickou rizikovou prémii.
- U amerického NATGAS naopak ukazatele nadále signalizují podhodnocení. Z1Y se nachází na -0,72, Z2Y na -0,90 a Z5Y na -0,48, přičemž před měsícem dosahoval -0,61.
- To naznačuje, že evropský trh se zemním plynem čelí v případě deeskalace vysokému riziku korekce směrem dolů. Americký trh má naopak omezenější prostor pro další pokles a větší potenciál pro asymetrický odraz vzhůru.
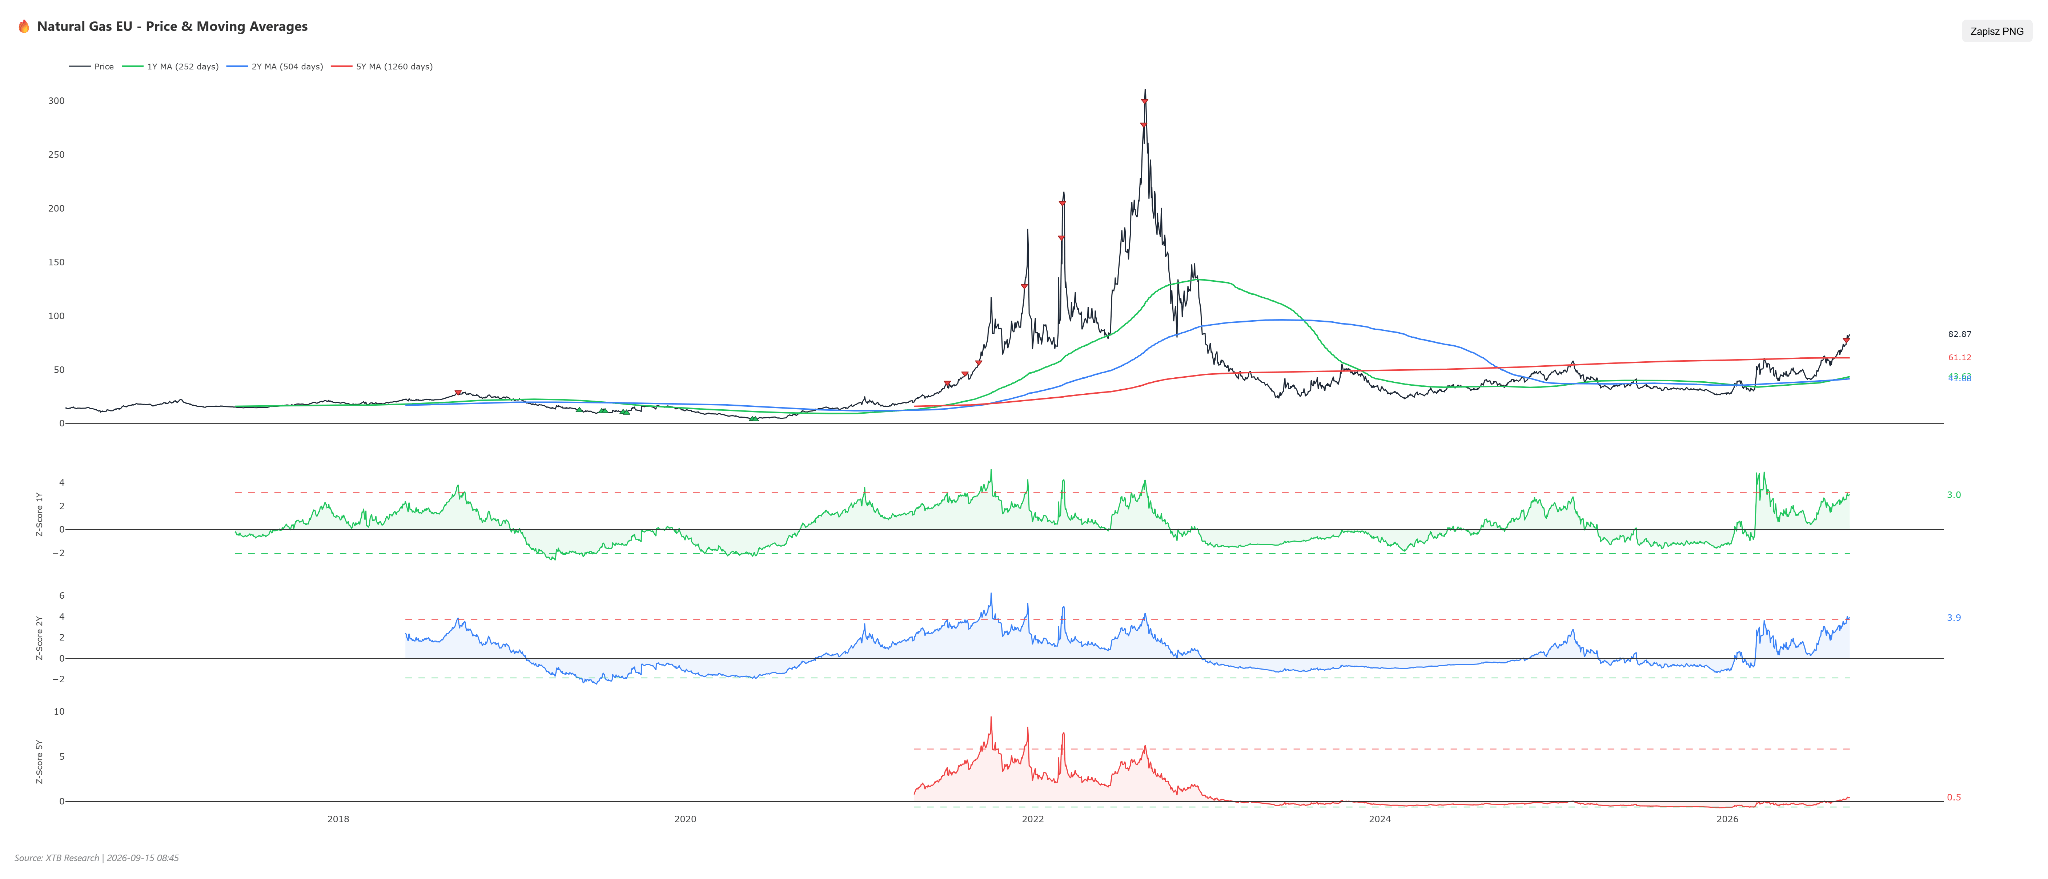
V poslední době se objevil signál překoupenosti ve vztahu k jednoletému a dvouletému klouzavému průměru. V minulosti podobné signály nabízely zajímavý výhled v horizontu jednoho měsíce.
Zdroj: XTB
Scénáře
- Býčí scénář: Další eskalace napětí na Blízkém východě a narušení námořní přepravy LNG spolu s agresivním návratem Číny k nákupům na spotovém trhu a výhledem chladného počasí před zimou by podpořily další růst na obou trzích. Prolomení rezistence na 85,00 EUR/MWh u NATGAS.EU by otevřelo prostor směrem k 90,00–98,50 EUR/MWh. U amerického NATGAS by trvalejší návrat nad 3,00 USD otevřel prostor k otestování úrovní 3,15–3,30 USD.
- Medvědí scénář: Deeskalace konfliktů, stabilizace přepravních tras LNG a vyšší než očekávané zásoby během mírného podzimu by mohly ochladit tržní sentiment. Na evropském trhu by výběr zisků z mimořádně překoupených úrovní RSI mohl stáhnout NATGAS.EU směrem k 50dennímu klouzavému průměru (SMA50) v oblasti 63,50–58,00 EUR/MWh. Na americkém trhu by klesající průmyslová poptávka a prolomení supportu na 2,75 USD mohly nasměrovat NATGAS k letošním minimům v oblasti 2,60–2,45 USD.
Káva
-
K 15. září 2026 se cena kávy pohybuje na úrovni 289,05 a během dne roste o téměř 2 %, což představuje pokus o zotavení z nedávných poklesů.
-
Z širšího pohledu však komodita nadále vykazuje slabost. Za poslední týden ztrácí 0,30 % a za poslední měsíc až 7,73 %.
-
Dlouhodobý downtrend potvrzuje letošní pokles o 18,61 % (YTD) a ztráta 29,23 % oproti stejnému období minulého roku.
-
Indikátor RSI klesl na extrémně přeprodanou úroveň 12, což z technického pohledu naznačuje možnost blížícího se obratu. MACD však nadále vysílá medvědí signál a cena se nachází 9,48 % pod 50denním klouzavým průměrem (SMA50). Dlouhodobé klouzavé průměry přitom zůstávají strukturálně nastavené býčím směrem (SMA: bullish).
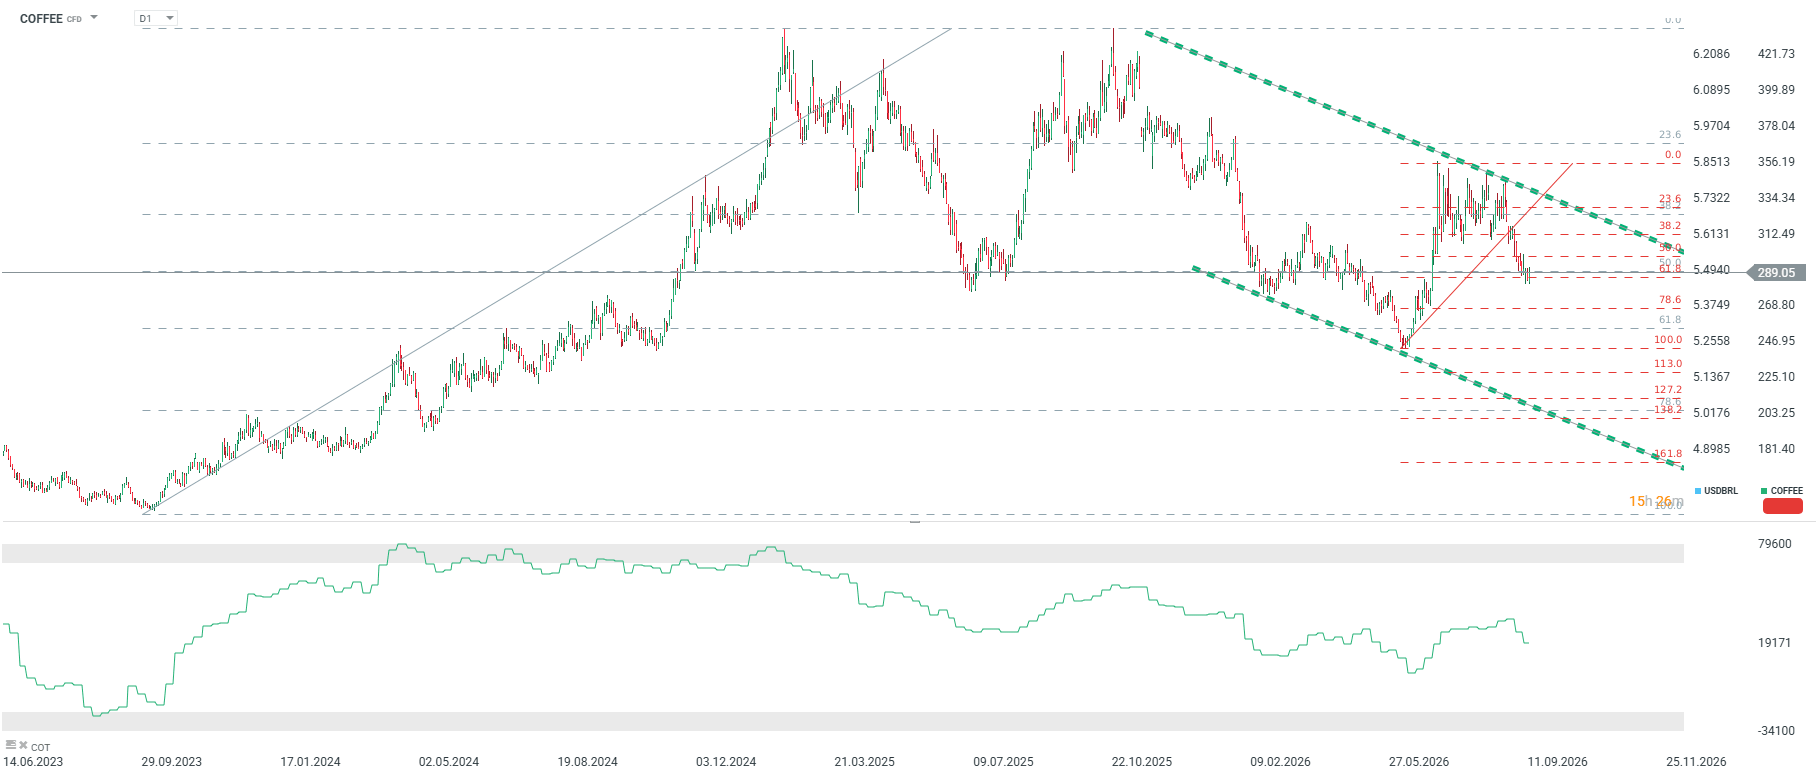
Cena kávy v posledních týdnech zaznamenala výraznou korekci, pokles se však zastavil mírně pod 290 centy za libru. Support v této oblasti vychází z lokálních minim z konce července a začátku srpna 2025. Zároveň se zde nachází 50% Fibonacciho retracement hlavní růstové vlny z let 2023–2025 a 61,8% Fibonacciho retracement krátkodobé růstové vlny z konce června a začátku července letošního roku.
Zdroj: xStation5
Fundamentální a tržní kontext
- Cena kávy na úrovni 289,05 vykazuje silný denní růst o 1,79 %, čímž výrazně překonává průměrný denní pohyb širšího komoditního trhu, který aktuálně činí 0,42 %.
- Slabší než očekávané srpnové maloobchodní tržby v Číně a prohlubující se pokles investic do výstavby vyvolávají vážné obavy ohledně poptávky po kávě na tomto klíčovém a rychle se rozvíjejícím asijském trhu.
- Trh s kávou čelí výraznému střednědobému tlaku ze strany nabídky. Za poslední měsíc cena klesla o 7,73 %, což nutí producenty přehodnocovat své marže.
- Pokles ceny souvisí také s normalizací situace po zemětřesení v Kolumbii, které vedlo k dočasnému zastavení exportu.
- Meziroční pokles ceny kávy o 29,23 % odráží strukturální změny na trhu a rostoucí obavy investorů o stabilitu globální poptávky v prostředí ekonomického zpomalování.
- Aktuální pozicionování finančních investorů a tržní sentiment u kávy jsou hodnoceny jako neutrální. V blízkosti současných cenových minim by to mohlo podpořit stabilizaci a vytvoření lokálního dna.
- Cena se nachází 9,48 % pod 50denním klouzavým průměrem (SMA50), což ukazuje na výrazné technické protažení downtrendu. Historicky taková situace zvyšuje pravděpodobnost prudkého korekčního odrazu vzhůru.
- Extrémně nízké RSI na úrovni 12 naznačuje, že prodejní tlak se blíží vyčerpání. Trh je proto výrazně náchylnější k náhlému short covering ze strany hedgeových fondů.
- Makroekonomické problémy v Asii, včetně nutných opatření ke stabilizaci dluhopisového trhu v Jižní Koreji, omezují spekulativní likviditu a vedou investory ke snižování expozice na trhu s kávou.
- Ekonomické zpomalování ve významných spotřebitelských zemích dopadá na segment prémiové kávy. Globální pražírny proto přistupují ke konzervativnějšímu řízení zásob a omezují nákupy na spotovém trhu.
- Navzdory negativním signálům ze střednědobého trendu a medvědímu signálu MACD si dlouhodobé klouzavé průměry (SMA) zachovávají býčí nastavení. Víceletý uptrend kávy tak zatím nebyl definitivně narušen.
- Hlavním faktorem tlačícím ceny kávy dolů jsou očekávání rekordní úrody v Brazílii, Vietnamu, Etiopii a Ugandě. A to i navzdory jevu El Niño ve Vietnamu. Globální produkce kávy by se podle odhadů mohla přiblížit 190 mil. pytlů, zatímco poptávka by měla dosáhnout přibližně 180 mil. pytlů a rovněž se pohybovat na rekordní úrovni.
- Je však důležité upozornit, že odhady USDA a regionálních institucí, jako je CONAB, se výrazně liší. V minulých letech dosahoval rozdíl v odhadech brazilské produkce až 10 mil. pytlů. USDA aktuálně odhaduje produkci v Brazílii na více než 70 mil. pytlů.
- Klíčovým obdobím bude říjen, kdy v zemích jihovýchodní Asie začne sklizeň Robusty. Ta poskytne lepší představu o produkčních vyhlídkách během období El Niño, které v tomto regionu obvykle přináší sucho.
- Brazílie naopak zaznamenává vydatné srážky, které obvykle zlepšují produkční vyhlídky. První signály z aktuální sezóny však ukazovaly na mírně horší kvalitu kávových zrn, vysoký objem sklizně a logistické problémy.
- Zásoby kávy Arabica na burze ICE klesly na nejnižší úroveň za téměř tři roky, což představuje výraznou podporu pro ceny. Na Robustu naopak tlačí rostoucí zásoby, které jsou nejvyšší za pět měsíců, a více než 20% meziroční růst exportu z Vietnamu.
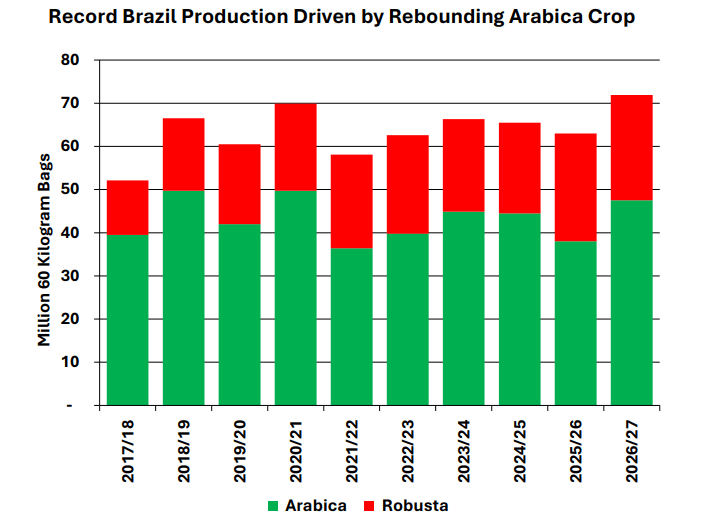
Produkce kávy v Brazílii by měla překročit 70 mil. pytlů, a to díky výraznému oživení produkce Arabiky. Zdroj: USDA
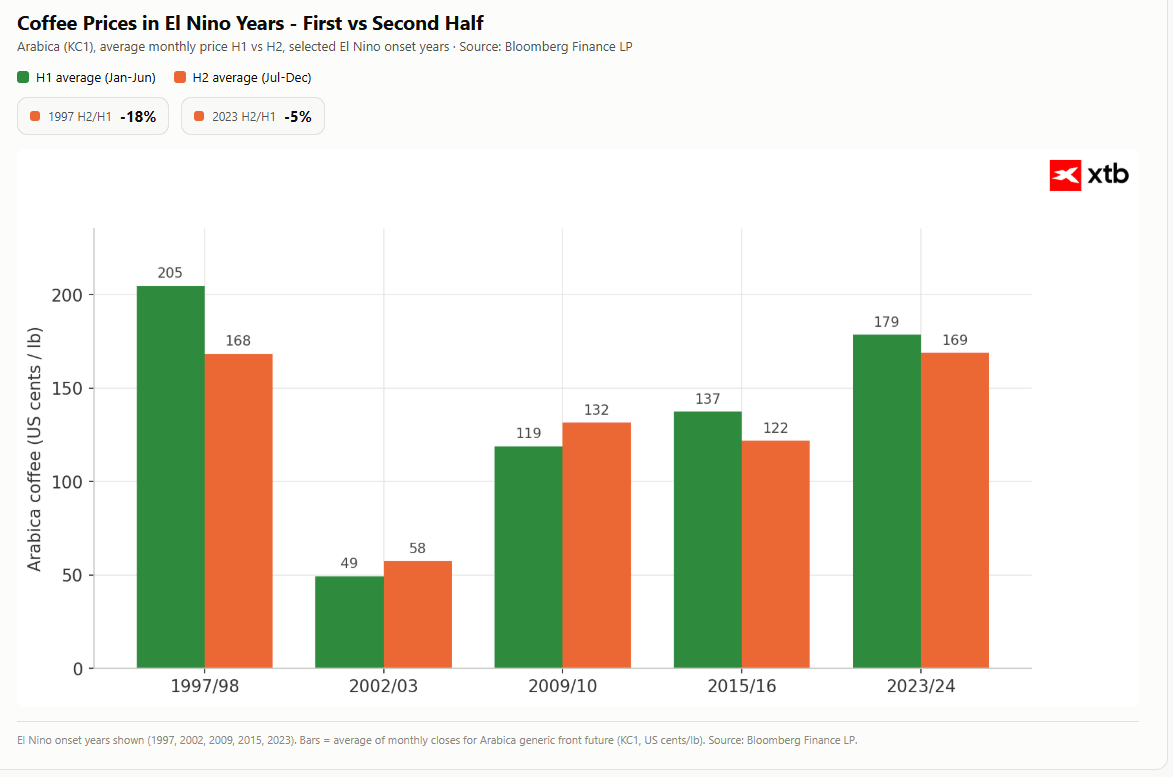
Ceny kávy po nástupu El Niño obvykle ve druhé polovině roku klesaly. Nejvýraznějšími příklady z posledních desetiletí byly roky 1997 a 2015.
Zdroj: Bloomberg Finance LP, USDA, XTB
Historické ocenění (Z-score)
- Historické ocenění kávy měřené pomocí ukazatelů Z-score vykazuje v krátkodobém a střednědobém horizontu záporné odchylky. Aktuální jednoletý Z1Y i dvouletý Z2Y dosahují hodnoty -0,84.
- V pětiletém horizontu má ukazatel Z5Y kladnou hodnotu +0,52. Vývoj tohoto dlouhodobého ukazatele za posledních šest měsíců ukazuje výrazné změny investorského sentimentu.
- Před šesti měsíci dosahoval pětiletý Z-score hodnoty +0,76. V následujících měsících výrazně klesl a před třemi měsíci se dostal na téměř neutrální úroveň +0,02.
- Následně ukazatel prudce vzrostl a před měsícem dosáhl +1,20, než během posledních třiceti dnů opět klesl na současných +0,52.
- Takto výrazné výkyvy naznačují, že navzdory nedávnému silnému výprodeji zůstává káva z pohledu posledních pěti let relativně vysoko oceněná ve srovnání se svým historickým průměrem.
- Současná úroveň Z-score signalizuje střední investiční riziko. Prostor pro další výrazný pokles ceny se postupně zmenšuje, trh se však v dlouhodobém horizontu stále nenachází na úrovních extrémního podhodnocení. Při budování dlouhodobých pozic je proto nadále namístě opatrnost.
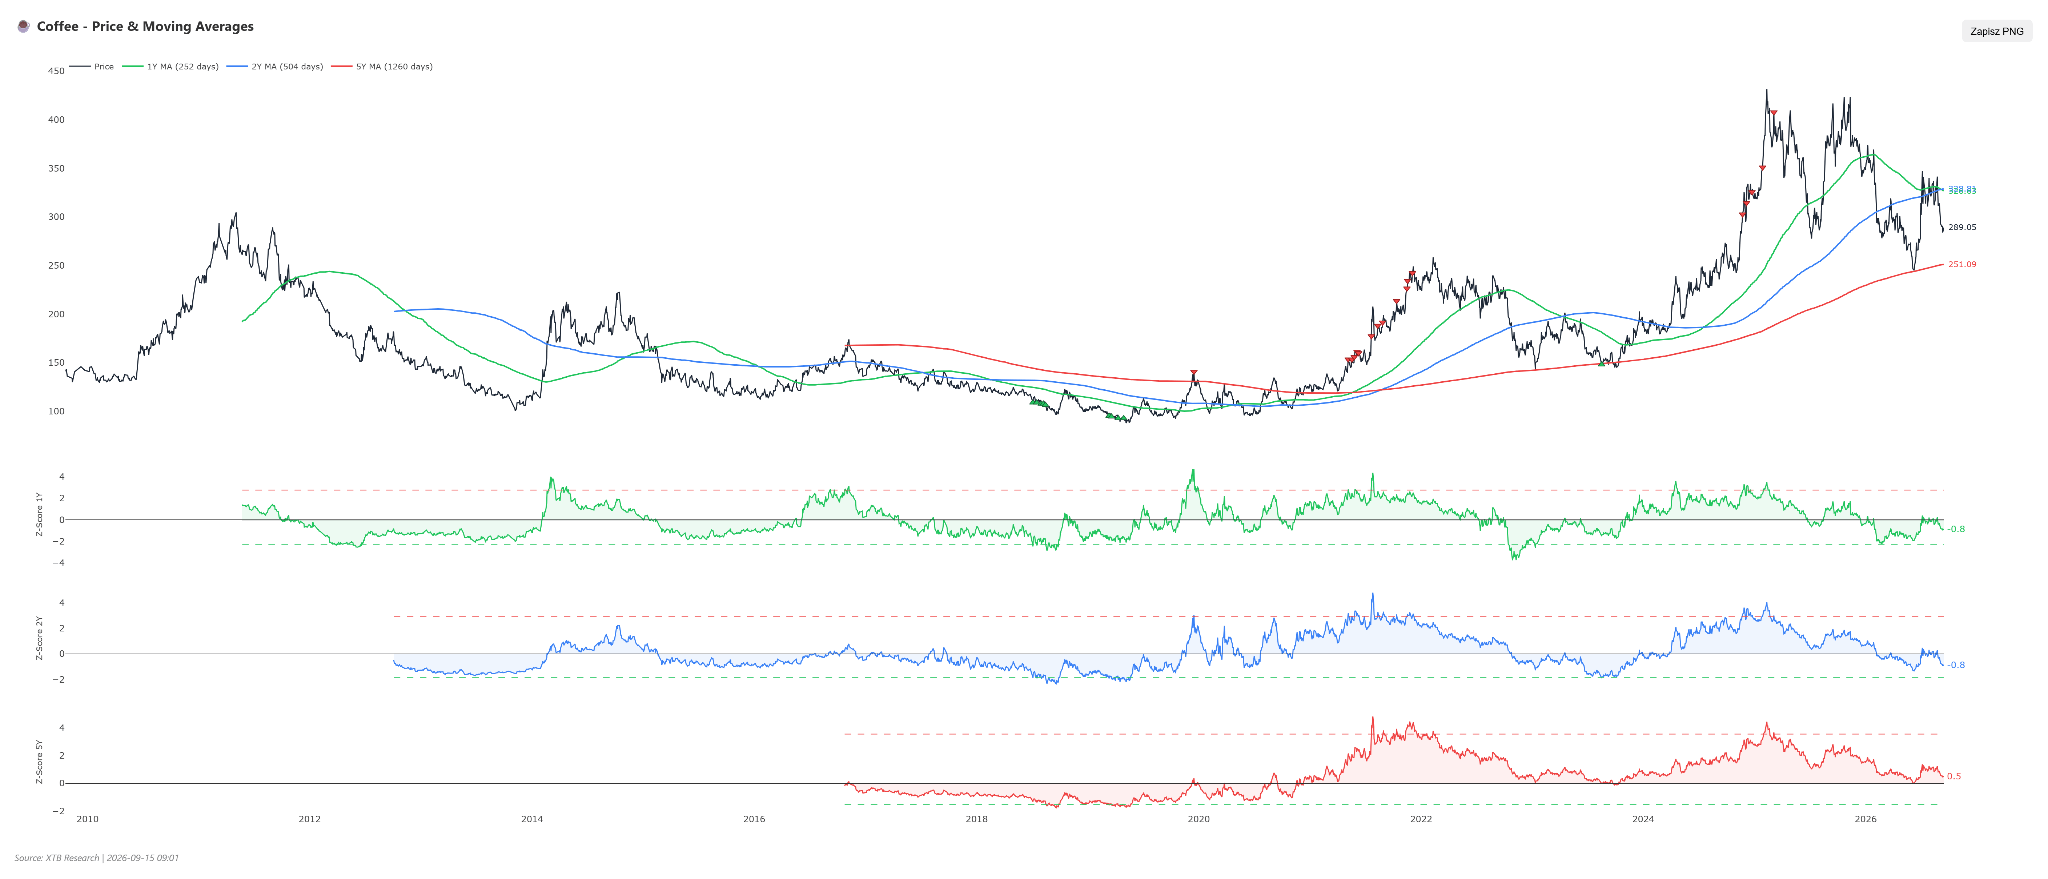
Stojí za zmínku, že se káva obchoduje pod svým jednoletým a dvouletým průměrem, tyto úrovně však zatím nesignalizují extrémní přeprodanost. Pětiletý klouzavý průměr naopak funguje jako support pro cenu kávy již od září 2025 a aktuálně se nachází nad úrovní 250 centů za libru.
Zdroj: XTB
Scénáře
- Býčí scénář: Pro trvalejší obrat negativního trendu musí trh s kávou reagovat na extrémní technickou přeprodanost, kterou signalizuje RSI na úrovni 12, a spustit vlnu short covering ze strany institucionálních investorů. Fundamentálním katalyzátorem by mohl být slabší americký dolar v důsledku poklesu výnosů amerických státních dluhopisů a zlepšení spotřebitelského sentimentu v Asii, zejména v Číně. Z pohledu technické analýzy by prolomení 50denního klouzavého průměru otevřelo prostor pro trvalejší zotavení. V takovém případě by cena kávy mohla výrazněji růst nejprve k rezistenci na 315,00 a při silnějším růstu poptávky následně směrem k 335,00.
- Medvědí scénář: Pokračování downtrendu by podpořila situace, kdy by se slabá makroekonomická data z Číny promítla do skutečného poklesu dovozu kávových zrn a dlouhodobě vysoké americké úrokové sazby by nadále podporovaly dolar a vytvářely tlak na soft komodity. Z technického pohledu by absence nákupní reakce při extrémně nízkém RSI a další negativní signály MACD potvrdily převahu medvědů. Při prolomení psychologického supportu na 280,00 by cena kávy mohla vstoupit do další fáze výprodeje. Cílem prodejců by následně byla oblast 265,00, s možností prohloubení poklesu až k dlouhodobému supportu na 250,00.
Ropa
- Globální trh s ropou zaznamenává silnou a dynamickou růstovou vlnu, která poprvé od července 2026 posunula ceny obou hlavních benchmarků nad hranici 100 USD za barel.
- K 15. září 2026 se WTI obchoduje nad 103 USD (+22,41 % m/m, +79,79 % YTD), zatímco Brent se pohybuje kolem 107 USD (+17,65 % m/m, +76,39 % YTD).
- Oba benchmarky se obchodují výrazně nad svými 50denními klouzavými průměry. WTI je nad ním o 21,16 % a Brent o 19,13 %.
- Technické indikátory MACD a SMA jednoznačně podporují býčí scénář. Hodnoty RSI na úrovni 85 u WTI a 84 u Brentu však signalizují extrémní přehřátí trhu a silně překoupené podmínky u obou benchmarků.
- Klíčová rezistence se nachází na 103,40 USD u WTI a 110,00 USD u Brentu. Hlavní supporty leží na 99,00 USD u WTI a v oblasti 103,00–100,00 USD u Brentu.
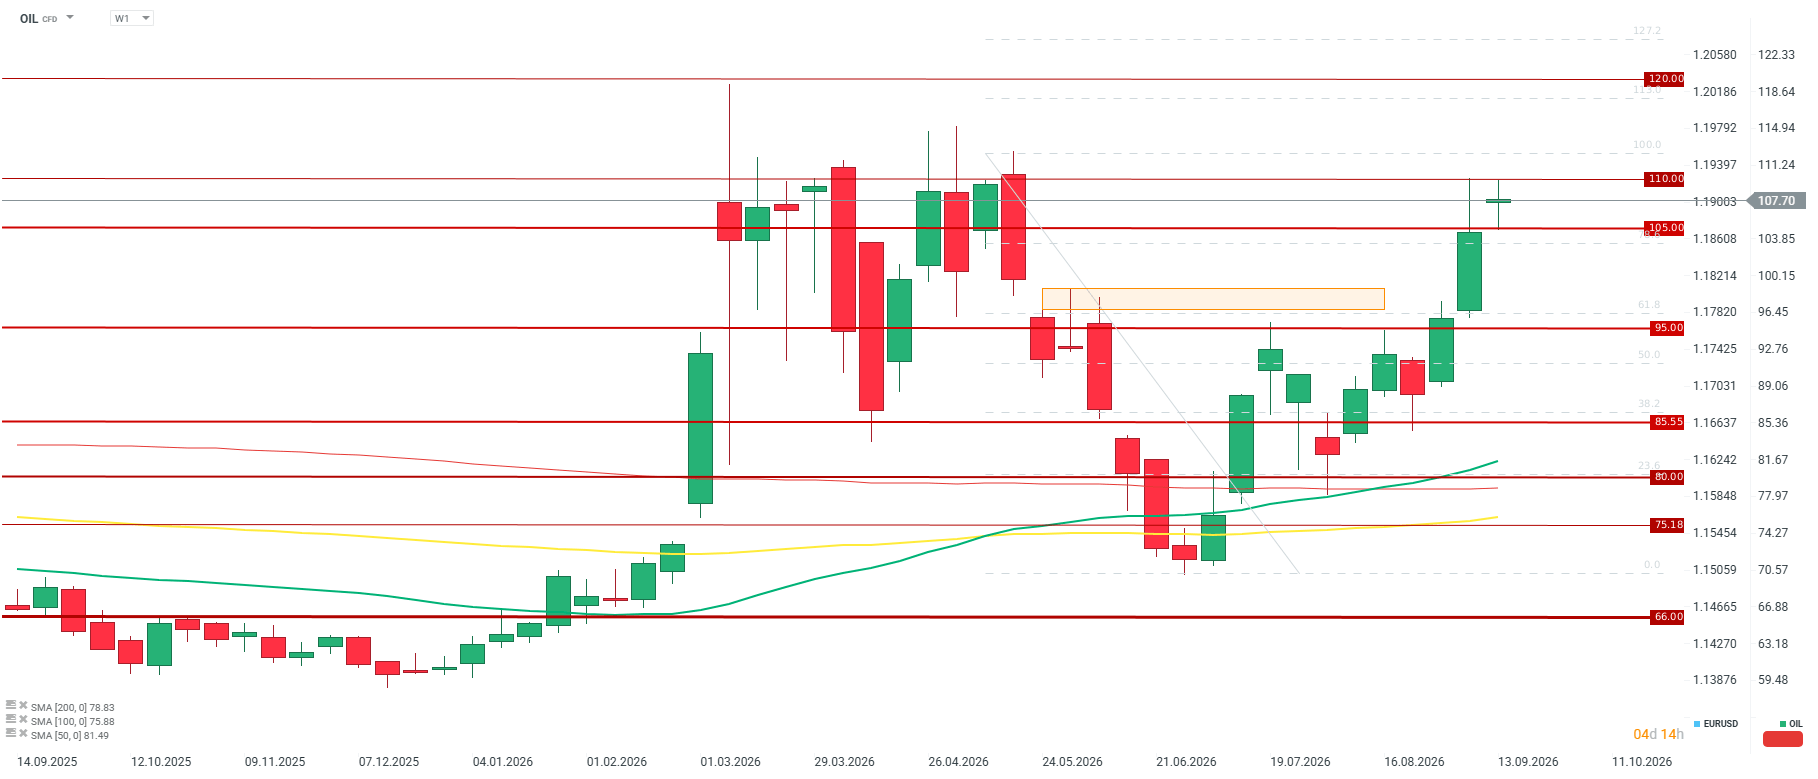
Z týdenního pohledu má ropa zřetelný problém překonat oblast 105–110 USD za barel, zatímco nad úrovní 112 USD se nachází silná nabídková zóna.
Zdroj: xStation5
Fundamentální a tržní kontext
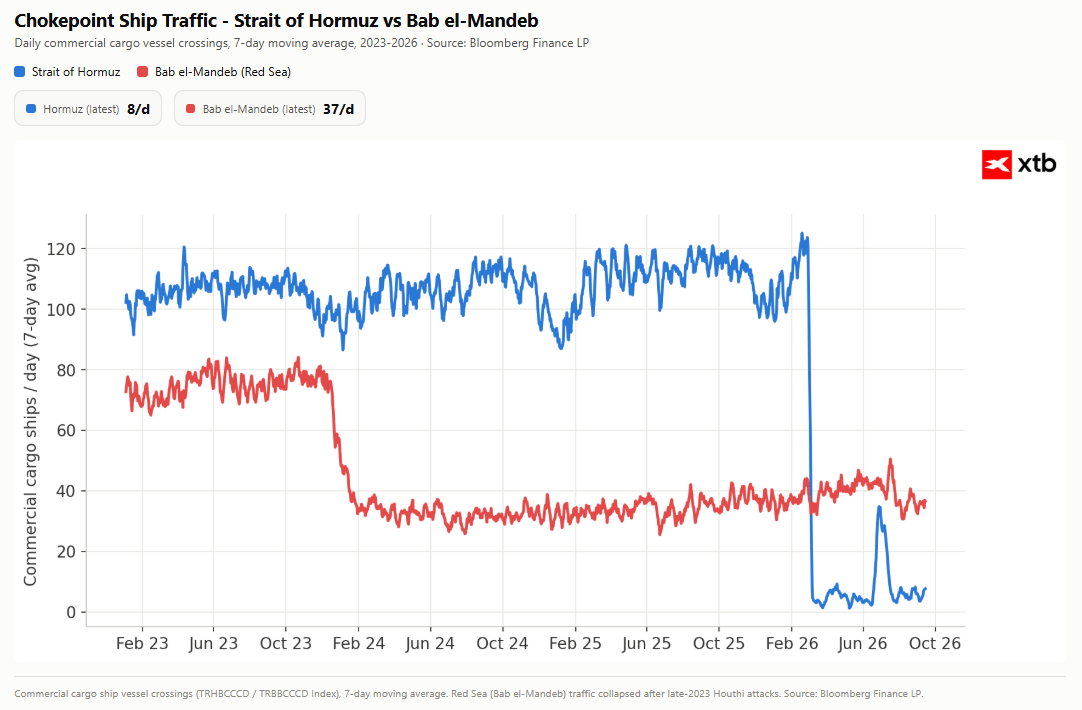
- Eskalující geopolitický konflikt na Blízkém východě, včetně útoků na saúdskou ropnou infrastrukturu a incidentů s tankery v Perském zálivu, výrazně zvyšuje rizikovou prémii i náklady na námořní přepravu a pojištění.
- Hrozba ochromení námořní dopravy přes Hormuzský průliv vyvolala globální obavy z omezení nabídky. To vedlo k rychlému růstu cen a spekulacím o jejich možném dalším prudkém zvýšení.
- Spekulace ohledně oprav čerpacích stanic na saúdském ropovodu East-West naznačují, že práce by mohly trvat až 5–6 týdnů. Jiné zprávy naopak uvádějí, že částečný provoz by mohl být obnoven během několika dnů.
- Převzetí kontroly Húsíi nad jemenským pobřežím poblíž průlivu Báb al-Mandab zvyšuje obavy o lodě vyplouvající z přístavu Yanbu směrem do Asie. Dostupná data však zatím neukazují na zásadní změnu skutečné situace.
- Čínské rafinérie se kvůli omezeným možnostem dalšího čerpání ze strategických rezerv agresivně vrátily k nákupům na spotovém trhu. Za dodávky z Ruska, Afriky a Ameriky přitom platí rekordní prémie.
- Oživení čínského exportu ropných produktů spolu se solidními údaji o průmyslové produkci podporuje rafinérie v udržování vysokého objemu zpracování ropy, a to navzdory slabším údajům o maloobchodní spotřebě.
Historické ocenění (Z-score)
- Historická analýza pomocí Z-score u obou hlavních ropných benchmarků ukazuje velmi podobné a extrémní odchylky od dlouhodobých průměrů.
- U ropy WTI dosahuje jednoletý Z1Y hodnoty +1,61, Z2Y činí +2,41 a pětiletý Z5Y během posledního měsíce prudce vzrostl z +0,23 na +1,82.
- U ropy Brent dosahuje Z1Y hodnoty +1,64, Z2Y +2,44 a Z5Y +1,86, přičemž ještě před měsícem se nacházel na +0,48.
- Vývoj těchto ukazatelů jasně ukazuje, že se trh s ropou během velmi krátké doby přesunul z relativně rovnovážného ocenění do oblasti výrazného statistického nadhodnocení.
- Vysoké hodnoty Z-score v kombinaci s překoupenými momentum indikátory upozorňují na značné riziko prudké korekce směrem dolů, pokud by došlo ke zmírnění geopolitických rizik.
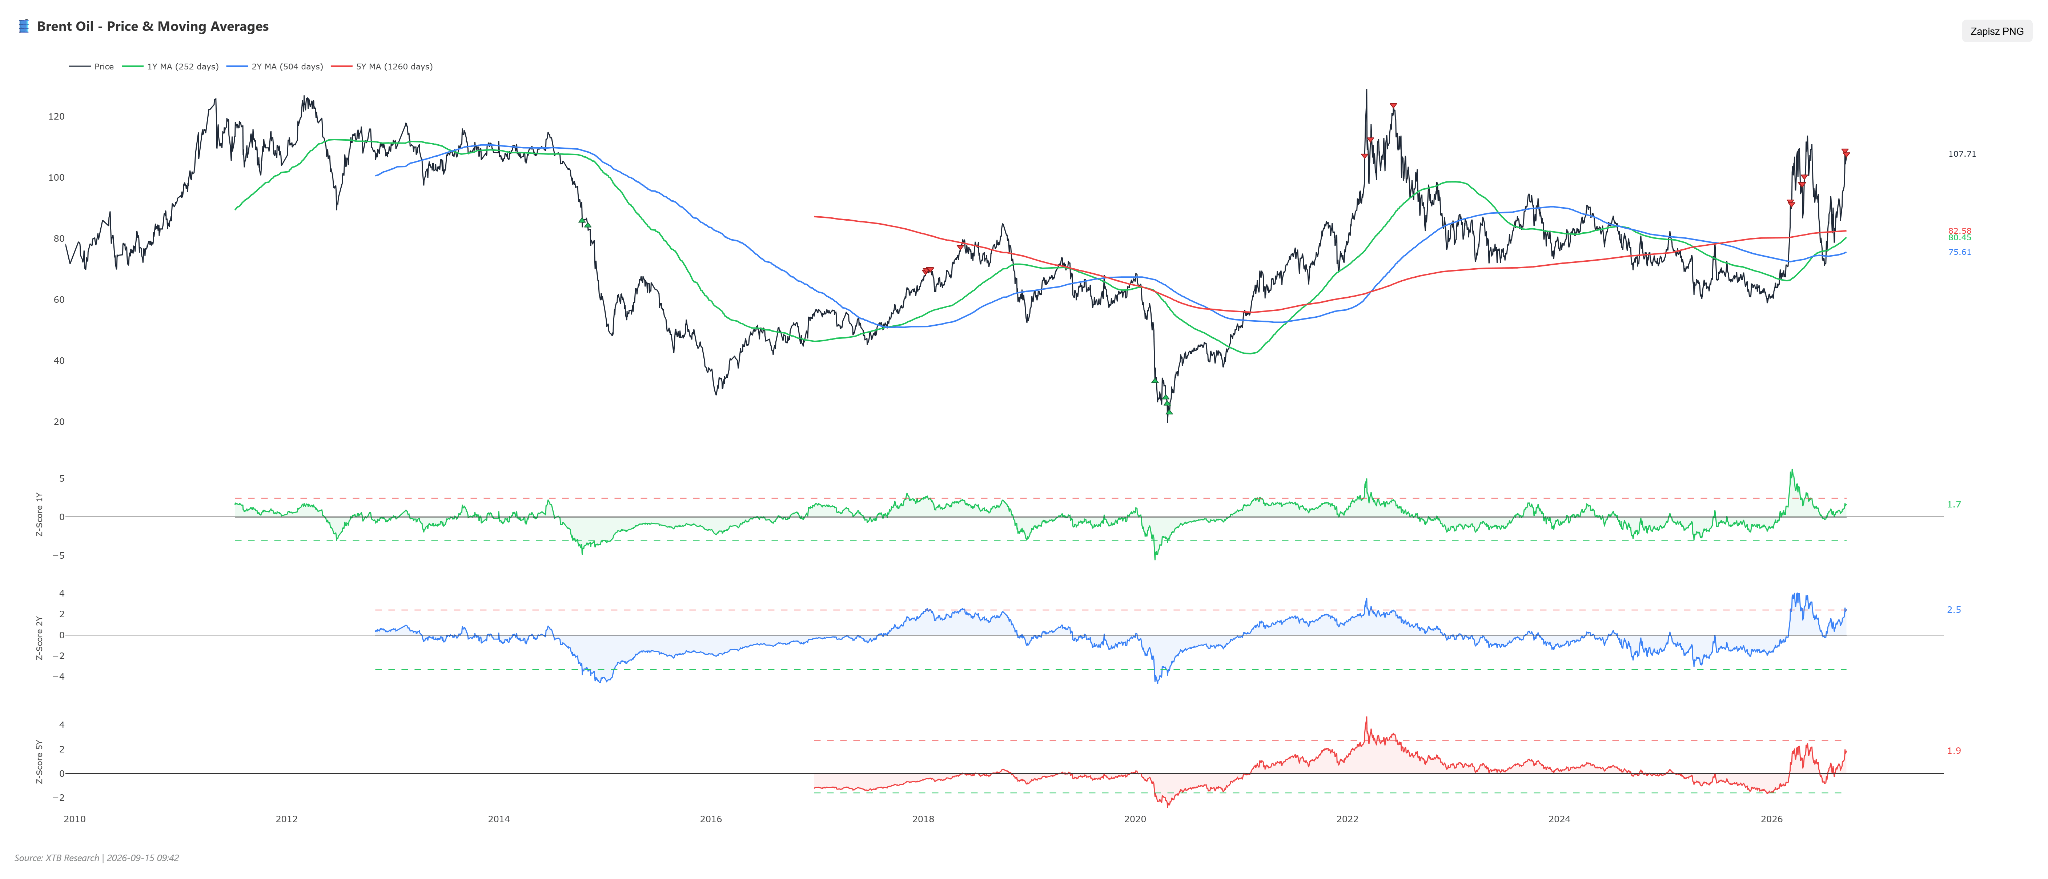
U ropy Brent se ve vztahu k jejímu dvouletému průměru objevuje signál překoupenosti, zatímco ve vztahu k jednoletému a pětiletému průměru zatím není patrné výrazné nadhodnocení.
Zdroj: XTB
Scénáře
- Býčí scénář: Další vojenská eskalace na Blízkém východě, nové útoky na produkční infrastrukturu a dlouhodobější blokáda Hormuzského průlivu by vedly k nedostatku nabídky. Potřeba doplnit zásoby asijskými rafinériemi by dále zvýšila ceny na spotovém trhu. Trvalejší prolomení rezistence na 103,40 USD u WTI a 110,00 USD u Brentu by otevřelo prostor pro další růst směrem k 108,00–112,00 USD za barel u WTI a 115,00–125,00 USD za barel u Brentu.
- Medvědí scénář: Diplomatická deeskalace konfliktu a obnovení bezpečné námořní dopravy by vedly k rychlému poklesu geopolitické rizikové prémie. Vzhledem k extrémně vysokým hodnotám RSI 84–85 by mohlo následovat rychlé vybírání zisků, uzavírání long pozic a pokles cen. Prolomení supportu na 99,00 USD u WTI a 103,00 USD u Brentu by mohlo stáhnout ceny směrem k 95,00–92,00 USD u WTI a 100,00–95,00 USD u Brentu.
Zlato
- K 15. září 2026 se cena zlata pohybuje kolem 4 276 USD, přičemž za poslední týden klesla o 2,39 % a za poslední měsíc o 2,73 %.
- Od začátku roku (YTD) drahý kov symbolicky ztrácí 0,82 %, meziročně však nadále vykazuje solidní růst o 16,42 %.
- Indikátor RSI klesl na hraniční úroveň 30, což signalizuje výrazně přeprodané podmínky na trhu. Klouzavé průměry (SMA) i indikátor MACD zároveň vysílají jednoznačně medvědí signály.
- Navzdory tomu se aktuální cena nachází mírně nad 50denním klouzavým průměrem a celkový tržní sentiment zůstává neutrální. Klíčový support se nachází v oblasti 4 250–4 270 USD, zatímco rezistence leží kolem 4 350 USD.
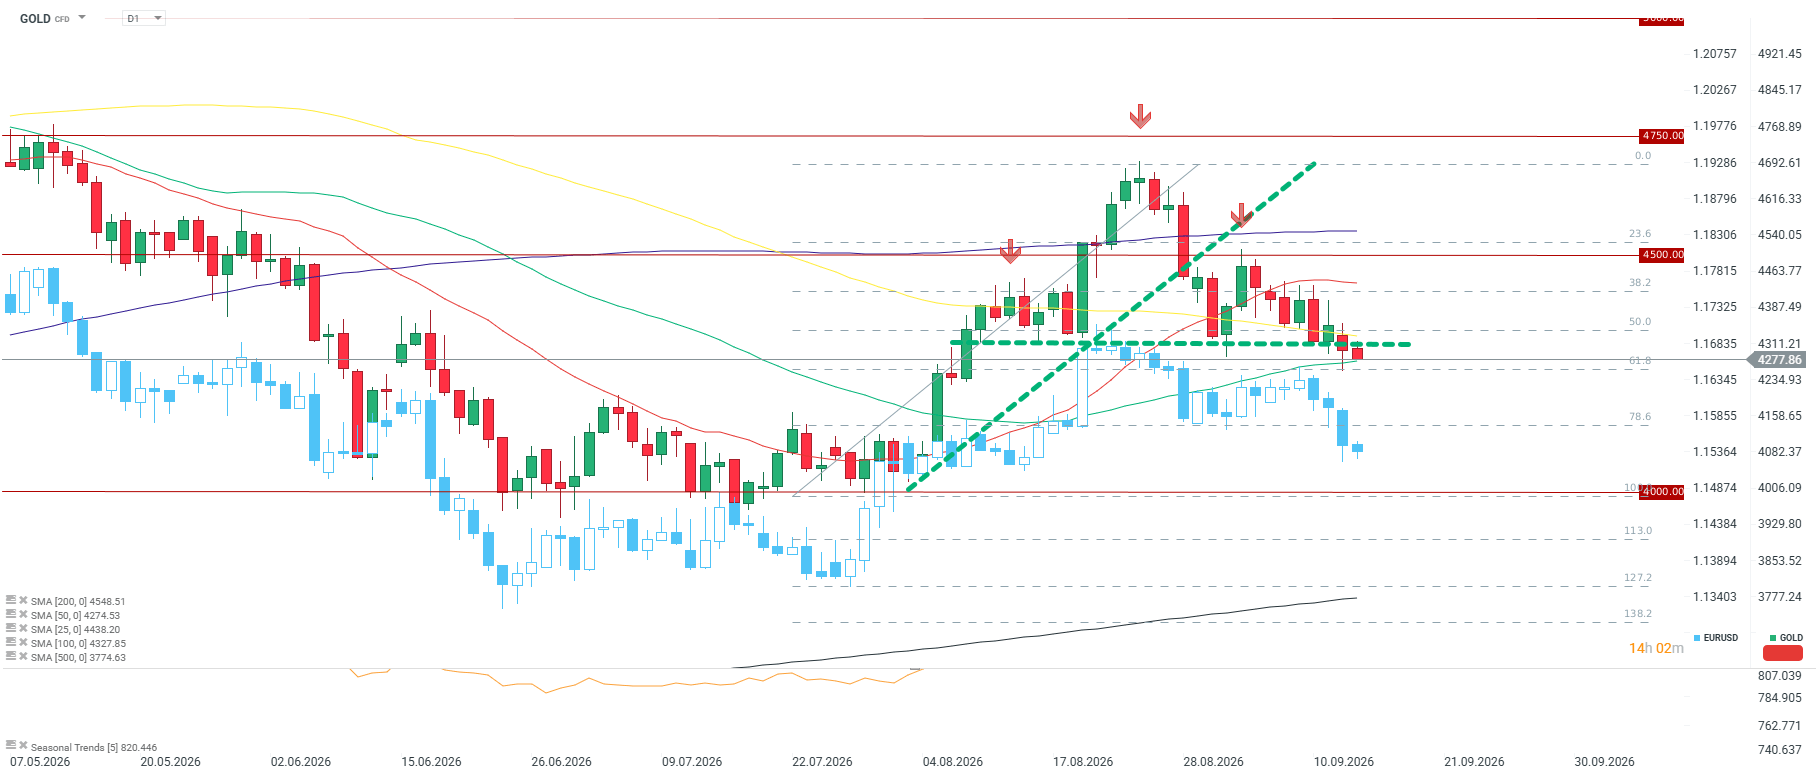
Zlato se potenciálně dostává pod linii krku formace Hlava a ramena (H&S). Zároveň se však stále drží nad supportem spojeným s 50denním klouzavým průměrem (SMA50) a 61,8% Fibonacciho retracementem posledního růstového impulsu.
Zdroj: xStation5
Fundamentální a tržní kontext
- Ceny zlata se na klíčovém indickém trhu v polovině září stabilizovaly. Vykazují minimální volatilitu a zůstávají téměř beze změny, což odráží dočasnou rovnováhu mezi fyzickou nabídkou a poptávkou.
- Výnos amerických 10letých státních dluhopisů překonal hranici 5 %, což vytváří výrazný tlak na pokles ceny zlata. Vyšší výnosy totiž zvyšují náklady obětované příležitosti spojené s držením aktiv, která sama nenesou žádný výnos.
- Jihokorejské ministerstvo hospodářství a financí oznámilo připravenost v případě potřeby okamžitě zasáhnout s cílem stabilizovat domácí dluhopisový trh. To signalizuje rostoucí napětí na globálních dluhových trzích, které by se mohlo promítnout do volatilních kapitálových toků směrem k aktivům považovaným za bezpečný přístav.
- Eskalující geopolitické napětí na Blízkém východě, včetně obnovených útoků na kritickou infrastrukturu a obchodní lodě v oblasti Perského zálivu, udržuje zvýšenou geopolitickou rizikovou prémii, která historicky poskytuje cenám zlata výraznou podporu.
- Obavy o stabilitu dluhových trhů ve východní Asii a potřeba pečlivého monitorování výnosů ze strany tamních tvůrců politiky vedou institucionální investory k opatrnému pozicionování. To omezuje prostor pro agresivní výprodeje zlata.
- Rostoucí tlak na Peking, aby zavedl další ekonomická stimulační opatření, by mohl ve střednědobém horizontu podpořit poptávku po zlatě, pokud oznámené reformy a podpora likvidity přinesou očekávaný efekt.
- Rostoucí zájem investorů o multi-manager hedgeové fondy v roce 2026 ovlivňuje strukturu pozic na futures trhu. Manažeři kladou větší důraz na zajišťovací strategie proti makroekonomické volatilitě, přičemž využívají také zlato.
- Zlato zůstává významným rezervním aktivem, což potvrzují pokračující nákupy centrálních bank ve 3. čtvrtletí letošního roku. Centrální banky Polska, Číny a Uzbekistánu pokračují v nákupech zlata.
- Za zmínku stojí také nedávné kroky některých centrálních bank, například Nizozemska, které repatriují zlaté rezervy z USA zpět do Evropy s cílem zvýšit likviditu svých rezerv.
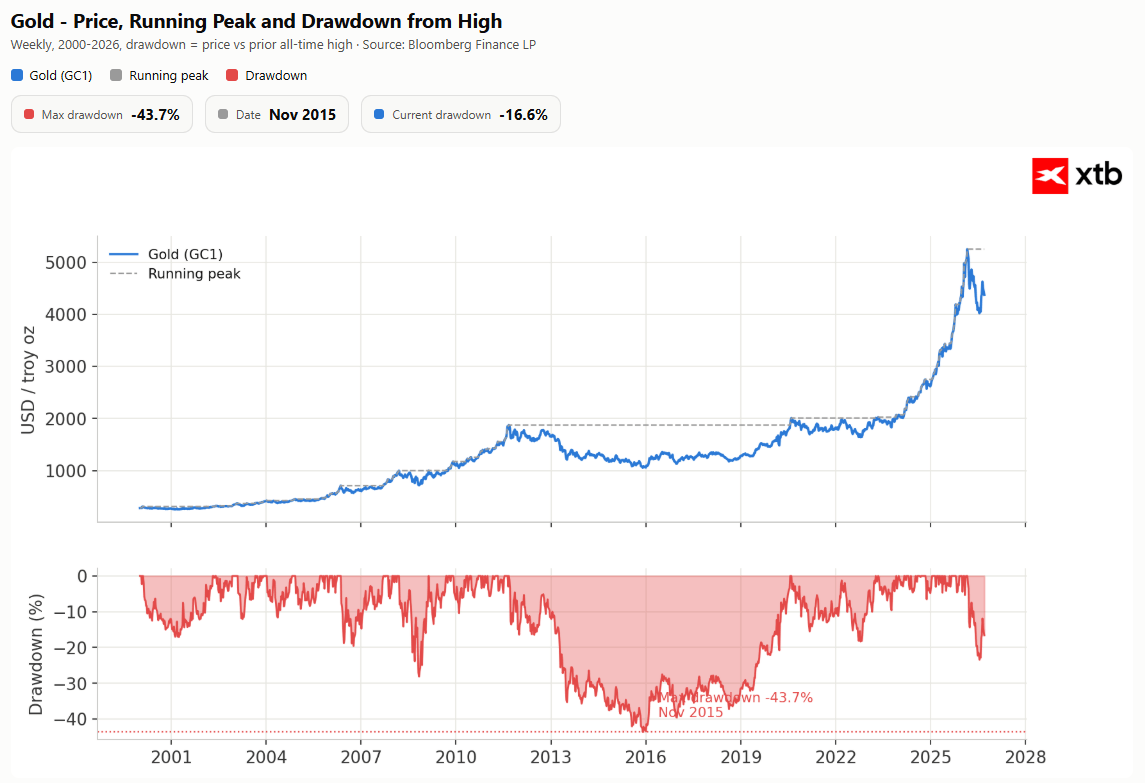 Současný pokles se výrazně podobá vývoji z roku 2008, což naznačuje potenciál pro návrat k historickým maximům v horizontu 1–2 let. Zdroj: Bloomberg Finance LP, XTB
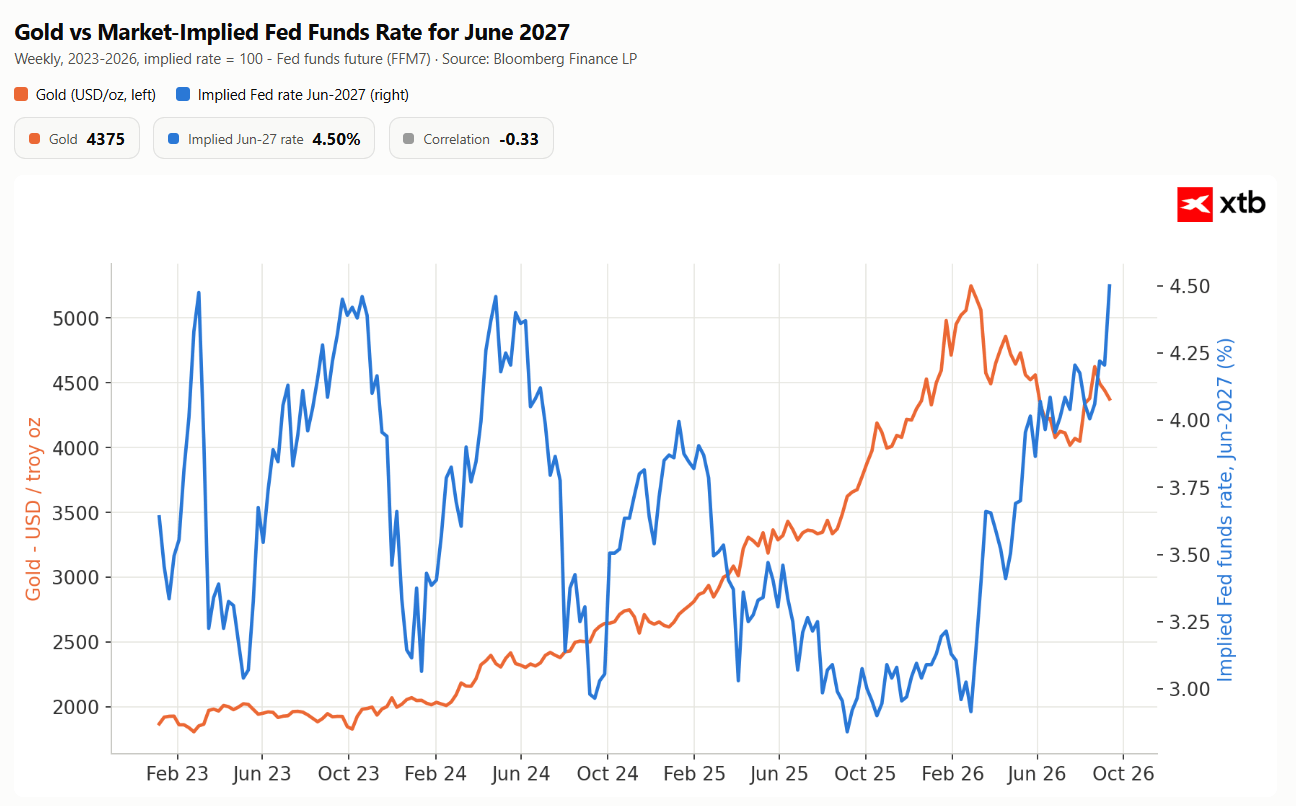 Trhem očekávaná sazba Fedu pro červen 2027 se nachází na úrovni 4,5 %. Podobné podmínky v roce 2023 odpovídaly lokálním vrcholům nebo obdobím konsolidace. Zdroj: Bloomberg Finance LP, XTB
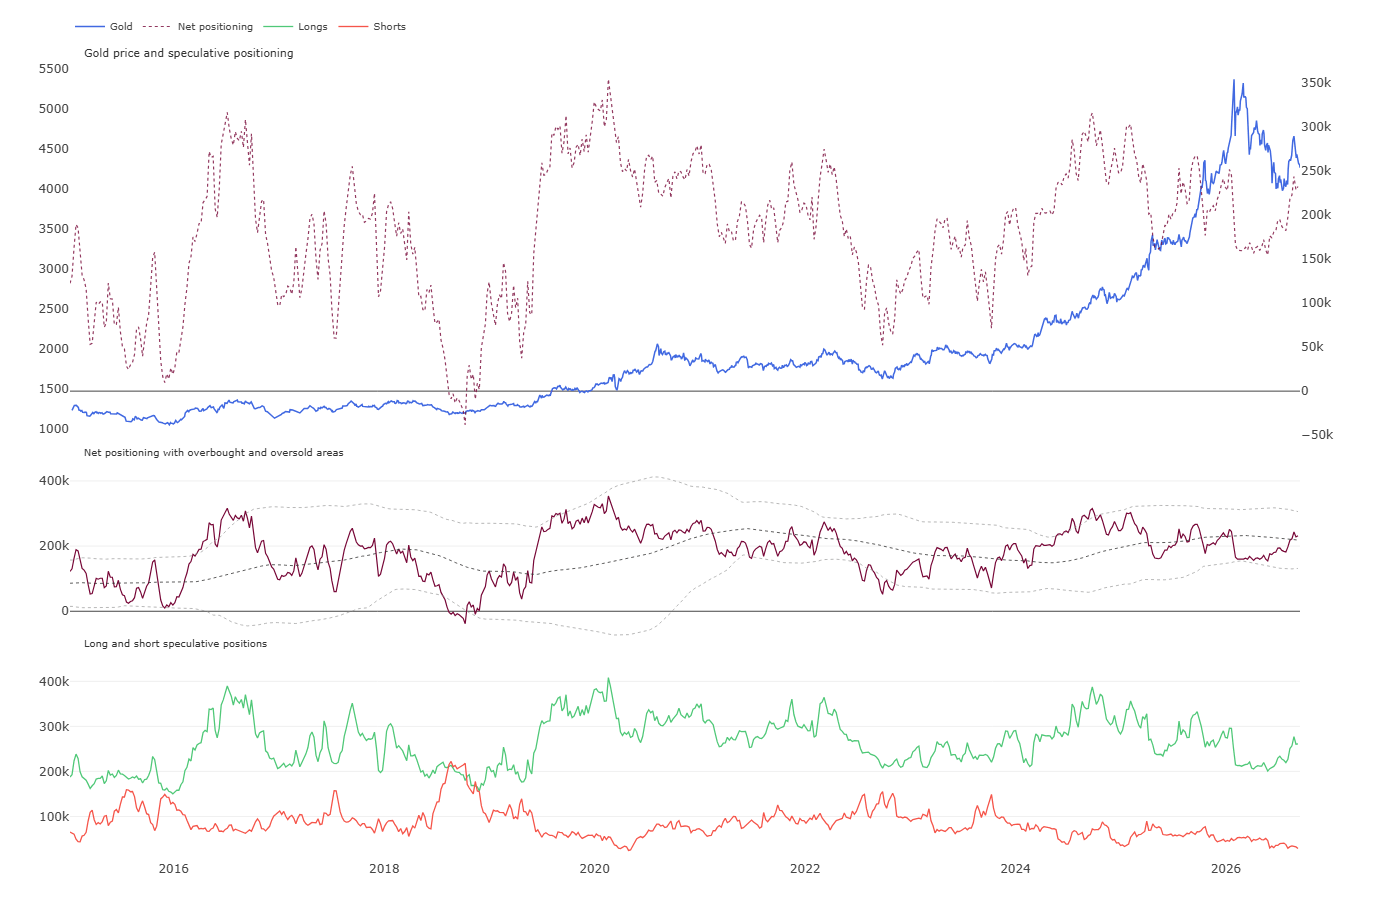
V poslední době došlo k nárůstu long pozic a současně k poklesu short pozic. Čisté pozice se však nacházejí jen mírně nad svým dvouletým průměrem, což ponechává dostatečný prostor pro další potenciální kupce.
Zdroj: CFTC, XTB
Historické ocenění (Z-score)
- Analýza ukazatelů Z-score poukazuje na rozdílné ocenění zlata v závislosti na sledovaném časovém horizontu.
- Jednoletý ukazatel Z1Y se aktuálně nachází na úrovni -0,43, což naznačuje mírné krátkodobé podhodnocení. Dvouletý Z2Y dosahuje +0,69 a pětiletý Z5Y +1,57.
- Vývoj pětiletého Z-score za posledních šest měsíců ukazuje zřetelný klesající trend.
- Před šesti měsíci dosahoval Z5Y až +3,05, před třemi měsíci klesl na +1,80 a před měsícem na +1,73. Aktuálně se nachází na úrovni +1,57.
- Toto postupné snižování pětiletého Z-score naznačuje, že se historické nadhodnocení zlata postupně zmírňuje a ocenění se vrací směrem k vyváženějším úrovním.
- Z pohledu rizika tento vývoj snižuje pravděpodobnost prudké a nekontrolované cenové korekce a činí současné úrovně atraktivnějšími pro dlouhodobé investory. Nadále je však namístě opatrnost, protože ukazatel zůstává nad svým historickým průměrem.
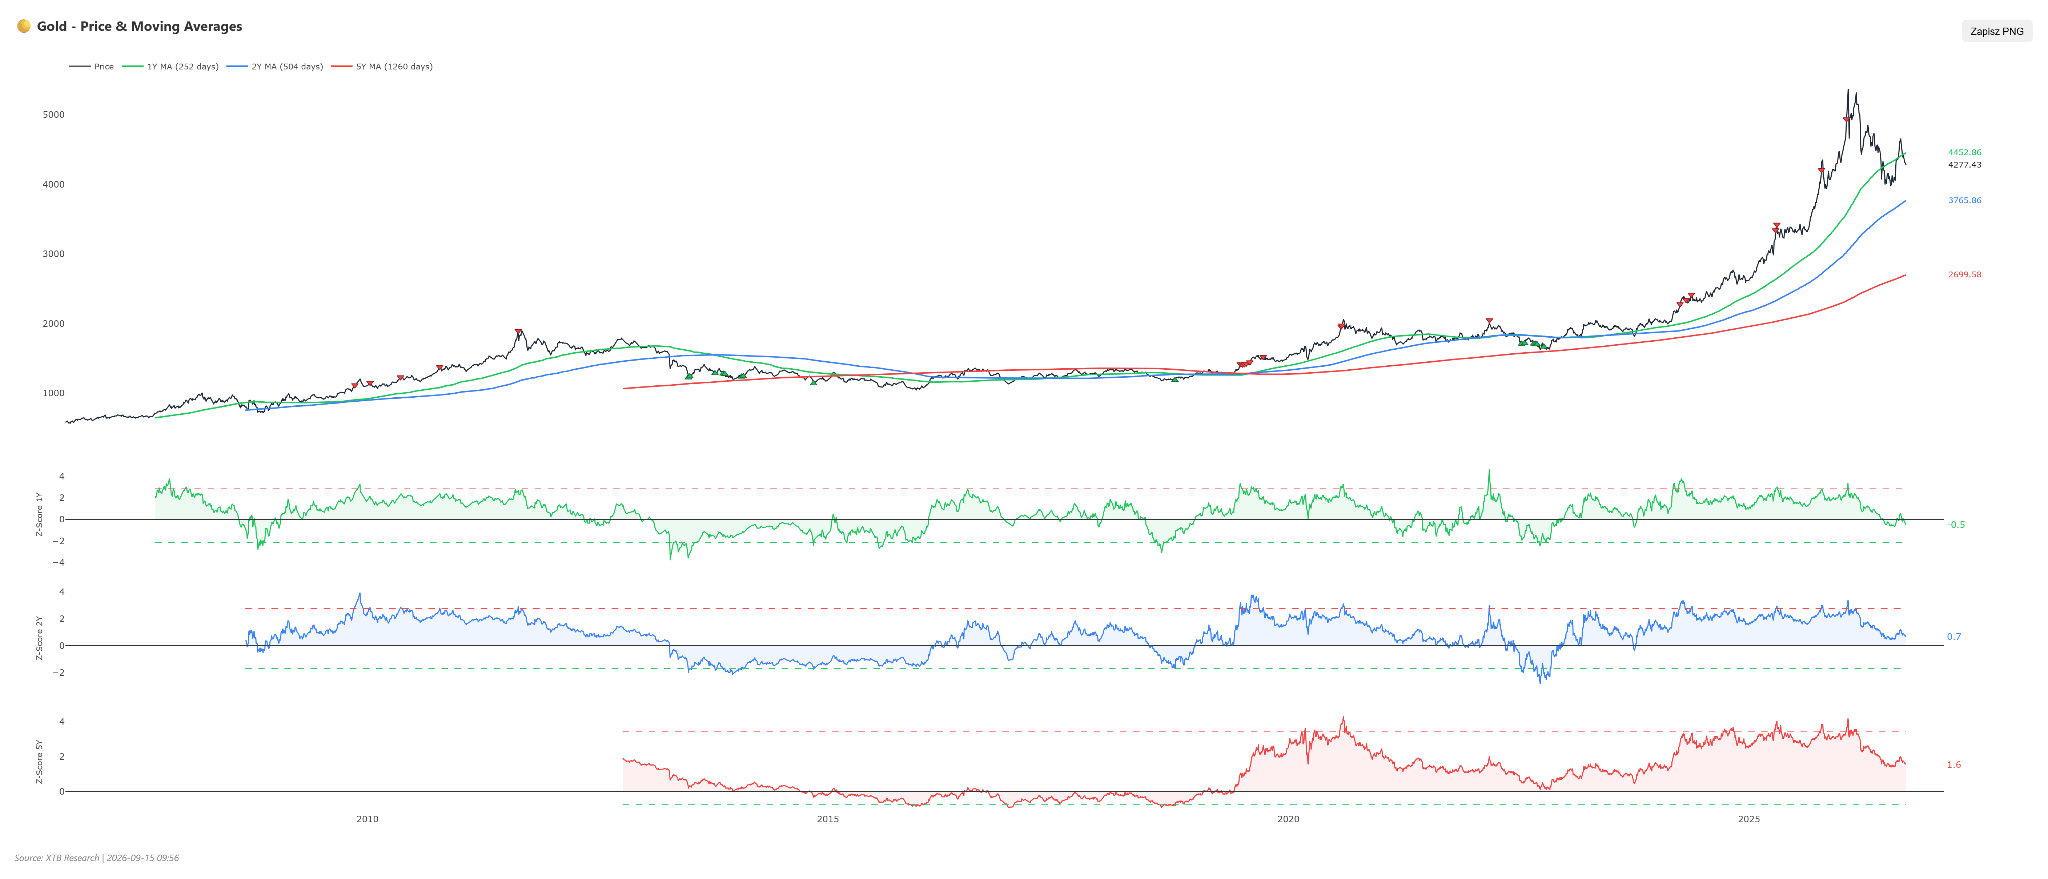
Zlato aktuálně nevykazuje žádné signály nadhodnocení, zároveň se však ve srovnání s nedávnými historickými úrovněmi nenachází ani na relativně nízkém ocenění.
Zdroj: XTB
Scénáře
-
Býčí scénář: Nezbytným předpokladem pro obrat současné korekce je pokles výnosu amerických státních dluhopisů pod hranici 5 % a opětovná eskalace geopolitického napětí na Blízkém východě, která by přivedla kapitál zpět do bezpečných přístavů. Z technického pohledu musí výrazně přeprodané podmínky signalizované RSI na úrovni 30 vyvolat rozhodnou reakci kupců v oblasti supportu kolem 4 270 USD. Dalším impulsem by mohla být agresivní stimulační opatření Pekingu zaměřená na oživení domácí maloobchodní poptávky. Za těchto podmínek by zlato mohlo prolomit rezistenci na 4 350 USD a zamířit k 4 500 USD za unci.
-
Medvědí scénář: Setrvání výnosu amerických 10letých státních dluhopisů nad 5 % spolu s prohlubujícím se zpomalením čínské ekonomiky a slabými údaji o maloobchodních tržbách by mohlo trvale převážit síly ve prospěch prodejců. Pokud by se dluhopisové trhy v Asii dále destabilizovaly a globální investoři začali preferovat hotovost před drahými kovy, mohlo by dojít k výraznému prolomení 50denního klouzavého průměru. Medvědí signály indikátorů SMA a MACD by dále zesílily. Bez obrany supportu by se výprodej mohl prohloubit nejprve směrem k 4 200 USD a v krajním případě až k otestování psychologické hranice 4 050 USD za unci.
Další články o komoditách a jejich obchodování:
- Investování do kávy formou CFD
- Obchodování zlata – Investování do zlata pro začátečníky
- Obchodování stříbra – Jak investovat do stříbra?
- Šest věcí, které potřebujete vědět o obchodování ropy
- Základy obchodování komodit
- Obchodování s plynem – Jak investovat do NATGAS?
- Historie a budoucnost zemního plynu (NATGAS)
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na komodity z různých sektorů!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:


Zlato oslabuje před rozhodnutím Fedu 🟡⬇️

Graf dne: Zlato na pětitýdenních minimech – co stojí za poklesem? 📉 (15. 9. 2026)



Ekonomický kalendář: Trh čeká na rozhodnutí Fedu a BoE (15. 9. 2026)


Ranní shrnutí: Brent na 107 USD, výprodej AI (15. 9. 2026)
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.