


Meta zaznamenala rekordní čtvrtletí a investoři dnešní výsledky nakupují. Akcie v poobchodní fázi vzrostly přibližně o 3,5 % na zhruba 720 USD. Tržby meziročně vzrostly o 26 % na 64,6 miliardy USD, čímž jasně překonaly očekávání. Finanční výhled pro Q4 rovněž předčil konsenzus. Za hlavními čísly se však skrývá příběh, který u společnosti Meta v poslední době nebyl k vidění. Kapitálové výdaje v Q3 dosáhly téměř 35 miliard USD a volné peněžní toky klesly do záporných hodnot na -2,1 miliardy USD. Co se může ukázat jako zásadní pro financování dalšího rozvoje, vedení také oznámilo novou třídu akcií bez hlasovacího práva a výslovně uvedlo, že má mimo jiné pomoci získat kapitál pro AI. Trh zatím platí za růst a účet neřeší. Meta však již závod v oblasti AI nefinancuje pouze z vlastních zisků.
Klíčová data (Q3 2026)
- Tržby: 64,60 miliardy USD vs. očekávaných 63,33 miliardy USD (+26 % meziročně)
- Příjmy z reklamy: 63,06 miliardy USD vs. očekávaných 61,85 miliardy USD (+26 % meziročně)
- Family of Apps, tržby: 64,16 miliardy USD vs. očekávaných 62,75 miliardy USD
- Reality Labs, tržby: 443 milionů USD vs. očekávaných 517,7 milionu USD (-6 % meziročně)
- EPS (GAAP): 3,83 USD vs. očekávaných 3,56 USD; 7,40 USD bez započtení právního odpisu
- Provozní zisk (GAAP): 12,99 miliardy USD (-37 % meziročně), marže 20 % vs. 40 % před rokem
- Provozní zisk bez právního odpisu: 22,88 miliardy USD vs. očekávaných 20,85 miliardy USD, marže přibližně 35 %
- Provozní ztráta Reality Labs: 4,13 miliardy USD vs. očekávaných 5,13 miliardy USD
- Odpis na urovnání se státními generálními prokurátory: 9,89 miliardy USD
- Capex (včetně finančního leasingu): 34,91 miliardy USD (+80 % meziročně)
- Free Cash Flow: -2,12 miliardy USD vs. +10,6 miliardy USD před rokem
- Výhled tržeb pro Q4: 73–76 miliard USD vs. konsenzus přibližně 73,6 miliardy USD
- Celoroční výhled Capex pro rok 2026: 135–145 miliard USD (dříve 130–145 miliard USD)
- Denní aktivní uživatelé (DAP): 3,64 miliardy (+3 % meziročně)
- Počet zaměstnanců: 66 775 zaměstnanců (-15 % meziročně)
- Reakce trhu: přibližně +3,5 % v poobchodní fázi na zhruba 720 USD (závěr: 697,52 USD)
Family of Apps: reklama v nejlepší formě za poslední roky
Hlavní činnost společnosti Meta zůstává oporou a je velmi silná. Příjmy z reklamy meziročně vzrostly o 26 %, a to i při očištění o měnové vlivy. V tomto měřítku jde o výjimečný výsledek. Důležitý je zdroj růstu: počet zobrazení reklam meziročně vzrostl o 10 %, zatímco průměrná cena za reklamu se zvýšila o 14 %. Ceny rostou i přes mnohem vyšší nabídku reklamních prostor, protože inzerenti dosahují lepších výsledků a mohou si dovolit platit více. Vedení to připisuje AI: relevantnějším doporučením obsahu, vyššímu zapojení uživatelů a lepšímu cílení reklam. V kontextu Polska sice mohou kroky Mety působit kontroverzně, ale i přes různé blokace na jiných trzích společnost na reklamách (včetně těch zavádějících) vydělává stále více.
Uživatelská základna ztrácí dynamiku, ale stále mírně roste (DAP +3 % meziročně na 3,64 miliardy). Růst je tedy tažen především monetizací, nikoli novými uživateli. To podporuje současný investiční narativ společnosti Meta: AI v reklamě generuje reálné zisky.
Provozní zisk segmentu dosáhl 17,12 miliardy USD, což je podhodnocené číslo, protože celý právní odpis připadl na Family of Apps. Bez něj by výsledek dosáhl zhruba 27 miliard USD při marži přibližně 42 %. To je stále velmi vysoká úroveň, i když nižší než loni. Náklady rostou rychleji než tržby:
- náklady na tržby: +45 % meziročně
- výzkum a vývoj (R&D): +32 % meziročně, přičemž za jediné čtvrtletí dosáhl 20 miliard USD
- odpisy a amortizace: +44 % meziročně, což je přímý důsledek výstavby datových center
Reality Labs: menší ztráty, nižší ambice
Divize Reality Labs, která zahrnuje metaverse, VR a chytré brýle, vykázala ve čtvrtletí ztrátu 4,13 miliardy USD. To je o 1 miliardu USD méně, než trh očekával. Tržby segmentu však meziročně klesly o 6 % na pouhých 443 milionů USD. Tento byznys nezačal náhle fungovat lépe; mění se spíše priority: Meta přesouvá prostředky z metaverza do AI.
Ztráty segmentu se v roce 2026 odhadují na 18–19 miliard USD a v roce 2027 na zhruba 15 miliard USD. Pro investory je to dobrá zpráva, protože segment byl po léta vnímán jako bezedná díra na peníze. O skutečných úsporách se však hovoří těžko, když jsou ušetřené prostředky přesměrovány do ještě kapitálově náročnějšího podniku.
Co sledovat ve zprávě společnosti Meta?
Capex a peněžní toky. To je ústřední téma této zprávy. Provozní peněžní toky dosáhly solidních 32,8 miliardy USD, ale kapitálové výdaje pohltily 34,9 miliardy USD. V důsledku toho se volné peněžní toky propadly do záporných čísel. Po devíti měsících roku dosahuje FCF 11 miliard USD ve srovnání s 29,5 miliardy USD před rokem.
Prognóza kapitálových výdajů (capex) pro rok 2026 činí 135–145 miliard USD. Střední hodnota odpovídá konsenzu (přibližně 139,7 miliardy USD) a horní hranice zůstala beze změny. Trh reagoval s úlevou na absenci negativního překvapení. Jednoduché počty však odhalují rozsah výdajů. Po třech čtvrtletích Meta utratila přibližně 85,8 miliardy USD. Na Q4 tak zbývá 49–59 miliard USD, což je až o 70 % více než v Q3. Záporný FCF by se proto mohl opakovat. Společnost neposkytla žádný výhled pro rok 2027, uvedla pouze, že bude i nadále investovat „agresivně“.
Rozvaha. Hotovost a obchodovatelné cenné papíry dosahují celkem 82,45 miliardy USD. Dlouhodobý dluh od začátku roku vzrostl z 58,7 na 80,9 miliardy USD, jelikož společnost v roce 2026 emitovala dluhopisy v hodnotě 24,9 miliardy USD. Čistá hotovost proto klesla téměř na nulu. V roce 2026 Meta neodkoupila jedinou akcii, zatímco ve stejném období loňského roku vynaložila na zpětné odkupy 26,2 miliardy USD. Prostředky dříve určené na zpětné odkupy akcií nyní proudí do datových center.
Nové akcie třídy C. Od 19. ledna 2027 Meta zavede veřejně obchodované akcie třídy C bez hlasovacího práva. Každý akcionář obdrží jednu akcii třídy C za každou drženou akcii třídy A nebo třídy B. Z ekonomického hlediska to funguje jako split akcií v poměru 2:1, což si trh zpočátku také tak vyložil. Klíčový je však cíl, který za tím stojí. Vedení výslovně uvádí získávání kapitálu, odměňování zaměstnanců a akvizice jako hlavní motivy. Meta tím získává platidlo, které může vydávat bez ředění kontroly Marka Zuckerberga, podobně jako to udělal Google v roce 2014. Vzkaz je jasný: rozsah investic do AI přesahuje možnosti financování pouze ze zisků, takže emise akcií je reálnou možností.
Právní záležitosti. Odpis ve výši 9,89 miliardy USD souvisí s urovnáním s 52 státními generálními prokurátory ohledně vlivu sociálních sítí na duševní zdraví dospívajících. Celková hodnota urovnání činí až přibližně 18,6 miliardy USD. Krátce před zveřejněním výsledků nařídil soud v Novém Mexiku společnosti Meta zaplatit 25 miliard USD v žalobě týkající se klamání uživatelů ohledně ochrany osobních údajů. Samotná společnost varuje před dalšími žalobami týkajícími se mladých uživatelů. Právní riziko se stává trvalou položkou v provozních nákladech.
AI a Muse. Asistent Muse překonal 10 milionů stažení a akcie společnosti Meta během měsíce po jeho vydání posílily o téměř 20 %. Společnost také představila Muse Wonder, svůj první špičkový frontier model, a oznámila novou obchodní linii nabízející nástroje AI pro firemní klienty. Samotná Meta však přiznává, že investice do divize Meta Superintelligence Labs přinesou návratnost pomaleji než investice do hlavní činnosti. Předplatné ve výši 20 USD a 100 USD měsíčně představuje slibný začátek, prozatím však Muse buduje spíše uživatelskou základnu než finanční výsledky.
Shrnutí
Trh odměňuje Metu za to, co vidí tady a teď. Příjmy z reklamy vzrostly meziročně o 26 %, ceny reklam rostly dvouciferným tempem, Reality Labs vykázala menší ztrátu, výhled pro Q4 překonal očekávání a kapitálové výdaje nepřinesly žádná nová negativní překvapení. K tomu všemu přichází split akcií, který se vždy dobře prodává. Nárůst o zhruba 3,5 % v poobchodní fázi zapadá do trendu posledních týdnů, jelikož akcie od představení asistenta Muse posílily o téměř 20 %.
Tato zpráva však také poukazuje na cenu strategie „vše na AI“. Capex vzrostl meziročně o 80 %, volné peněžní toky se dostaly do záporu, čistá hotovost zmizela, zpětné odkupy akcií jsou pozastaveny a nová třída akcií má pomoci financovat nadcházející investice. Vykázaný zisk navíc odráží vysoké právní závazky.
Investoři obdrželi dva signály současně. Za prvé: AI již hmatatelně zlepšuje monetizaci reklamy a společnost již nějakou dobu dokazuje, že AI dokáže generovat příjmy. Za druhé: účet za další fázi závodu je tak vysoký, že i jedna z nejziskovějších společností na světě si připravuje dodatečný zdroj kapitálu. Dnešní reakce trhu naznačuje, že investoři Zuckerbergovi nadále důvěřují. Jak dlouho to vydrží, bude záviset na nástroji Muse a divizi Superintelligence Labs – konkrétně na tom, zda začnou generovat zisky dříve, než dojde trpělivost se záporným FCF.
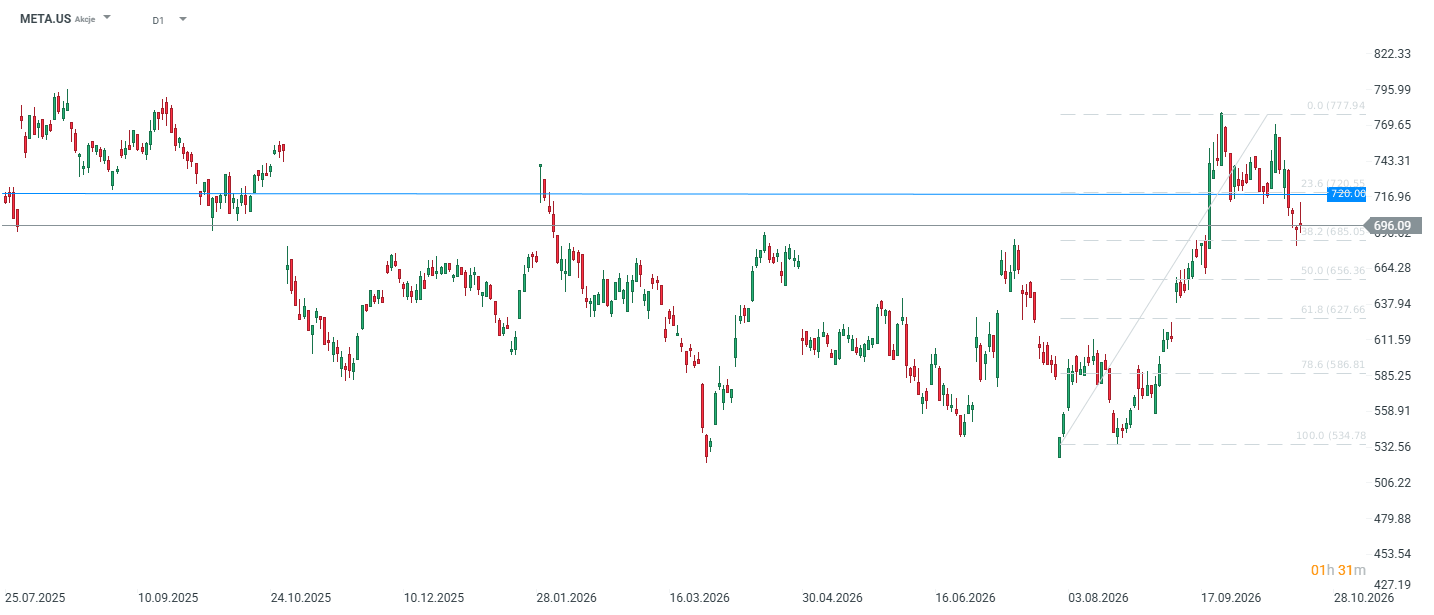 Při pohledu na uplynulé týdny vypadá graf akcií Meta velkolepě: přibližně 30% zisk od srpnového minima. Akcie se zastavily na klíčové úrovni podpory, která částečně vychází z 38,2% Fibonacciho retracementu. Na druhou stranu od začátku roku růst činí zhruba 6 %. Společnost výrazně zaostává za sektory, jako je energetika.
Zjistěte o akciích, ETF i obchodování více:
- Investice do AI: Nejlepší společnosti pro investice
- ETF vs. akcie: Srovnání, výhody, nevýhody a jak si vybrat
- Investování do akcií – Co je to obchodování s akciemi?
- Jak sestavit portfolio z akcií a ETF fondů?
- Jaké jsou 4 různé typy akcií?
- Investice do vesmíru: jak najít vesmírné akcie?
- Nejlepší ETF fondy 2026 – cesta k pasivnímu investování?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 2000 CFD na akcie!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Minimální velikost transakce již od 0 EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:
- Trading pro začátečníky
- TOP 5 Trading nástrojů Ondřeje Hartmana
- Kurz tradingu vs. investování
- Investování do akcií – Co je to obchodování s akciemi?
- Testovací účet u XTB? Procvičte si obchodování zdarma!


🚗 Tesla měla spálit 5 miliard dolarů, ale vykázala kladný výsledek. Bude Tesla za rok ještě automobilkou?



📊 Denní shrnutí: SpaceX a technologický sektor táhnou Wall Street, ropa prudce klesá pod 97 USD


US OPEN: Tesla chystá megafúzi se SpaceX. Diplomatická patová situace s Íránem tlumí nadšení na Wall Street

Tesla před výsledky: Zachrání robotaxi zisky? 💵
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.